Points clés
- Sur les 460 grands fonds ayant déposé un formulaire 13F pour le trimestre clos le 30 septembre, 27 ont acheté Broadcom et 27 en ont vendu, Cathie Wood d'ARK Invest figurant parmi les acheteurs et David Tepper d'Appaloosa parmi les vendeurs.
- L'achat le plus important a été celui de GQG Partners pour 601 millions de dollars et la vente la plus importante celle de Blue Sparrow pour 408 millions de dollars, chaque valeur étant calculée au prix de Broadcom au 30 septembre.
- Broadcom se négocie à 20 fois les bénéfices anticipés, en dessous de sa moyenne sur 5 ans de 24x, tandis que les analystes prévoient que son bénéfice par action devrait presque tripler entre l'exercice 2025 et l'exercice 2027.
- Les chiffres penchent en faveur des acheteurs, bien que la dépendance de Broadcom envers Anthropic et OpenAI, ainsi que le nouveau contrat de puces de Google avec Marvell Technology, constituent les risques à surveiller.
Cathie Wood d'ARK Invest a presque doublé sa position dans Broadcom (AVGO) le trimestre dernier, selon son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 13 novembre. David Tepper d'Appaloosa a vendu toutes ses actions, selon son propre 13F déposé le 16 novembre.
Ils ne sont pas seuls. Et depuis le 30 septembre, le débat sur Broadcom n'a fait que s'intensifier. Le 30 octobre, Google a accordé à Marvell Technology (MRVL) un contrat de puces sur mesure lié à des actions d'une valeur de 12,2 milliards de dollars, et depuis, les investisseurs se demandent quelle part des activités de puces de Google pourrait s'éloigner de Broadcom.
Une répartition égale, avec des montants importants
Sur les 460 grands fonds ayant déposé un 13F pour le trimestre (des fonds connus des lecteurs, ou gérant 1 milliard de dollars ou plus d'actions américaines, à l'exclusion des fonds quantitatifs et indiciels), 27 ont acheté Broadcom, soit en ouvrant une position, soit en augmentant leurs actions de 20 % ou plus. 27 autres ont vendu toutes leurs actions ou les ont réduites de 20 % ou plus, et 110 des 460 détenaient l'action au 30 septembre.
GQG Partners, une société qui gère 164 milliards de dollars, a effectué l'achat le plus important. Elle est passée de 372 865 actions à 2,09 millions, ajoutant environ 601 millions de dollars d'actions au prix du 30 septembre. Comgest Global Investors, dont le 13F détient 4,3 milliards de dollars d'actions américaines, a presque quadruplé sa position avec environ 148 millions de dollars d'actions, et Broadcom représente désormais 4,6 % de ses actions déclarées en 13F. L'augmentation de 92 % d'ARK représentait environ 132 millions de dollars.
TIKR suit 51 analystes sur Broadcom. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Broadcom, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Broadcom
Les vendeurs ont principalement réduit leurs positions
Blue Sparrow, avec 8,3 milliards de dollars d'actions américaines dans son 13F, a effectué la vente la plus importante. Il a réduit ses actions de 59 %, soit environ 408 millions de dollars au prix du 30 septembre. Carmignac Gestion, avec 7,4 milliards de dollars d'actions américaines dans son 13F, a réduit de 45 %, soit environ 216 millions de dollars. Edgewood Management, qui gère 22 milliards de dollars, a réduit de 31 %, soit environ 212 millions de dollars. La sortie d'Appaloosa était plus modeste : une position valant 57 millions de dollars au 30 juin, soit 0,8 % de ses actions déclarées en 13F à l'époque.
La plupart des plus grands vendeurs en possèdent encore beaucoup. Les 1,35 million d'actions restantes d'Edgewood constituent sa troisième plus grande position déclarée en 13F, représentant 7,6 % de ses actions déclarées. Broadcom est également toujours la quatrième plus grande position de Blue Sparrow, à 3,3 %.
Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, donc aucun de ces dépôts ne précise quand quelqu'un a négocié ou pourquoi. Broadcom a progressé de 0,8 % depuis sa clôture du 30 septembre, donc aucune des deux parties n'a encore été prouvée juste.
Les estimations soutiennent les acheteurs
Les analystes prévoient que le BPA normalisé de Broadcom passera de 6,82 $ pour l'exercice 2025 à 19,41 $ pour l'exercice 2027 et 30,53 $ pour l'exercice 2028 :
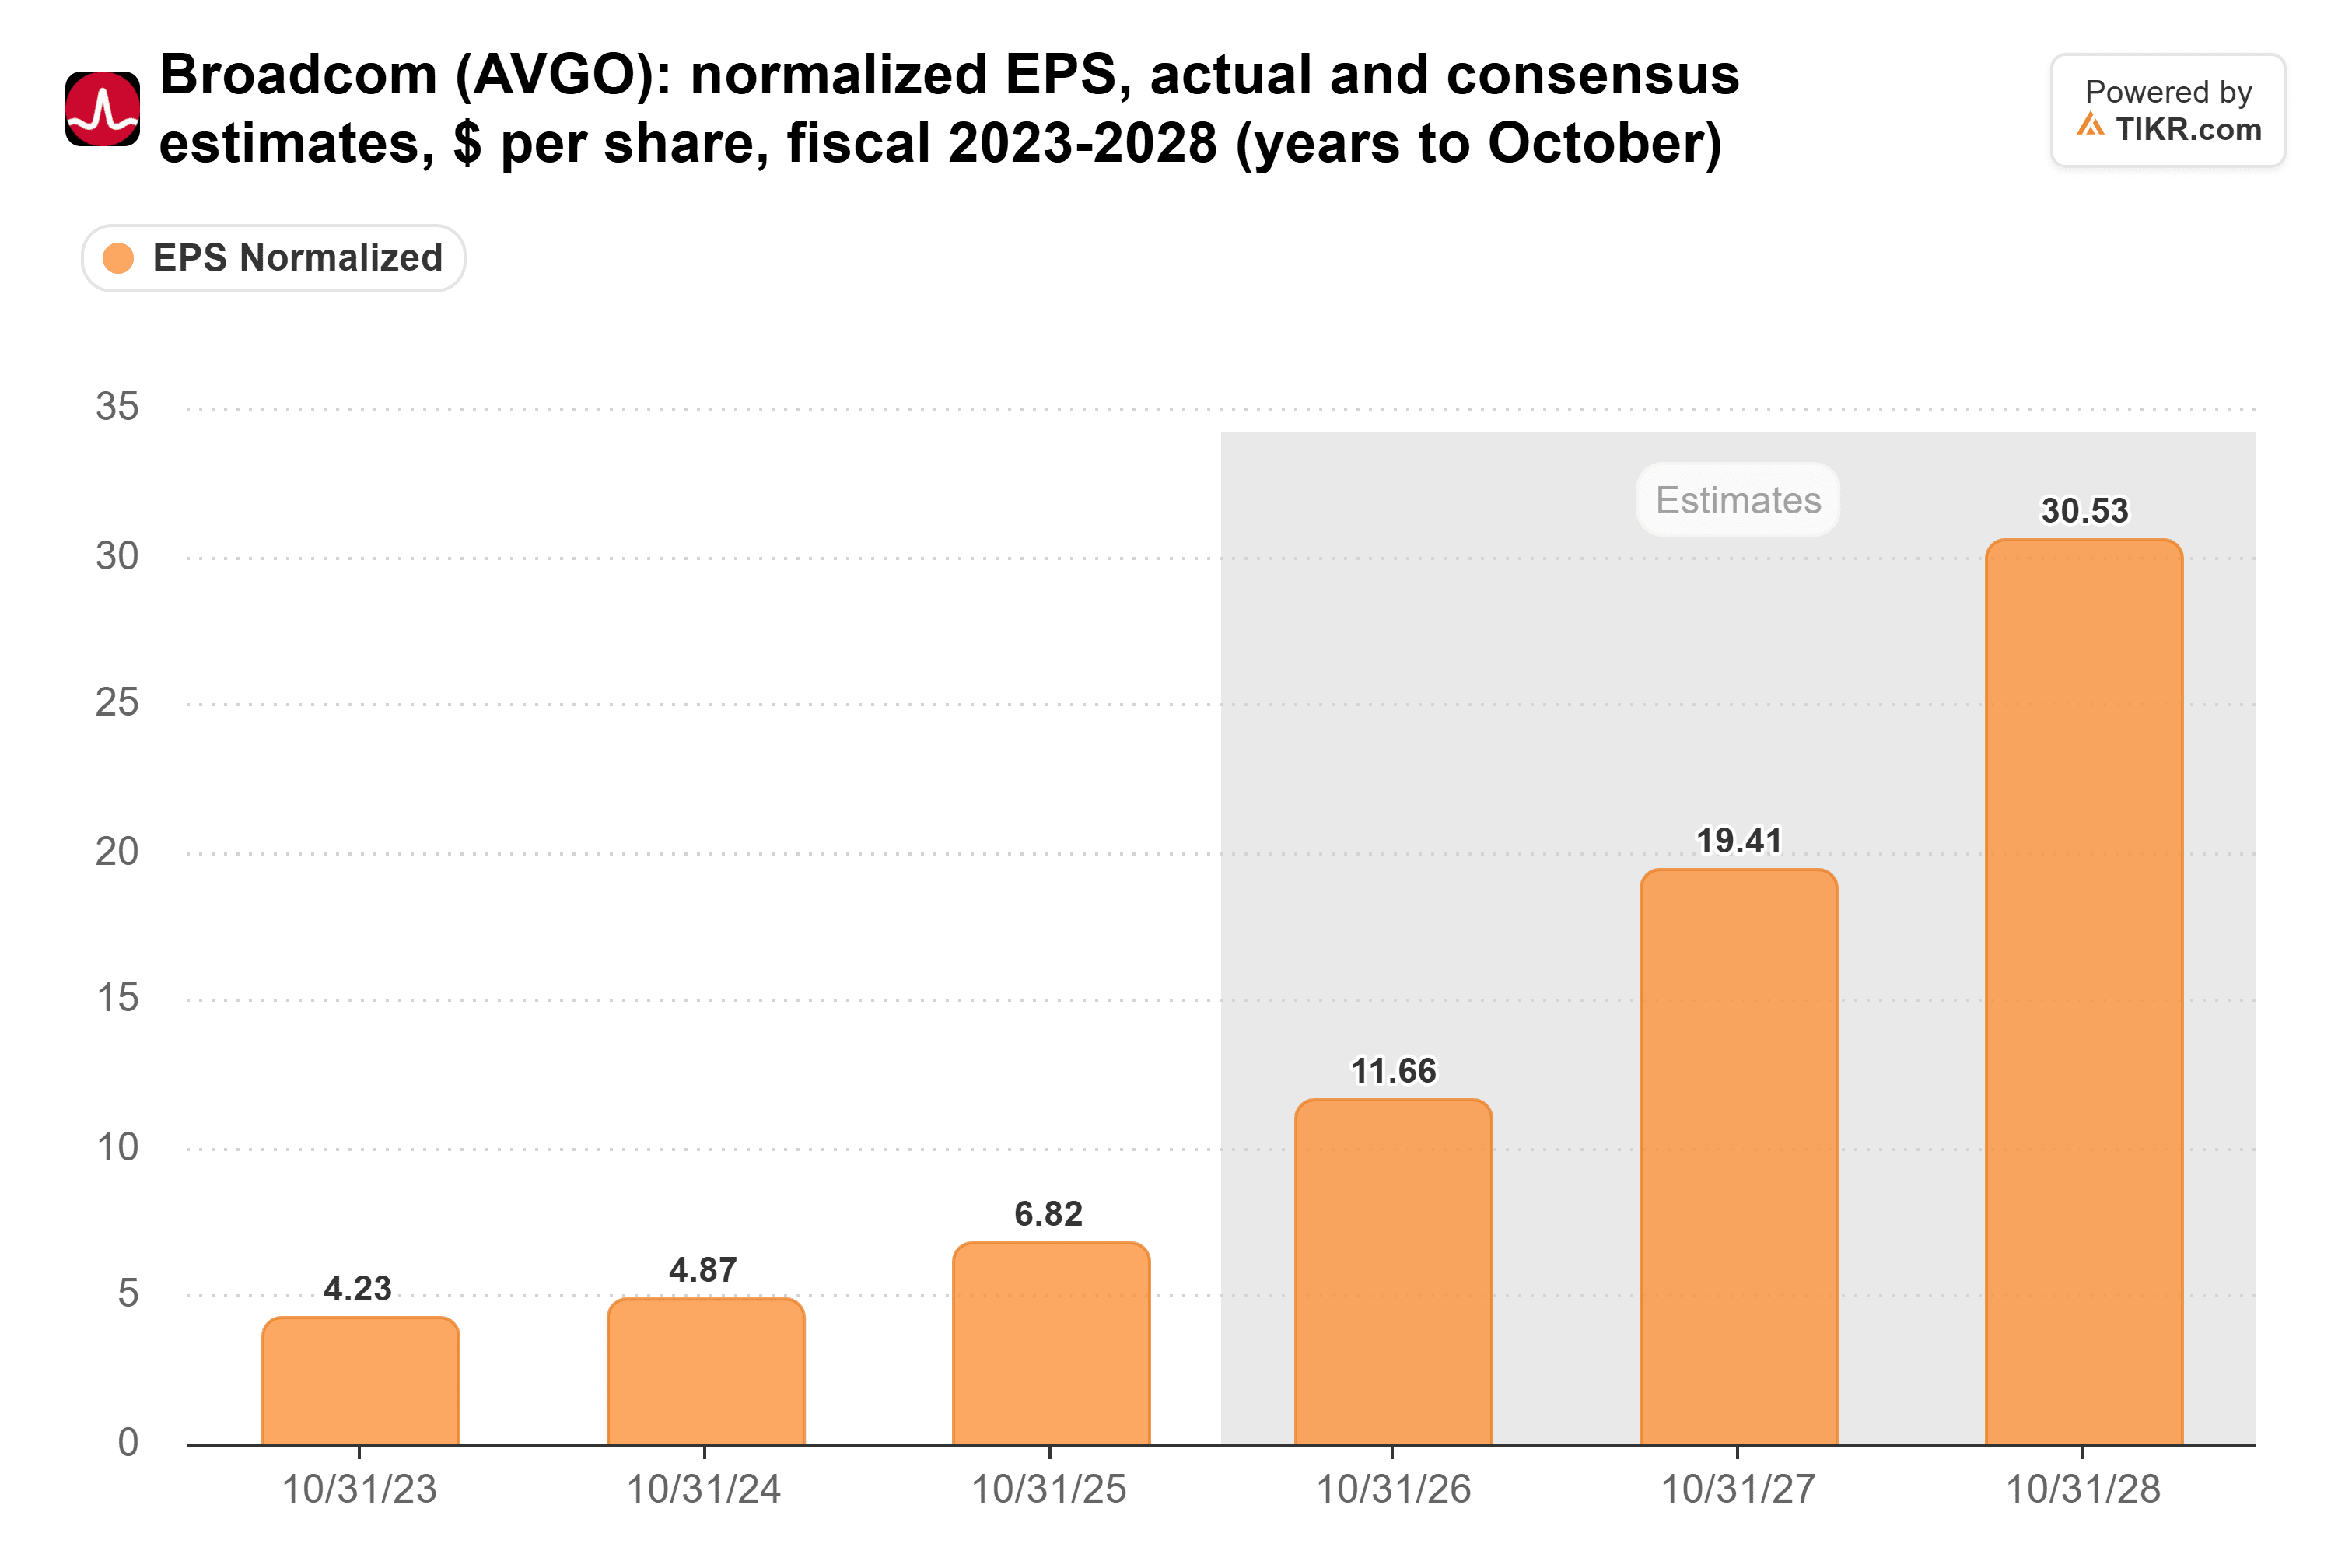
L'estimation pour l'exercice 2027 a à peine bougé par rapport aux 19,60 $ d'il y a trois mois. C'est même après que TD Cowen a abaissé son objectif à 425 $ contre 475 $ le 16 novembre, tout en maintenant sa recommandation Acheter.
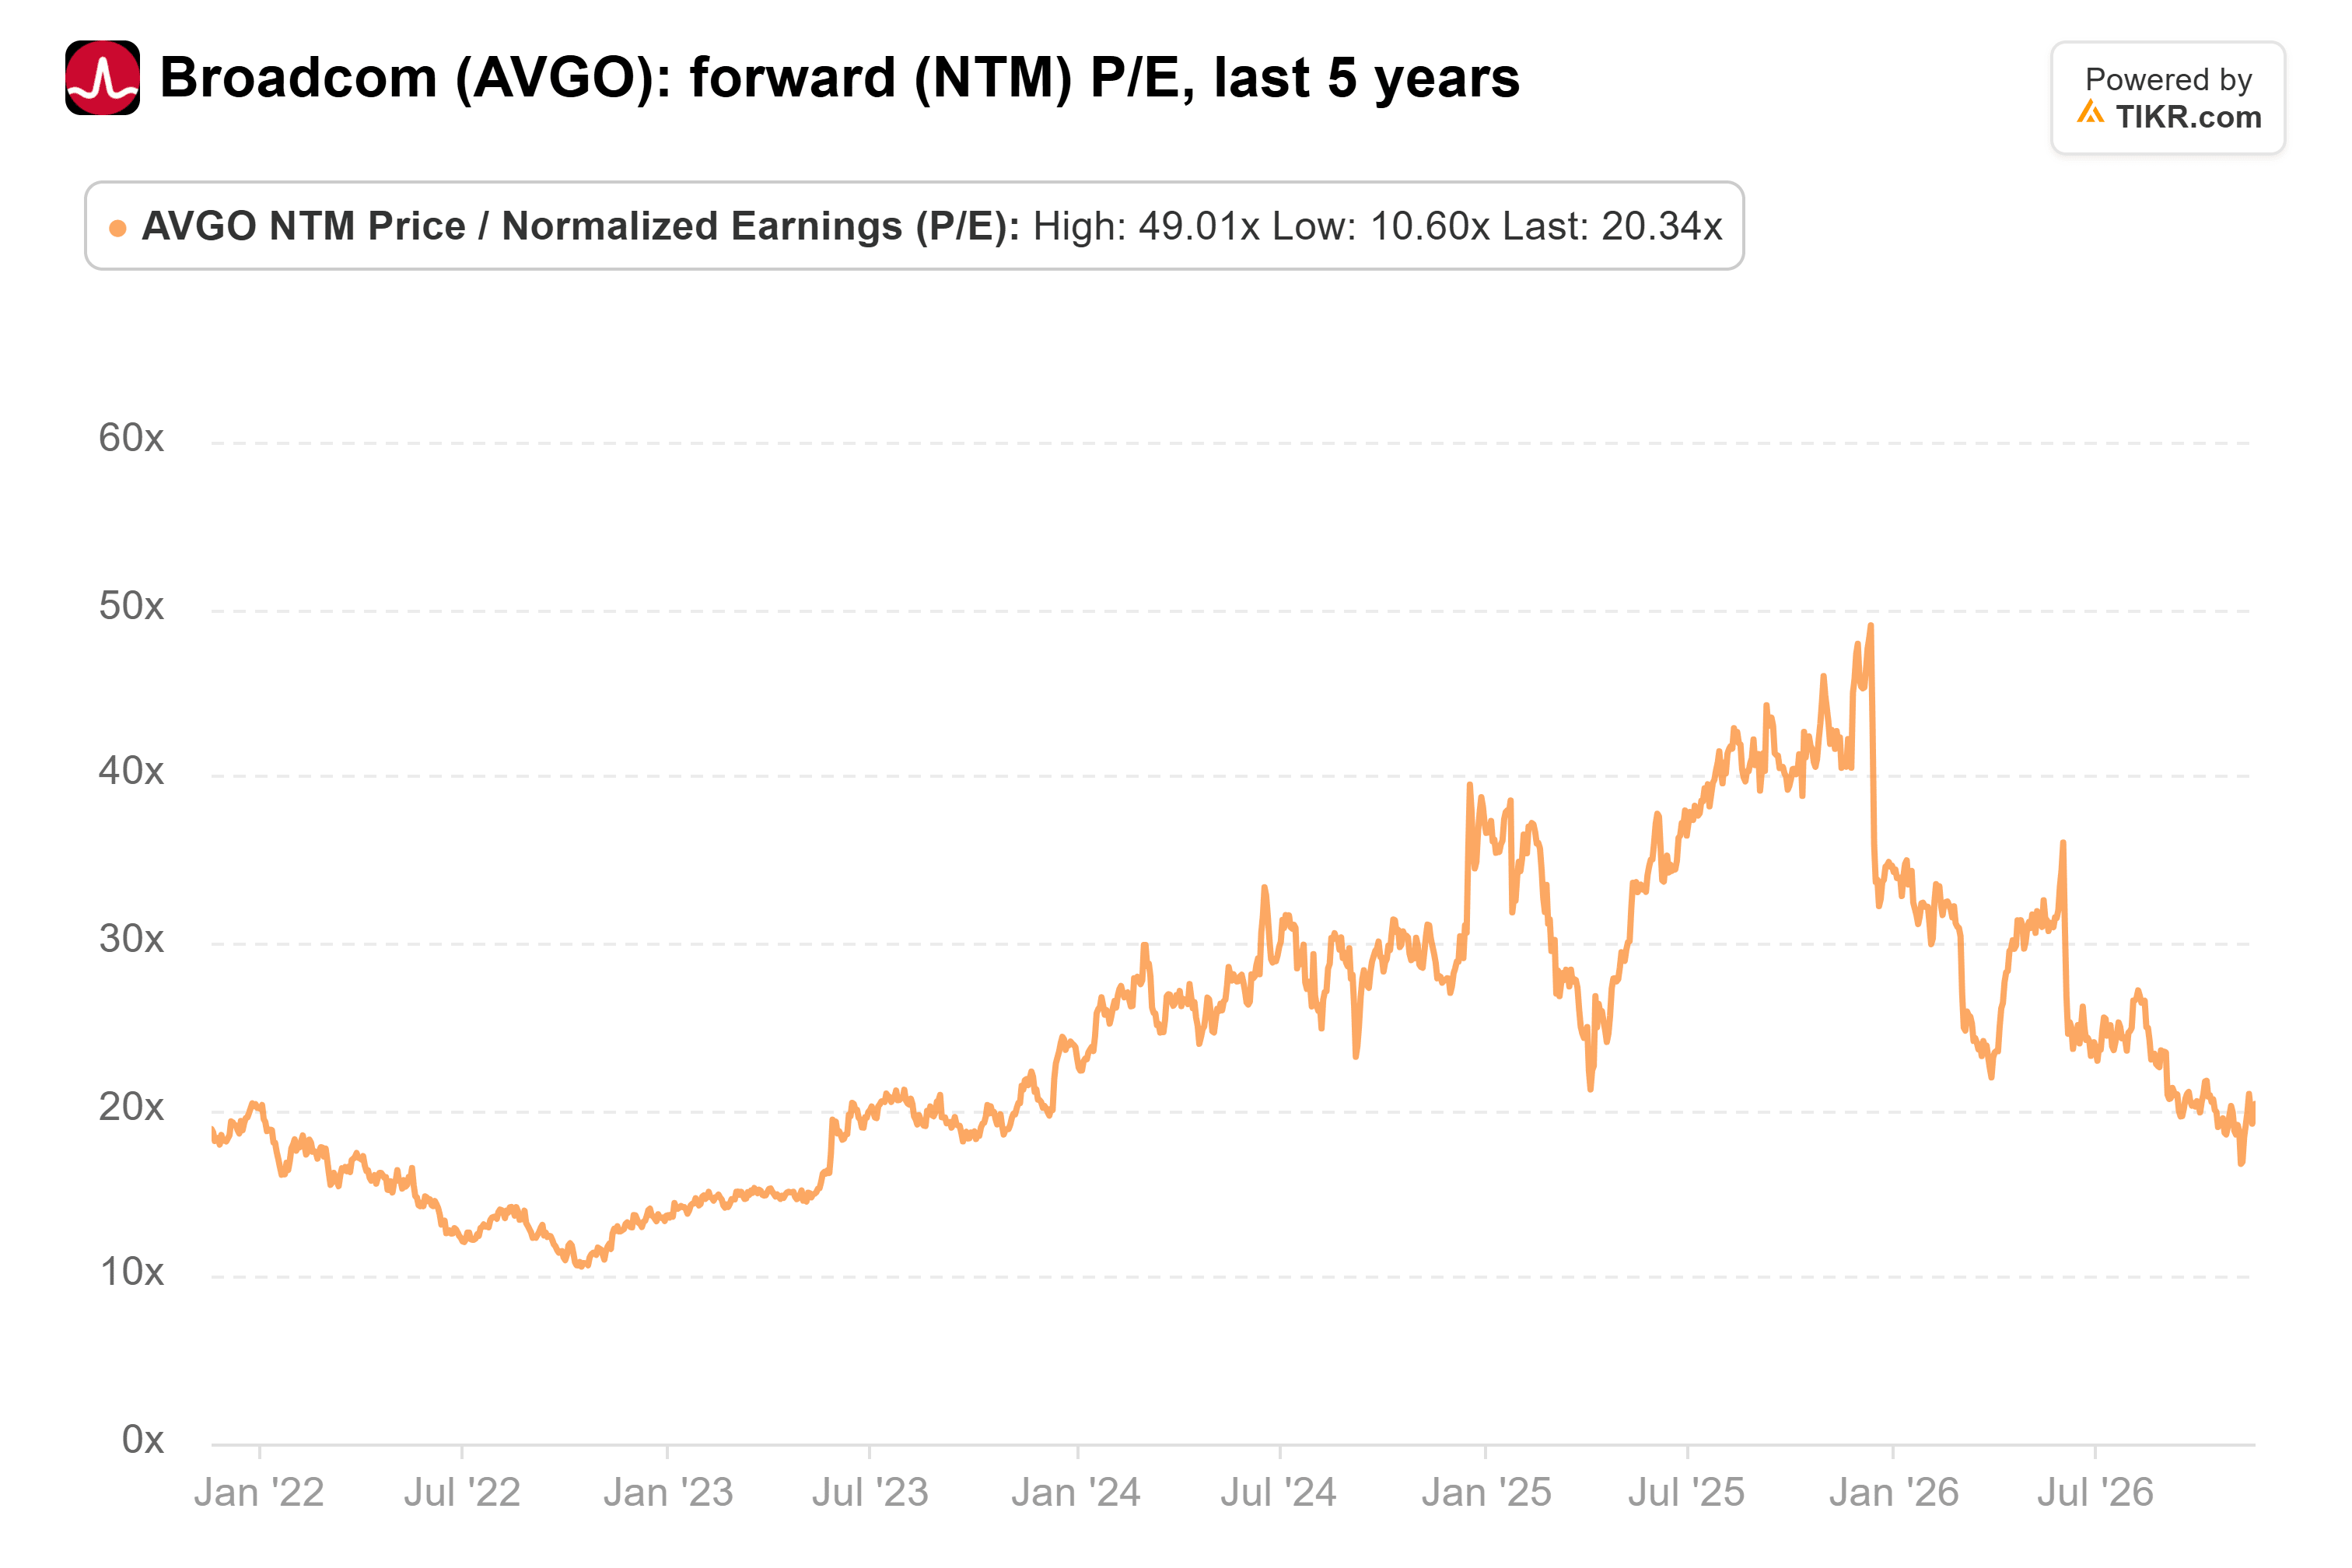
Pourtant, Broadcom se négocie à 20 fois les bénéfices anticipés. C'est en dessous de sa moyenne sur 5 ans de 24x et loin des 49x atteints en décembre 2025 :
Au cours de l'année écoulée, l'objectif consensuel des analystes est passé de 396 $ à 528 $ :
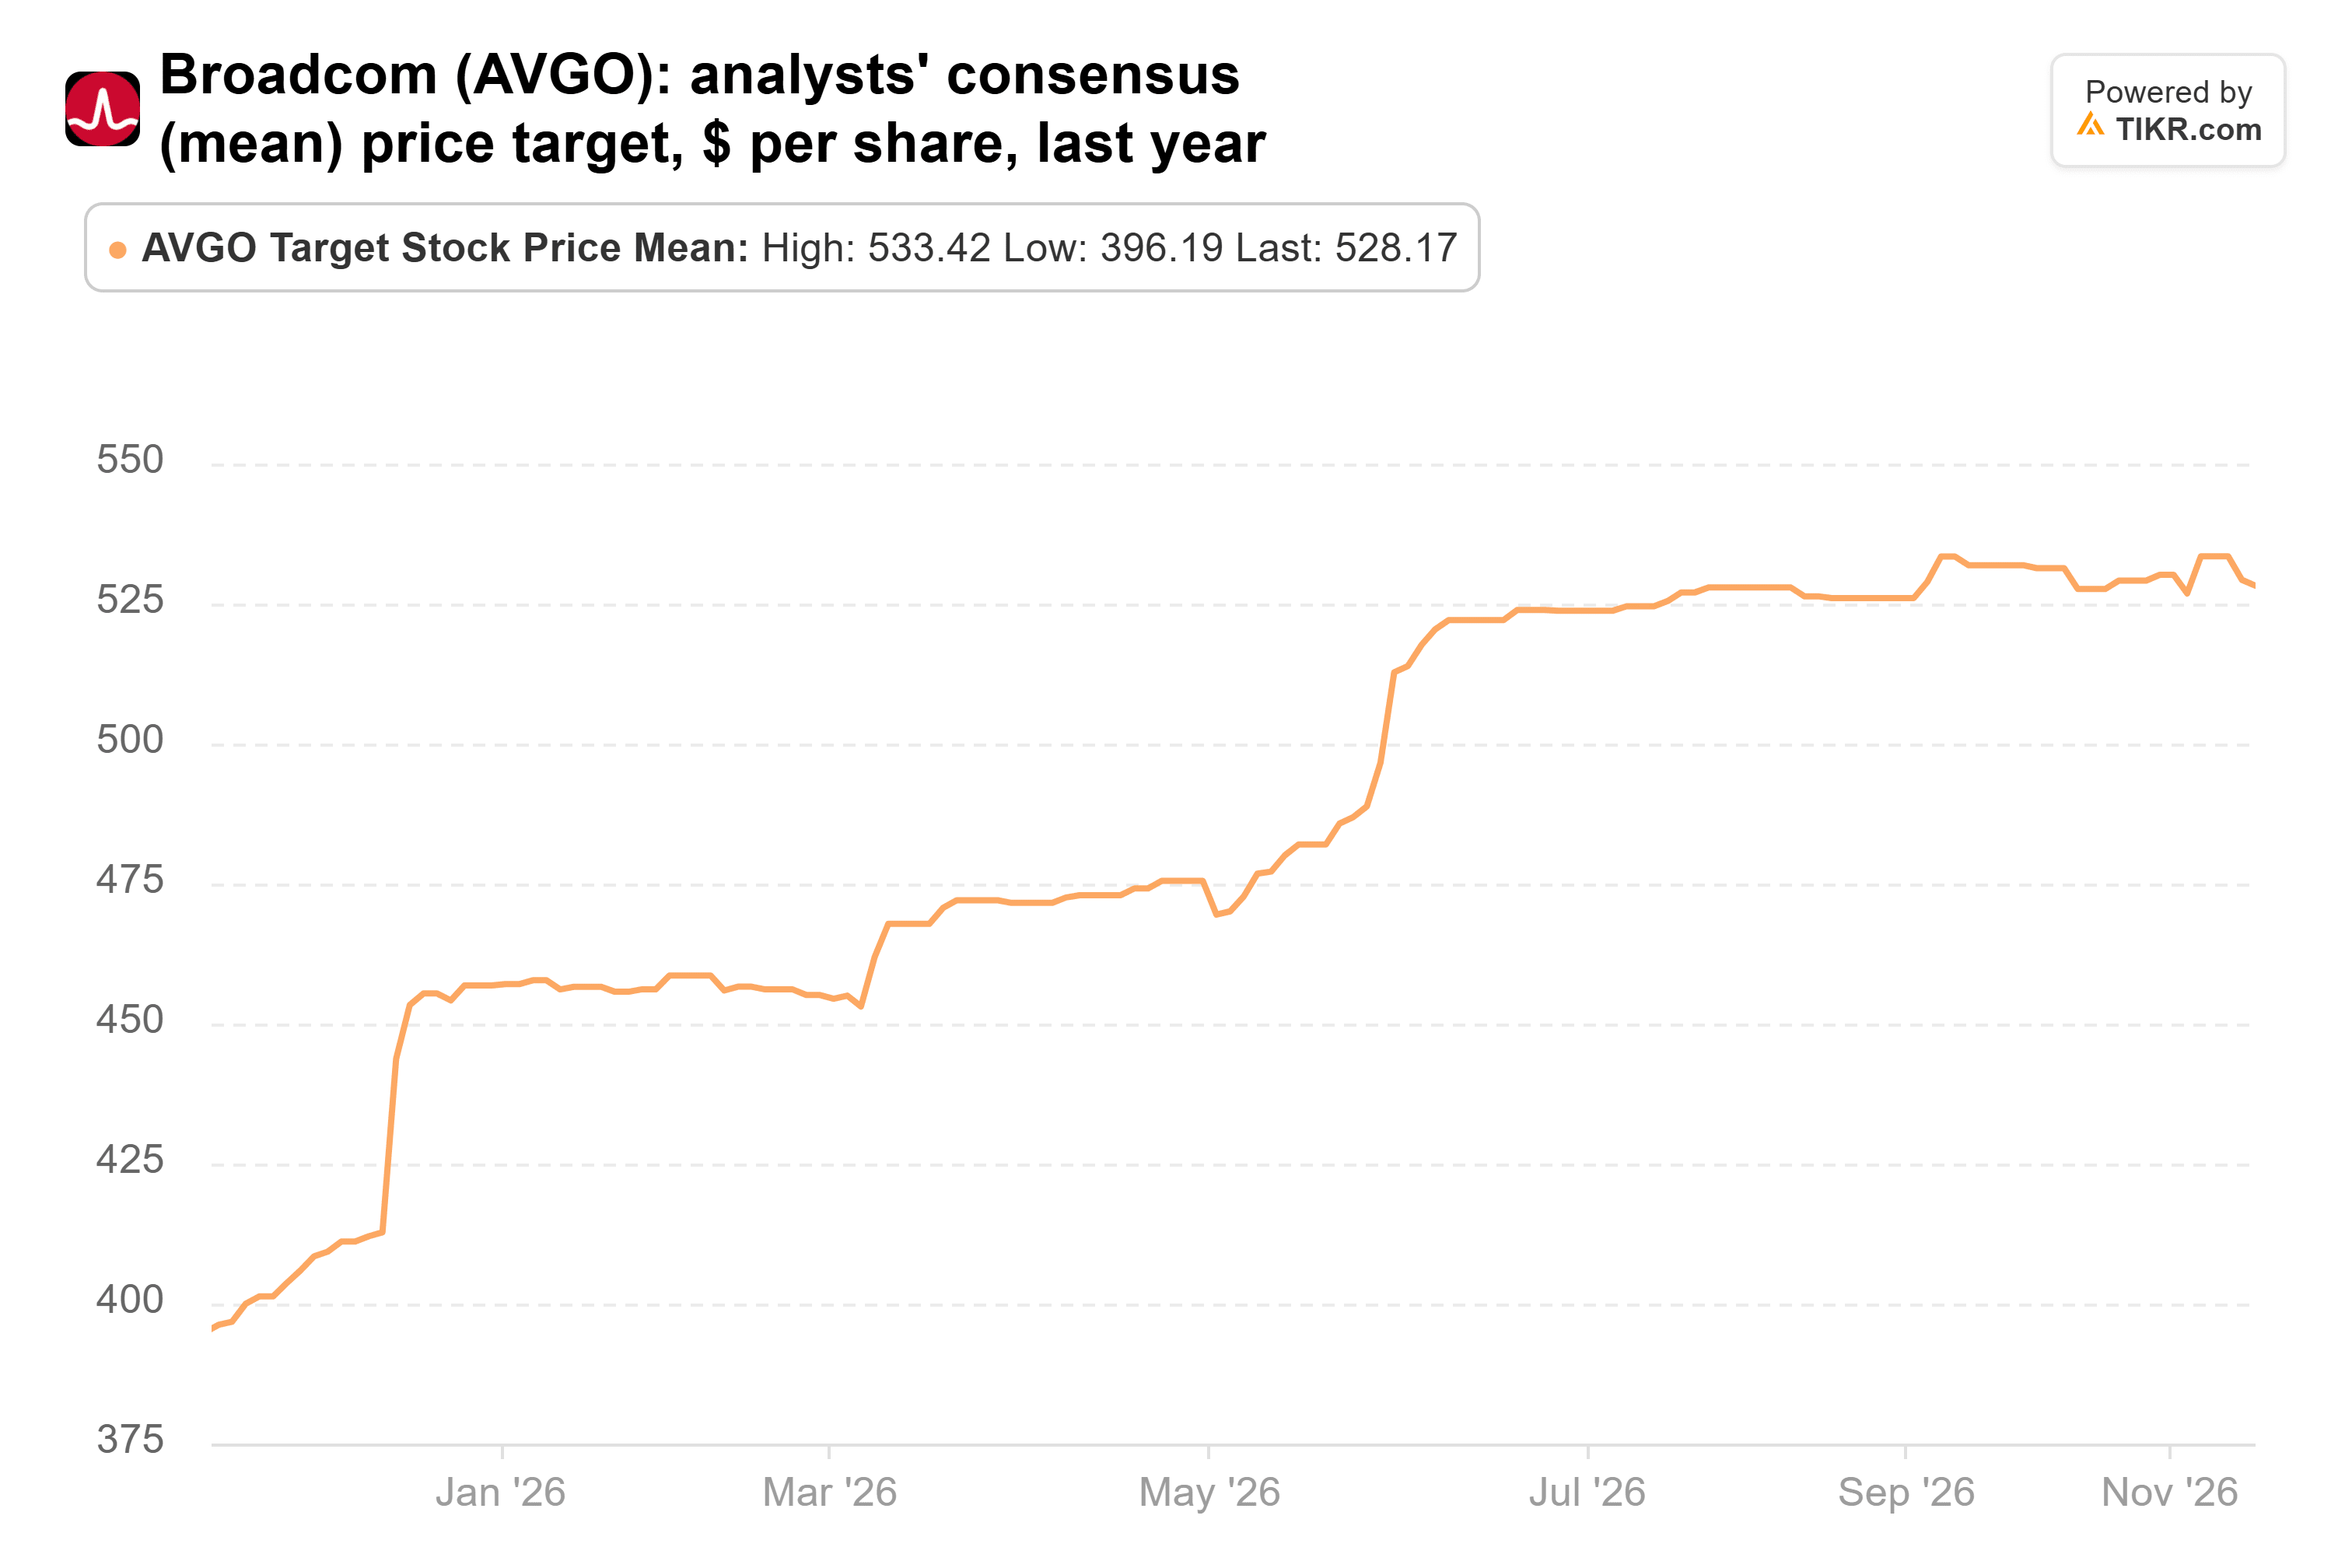
Cela représente 49 % de plus que le cours actuel de l'action. Sur les 30,53 $ que les analystes prévoient pour l'exercice 2028, 528 $ représentent environ 17x, en dessous du multiple actuel. Ainsi, l'objectif n'exige pas que l'action soit valorisée à un multiple plus élevé, seulement que les estimations se maintiennent.
Deux clients concentrent le risque
La croissance de Broadcom repose fortement sur deux clients. Les projections de la direction attribuent au moins 21 des quelque 30 gigawatts qu'elle prévoit sur les exercices 2027 et 2028 à Anthropic et OpenAI. Broadcom garantit également jusqu'à environ 29 milliards de dollars de contrats de location liés aux puces d'Anthropic. C'est plus que les 24,0 milliards de dollars de trésorerie qu'elle détenait au 2 août.
Le 13 novembre, Rothschild & Co Redburn a rétrogradé Broadcom à Neutre contre Acheter et a abaissé son objectif à 398 $ contre 595 $. Il a déclaré que les laboratoires "doivent établir une primauté durable sur les modèles open source et devenir autofinancés à court terme". Redburn a également souligné que Google faisait davantage de travail sur ses propres puces.
C'est là qu'intervient Marvell. Le 2 novembre, elle a déclaré que ses revenus du troisième trimestre se situaient au milieu de ses prévisions, le même jour où elle a accepté d'acheter Lumentum dans une transaction entièrement en actions. Marvell publie ses résultats le 1er décembre, environ une semaine avant Broadcom. Ce sera la première occasion d'entendre quelle part du travail sur les puces sur mesure Google lui confie.
Les acheteurs ont le meilleur argument
Je suis du côté des acheteurs. Broadcom se négocie en dessous de sa propre moyenne de multiple sur 5 ans, les analystes prévoient que ses bénéfices vont presque tripler en deux ans, et l'objectif de Wall Street ne demande pas plus de 17 fois les bénéfices de l'exercice 2028. L'inquiétude des vendeurs concernant Anthropic et OpenAI est réelle, mais jusqu'à présent, elle ne s'est pas manifestée dans les estimations.
Le propre rapport de Broadcom, attendu début décembre, constitue le premier test. La direction a prévu des revenus IA du quatrième trimestre à 21,7 milliards de dollars. Si elle réitère ses perspectives d'environ 115 milliards de dollars de revenus IA pour l'exercice 2027, cela soutient les acheteurs. Des perspectives plus faibles pour 2027 donneraient le round aux vendeurs, et les prochains 13F, attendus à la mi-février, montreront qui est resté.
Alors, quelle est la valeur réelle de l'action Broadcom ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Broadcom pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Broadcom gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !