Points clés
- Thiel Macro, le fonds de Peter Thiel, a augmenté sa position dans Vista Energy de 59 % au troisième trimestre, pour atteindre 1,89 million d'actions d'une valeur de 123 millions de dollars, soit 26,8 % de ses actions américaines déclarées dans son 13F.
- L'action de Vista a chuté de 21 % depuis le 30 septembre, alors que le pétrole a reculé début novembre et que YPF, l'autre grand producteur de pétrole de schiste argentin, a baissé avec lui.
- Vista a affiché une production record au troisième trimestre, et les analystes s'attendent à ce que ses bénéfices normalisés plus que triplent cette année.
- À 4,5 fois les bénéfices anticipés contre une moyenne quinquennale de 7,2x, les chiffres soutiennent le pari de Thiel, à condition que le pétrole se maintienne.
Le fonds macro de Peter Thiel a désormais plus d'un quart de ses actions américaines dans un seul producteur de pétrole argentin, Vista Energy (VIST). C'est ce qui ressort du formulaire 13F de Thiel Macro pour le trimestre clos le 30 septembre, déposé le 16 novembre.
La période qui a suivi a été difficile. La baisse s'est produite entièrement en novembre, alors que les cours du pétrole reculaient et entraînaient à la baisse YPF (YPF), le plus grand opérateur du schiste de Vaca Muerta en Argentine, ainsi que Vista.
Plus d'un quart du fonds
Le 13F de Thiel Macro détient 460 millions de dollars d'actions américaines réparties sur seulement cinq positions. Vista est la troisième plus importante : 1,89 million d'actions d'une valeur de 123 millions de dollars au 30 septembre, soit 26,8 % du total, après que le fonds a augmenté son nombre d'actions de 59 % au cours du trimestre. Il s'agit d'un pari concentré sur un seul producteur de schiste.
Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre. Il ne peut donc pas nous dire quand Thiel a ajouté, à quel prix il a payé, ou s'il détient encore toutes les actions. La baisse de 21 % est calculée entre le cours de Vista à la fin du trimestre et sa dernière clôture, ce n'est donc pas le rendement propre de Thiel. Quiconque le suit aujourd'hui entre à un prix bien inférieur à celui du dépôt.
TIKR suit 12 analystes sur Vista Energy. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Vista Energy, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Vista Energy
L'activité se porte très bien
Vista a publié son troisième trimestre le 28 octobre, et il a été solide. La production a atteint un record de 169 000 barils d'équivalent pétrole par jour, en hausse de 33 % par rapport à l'année précédente. Un trimestre complet de consolidation des participations dans Bandurria Sur et Bajo del Toro, que Vista a intégrées depuis le 1er mai, a contribué à cette performance. L'EBITDA ajusté a augmenté de 78 % pour atteindre 841 millions de dollars et le flux de trésorerie disponible s'est élevé à 334 millions de dollars. La dette nette est tombée à 1,12 fois l'EBITDA ajusté, contre 1,41 fois le trimestre précédent.
Le point faible a été le prix. Vista a réalisé 84,20 dollars le baril, soit 6 % de moins qu'au deuxième trimestre, alors que le Brent se refroidissait.
Le pétrole a chuté plus fortement début novembre. Le 4 novembre, Vista a perdu 9 % et YPF 7 %. Le troisième trimestre d'YPF avait également affiché une production record de Vaca Muerta, avec une production de schiste en hausse de 32 %. Lorsque les deux plus grands producteurs de pétrole du bassin baissent ensemble juste après des trimestres records, le marché trade le pétrole. Les résultats d'aucune des deux entreprises n'ont donné de raison de vendre.
Vista semble le voir ainsi également. Elle a racheté 55 millions de dollars d'actions au troisième trimestre dans le cadre d'un plan de 150 millions de dollars pour l'année. En novembre, elle a déclaré avoir racheté 30 000 actions la plupart des jours de bourse.
Bon marché par rapport à son propre historique
Les analystes s'attendent à ce que les bénéfices de Vista continuent de grimper :
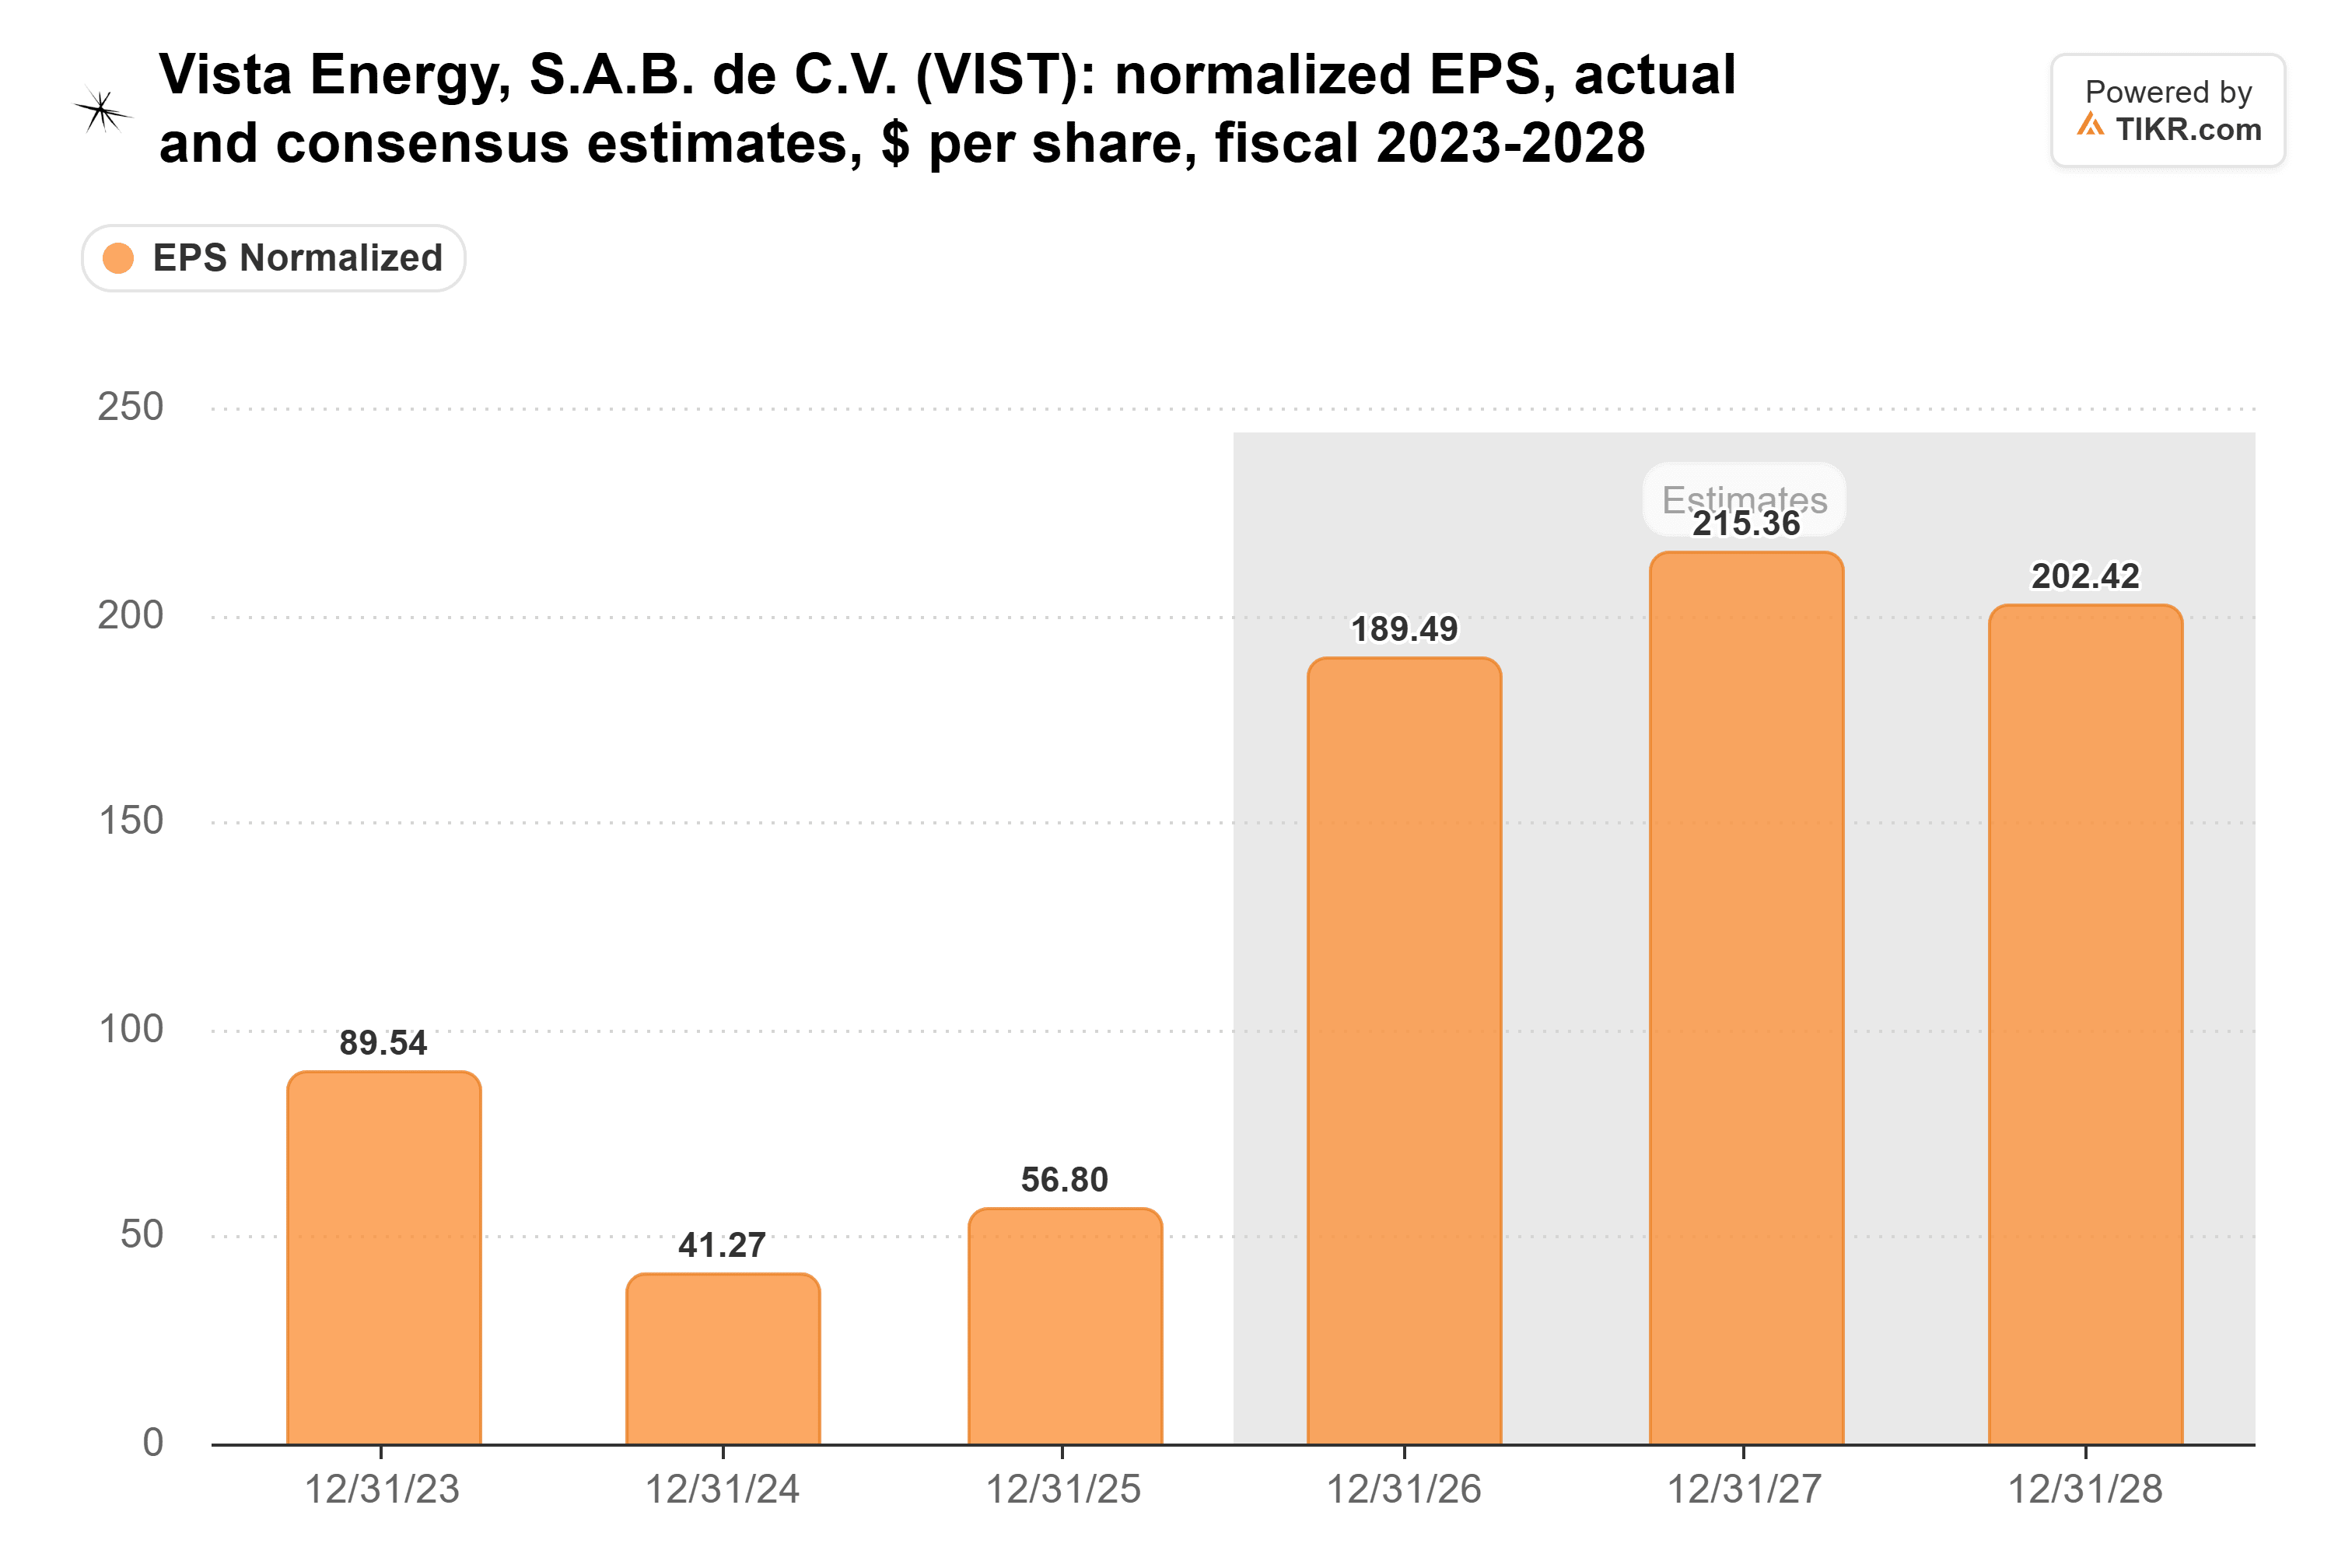
Le consensus prévoit un BPA normalisé pour l'exercice 2026 plus de 3 fois supérieur à celui de l'exercice 2025, avec une nouvelle progression en 2027 et une légère baisse en 2028. Ces estimations sont antérieures à la chute du pétrole en novembre. L'objectif de Vista pour 2027 de 185 000 barils par jour suppose un Brent à 80 dollars, donc un prix du pétrole plus faible pourrait encore les faire baisser.
L'action se négocie déjà bien en dessous de son multiple habituel :
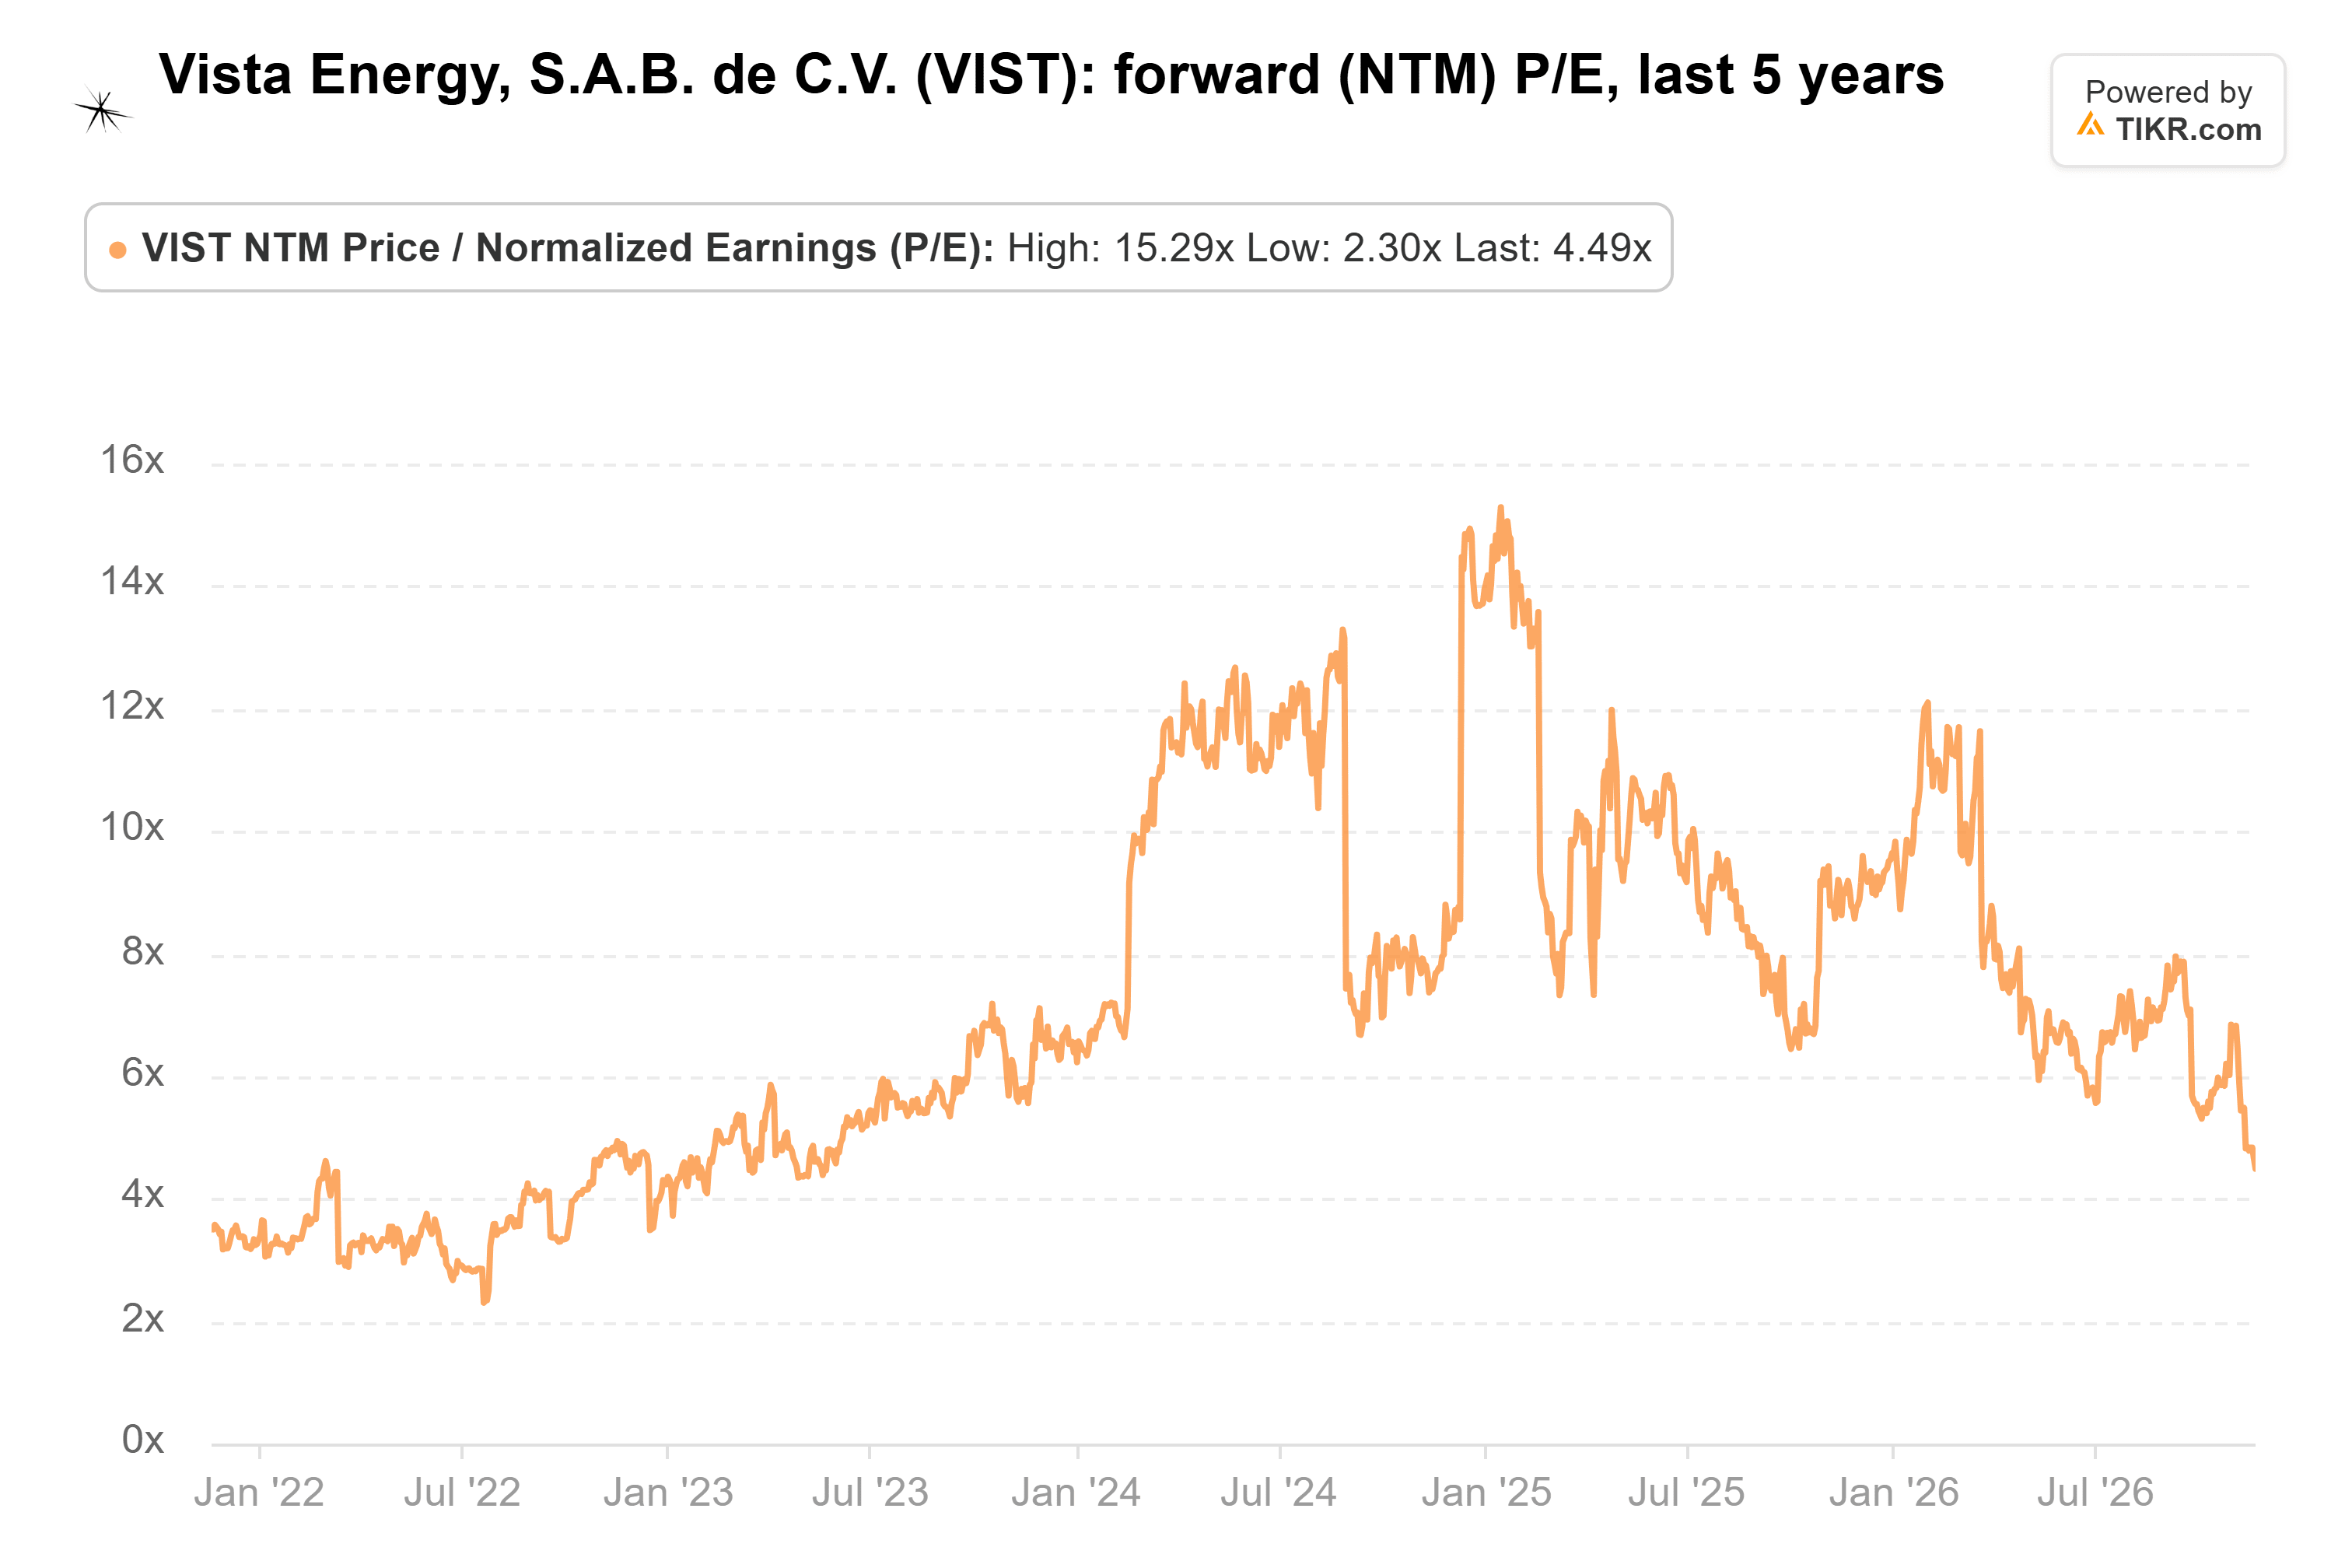
À 4,5 fois les bénéfices anticipés, Vista se situe bien en dessous de sa moyenne quinquennale de 7,2x et loin des 15,3x atteints en janvier 2025.
Sur l'année écoulée, l'objectif moyen des analystes a augmenté de plus de 40 %, tandis que l'action s'est finalement retrouvée à peu près à son point de départ :
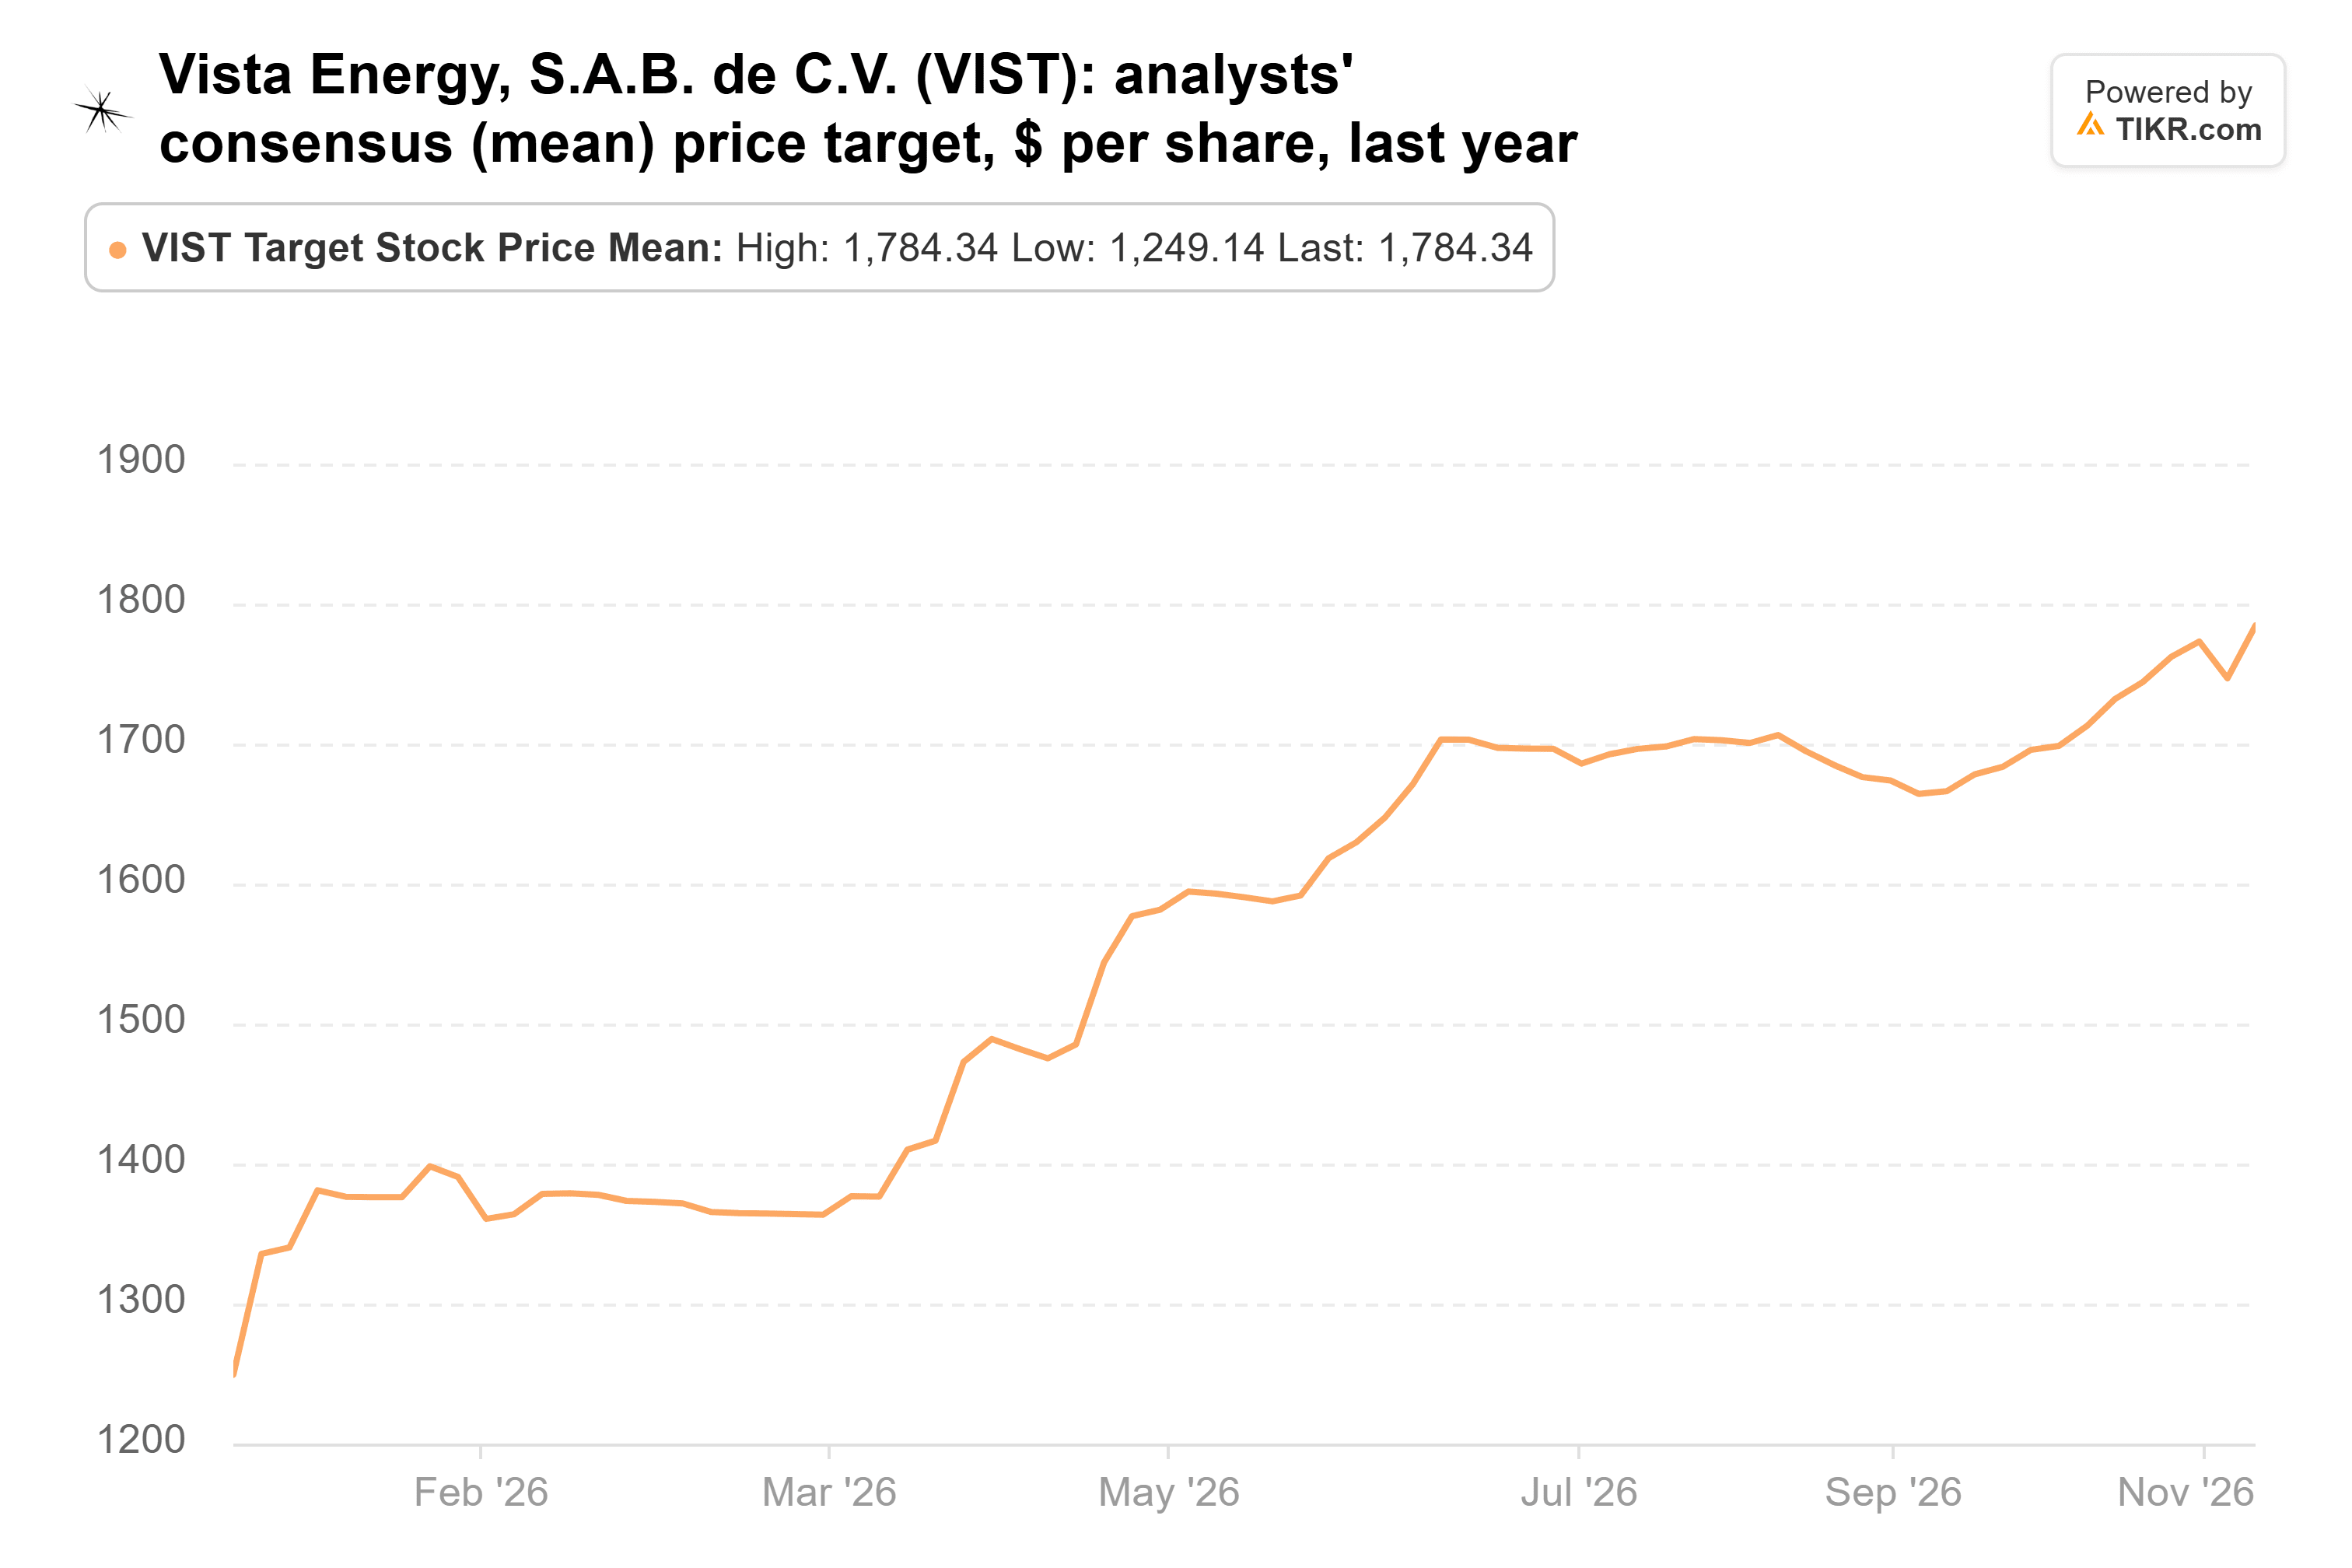
Douze analystes suivent Vista, et leur objectif moyen de 96,07 dollars se situe 85 % au-dessus du dernier cours. UBS a relevé son objectif à 100 dollars contre 80 cette semaine. Selon mes calculs, cet objectif moyen représente environ 9 fois les bénéfices de 2028, légèrement au-dessus de la propre moyenne de Vista. Étant donné que les estimations pour 2028 sont légèrement inférieures à celles de 2027, la quasi-totalité de ce potentiel de hausse devrait provenir d'un multiple plus élevé.
Les chiffres sont du côté de Thiel
Le risque est clair : les bénéfices de Vista montent et descendent avec le pétrole, et le peso argentin ainsi que les règles d'exportation ajoutent des risques qu'un producteur américain ne connaît pas.
De mon point de vue, la production record, la dette en baisse et un multiple de 4,5x soutiennent le pari de Thiel, et la baisse de novembre en fait une meilleure affaire pour quiconque achète aujourd'hui. L'objectif de 96 dollars de Wall Street demande un multiple supérieur à celui habituel de Vista. Un retour à cette moyenne de 7,2x, avec des estimations maintenues, représenterait déjà une forte hausse par rapport au cours actuel.
Le test est que le Brent se maintienne près de l'hypothèse de 80 dollars de Vista, et que les prévisions pour 2027 soient de 185 000 barils par jour ou plus lorsque Vista publiera son quatrième trimestre début de l'année prochaine. Le prochain 13F de Thiel Macro, attendu à la mi-février, montrera s'il a maintenu sa position pendant la baisse.
Alors, quelle est la valeur réelle de l'action Vista Energy ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Vista Energy pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Vista Energy gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !