Points clés
- Durable Capital Partners est un hedge fund qui gère 17,6 milliards de dollars, et son 13F montre qu'il a augmenté ses positions sur Shopify et Medline et acheté Revvity au cours du trimestre clos le 30 septembre.
- Shopify était la plus importante des trois, représentant 4,5% des actions du fonds dans le 13F, et l'objectif de prix moyen des analystes se situe 27% au-dessus du dernier cours.
- Revvity et Medline se négocient toutes deux à environ 26x les bénéfices anticipés, et l'action Revvity ainsi que ses objectifs ont déjà fortement augmenté au cours de l'année écoulée.
- Shopify est celle que les chiffres soutiennent le mieux, avec un P/E anticipé inférieur à sa moyenne de l'année écoulée.
La plupart des investisseurs n'ont jamais entendu parler de Durable Capital Partners, le hedge fund de Henry Ellenbogen qui gère 17,6 milliards de dollars. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre six positions qui étaient nouvelles ou plus importantes à la fin du trimestre.
Les trois plus importantes étaient Shopify (SHOP), Revvity (RVTY) et Medline (MDLN). Les trois se négocient en dessous de leurs sommets sur 52 semaines, et Wall Street voit un potentiel de hausse pour chacune.
Shopify a reçu le plus d'argent
Le fonds détenait 2,98 millions d'actions Shopify au 30 septembre, d'une valeur de 442 millions de dollars, après avoir augmenté sa position de 27% sur le trimestre. Cela en faisait sa 11ème plus grosse position, représentant 4,5% de ses actions dans le 13F.
Le troisième trimestre de Shopify a déçu début novembre. Le chiffre d'affaires a augmenté de 32% pour atteindre 3,74 milliards de dollars, conformément aux attentes. Mais le GMV de 119,1 milliards de dollars et les revenus d'abonnement de 836 millions de dollars ont tous deux été inférieurs aux estimations. L'action a perdu 6% depuis le 30 septembre.
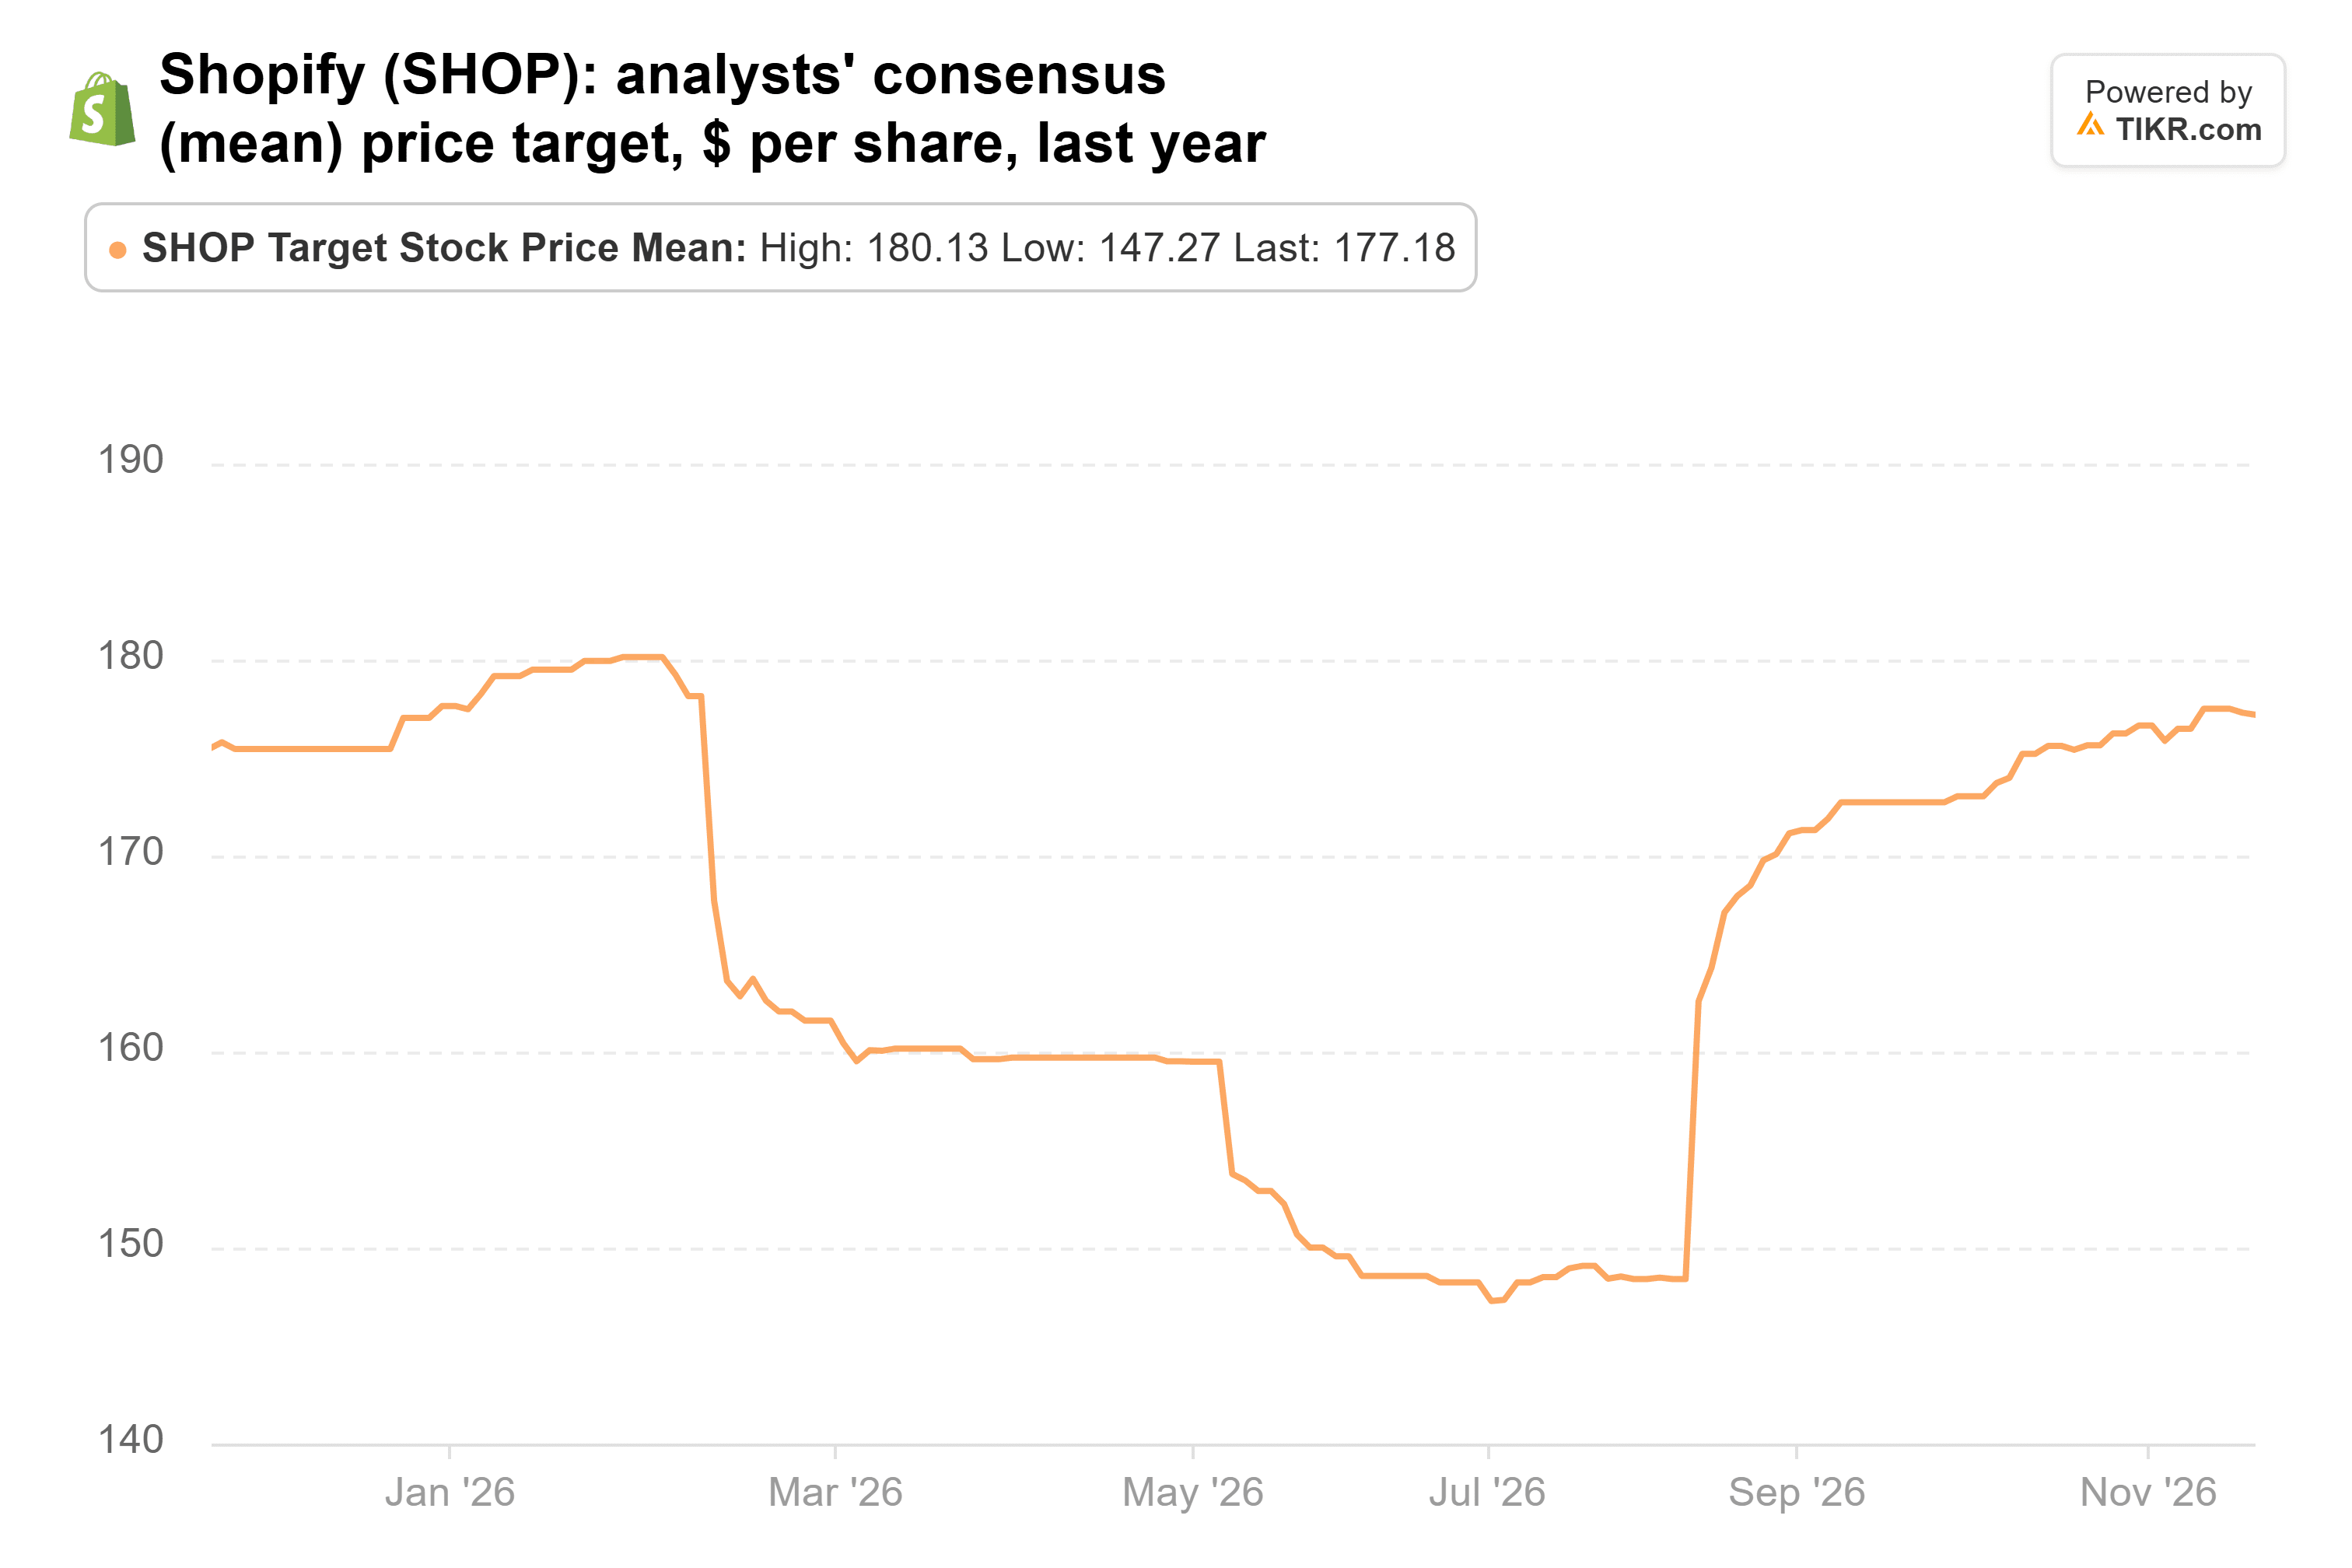
Les analystes n'ont pas bronché. L'objectif de prix consensuel est à peu près au même niveau qu'il y a un an, à 177 dollars, après être tombé à 147 dollars en juillet :
Et l'entreprise continue de gagner des parts de marché. La direction affirme que les marchands Shopify ont capturé près de la moitié des nouveaux dollars du e-commerce aux États-Unis depuis début 2025, citant eMarketer, alors qu'ils détiennent un peu plus de 14% du e-commerce américain.
TIKR suit 54 analystes sur Shopify. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Shopify, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Shopify
Revvity est nouvelle, et son rebond est déjà largement intégré dans le cours
Revvity est la seule des trois qui soit nouvelle dans le fonds : 1,32 million d'actions d'une valeur de 202 millions de dollars au 30 septembre, soit 2,1% de ses actions dans le 13F. L'action a perdu 0,3% depuis.
Les analystes se sont réchauffés à l'égard de Revvity pour une raison. En juillet, elle a accepté de vendre son activité chinoise d'immunodiagnostic pour jusqu'à 200 millions de dollars. Hors de cette activité, le chiffre d'affaires du troisième trimestre est passé à 710 millions de dollars contre 660 millions un an plus tôt, et le BPA ajusté est passé à 1,37 dollar contre 1,13 dollar. Revvity attribue la mixité des produits et les économies de restructuration à une marge brute qui est passée de 53,6% à 57,4%.
L'objectif de prix consensuel est passé d'environ 114 dollars il y a un an à 171 dollars :
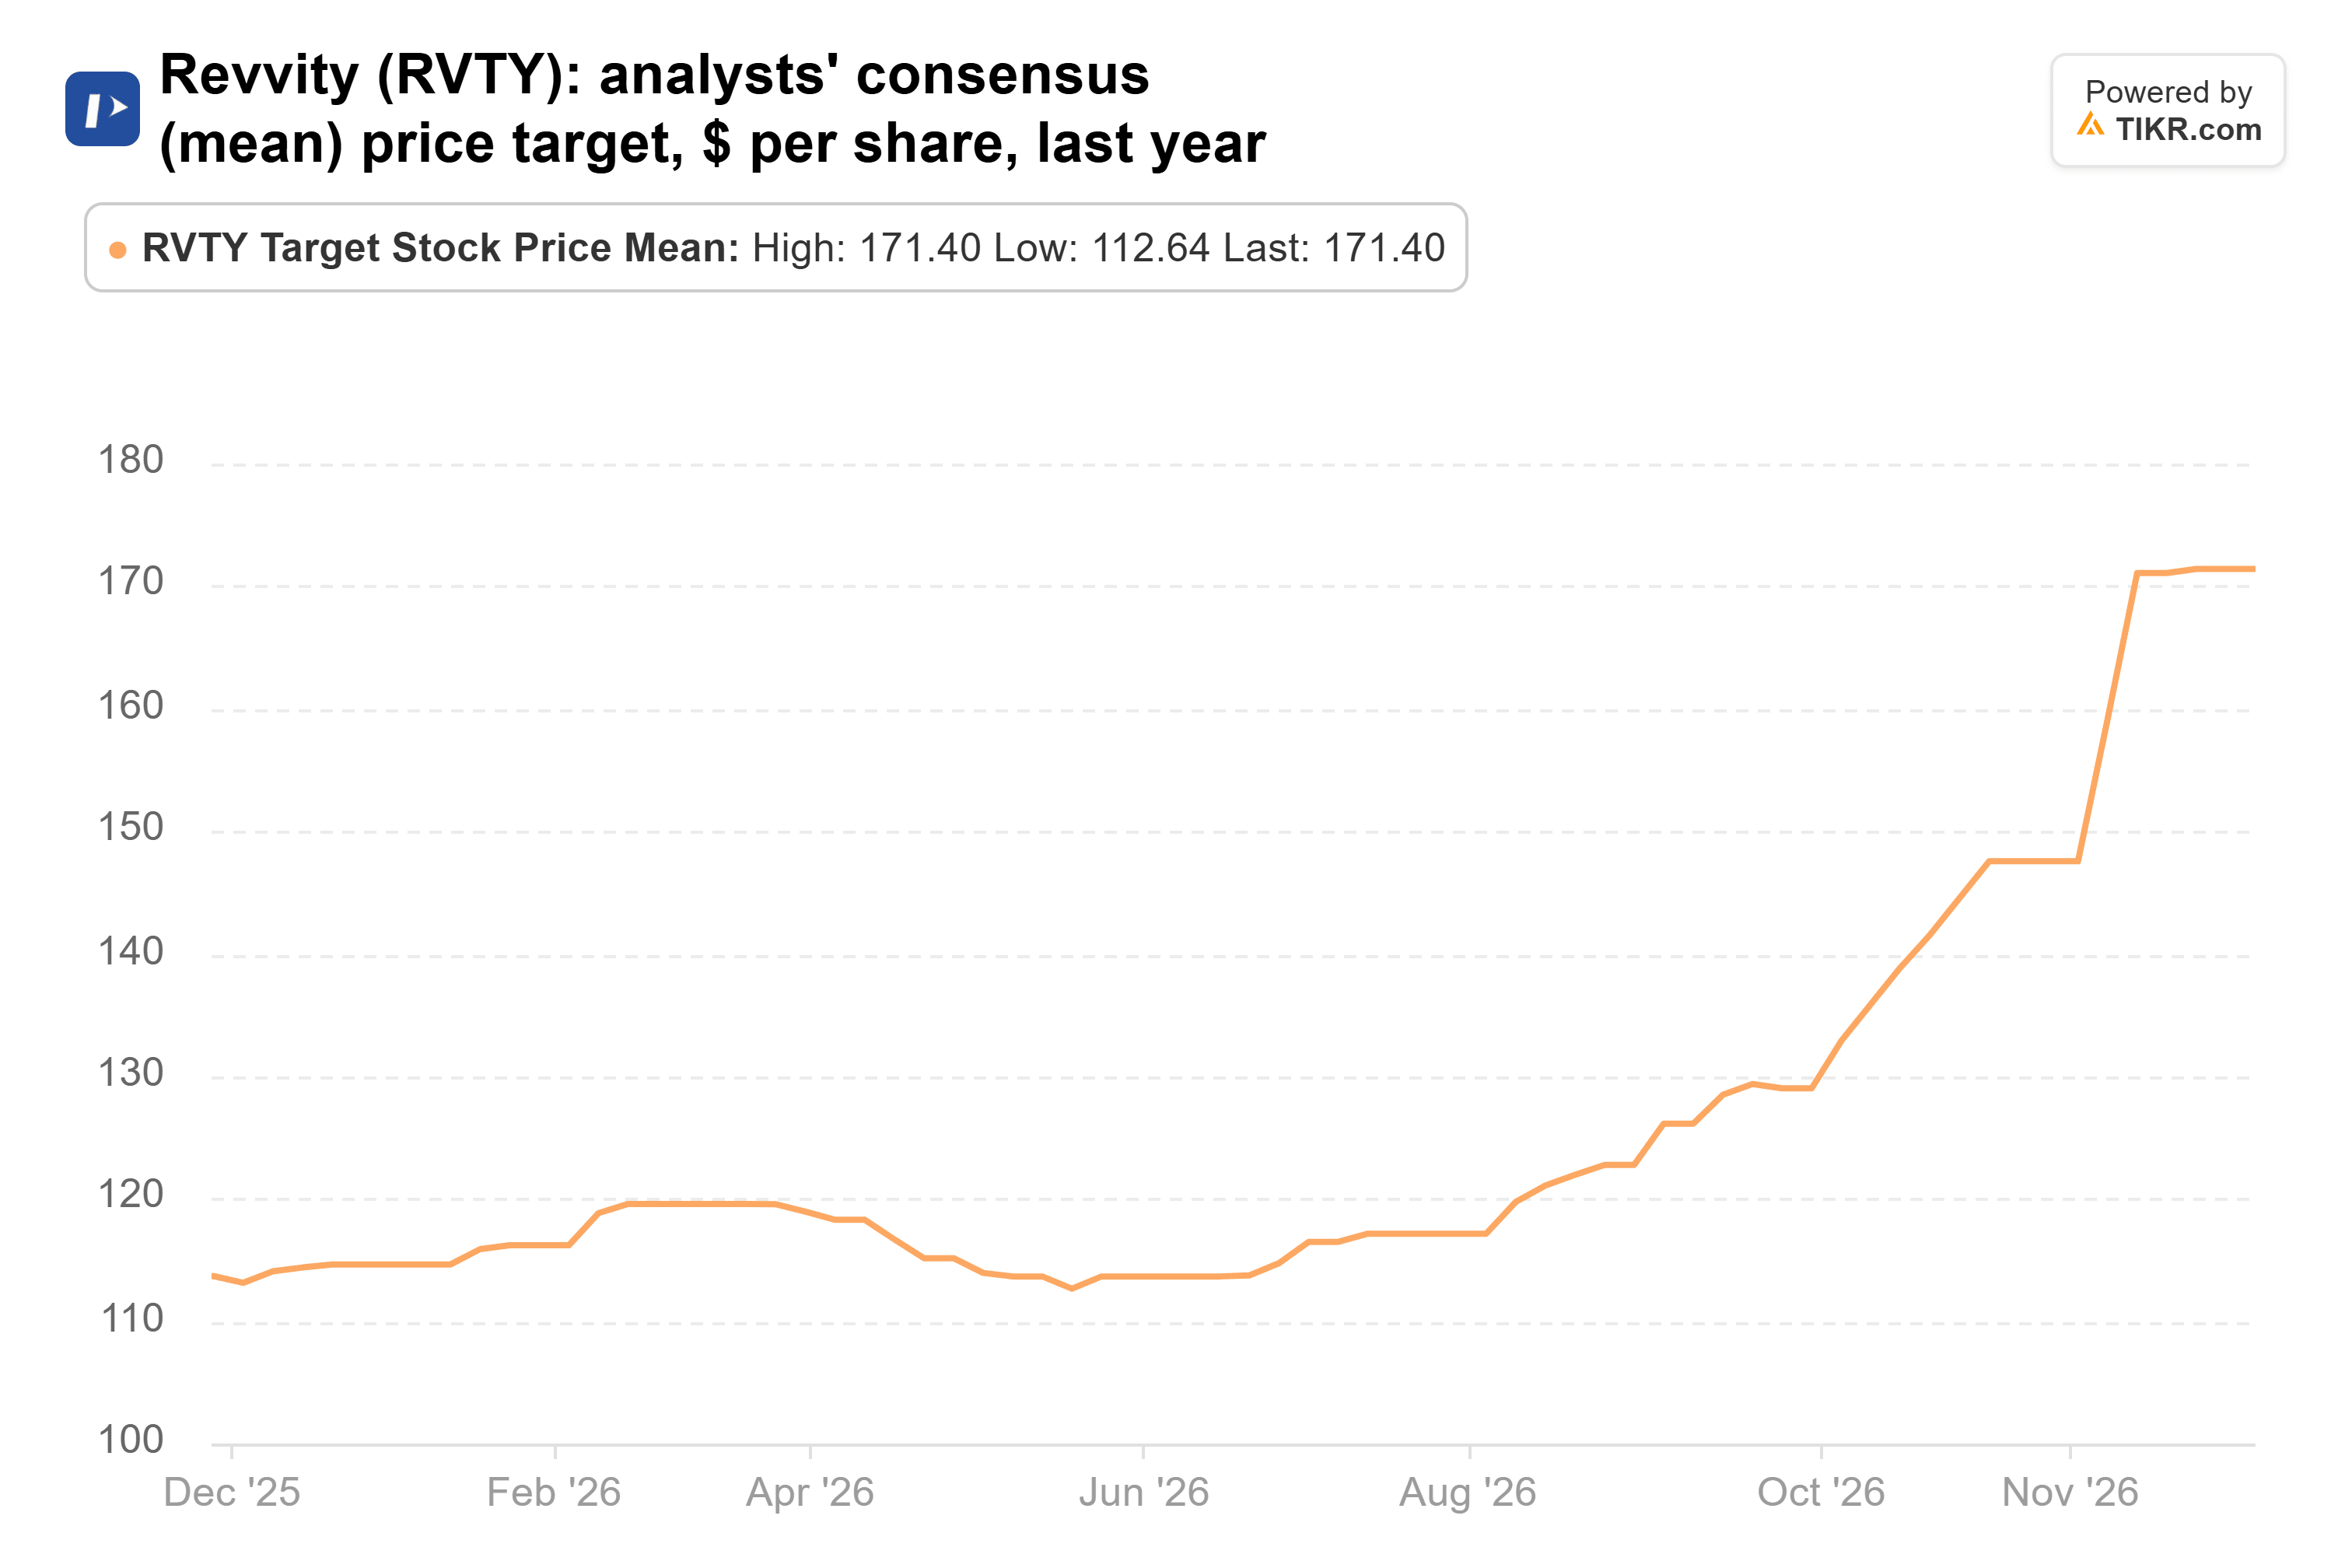
Le problème, c'est que l'action a grimpé avec lui, passant de 93 dollars à 152 dollars sur la même année. Cela laisse l'objectif seulement 12% au-dessus du dernier cours, avec l'action à environ 26x les bénéfices anticipés.
Les ventes de Medline sont en avance sur ses bénéfices
Le fonds a augmenté sa position Medline de 80%, terminant le trimestre avec 4,73 millions d'actions d'une valeur de 164 millions de dollars, soit 1,7% de ses actions dans le 13F. L'action a gagné 13% depuis le 30 septembre. Ce n'est cependant qu'une variation de prix : un 13F ne montre pas ce que le fonds a payé, ni s'il détient toujours les actions.
Medline a bondi de 18% suite à son troisième trimestre le 4 novembre. Les ventes nettes ont augmenté de 10,4% pour atteindre 7,86 milliards de dollars. Medline a relevé ses prévisions 2026 pour la croissance organique des ventes à 10,0%-10,5% contre 9,0%-10,0%, et son conseil d'administration a autorisé un rachat d'actions de 1 milliard de dollars.
Le bénéfice est la partie la plus faible. L'EBITDA ajusté a augmenté de 11,8% pour atteindre 960 millions de dollars, mais cela incluait 81 millions de dollars de remboursements de droits de douane, et sans eux, il a augmenté d'environ 2%. Le résultat net GAAP a reculé de 1,2% à 318 millions de dollars, ce que Medline a imputé à l'inflation dans ses coûts d'inventaire, des dépenses d'exploitation plus élevées et la mixité de sa clientèle.
Les analystes n'ont pas suivi l'action. L'objectif de prix consensuel a dérivé à la baisse, passant de 49 dollars en janvier à 46 dollars :
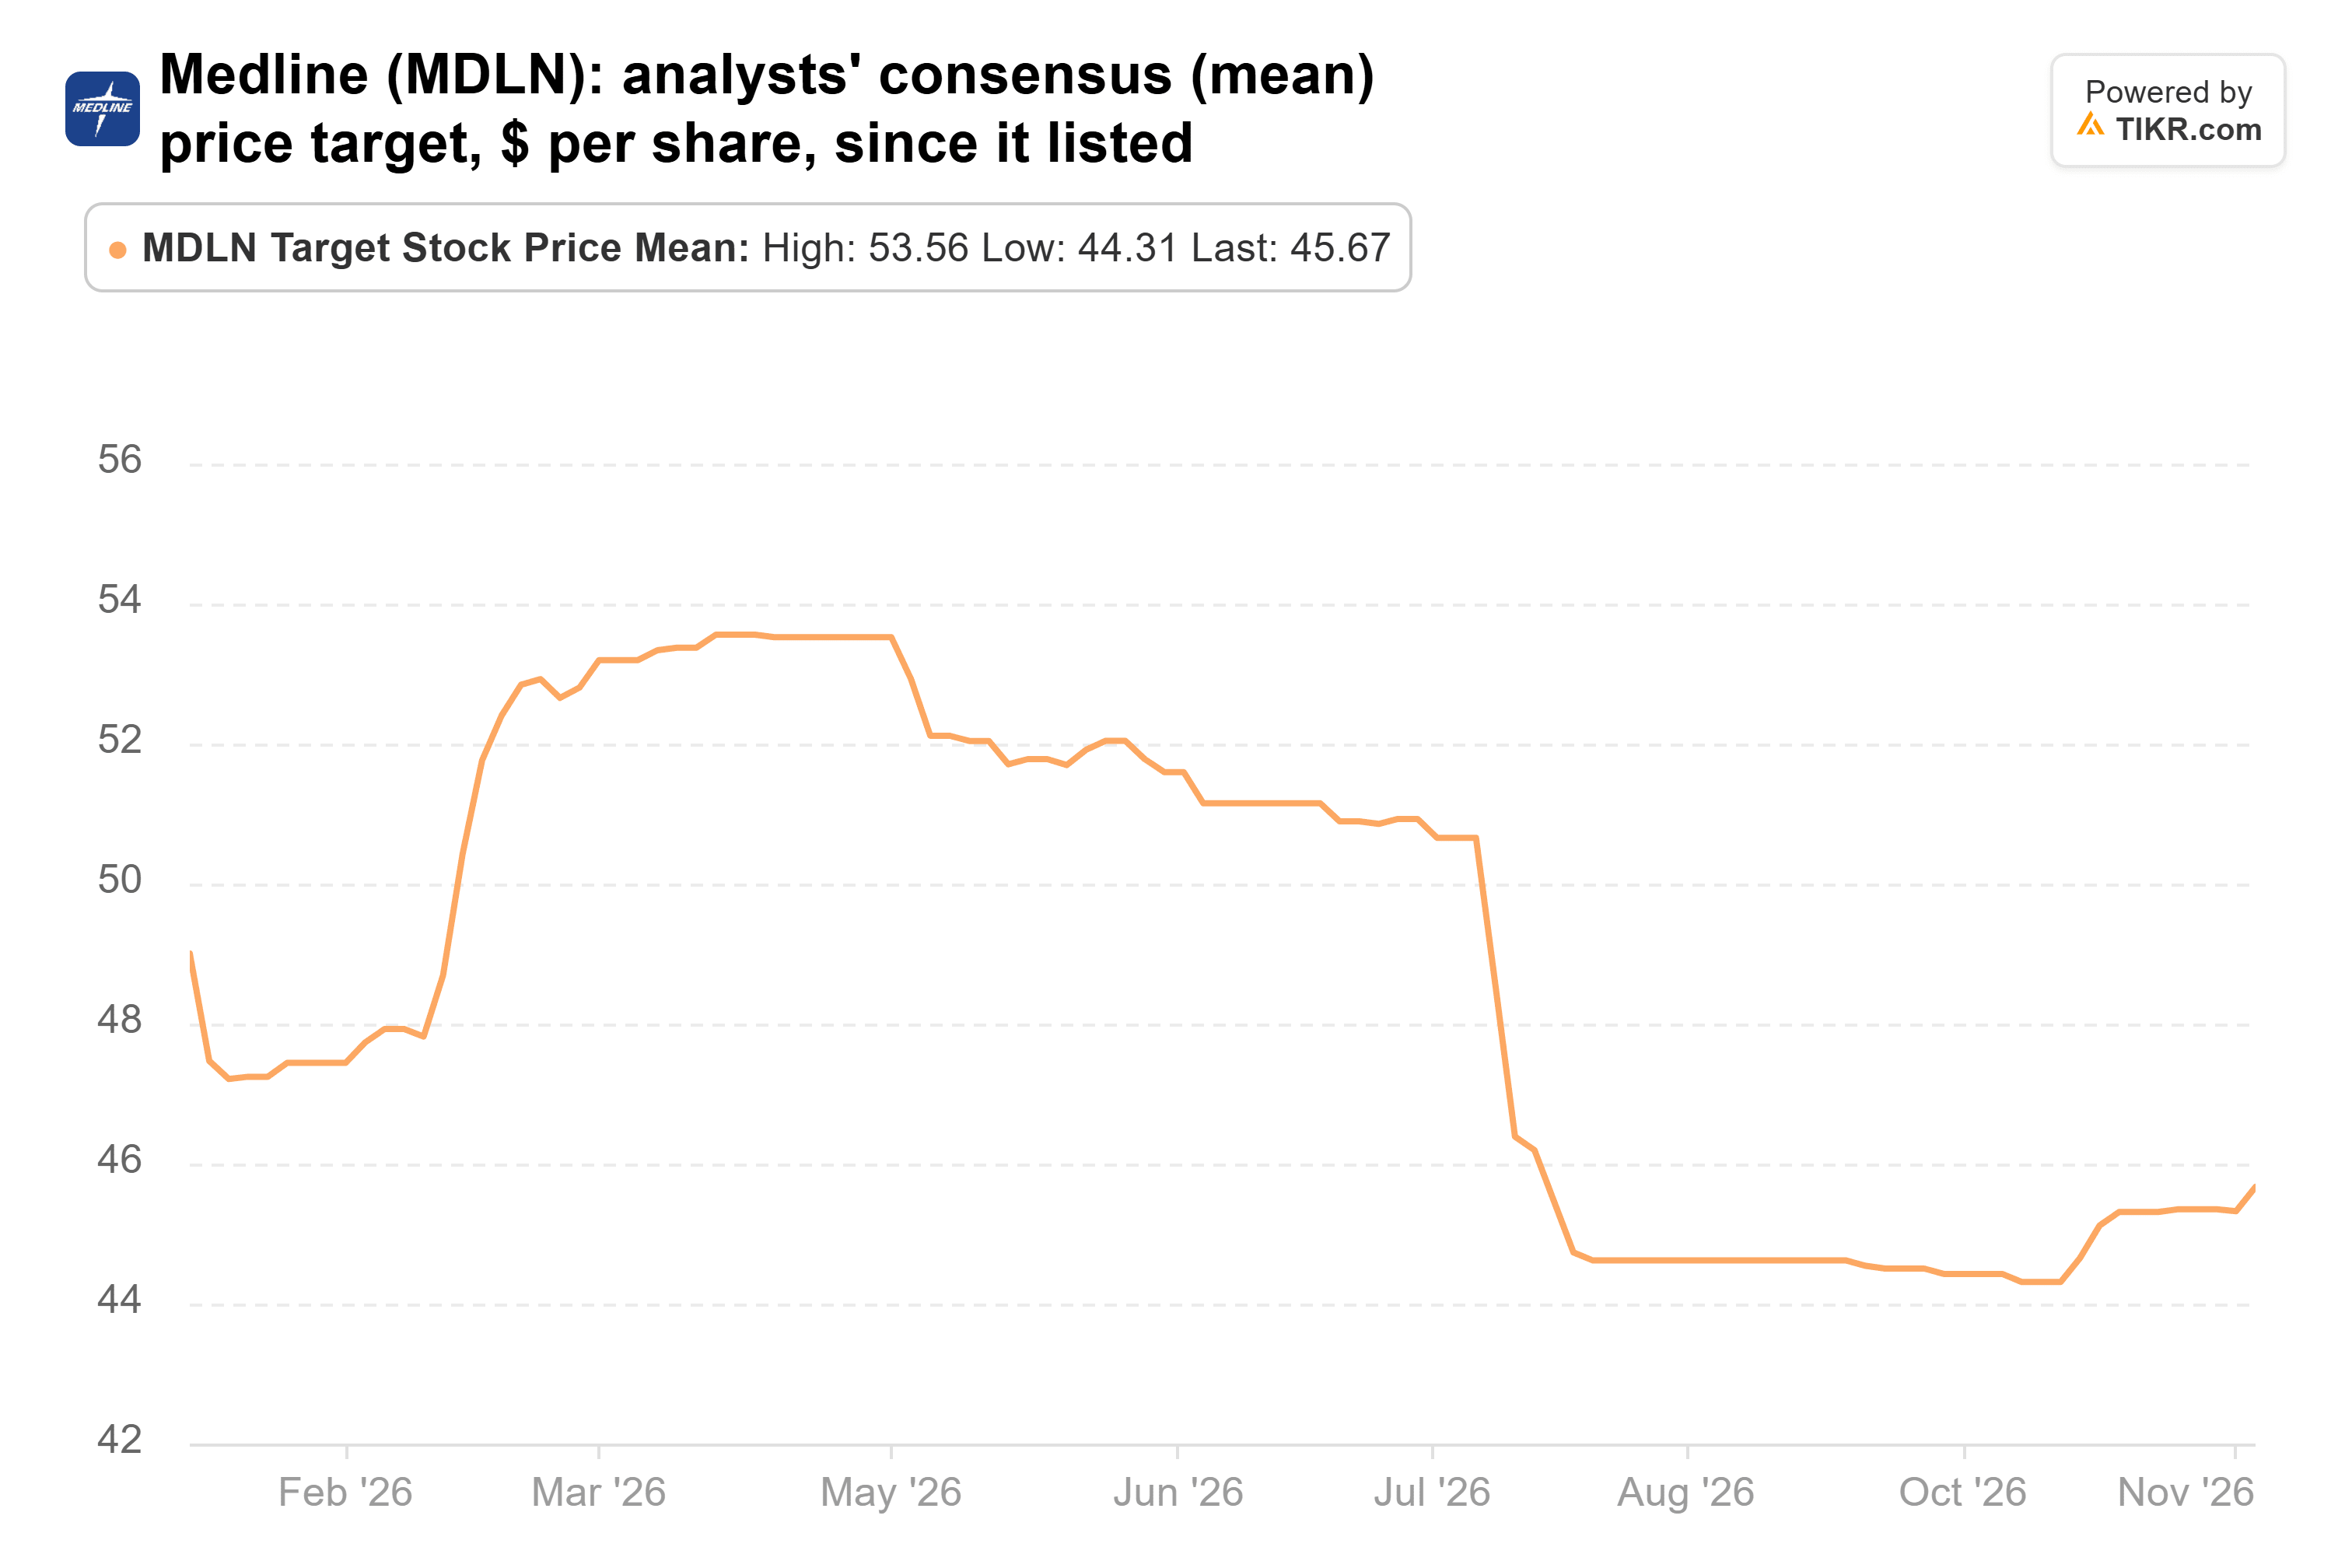
Cela représente 16% au-dessus du dernier cours, avec Medline à environ 26x les bénéfices anticipés.
Les chiffres de Shopify soutiennent le mieux le pari
Shopify se négocie à environ 63x les bénéfices anticipés. C'est cher. Mais c'est en dessous de la moyenne de l'action d'environ 74x sur l'année écoulée sur TIKR, et pas loin des 60x atteints fin juin.
Les analystes s'attendent à ce que le BPA normalisé passe de 1,43 dollar en 2025 à 3,32 dollars en 2028. Après le troisième trimestre, ils ont légèrement relevé leur estimation de chiffre d'affaires 2027 à 19,4 milliards de dollars contre 19,2 milliards. L'action est 23% en dessous de son sommet, et l'objectif de prix moyen des 54 analystes qui la suivent se situe 27% au-dessus du dernier cours, le plus grand potentiel de hausse des trois. Le risque est un ralentissement de la croissance : les analystes voient la croissance du chiffre d'affaires ralentir de 32% en 2026 à environ 26% en 2028. Le troisième trimestre a également mis fin à la série de Shopify de dépasser le haut de ses propres prévisions de chiffre d'affaires.
Des trois, Shopify est celle que j'achèterais. Le redressement de Revvity est déjà intégré dans son prix, et Medline doit encore montrer que ses bénéfices peuvent suivre ses ventes.
Le prochain 13F du fonds est attendu mi-février, vers le moment où Shopify publiera son quatrième trimestre. Une croissance du chiffre d'affaires dans le bas de la trentaine, comme Shopify l'a prévu, avec des dépenses d'exploitation représentant 29%-30% du chiffre d'affaires, soutiendrait le pari.
Alors, quelle est la valeur réelle de l'action Shopify ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Shopify pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Shopify gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !