


Points clés
- PointState Capital, un fonds qui gère 12 milliards de dollars, a vendu toutes ses actions DoorDash, Block et Meta Platforms au troisième trimestre, selon son dernier formulaire 13F.
- Au 30 septembre, il se concentrait sur les valeurs technologiques : Qnity Electronics, sa plus grosse position après avoir augmenté ses parts, et ON Semiconductor, une nouvelle position.
- Les analystes ont abaissé leurs objectifs et estimations pour DoorDash, tandis que ceux de Block continuent de monter.
- Des trois ventes, Block semble être celle que le fonds aurait dû conserver.
Un fonds de 12 milliards de dollars vient de se désengager de trois des noms les plus connus de la tech grand public. Le formulaire 13F de PointState Capital pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il a vendu toutes ses actions de DoorDash (DASH), Block (XYZ) et Meta Platforms (META) au cours du trimestre.
Ses plus gros paris sont désormais dans les semi-conducteurs. Au 30 septembre, sa plus grosse position était Qnity Electronics (Q), représentant 7,5 % de son portefeuille déclaré en 13F après avoir augmenté ses parts de 43 %. ON Semiconductor (ON) était une nouvelle position à 6,7 %.
DoorDash : la vente qui se justifie
DoorDash était la plus importante des trois sorties : 1,83 million d'actions d'une valeur de 338 millions de dollars, soit 5,9 % du portefeuille déclaré en 13F de PointState au 30 juin. L'action a perdu 11 % depuis lors, le dernier jour où les déclarations montrent que le fonds la détenait.
La plupart des nouvelles depuis ont été mauvaises pour DoorDash. Le 5 novembre, Amazon a commencé à offrir la livraison gratuite Uber Eats aux membres Prime pour les commandes de 25 dollars ou plus. Quatre jours plus tard, McDonald's a désigné Uber comme son partenaire de livraison privilégié sur 14 marchés. Le consensus pour le BPA normalisé 2027 est tombé à 7,63 dollars contre 8,25 dollars fin octobre.
L'objectif de consensus a baissé au cours de l'année :

À 250 dollars, il est en baisse par rapport aux 276 dollars d'il y a un an, bien qu'il reste 52 % au-dessus du cours. DoorDash se négocie à environ 24 fois les bénéfices anticipés, en dessous même de son plus bas de mars à 27x. C'est bon marché, mais c'est bon marché pour une raison alors que les estimations continuent de baisser.
TIKR suit 42 analystes sur DoorDash. Combien disent « Acheter » ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur DoorDash, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour DoorDash
Les chiffres de Block continuent de monter
Block a évolué dans l'autre sens. PointState détenait 3,09 millions d'actions d'une valeur de 235 millions de dollars, soit 4,1 % de son portefeuille déclaré en 13F au 30 juin, et l'action a gagné 4 % depuis.
L'entreprise l'a mérité. Le bénéfice brut du troisième trimestre a augmenté de 22 % pour atteindre 3,24 milliards de dollars, dépassant les 3,13 milliards de dollars que Block avait prévus, et le résultat opérationnel ajusté a presque doublé pour atteindre 923 millions de dollars. Sa première perspective pour 2027 prévoit 4,58 milliards de dollars de résultat opérationnel ajusté, proche des 4,6 milliards de dollars qu'elle visait pour 2028 lors de sa journée investisseur de novembre dernier. Le consensus pour le BPA normalisé 2027 est monté à 5,36 dollars contre 5,21 dollars avant la publication des résultats.
L'objectif de consensus a grimpé toute l'année, atteignant un nouveau sommet :
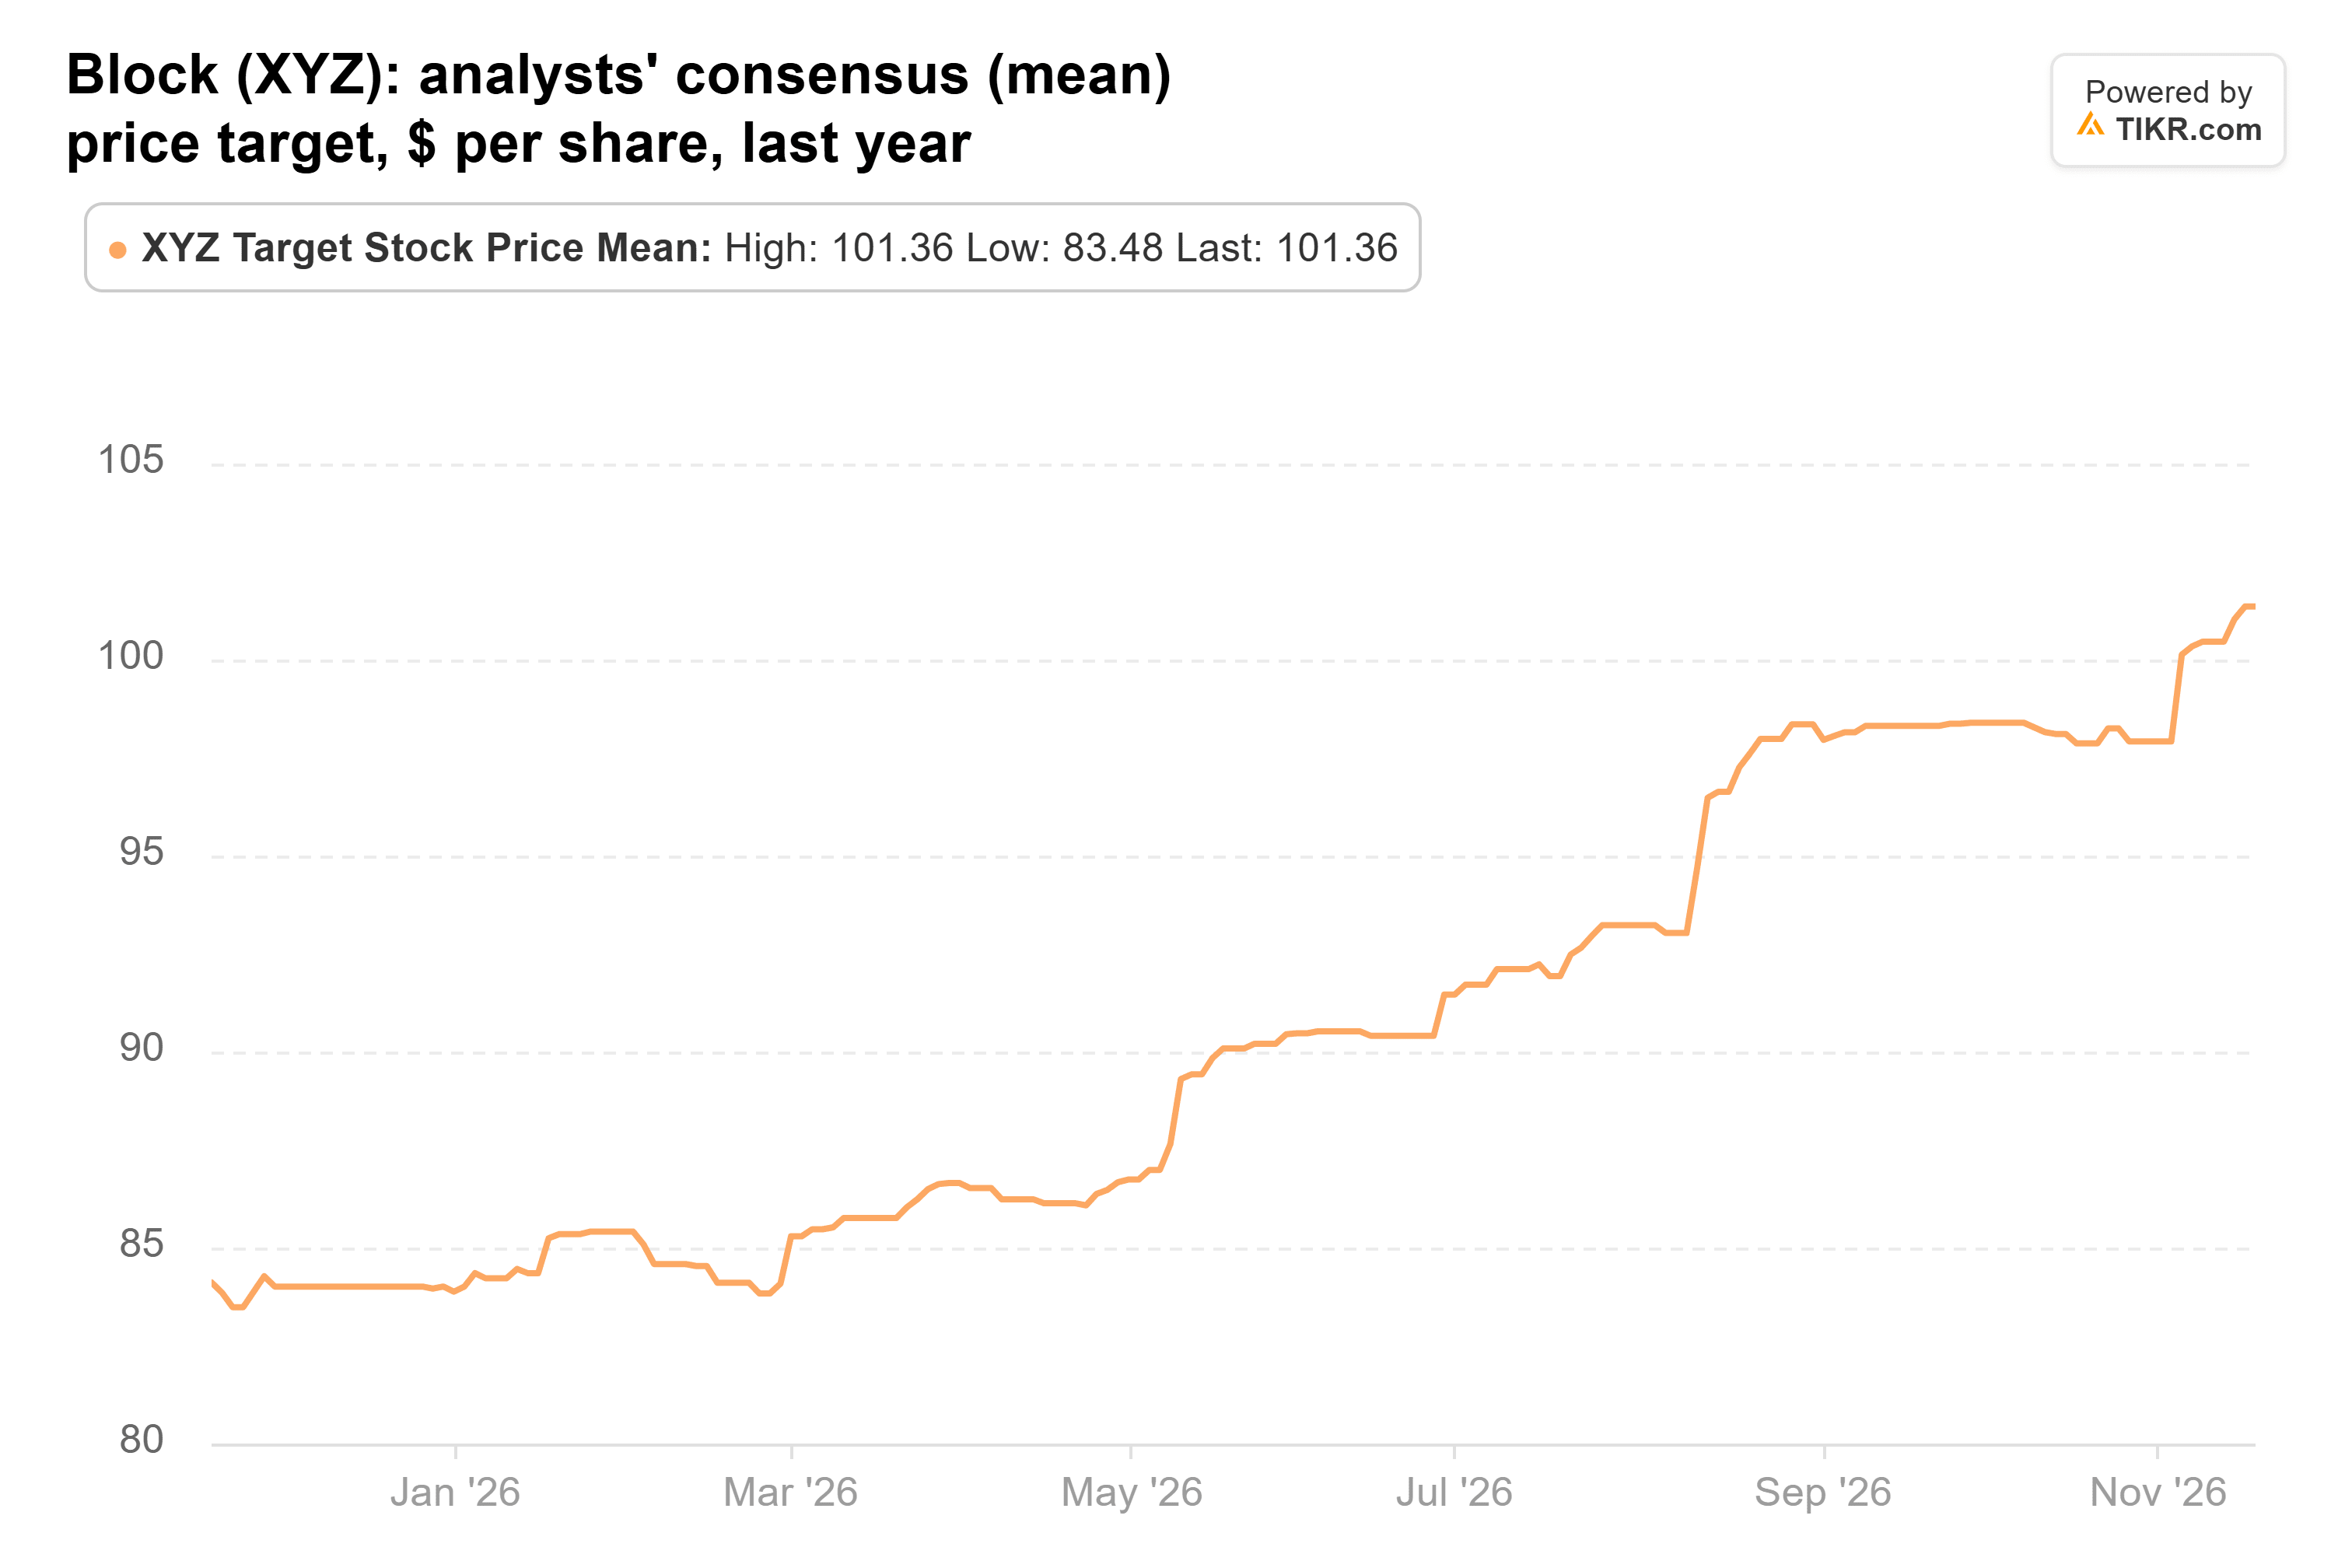
À 101 dollars, il est en hausse par rapport aux 84 dollars d'il y a un an, et même l'objectif le plus bas, 80 dollars, se situe au-dessus du cours actuel de 79,31 dollars. Block se négocie à environ 16 fois les bénéfices anticipés, en dessous de sa moyenne trimestrielle sur trois ans de 20x. Le risque réside dans le crédit. Les pertes sur prêts et transactions sont passées à 19 % du bénéfice brut au troisième trimestre, et la direction indique que 70 % des clients de Cash App Borrow ont des scores FICO inférieurs à 580.
Meta paie encore pour ses investissements
Meta se situe entre les deux. C'était la sortie la plus petite : 380 411 actions d'une valeur de 214 millions de dollars, soit 3,8 % du portefeuille déclaré en 13F de PointState au 30 juin. L'action a gagné 10 % depuis.
Le business publicitaire va bien, avec des revenus du troisième trimestre en hausse de 26 % à 64,6 milliards de dollars. La trésorerie est la préoccupation. Meta prévoit des investissements (capex) de 135 à 145 milliards de dollars pour 2026, et le consensus prévoit désormais que la trésorerie disponible (free cash flow) atteindra son point bas à -48,0 milliards de dollars en 2027. Les analystes ont abaissé leurs estimations de bénéfices pour 2027 de 4 % depuis fin juin. Meta prévoit également de faire appel d'une amende de 25 milliards de dollars ordonnée par un tribunal du Nouveau-Mexique en octobre.
L'objectif de consensus a à peine bougé en un an :

À 848 dollars, il est proche des 840 dollars d'il y a un an et 37 % au-dessus du cours. Meta se négocie à environ 19 fois les bénéfices anticipés, en dessous de sa moyenne trimestrielle sur cinq ans de 21x. Cela laisse une marge de hausse une fois que les dépenses commenceront à porter leurs fruits.
Block est celle que je rachèterais
Depuis le 30 juin, DoorDash a baissé tandis que Block et Meta ont monté. Les nouveaux paris de PointState n'ont pas encore aidé non plus : Qnity a perdu 9 % depuis le 30 septembre, et ON a perdu 12 %.
Des trois ventes, les chiffres de TIKR justifient le mieux la vente de DoorDash. Ses estimations et son objectif baissent, et Amazon et McDonald's ont tous deux envoyé des commandes à Uber qui ne touchent jamais l'application de DoorDash. Meta est un choix plus délicat : sa valorisation est correcte, mais sa facture de trésorerie continue de croître.
Si je ne pouvais en racheter qu'une des trois, ce serait Block. Ses estimations montent, ses perspectives 2027 sont arrivées un an plus tôt, et elle se négocie en dessous de sa propre moyenne de valorisation.
Bien sûr, un 13F ne montre qu'un instantané. Meta détaillera son plan d'investissements (capex) pour 2027 avec la publication de ses résultats du quatrième trimestre fin janvier. Le prochain 13F de PointState, attendu mi-février, montrera s'il a repris une position dans l'une de ces valeurs.
Alors, quelle est la vraie valeur de l'action DoorDash ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que DoorDash pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez DoorDash gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


