Points clés
- Contour Asset Management, qui gère 5,92 milliards de dollars, a vendu la totalité de ses actions AT&T, Rocket Companies et Formula One Group au troisième trimestre, selon son dernier formulaire 13F.
- AT&T était la plus importante des trois sorties, représentant 5,9 % des actions du 13F de Contour au 30 juin.
- La baisse des objectifs de prix sur Rocket justifie la vente. Formula One Group a réalisé un trimestre record, mais elle se négocie à environ 54 fois les bénéfices futurs.
- Les chiffres plaident le plus contre la vente d'AT&T, à environ 9 fois les bénéfices futurs, bien que la percée de SpaceX dans le sans-fil constitue un risque réel.
Contour Asset Management vient de vendre trois de ses plus grosses positions. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre que le fonds a vendu chaque action qu'il détenait de AT&T (T), Rocket Companies (RKT) et Formula One Group (FWONK).
Il ne s'agissait pas de petits paris
Contour gère au total 5,92 milliards de dollars, et son 13F détenait 4,16 milliards de dollars d'actions américaines réparties sur 29 positions au 30 septembre. Au 30 juin, AT&T représentait 6 % de ses actions du 13F, Rocket 5,6 % et Formula One Group 3,8 %. Contour a également procédé à des achats : il a plus que doublé ses actions Trimble et presque doublé sa position Iron Mountain, ce qui en a fait ses deuxième et troisième plus grosses positions. Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, nous ne pouvons donc pas savoir quand Contour a vendu ni à quel prix.
TIKR suit 24 analystes sur AT&T. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur AT&T, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur AT&T
AT&T a un problème SpaceX et un prix bon marché
Contour détenait 12,08 millions d'actions AT&T, d'une valeur de 250 millions de dollars, au 30 juin. L'action a augmenté de 8 % par rapport à son prix du 30 juin, mais elle reste 24 % en dessous de son plus haut sur 52 semaines.
L'inquiétude vient de SpaceX. Starlink Mobile a choisi Qualcomm pour alimenter un réseau 5G terrestre aux États-Unis, et le déploiement commence en 2027. Cela compte car le segment Mobilité d'AT&T a généré 96,9 % de son résultat d'exploitation par segment en 2025.
Jusqu'à présent, les clients ne partent pas. Le taux de désabonnement des téléphones postpayés était de 0,92 % au troisième trimestre 2026, le même qu'un an plus tôt.
AT&T se négocie à environ 9 fois les bénéfices futurs. C'est proche de sa moyenne sur cinq ans de 9,2x et en dessous de sa moyenne sur douze ans de 11x. Les analystes s'attendent à ce que le BPA normalisé progresse d'environ 11 % par an, passant de 2,12 $ en 2025 à 2,92 $ en 2028. Pour que l'action fonctionne, ces estimations doivent simplement se maintenir.
Les analystes ont néanmoins revu leurs objectifs à la baisse. La moyenne est passée de 30,61 $ il y a un an à 27,59 $ :
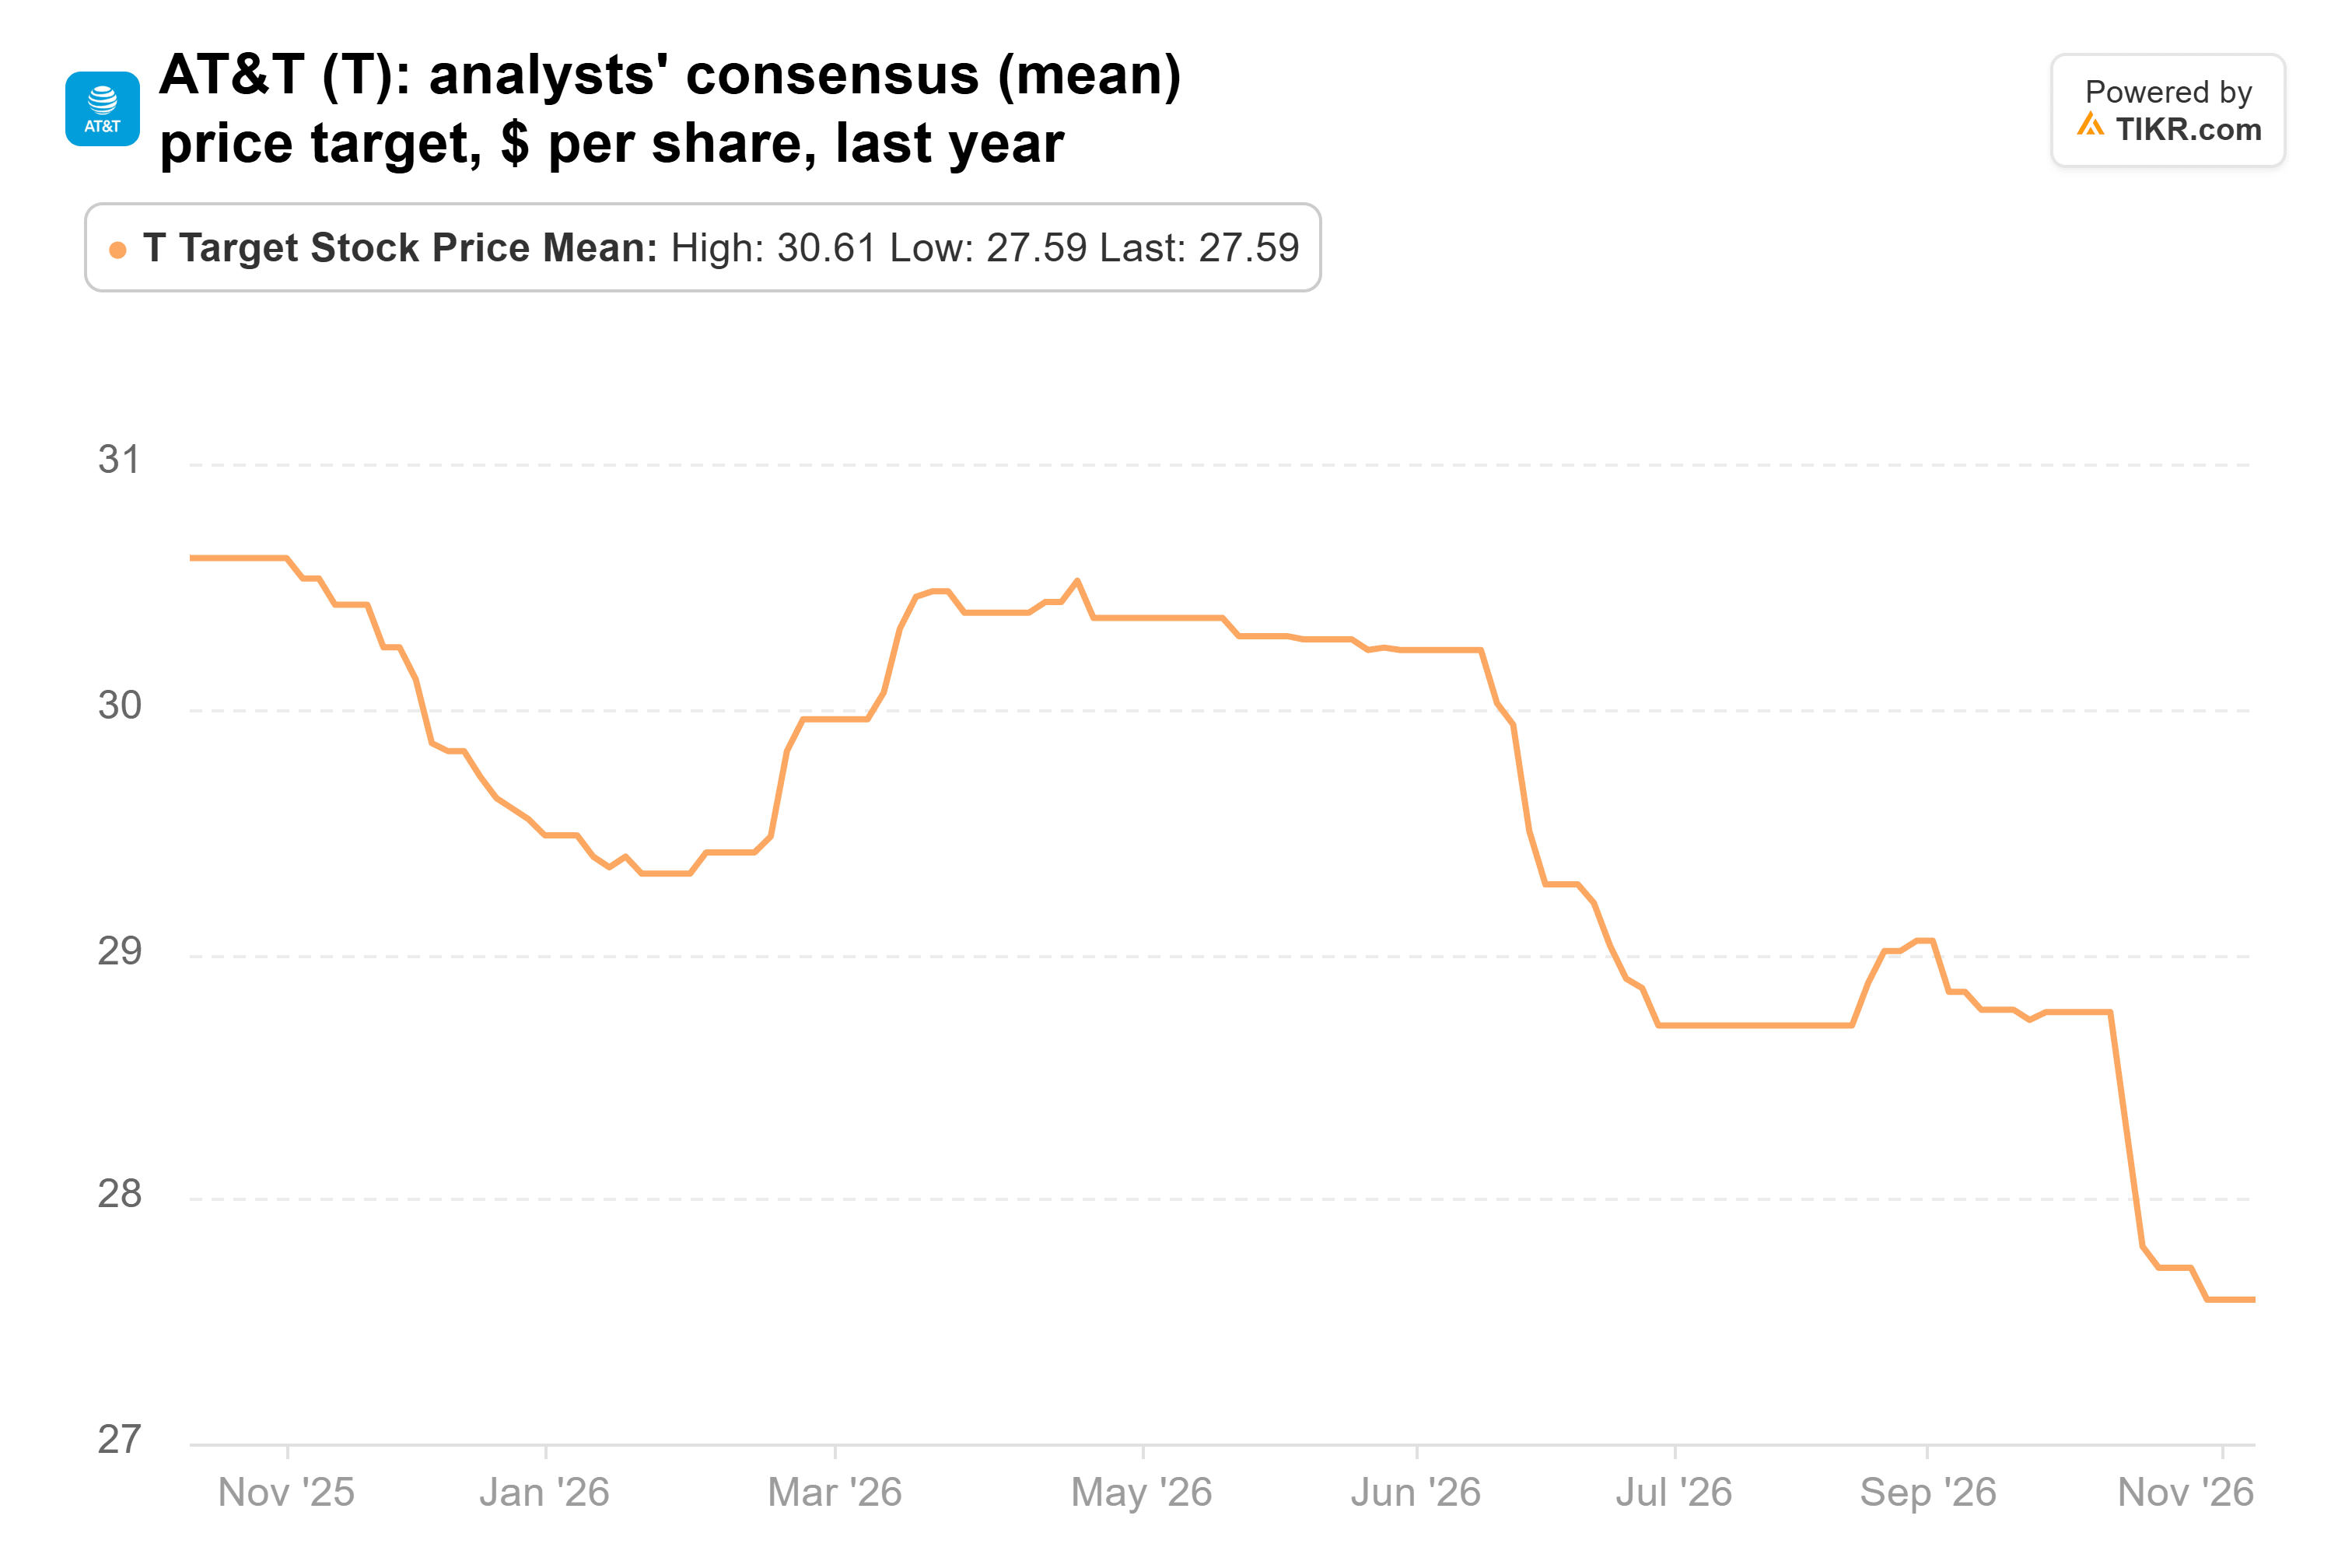
Cette moyenne, provenant de 24 analystes, est encore 24 % au-dessus du prix actuel.
Les objectifs sur Rocket ne cessent de baisser
Rocket est le cas inverse : son action a continué de baisser, et les objectifs de Wall Street ont baissé avec elle. Contour détenait 14,96 millions d'actions, d'une valeur de 236 millions de dollars, au 30 juin. L'action a perdu 16 % depuis et se situe 46 % en dessous de son plus haut sur 52 semaines.
L'activité s'est mieux maintenue que l'action. Dans son communiqué du troisième trimestre le 29 octobre, Rocket a déclaré avoir gagné des parts de marché sur les prêts à l'achat et au refinancement alors même que les taux hypothécaires atteignaient un sommet de trois ans. Le PDG Varun Krishna l'a formulé ainsi : "Nous n'avons pas passé les trois dernières années à attendre que les taux baissent." Néanmoins, le chiffre d'affaires ajusté est tombé à 2,57 milliards de dollars contre 2,76 milliards au deuxième trimestre, et l'EBITDA ajusté a glissé à 748 millions de dollars contre 766 millions.
Les analystes ont fortement réduit leur objectif moyen, passant de 19,92 $ il y a un an à 14,75 $ :
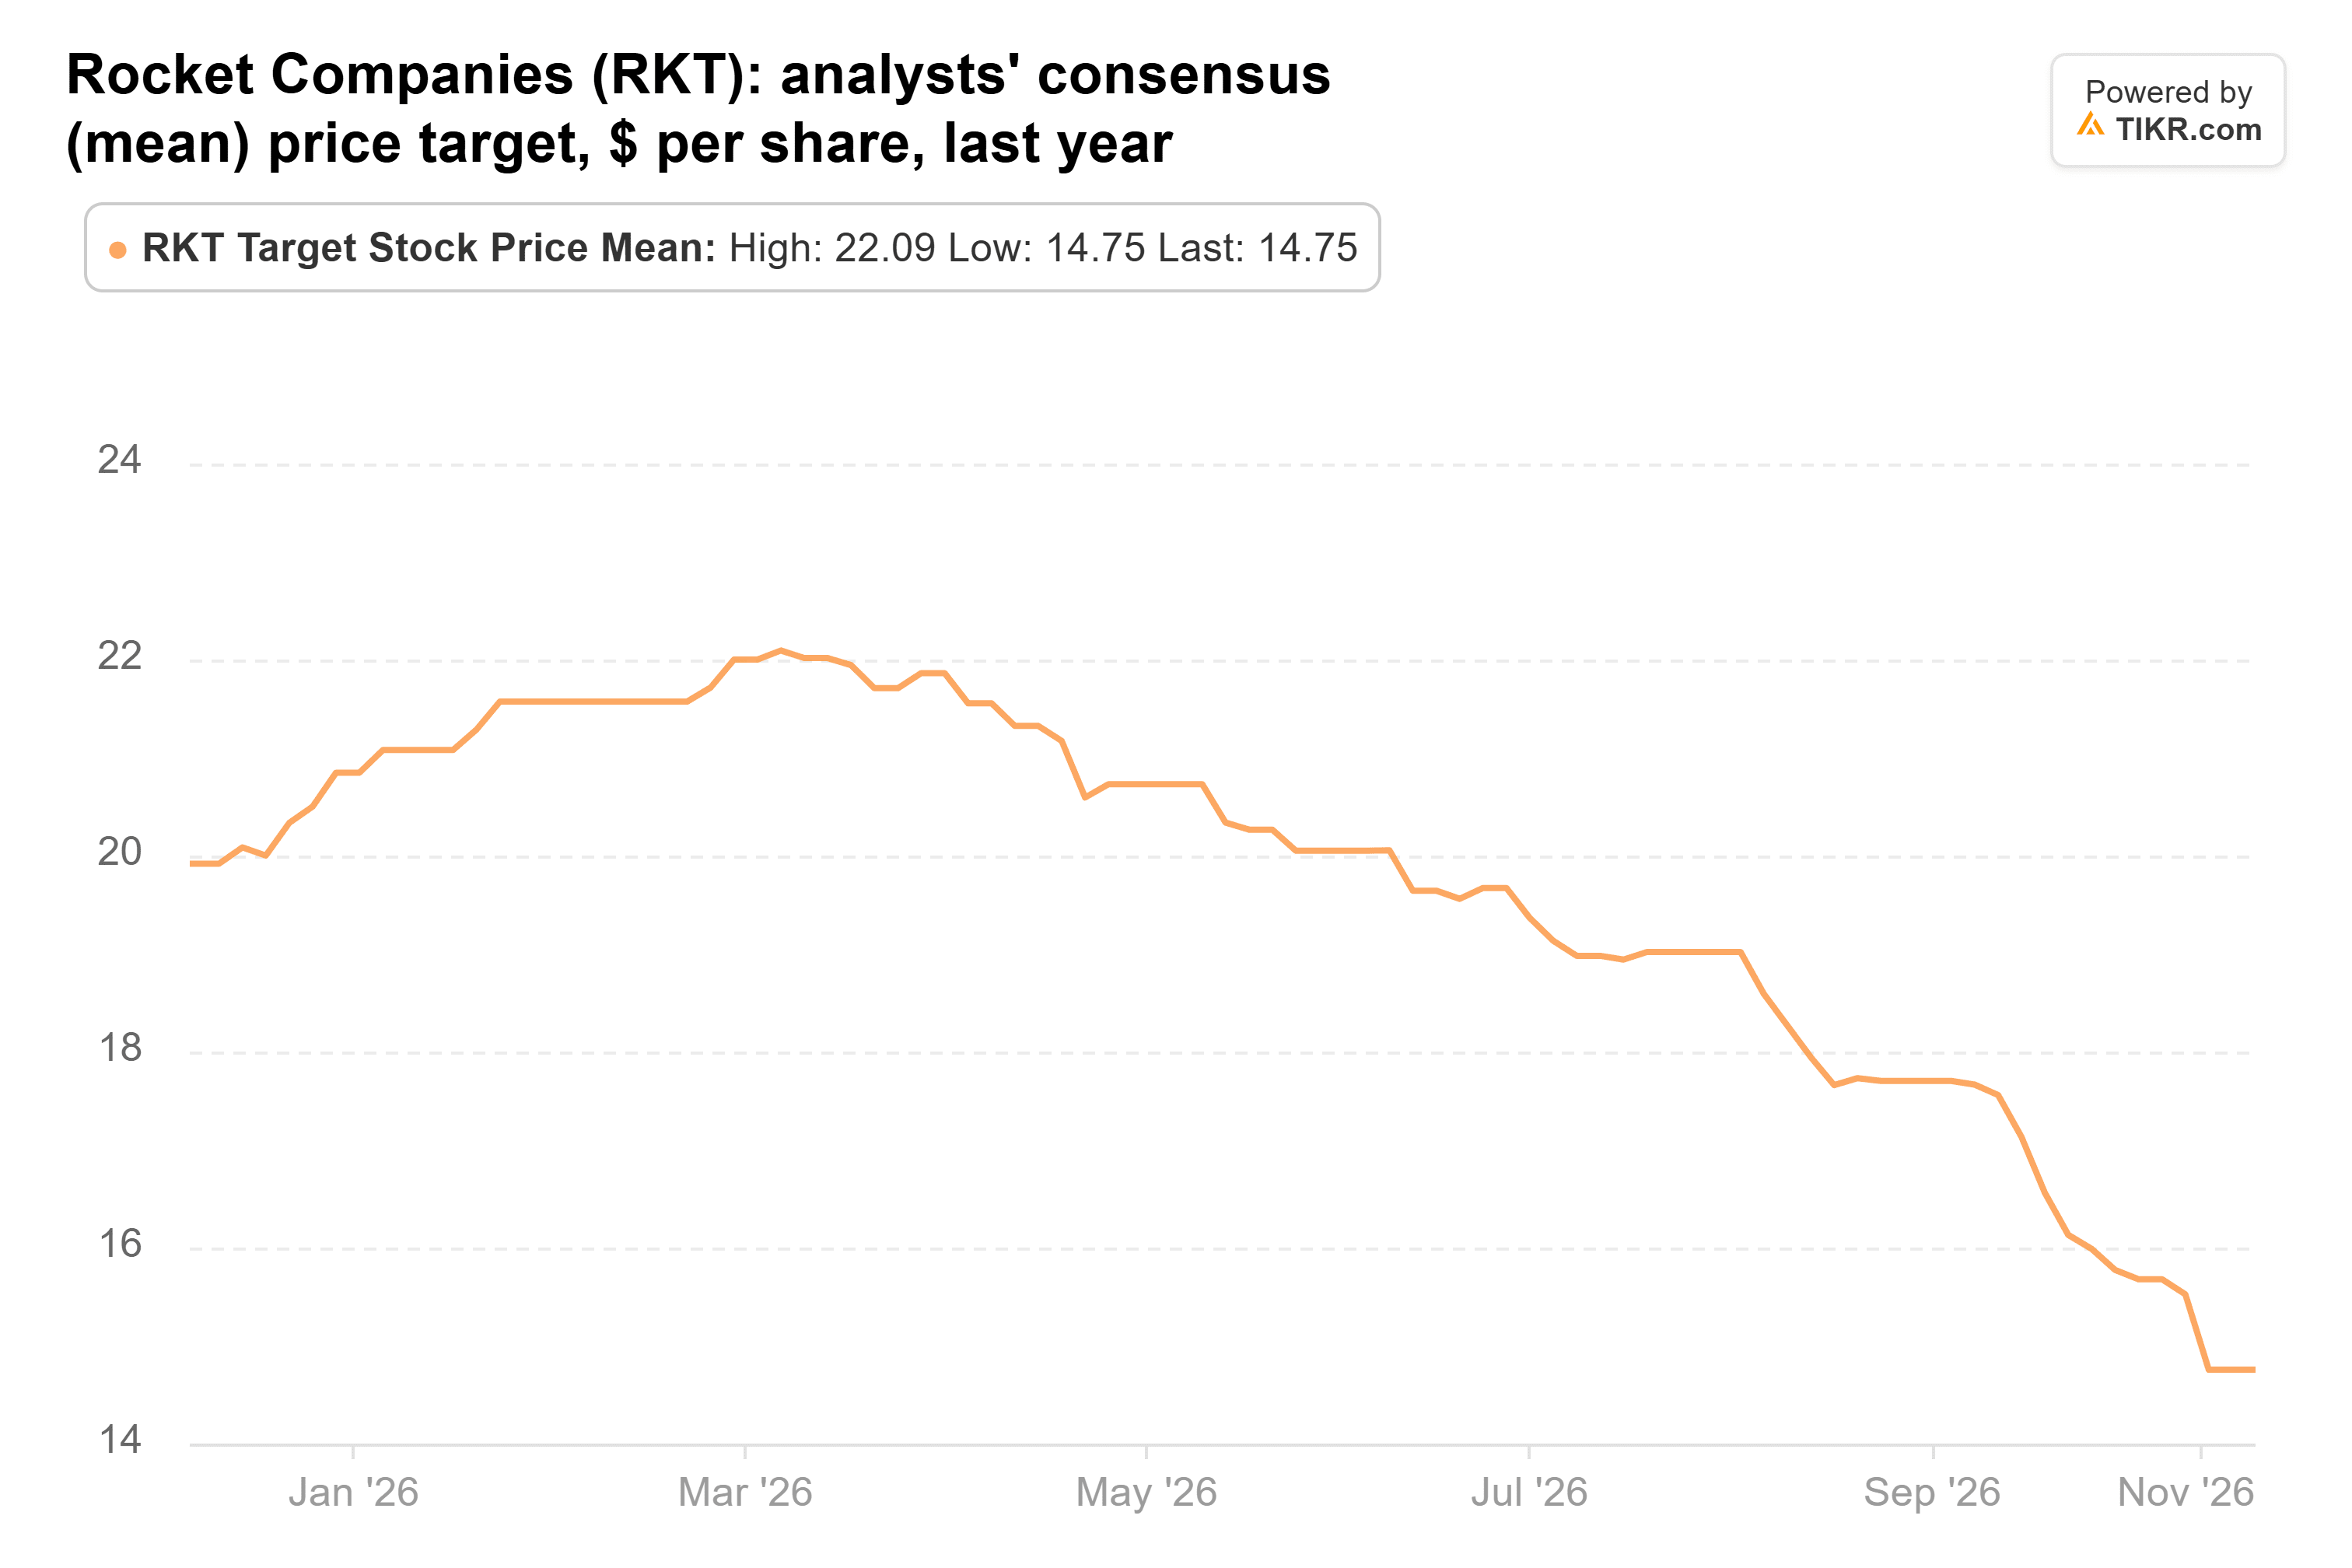
Cela ne représente que 11 % au-dessus du prix actuel, et l'objectif le plus élevé est de 16 $. À environ 23 fois les bénéfices futurs, l'action n'est pas suffisamment bon marché pour compenser ce faible potentiel de hausse.
Formula One tourne à plein régime, et le prix le montre
Formula One Group a pris la direction opposée. Contour détenait 1,70 million d'actions, d'une valeur de 162 millions de dollars, au 30 juin. L'action a augmenté de 13 % par rapport à son prix du 30 juin et se situe 4 % en dessous de son plus haut sur 52 semaines.
Le rapport du troisième trimestre de Liberty Media le 5 novembre a montré un trimestre record pour la F1. Le chiffre d'affaires a augmenté de 28 % pour atteindre 1,115 milliard de dollars, et l'OIBDA ajusté a augmenté de 44 % pour atteindre 338 millions de dollars. Une course supplémentaire a aidé : il y en avait sept au trimestre, contre six un an plus tôt. Sur les neuf premiers mois, avec deux courses de moins qu'un an plus tôt, l'OIBDA ajusté de la F1 a baissé de 5 % pour atteindre 649 millions de dollars.
Les analystes ont relevé leurs objectifs. La moyenne est passée de 118,67 $ il y a un an à 123 $ :
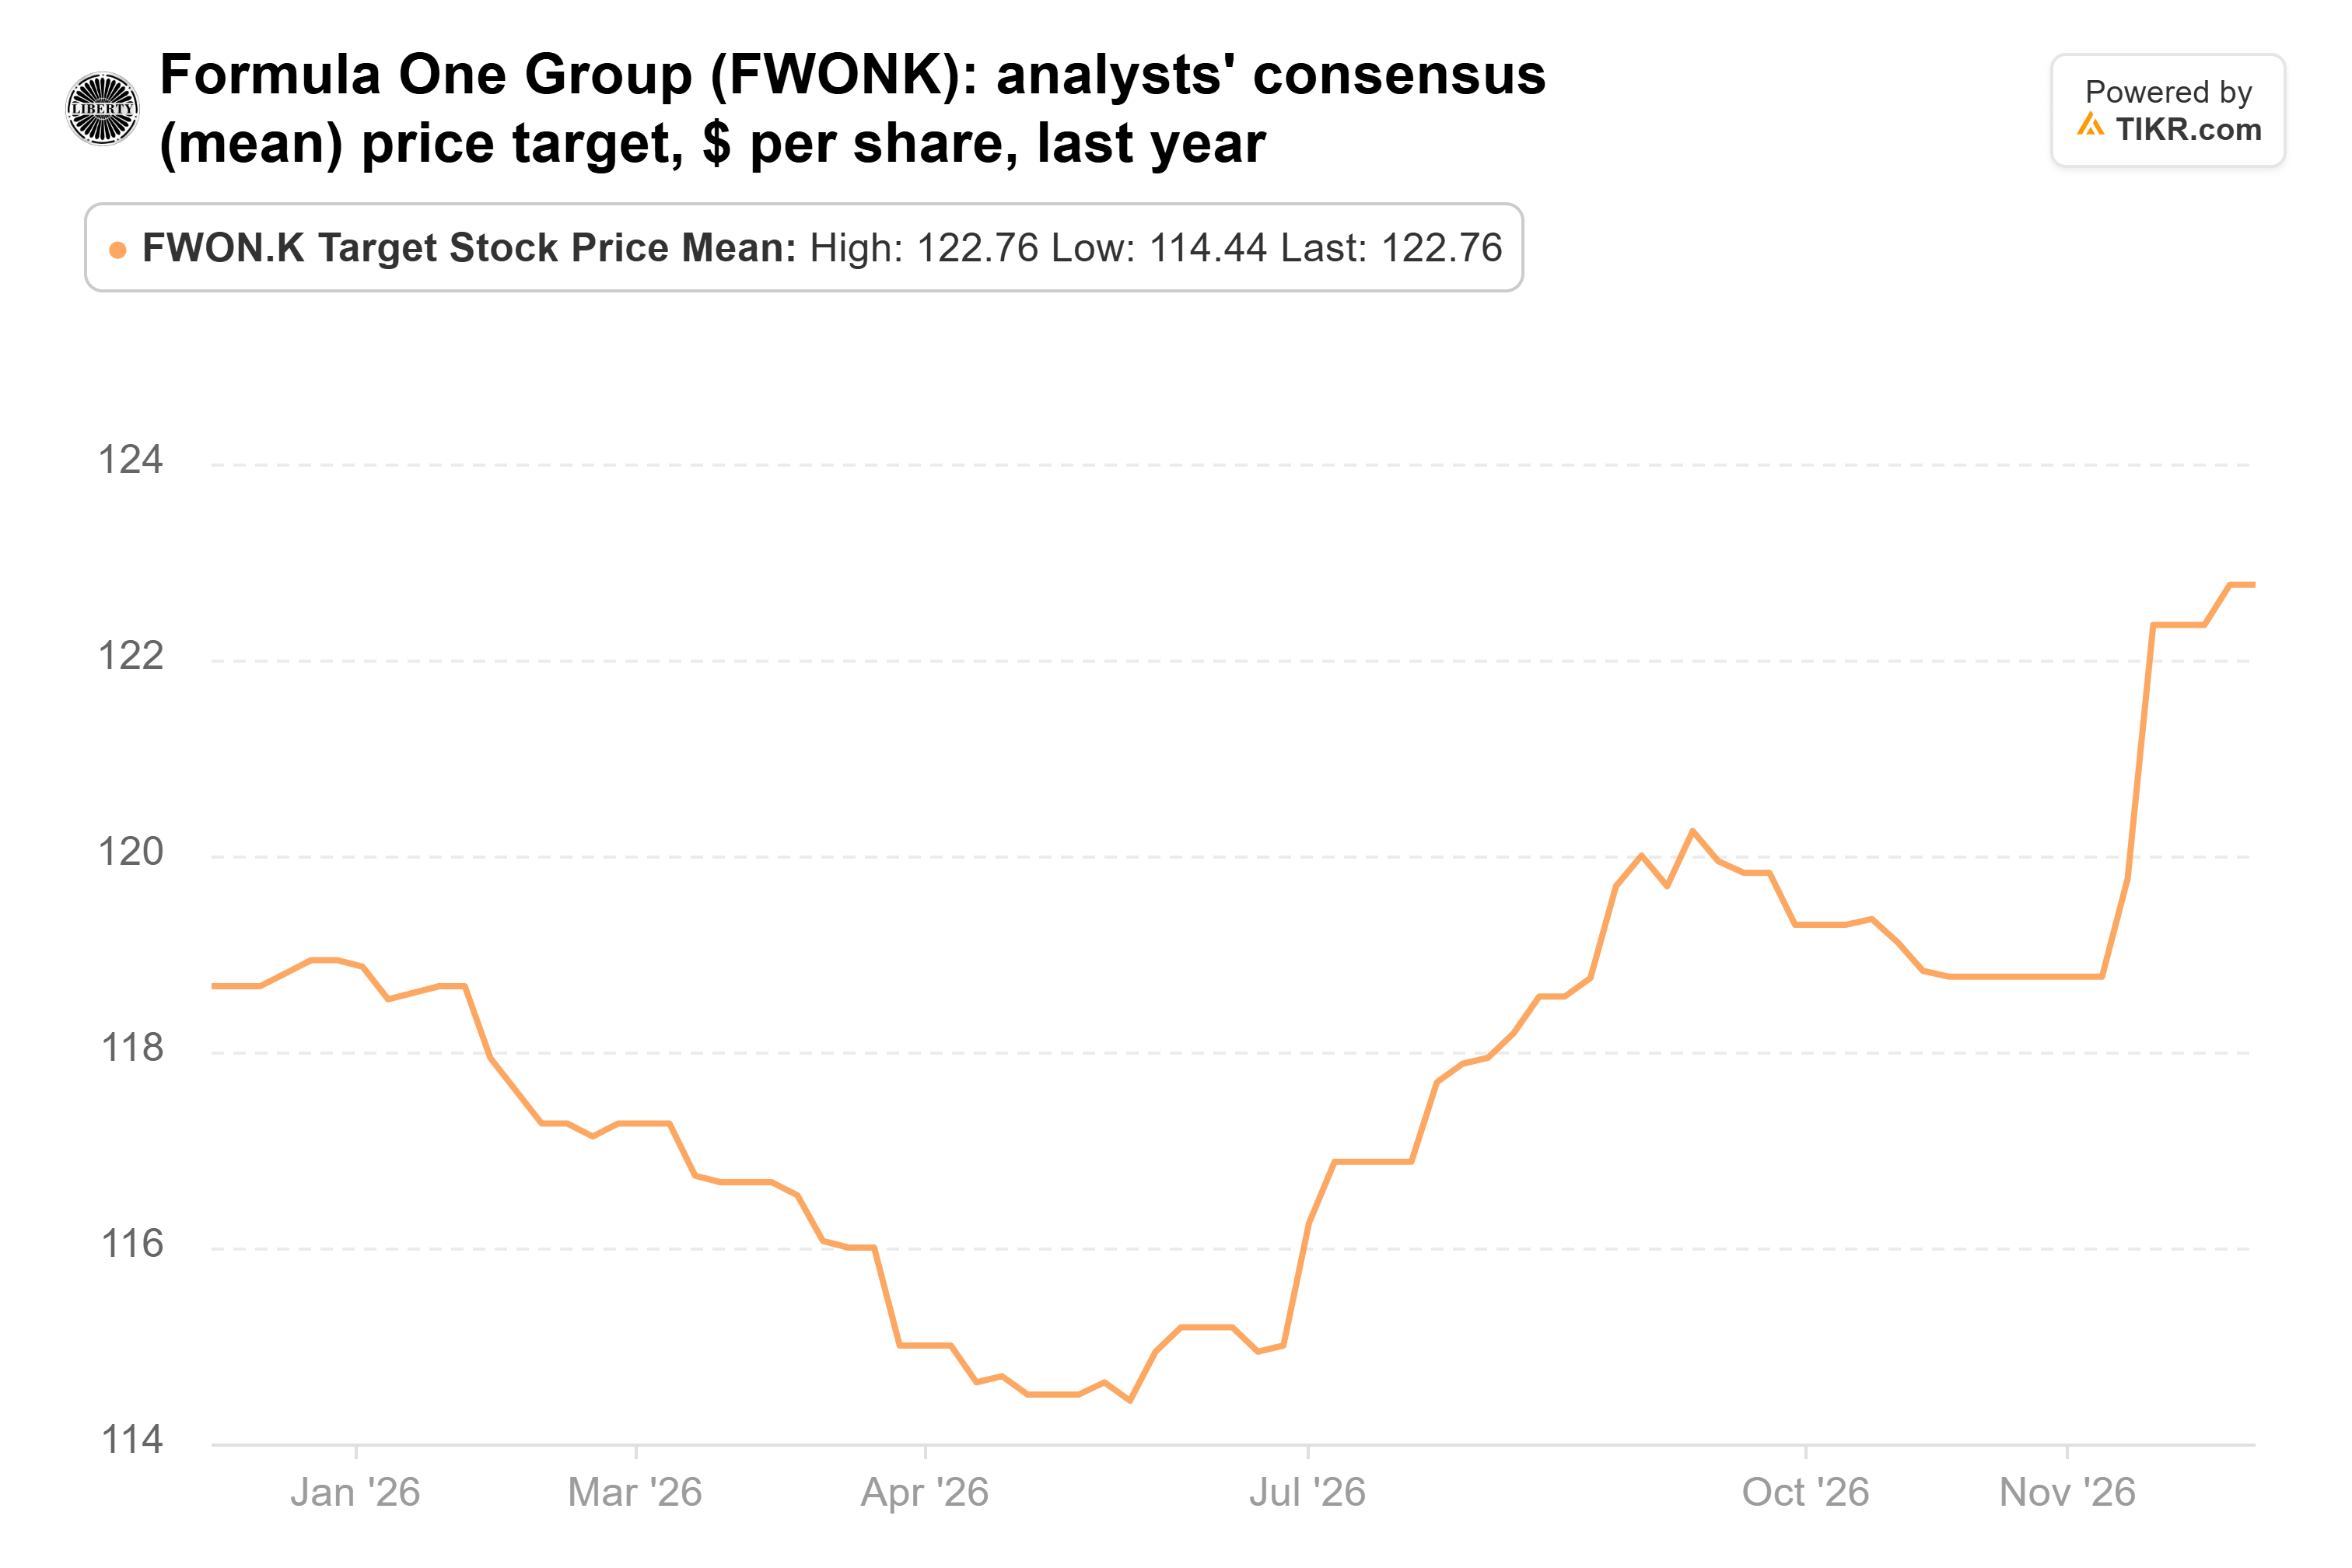
Cela laisse un potentiel de hausse de 15 %. Mais à environ 54 fois les bénéfices futurs, l'action intègre déjà une grande partie de cette croissance dans son prix.
AT&T est la vente que je remettrais en question
La sortie de Rocket semble être la plus intelligente des trois, puisque l'action et les objectifs de Wall Street ont tous deux continué de baisser. Celle de Formula One Group est également facile à défendre. L'activité est excellente, mais sa valorisation suppose déjà beaucoup.
AT&T est plus difficile à expliquer. Elle se négocie près de sa moyenne de valorisation sur cinq ans alors que les analystes s'attendent à une croissance des bénéfices à deux chiffres, vous n'avez donc pas besoin de parier sur le fait que les investisseurs accepteront de payer un multiple plus élevé. Le risque est réel : si SpaceX fait baisser les prix du sans-fil avant même d'avoir terminé son réseau, c'est la partie d'AT&T qui génère presque tout son bénéfice qui en subira les conséquences.
Franchement, à ce prix, je préférerais acheter AT&T que la vendre. Son rapport du quatrième trimestre, attendu fin janvier, montrera si le taux de désabonnement reste stable et si AT&T génère les quelque 6 milliards de dollars de flux de trésorerie disponible que la direction attend pour le trimestre. Le prochain 13F de Contour, dû mi-février, montrera s'il a racheté l'une des trois actions.
Alors, quelle est la valeur réelle de l'action AT&T ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir AT&T. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !