


Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 15 ont acheté Palo Alto Networks et 22 l'ont vendu. Ken Fisher de Fisher Investments a été le plus gros acheteur, ajoutant environ 948 millions de dollars d'actions.
- Le Family Office Duquesne de Stanley Druckenmiller a réduit sa position dans Palo Alto de 74 %, et l'action a chuté de 22 % depuis la fin du trimestre.
- Les analystes prévoient que le BPA normalisé passera de 3,84 $ pour l'exercice 2026 à 4,88 $ pour l'exercice 2028, et l'action se négocie à 74 fois les bénéfices futurs contre une moyenne quinquennale de 57x.
- Les vendeurs ont pour l'instant le meilleur argument, et le rapport du premier trimestre fiscal de Palo Alto cette semaine constitue le prochain test.
Les gros investisseurs étaient divisés sur Palo Alto Networks (PANW) le trimestre dernier. Ken Fisher de Fisher Investments a augmenté sa position de 41 %, selon son 13F pour le trimestre clos le 30 septembre, déposé le 6 novembre. Le Family Office Duquesne de Stanley Druckenmiller a réduit ses parts de 74 %, selon son propre 13F déposé le 16 novembre.
Fisher et Druckenmiller font partie d'une division plus large. Sur les 460 grands fonds ayant déposé des 13F pour le trimestre, 15 ont acheté Palo Alto, soit en ouvrant une position, soit en ajoutant 20 % ou plus, et 22 ont vendu ou réduit de 20 % ou plus. Ce groupe comprend les fonds connus des lecteurs ainsi que les fonds détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus. Au total, 45 d'entre eux détenaient des actions à la fin du trimestre.
L'achat de Fisher éclipse tous les autres
Fisher Investments gère 387 milliards de dollars au total. Au cours du trimestre, il est passé de 5,76 millions d'actions Palo Alto à 8,14 millions, ajoutant environ 948 millions de dollars d'actions aux prix de fin de trimestre. Sa position valait 3,24 milliards de dollars au 30 septembre, mais cela ne représente toujours que 0,9 % de ses actions 13F et son 31e plus gros avoir. GQG Partners, qui gère 164 milliards de dollars, arrive ensuite avec une nouvelle position de 1,26 million d'actions valant 502 millions de dollars. Après ces deux-là, aucun acheteur n'a ajouté plus de 39 millions de dollars.
TIKR suit 56 analystes sur Palo Alto Networks. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Palo Alto Networks, ainsi que les prévisions de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Palo Alto Networks
Les plus gros vendeurs en possèdent encore beaucoup
La plus grosse vente est venue de Mirova US, une société de 14 milliards de dollars. Elle a réduit sa position de 34 % à 864 841 actions, vendant environ 175 millions de dollars d'actions aux prix de fin de trimestre. Atreides Management, un fonds de 11 milliards de dollars, a également réduit de 34 %, à 578 905 actions, ce qui représente environ 118 millions de dollars. Aucun n'a liquidé sa position. Palo Alto était toujours le septième plus gros avoir de Mirova, représentant 3,8 % de ses actions 13F, et il constituait 2,1 % de celles d'Atreides, une part plus importante que chez Fisher.
Druckenmiller a vendu moins en dollars, environ 34 millions de dollars. Cela laissait tout de même Duquesne, dont le 13F détient 4,15 milliards de dollars d'actions américaines, avec seulement 30 000 actions valant 12 millions de dollars. Un 13F ne montre que ce qu'un fonds détenait au 30 septembre, il ne peut donc pas nous dire à quel prix ils ont payé ou pourquoi ils ont agi. Depuis cette date, l'action a chuté de 22 %, y compris une baisse de près de 10 % en une seule journée.
Les bénéfices continuent de croître, mais plus lentement par action
L'activité soutient les acheteurs. Palo Alto prévoit une croissance des revenus de 23 % à 24 % pour l'exercice 2027, qui court jusqu'en juillet. Il a également converti 38,4 % des revenus de l'exercice 2026 en flux de trésorerie disponibles ajustés. Les analystes s'attendent à ce que le bénéfice par action continue d'augmenter jusqu'à l'exercice 2028 :
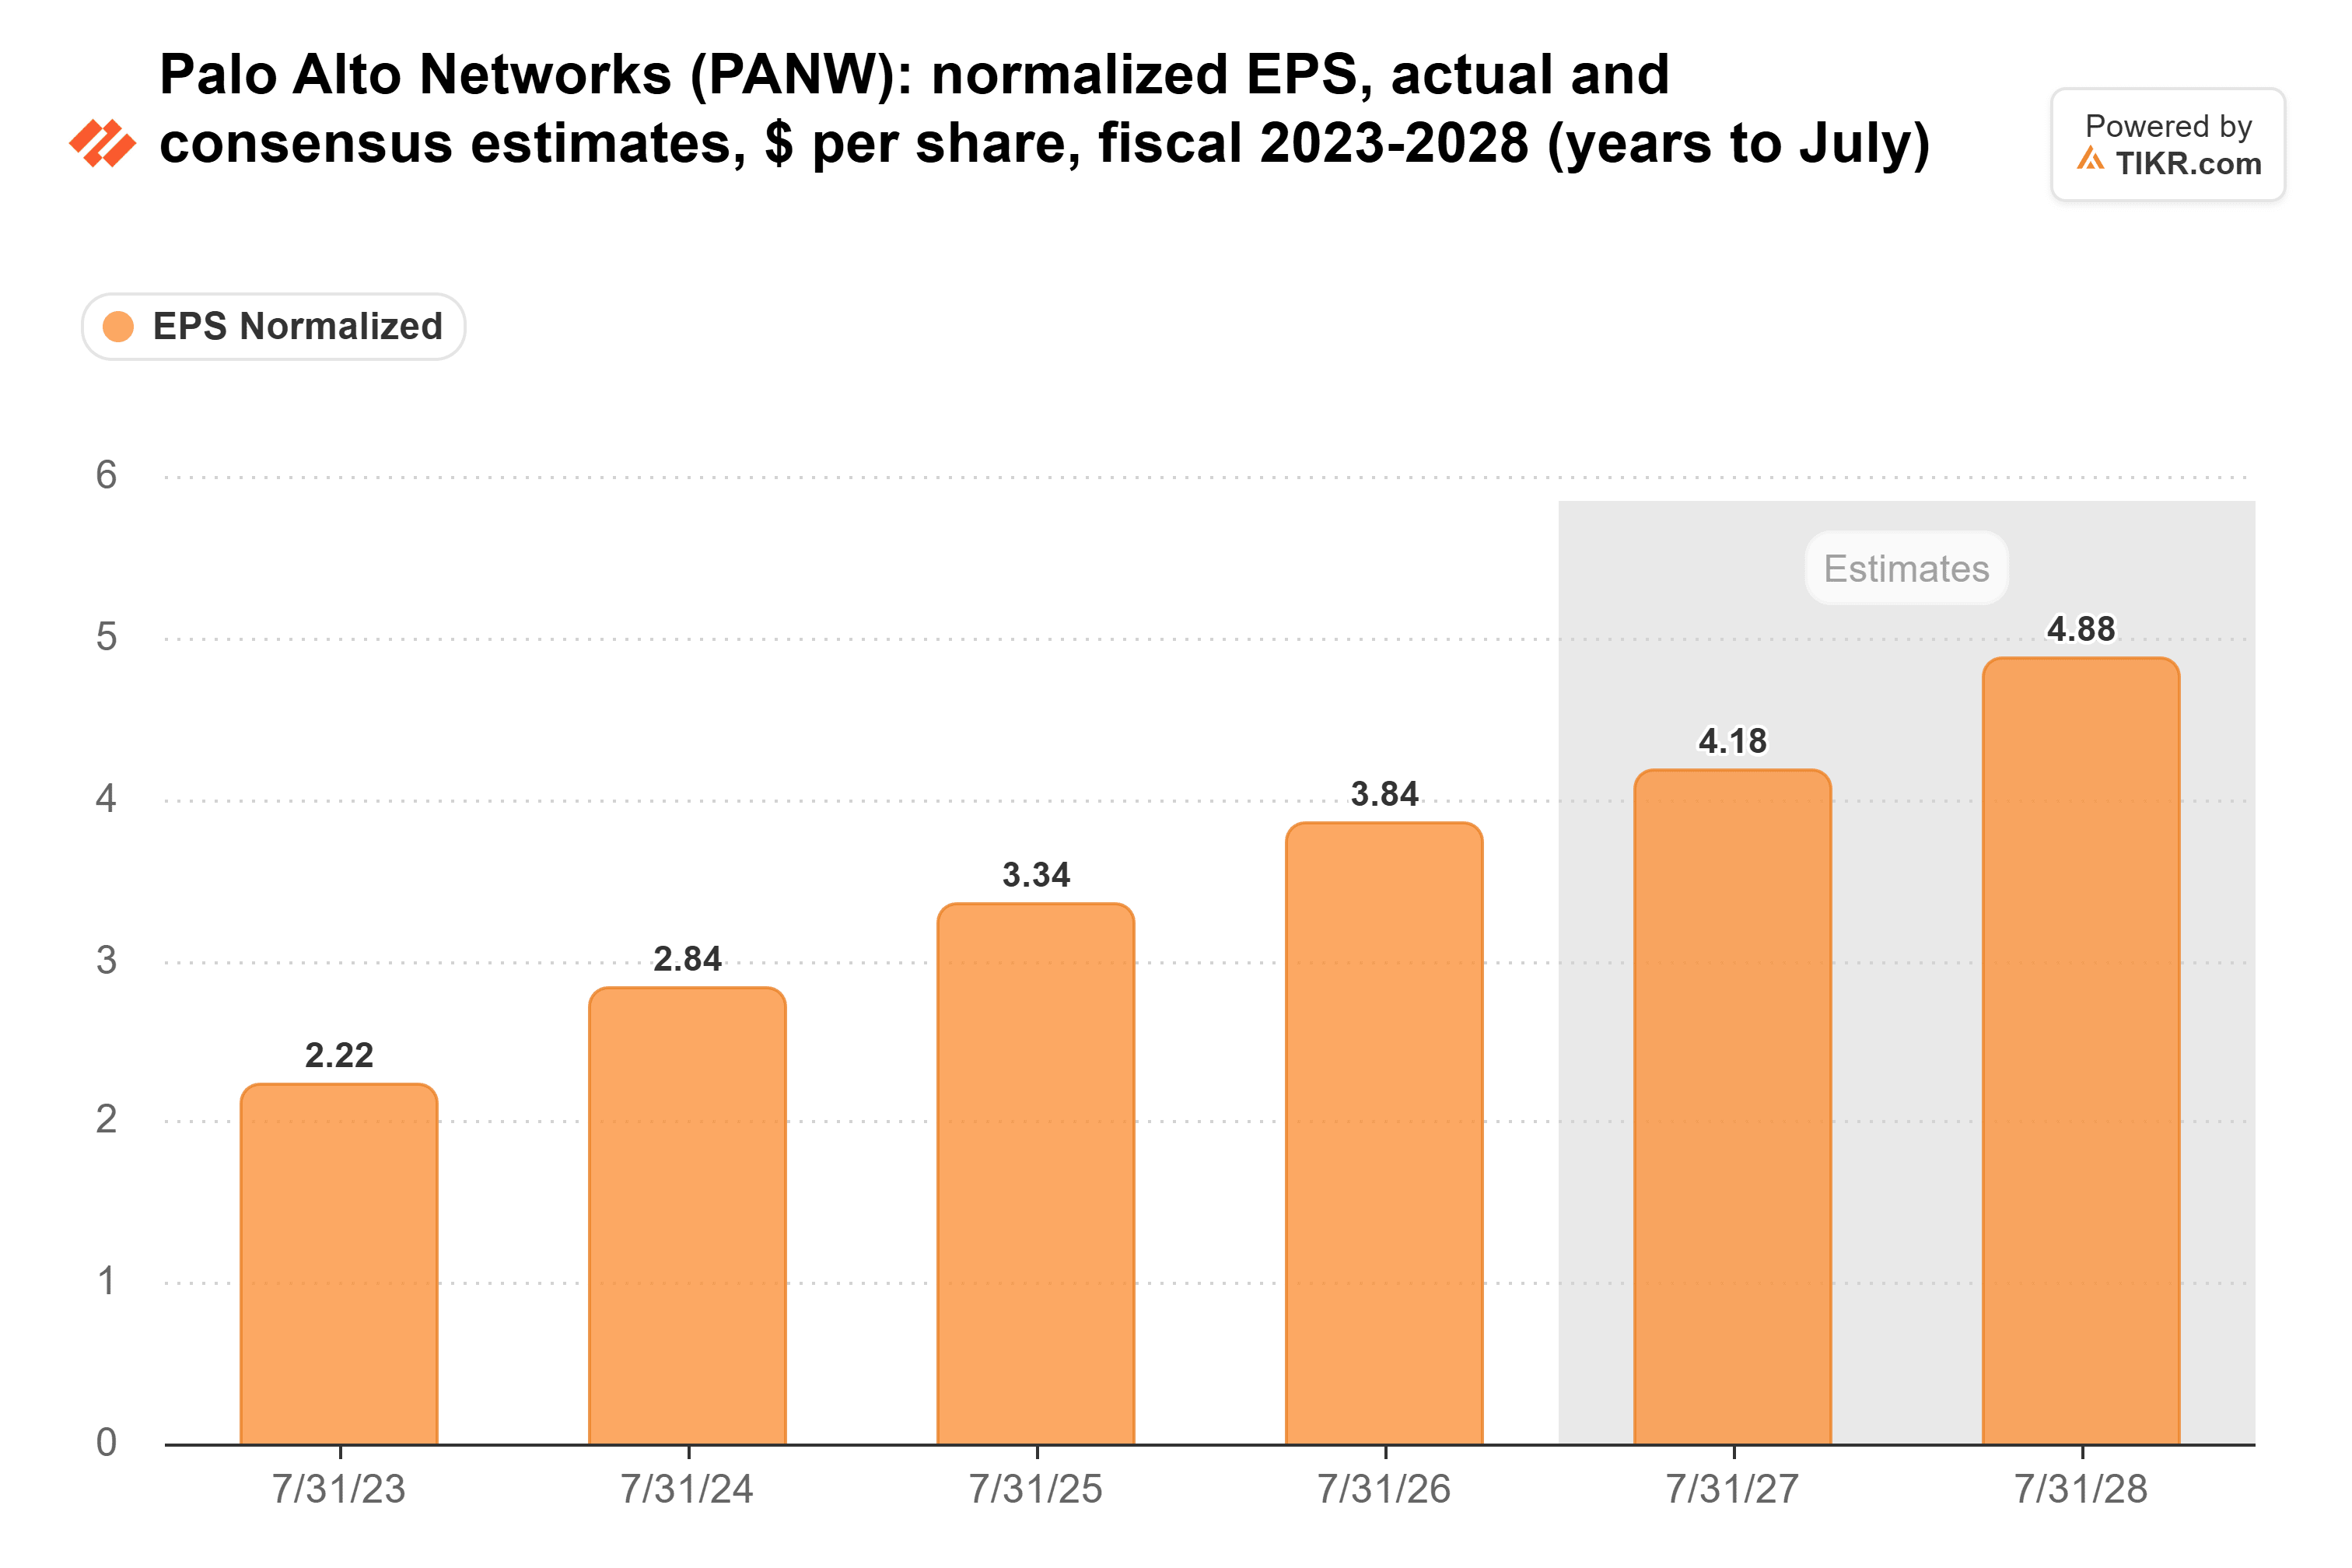
Le BPA normalisé est passé de 2,22 $ pour l'exercice 2023 à 3,84 $ pour l'exercice 2026. Le consensus est de 4,18 $ pour l'exercice 2027 et de 4,88 $ pour l'exercice 2028.
Le problème est le nombre d'actions. Palo Alto a payé CyberArk principalement en actions, et les actions en circulation ont augmenté de 22 % en environ 15 mois, passant de 668 millions en juillet 2025 à 818 millions. Pour l'exercice 2026, le résultat net non-GAAP a augmenté de 25 % mais le BPA non-GAAP n'a augmenté que de 15 %. La direction prévoit une croissance du BPA de seulement 8 % à 9 % cet exercice.
74x reste un prix élevé à payer
Même après la baisse, l'action est chère par rapport à son propre historique :
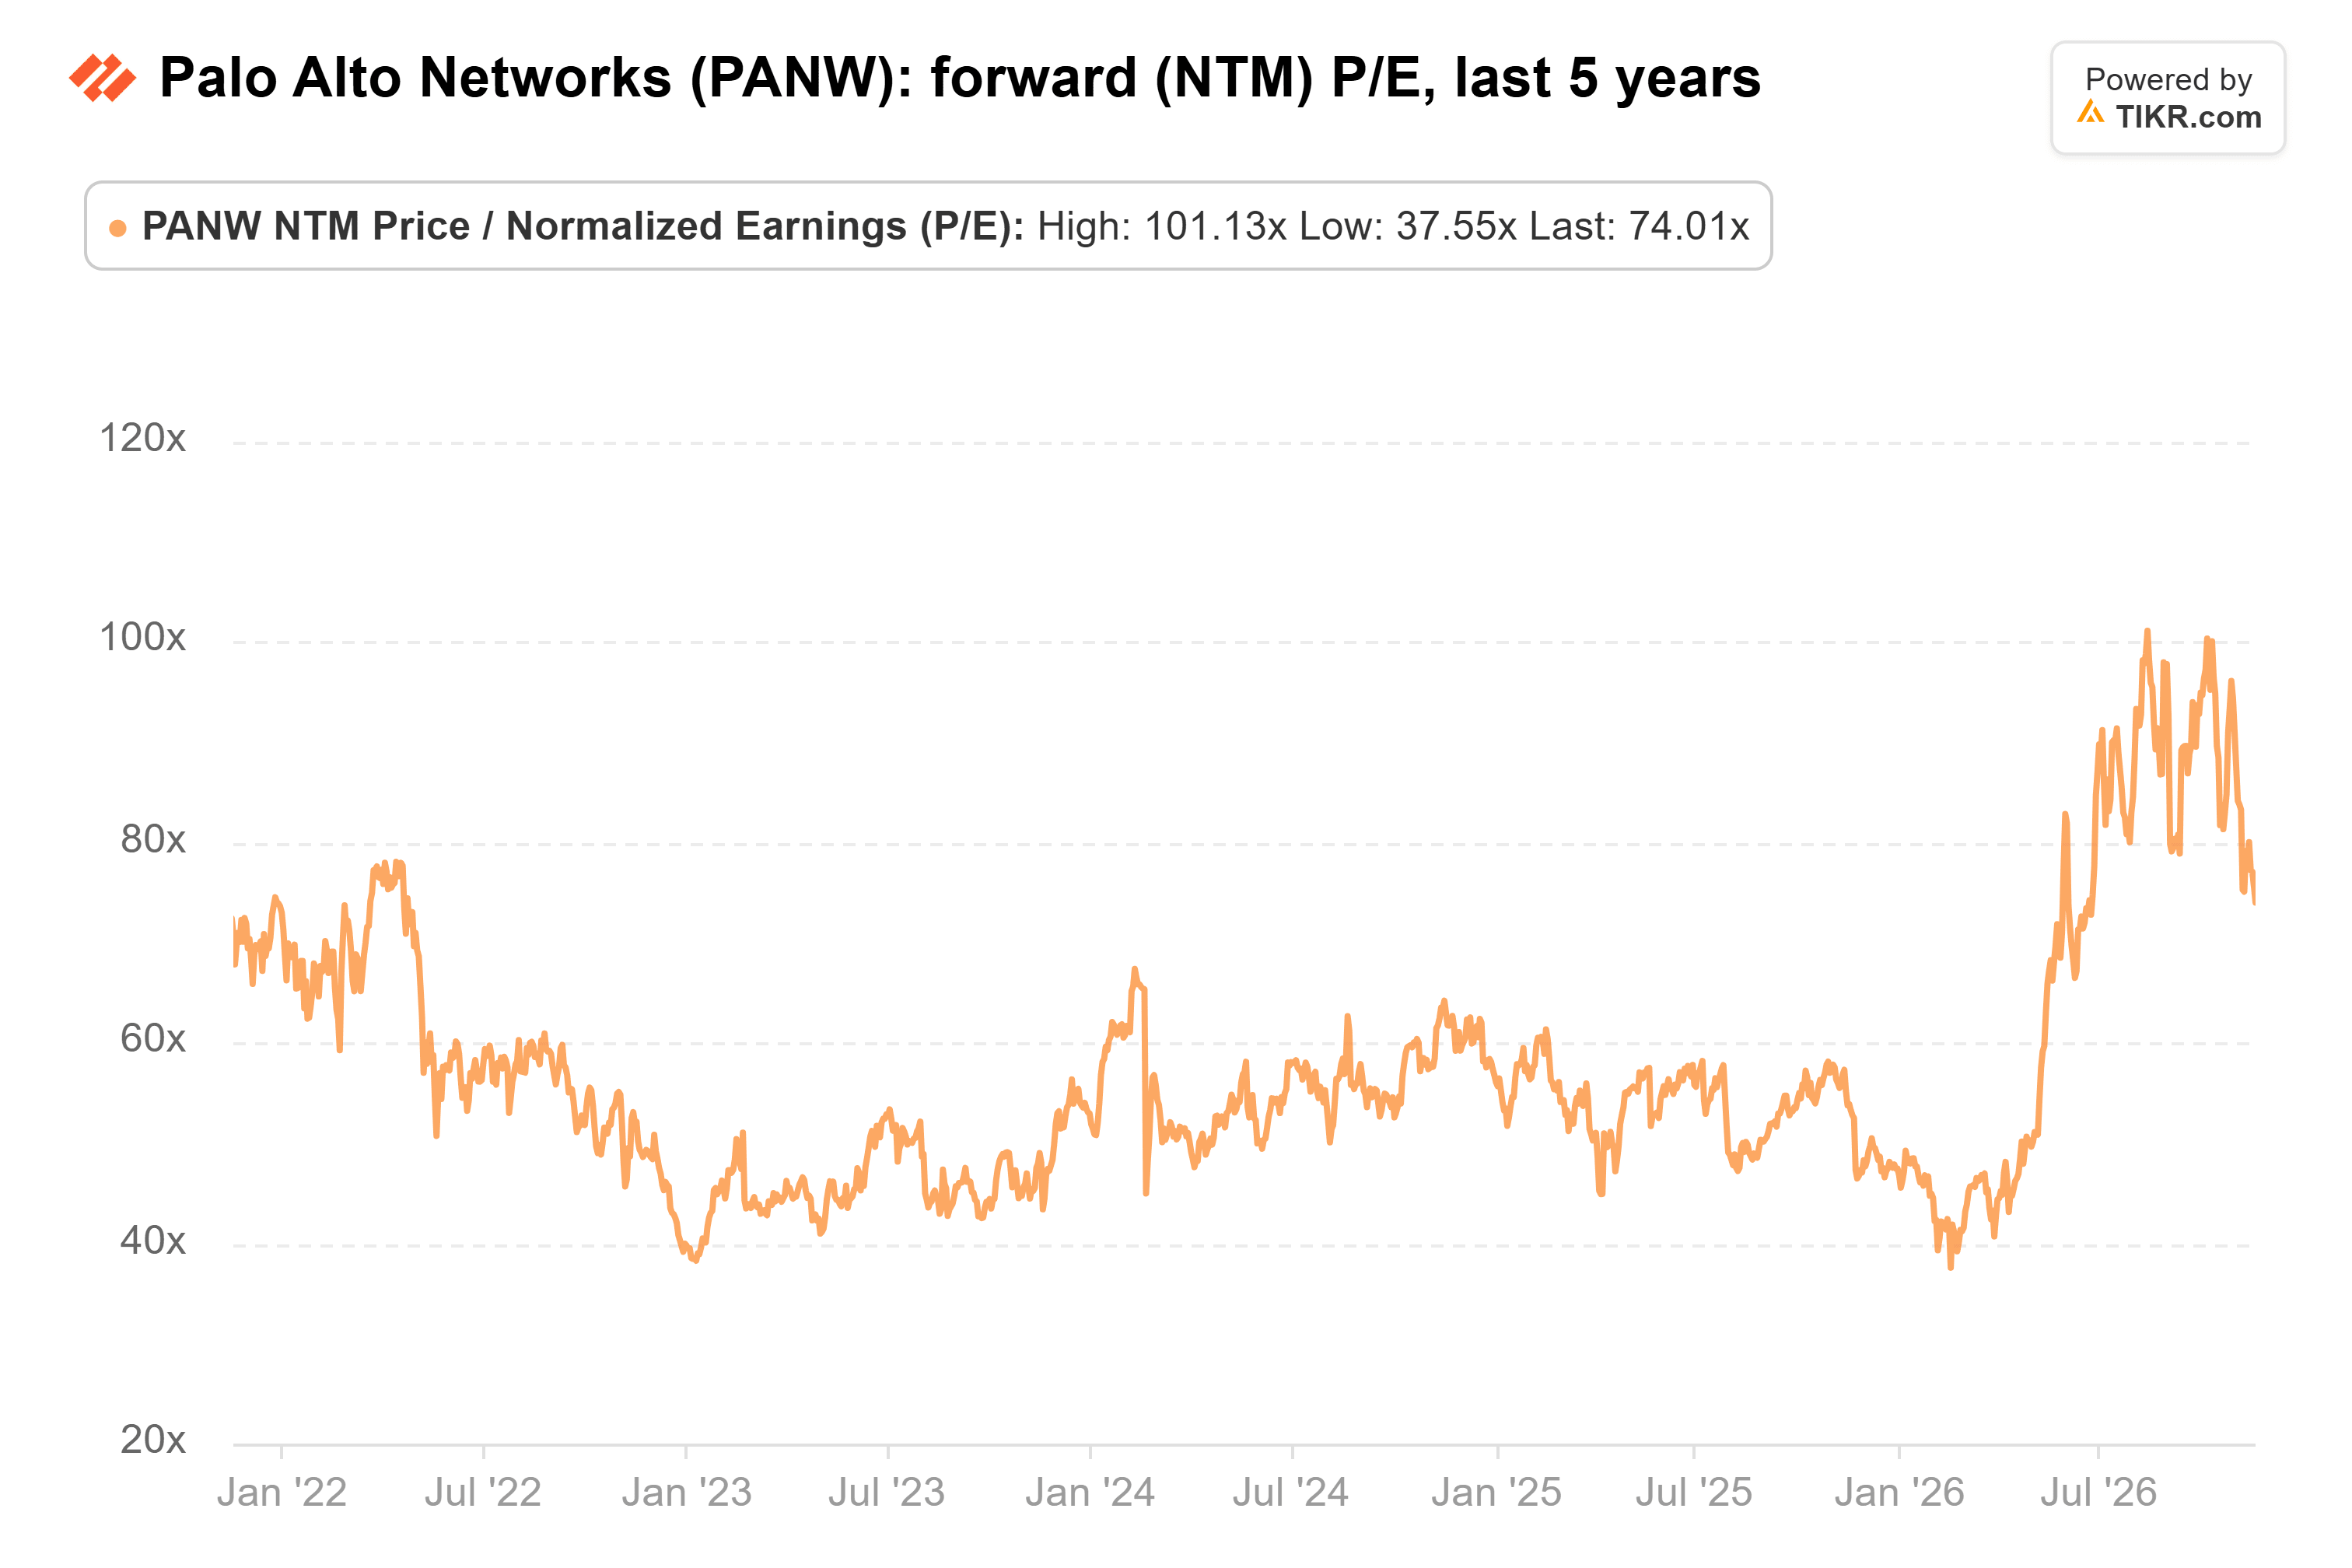
À 74 fois les bénéfices futurs, Palo Alto se négocie bien au-dessus de sa moyenne quinquennale de 57x, bien qu'en dessous des 101x atteints en août.
L'objectif de prix consensuel des analystes a fortement augmenté depuis son plus bas d'avril :
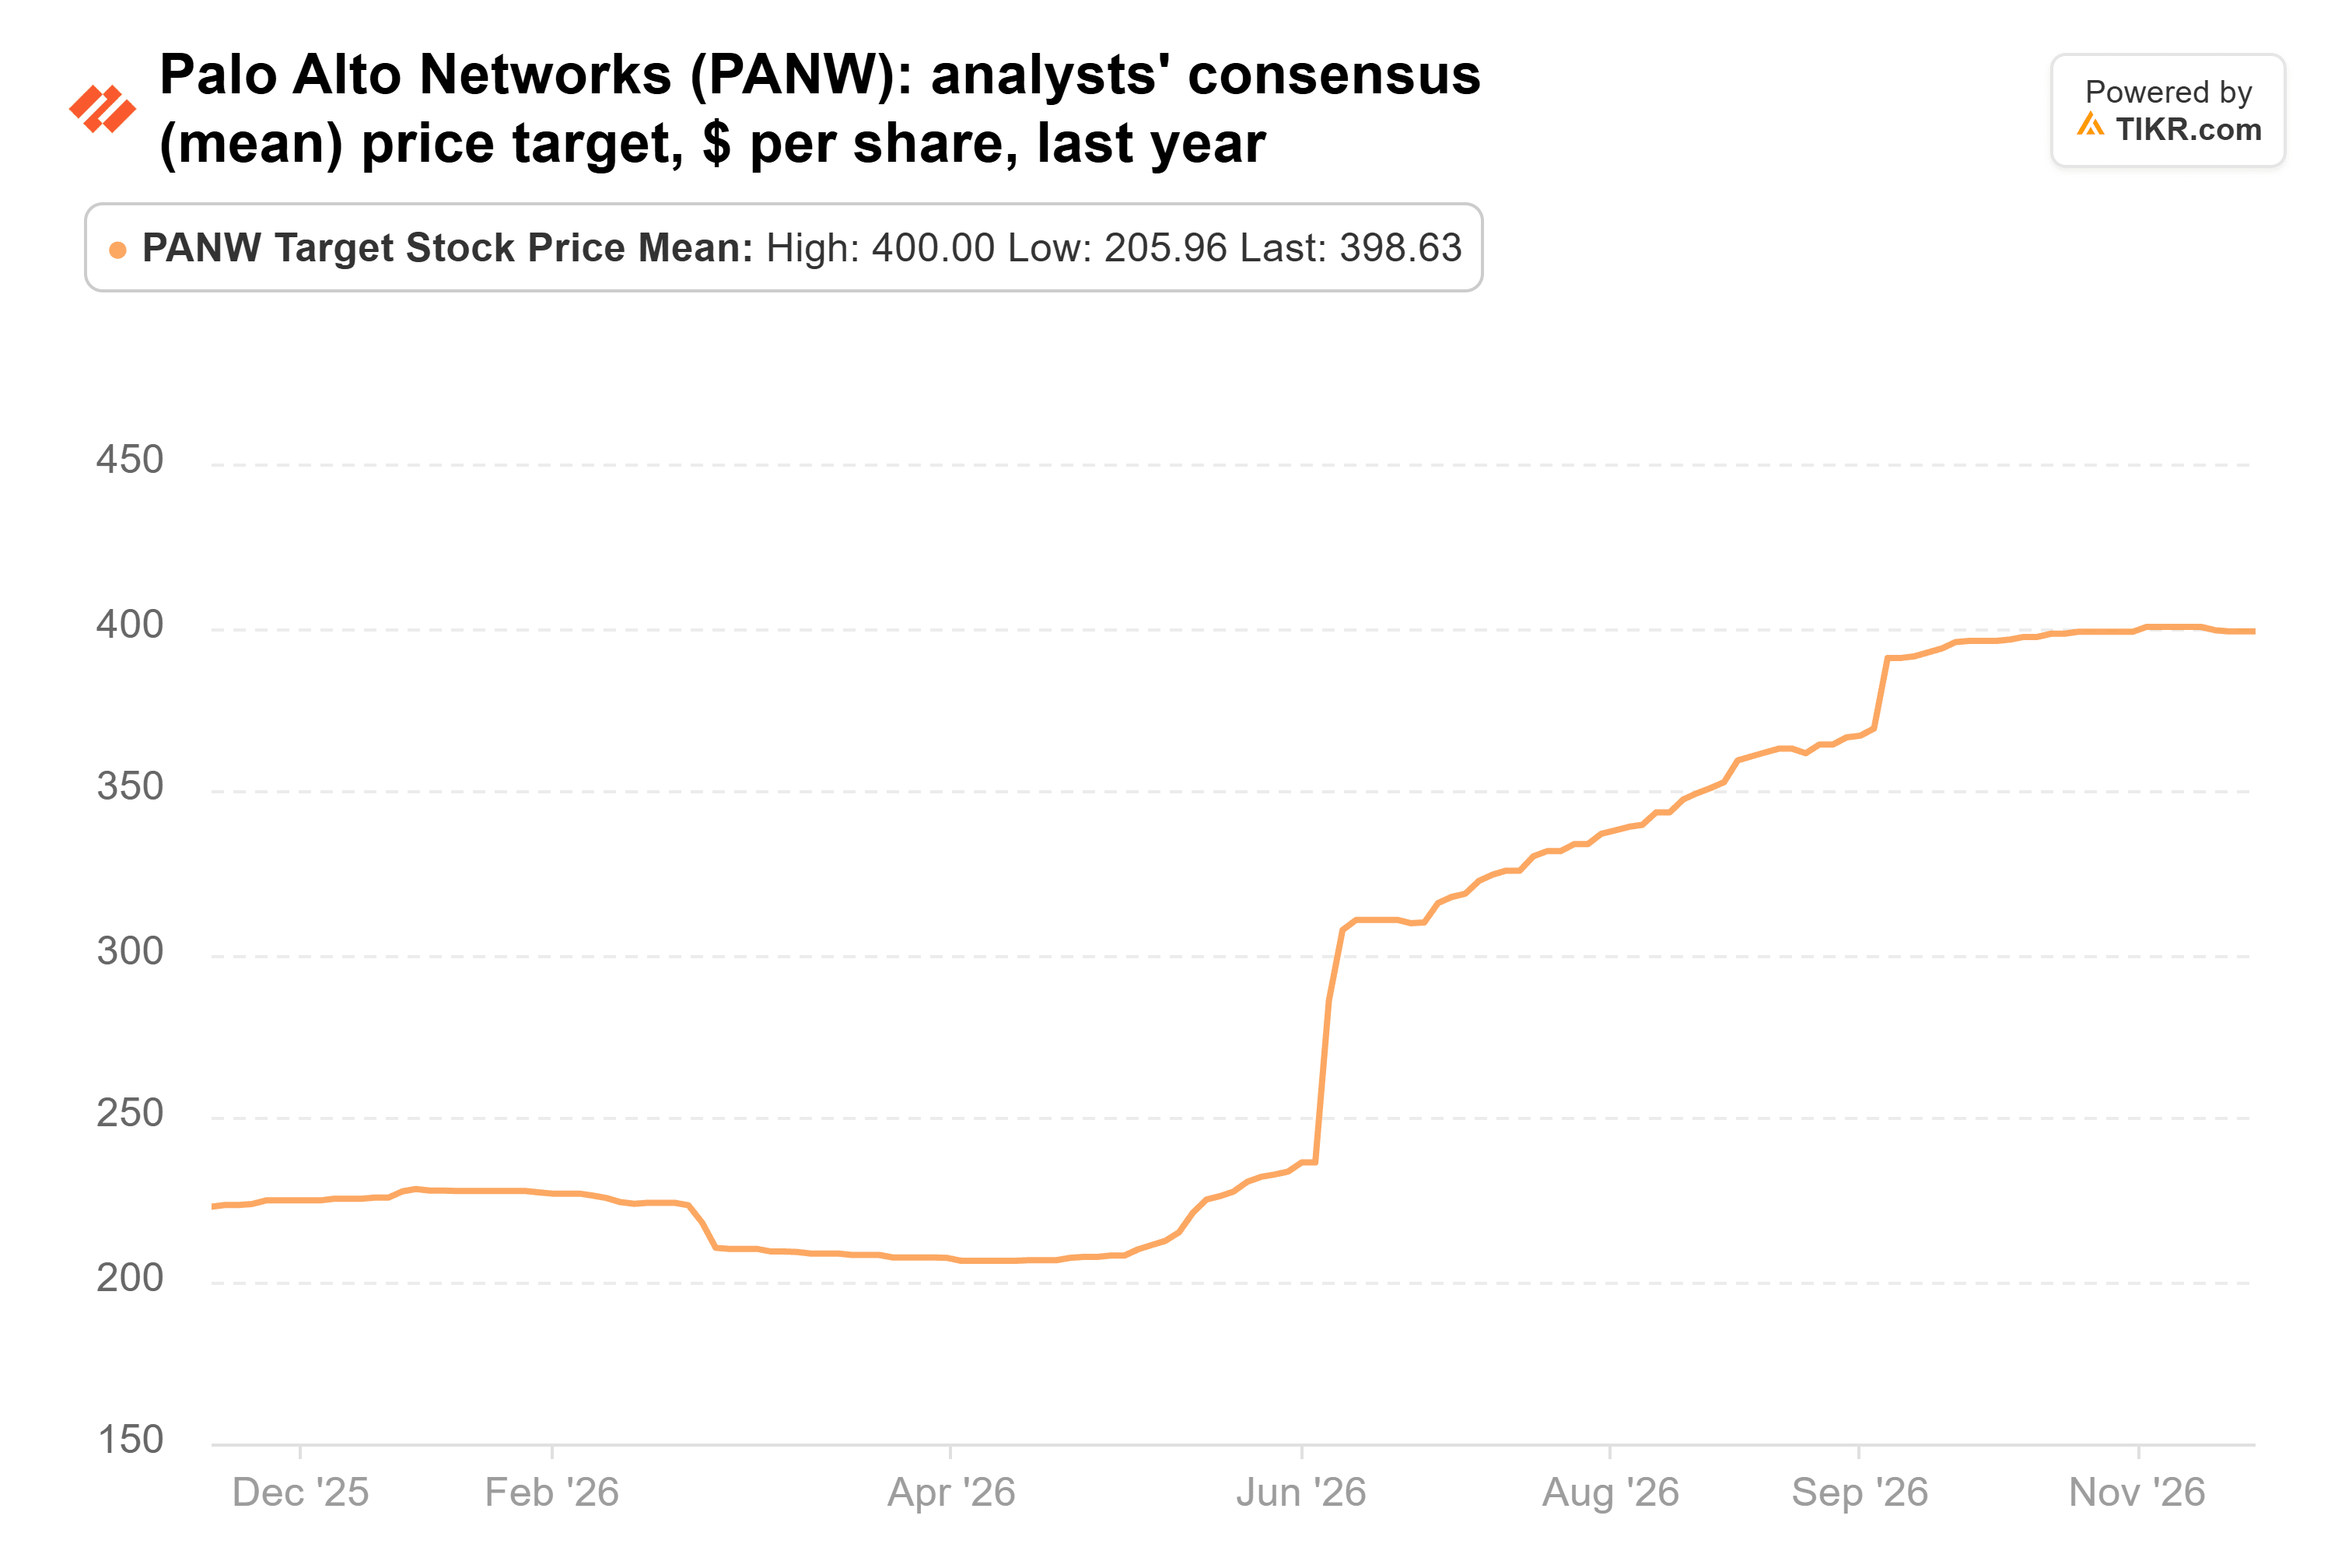
L'objectif consensuel de 399 $, provenant de 55 analystes, est 29 % au-dessus du dernier cours et en hausse par rapport à 223 $ il y a un an. Selon nos calculs, 399 $ représentent environ 82 fois l'estimation du BPA pour l'exercice 2028. La croissance des bénéfices à partir d'ici couvre un peu plus de la moitié de ces 29 % de potentiel de hausse. Le reste nécessiterait que les investisseurs paient un multiple plus élevé que les 74x actuels.
Je suis avec les vendeurs, pour l'instant
Palo Alto est une entreprise solide. Mais à 74 fois les bénéfices futurs, avec une croissance par action freinée par le nombre d'actions, les investisseurs paient déjà pour beaucoup de croissance. Atteindre l'objectif consensuel nécessiterait un multiple encore plus élevé. Le pari de Fisher est énorme en dollars, mais il représente moins de 1 % de ses actions 13F, tandis que les deux plus gros vendeurs détiennent encore une plus grande part de l'action en proportion de leur portefeuille.
Bien sûr, les acquisitions pourraient porter leurs fruits plus rapidement que cela. La direction affirme que les marges de CyberArk ont augmenté de 1 000 points de base ou plus en environ neuf mois.
Le premier test arrive avec le rapport du premier trimestre fiscal de Palo Alto cette semaine. La direction prévoit un ARR (revenu annuel récurrent) pour la sécurité de nouvelle génération de 9,54 à 9,56 milliards de dollars et un BPA non-GAAP de 0,96 à 0,98 $. Ses prévisions pour l'année complète supposent 844 à 847 millions d'actions diluées. Un ARR au-dessus du haut de cette fourchette, avec un nombre d'actions conforme, renforcerait l'argument des acheteurs. Les prochains 13F des fonds, dus à la mi-février, montreront qui est resté.
Alors, quelle est la valeur réelle de l'action Palo Alto Networks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Palo Alto Networks pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Palo Alto Networks gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !





