Puntos Clave
- XP (XP) cayó aproximadamente un 49% en el mes terminado el 6 de noviembre, cerrando a $15.14 después de que las elecciones presidenciales de Brasil desencadenaran una fuerte venta de acciones financieras.
- StoneCo (STNE) cayó un 29% el 26 de octubre, destacando la presión más amplia sobre las empresas financieras brasileñas.
- UBS mantuvo su calificación de Compra en XP pero redujo su precio objetivo a $23, lo que implica un potencial de subida de aproximadamente el 52% desde el precio de cierre del 6 de noviembre.
- XP cotizaba a aproximadamente 7.0x las ganancias futuras, por debajo de su promedio de cinco años de 12.6x, mientras que los analistas proyectaban crecimiento de ganancias hasta 2028.
¿Qué Sucedió?
XP (XP) cayó aproximadamente un 49% en el mes terminado el 6 de noviembre, con la mayor parte de la caída ocurriendo después de que Luiz Inácio Lula da Silva ganara inesperadamente la segunda vuelta de las elecciones presidenciales de Brasil.
Lula obtuvo el 51.79% de los votos el 25 de octubre, derrotando a Flávio Bolsonaro y decepcionando a los inversores que habían anticipado una administración más favorable para los mercados.
XP se desplomó aproximadamente un 48% el 26 de octubre, alcanzando un mínimo de 52 semanas, mientras que StoneCo (STNE) cayó un 29% mientras los inversores reevaluaban las perspectivas económicas de Brasil.
XP había subido aproximadamente un 34% el 5 de octubre, mientras que UBS elevó su precio objetivo de $25 a $37 el 8 de octubre en medio de un creciente optimismo en torno a las acciones financieras brasileñas.
Bank of America señaló que XP se había duplicado desde sus mínimos de agosto antes de las elecciones.
Citi rebajó a XP de Compra a Neutral el 27 de octubre, reduciendo su precio objetivo de $25 a $15.
Morgan Stanley y Santander también rebajaron la acción, reflejando preocupaciones sobre futuros flujos de inversión, actividad en el mercado de acciones y volúmenes de negociación.
Estos riesgos son importantes porque XP genera ingresos en parte a partir de los activos de los clientes, productos de inversión y actividad de negociación.
Durante la llamada de resultados del segundo trimestre de XP, el CEO Thiago Maffra dijo que cuando los volúmenes de negociación "aumentan, ganamos más dinero", destacando cómo una mayor actividad en sus negocios de negociación institucional y minorista puede respaldar los ingresos.
A pesar de la incertidumbre, UBS mantuvo su calificación de Compra el 5 de noviembre mientras reducía su precio objetivo de $37 a $23, lo que implica aproximadamente un 52% de subida desde el precio de cierre de XP del 6 de noviembre de $15.14.
Goldman Sachs también mantuvo su calificación de Compra el 12 de noviembre, aunque redujo su precio objetivo de $36 a $31, destacando el optimismo continuo entre algunos analistas a pesar de la incertidumbre relacionada con las elecciones.
¿Está la acción de XP infravalorada o sobrevalorada?
A aproximadamente $15 por acción, XP parece potencialmente infravalorada, aunque la incertidumbre política de Brasil y el riesgo de una actividad de inversión más débil ayudan a explicar su valoración con descuento.
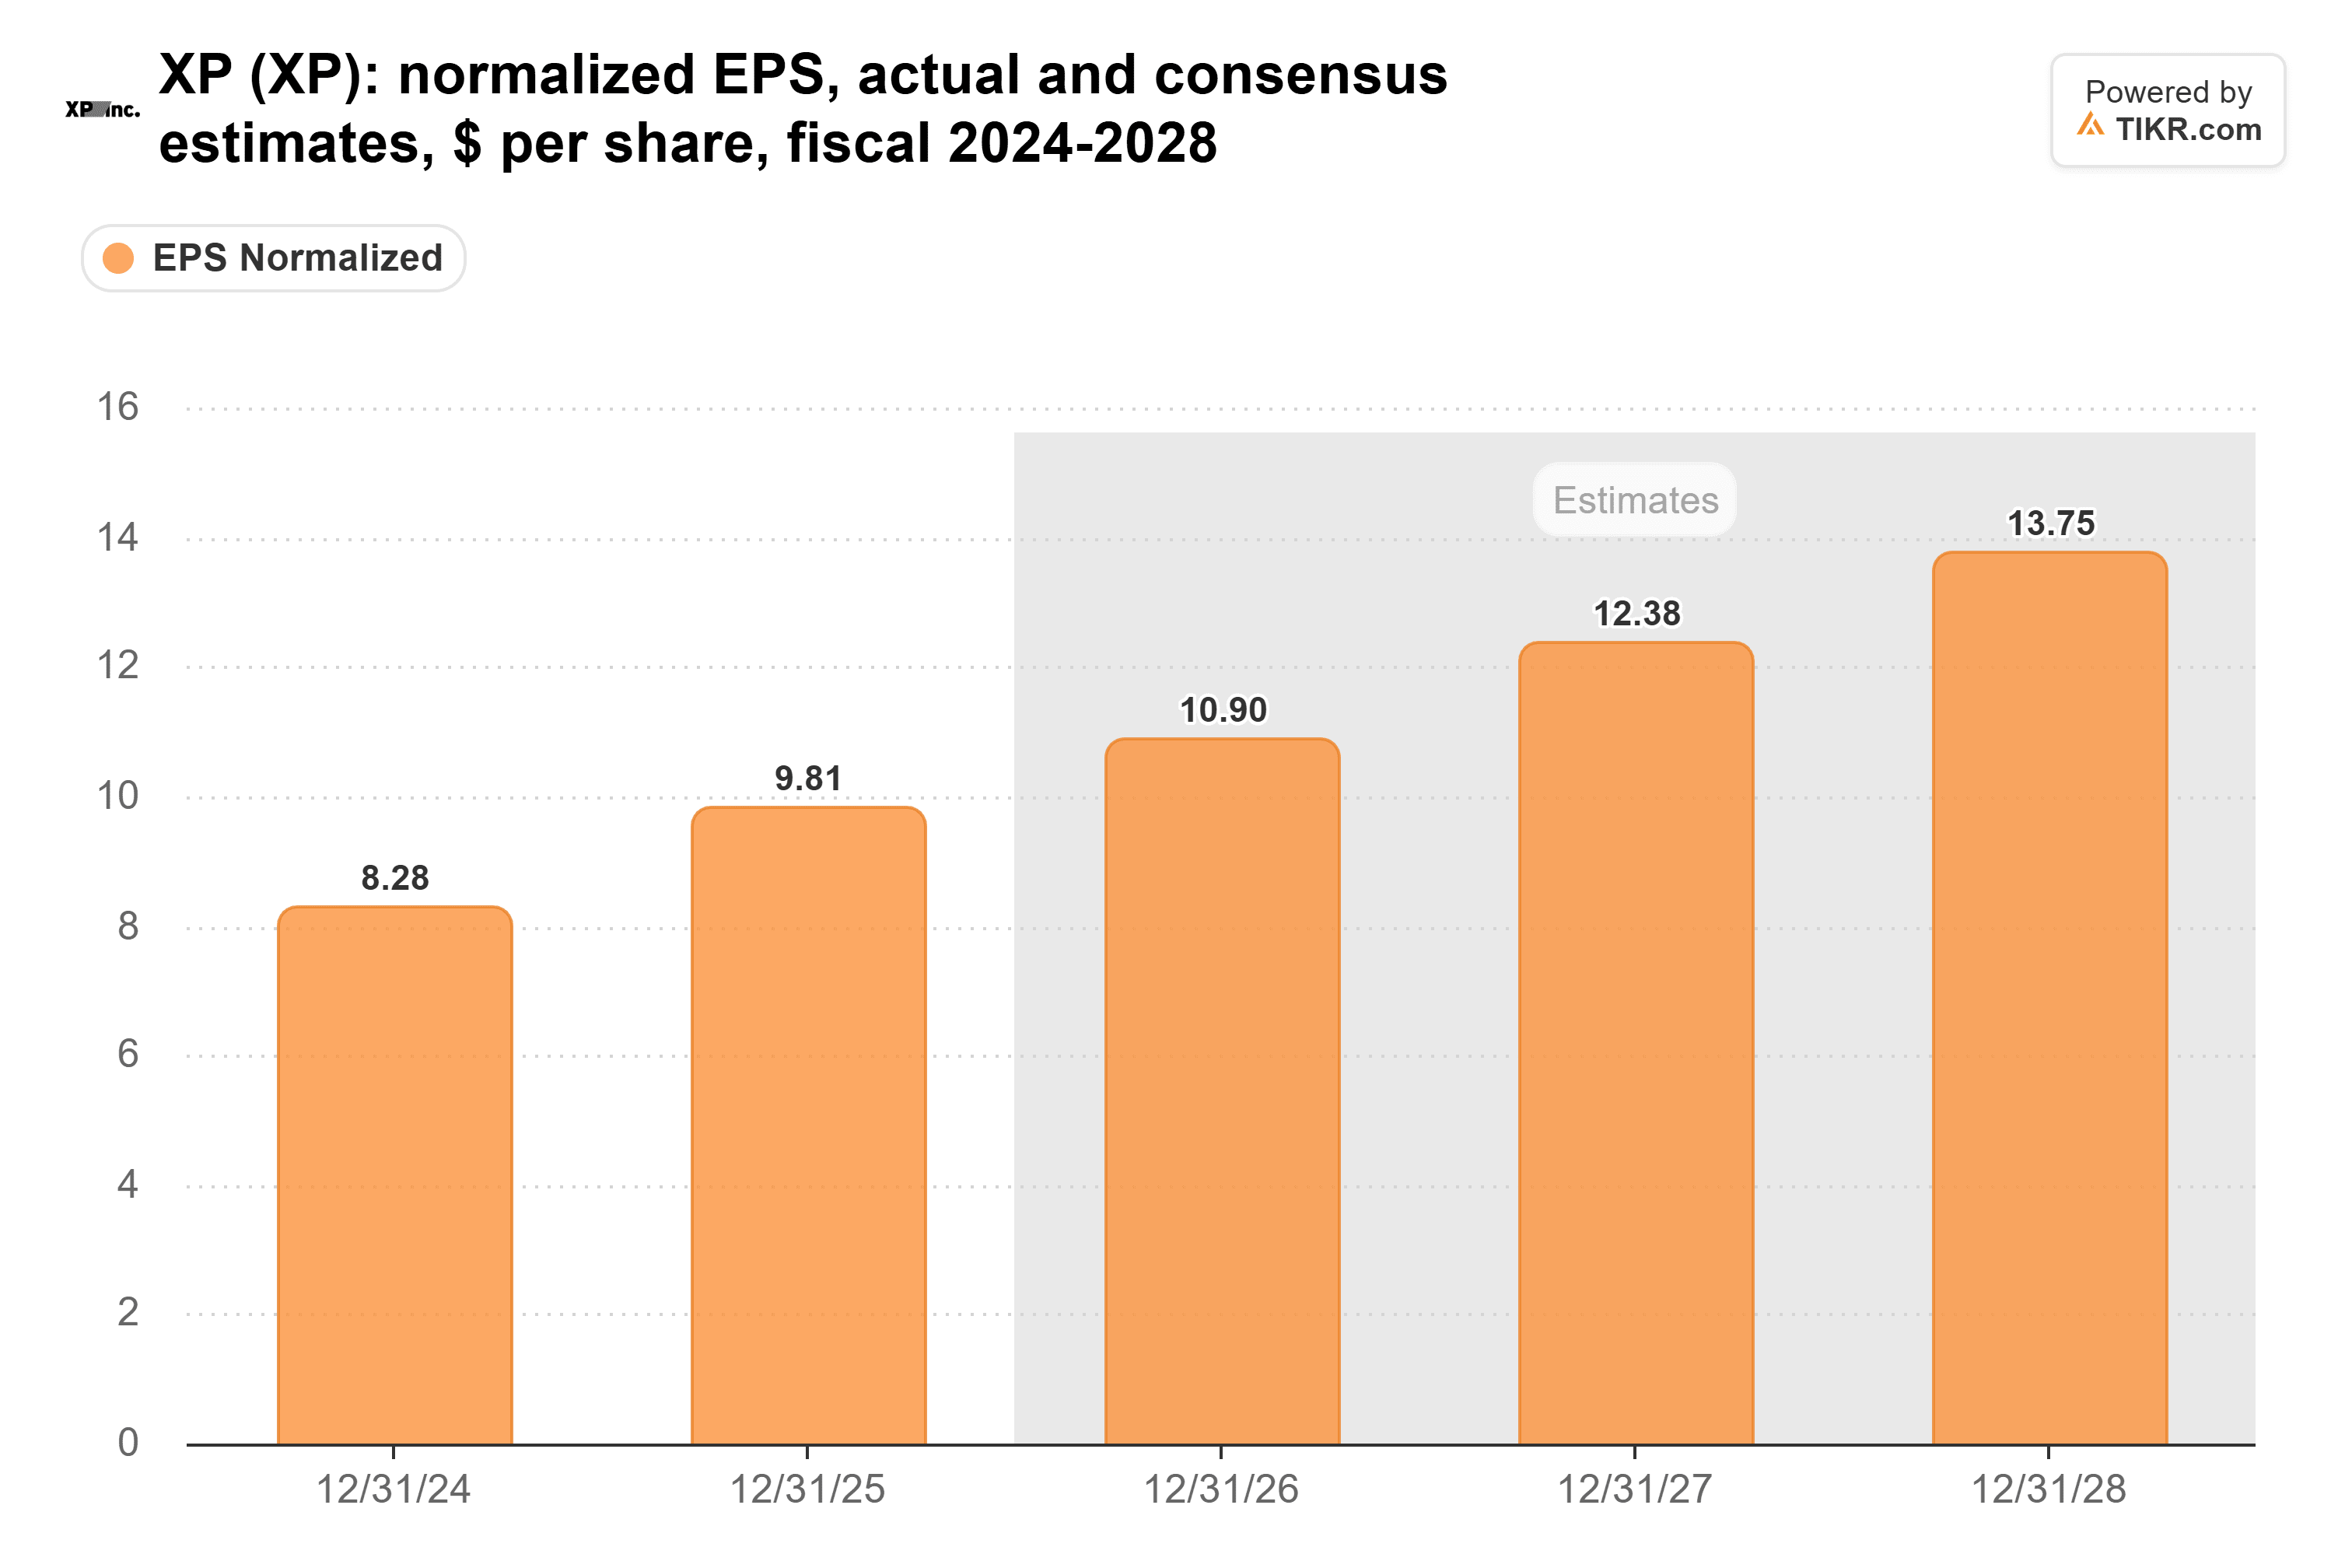
Según estimaciones de TIKR con fecha 29 de octubre, se proyectaba que el BPA normalizado aumentaría de R$9.81 en el ejercicio fiscal 2025 a R$10.90 en 2026, lo que representa un crecimiento de aproximadamente el 11%.
Los analistas esperaban que el BPA normalizado alcanzara R$13.75 para el ejercicio fiscal 2028, aproximadamente un 40% por encima de los niveles del ejercicio fiscal 2025.
XP cotizaba a aproximadamente 7.0x las ganancias futuras el 6 de noviembre, en comparación con su promedio de cinco años de 12.6x, lo que sugiere un descuento sustancial respecto a su valoración histórica.
El múltiplo también alcanzó un mínimo de cinco años de aproximadamente 6.5x el 2 de noviembre.
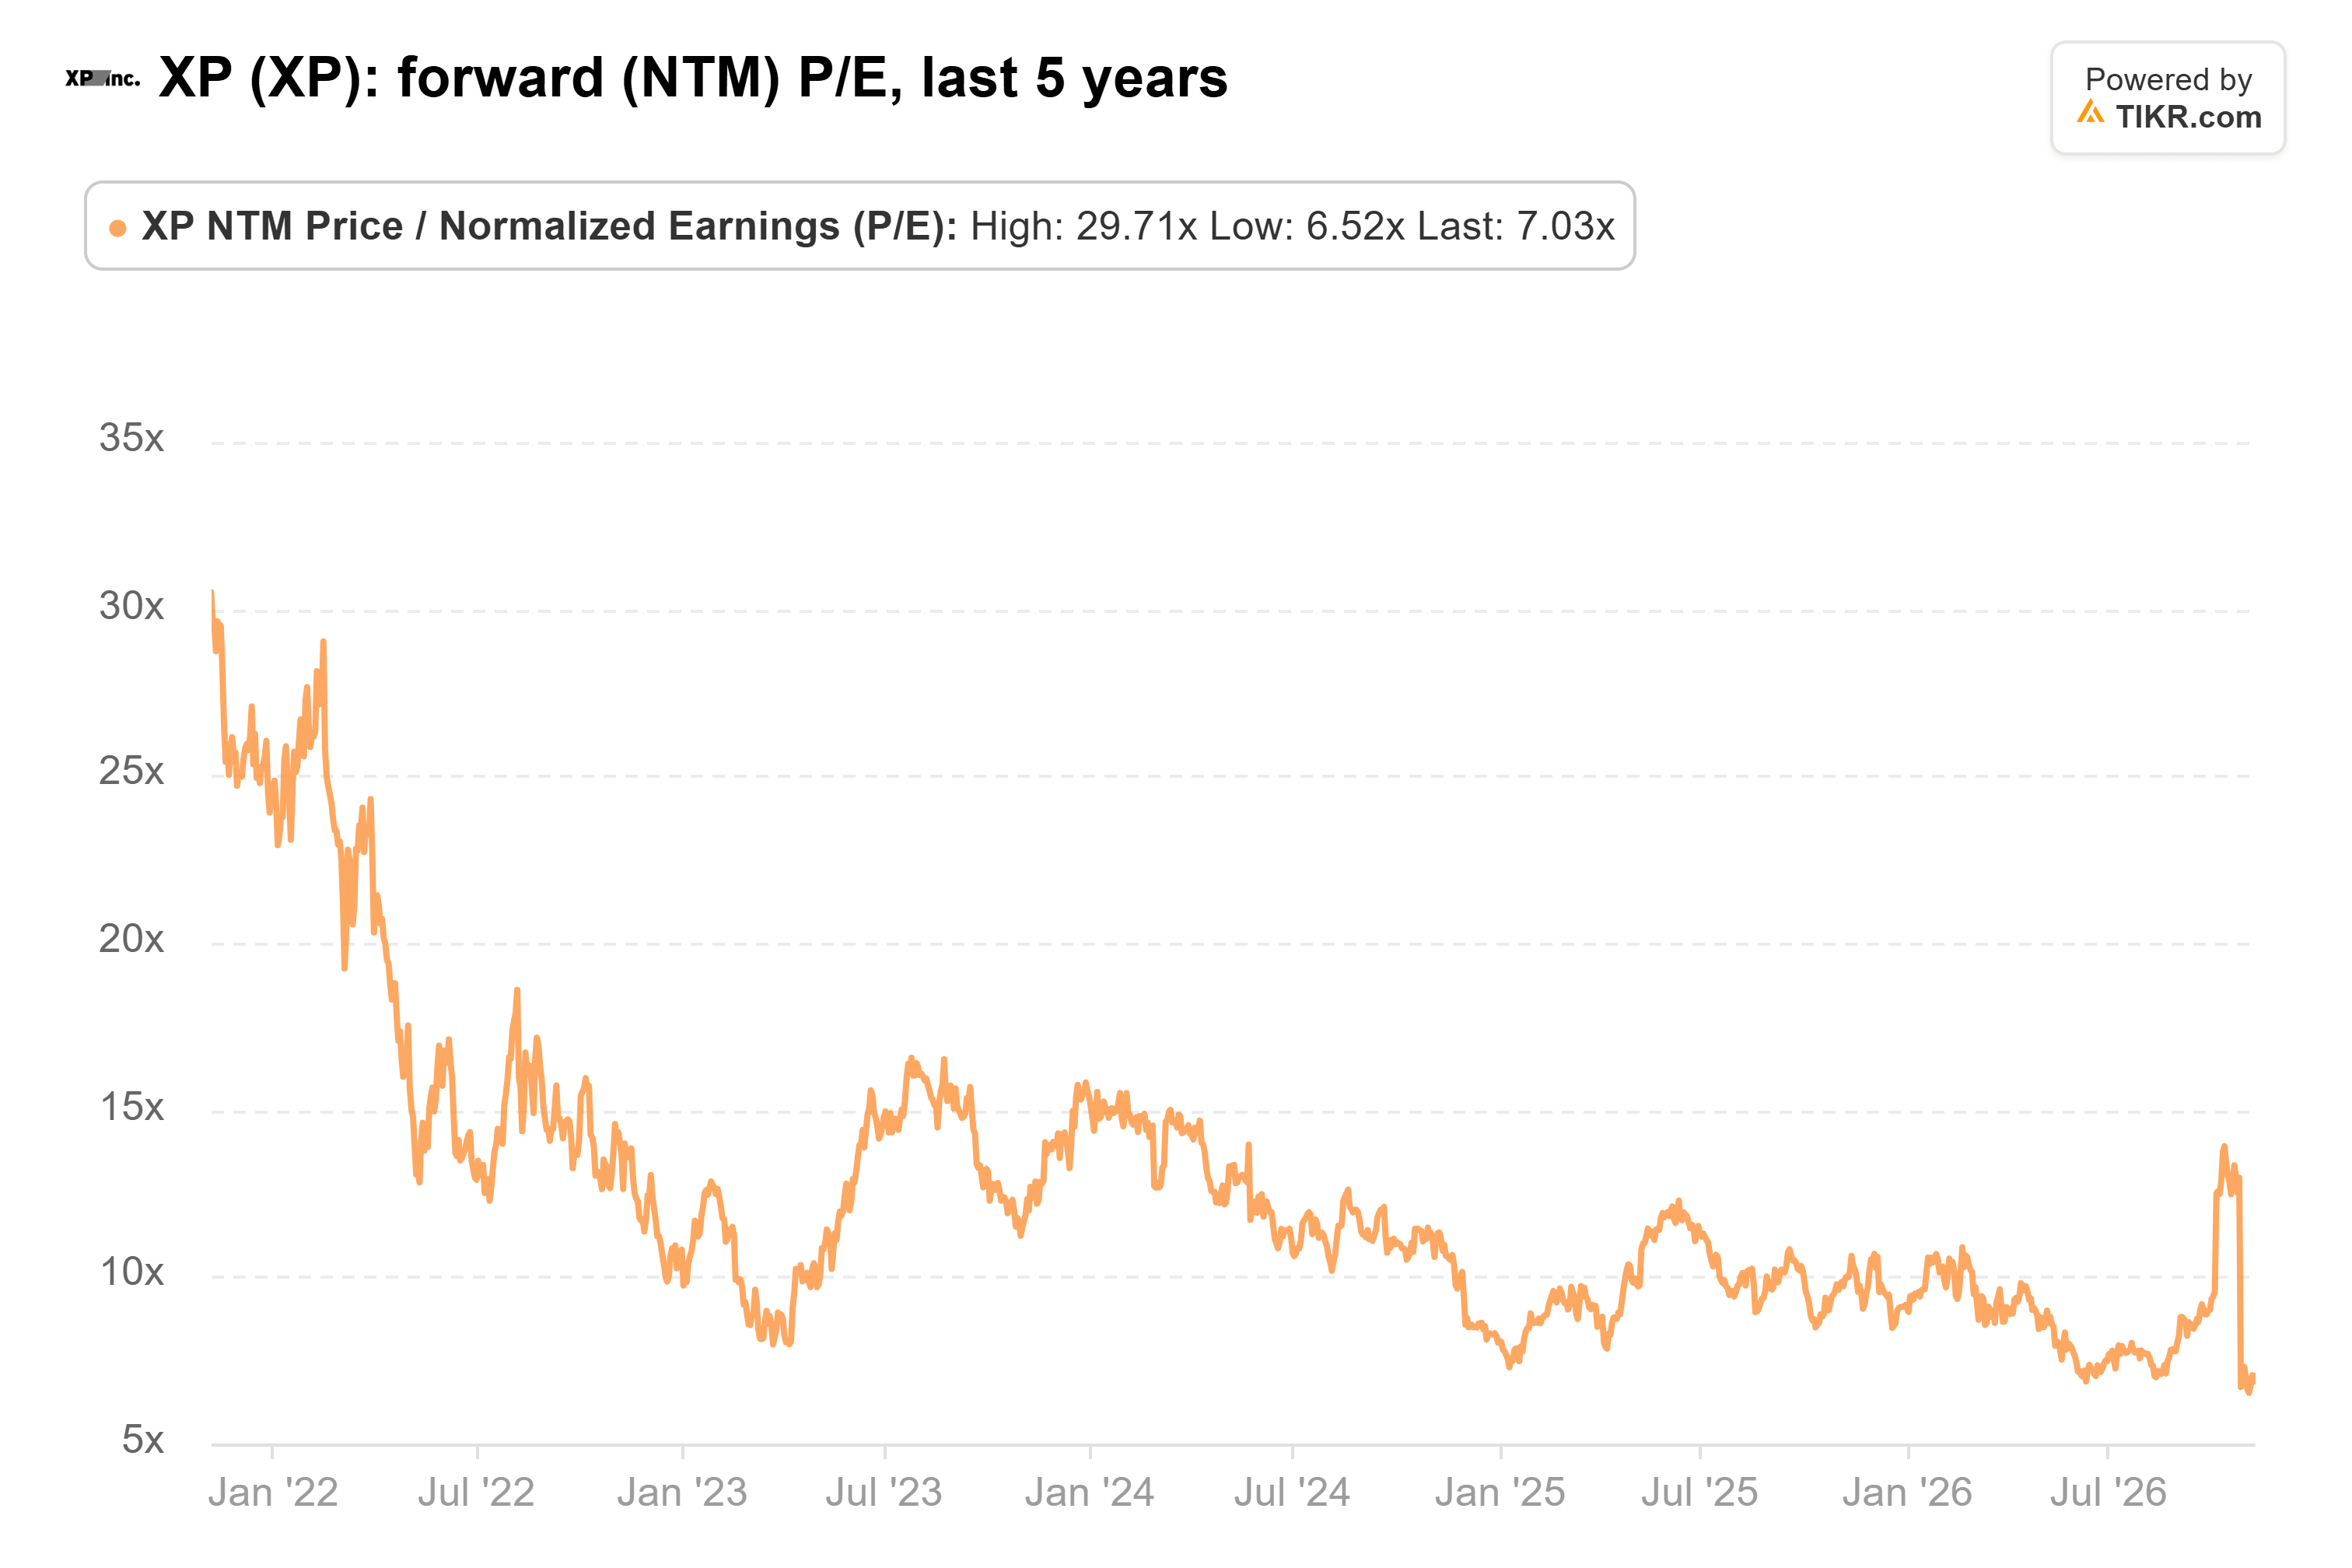
El objetivo de $23 de UBS implica aproximadamente 10.6x las ganancias futuras, asumiendo que las estimaciones permanecen sin cambios, aún por debajo del promedio histórico de XP.
Sin embargo, el objetivo de $15 de Citi sugiere un potencial de subida limitado, mientras que flujos de clientes más débiles, volúmenes de negociación en declive y revisiones a la baja de ganancias podrían justificar un descuento prolongado.
Según el sitio de relaciones con inversores de XP, los resultados del tercer trimestre están programados para el 16 de noviembre después del cierre del mercado estadounidense.
Aunque esos resultados cubren el período anterior a las elecciones, los comentarios de la dirección podrían proporcionar información sobre sus perspectivas posteriores a las elecciones.
En los próximos 12 meses, la recuperación de XP dependerá del crecimiento de clientes, la actividad de negociación y las revisiones de ganancias. Fundamentos más sólidos podrían respaldar un rebote hacia el objetivo de UBS, mientras que una debilidad continua podría limitar el potencial de subida.
Entonces, ¿cuál es el valor real de la acción de XP?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer XP. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!