Puntos clave
- CoreWeave cayó hasta un 15% el jueves después de que Jensen Huang renunciara como CEO de Nvidia, y la CFO Colette Kress asumiera como CEO interina.
- CoreWeave tiene mucho más que perder que Nvidia si una Nvidia más cautelosa respalda menos a sus clientes.
- La deuda total de CoreWeave, incluyendo arrendamientos, creció de $2 mil millones en 2023 a $29.8 mil millones en 2025, y los analistas esperan que siga recaudando dinero durante años.
- Antes de la caída, CoreWeave cotizaba a 1.4x las ventas futuras, muy por debajo de su promedio del último año, por lo que la acción ya descuenta muchas malas noticias antes de que Nvidia reporte el 17 de noviembre.
CoreWeave (CRWV) cayó hasta un 15% el jueves después de que Jensen Huang renunciara como CEO de Nvidia (NVDA). También dejó la junta directiva, con efecto inmediato, tras reportes de dos relaciones extramaritales, una de ellas con una presunta espía china. CoreWeave cerró con una caída del 7%, y la Directora Financiera Colette Kress es ahora la CEO interina de Nvidia.
Peter Atwater, quien enseña economía en William & Mary, explicó por qué el sector de la IA lo tomó tan mal en una publicación en X cuando se dio la noticia:
"Dada la enorme cantidad de finanzas circulares en las que Nvidia estaba en el centro, sugeriría que la mejor analogía para el espacio de la IA esta noche es una rueda de bicicleta girando a 400 mph de la cual se quitó repentinamente el eje."
Y CoreWeave está tan cerca de ese eje como cualquier empresa en el mercado.
TIKR rastrea a 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
CoreWeave está justo al lado del eje
Nvidia posee más del 10% de CoreWeave, le vende las GPU que alquila, e invirtió $2 mil millones en enero a $87.20 por acción. También tiene un pedido de $6.3 mil millones para comprar capacidad que los clientes de CoreWeave no usan, vigente hasta el 13 de abril de 2032. En toda la industria, el último informe trimestral de Nvidia enumera aproximadamente $65 mil millones de compromisos para alquilar capacidad en la nube a empresas como CoreWeave, según el recuento de Yahoo Finance. (No ayudó que Nebius, otra neocloud, decepcionara a los inversionistas con sus propias previsiones el mismo día).
Huang estaba en el centro de esos acuerdos, y defendió públicamente la deuda de CoreWeave en octubre. Ahora un jefe financiero decide si Nvidia firma más de ellos. Un inversionista en r/ValueInvesting, escribiendo una larga publicación sobre Nvidia después de que Huang se fuera, señaló exactamente ese riesgo: "Un nuevo CEO podría reducir el financiamiento a clientes, lo que ha ayudado a sostener la demanda".
Nvidia puede permitirse los cheques
Joe Weisenthal de Bloomberg planteó una preocupación diferente. En X, un lector preguntó si los hiperescaladores estadounidenses obtendrían algún alivio en los precios si Nvidia dejara de vender GPU a empresas con sede en Singapur. Él respondió: "Podría ser, aunque la otra cara sería que Nvidia es una empresa menos rentable", y por lo tanto menos capaz de respaldar a las empresas que dependen de ella.
Aún así, a Nvidia no le falta dinero. Tenía alrededor de $99 mil millones en efectivo y valores contra $33 mil millones de deuda a fines de julio, por lo que puede seguir respaldando a sus clientes si así lo desea. Si decidiera detenerse, Nvidia perdería algunos pedidos en los márgenes. CoreWeave perdería un respaldo que podría necesitar durante años.
CoreWeave necesita dinero durante años
Los analistas esperan que los ingresos de CoreWeave aumenten de $5.1 mil millones el año pasado a $44.6 mil millones en 2028:
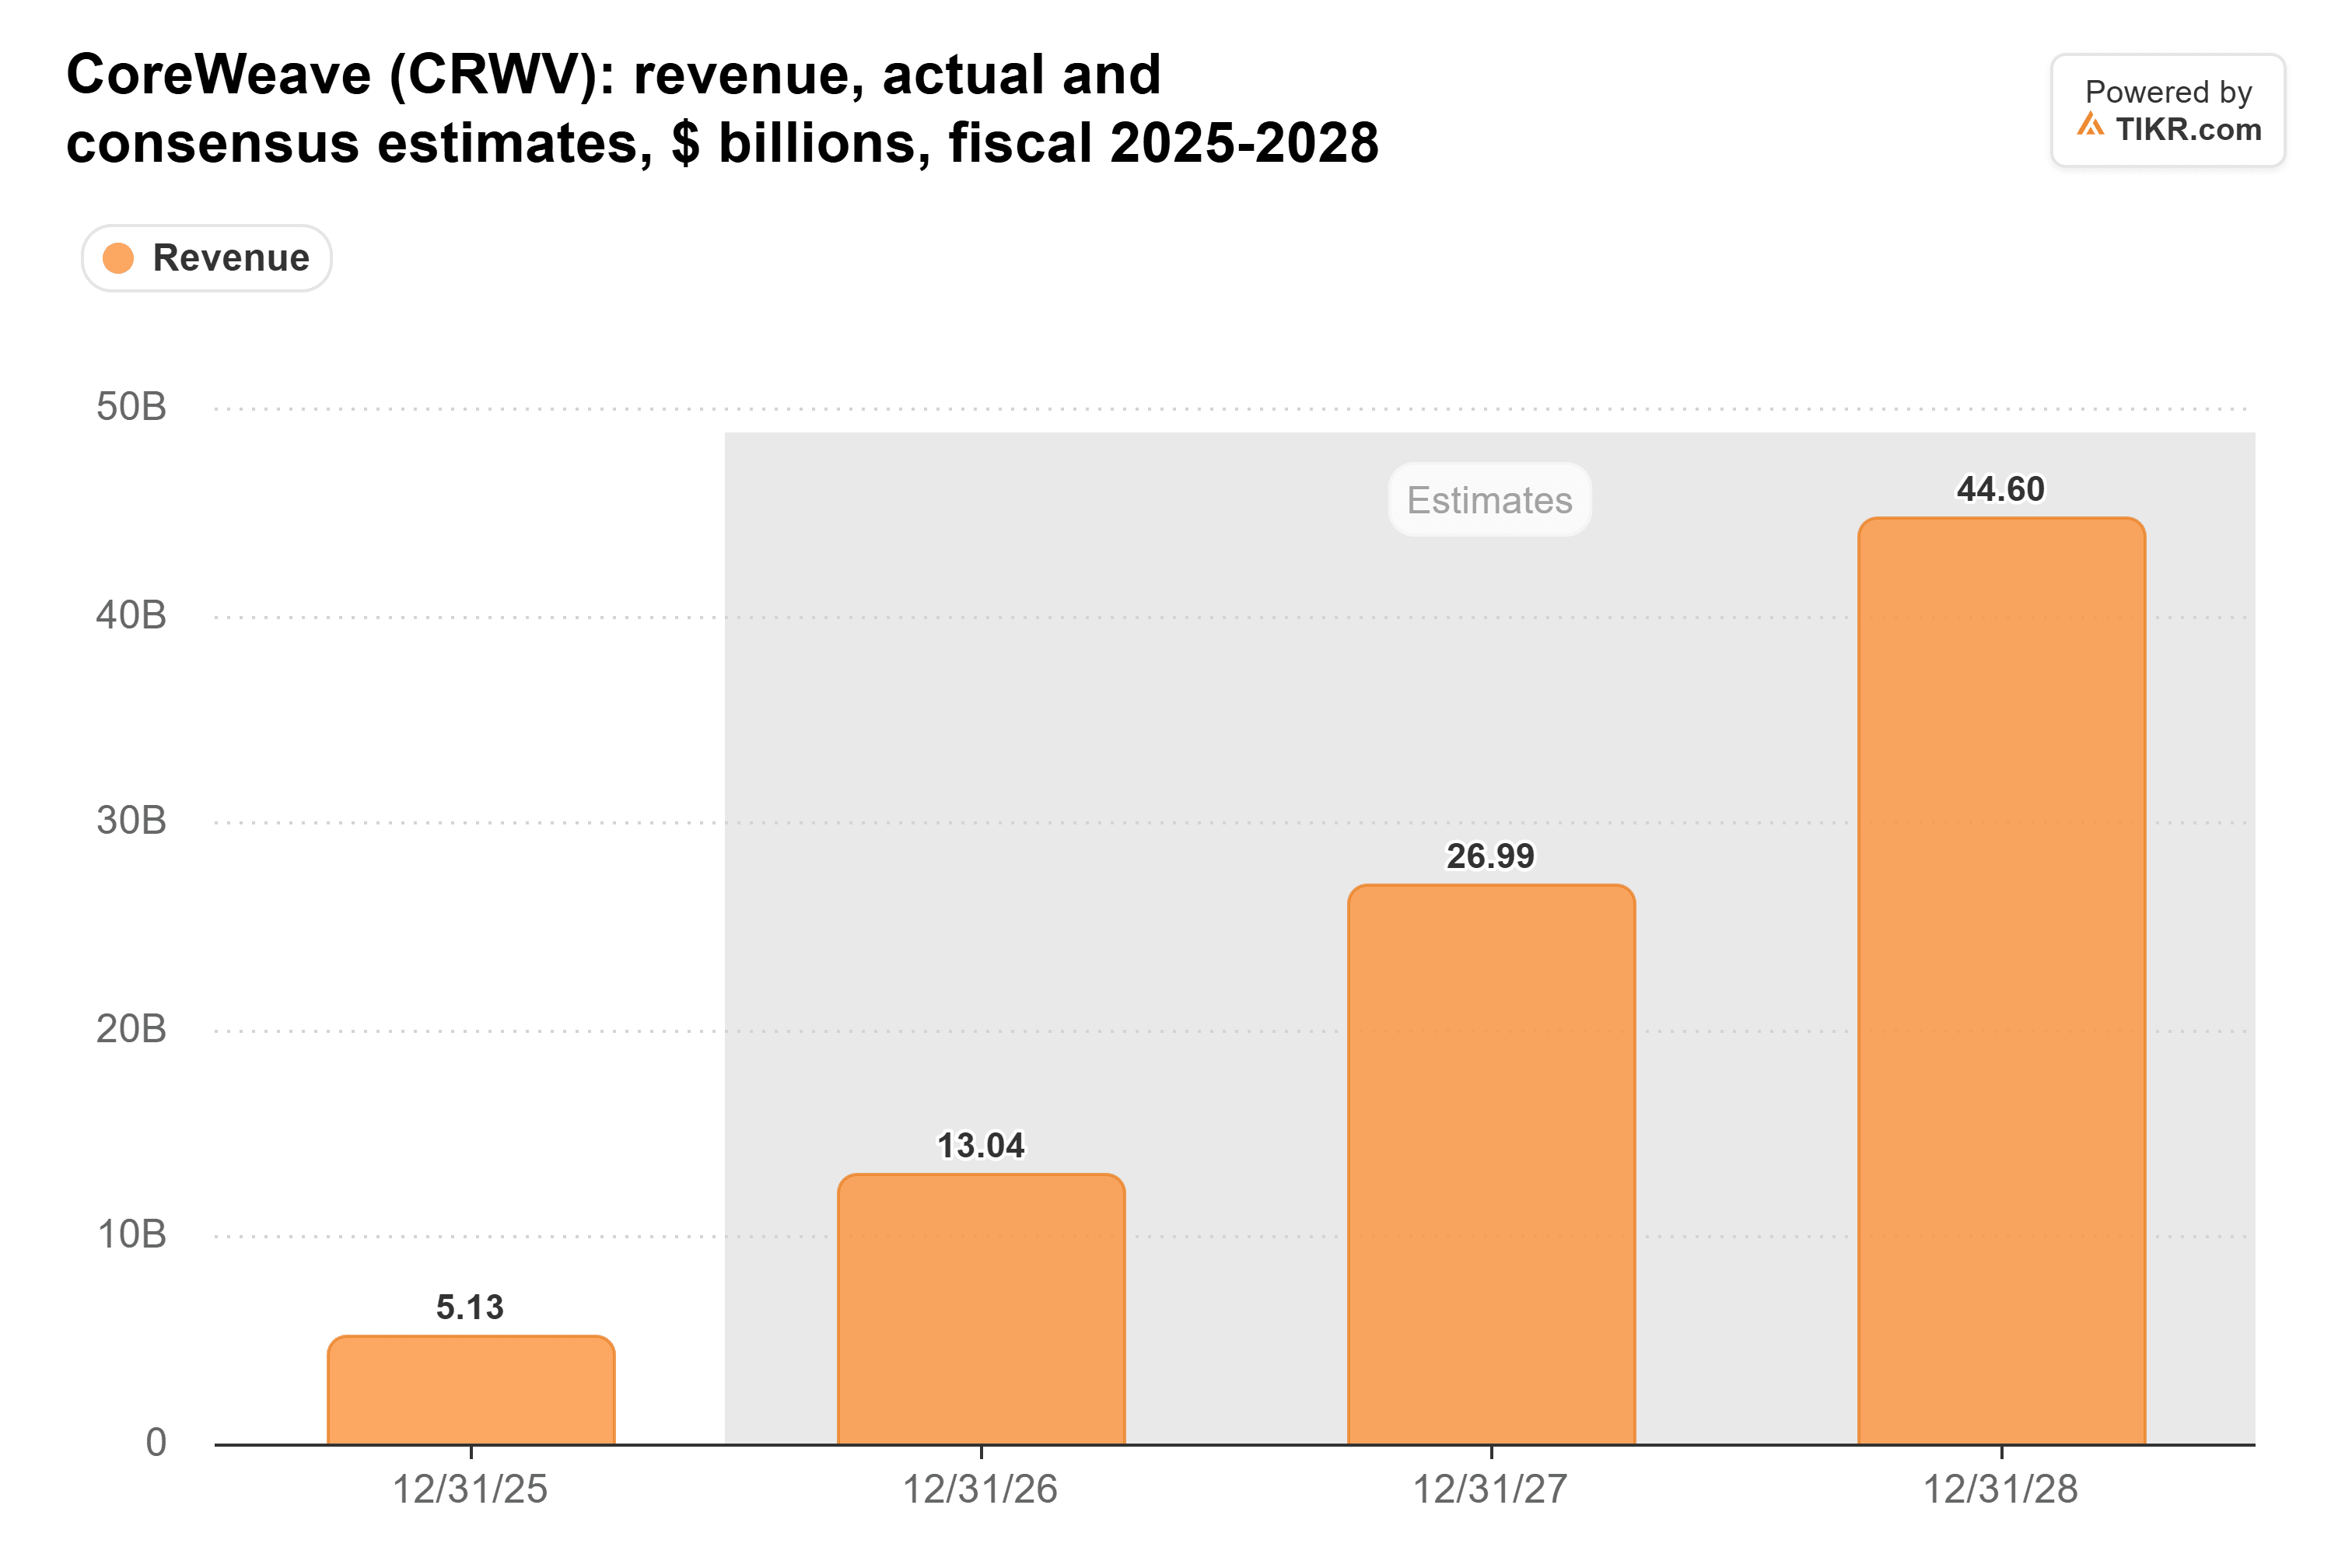
La salida de Huang no cambia los contratos detrás de esas estimaciones. El backlog de CoreWeave alcanzó aproximadamente $132.5 mil millones al 30 de septiembre, y el CEO Michael Intrator dice que la empresa está prácticamente agotada hasta 2027.
Construir la capacidad para atender esos contratos requiere dinero prestado. La cifra de deuda total de TIKR, que incluye arrendamientos, pasó de $2 mil millones en 2023 a $29.8 mil millones en 2025:
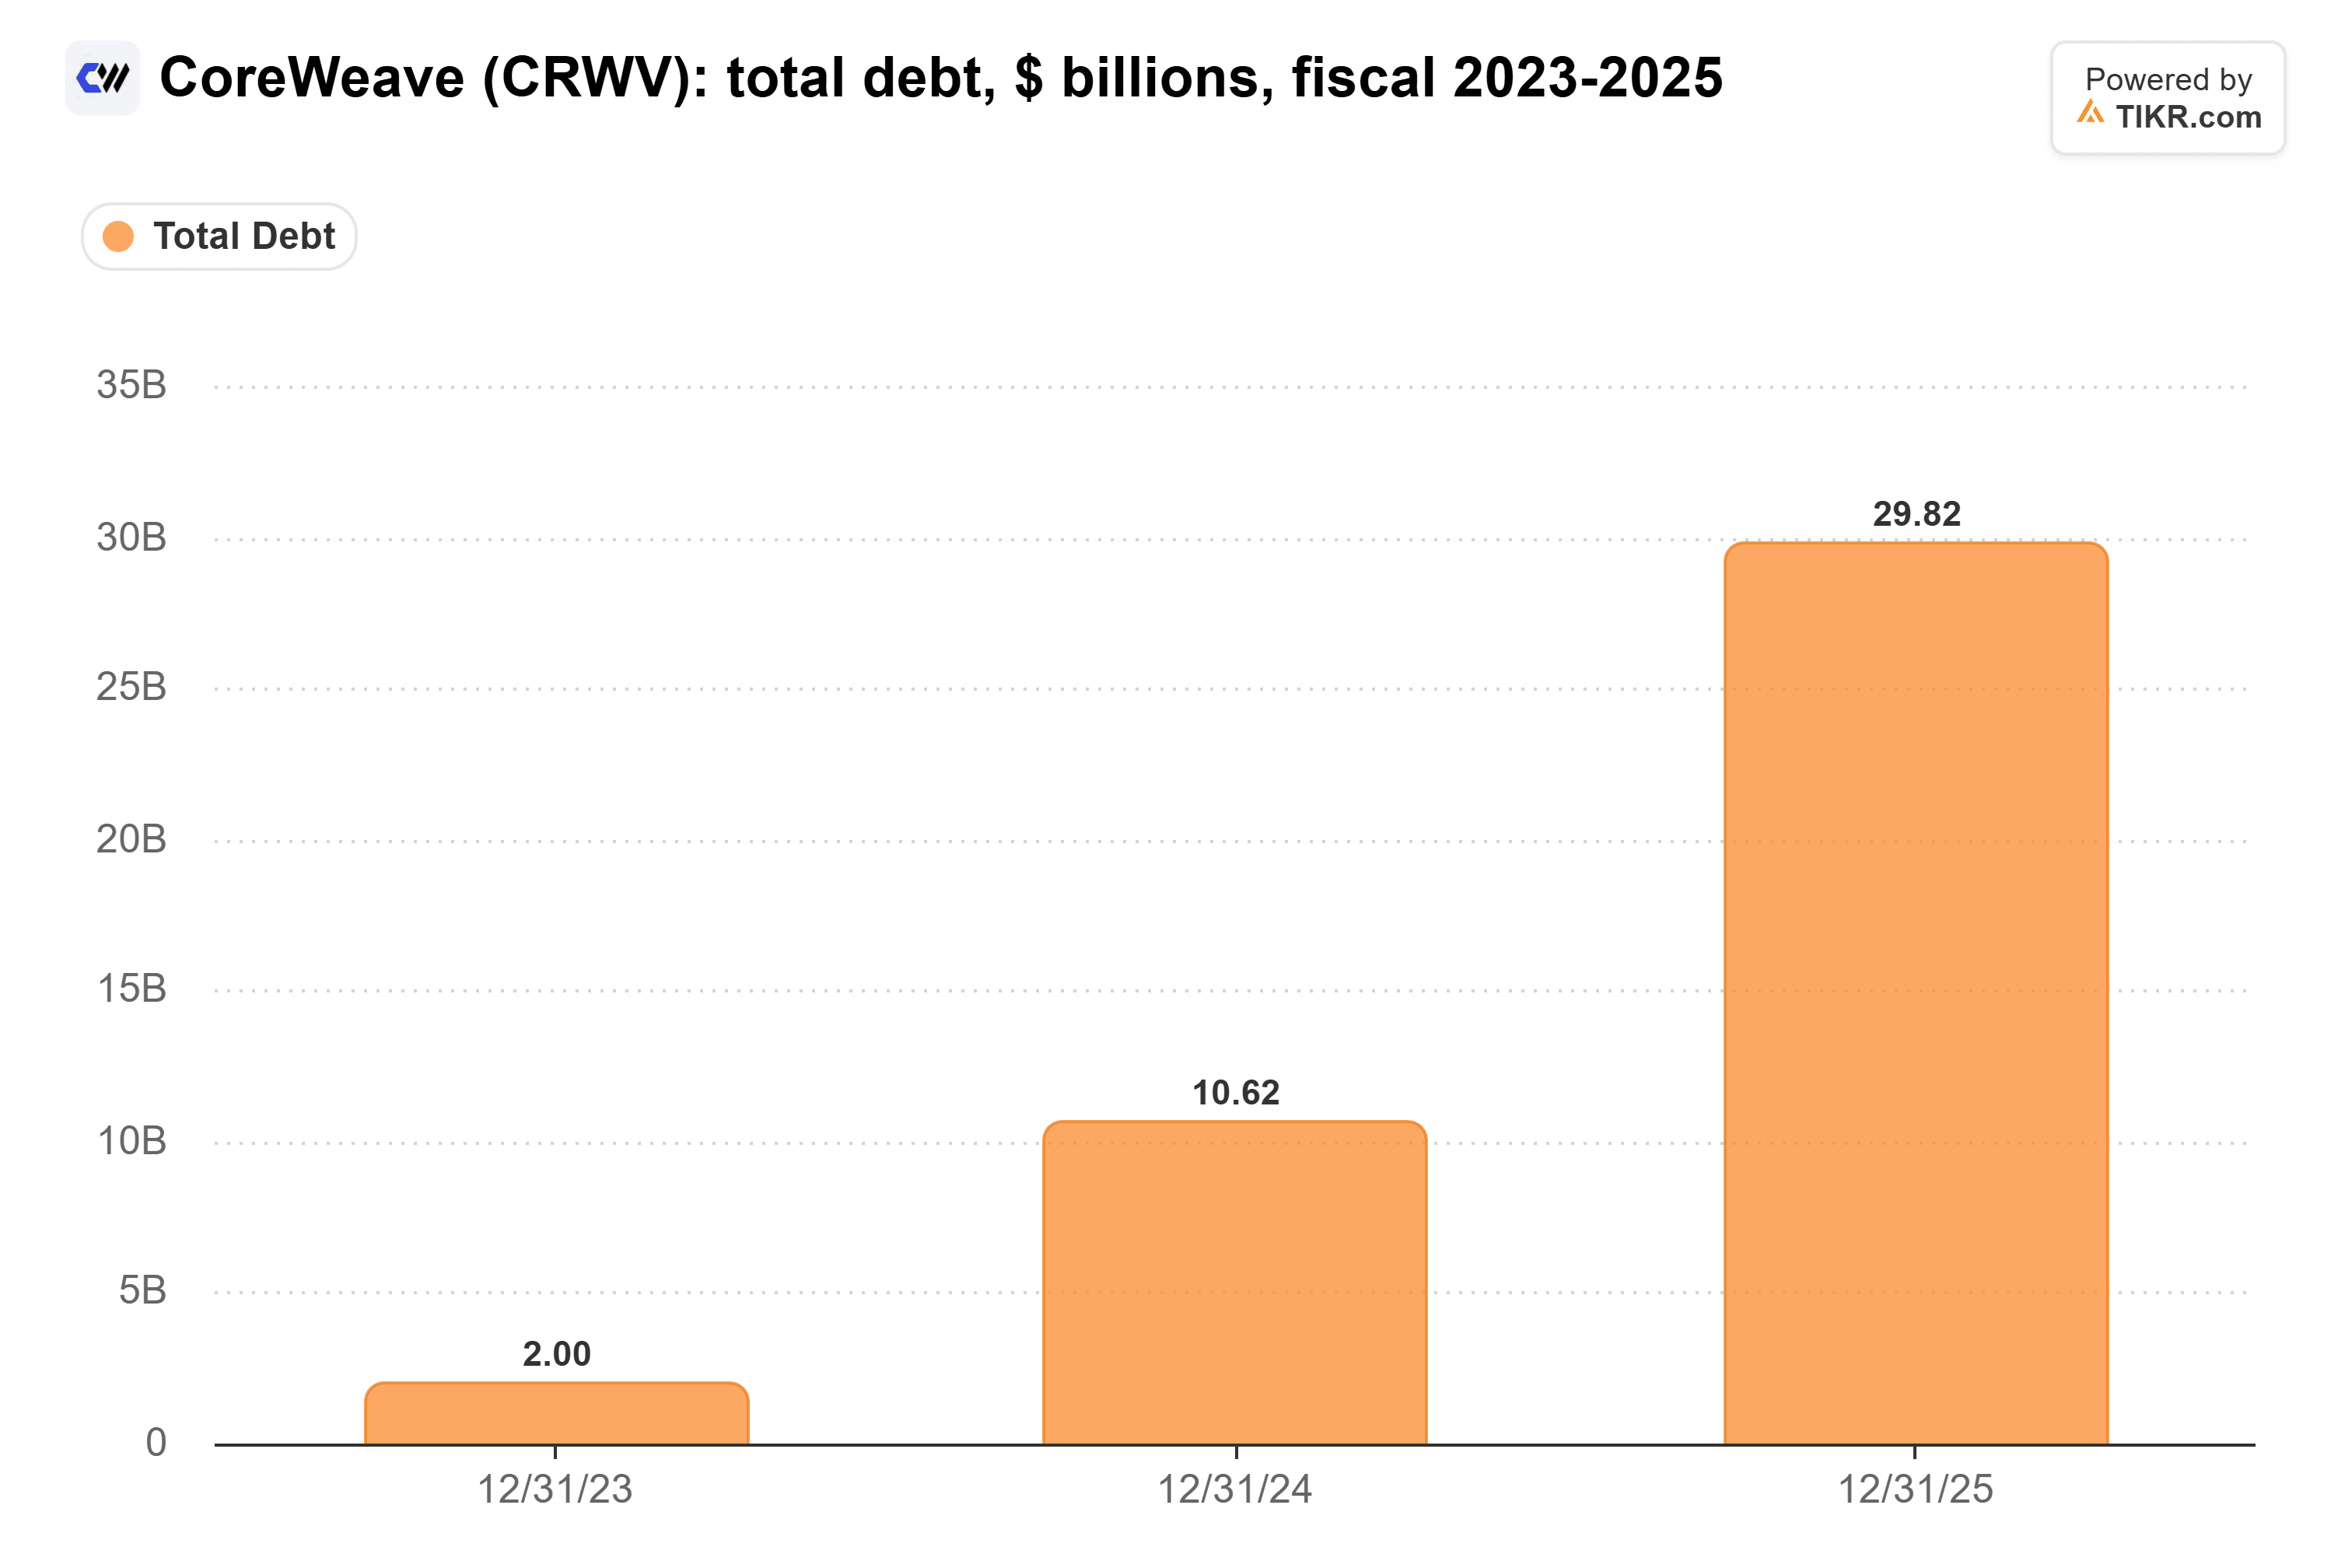
Los préstamos solos, dejando fuera los arrendamientos, alcanzaron $46.9 mil millones al 30 de septiembre. El gasto neto por intereses fue de $846 millones en el tercer trimestre, aproximadamente cuatro veces los $207 millones de ingreso operativo, y la gerencia espera entre $1.05 mil millones y $1.15 mil millones de intereses en el cuarto trimestre. Los analistas esperan que el flujo de caja libre se mantenga negativo cada año hasta 2030, por lo que CoreWeave seguirá recaudando dinero sin importar quién dirija Nvidia.
Los contratos sobreviven a Huang
El apoyo que CoreWeave ya tiene está por escrito. Nvidia puede terminar su pedido de capacidad por una violación material o insolvencia, y un nuevo CEO por sí solo no lo cancela. CoreWeave también ha planeado su próxima ronda de financiamiento en torno a sus clientes: Intrator dijo en la llamada del tercer trimestre que la empresa "no usará el mercado de deuda no garantizada para financiar nuestro negocio a los rendimientos actuales, ni necesitamos hacerlo". Espera alrededor de $9 mil millones en pagos por adelantado y depósitos de clientes en los próximos tres meses.
El próximo acuerdo es menos seguro. Mi lectura: los inversionistas habían contado con que Huang pondría el dinero de Nvidia detrás de CoreWeave cada vez que necesitara respaldo, y descontaron esa esperanza el jueves.
Ya habían descontado mucho antes de que Huang se fuera. Antes de la caída del jueves, CoreWeave cotizaba a 1.4x las ventas futuras, frente a un promedio de 3.5x en el último año:
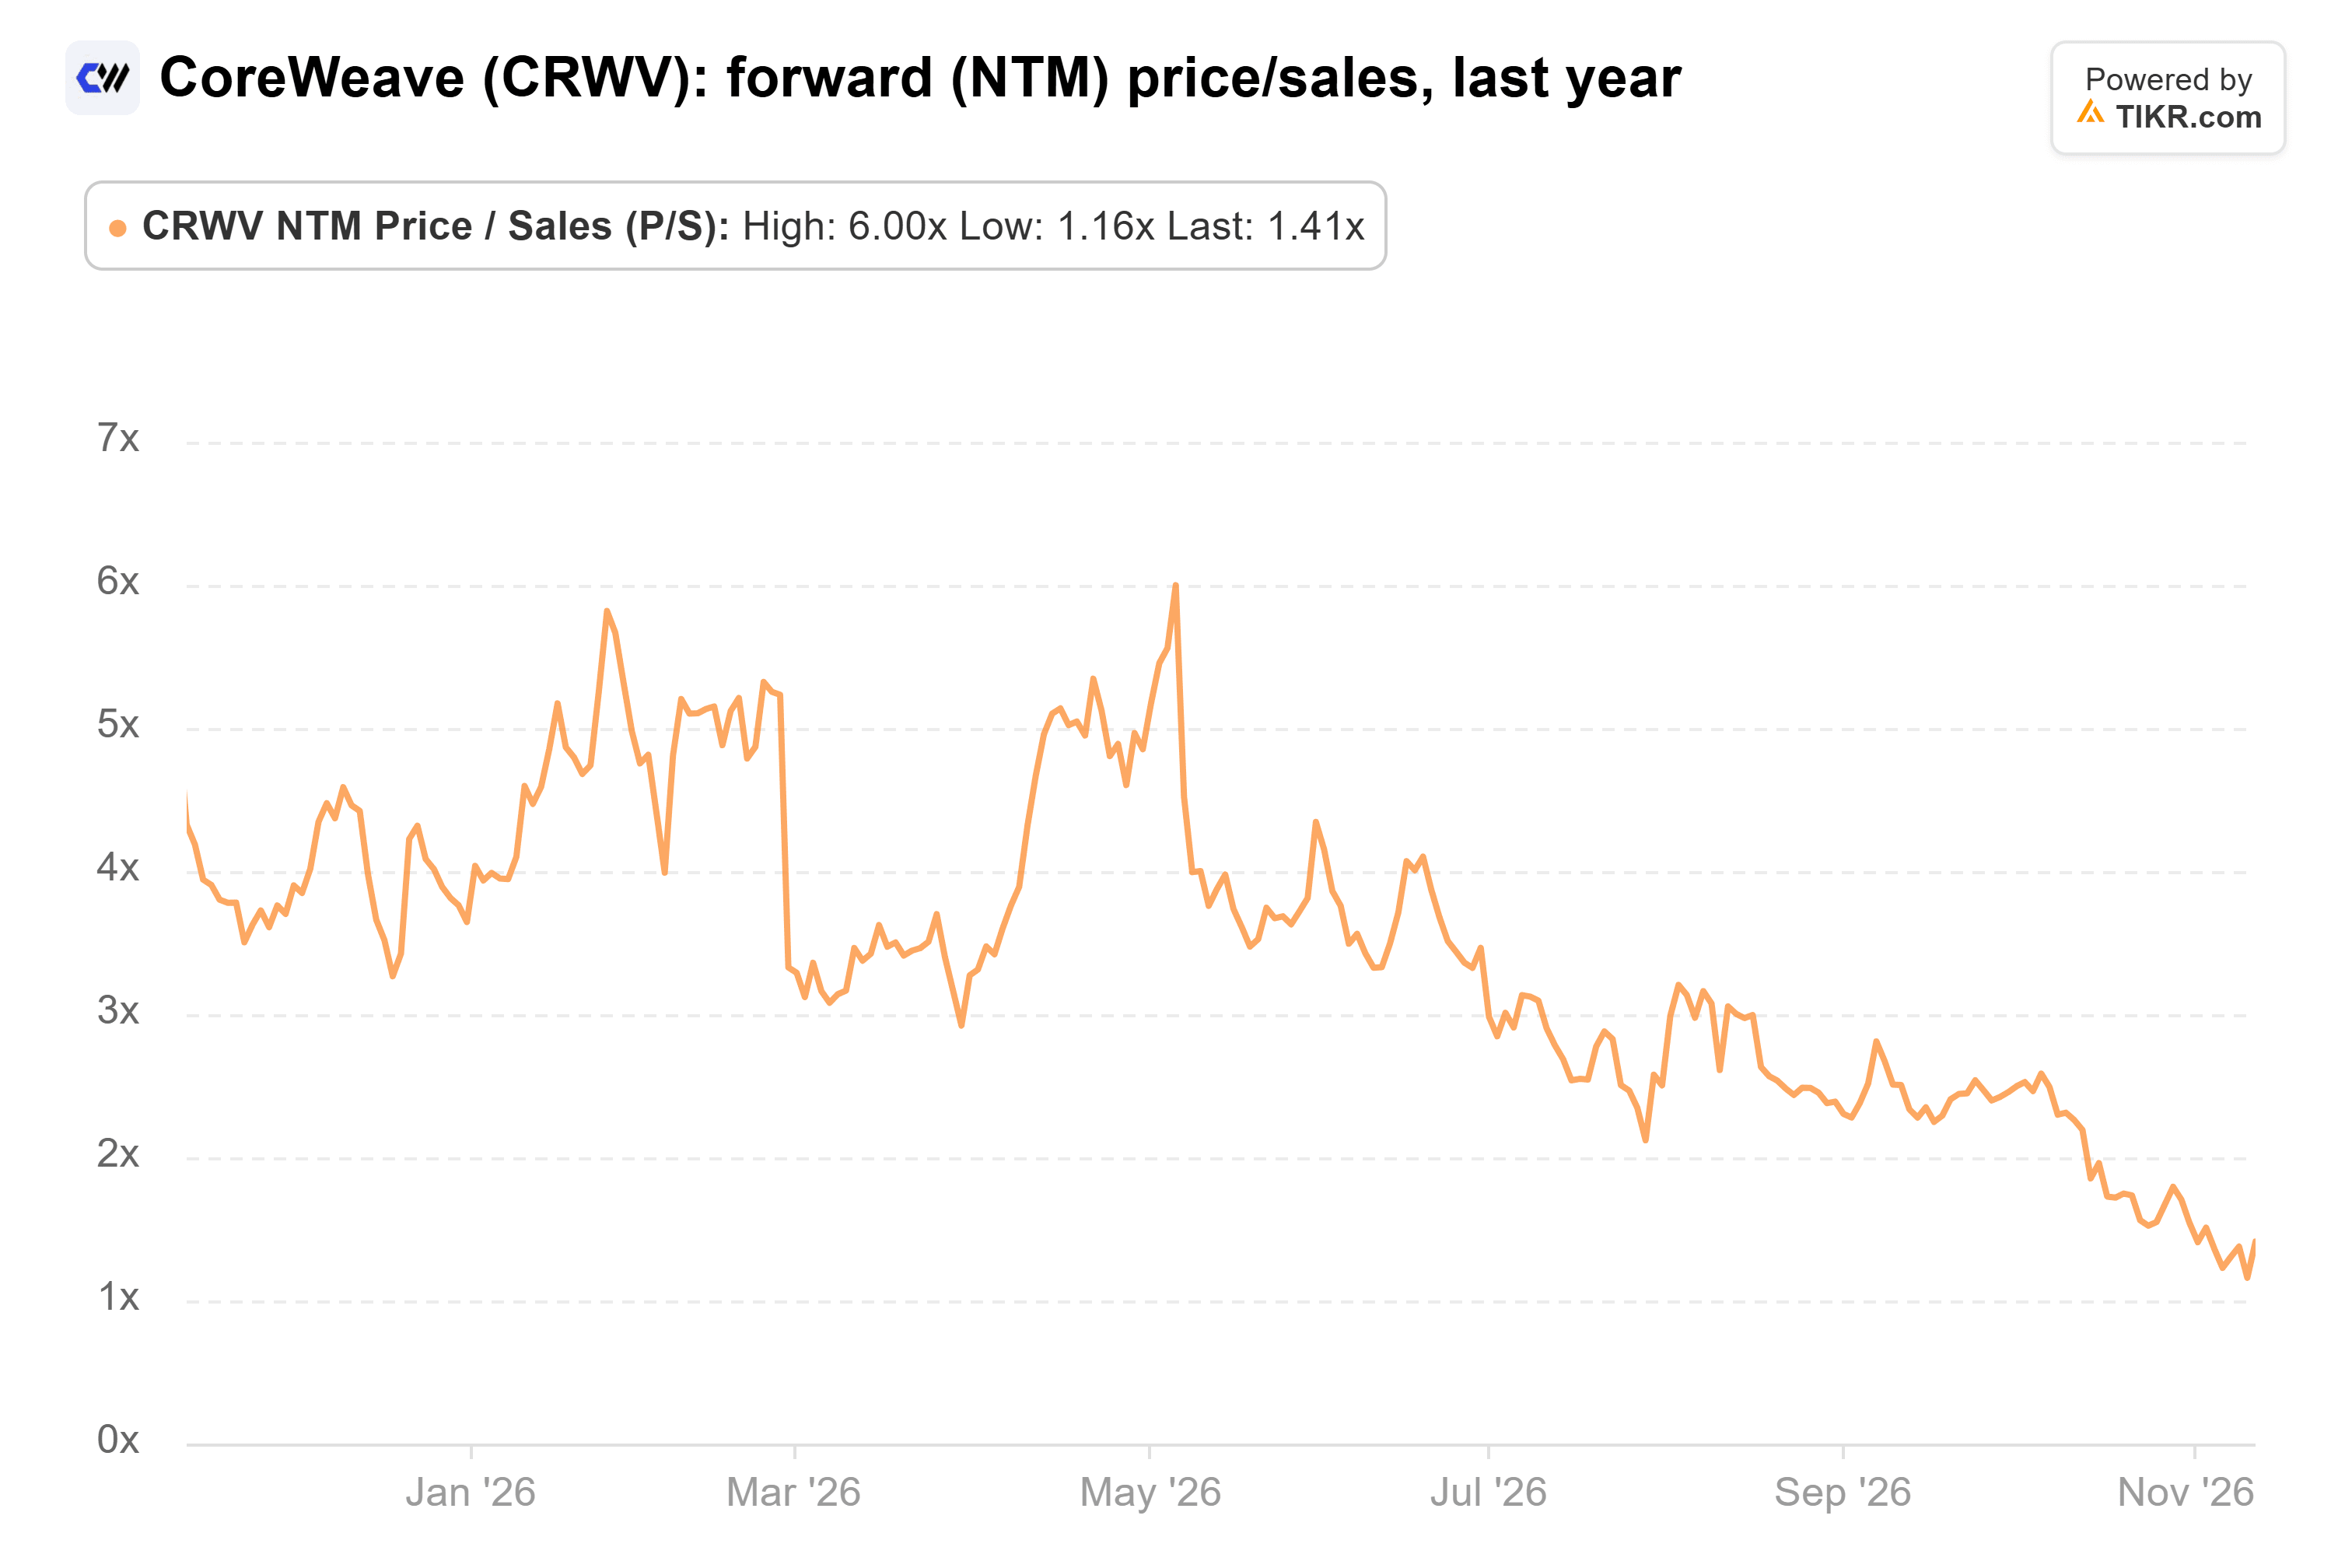
Al precio de hoy, es aún más bajo.
Conclusión: la salida de Huang es un riesgo real para CoreWeave y mucho menor para Nvidia. Pero el apoyo actual de CoreWeave está bajo contrato, sus clientes están pagando por más de su expansión, y a este múltiplo creo que la acción ya descuenta un retroceso que no ha sucedido. Por supuesto, Nvidia reporta el 17 de noviembre. Si Kress señala que Nvidia ha terminado de firmar estos acuerdos, cada neocloud necesitará un nuevo respaldo.
Entonces, ¿cuánto vale realmente la acción de CoreWeave?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer CoreWeave. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!