


Puntos Clave
- Vertiv cayó un 12,9% el miércoles y un 11,7% el jueves después de que los demócratas ganaran el Congreso, un resultado que reavivó las preocupaciones sobre la construcción de centros de datos.
- La caída se produjo una semana después de que las ventas del tercer trimestre aumentaran un 61% hasta los 4.310 millones de dólares, superando el consenso en unos 550 millones de dólares.
- Vertiv ha dejado de informar sobre pedidos, por lo que los inversores pierden su mejor señal de demanda justo cuando aumenta el riesgo político.
- Una conferencia de inversores el 10 de noviembre y el informe del 10 de febrero, con las primeras previsiones para 2027, son las próximas lecturas sobre la demanda.
Vertiv (VRT) presentó uno de los mejores resultados de la temporada de ganancias hace una semana. Desde las elecciones de medio mandato, ha perdido un 23%.
El desencadenante fue político. Los demócratas ganaron el Congreso en las elecciones del martes, y eso reavivó los temores de que los proyectos de centros de datos enfrentarán más resistencia. Vertiv cayó un 12,9% el miércoles y luego un 11,7% el jueves mientras el Dow caía 1.800 puntos. Las acciones cerraron a 182 dólares, aproximadamente un 40% menos en seis meses y un 52% por debajo de su máximo de 52 semanas de 380 dólares.
Vertiv no estuvo sola. Dell Technologies (DELL) cayó un 14,9% el jueves mientras los inversores vendían ampliamente la cadena de suministro de hardware de IA. Dell cotiza cerca de 12 veces las ganancias futuras, mientras que Vertiv aún se sitúa alrededor de 21 veces, y esa prima deja a Vertiv más expuesta si el sentimiento sigue deteriorándose.
El trimestre que fue borrado
El tercer trimestre de Vertiv, reportado el 28 de octubre, superó todas las expectativas:
- Las ventas netas aumentaron un 61% hasta los 4.310 millones de dólares, frente a un consenso de 3.760 millones de dólares.
- El BPA ajustado de 2,21 dólares superó la estimación de 1,82 dólares y creció un 78%.
- Los pedidos orgánicos se más que duplicaron respecto al año anterior.
La dirección elevó entonces las previsiones para el año completo a 14.650 millones de dólares en ventas y 7,15 dólares de BPA ajustado. Las previsiones para el cuarto trimestre apuntan a unos 4.410 millones de dólares en ventas y 2,25 dólares de BPA ajustado.
La línea de ventas trimestrales muestra lo rápido que llegó el salto:

Las ventas del tercer trimestre fueron aproximadamente un tercio superiores a los 3.270 millones de dólares del segundo trimestre, un salto que el mercado celebró apenas una semana.
La oferta marca el ritmo
El backlog generalmente cubre entregas de 12 a 18 meses vista. Los cuellos de botella son la disponibilidad de energía, los permisos y la mano de obra calificada en construcción.
Vertiv está gastando para mantenerse al día. Planea duplicar la capacidad de enfriadores para fin de año, cerró las adquisiciones de UtilityInnovation Group y King Environmental Services en octubre, y firmó un acuerdo de suministro de chips a tres años con Infineon el miércoles. También se asoció con Nvidia en sistemas diseñados para reducir el tiempo de despliegue de fábricas de IA hasta a la mitad.
¿Ha afectado todo ese gasto a la rentabilidad?

El margen operativo trailing se sitúa en el 21,1%, y el balance muestra 355 millones de dólares de efectivo neto, por lo que Vertiv está financiando el crecimiento desde una posición de fortaleza.
TIKR sigue a 30 analistas sobre Vertiv. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Vertiv, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Vertiv
Menos visibilidad, la misma prima
El problema más difícil es la divulgación. Vertiv ya no informará sobre pedidos, que se duplicaron el trimestre pasado y eran la mejor evidencia para la tesis alcista. Los inversores ahora tienen que esperar a las ventas y las previsiones.
Lo que realmente cambia la elección aún no está claro. Los permisos y las conexiones a la red son en su mayoría decisiones estatales y locales, por lo que un nuevo Congreso puede importar menos de lo que sugiere la caída de esta semana.
Incluso después de la caída, la prima sobre Dell es amplia...
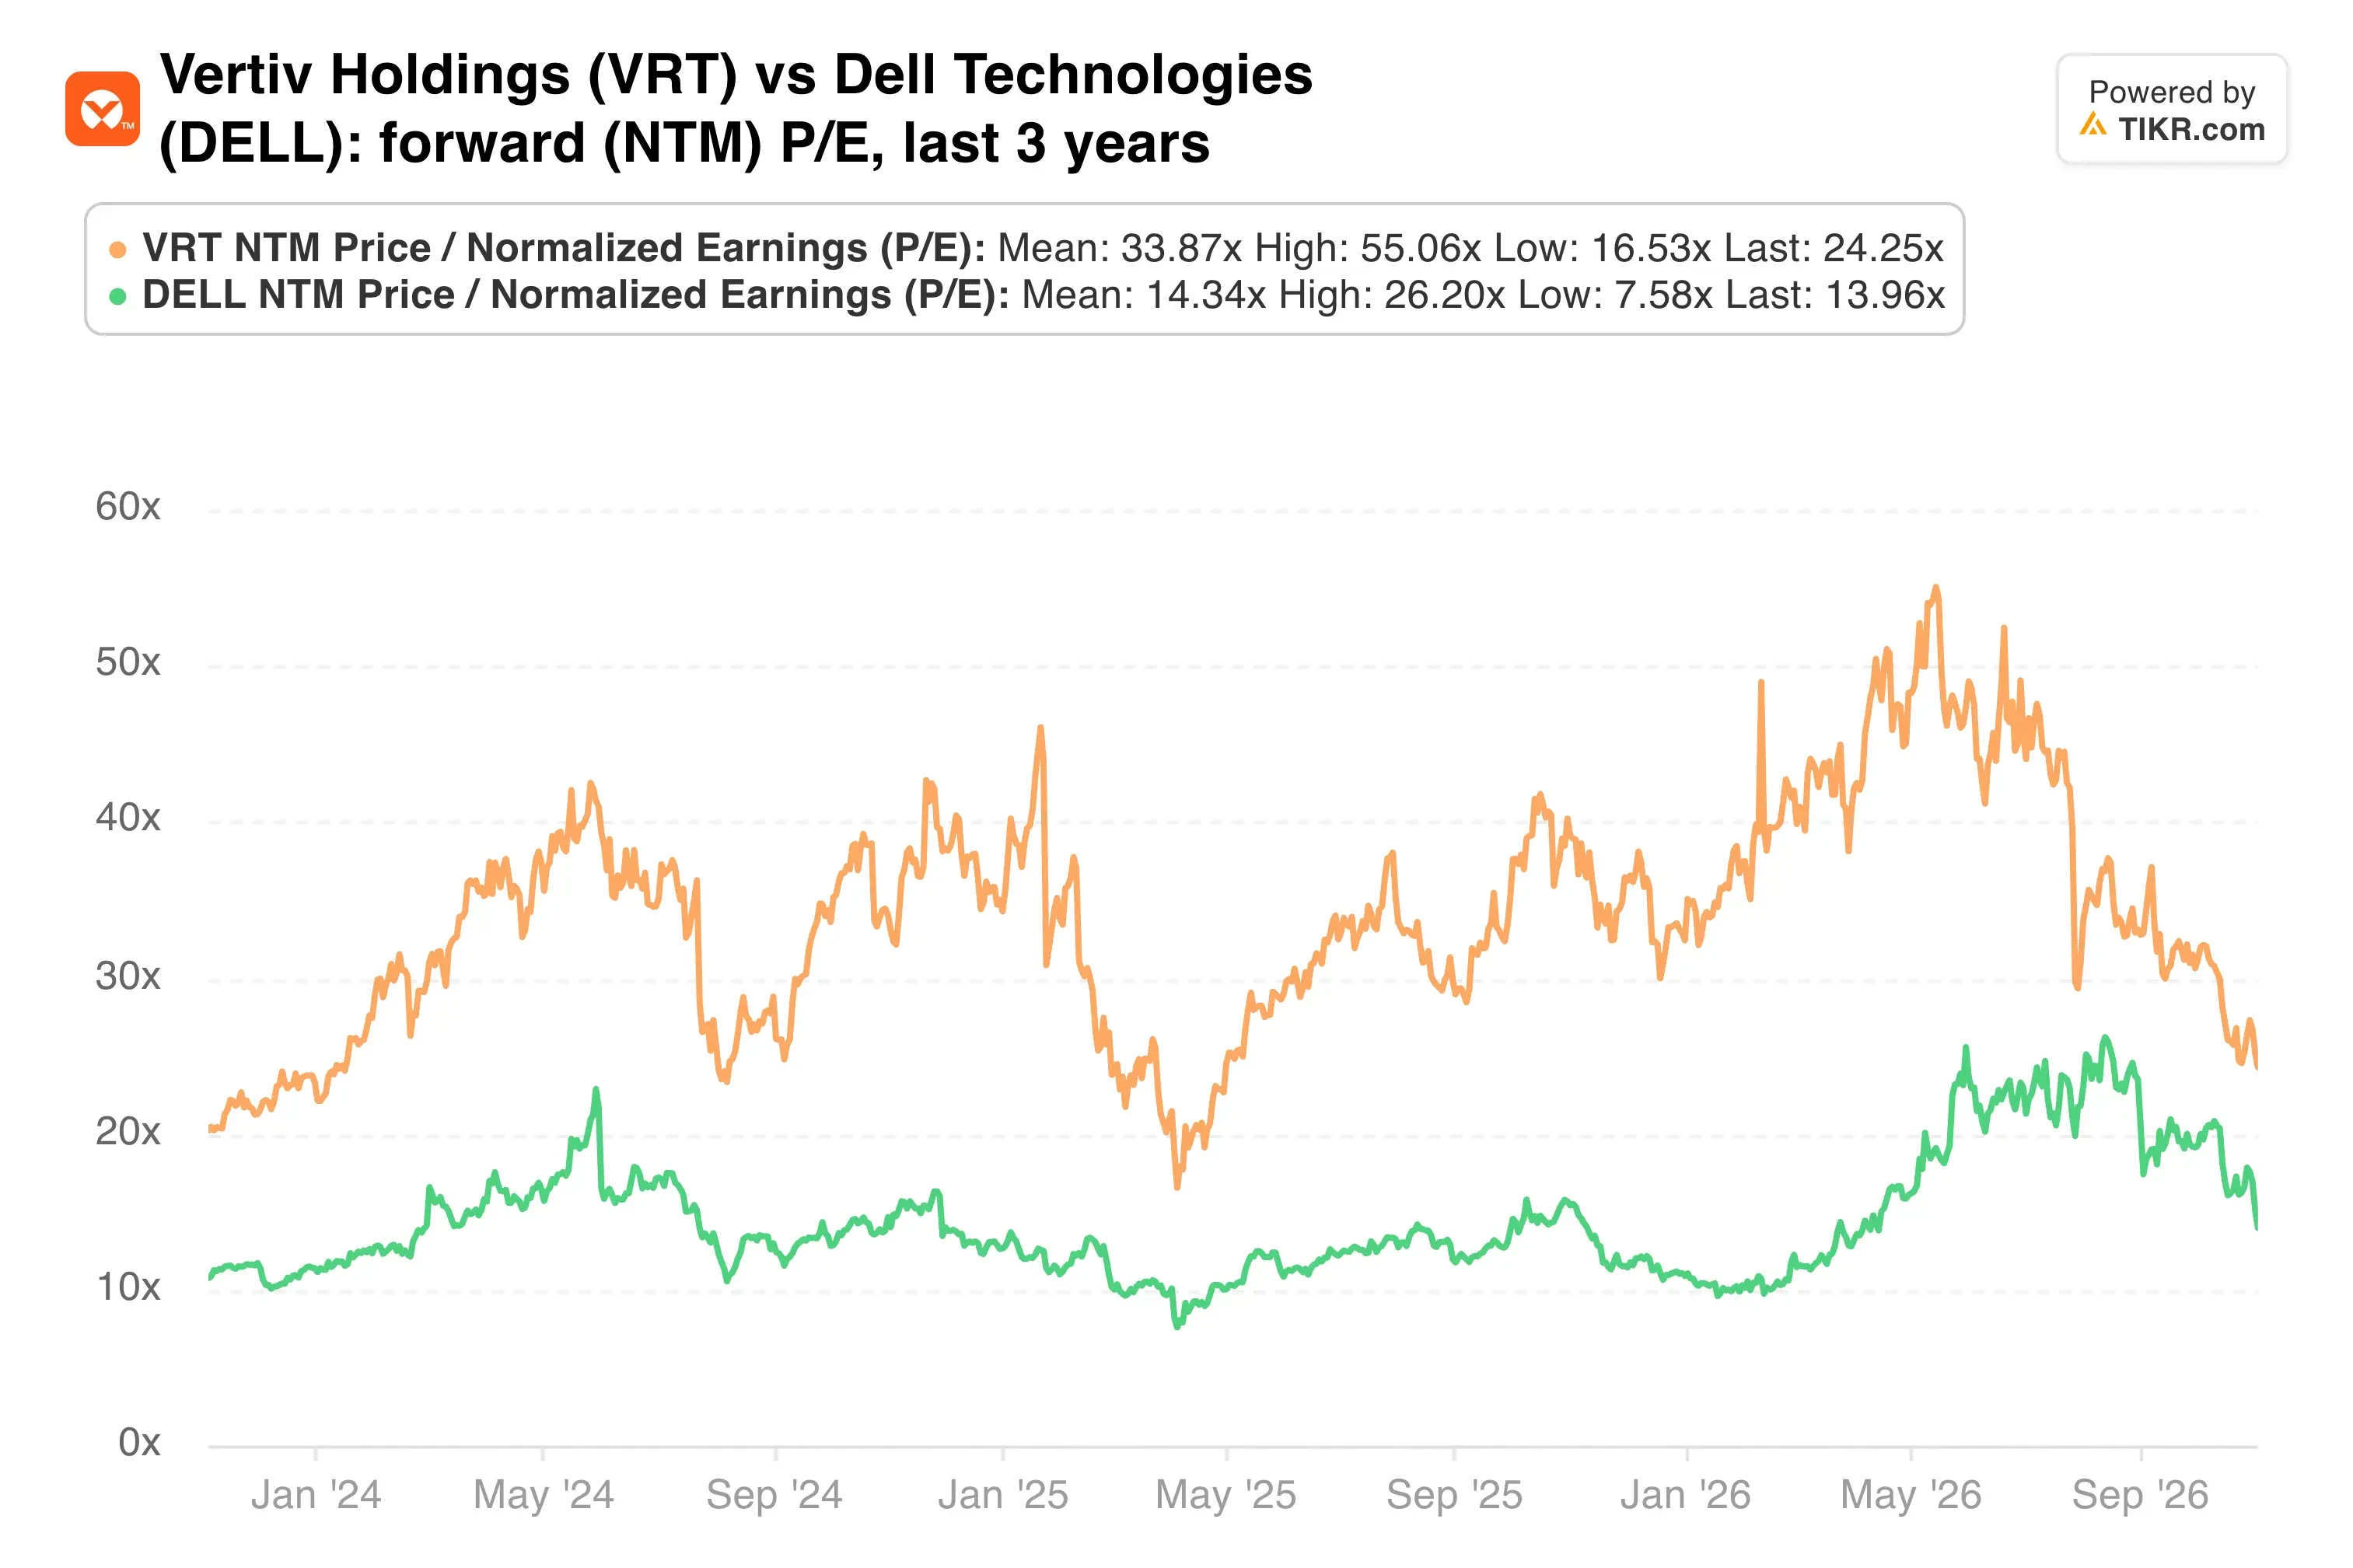
A aproximadamente 21,4x, Vertiv cotiza a aproximadamente 1,8 veces el múltiplo de Dell. El precio objetivo promedio de Wall Street de 339 dólares se sitúa un 87% por encima del cierre del jueves.
Mi opinión: Trataría la caída de dos días principalmente como un golpe al sentimiento. Las previsiones implican aproximadamente un crecimiento del 70% en el BPA este año, y 21x por eso me parece barato. Aún así, me gustaría que la dirección abordara el riesgo político directamente antes de añadir, porque los datos de pedidos que solían resolver estos debates han desaparecido.
Esa oportunidad llega pronto. Vertiv hablará en la Conferencia Industrial Global de Baird el 10 de noviembre, su primera lectura pública desde las elecciones. El informe del 10 de febrero traerá entonces las primeras previsiones para 2027.
Entonces, ¿cuál es el valor real de las acciones de Vertiv?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Vertiv. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


