Conclusiones clave
- Las acciones de Verizon cayeron un 4% hoy después de que sus ingresos del tercer trimestre de $34.3 mil millones no alcanzaran el consenso de $34.85 mil millones, con los ingresos por equipos cayendo un 9%.
- La desviación se debió a vender menos teléfonos por debajo del costo, lo cual es parte del plan de Verizon funcionando, y su margen EBITDA ajustado alcanzó un récord del 40.2%.
- El flujo de caja libre aumentó un 12% a $7.8 mil millones, y Verizon elevó sus previsiones para el año completo por tercer trimestre consecutivo.
- Las preocupaciones sobre SpaceX como un nuevo rival inalámbrico también afectaron a la acción, y son el riesgo más grande a vigilar.
Verizon (VZ) superó las ganancias esta mañana, añadió 406,000 teléfonos postpago y elevó sus previsiones para el año completo por tercer trimestre consecutivo. La acción aún cayó un 4% hoy por no alcanzar los ingresos, con las preocupaciones sobre SpaceX (SPCX) como un nuevo rival inalámbrico añadiendo presión.
El CEO Dan Schulman dice que, un año después de la transformación de la empresa, Verizon está "fundamentalmente más fuerte — operacional, financiera y competitivamente".
Los números en su mayoría lo respaldan.
Qué sucedió exactamente
- BPA ajustado de $1.31, un aumento del 8% y por encima del consenso de $1.27
- 406,000 adiciones netas de teléfonos postpago, su mejor tercer trimestre en cinco años, más 137,000 nuevas cuentas postpago, su mejor trimestre en más de una década
- Rotación (churn) de teléfonos postpago del 0.94%, frente al 0.98% del año anterior
- Ingresos de $34.3 mil millones, un aumento del 1.5% pero por debajo del consenso de $34.85 mil millones
Verizon también elevó su pronóstico de BPA ajustado para 2026 a un rango de $5.04 a $5.06, desde $4.99 a $5.04. Ahora espera que el crecimiento del flujo de caja libre se acerque al 12%, frente al 9% al 10% anterior.
TIKR rastrea a 25 analistas sobre Verizon. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Verizon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Verizon
La desviación es el plan
La deficiencia provino de los ingresos por equipos, que cayeron un 9% a $5.1 mil millones. Verizon dice que esto se debió principalmente a menos renovaciones, ya que los clientes mantienen sus teléfonos por más tiempo, y a su propia decisión de gastar menos en subsidios de dispositivos.
Esa es la estrategia de Schulman: ganar clientes con planes como Simplicity y beneficios de lealtad, y gastar menos subsidiando teléfonos. Verizon vende teléfonos por debajo del costo, por lo que vender menos de ellos ayuda. La pérdida en sus ventas de teléfonos se redujo a $707 millones desde $864 millones el año anterior, y el gasto promocional para ganar nuevos clientes cayó un 41%.
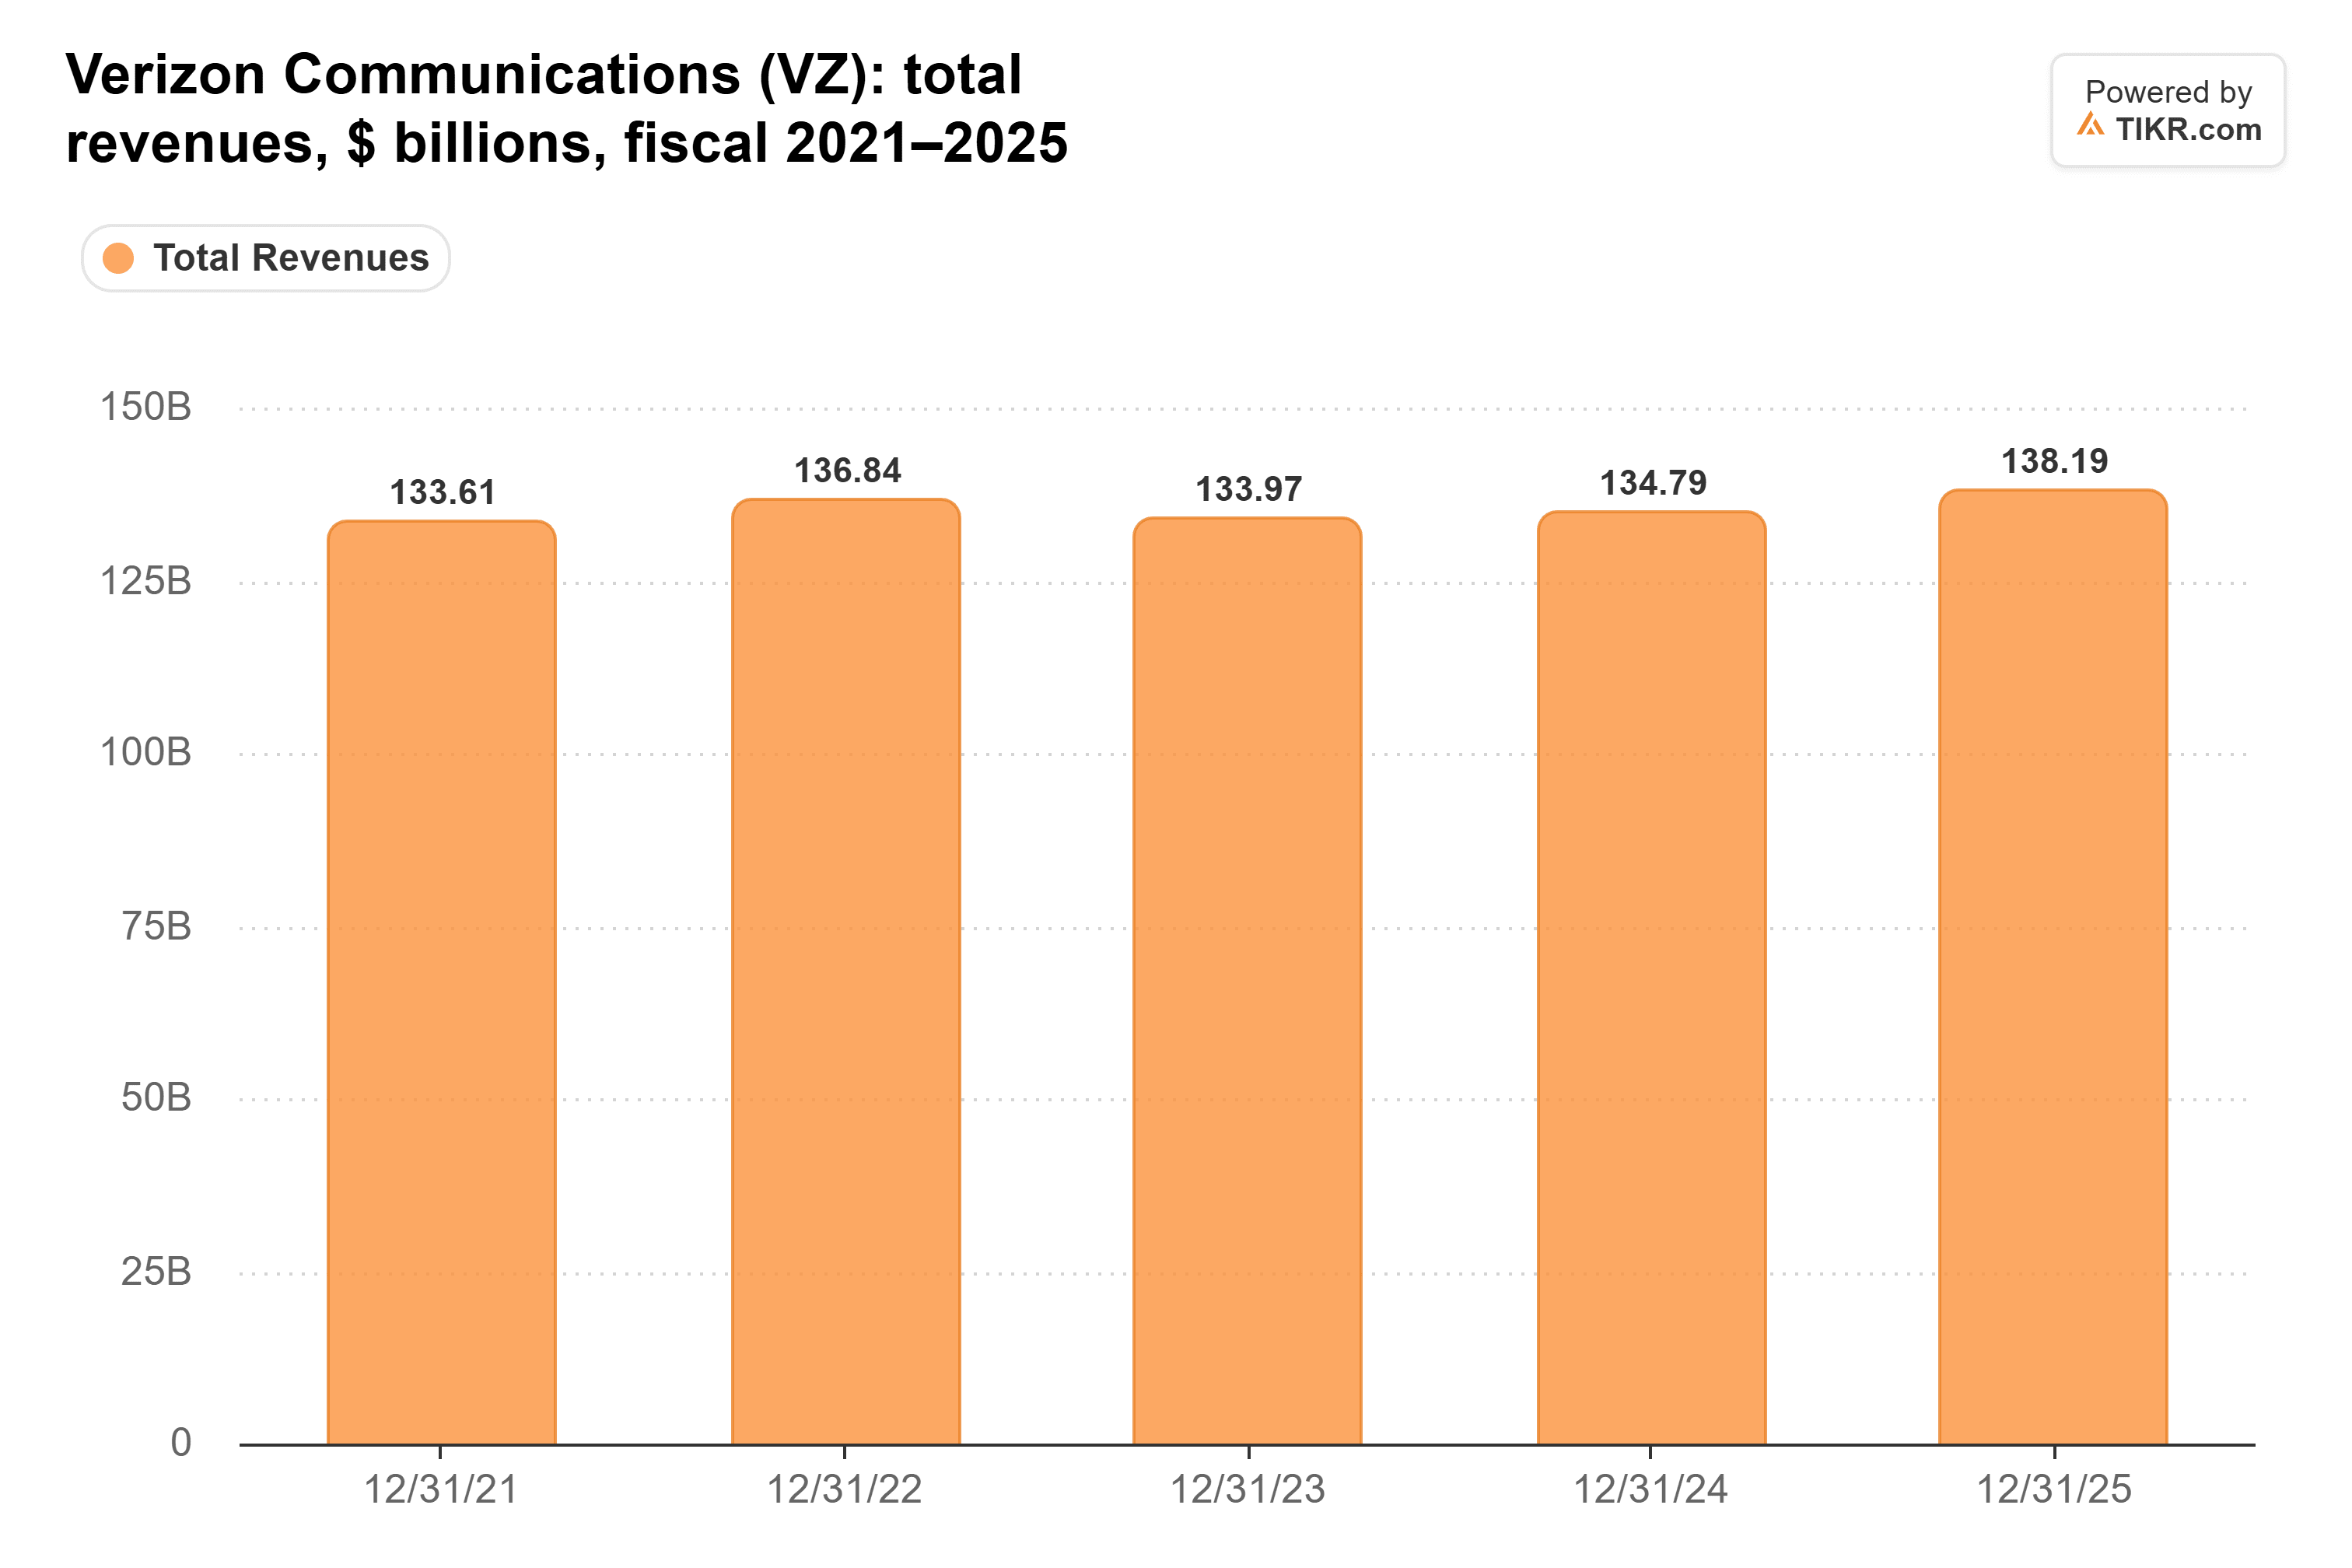
Además, los ingresos de Verizon apenas se han movido en cinco años, por lo que la línea superior nunca fue la historia de crecimiento.
Los márgenes y el caja cuentan la verdadera historia
El EBITDA ajustado aumentó un 8% a $13.8 mil millones, un margen récord del 40.2% frente al 37.8% del año anterior. Y eso se está convirtiendo en caja.
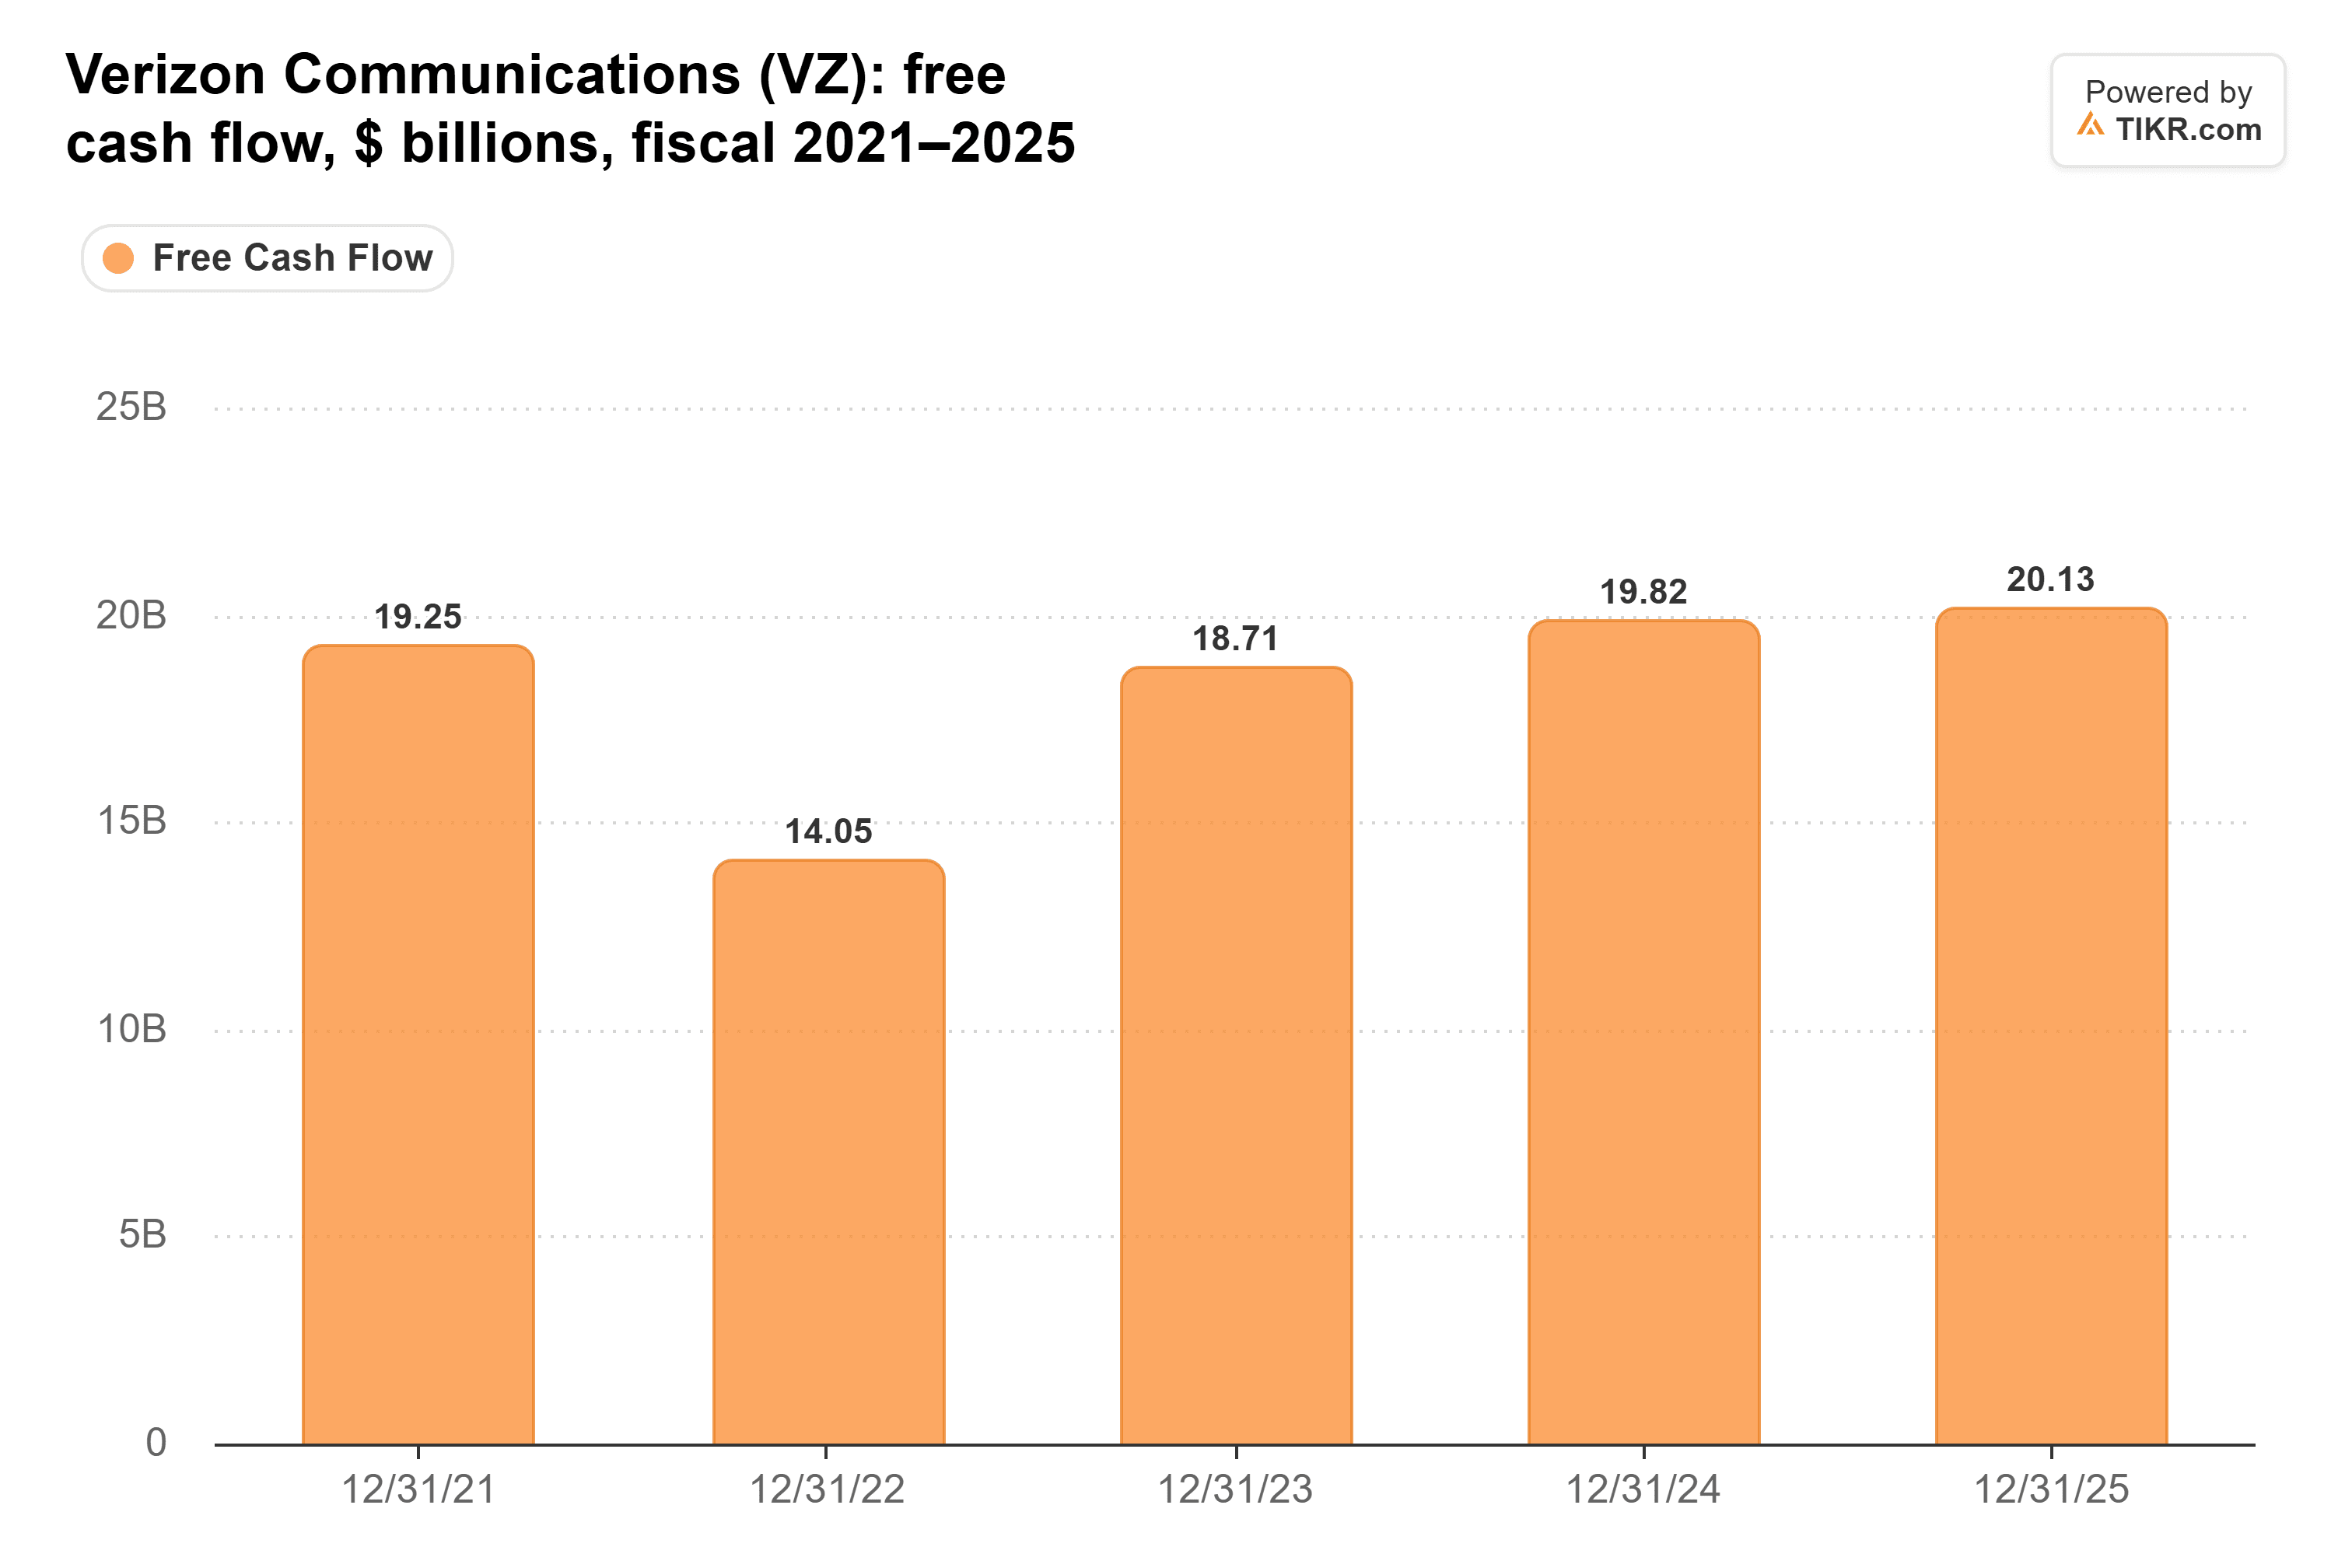
El flujo de caja libre del tercer trimestre aumentó un 12% a $7.8 mil millones. Las nuevas previsiones de Verizon sitúan 2026 en aproximadamente $22.5 mil millones, más que cualquier año en ese gráfico.
Parte de la ganancia proviene de que los clientes renuevan menos, no solo de la disciplina de gasto. La tasa de renovación cayó al 2.6% desde el 3.3%, y los ingresos por cuenta postpago aún cayeron un 1.9% a $168.08.
Más fuerte, con una gran incógnita
Mi opinión: una desviación en los ingresos basada en vender menos teléfonos con pérdidas es un buen intercambio. Con márgenes récord y una tercera elevación de previsiones, el "fundamentalmente más fuerte" de Schulman se sostiene.
Por supuesto, SpaceX es la incógnita. Su acuerdo de espectro de $8 mil millones aún necesita la aprobación de la FCC. Una resolución, o arrendamientos de torres firmados, dirían mucho más sobre los próximos años de Verizon que las ventas de teléfonos de un trimestre.
Entonces, ¿cuánto vale realmente la acción de Verizon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Verizon. Comienza desde las estimaciones consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Por favor, ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!