

Puntos Clave
- NVIDIA (NVDA) se destaca entre cuatro acciones con alto ROE porque sus retornos históricos provinieron en gran medida de la rentabilidad operativa y no del apalancamiento financiero.
- Home Depot (HD) también generó un ROE superior al 80%, pero su deuda aumentó en casi $20 mil millones entre el año fiscal 2021 y el año fiscal 2025.
- Apple (AAPL) genera fuertes retornos sobre sus activos, mientras que Boeing (BA) muestra cómo un alto apalancamiento puede inflar el ROE reportado.
- Los resultados del 17 de noviembre de NVIDIA mostraron un aumento de ingresos del 103% hasta $115.8 mil millones, con un margen bruto del 74.8% que refuerza su ventaja de rentabilidad.
Cuatro empresas con retornos sobre el patrimonio (ROE) superiores al 80% podrían parecer igualmente impresionantes. Pero un inversor argumenta que solo NVIDIA pasa la prueba de Warren Buffett para un negocio rentable que no depende en gran medida de la deuda.
En una discusión del 16 de noviembre en la comunidad r/ValueInvesting de Reddit, el inversor comparó NVIDIA, Home Depot, Apple y Boeing examinando lo que ganan sus activos y cómo el apalancamiento aumenta esos retornos.
El argumento proviene de la carta a los accionistas de Berkshire Hathaway de 1987 de Buffett, que favorecía a "negocios que obtienen buenos retornos sobre el patrimonio mientras emplean poca o ninguna deuda".
Esa es una distinción importante. Una empresa puede generar un ROE extraordinario a través de una rentabilidad excepcional, una base de patrimonio relativamente pequeña, o ambos.
Los resultados del 17 de noviembre de NVIDIA y Home Depot dan a los inversores nueva evidencia para evaluar esa comparación.
TIKR sigue a 61 analistas sobre NVIDIA. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre NVIDIA, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de NVIDIA.
Por qué el alto ROE de Apple y Boeing puede engañar a los inversores
Los cálculos del inversor muestran cuán diferente generaron estas cuatro empresas sus retornos reportados:
| Empresa | ROE | ROA | Apalancamiento financiero | Deuda/Patrimonio |
|---|---|---|---|---|
| NVIDIA | 84.2% | 60.2% | 1.40x | 0.15x |
| Home Depot | 85.6% | 13.0% | 6.58x | 3.18x |
| Apple | 117.9% | 32.7% | 3.61x | 0.71x |
| Boeing | 116.9% | 4.5% | 26.08x | 7.01x |
El retorno reportado de Apple sobre activos del 32.7% sugiere una fuerte rentabilidad subyacente, pero su base de patrimonio relativamente pequeña eleva su ROE a casi el 118%.
Boeing presenta un ejemplo más extremo. Su retorno reportado sobre activos del 4.5%, multiplicado por aproximadamente 26 veces de apalancamiento financiero, produce un ROE superior al 116%.
Las cifras de NVIDIA cuentan una historia diferente. Su retorno reportado sobre activos del 60.2% explica la mayor parte de su ROE del 84.2%, lo que sugiere que el negocio subyacente genera la mayor parte de ese retorno sin depender en gran medida del apalancamiento.
Los altos retornos de NVIDIA vienen con menos deuda
El balance histórico de NVIDIA respalda ese argumento.
Entre el año fiscal 2022 y el año fiscal 2026, la deuda total se mantuvo relativamente estable, pasando de aproximadamente $11.8 mil millones a $11.4 mil millones. Mientras tanto, el efectivo y las inversiones a corto plazo casi se triplicaron, de $21.2 mil millones a $62.6 mil millones.
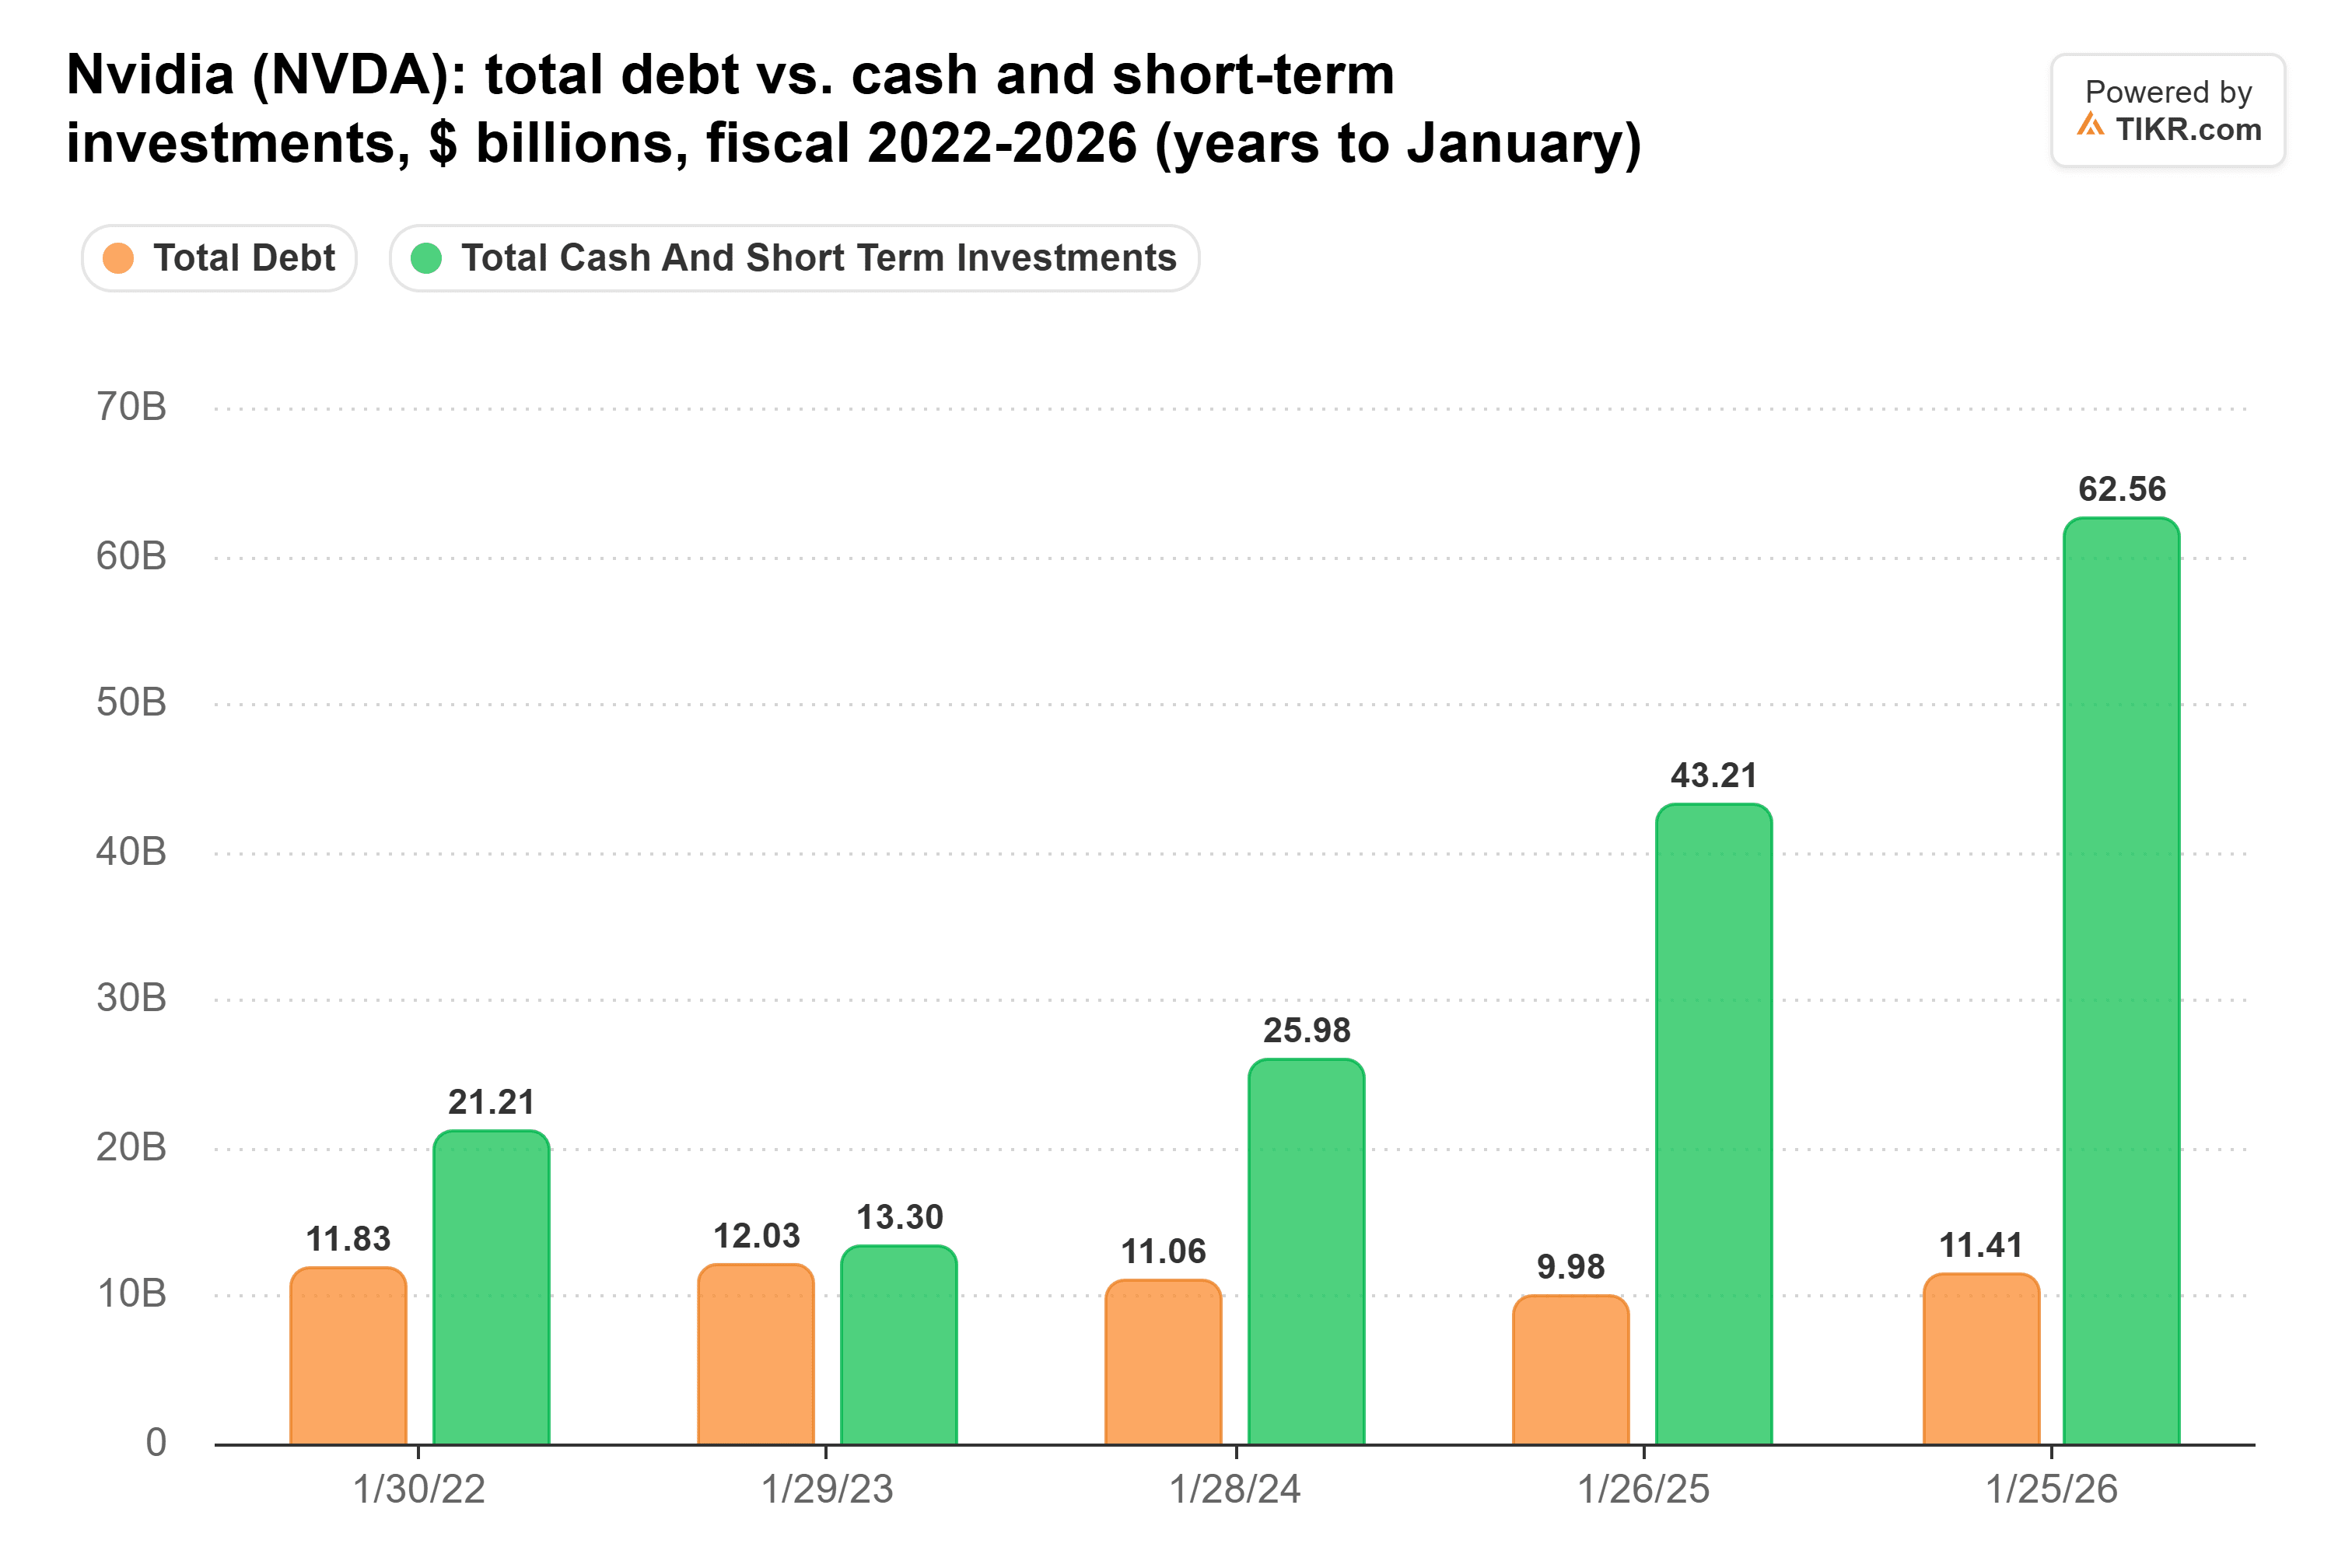
Posteriormente, NVIDIA aumentó su endeudamiento, emitiendo $25 mil millones en notas durante junio de 2026. Para el 26 de julio, la deuda pendiente había alcanzado aproximadamente $33.4 mil millones. El balance del 25 de octubre de la empresa mostró aproximadamente $53.5 mil millones en efectivo, equivalentes de efectivo y valores de deuda negociables, dejando una liquidez sustancial a pesar del endeudamiento adicional.
La exposición financiera de NVIDIA se extiende más allá del endeudamiento convencional. La empresa reveló garantías potenciales de hasta $108.5 mil millones, incluido un compromiso de $105 mil millones asociado con el desarrollo de infraestructura de IA en Ohio. Estas obligaciones condicionales podrían crear una exposición financiera sustancial si se activan.
Los resultados del 17 de noviembre de NVIDIA reforzaron su fortaleza operativa.
Los ingresos trimestrales alcanzaron $115.8 mil millones, un aumento del 103% interanual, mientras que los ingresos del centro de datos aumentaron un 110% hasta $107.6 mil millones.
Esos resultados fortalecen el argumento de que la rentabilidad de NVIDIA proviene principalmente de su negocio tecnológico y no del apalancamiento financiero.
El ROE del 85.6% de Home Depot depende más del apalancamiento
Home Depot alcanza un retorno sobre el patrimonio igualmente alto de una manera diferente.
El retorno sobre activos del 13.0% de Home Depot, combinado con aproximadamente 6.6x de apalancamiento financiero, produjo un retorno sobre el patrimonio del 85.6%, según los cálculos del inversor de Reddit.
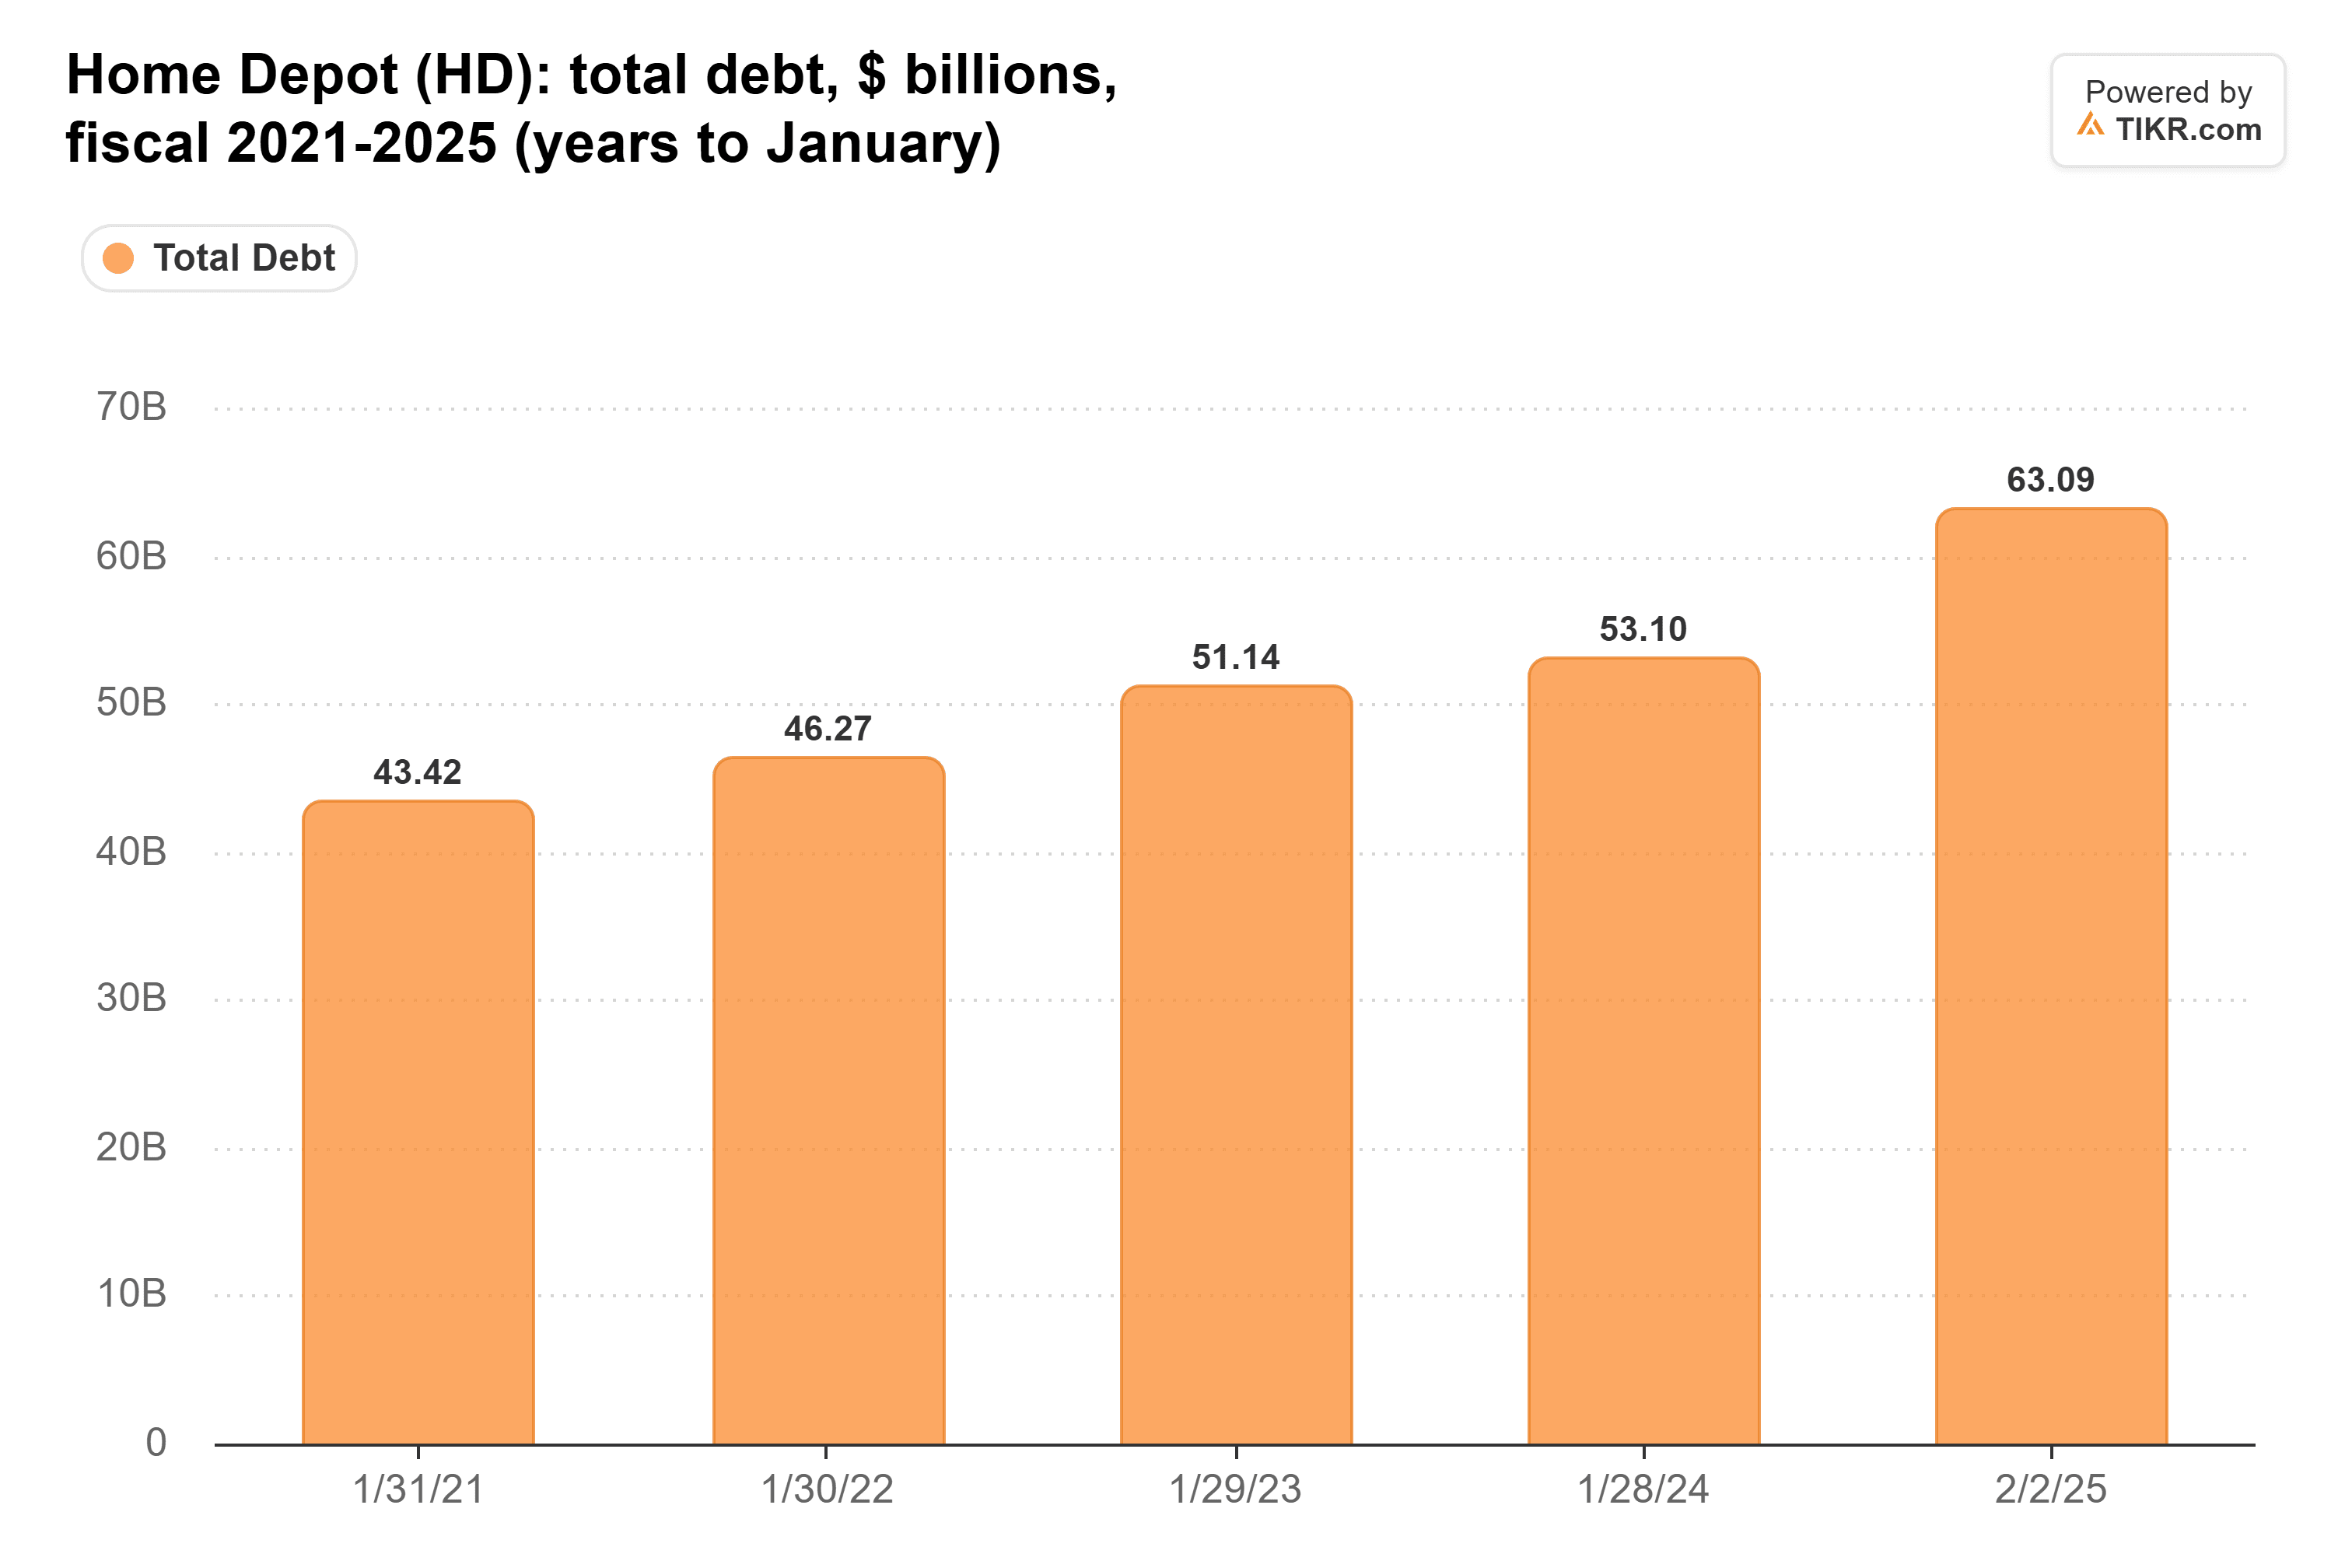
Entre el año fiscal 2021 y el año fiscal 2025, la deuda total de Home Depot aumentó de aproximadamente $43.4 mil millones a $63.1 mil millones, reflejando en parte adquisiciones como SRS Distribution y GMS.
Los resultados del 17 de noviembre de Home Depot mostraron que el negocio sigue siendo rentable.
Las ventas del tercer trimestre aumentaron un 4.9% hasta $43.4 mil millones, mientras que las ganancias netas alcanzaron $3.7 mil millones, en comparación con $3.6 mil millones un año antes.
Esos resultados respaldan la resiliencia operativa de Home Depot, pero su alto ROE aún depende más de su estructura de capital que el de NVIDIA.
Pagar la deuda de adquisición podría fortalecer la posición financiera de Home Depot, incluso si el ROE reportado disminuye.
El margen bruto del 74.8% de NVIDIA refuerza su rentabilidad
Los márgenes operativos de NVIDIA proporcionan otra razón por la que sus altos retornos se destacan.
El margen bruto cayó al 56.9% en el año fiscal 2023 antes de recuperarse al 72.7% en el año fiscal 2024 y al 75.0% en el año fiscal 2025. Se mantuvo por encima del 71% en el año fiscal 2026.
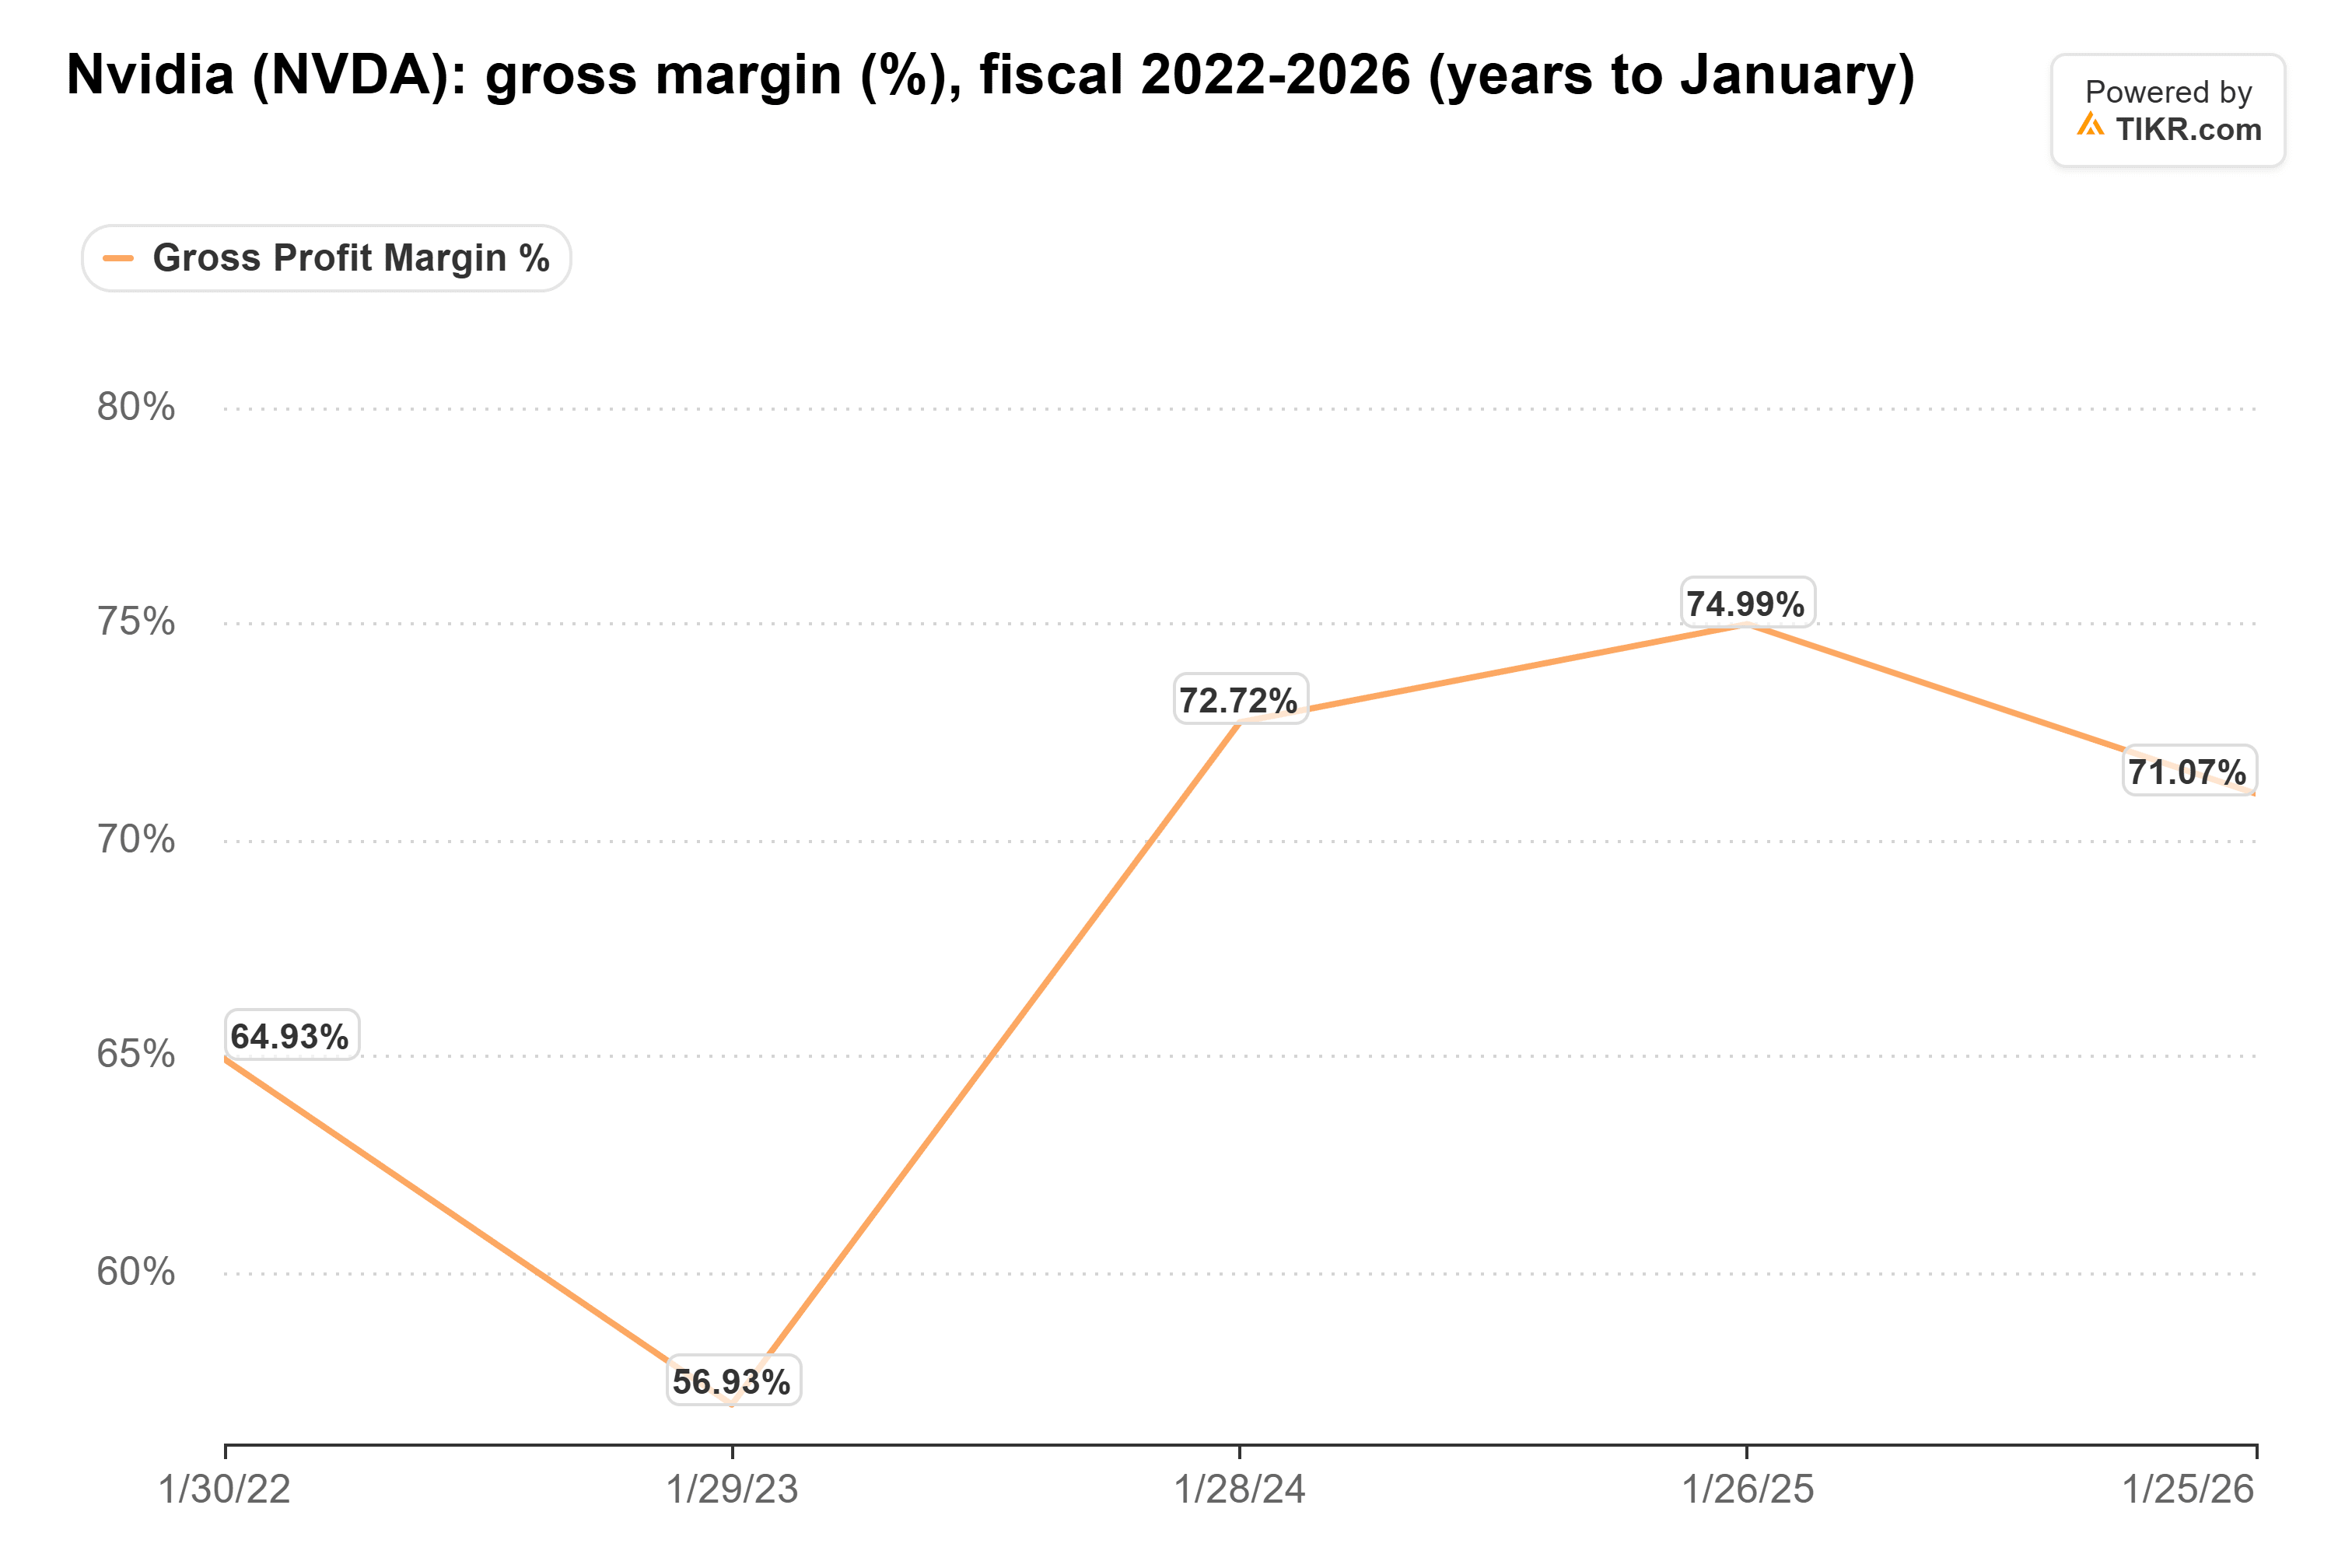
El informe de resultados del 17 de noviembre reforzó esa tendencia.
NVIDIA reportó un margen bruto GAAP del 74.8% en su tercer trimestre fiscal, en comparación con el 73.4% de un año antes. El ingreso operativo más que se duplicó hasta $77.5 mil millones.
"Nuestro impulso es real", dijo la CEO y CFO interina Colette Kress, mientras la empresa reportaba una demanda continua de infraestructura de computación de IA.
La dirección proyectó aproximadamente $130 mil millones en ingresos para el trimestre de enero de 2027, con márgenes brutos esperados entre el 71% y el 72%.
Esa guía sugiere un crecimiento continuo de los ingresos, respaldado por la demanda de las plataformas de computación de NVIDIA. Su recesión en el año fiscal 2023 también demuestra que incluso márgenes excepcionales pueden debilitarse durante una desaceleración de la industria.
NVIDIA es la mejor elección al estilo Buffett de estas cuatro
El argumento central del inversor de Reddit es convincente: los retornos históricos para el accionista de NVIDIA estuvieron respaldados por una rentabilidad subyacente de activos más fuerte y significativamente menos apalancamiento financiero que las otras empresas en la comparación.
Sus resultados del 17 de noviembre hacen ese argumento más convincente.
NVIDIA cerró a $151.83 el 18 de noviembre, con estimaciones de ganancias futuras que implican una valoración cercana a 11 veces las ganancias.
Eso parece atractivo para una empresa cuyos ingresos trimestrales más que se duplicaron, cuyo margen bruto se mantuvo cerca del 75% y cuyo negocio de centros de datos continuó expandiéndose rápidamente.
Apple sigue siendo altamente rentable, mientras que Home Depot genera flujos de efectivo minoristas sustanciales. El alto apalancamiento de Boeing hace que su ROE de tres dígitos sea una medida menos persuasiva de la calidad subyacente del negocio.
A aproximadamente $152 por acción y cerca de 11 veces las ganancias futuras, veo a NVIDIA como infravalorada y la compraría sobre Home Depot, Apple o Boeing. Su excepcional rentabilidad operativa, rápido crecimiento de ingresos y endeudamiento convencional relativamente modesto la convierten en el ajuste más fuerte para el criterio de rentabilidad y deuda de Buffett.
El principal riesgo es que un gasto más débil en infraestructura de IA, márgenes en declive o compromisos financieros sustanciales podrían socavar sus perspectivas de ganancias.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



