Conclusiones Clave
- Goldman Sachs mantuvo su calificación de Compra en Home Depot tras el informe del tercer trimestre, pero recortó su precio objetivo a $371 desde $377, un 9% por encima del cierre del 17 de noviembre.
- Las ventas comparables crecieron un 2,2%, pero Home Depot redujo su perspectiva de margen bruto para el año completo y ahora espera que el BPA ajustado crezca aproximadamente un 2% este año.
- El objetivo de Goldman es 21,7 veces el BPA consenso del año fiscal 2028, apenas por encima de las 21,5 veces que cotiza la acción sobre las estimaciones del año fiscal 2027, por lo que la revalorización depende del crecimiento de las ganancias.
- El cálculo es justo, pero los analistas han recortado sus estimaciones para el año fiscal 2028 durante todo el año, por lo que el 9% parece el mejor escenario hasta que se conozca la perspectiva para el año fiscal 2027, prevista para febrero.
Home Depot (HD) registró su mejor crecimiento de ventas comparables en casi cuatro años, y Goldman Sachs aún así recortó su precio objetivo.
El 17 de noviembre, tras el informe del tercer trimestre, la analista Kate McShane mantuvo su calificación de Compra y recortó el objetivo de Goldman a $371 desde $377. Eso representa un 9% por encima del cierre de la acción del 17 de noviembre de $339,01.
Un resultado mejor de lo esperado para Home Depot, pero con márgenes más delgados
En el tercer trimestre, las ventas aumentaron un 4,9% hasta $43.400 millones, las ventas comparables crecieron un 2,2% y el BPA ajustado subió a $3,86 desde $3,74. Los tickets más grandes impulsaron las ventas comparables: el ticket promedio aumentó un 3,0% mientras que las transacciones comparables cayeron un 0,5%.
Los márgenes eran la prueba a superar, y estos cedieron. El margen bruto cayó unos 60 puntos básicos hasta el 32,8%, y Home Depot recortó su perspectiva de margen bruto para el año completo a aproximadamente el 33,0% desde aproximadamente el 33,1%. Ahora espera que el BPA ajustado crezca aproximadamente un 2% este año, el punto medio de su rango anterior de entre plano y 4%.
El director financiero Richard McPhail, que se convertirá en CEO el 23 de noviembre en sustitución de Ted Decker, atribuyó el recorte del margen a la mezcla de productos y adquisiciones. Aunque argumentó que Home Depot está ganando cuota de mercado, reconoció que "el mercado es mucho más débil ahora de lo que esperábamos a principios de año".
TIKR hace seguimiento de 36 analistas sobre Home Depot. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Home Depot, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Home Depot
Lo que implica el objetivo de $371 de Goldman
McShane reconoció el resultado mejor de lo esperado, el crecimiento más rápido de las ventas comparables y las ganancias de cuota, pero recortó el objetivo debido a la perspectiva de margen más baja. Sus $371 se sitúan justo por debajo del objetivo consenso, que ha caído a $378 desde $430 hace un año:
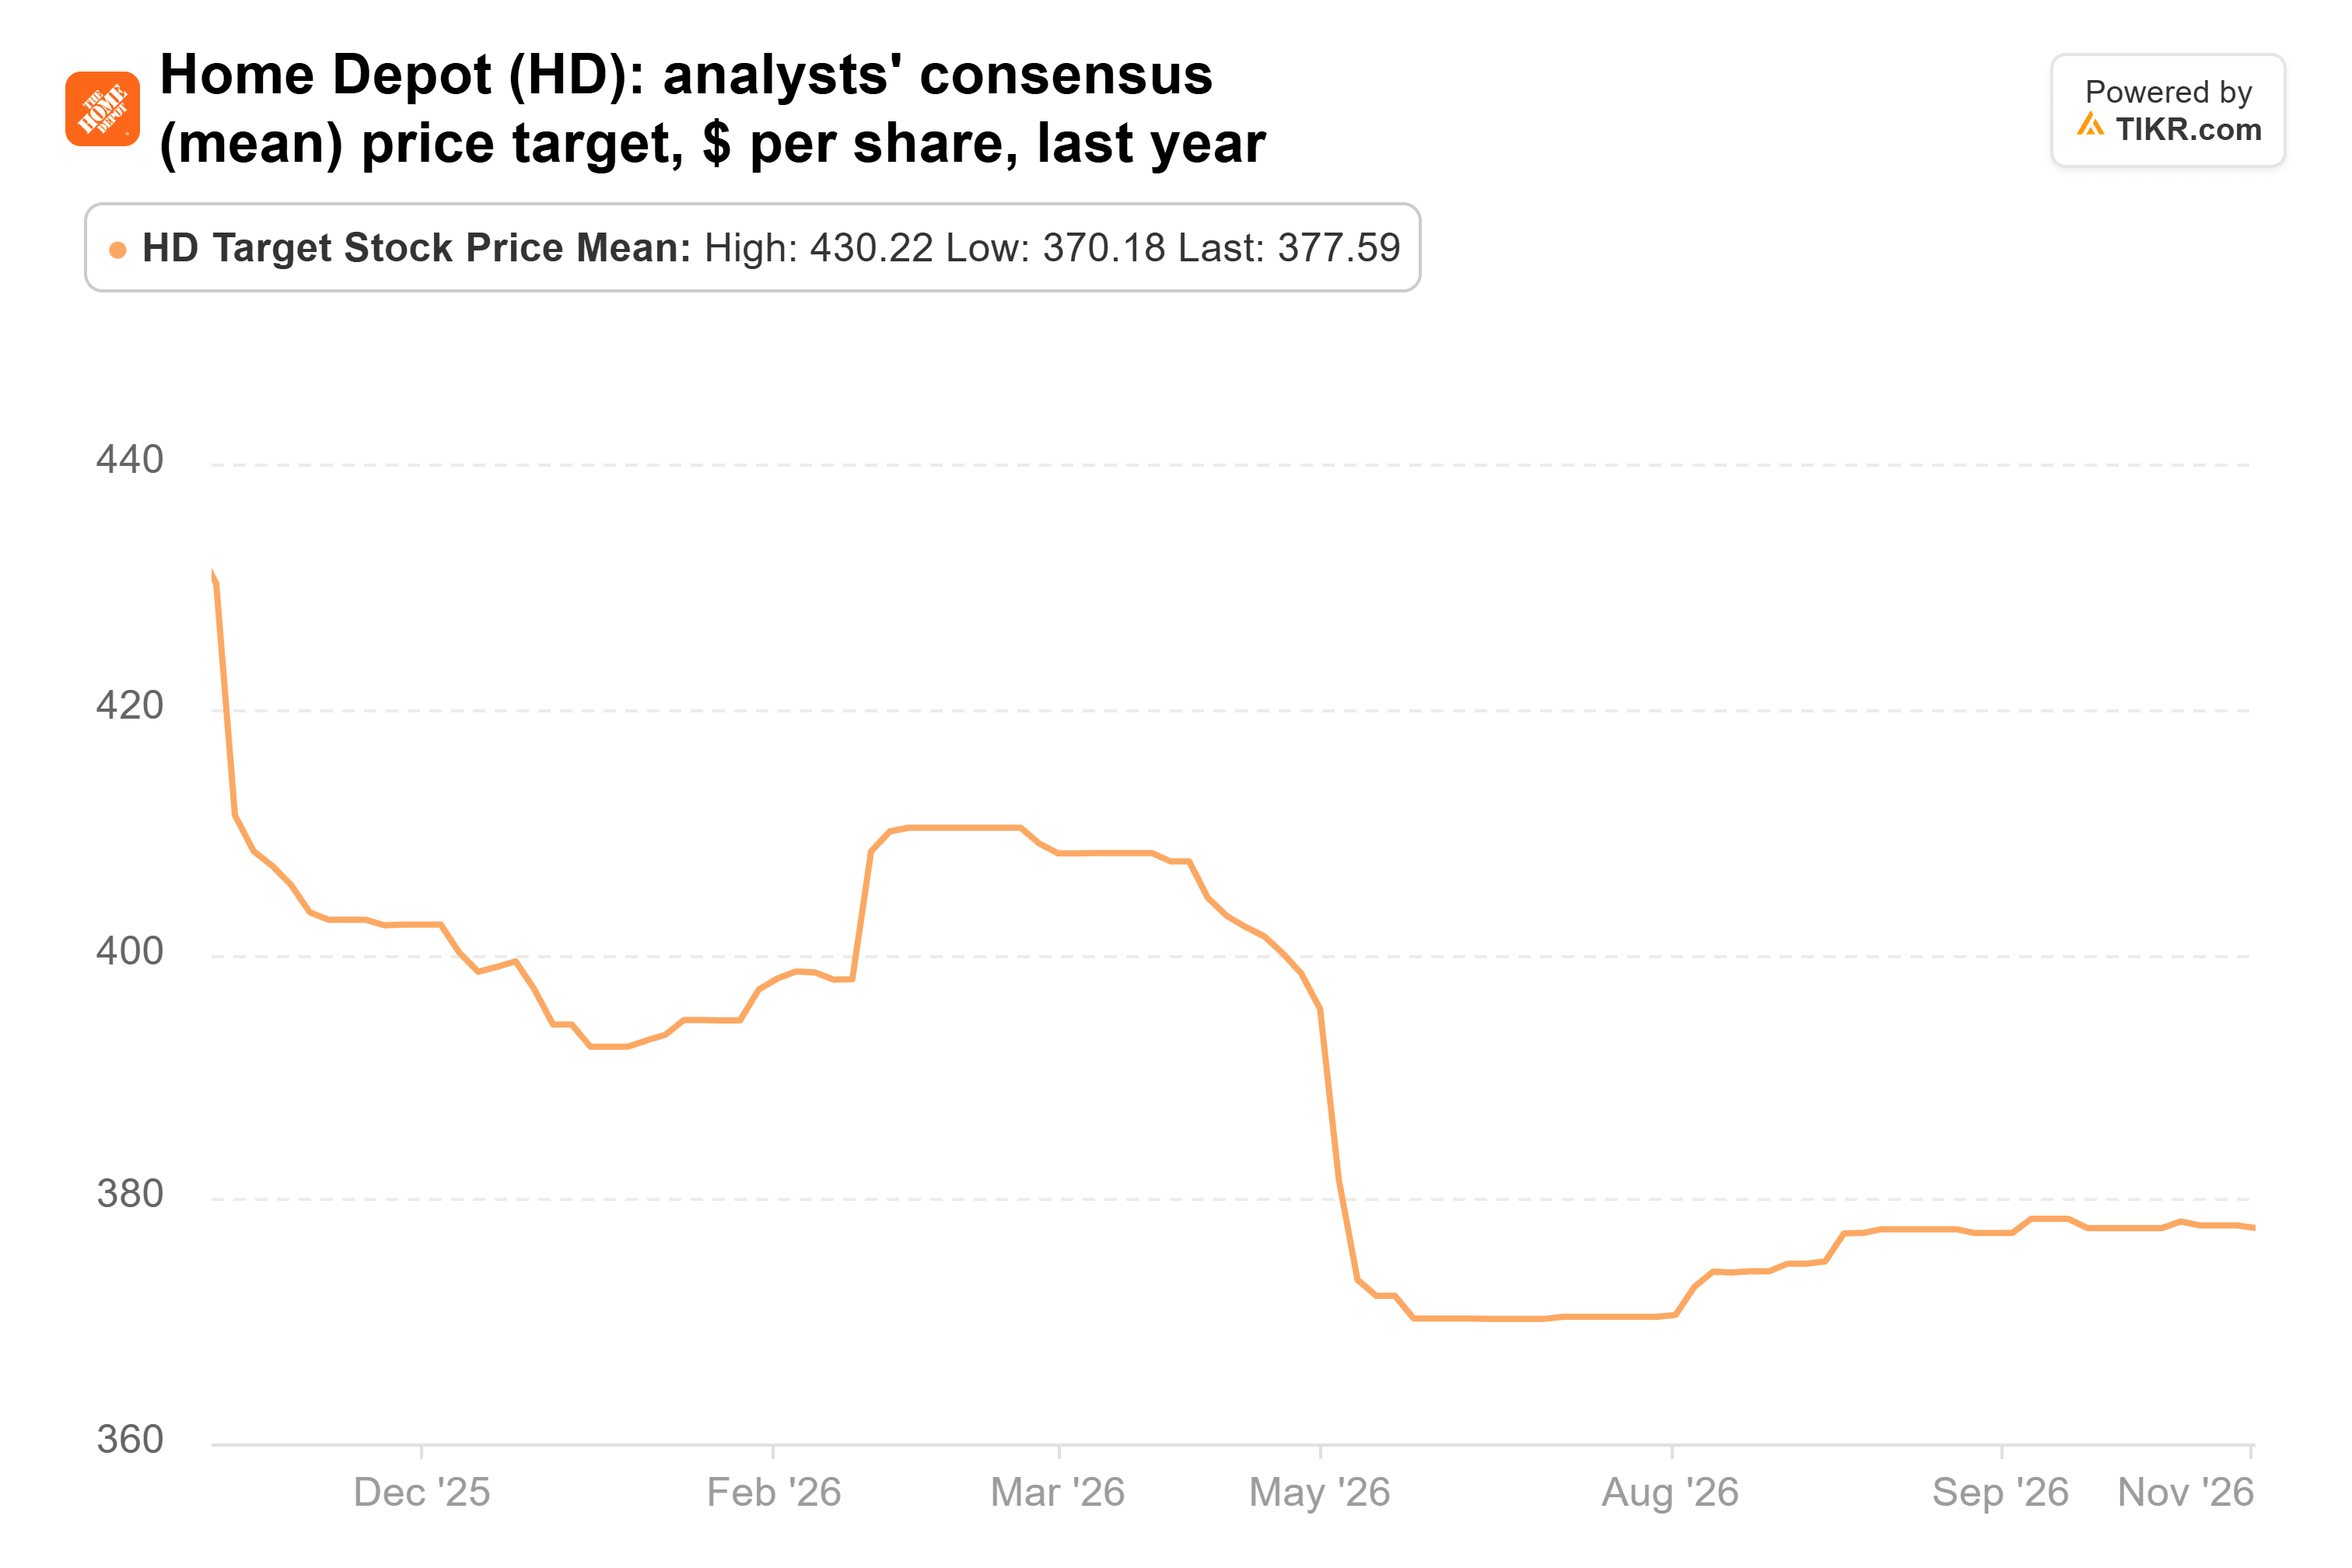
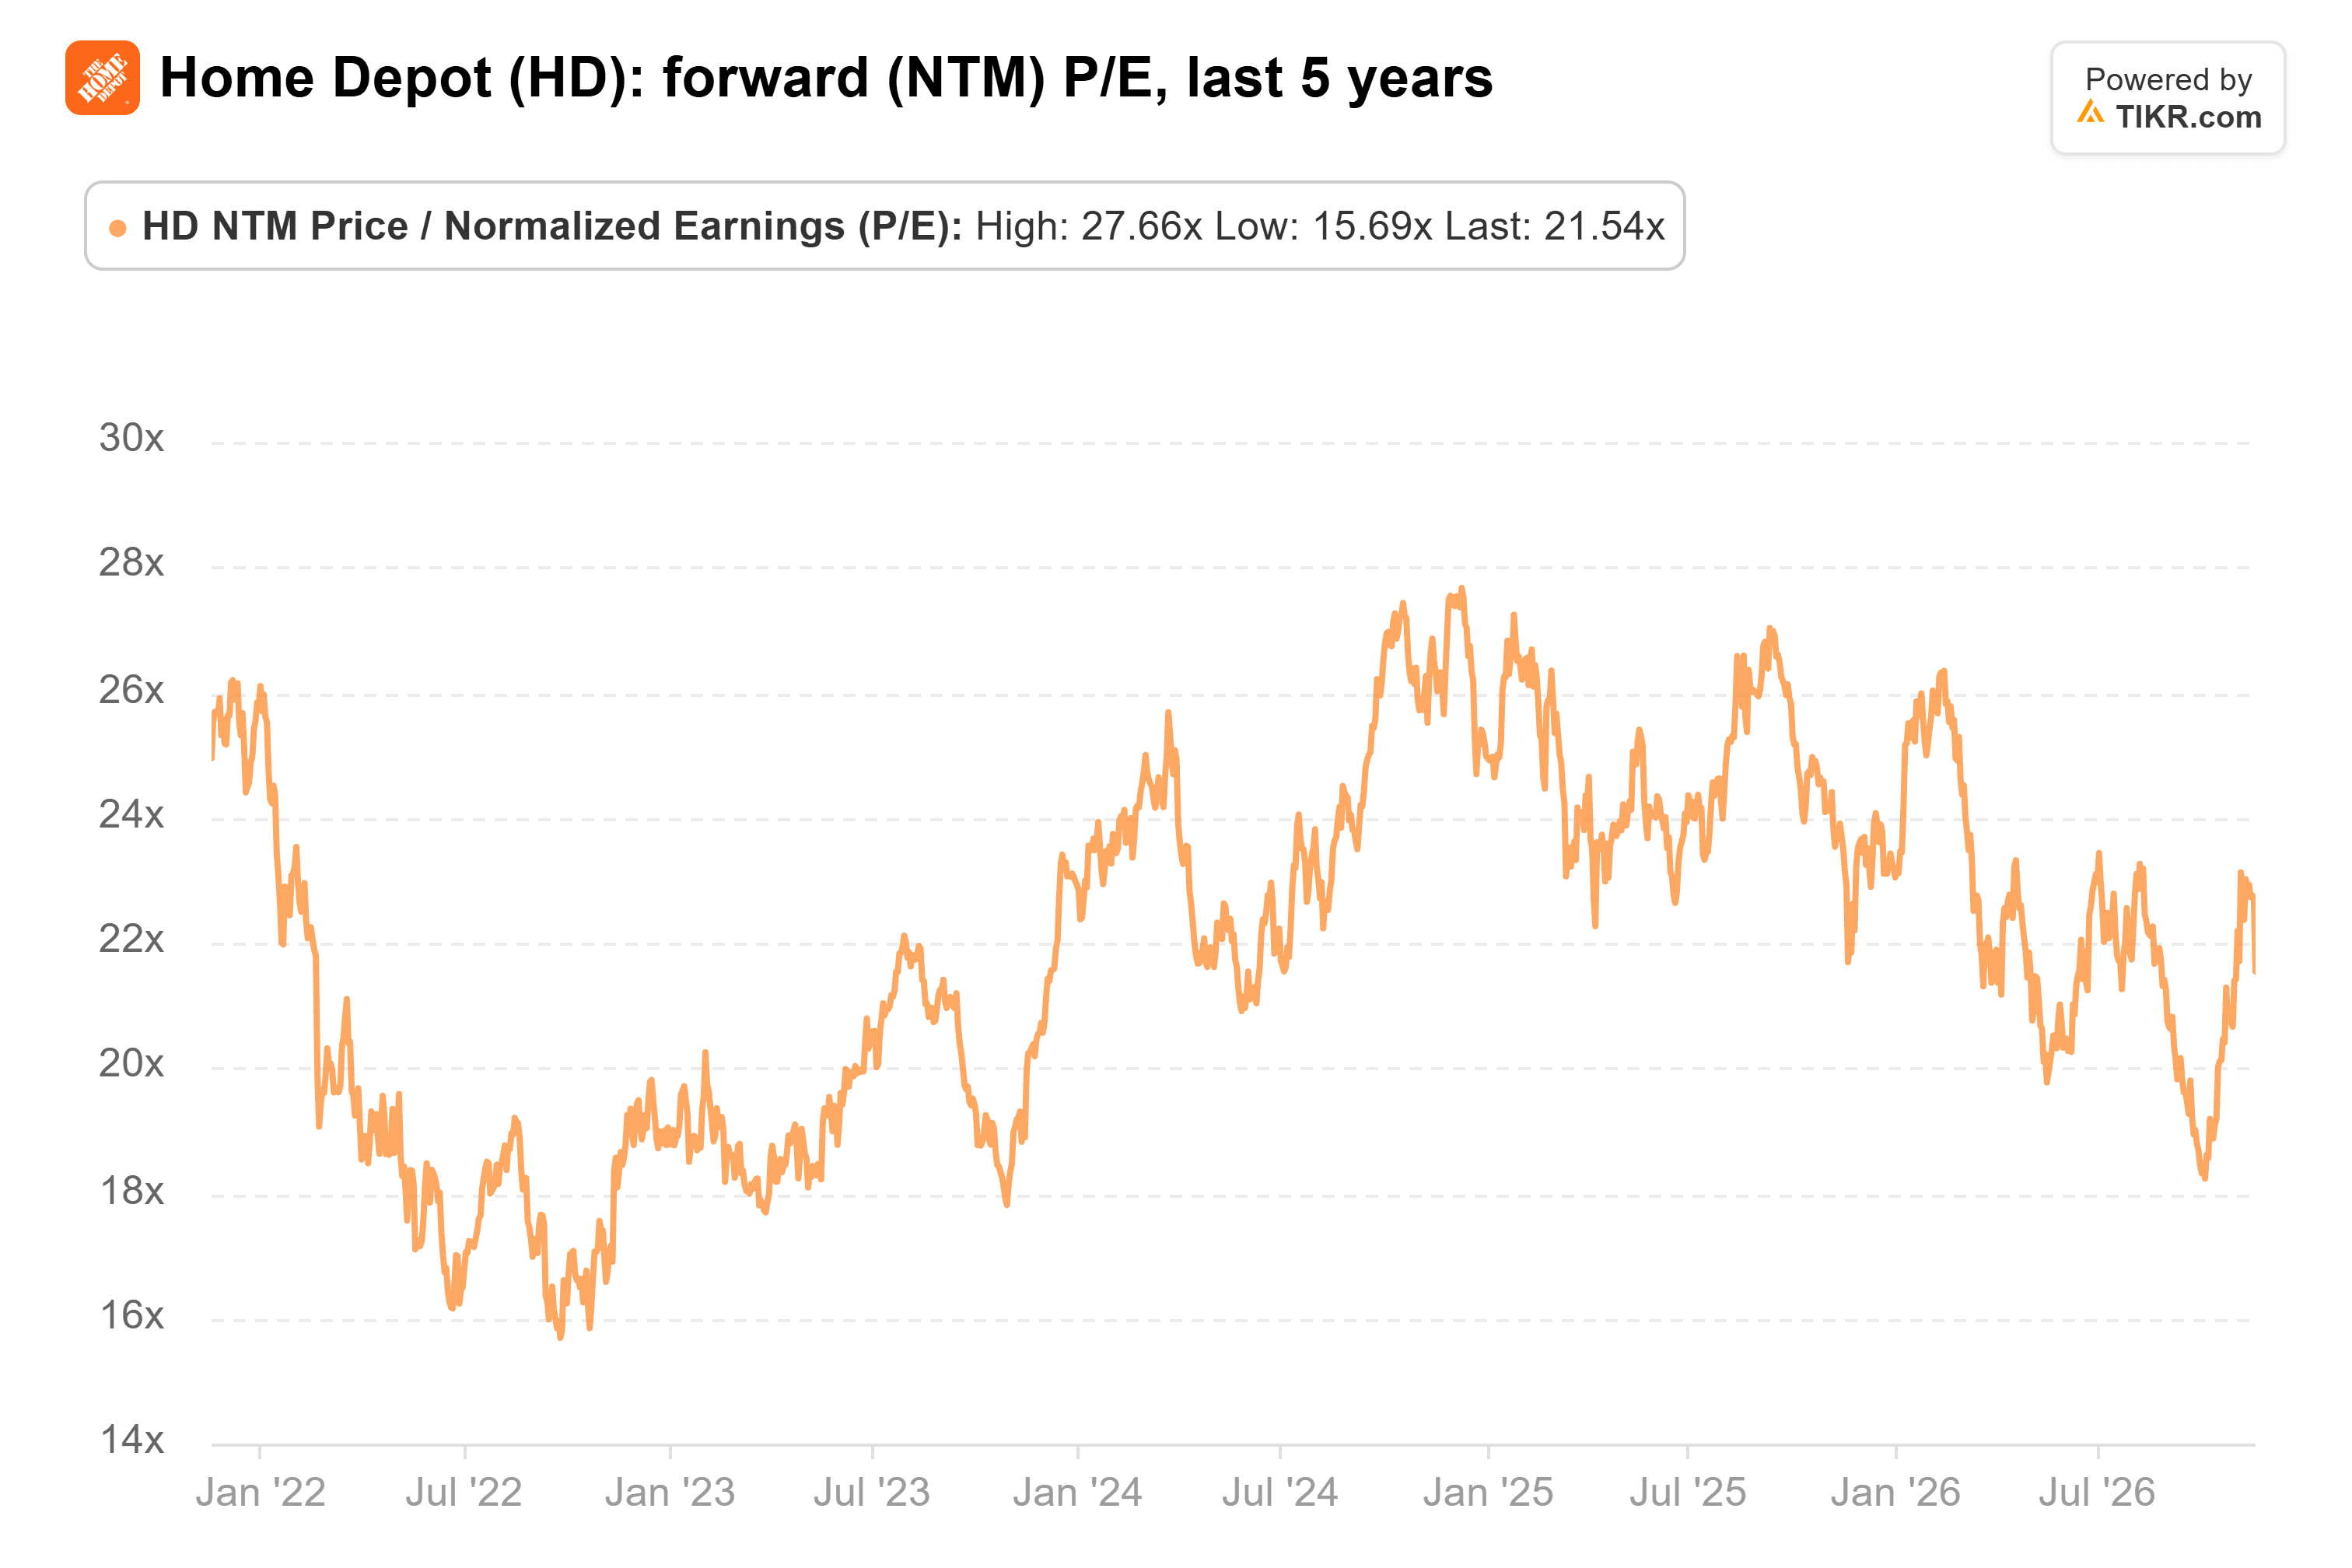
A $371, Home Depot cotizaría a 21,7 veces los $17,11 que los analistas esperan para el año fiscal 2028. Eso es apenas por encima de las 21,5 veces a las que cotizaba al cierre del 17 de noviembre sobre las estimaciones del año fiscal 2027. Del 9% de revalorización potencial, el 8,6% proviene del crecimiento de las ganancias y menos del 1% del múltiplo.
¿Se mantendrán las estimaciones para Home Depot?
Los analistas esperan que el BPA normalizado suba desde $14,69 en el año fiscal 2025 hasta $17,11 en el año fiscal 2028:
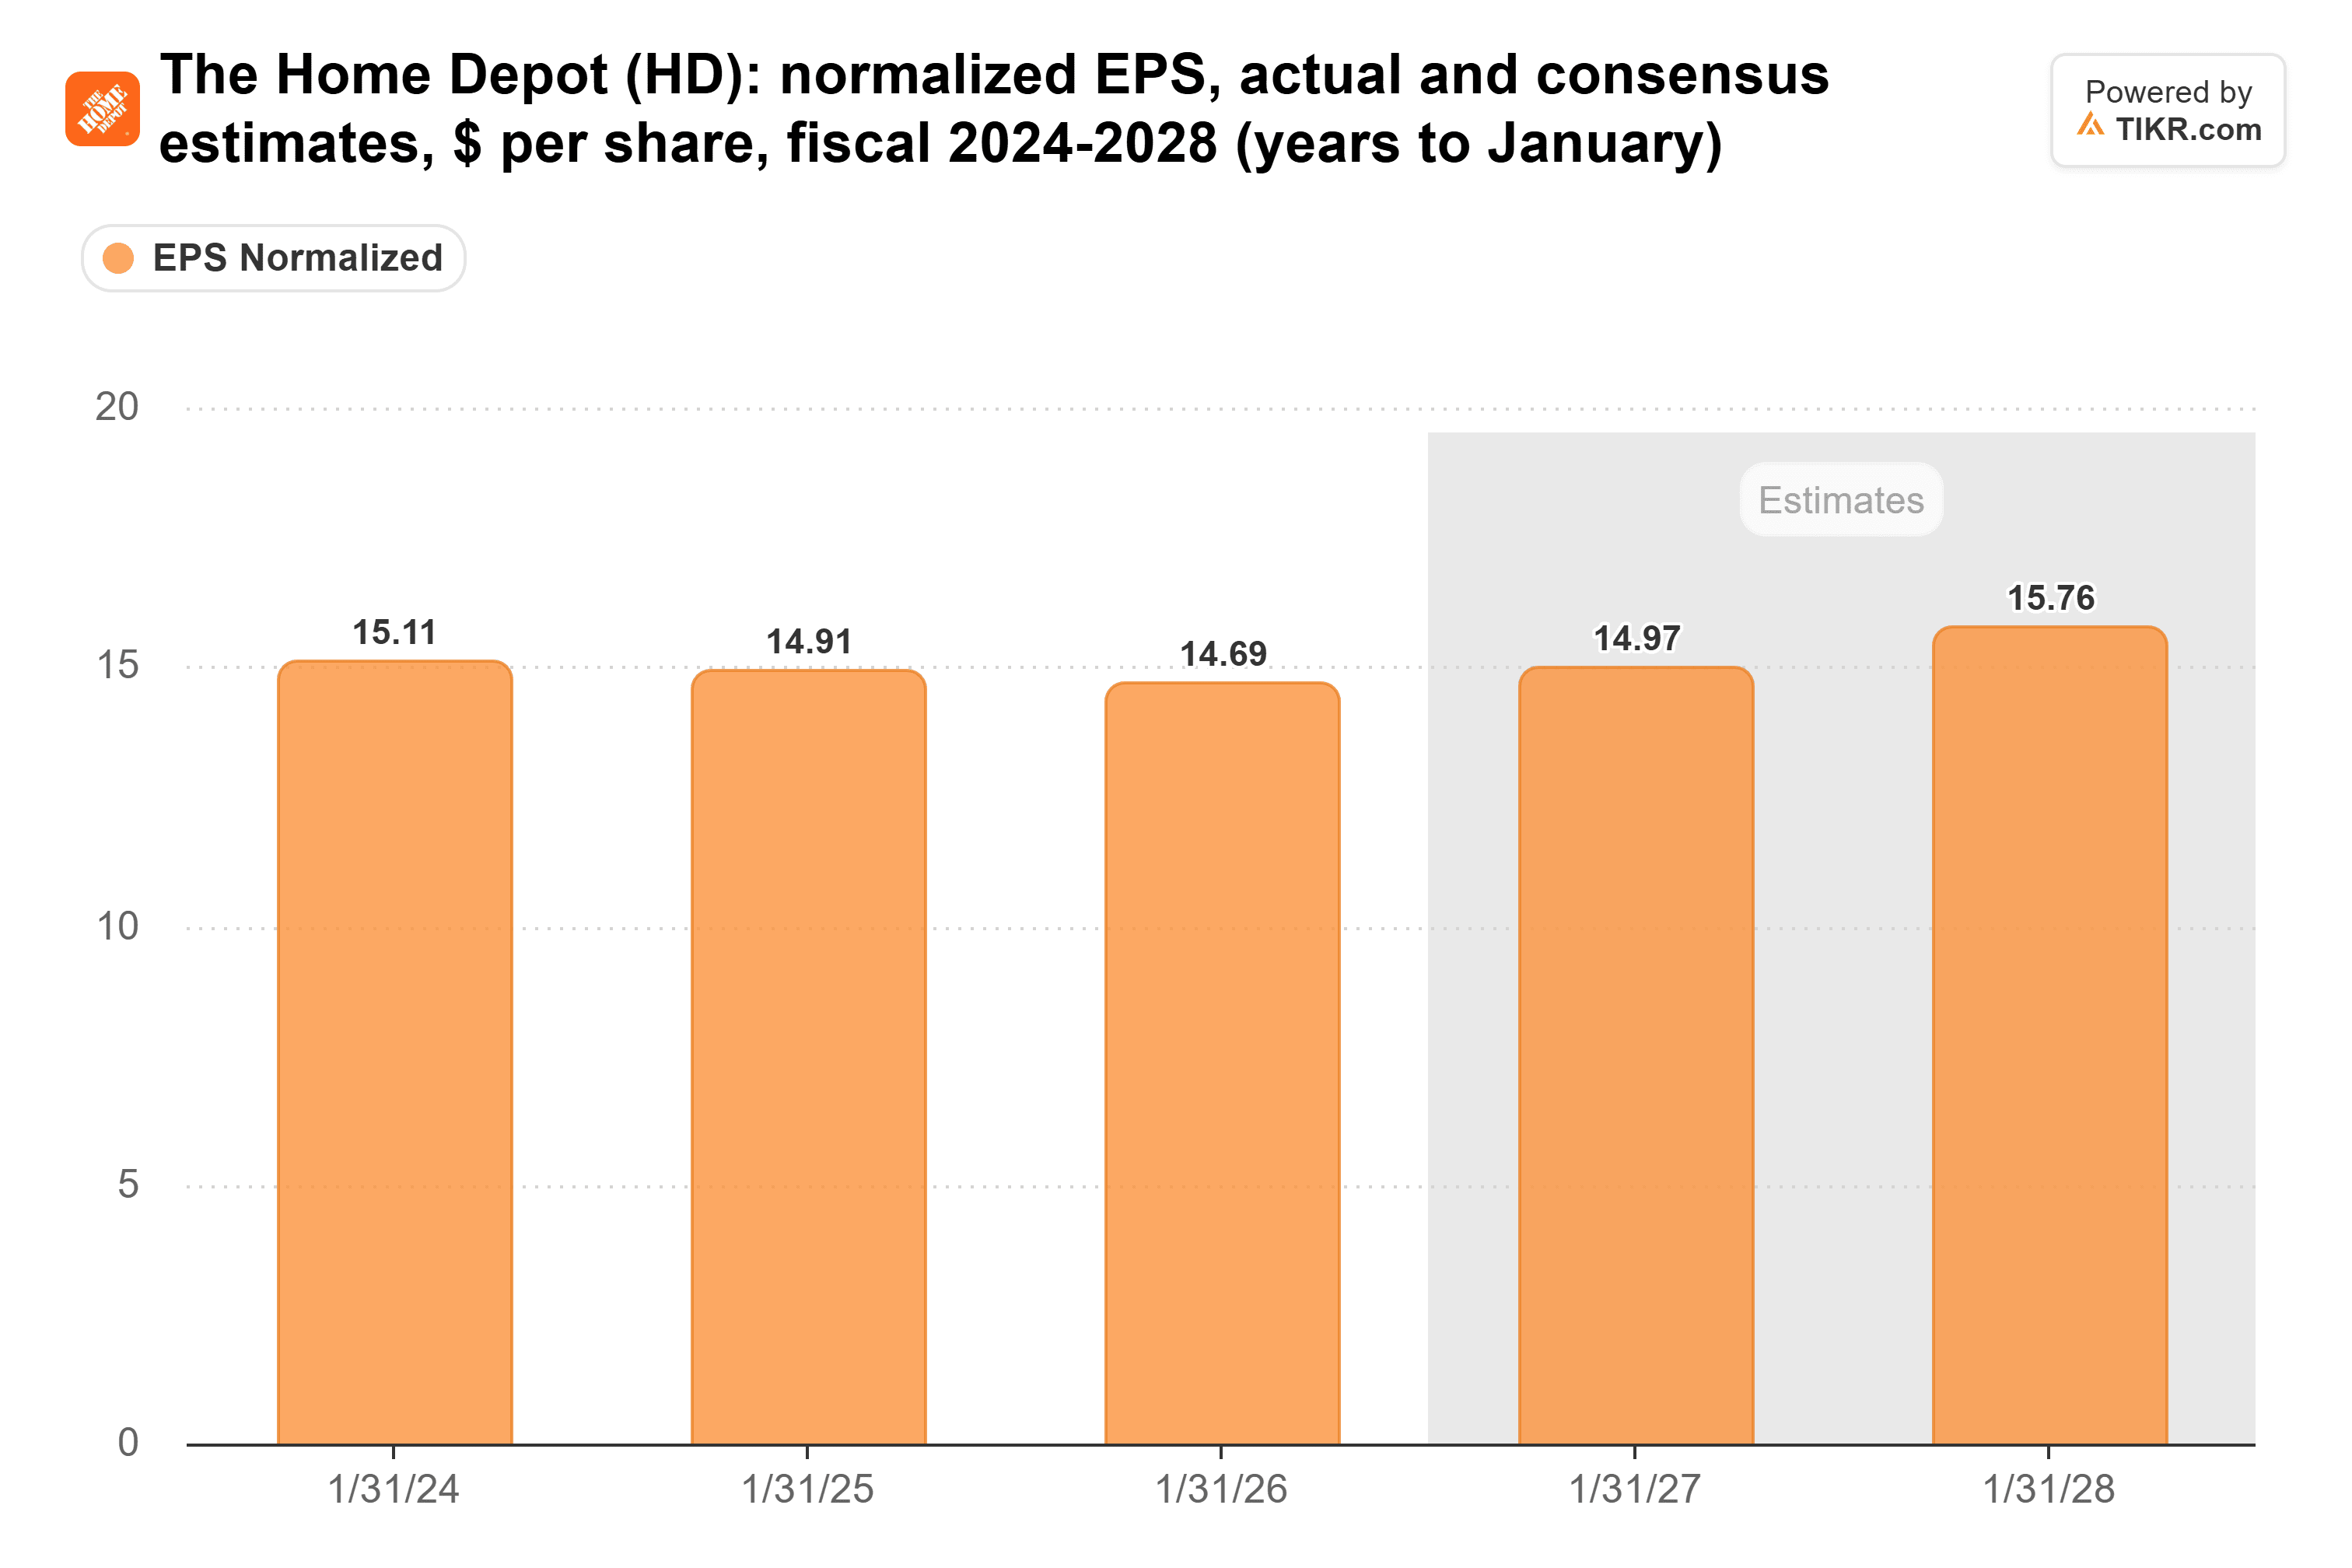
Eso es más rápido que el aproximadamente 2% que la dirección prevé para este año. Y los analistas siguen recortando la cifra para el año fiscal 2028, que era de $19,04 a finales de septiembre de 2025 y de $17,57 a finales de junio.
El PER forward de la acción se sitúa en 22x, justo en su promedio de cinco años:
Home Depot parece justa sobre el papel, si los recortes se detienen
Goldman no necesita una revalorización del múltiplo, por lo que el cálculo es justo. Pero depende de estimaciones para el año fiscal 2028 que los analistas han recortado durante todo el año, e incluso el crecimiento del 2,2% en ventas comparables de este trimestre estuvo por debajo del crecimiento de aproximadamente el 3% que la dirección ha dicho que necesita antes de que los costes comiencen a apalancarse. Hasta que esas estimaciones dejen de caer, yo trataría el 9% como el mejor escenario.
El informe del cuarto trimestre, previsto para febrero, traerá la primera perspectiva del nuevo equipo para el año fiscal 2027. Los analistas esperan $15,76, aproximadamente un 5% por encima de los aproximadamente $14,98 que implica la previsión de este año. Una previsión en o por encima de eso respaldaría a Goldman. Otro año cerca del 2% significaría más recortes en las estimaciones.
Entonces, ¿cuál es el valor real de la acción de Home Depot?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Home Depot. Comienza desde las estimaciones consenso de Wall Street, o ajusta los datos de entrada para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!