Conclusiones clave
- Astera Labs y Credo Technology cotizan aproximadamente un 60% por debajo de sus máximos, pero Astera ya ha mostrado su aceleración.
- Credo aún necesita al menos $1.460 millones de ingresos en su segundo semestre fiscal, y el 1 de diciembre es la primera prueba.
- El crecimiento óptico de Coherent respalda el plan de Credo, y Marvell Technology reporta el mismo día que Credo.
- A unas 17 veces las ganancias futuras, Credo ya descuenta mucha duda, lo que lo convierte en la mejor configuración.
Astera Labs (ALAB) y Credo Technology (CRDO) han caído casi lo mismo. Astera cotiza un [58%] por debajo de su máximo de 52 semanas, y Credo está un [60%] por debajo del suyo tras una caída del [12%] esta semana.
Pero Astera reportó su aceleración el 3 de noviembre, y Credo reporta el 1 de diciembre, el mismo día que Marvell Technology (MRVL), que resolvió una disputa de patentes con Credo el martes. Coherent (COHR) acaba de dar una lectura sobre la demanda óptica en la que cuenta Credo.
Credo necesita un segundo semestre monstruoso
Credo ha dado previsiones de crecimiento de ingresos para el año fiscal 2027 de más del 85%, o al menos $2.470 millones. Con $479,0 millones en el primer trimestre y una previsión de $525 a $535 millones para el segundo, eso deja al menos $1.460 millones para el segundo semestre (noviembre a abril), un aumento del 73% o más respecto al año anterior. Eso son unos $730 millones por trimestre, aproximadamente lo que Astera ha previsto para su cuarto trimestre.
Los analistas esperan $2.500 millones de ingresos este año fiscal y $3.880 millones el próximo:
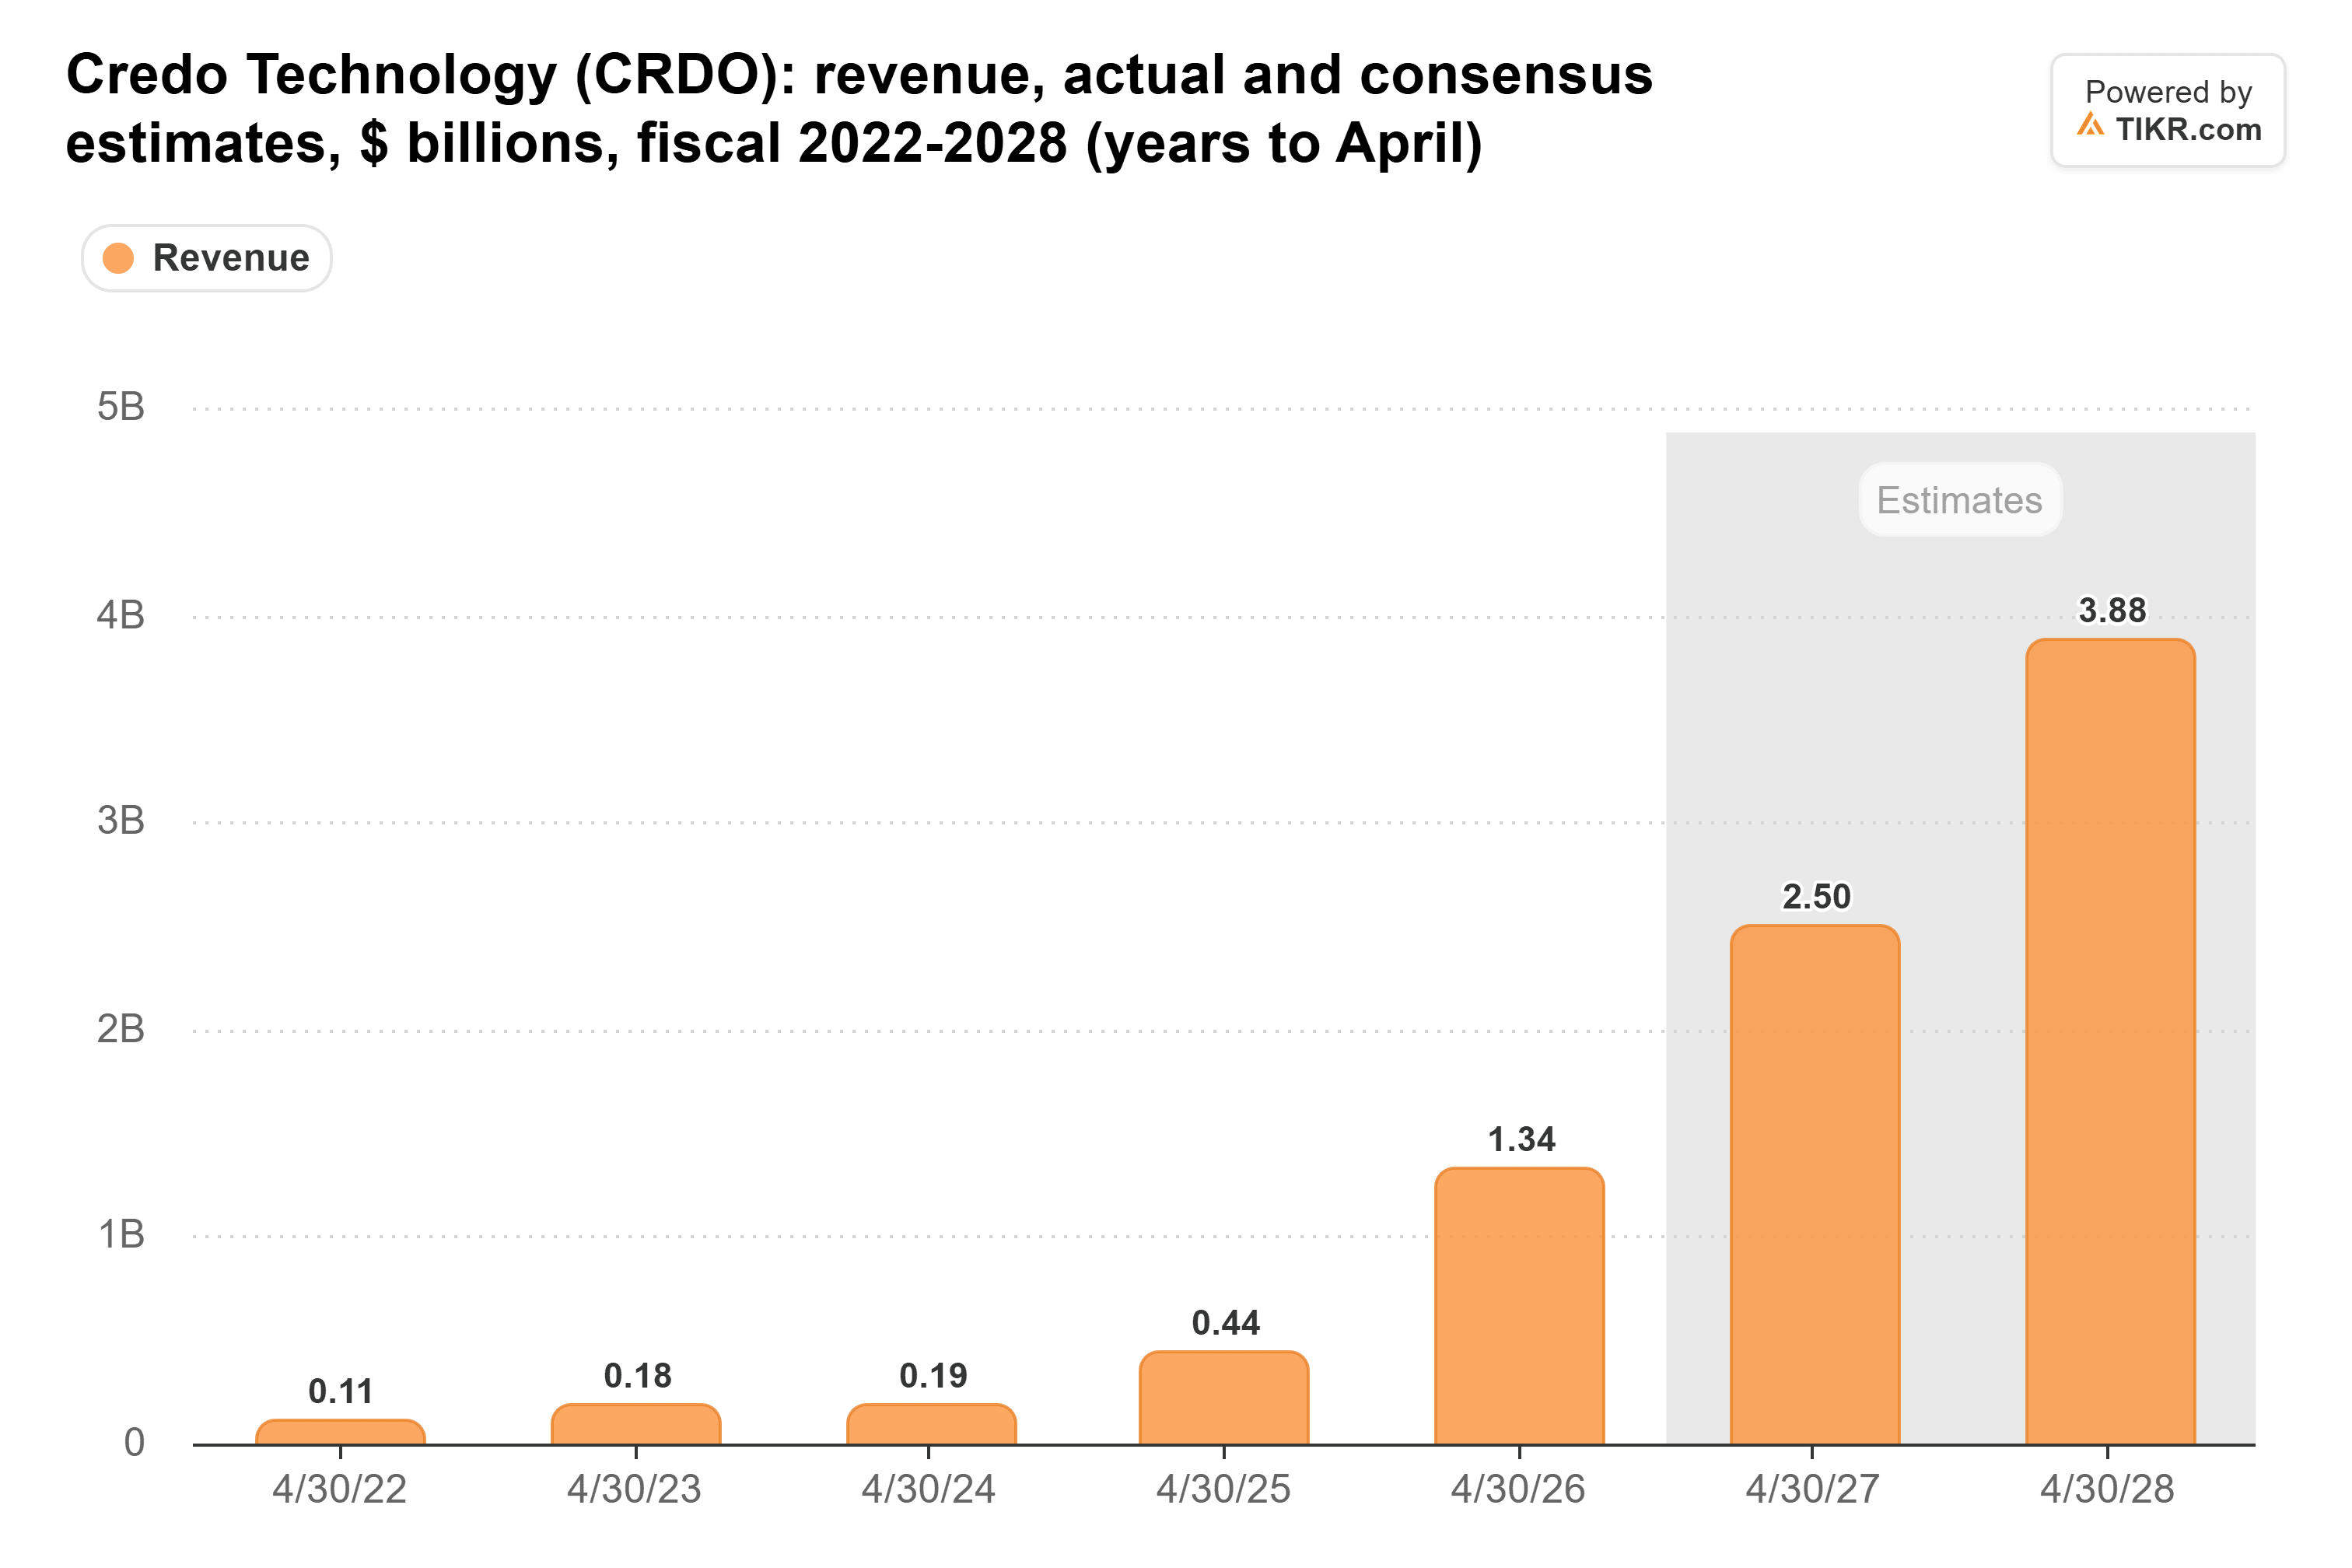
Credo se ha ganado cierto beneficio de la duda: en diciembre de 2025, dio previsiones de crecimiento para el año fiscal 2026 de más del 170% y entregó un 205,7%.
La óptica es la gran novedad: se esperan más de $600 millones este año fiscal. Los ingresos de Coherent crecieron un 50% hasta $2.370 millones en el trimestre de septiembre, y el CEO Jim Anderson ve que los centros de datos de IA están pasando "del cobre a la conectividad óptica". Credo necesita ese cambio: sus cables eléctricos activos de cobre (AEC) aportaron más del 99% de su crecimiento de ingresos el año fiscal pasado.
TIKR sigue a 25 analistas en Astera Labs. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Astera Labs, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Astera Labs
Astera ya mostró sus cartas
Los ingresos del tercer trimestre de Astera fueron de $584,9 millones, un aumento del 154%, y dio previsiones para el cuarto trimestre de $730 a $750 millones, un 13% por encima del consenso. Los analistas han subido sus números desde entonces, a $2.030 millones de ingresos para 2026, $3.390 millones para 2027 y $4.360 millones para 2028:
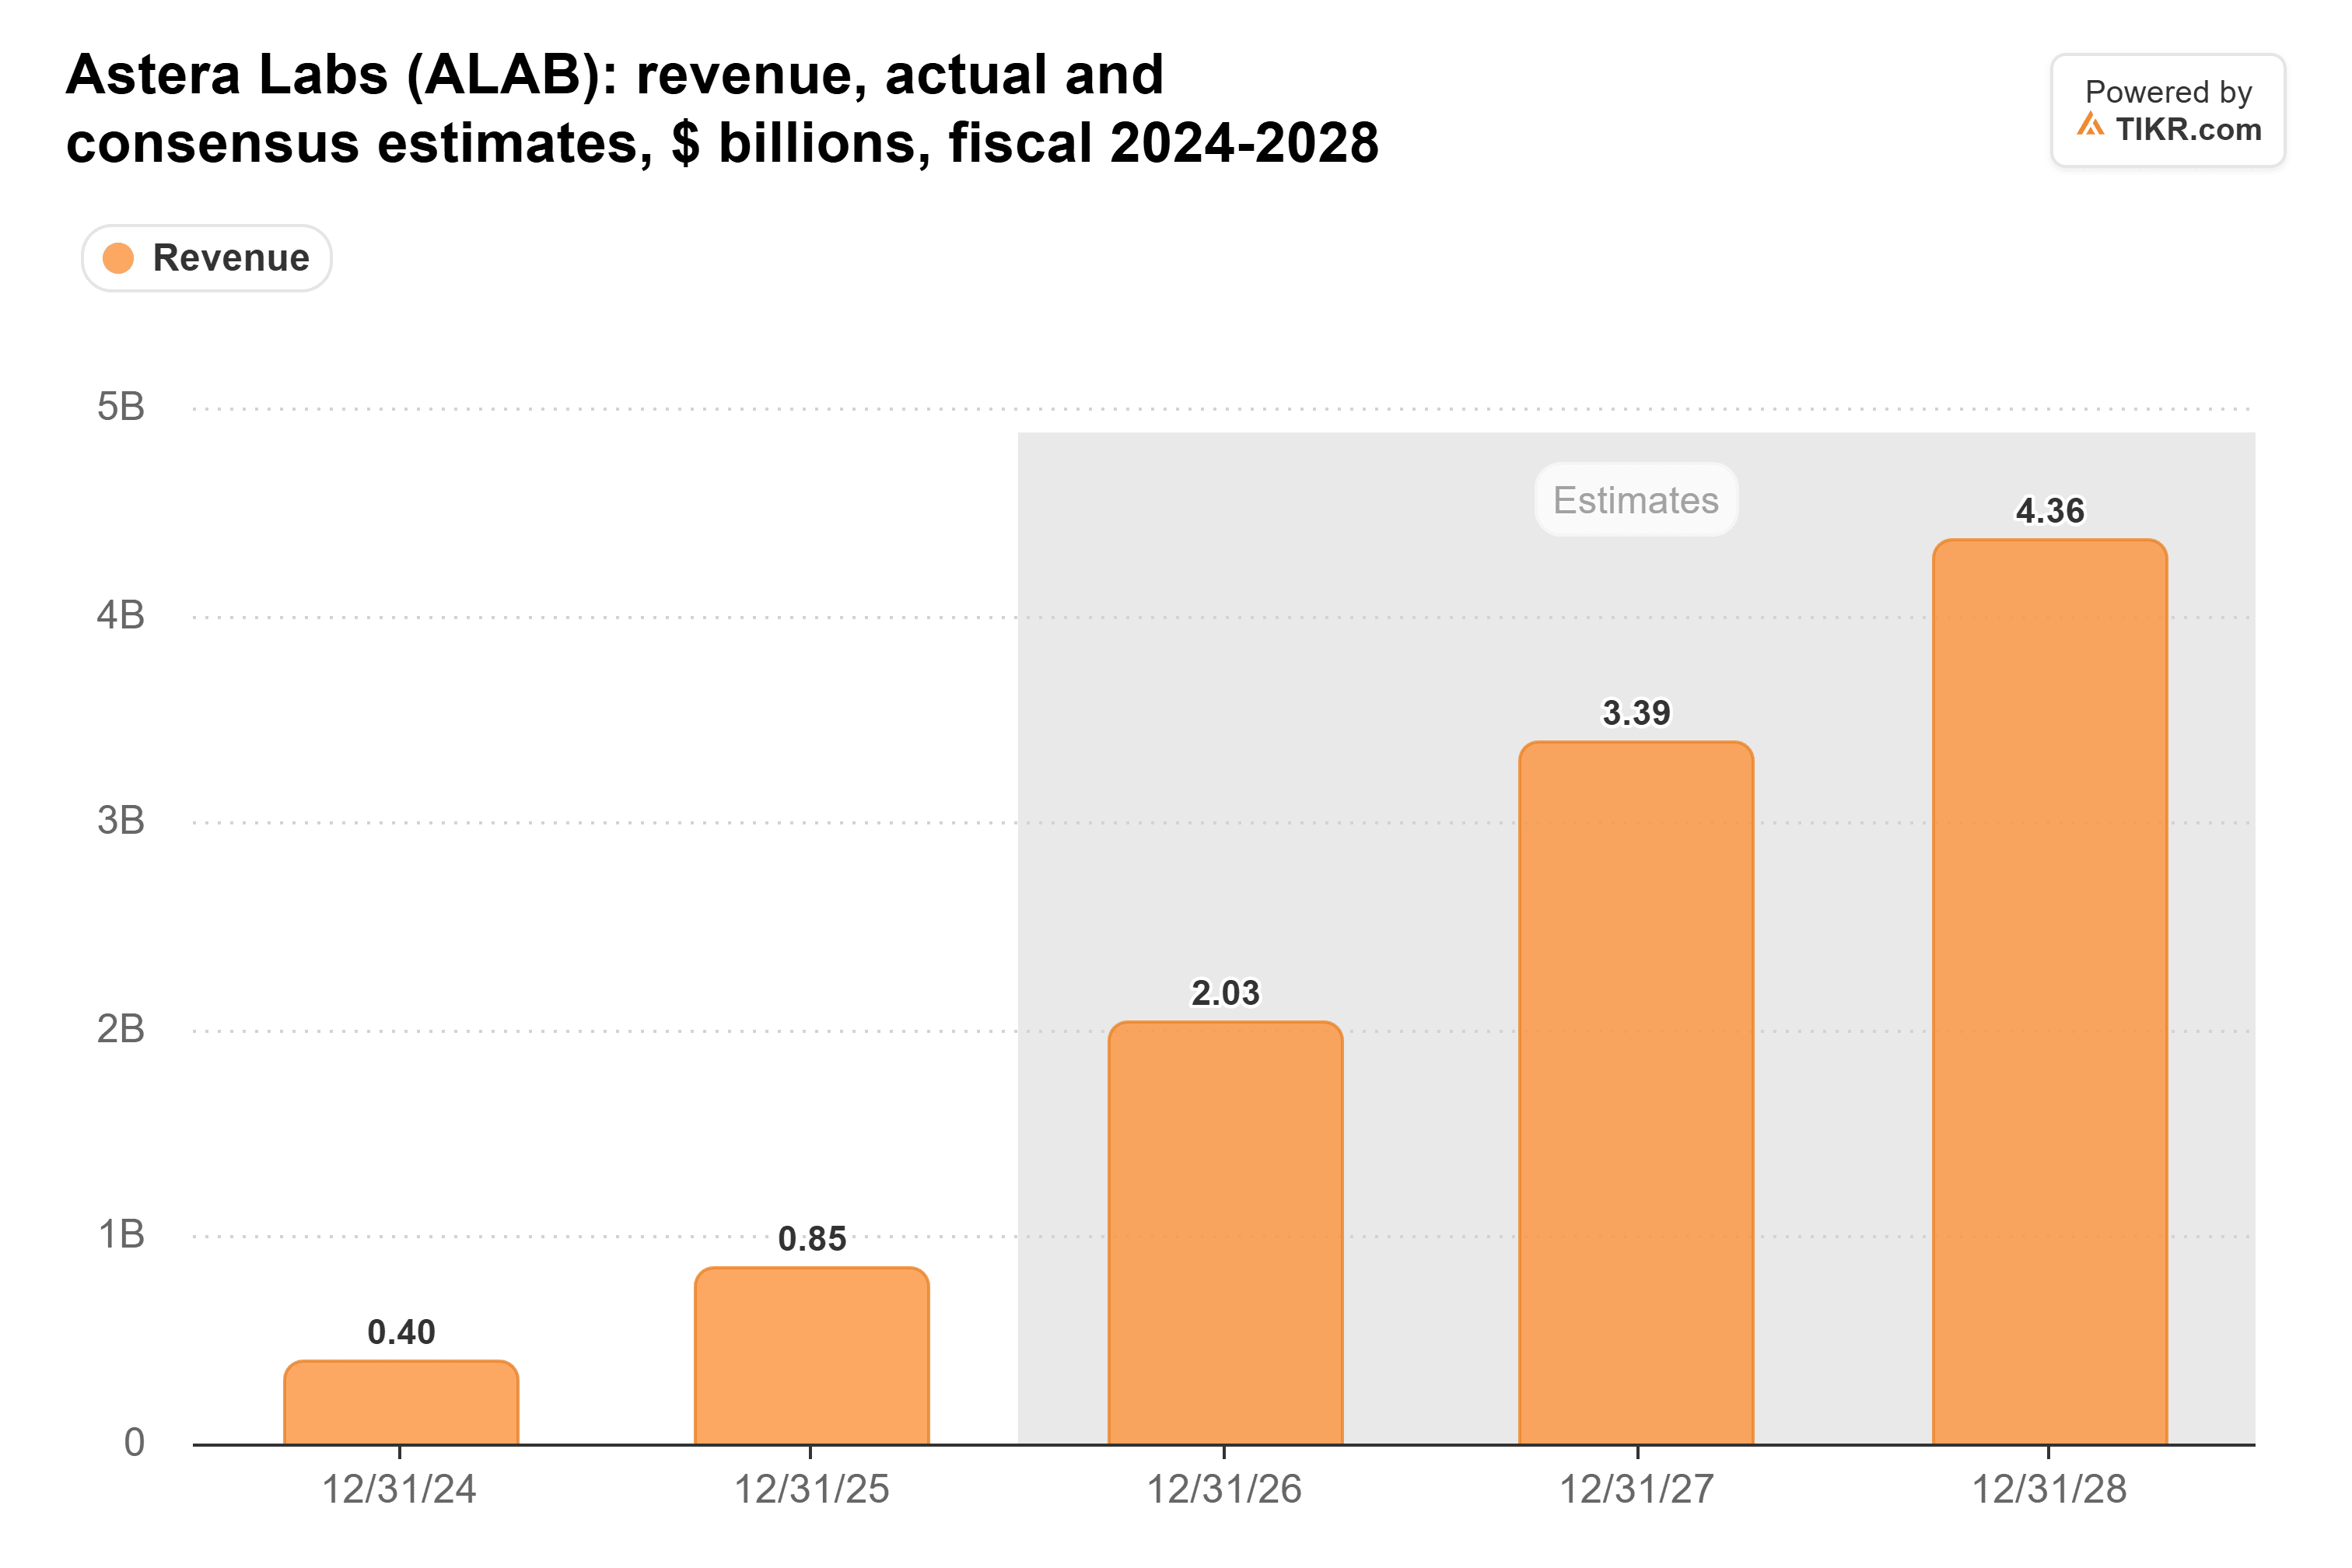
Multiplique el punto medio de la previsión del cuarto trimestre de $740 millones por cuatro, y obtendrá unos $2.960 millones. Así que el consenso de 2027 pide aproximadamente un 15% más que eso, un salto mucho menor que el de Credo.
El problema con Astera es la concentración. Como dijo Michael Batnick de Ritholtz Wealth Management en The Compound and Friends esta semana, "la razón por la que esta no es una acción más popular es que el 70% de sus ingresos provienen de un solo cliente".
Credo tiene un precio que descuenta un fallo
La acción de Credo ya refleja mucha duda. Cotiza a unas 17 veces las ganancias futuras, cerca del mínimo de su rango de tres años:
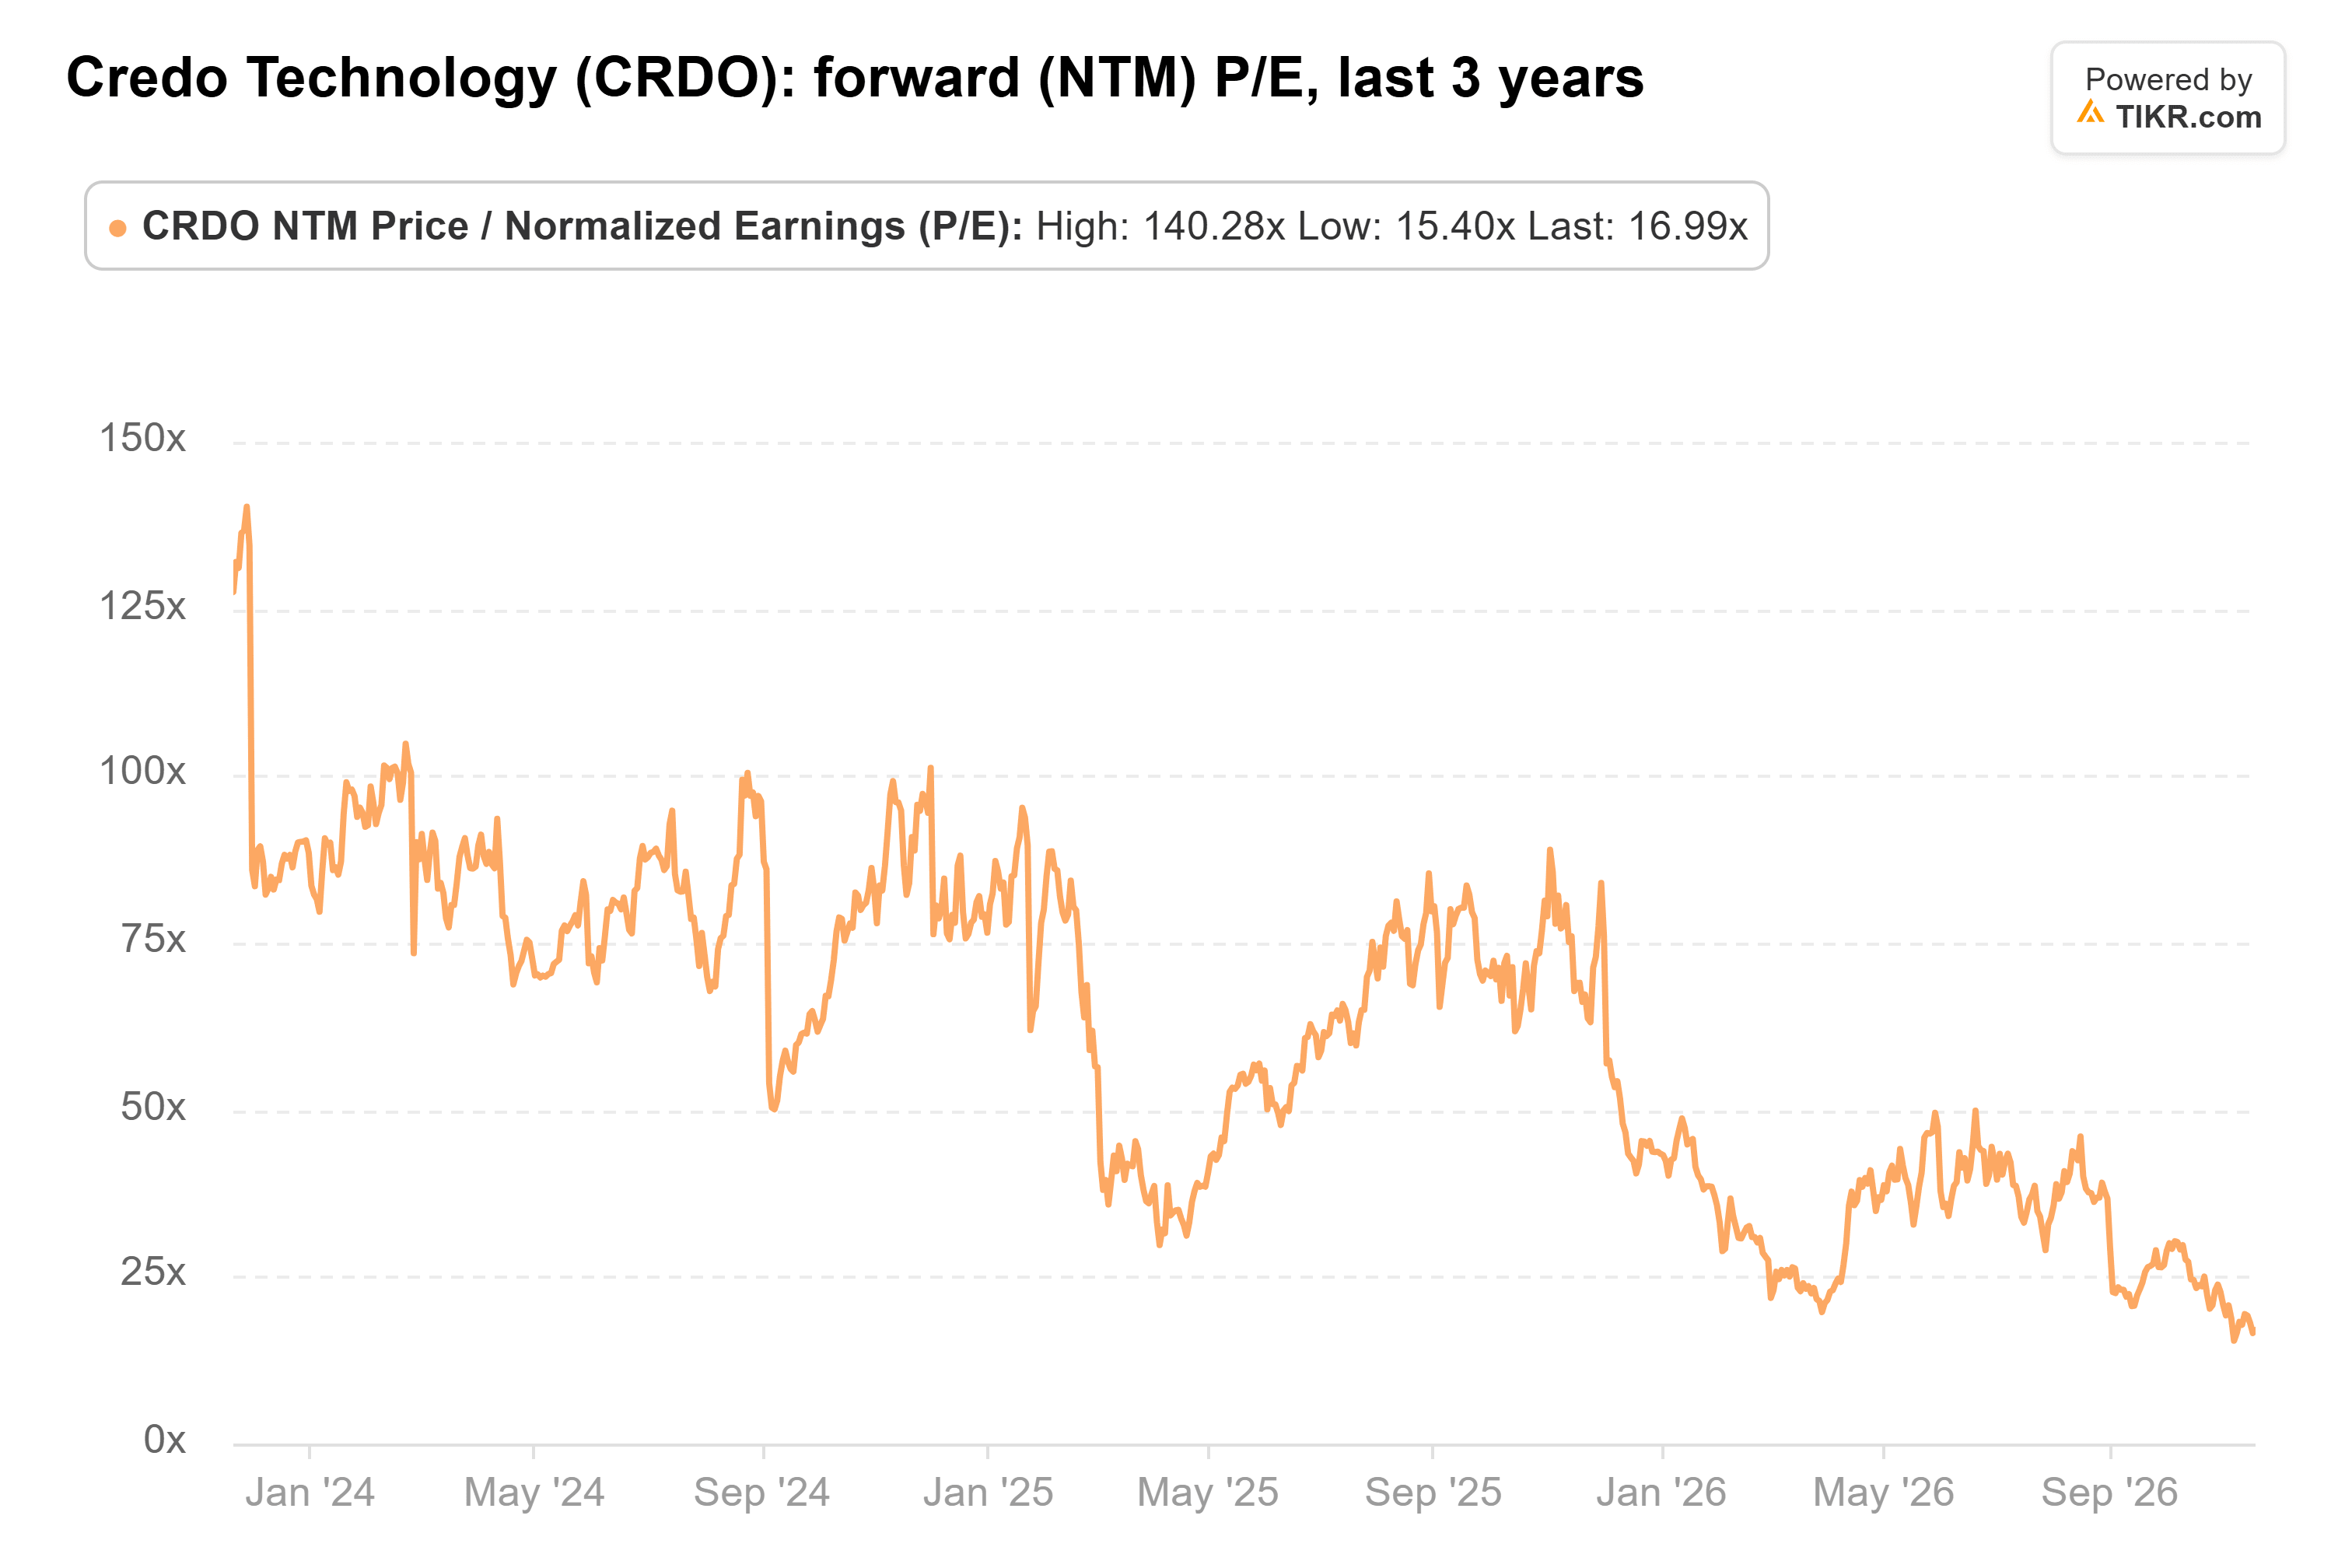
Eso está muy por debajo de su promedio de tres años de 62x.
Marvell es el rival a observar el 1 de diciembre. Si su negocio de conectividad se ve fuerte el mismo día que Credo reporta, será mucho más difícil argumentar que la demanda de IA detrás de las previsiones de Credo se ha secado.
Credo es la mejor configuración
Los riesgos de Credo son evidentes: cuatro clientes finales compraron el 84% de sus ingresos del primer trimestre fiscal, y su CTO y COO han vendido más de $45 millones en acciones desde septiembre.
Aun así, preferiría poseer Credo aquí. La caída de Astera vino después de que entregó resultados, y un trimestre fuerte no hará que los inversores olviden a su cliente más grande. A 17x, el precio de Credo deja margen para que el segundo semestre se desvíe.
El 1 de diciembre es la prueba. Si Credo da previsiones para su tercer trimestre de solo un 10% de crecimiento, como lo hizo para el segundo, su cuarto trimestre necesitaría aproximadamente $875 millones, y yo dejaría de confiar en el año. Una previsión que mantenga los $1.460 millones al alcance y dé los ingresos ópticos en dólares haría que 17x parezca demasiado barato.
Entonces, ¿cuánto vale realmente la acción de Credo Technology?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Credo Technology. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Valore Credo Technology gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!