Puntos clave
- Rishi Jaluria, analista de RBC, dijo que Salesforce no puede impedir que sus clientes accedan al modelo de IA que deseen, con la OPV de Anthropic prevista para esta semana.
- Eso permite que los laboratorios de IA compitan por el trabajo y por la tarificación por usuario que sustenta el plan de crecimiento de Salesforce, una presión que también enfrenta ServiceNow.
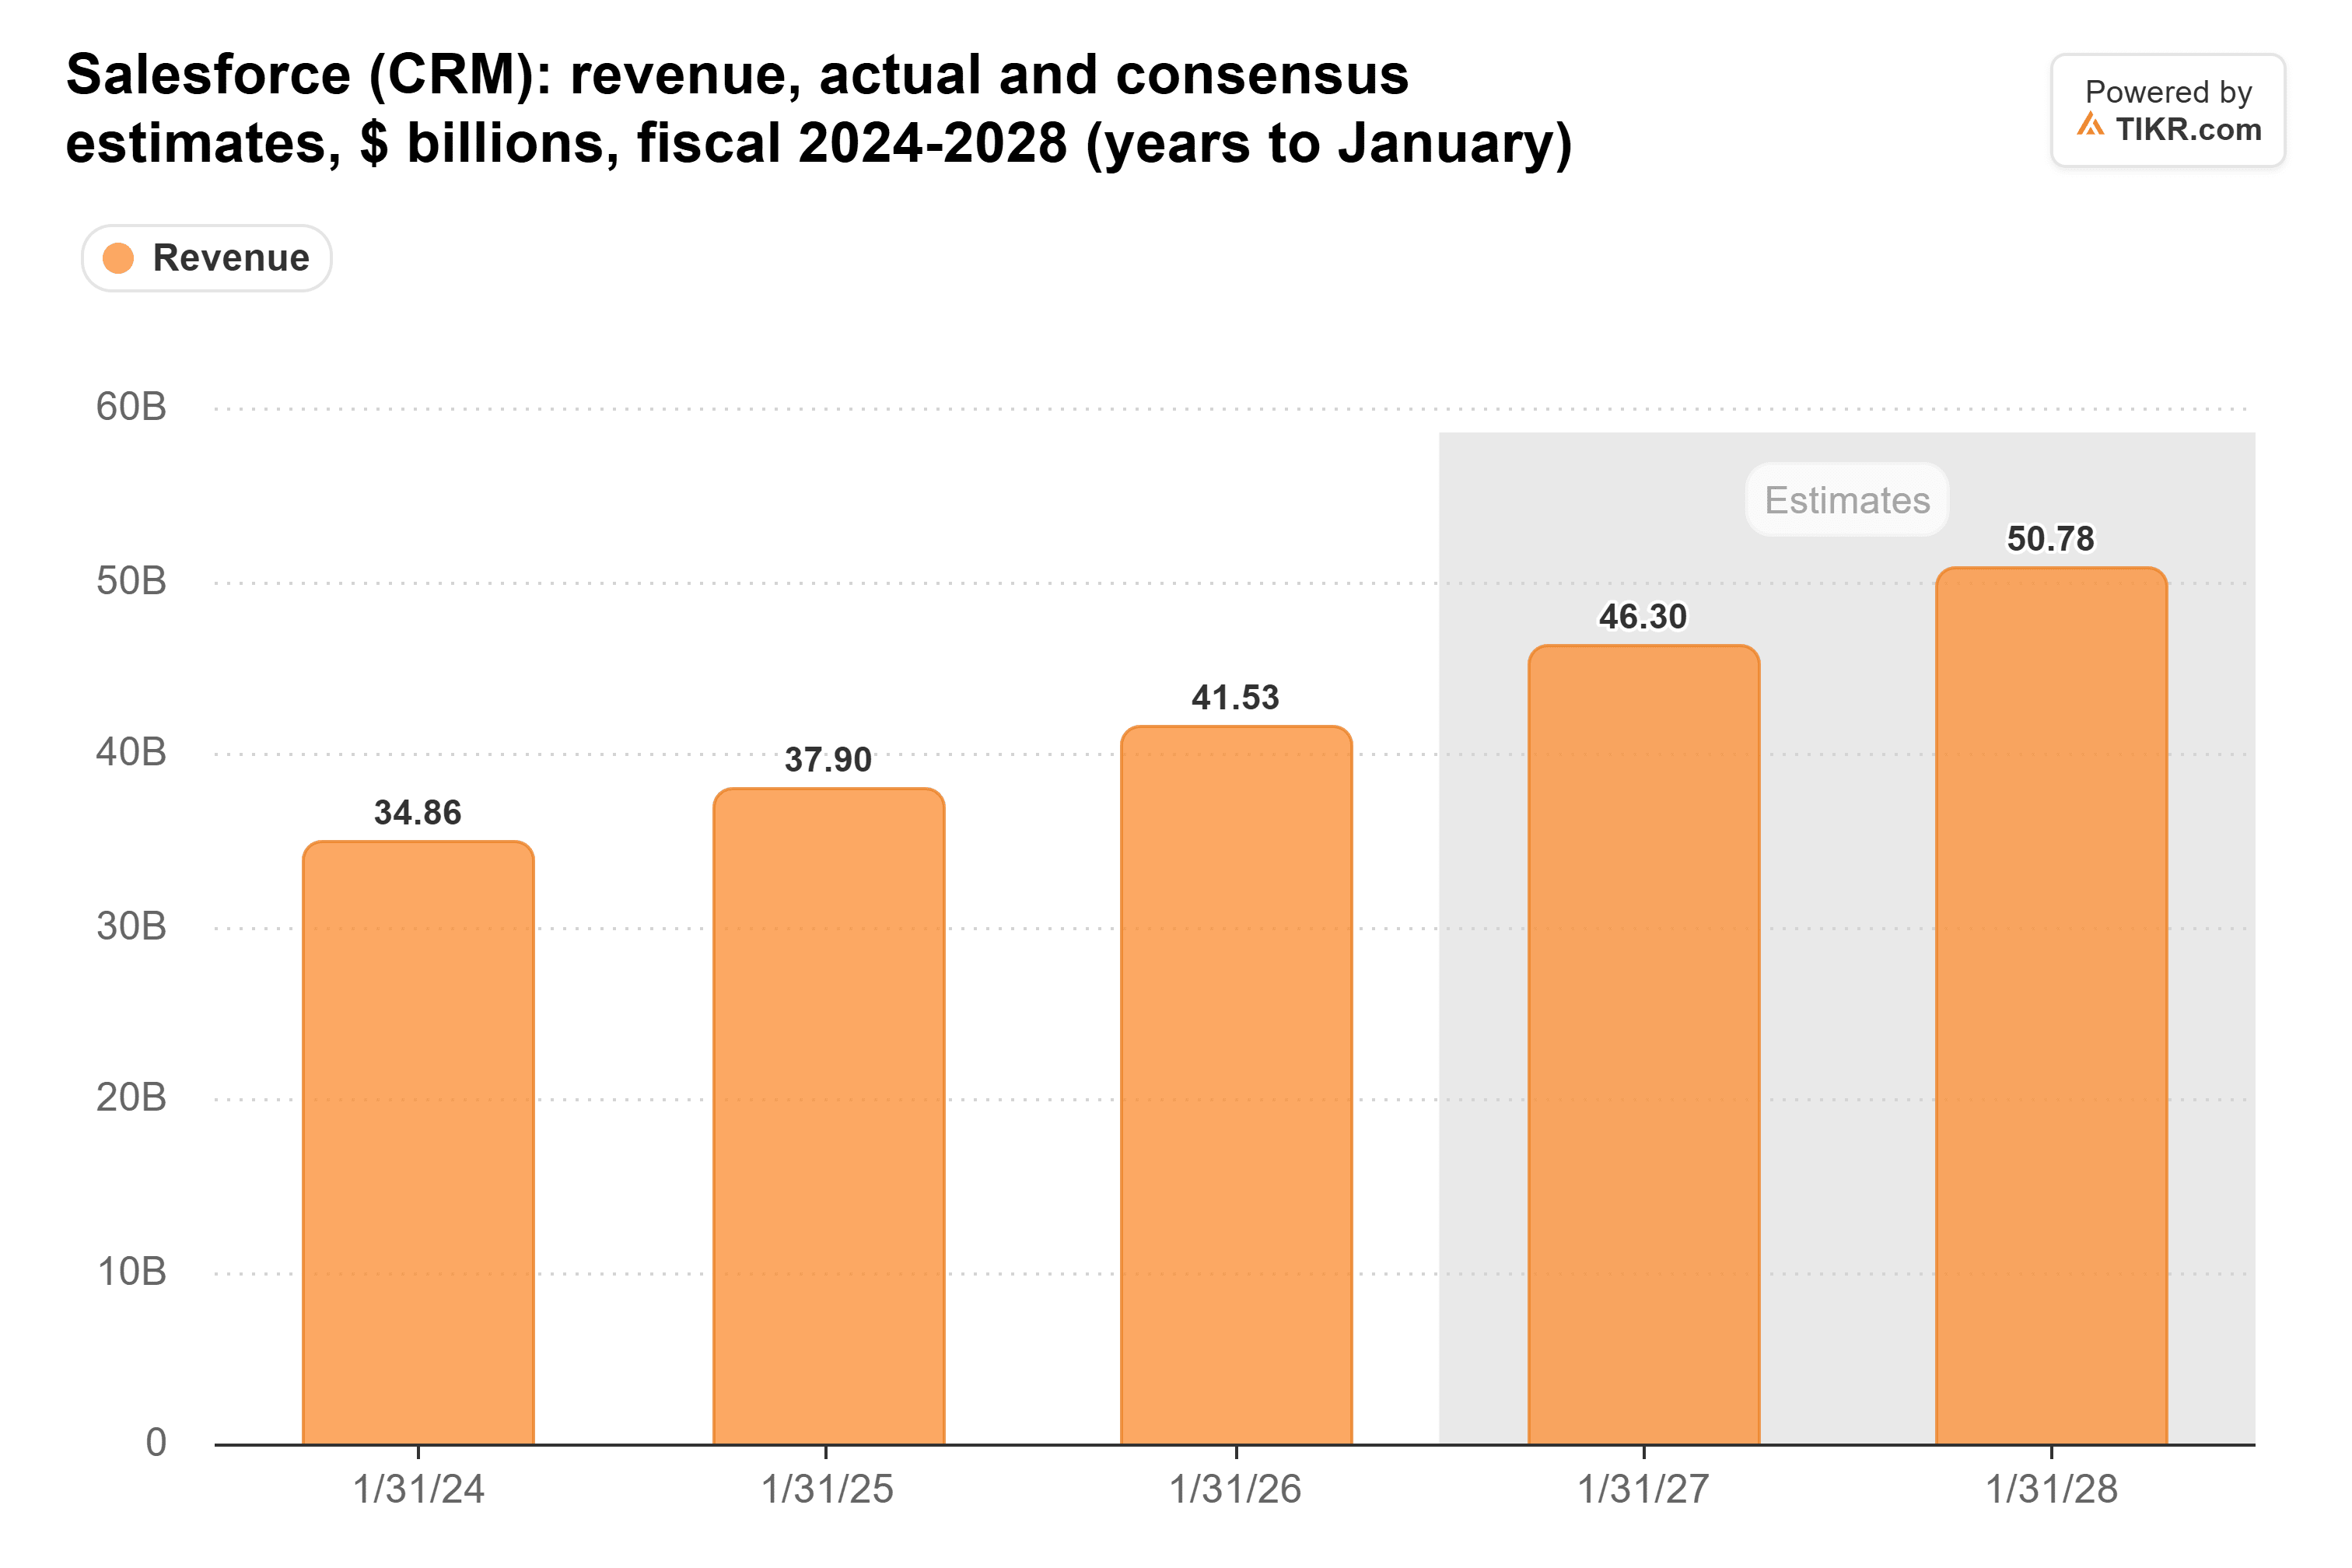
- Los analistas aún esperan que los ingresos de Salesforce crezcan de $41.5 mil millones a $55.7 mil millones en tres años fiscales.
- Con una cotización a 15x las ganancias futuras, aproximadamente la mitad de su promedio de cinco años, la acción ya descuenta gran parte de esa amenaza, y el informe del 2 de diciembre es la próxima prueba.
Salesforce (CRM) no puede mantener los datos de sus clientes alejados de los modelos de IA que ellos elijan. Con la OPV de Anthropic prevista para esta semana, eso importa más de lo que parece.
Rishi Jaluria, analista de software en RBC Capital Markets, habló sobre ello en el episodio de esta semana del RiskReversal Pod. Preguntado sobre si las asociaciones con los laboratorios de vanguardia podrían poner un piso a las acciones de software, dijo que las mostradas en la conferencia Dreamforce de Salesforce comienzan "a poner un poco de freno en el, ya sabes, 'las empresas de IA van a intentar destruir a Salesforce por completo', ¿verdad?".
Luego hizo el punto que importa más para los accionistas:
"No puedes decir 'vamos a cortar el acceso de Salesforce a cualquier modelo de IA que nuestros clientes quieran usar'. Tenemos que tener esa integración".
Para los laboratorios, eso es una invitación abierta.
TIKR sigue a 56 analistas sobre Salesforce. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Salesforce, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Salesforce
Salesforce dejó la puerta abierta a propósito
Cualquier cliente que pueda dirigir a Claude hacia sus datos de Salesforce ahora puede elegir dónde se realiza el trabajo. Y ese cliente todavía está buscando un retorno de lo que ya ha gastado. Jaluria dijo que las empresas "todavía están debatiendo, vale, hemos gastado todo este dinero, ¿dónde están los ahorros de costos que sean tangibles en las métricas?". Un cliente que pregunta eso, con sus datos a un clic de Claude, tiene todas las razones para resistirse a pagar por usuarios que un agente de IA está empezando a reemplazar.
Salesforce no está solo en esto. ServiceNow (NOW) gestiona flujos de trabajo de TI que esperaría que los laboratorios también quisieran construir. Y Salesforce está atacando directamente a ServiceNow: más de 450 clientes usan su producto de gestión de servicios de TI, incluidos algunos que cambiaron desde ServiceNow, dijo en su llamada de resultados del segundo trimestre.
El usuario es lo que está en juego
Salesforce factura principalmente por usuario, y su plan de crecimiento depende de que esos usuarios paguen más. Solo el 5% de las personas que usan sus productos de ventas y servicio se han actualizado a las ediciones de gama alta, que conllevan una prima del 60% al 80%, dijo el director de operaciones Miguel Milano en la llamada del segundo trimestre. Cada 1% de la base que se mueve hacia arriba vale $100 millones, dijo la directora de ingresos Alexa Vignone en el Día del Inversor de septiembre. Esa palanca solo funciona si la gente sigue iniciando sesión.
Los analistas esperan que los ingresos crezcan de $41.5 mil millones en el año terminado en enero de 2026 a $55.7 mil millones en el año que termina en enero de 2029.
Hay mucho dinero en juego. El flujo de caja libre de Salesforce casi se triplicó en cuatro años, de $5.3 mil millones en el año terminado en enero de 2022 a $14.4 mil millones en el año terminado en enero de 2026.
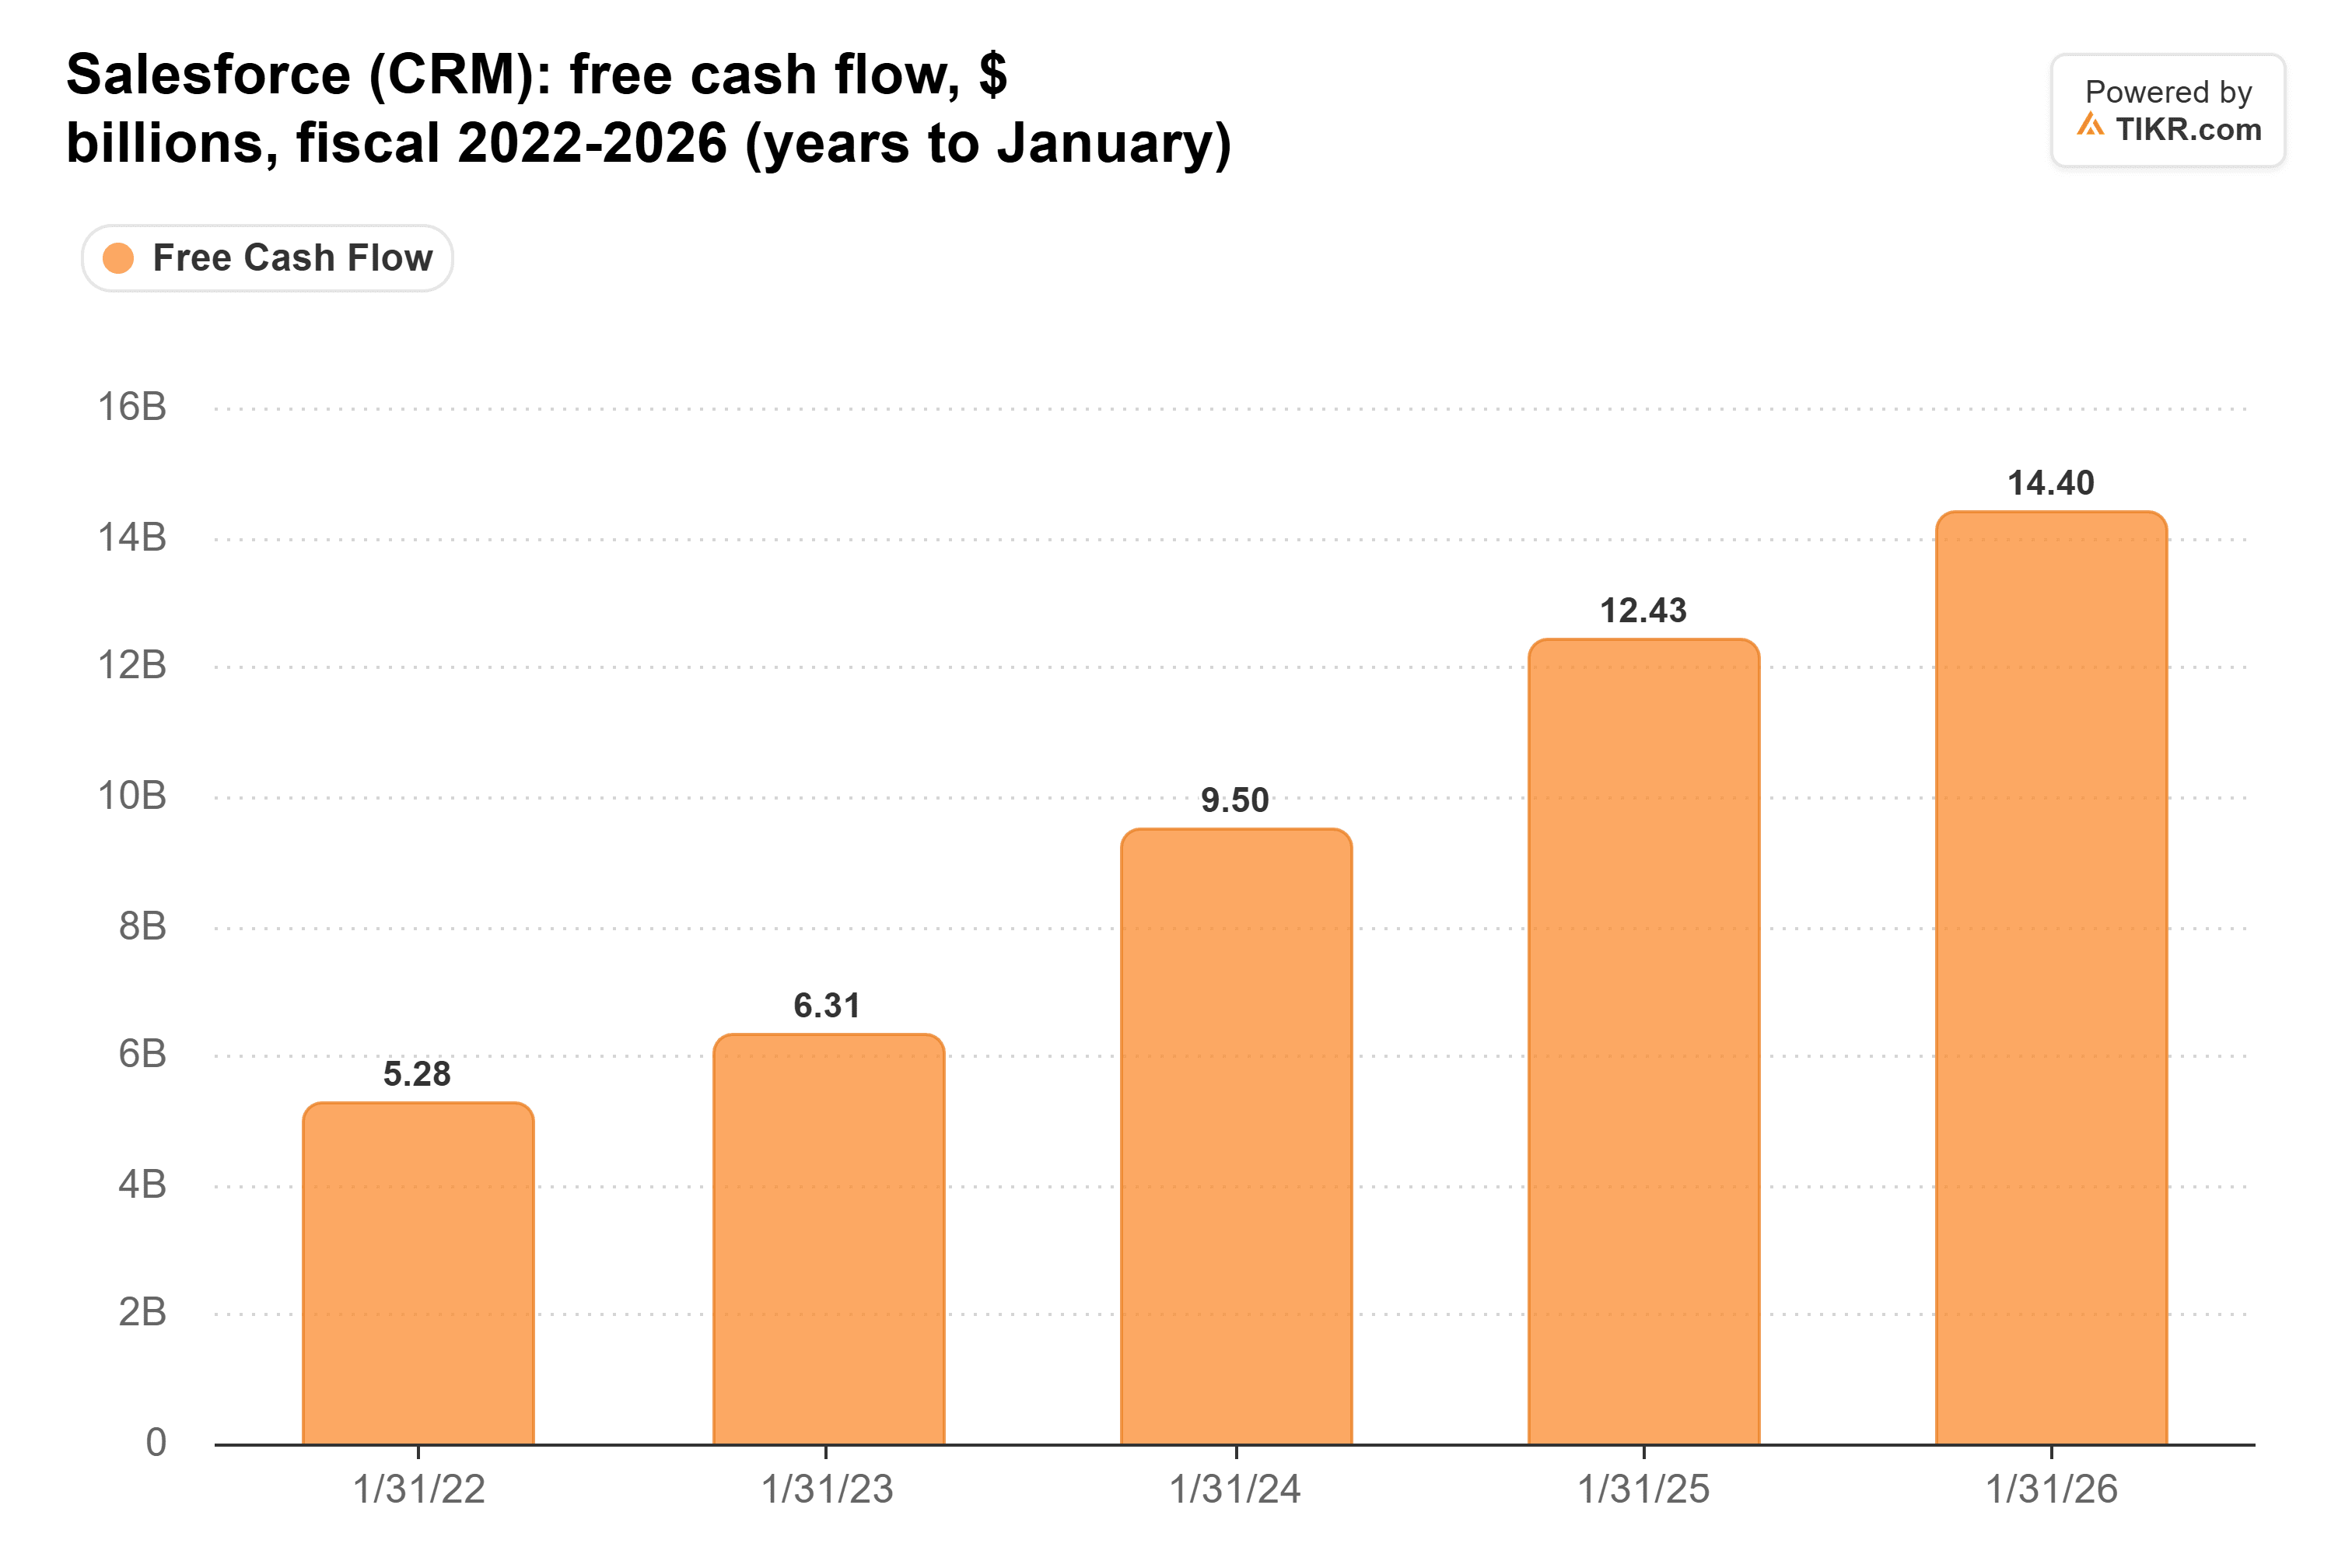
Ese es el efectivo por el que competiría un agente que hiciera el trabajo del usuario.
Salesforce aún posee los registros
Por supuesto, los registros viven en Salesforce, y también los contratos. En la llamada del segundo trimestre, la gerencia dijo que los usuarios crecieron interanual en Sales, Service y Slack, y la tasa de abandono está cerca de su nivel más bajo. Además: Salesforce posee una parte de Anthropic, aproximadamente el 45% de su cartera de inversiones estratégicas de $11.3 mil millones al 31 de julio. Así que cuando Anthropic gana, los accionistas de Salesforce obtienen parte de la revalorización.
El mercado ya lo ve
Salesforce cotiza a 15x las ganancias futuras, aproximadamente la mitad de su promedio de cinco años de 27x y no muy por encima de las 11x que alcanzó en junio.
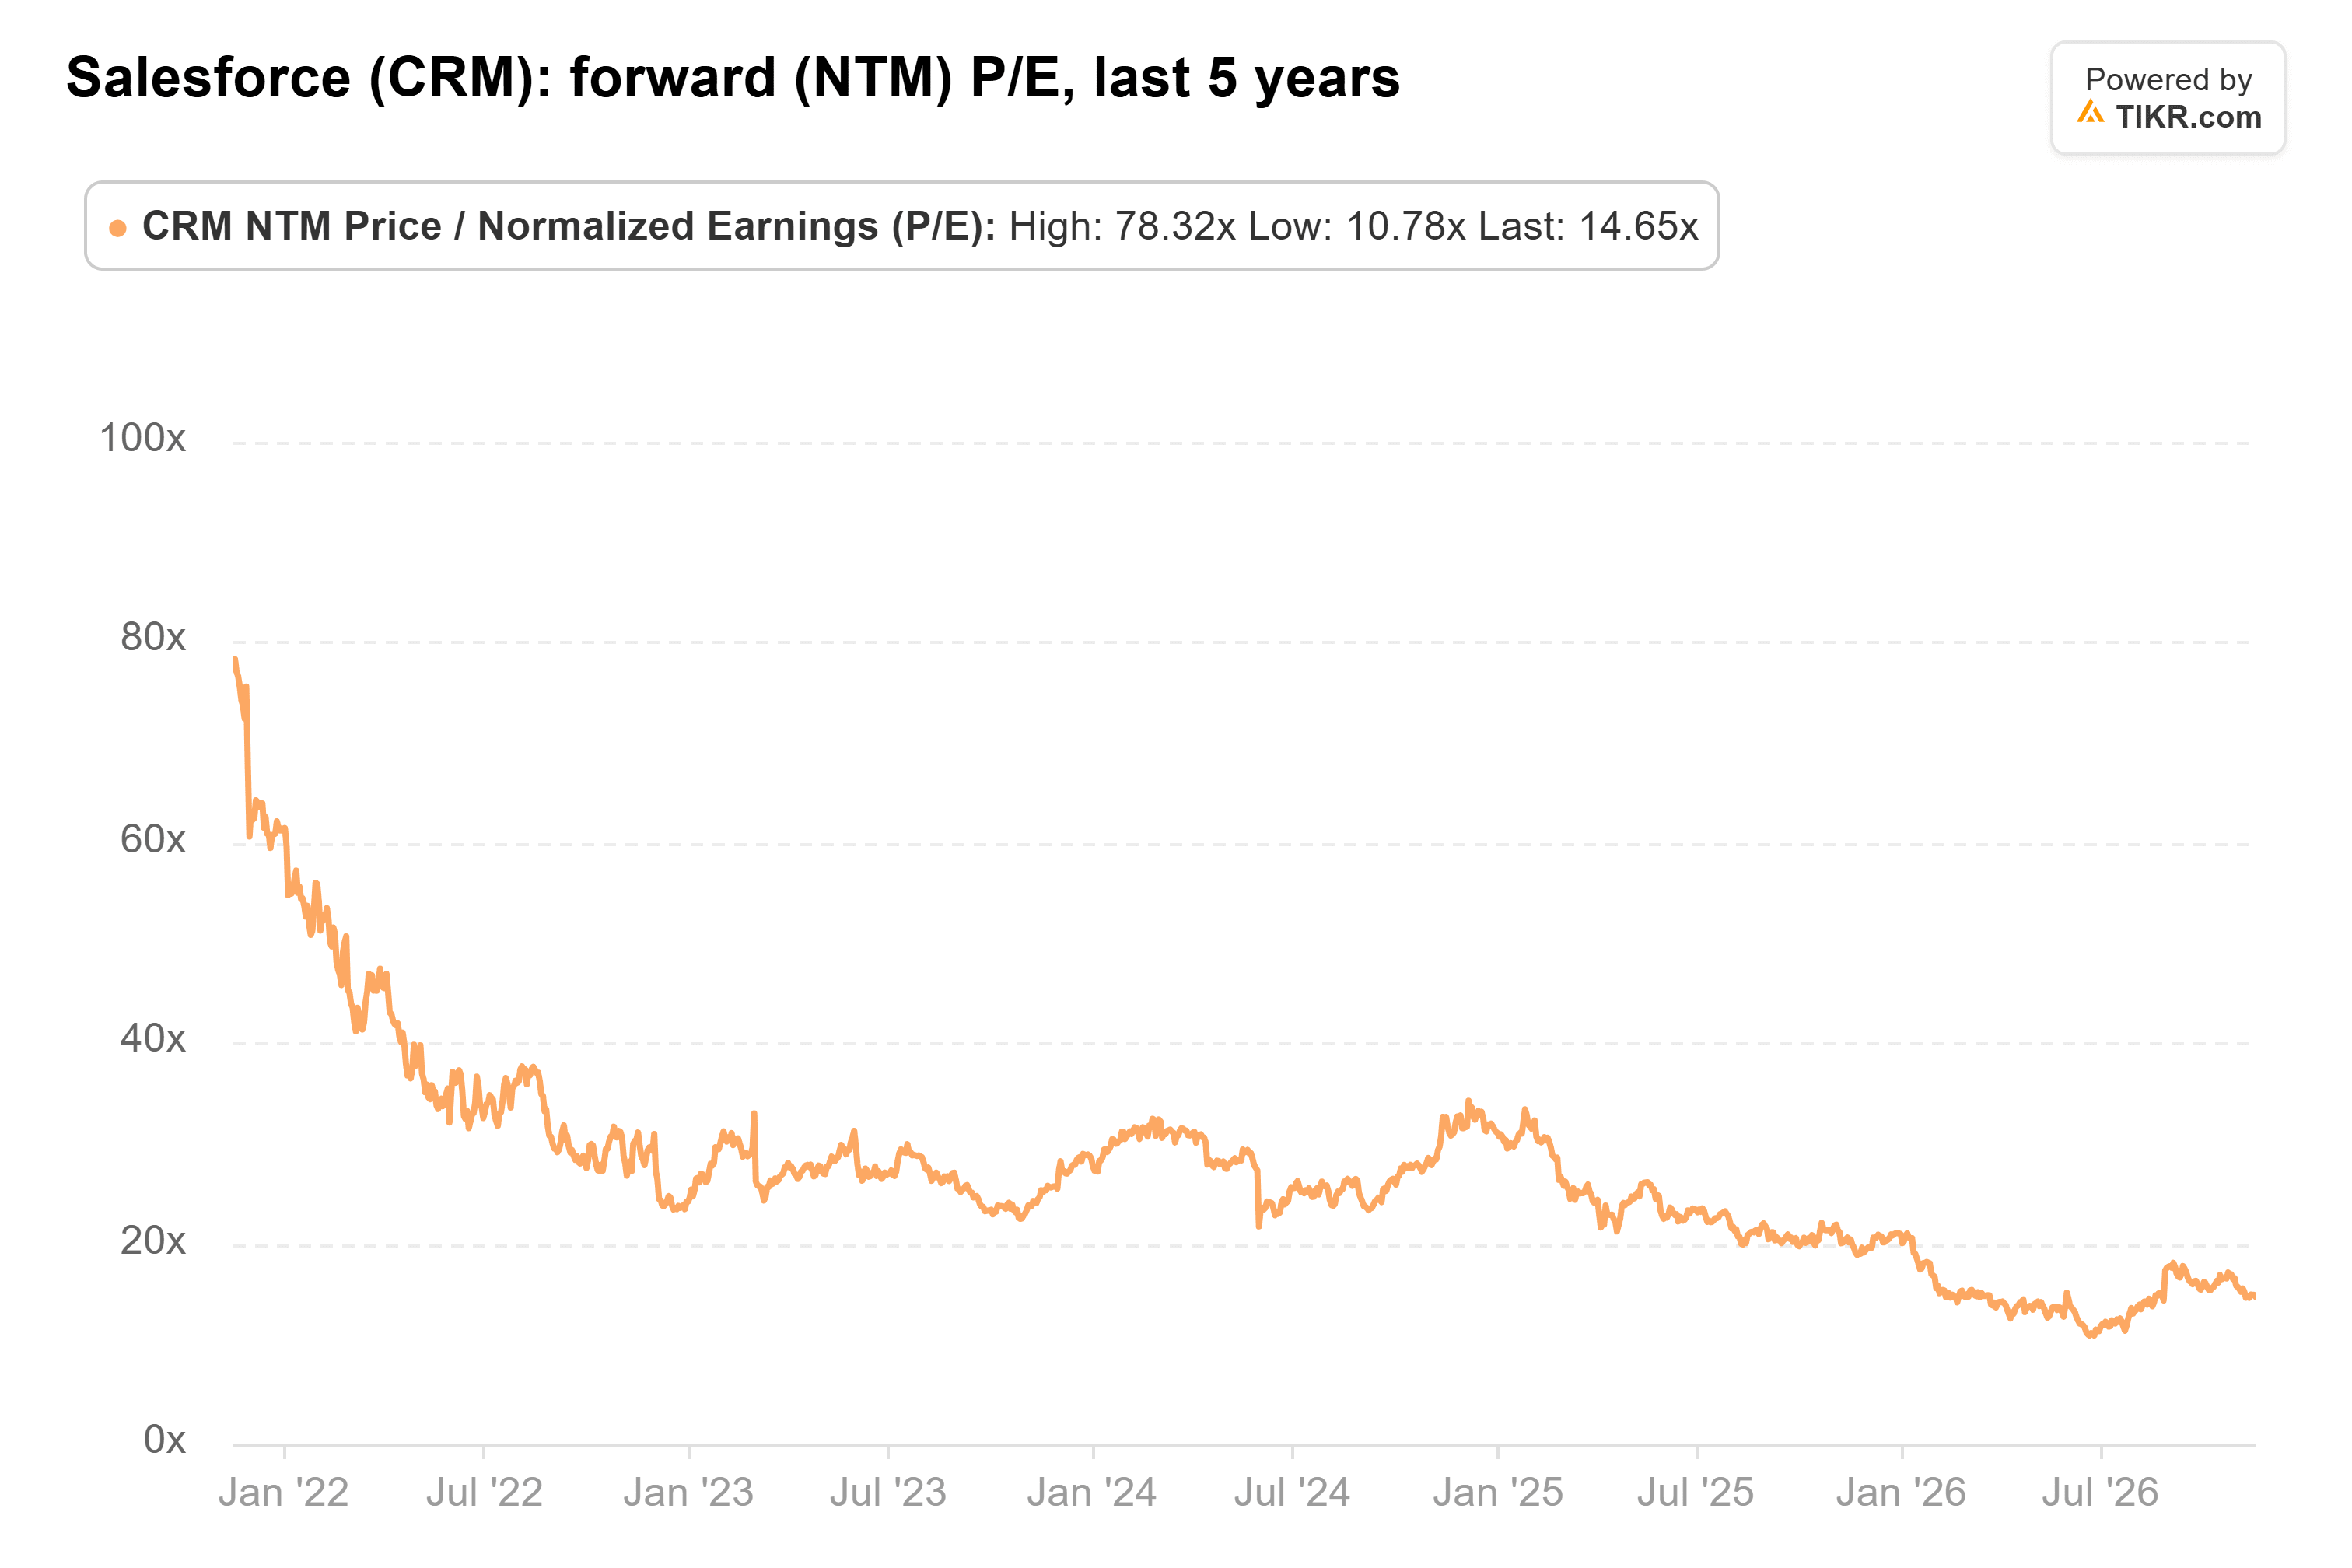
Los laboratorios no tienen que destruir a Salesforce para dañar la acción. Solo necesitan tener voz en dónde se realiza el trabajo, y por lo tanto en lo que vale un usuario. Creo que por eso cotiza a 15x, y no contaría con un movimiento de regreso hacia 27x hasta que Salesforce demuestre que puede cobrar por la puerta abierta.
La primera prueba es el informe del tercer trimestre el 2 de diciembre. Los ingresos deben ubicarse en o por encima del extremo inferior de las previsiones de $11.42 mil millones, el crecimiento excluyendo la adquisición de Informatica debe estar claramente por encima del 6% del segundo trimestre, y la gerencia debe reportar crecimiento de usuarios nuevamente. Si las tres cosas se cumplen, 15x podría parecer barato rápidamente, ya que las estimaciones de ganancias detrás de él han estado subiendo.
Entonces, ¿cuánto vale realmente la acción de Salesforce?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Salesforce. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!