Conclusiones clave
- Long Focus Capital Management, que gestiona $2.44 mil millones, vendió todas sus acciones de Pinterest y Apollo Global Management en el tercer trimestre, según muestra su último formulario 13F.
- Pinterest ha caído un 14% desde el 30 de septiembre, después de que los ingresos del tercer trimestre quedaran por debajo de las propias previsiones de la empresa.
- La acción de Apollo apenas se ha movido desde el 30 de septiembre, y sus ingresos por comisiones alcanzaron un récord de $802 millones en el tercer trimestre, un 23% más que el año anterior.
- Vender Pinterest parece haber sido la decisión correcta, pero Apollo es la que yo habría mantenido.
Un fondo de $2.44 mil millones acaba de vender su participación en dos acciones conocidas: Pinterest (PINS) y Apollo Global Management (APO).
Long Focus Capital Management presentó su formulario 13F para el trimestre finalizado el 30 de septiembre el 16 de noviembre, y muestra que no tenía acciones de ninguna de las dos al final del trimestre. Desde entonces, las dos acciones han seguido caminos muy diferentes.
Dos salidas y dos apuestas más grandes
Al 30 de junio, el fondo tenía 2.40 millones de acciones de Pinterest valoradas en $51 millones, o el 2.1% de sus acciones en el 13F. También tenía 359,000 acciones de Apollo valoradas en $42 millones, o el 1.7%. Ninguna era una posición grande, pero vender cada acción sigue siendo una decisión clara.
El fondo también estuvo ocupado en otros lugares. Al 30 de septiembre, su 13F tenía $2.14 mil millones en acciones estadounidenses repartidas en 64 posiciones. Rocket Companies era su segunda mayor tenencia después de que el fondo más que duplicara sus acciones a 12.61 millones, valoradas en $145 millones (6.8% de sus acciones en el 13F). También aumentó su posición en Microsoft en un 43%, que terminó el trimestre en 243,200 acciones valoradas en $125 millones, o el 5.8%.
TIKR hace seguimiento a 38 analistas sobre Pinterest. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Pinterest, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Pinterest
Pinterest es barata por una razón
Pinterest ha caído un 14% desde su cierre del 30 de septiembre. Dado que un 13F no muestra a qué precio vendió el fondo sus acciones, eso solo refleja el movimiento de la acción.
Las noticias del negocio han sido duras. Los ingresos del tercer trimestre de Pinterest aumentaron un 12% a $1.174 mil millones, lo que quedó por debajo de sus propias previsiones de $1.19 a $1.21 mil millones. El crecimiento de los ingresos en Estados Unidos y Canadá, que aportan alrededor de tres cuartas partes de las ventas, se desaceleró al 14% desde el 18% en el segundo trimestre. El precio promedio por anuncio cayó un 4% después de subir un 1% el trimestre anterior. La parte alta de las nuevas previsiones para el cuarto trimestre también apunta a unos $4.84 mil millones de ingresos para 2026, por debajo de los $4.91 mil millones que los analistas esperaban inicialmente.
Los analistas han estado recortando sus objetivos todo el año. El consenso de objetivos bajó de $37.64 hace un año a $25.03:
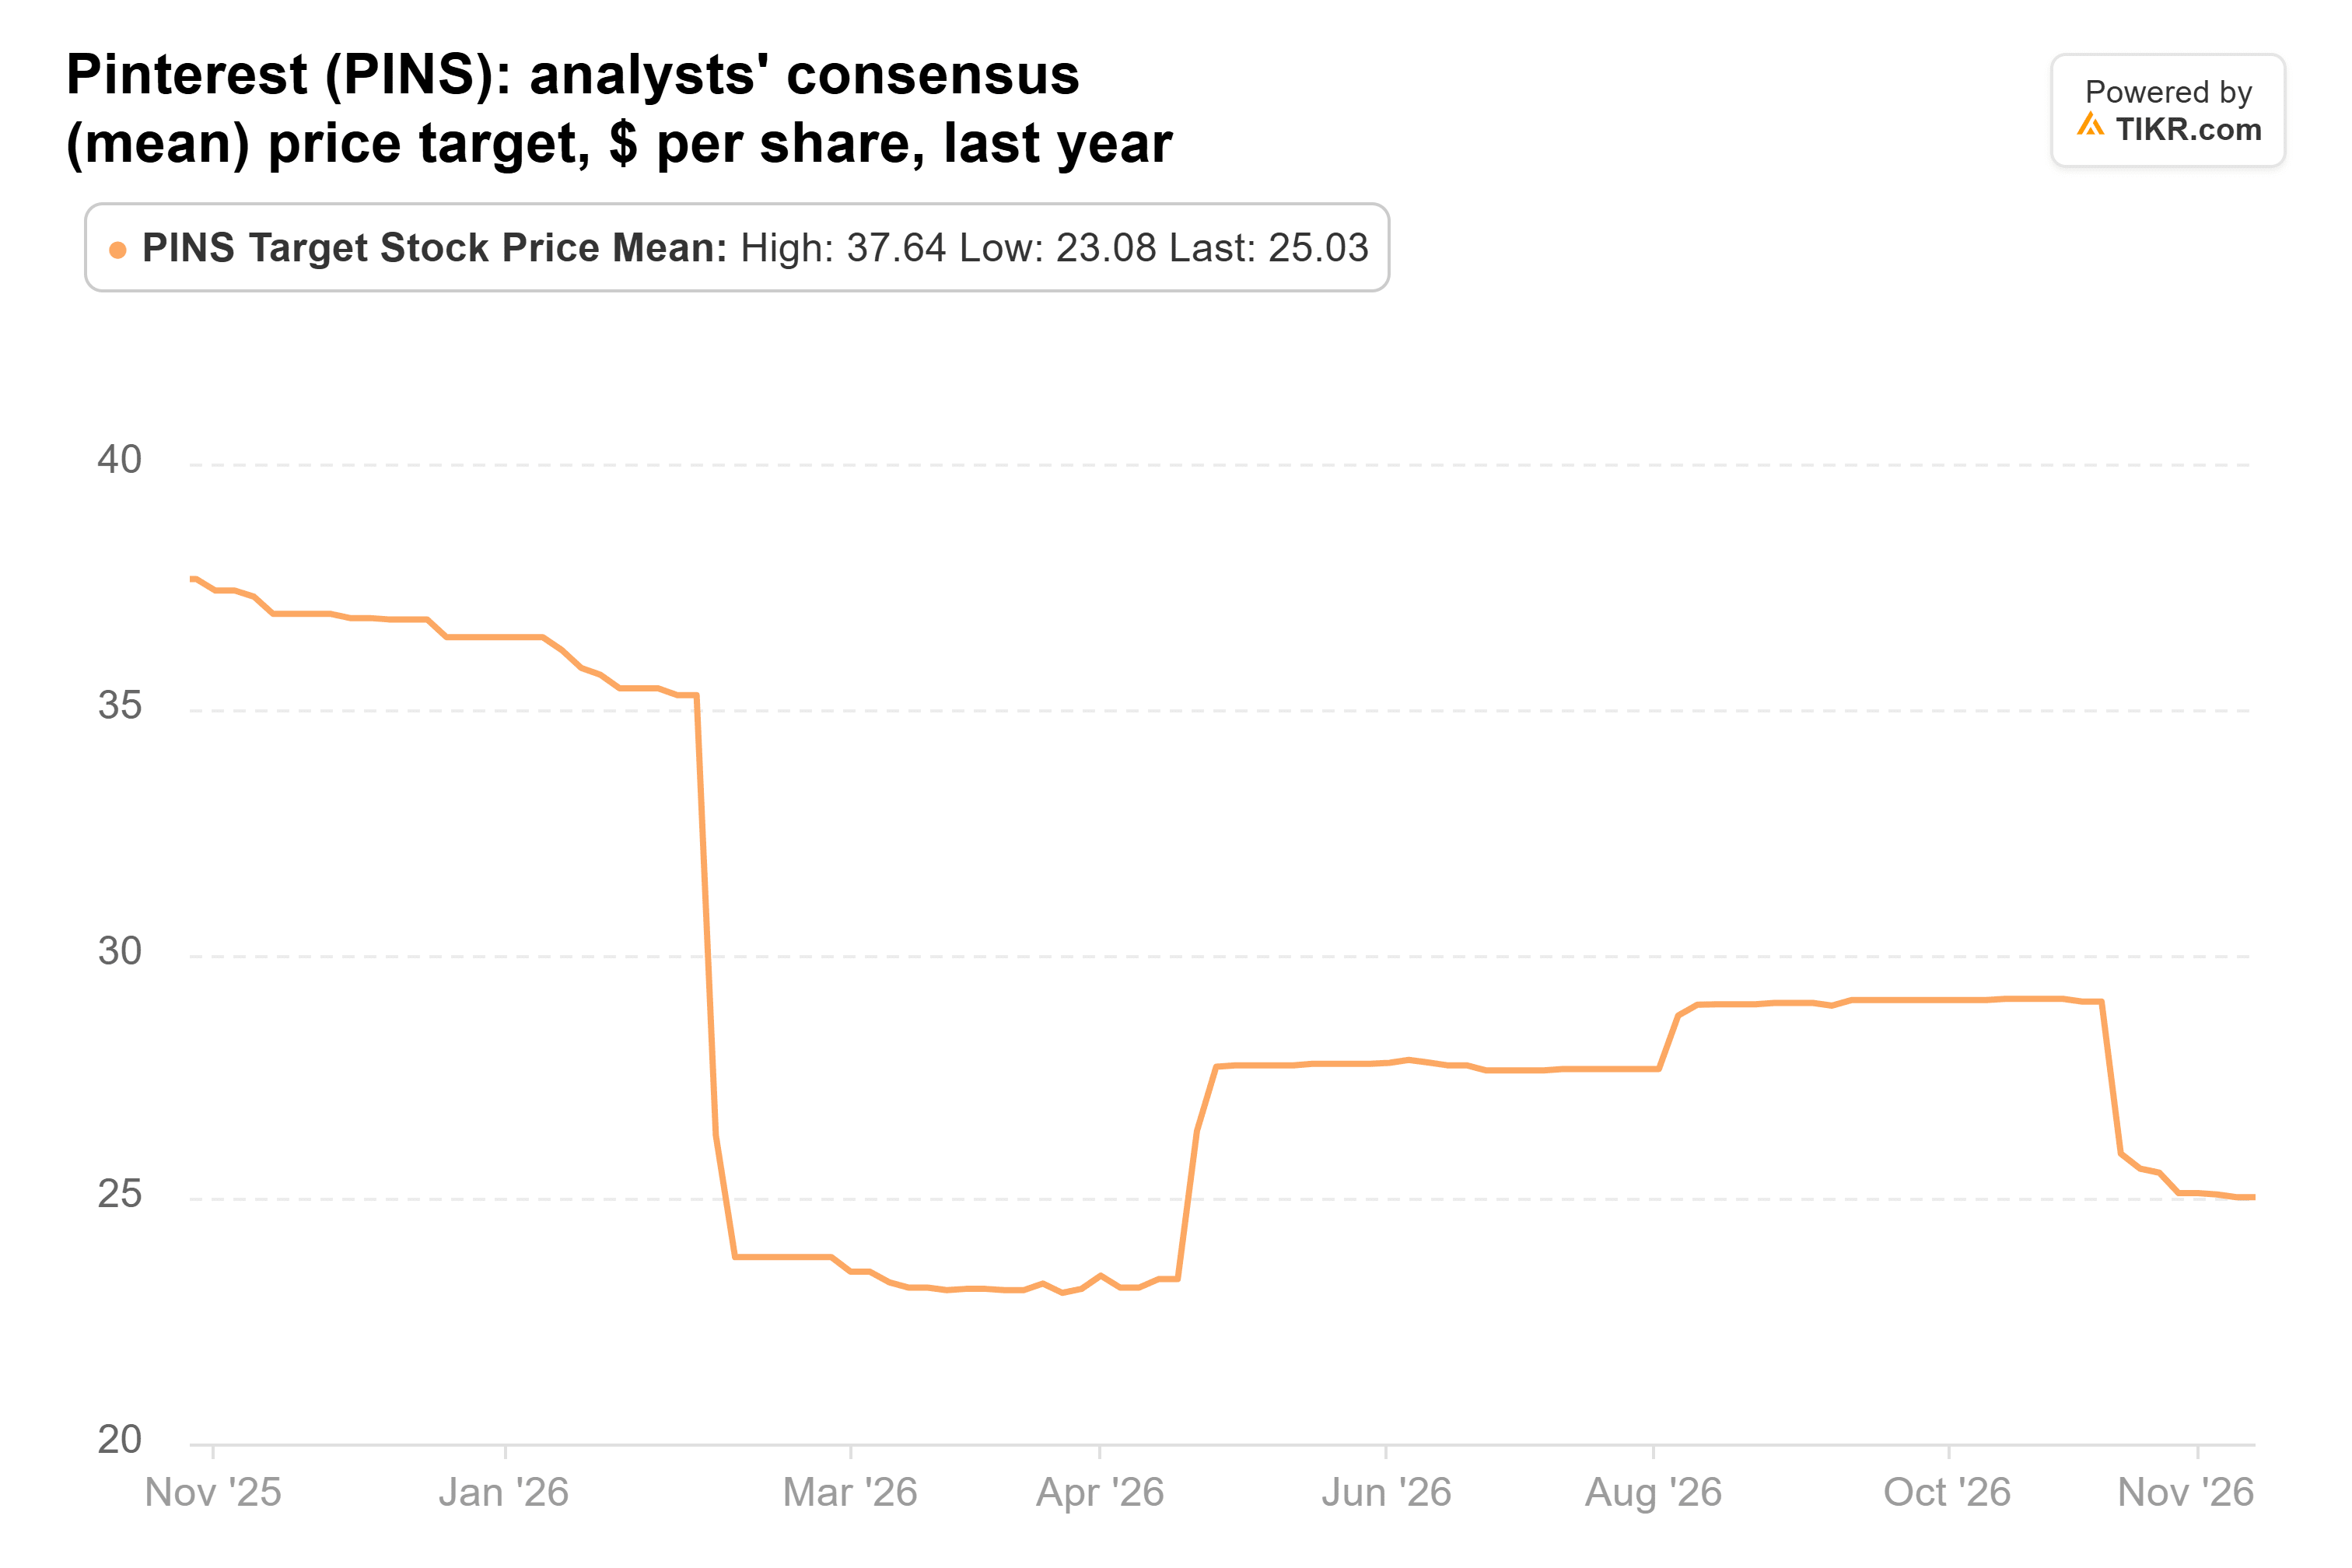
Los recortes continuaron después del informe. Wells Fargo recortó su objetivo a $23 desde $31, Barclays a $24 desde $31, y Mizuho a $25 desde $32.
En cuanto a valoración, la acción parece una ganga. Cotiza a aproximadamente 8x las ganancias futuras, frente a un promedio de un año de aproximadamente 12x y un promedio de cinco años de 24x. El consenso de objetivo de $25.03 de 38 analistas está un 39% por encima del precio. Pero después del informe, los analistas recortaron su estimación de ingresos para 2027 a $5.41 mil millones desde $5.55 mil millones. Hasta que esos recortes se detengan, esperaría que la acción se mantenga barata.
Los ingresos por comisiones de Apollo alcanzan un récord
Apollo ha tenido un desempeño mucho más tranquilo. La acción ha caído un 0.4% desde su cierre del 30 de septiembre.
Su informe del tercer trimestre del 3 de noviembre mostró un récord de ingresos por comisiones de $802 millones, un 23% más que el año anterior. Los activos bajo gestión alcanzaron $1.07 billones, un 18% más. Apollo sí reportó una pérdida neta según GAAP de $1.1 mil millones. Atribuyó eso principalmente a pérdidas no realizadas por ajuste a valor de mercado en las inversiones de su negocio de Servicios de Jubilación a medida que subían las tasas de interés. El ingreso neto ajustado fue de $1.3 mil millones, o $2.07 por acción.
Los analistas también han recortado sus objetivos, pero mucho menos que en Pinterest. El consenso de objetivo ahora es de $146.76, frente a $158.51 hace un año:
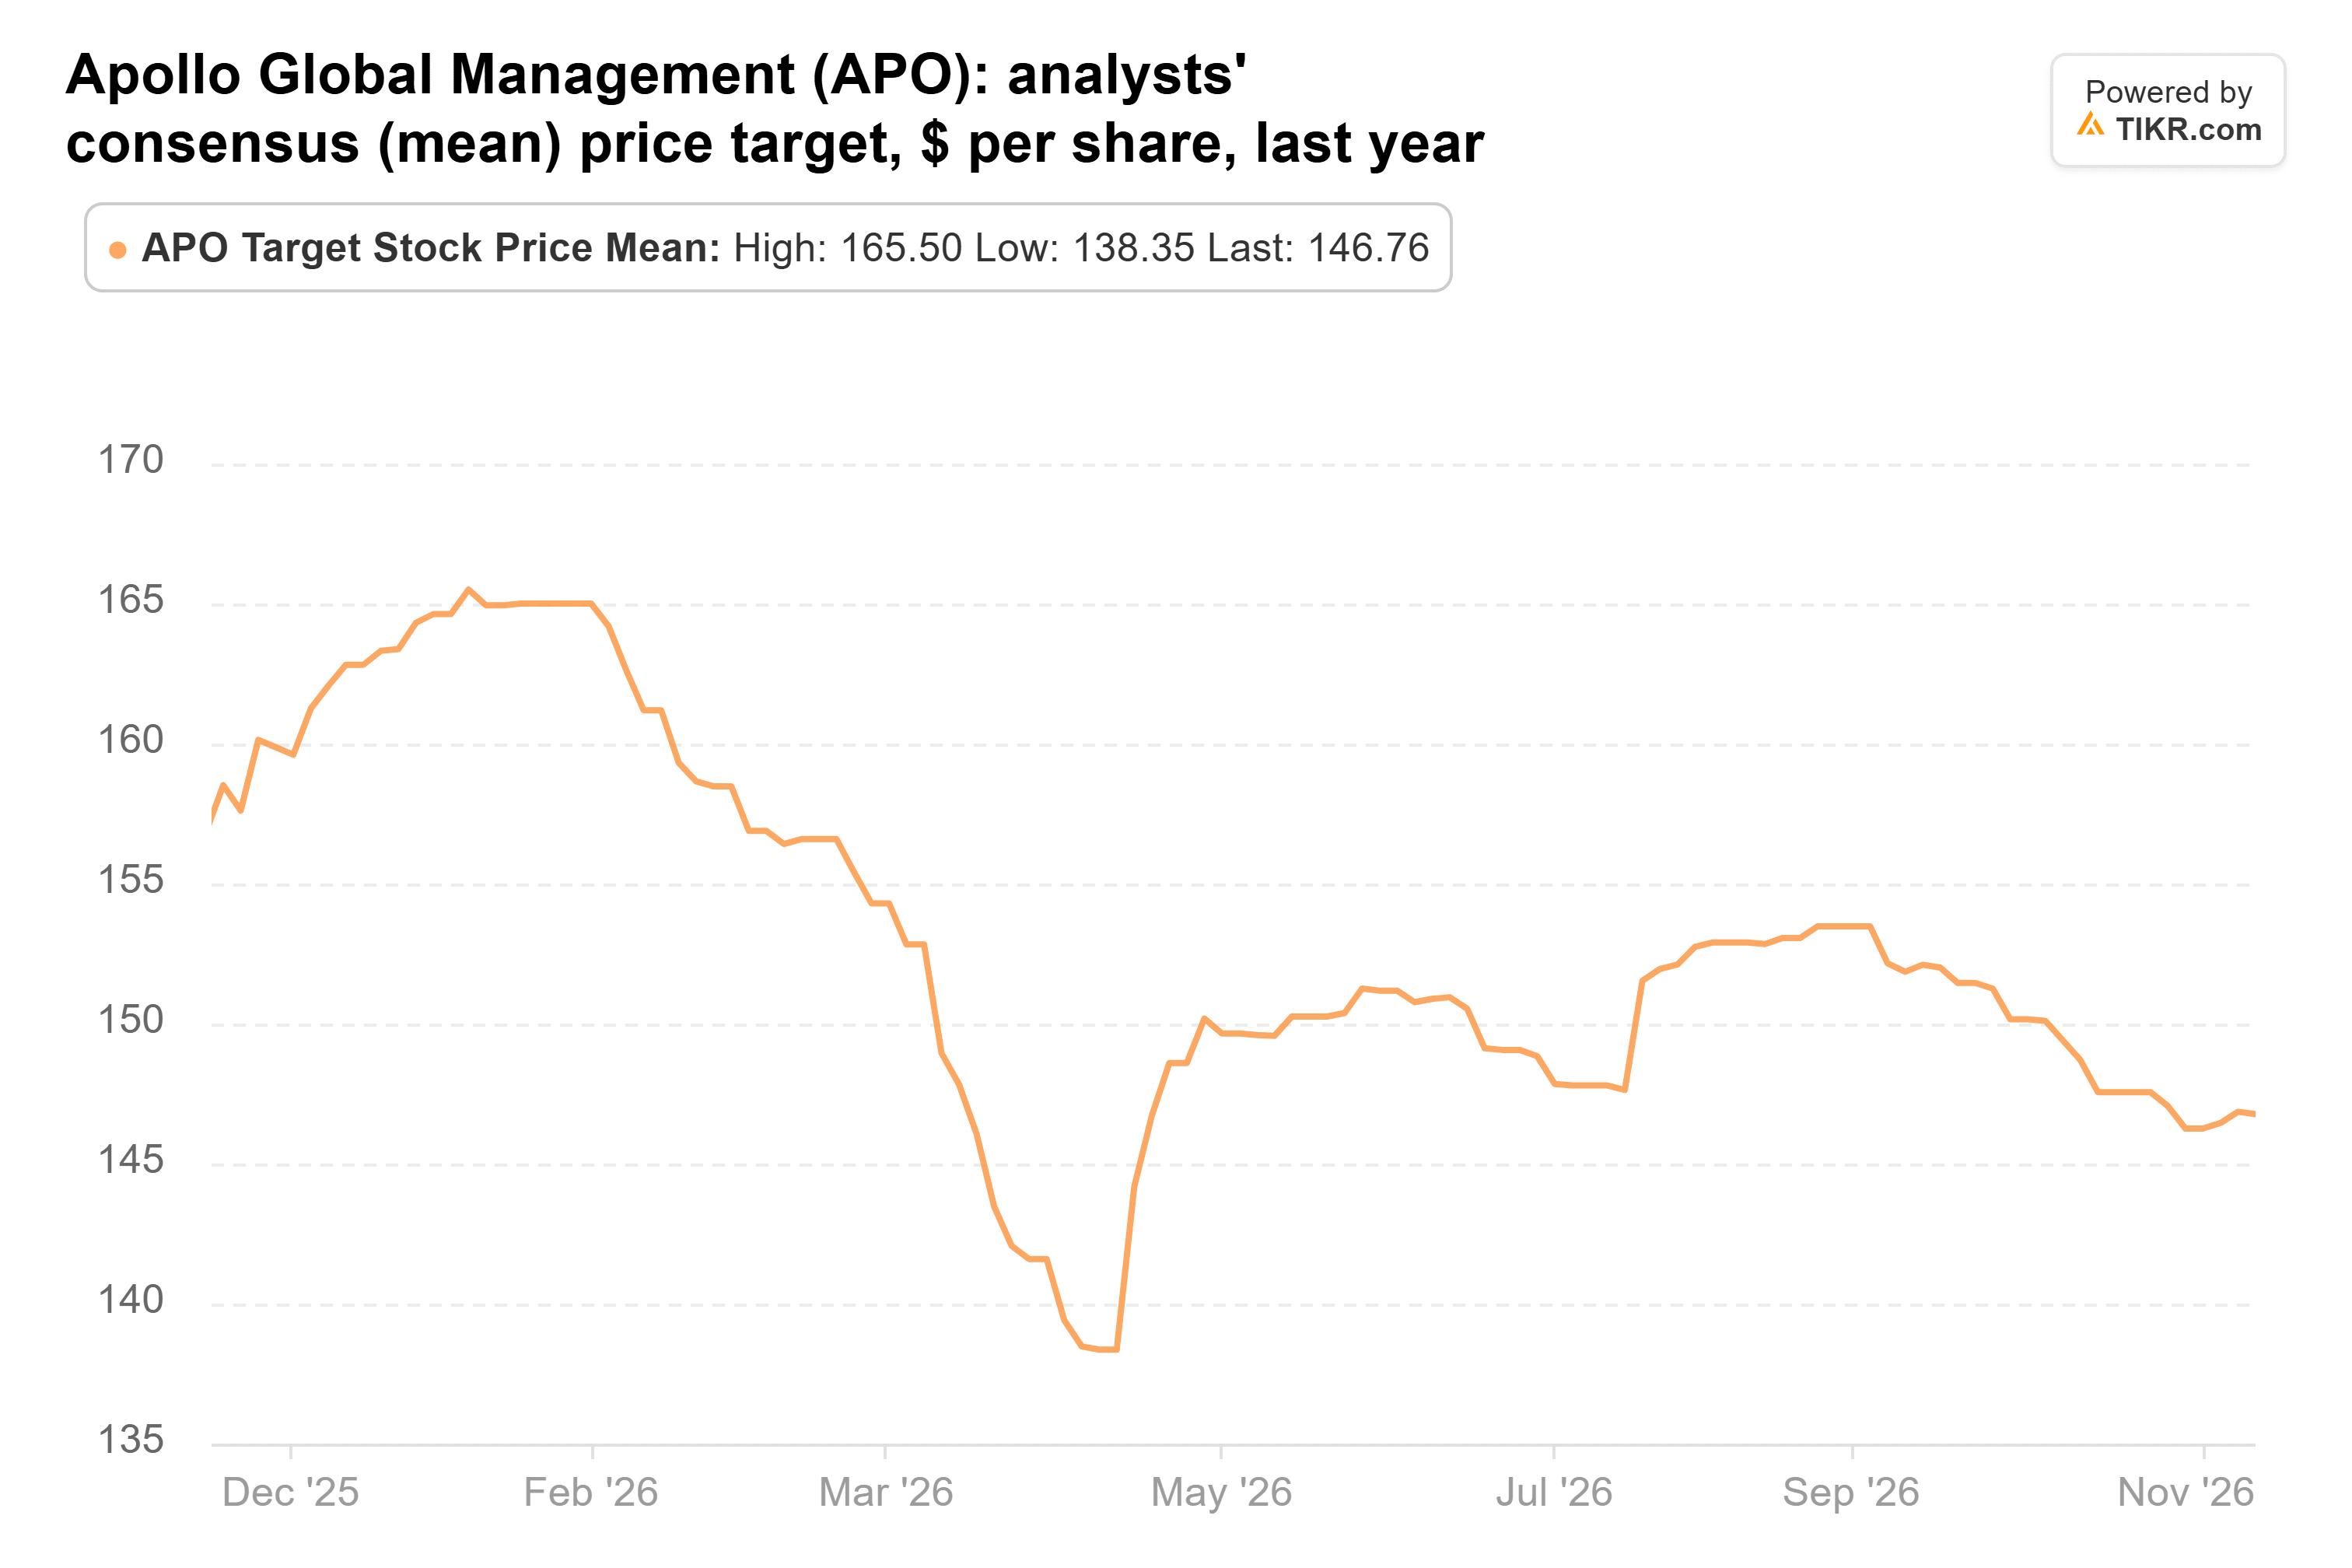
Ese objetivo, de 23 analistas, está un 24% por encima del precio. La acción está un 23% por debajo de su máximo de 52 semanas y cotiza a aproximadamente 12x las ganancias futuras.
Solo una de estas salidas tiene sentido para mí
Vender Pinterest parece haber sido la decisión correcta. El crecimiento de los ingresos se desaceleró, los precios de los anuncios cayeron y los analistas siguen recortando sus estimaciones. El mejor caso para Pinterest es que a 8x las ganancias no necesita que muchas cosas salgan bien, y un diferencial del 39% con el consenso de objetivo deja mucho margen si las estimaciones se mantienen.
Apollo es la que yo habría mantenido. Sus ingresos por comisiones están creciendo más del 20% anual, y a aproximadamente 12x las ganancias futuras, los inversores no están pagando mucho por ese crecimiento. El riesgo es el negocio de jubilación, cuyos resultados fluctúan con las tasas de interés, como mostró la pérdida GAAP de $1.1 mil millones del tercer trimestre.
Hay dos pruebas por delante. El informe del cuarto trimestre de Pinterest a principios de febrero debería traer su perspectiva para 2027, que se juzgará frente a los $5.41 mil millones de ingresos que los analistas esperan ahora. Apollo también reporta a principios del próximo año, y un crecimiento de los ingresos por comisiones cercano al 23% del tercer trimestre respaldaría el caso alcista. El próximo 13F del fondo vence a mediados de febrero y mostrará si volvió a comprar alguna de las dos acciones.
Entonces, ¿cuánto vale realmente la acción de Pinterest?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Pinterest. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!