Puntos Clave
- Walter Goodwin, CEO de Fractile, que está construyendo chips para competir con Nvidia, calificó a TSMC como "barato a ese precio".
- Los rivales de Nvidia necesitan la misma capacidad de TSMC, por lo que TSMC se beneficia sin importar cuál de ellos gane cuota de mercado.
- TSMC cotiza a 16.5x las ganancias futuras, por debajo de su promedio de cinco años, y su principal riesgo es una desaceleración del gasto en IA entre varios de sus grandes clientes.
Taiwan Semiconductor Manufacturing (TSM) fabrica los chips para Nvidia (NVDA) y para los rivales que los inversores compraron después de que Nvidia anunciara la renuncia de Jensen Huang el 12 de noviembre. Ese día Nvidia cayó, mientras que AMD (AMD) y Broadcom (AVGO) subieron.
Alguien que está construyendo chips para enfrentarse a Nvidia tiene un favorito diferente. En el podcast 20VC, Harry Stebbings le preguntó a Walter Goodwin, fundador y CEO de la startup de chips Fractile, en cuál de sus proveedores invertiría. Goodwin eligió a TSMC: "Es barato a ese precio. Compraría esa acción todos los días de la semana".
Todo Desafiante Necesita la Misma Fábrica
La razón de Goodwin es práctica. Los nuevos participantes en el mercado de chips enfrentan "un verdadero desafío" en "acceder, por ejemplo, a la capacidad de TSMC, a la capacidad de HBM", dijo. De los chips de IA personalizados que enumeró, incluido el de OpenAI, añadió: "Todos ellos, según los rumores, están usando Broadcom, por ejemplo. Los mismos nodos de proceso de TSMC o muy similares, la misma tecnología HBM".
Así que si los pedidos de chips se trasladan de Nvidia a diseños de AMD o Broadcom, TSMC sigue fabricando los chips.
TSMC No Puede Fabricar Suficientes
Los ingresos de TSMC en octubre aumentaron un 59.7% respecto al año anterior, alcanzando un récord de NT$586.9 mil millones (aproximadamente US$17.8 mil millones), y los analistas esperan que los ingresos sigan subiendo:
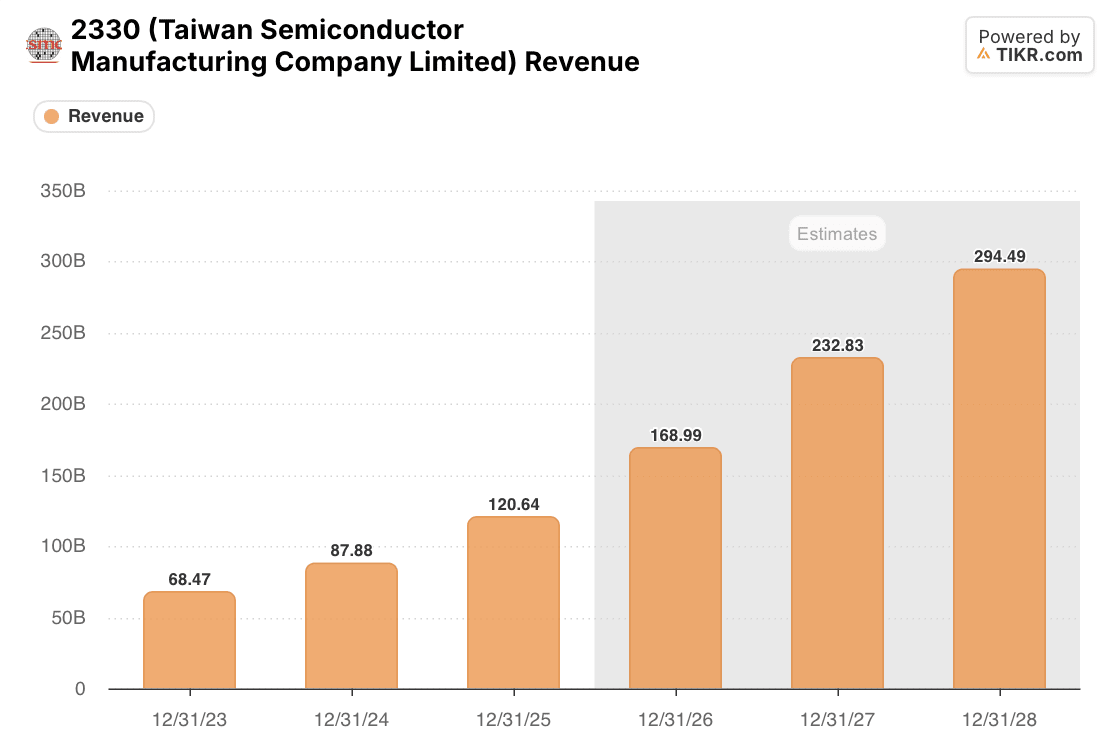
El consenso lleva los ingresos de $120.6 mil millones en 2025 a $294.5 mil millones en 2028, 2.44 veces más. La salida de Huang no cambia cuántas obleas necesita un chip de IA, sin importar quién lo diseñe.
Las fábricas llenas se reflejan en el margen:
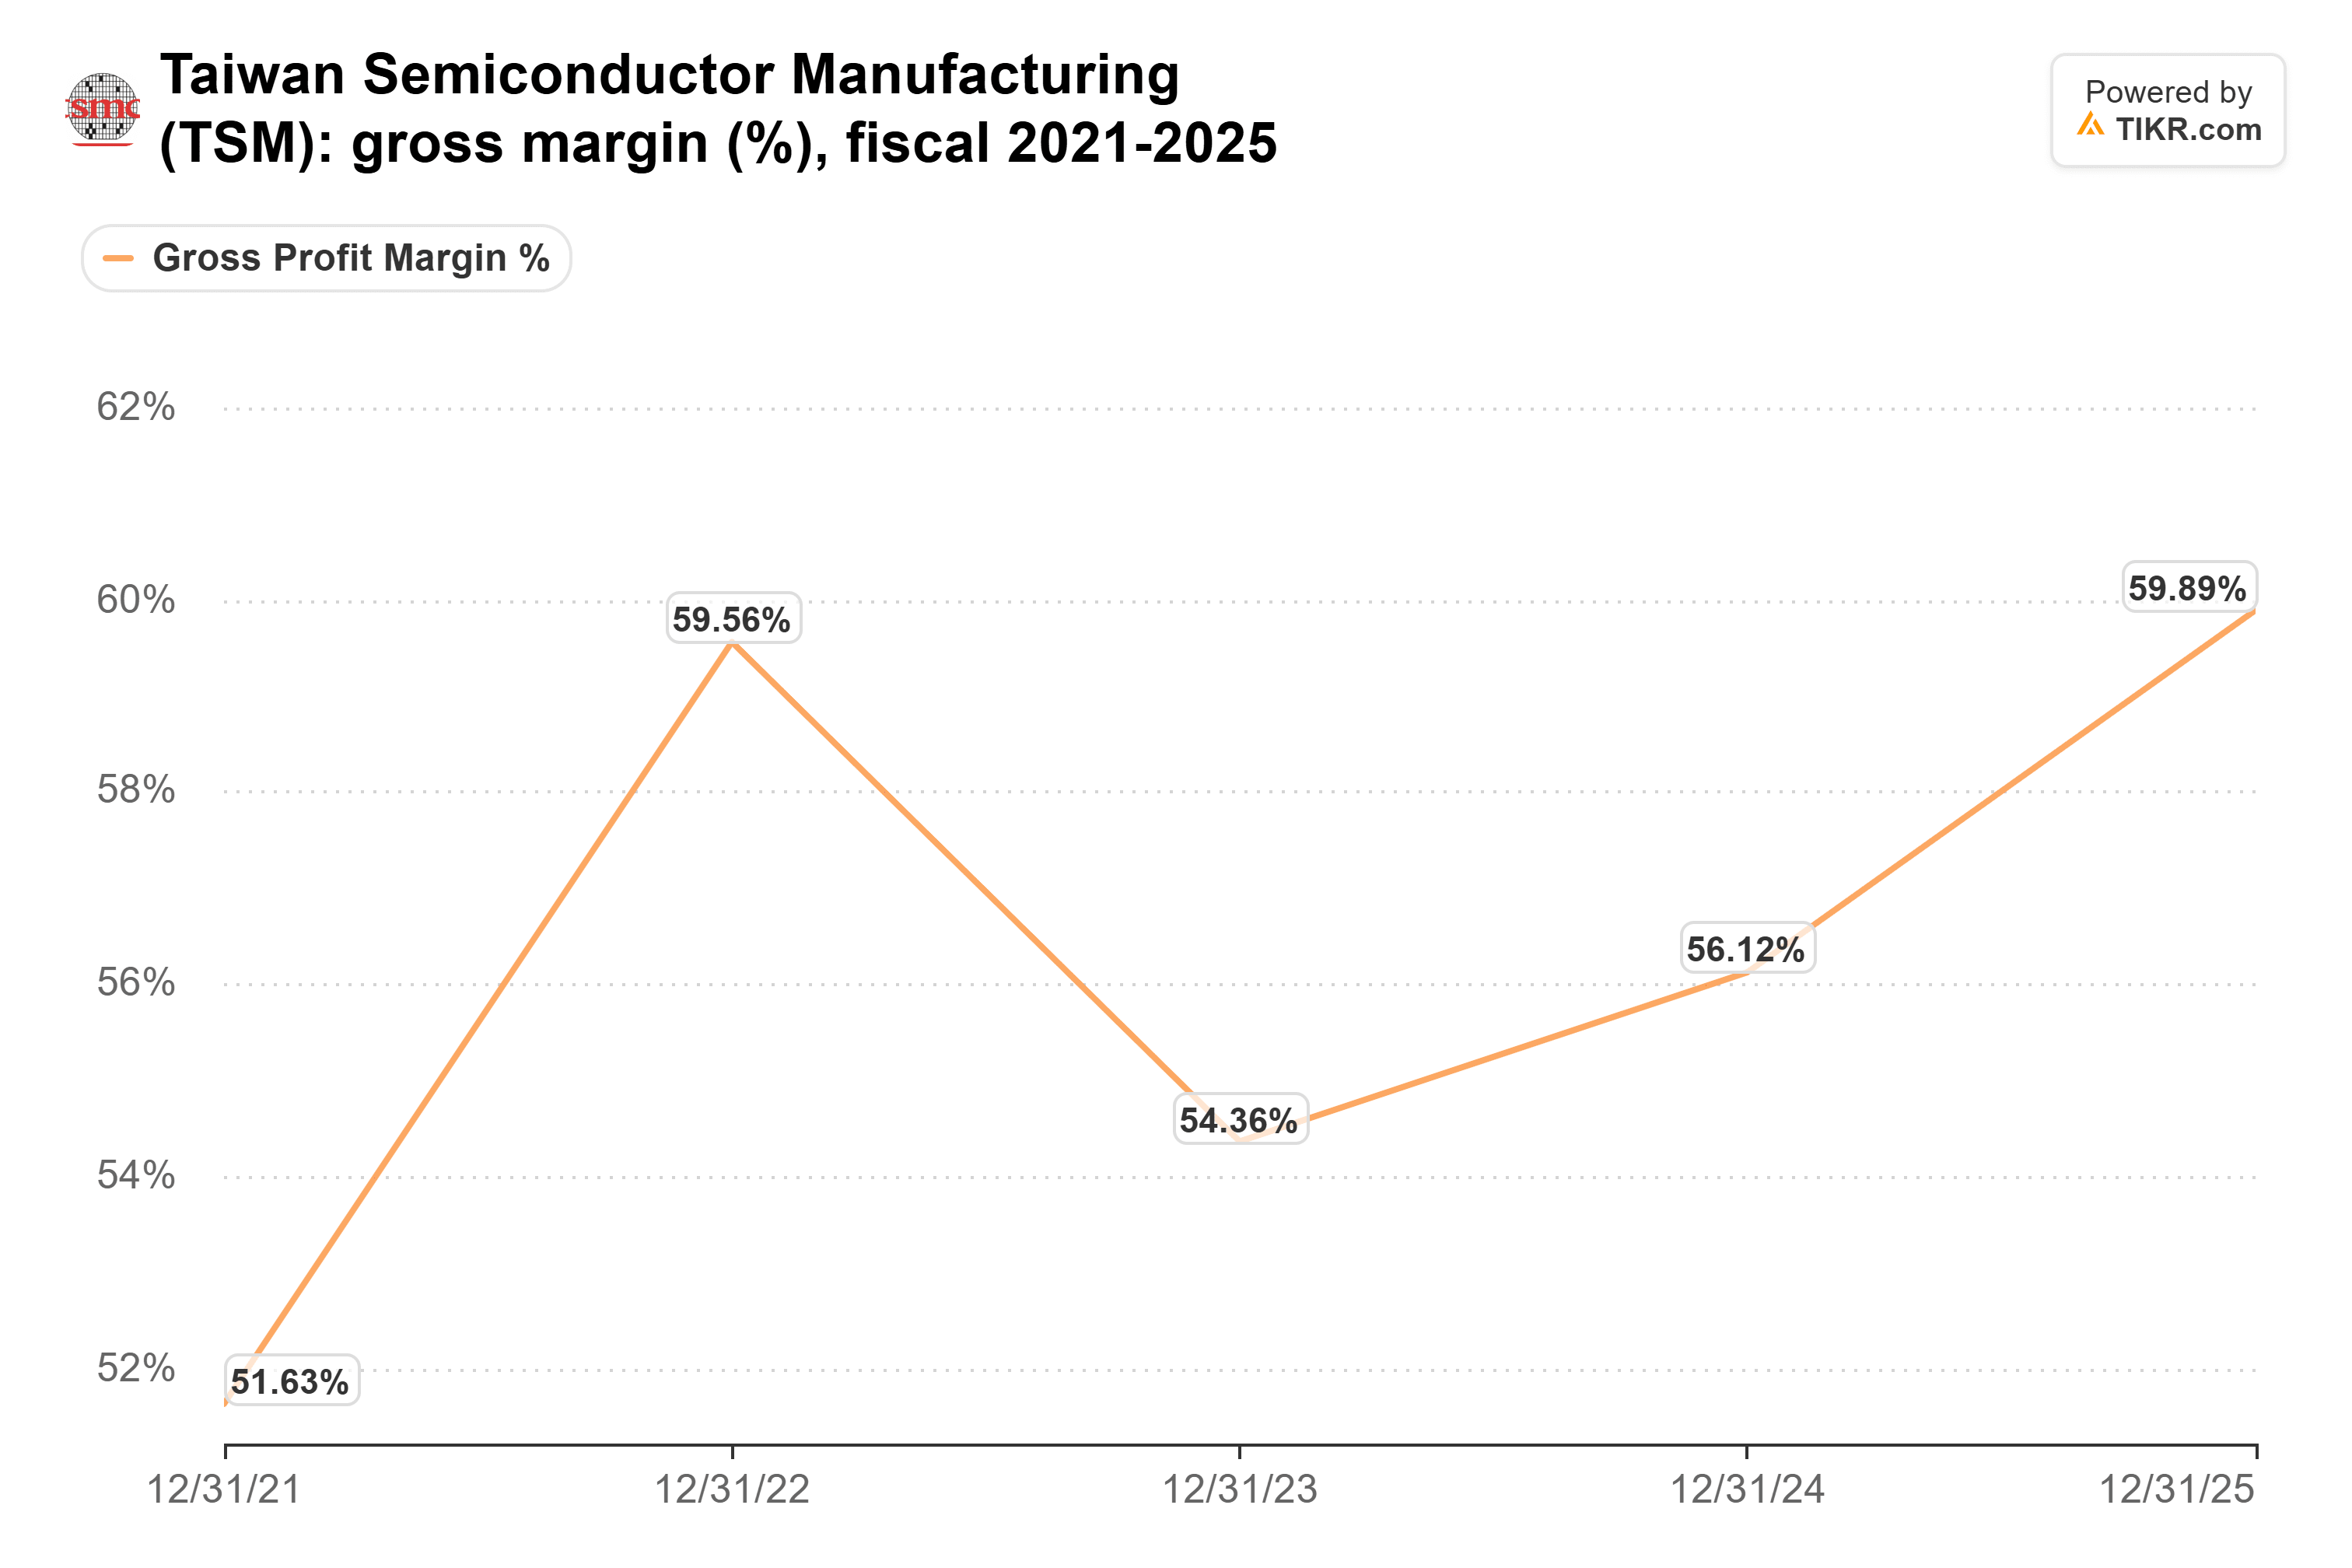
El margen bruto alcanzó 66.4% en el tercer trimestre de 2026, muy por encima del objetivo a largo plazo de la dirección del 56% o más. TSMC ha atribuido las ganancias a una alta utilización y mejoras en los costos.
Nvidia Sigue Siendo el Cliente Que Más Importa
El mayor cliente de TSMC, al que no nombra, representó el 19% de los ingresos de 2025, frente al 12% en 2024, y se informa ampliamente que Nvidia es ese cliente. Si Nvidia pidiera más de lo que puede vender, TSMC lo sentiría en los pedidos futuros.
Los cambios de cuota entre los diseñadores de chips importan menos para TSMC que para los diseñadores. El riesgo mayor es una desaceleración del gasto en IA, que probablemente afectaría a varios de sus grandes clientes al mismo tiempo. Nvidia informa el 17 de noviembre, y sus perspectivas son la próxima lectura sobre esos pedidos.
TIKR Rastrea a 37 Analistas sobre TSMC. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre TSMC, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para TSMC
El Caso para Poseer Acciones de TSMC
El P/E forward de TSMC ha caído a 16.5x desde 19.8x a finales de septiembre:
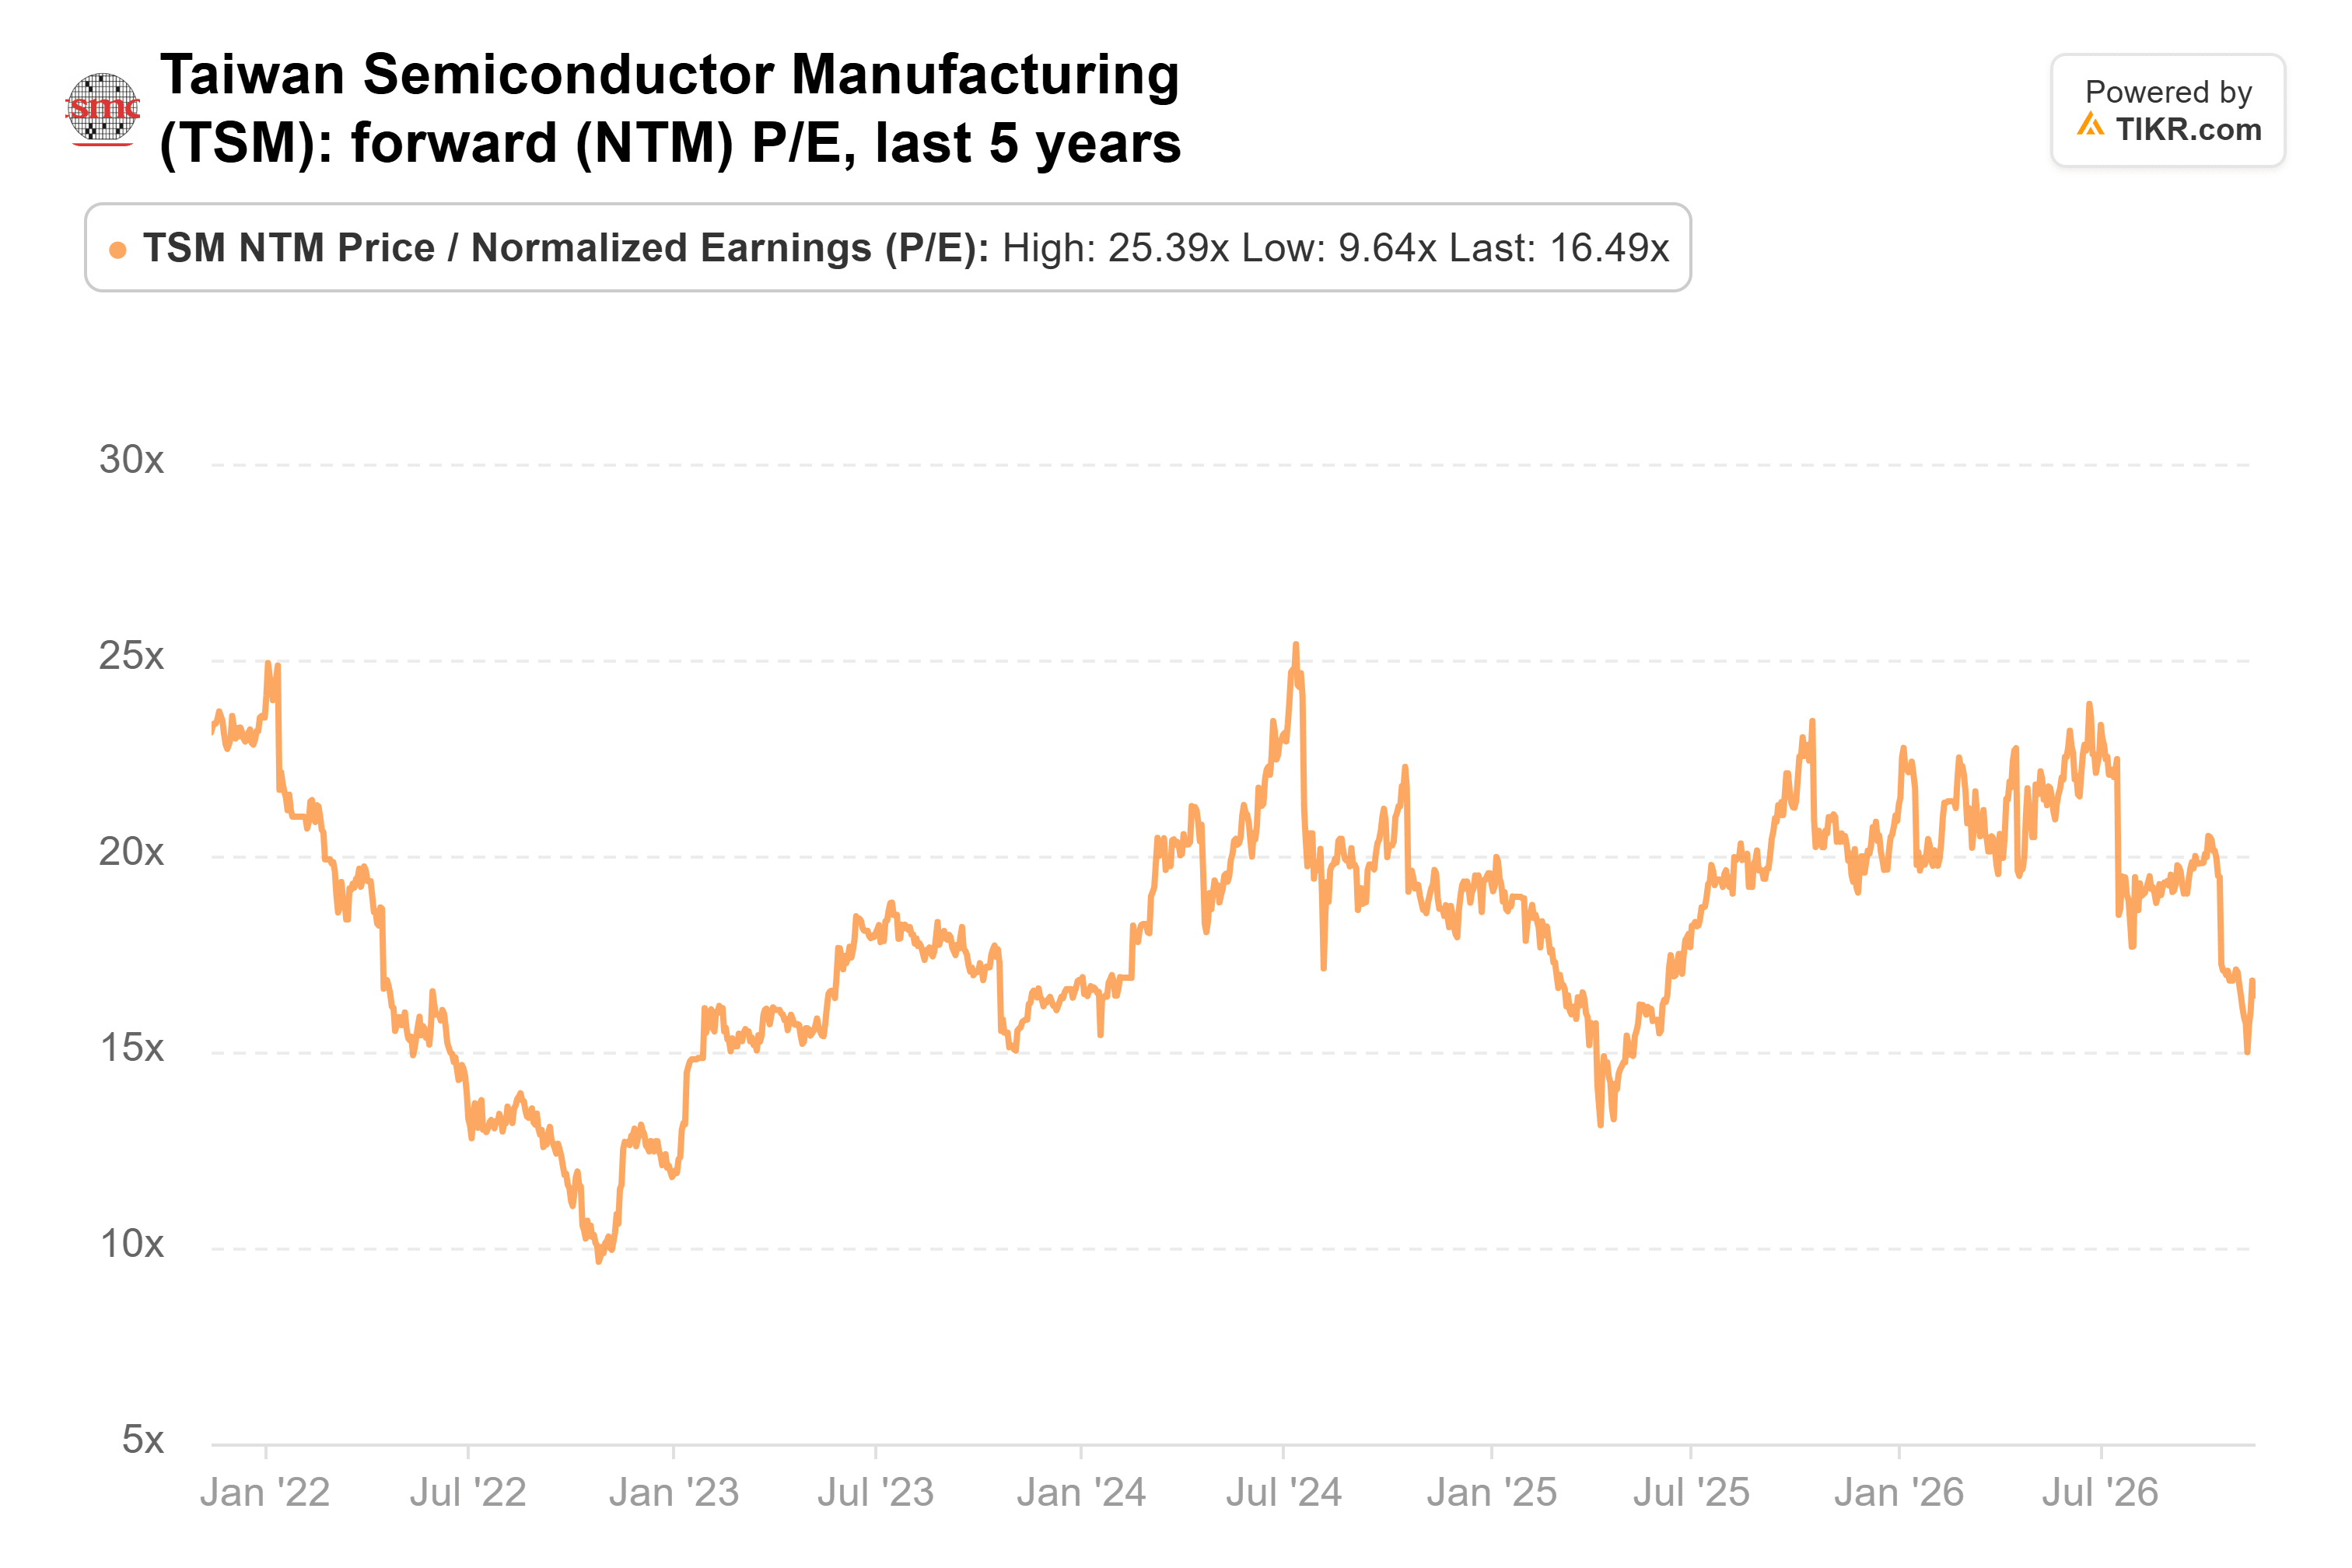
Eso está por debajo de su promedio de cinco años de 18.1x y muy por debajo de su máximo de 25.4x en julio de 2024. El múltiplo cayó incluso cuando los analistas subieron sus números: las ganancias de consenso para 2027 aumentaron un 16% desde el 30 de junio hasta el 23 de octubre. Los ingresos de consenso implican un crecimiento anual del 34.6% en dólares estadounidenses desde 2025 hasta 2028, muy por encima del plan de la dirección de un crecimiento que se aproxima al 25% anual desde 2024 hasta 2029, aunque los períodos difieren.
Estoy con Goodwin. TSMC cobra sin importar qué diseñador de chips gane, y cotiza por debajo de su múltiplo habitual. La próxima prueba llega a mediados de enero, cuando se espera que TSMC dé sus perspectivas y presupuesto de capital para 2027.
Entonces, ¿Cuánto Vale Realmente la Acción de TSMC?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer TSMC. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!