Conclusiones clave
- NVIDIA reporta el 17 de noviembre, su primer informe de resultados bajo la CEO interina Colette Kress, después de que las neoclouds se vendieran por temores de financiación.
- Las nubes de IA y los compradores industriales y empresariales aportaron el 42% de los ingresos de NVIDIA el trimestre pasado, y esos ingresos crecieron un 138%.
- El múltiplo forward de 14x de NVIDIA es el más bajo en cinco años, pero las previsiones para el año fiscal 2028 asumen que esos clientes mantienen su financiación.
NVIDIA (NVDA) reporta el 17 de noviembre, su primer informe de resultados con Colette Kress como CEO interina. Jensen Huang renunció el 11 de noviembre, y Kress sigue siendo CFO. Las nubes de IA que alquilan los chips de NVIDIA sufrieron lo peor de la venta, lideradas por CoreWeave (CRWV) y Nebius (NBIS).
Steve Eisman explicó por qué en The Real Eisman Playbook: "NVIDIA ha invertido $2 mil millones tanto en CoreWeave como en Nebius. Los inversores ven a NVIDIA como una red de seguridad para estas dos NeoClouds".
Hablando en el podcast de Bloomberg Intelligence el 11 de noviembre, antes de que se anunciara la renuncia, el analista Vasu Kasibhotla evaluó lo que eso significa para NVIDIA misma: "Los NeoClouds y el segmento ACIE en su conjunto se han convertido en casi la mitad de los ingresos propios de NVIDIA".
Casi la mitad, y la mitad de más rápido crecimiento
ACIE es la categoría de NVIDIA para Nubes de IA, Industrial y Empresarial, que incluye a las neoclouds. El comentario del CFO de NVIDIA muestra que los ingresos de ACIE aumentaron un 138% a $40.3 mil millones en el trimestre hasta el 26 de julio de 2026, frente a un crecimiento del 102% para los hyperscalers. Eso representa el 45.3% de los ingresos del centro de datos y el 41.9% del total de NVIDIA.
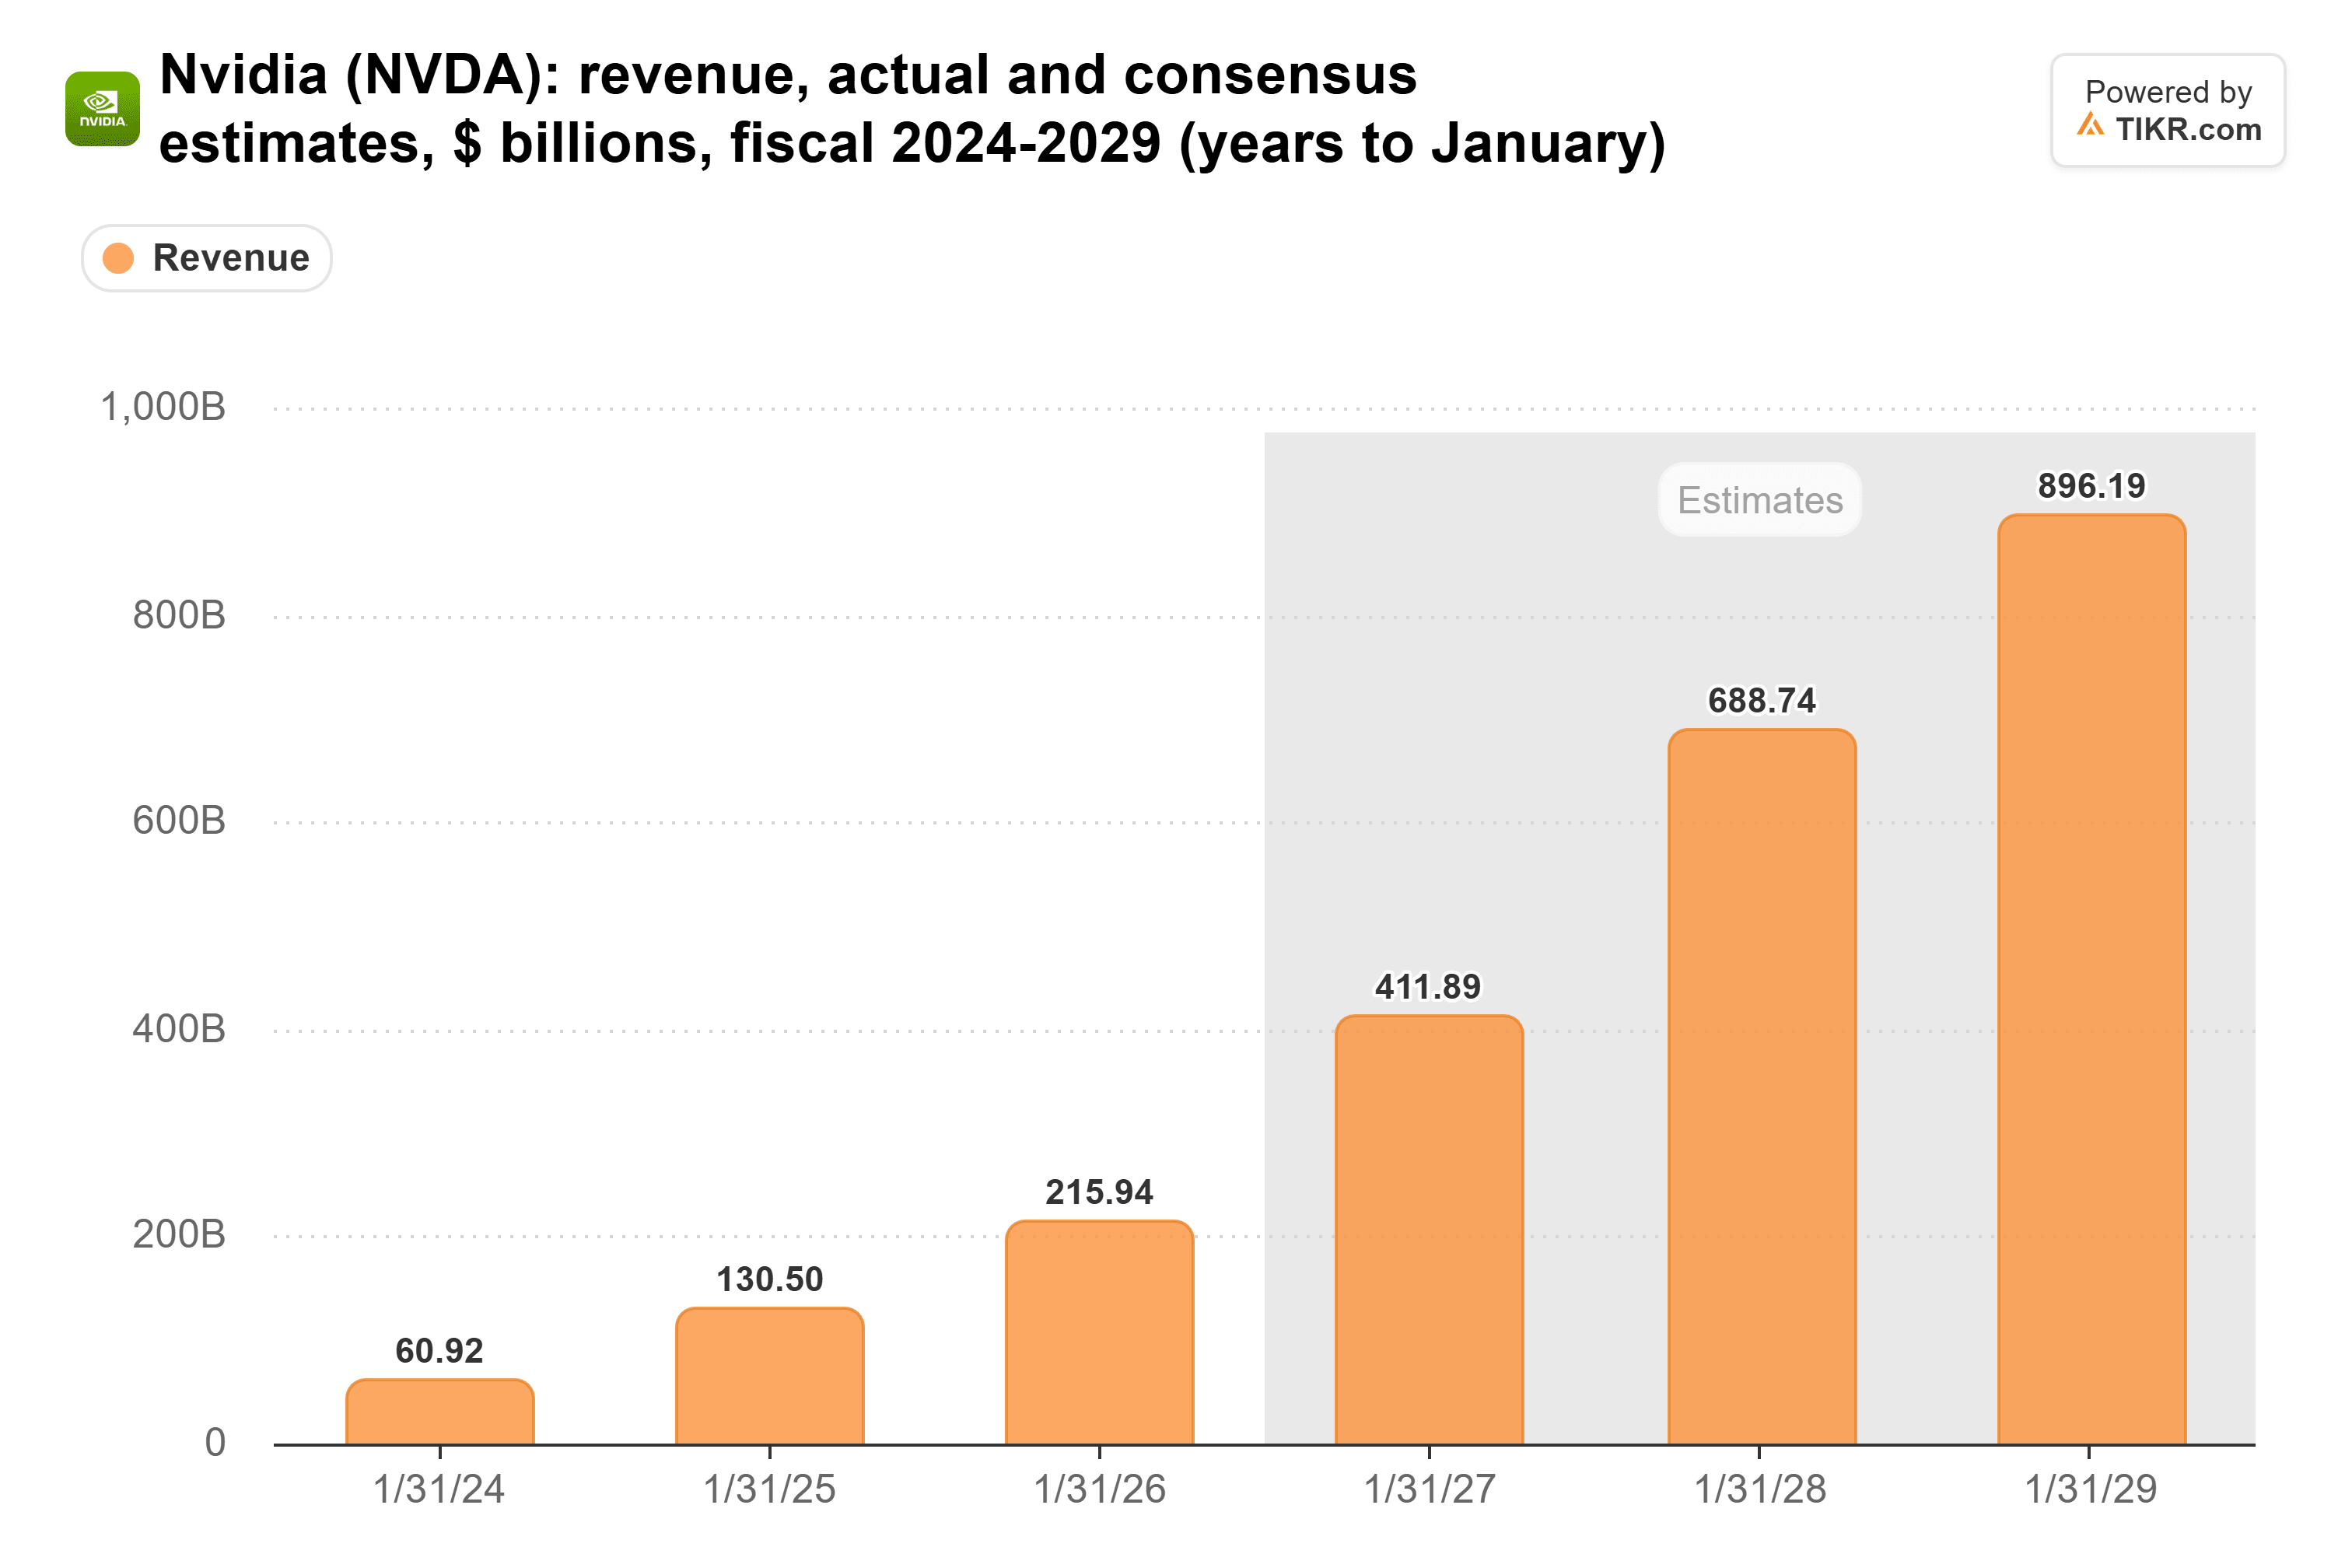
Wall Street cuenta con que ese crecimiento continúe, y los analistas esperan que los ingresos se tripliquen con creces, desde $216 mil millones en el año terminado en enero de 2026 hasta $689 mil millones en el año fiscal 2028:
Un CFO ahora maneja la chequera de NVIDIA
Dan Niles, fundador de Niles Investment Management, espera que Kress sea más selectiva. Él escribió en X que ella "probablemente protege el balance", así que "cuidado con las neoclouds y su cadena de financiación". The Information ha informado desde entonces que se espera que NVIDIA reduzca su inversión en IA y sus garantías crediticias, aunque los acuerdos bajo contratos vinculantes deberían seguir adelante.
NVIDIA ya financia a los compradores de manera más discreta. El flujo de caja libre cayó desde un récord de $48.6 mil millones en el trimestre de abril a $21.4 mil millones en julio, ya que las cuentas por cobrar aumentaron $22.3 mil millones y los clientes tardaron 60 días en pagar, frente a 45:
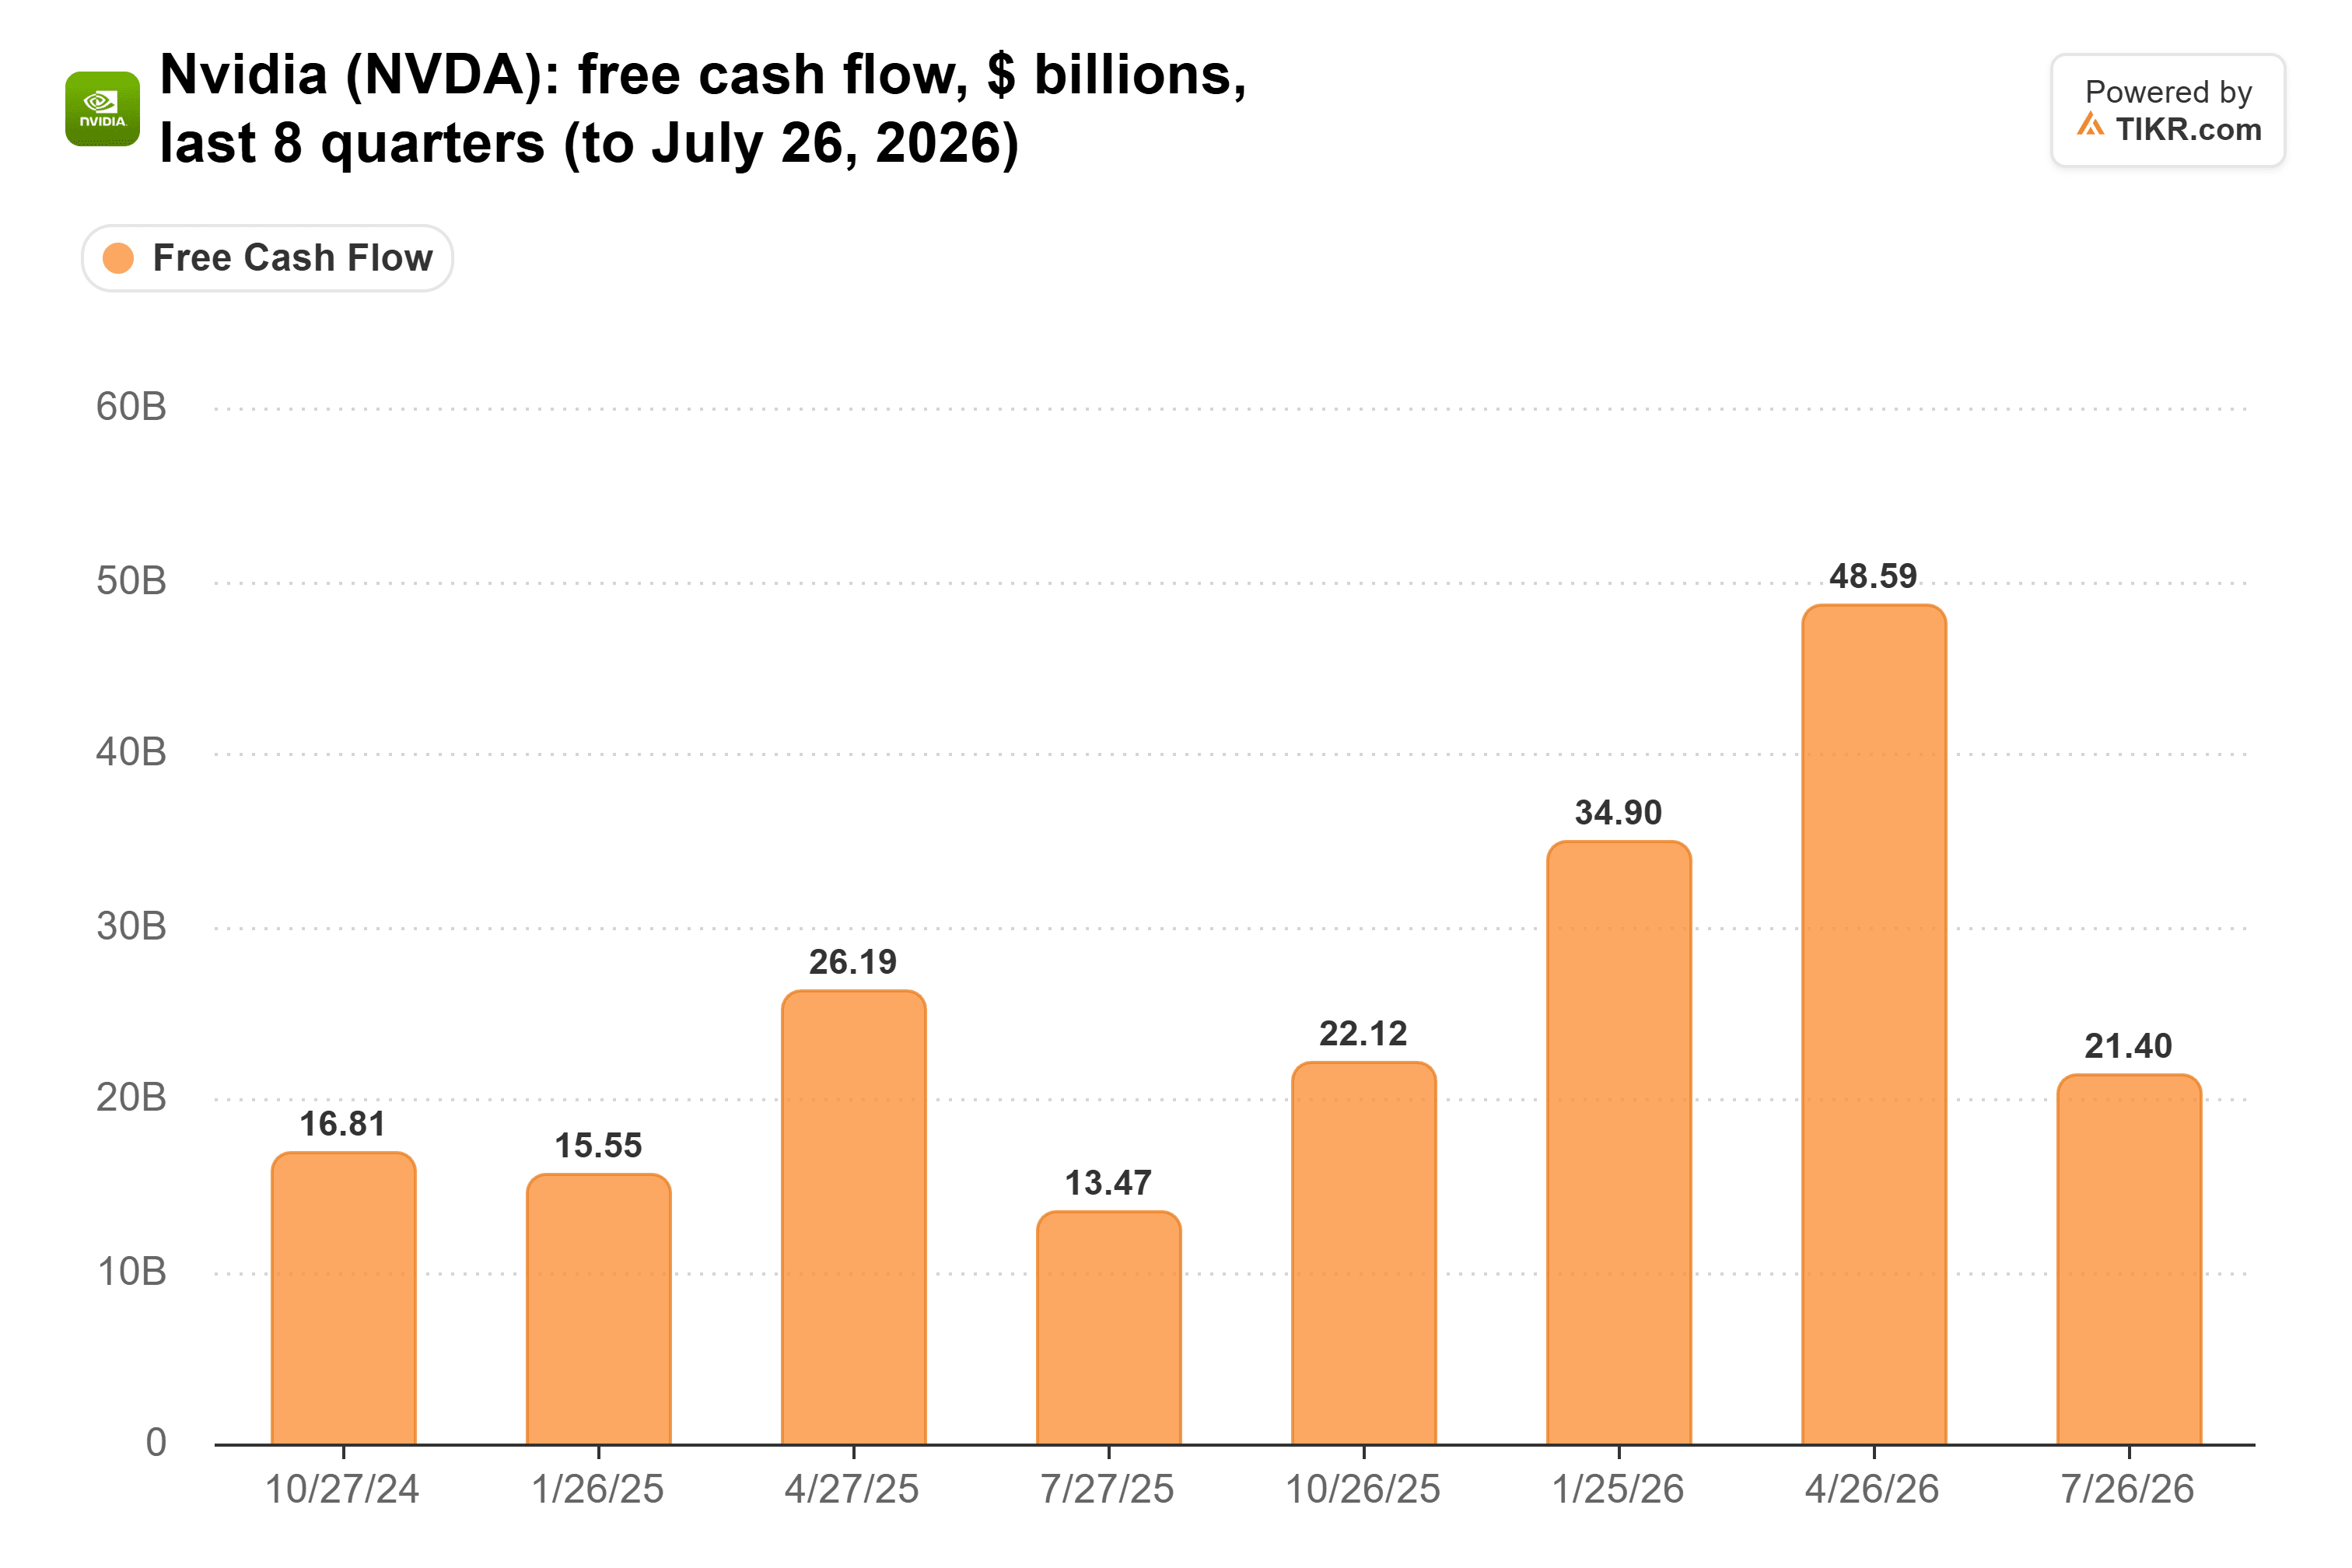
NVIDIA vinculó los plazos más largos a ciertos clientes con grado de inversión en acuerdos de múltiples trimestres, sin nombrarlos. De cualquier manera, es el efectivo de NVIDIA el que financia a los compradores.
TIKR Rastrea a 62 Analistas en NVIDIA. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre NVIDIA, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de NVIDIA
Los hyperscalers tienen sus propios chips
NVIDIA tiene un colchón. En su llamada del 26 de agosto, la dirección dio previsiones de ingresos para el año fiscal 2028 con un aumento de aproximadamente el 70% y calificó esa perspectiva como limitada por la oferta, por lo que un chip que una neocloud no pueda pagar podría ir a un hyperscaler. Kasibhotla también espera que el próximo líder de NVIDIA siga respaldando el ecosistema.
Pero los hyperscalers ahora venden sus propios chips. Morgan Stanley estima que las ventas directas de sistemas TPU de Alphabet alcanzarán los $84 mil millones en 2027, y Amazon planea vender Trainium fuera de AWS en la segunda mitad de 2027. Los ingresos de NVIDIA por hyperscalers crecieron un 13% desde el trimestre de abril, aproximadamente la mitad del 25% de ACIE.
Barato por una razón
NVIDIA cotiza a 14x las ganancias forward, su nivel más bajo en cinco años y muy por debajo de su promedio de 36x:
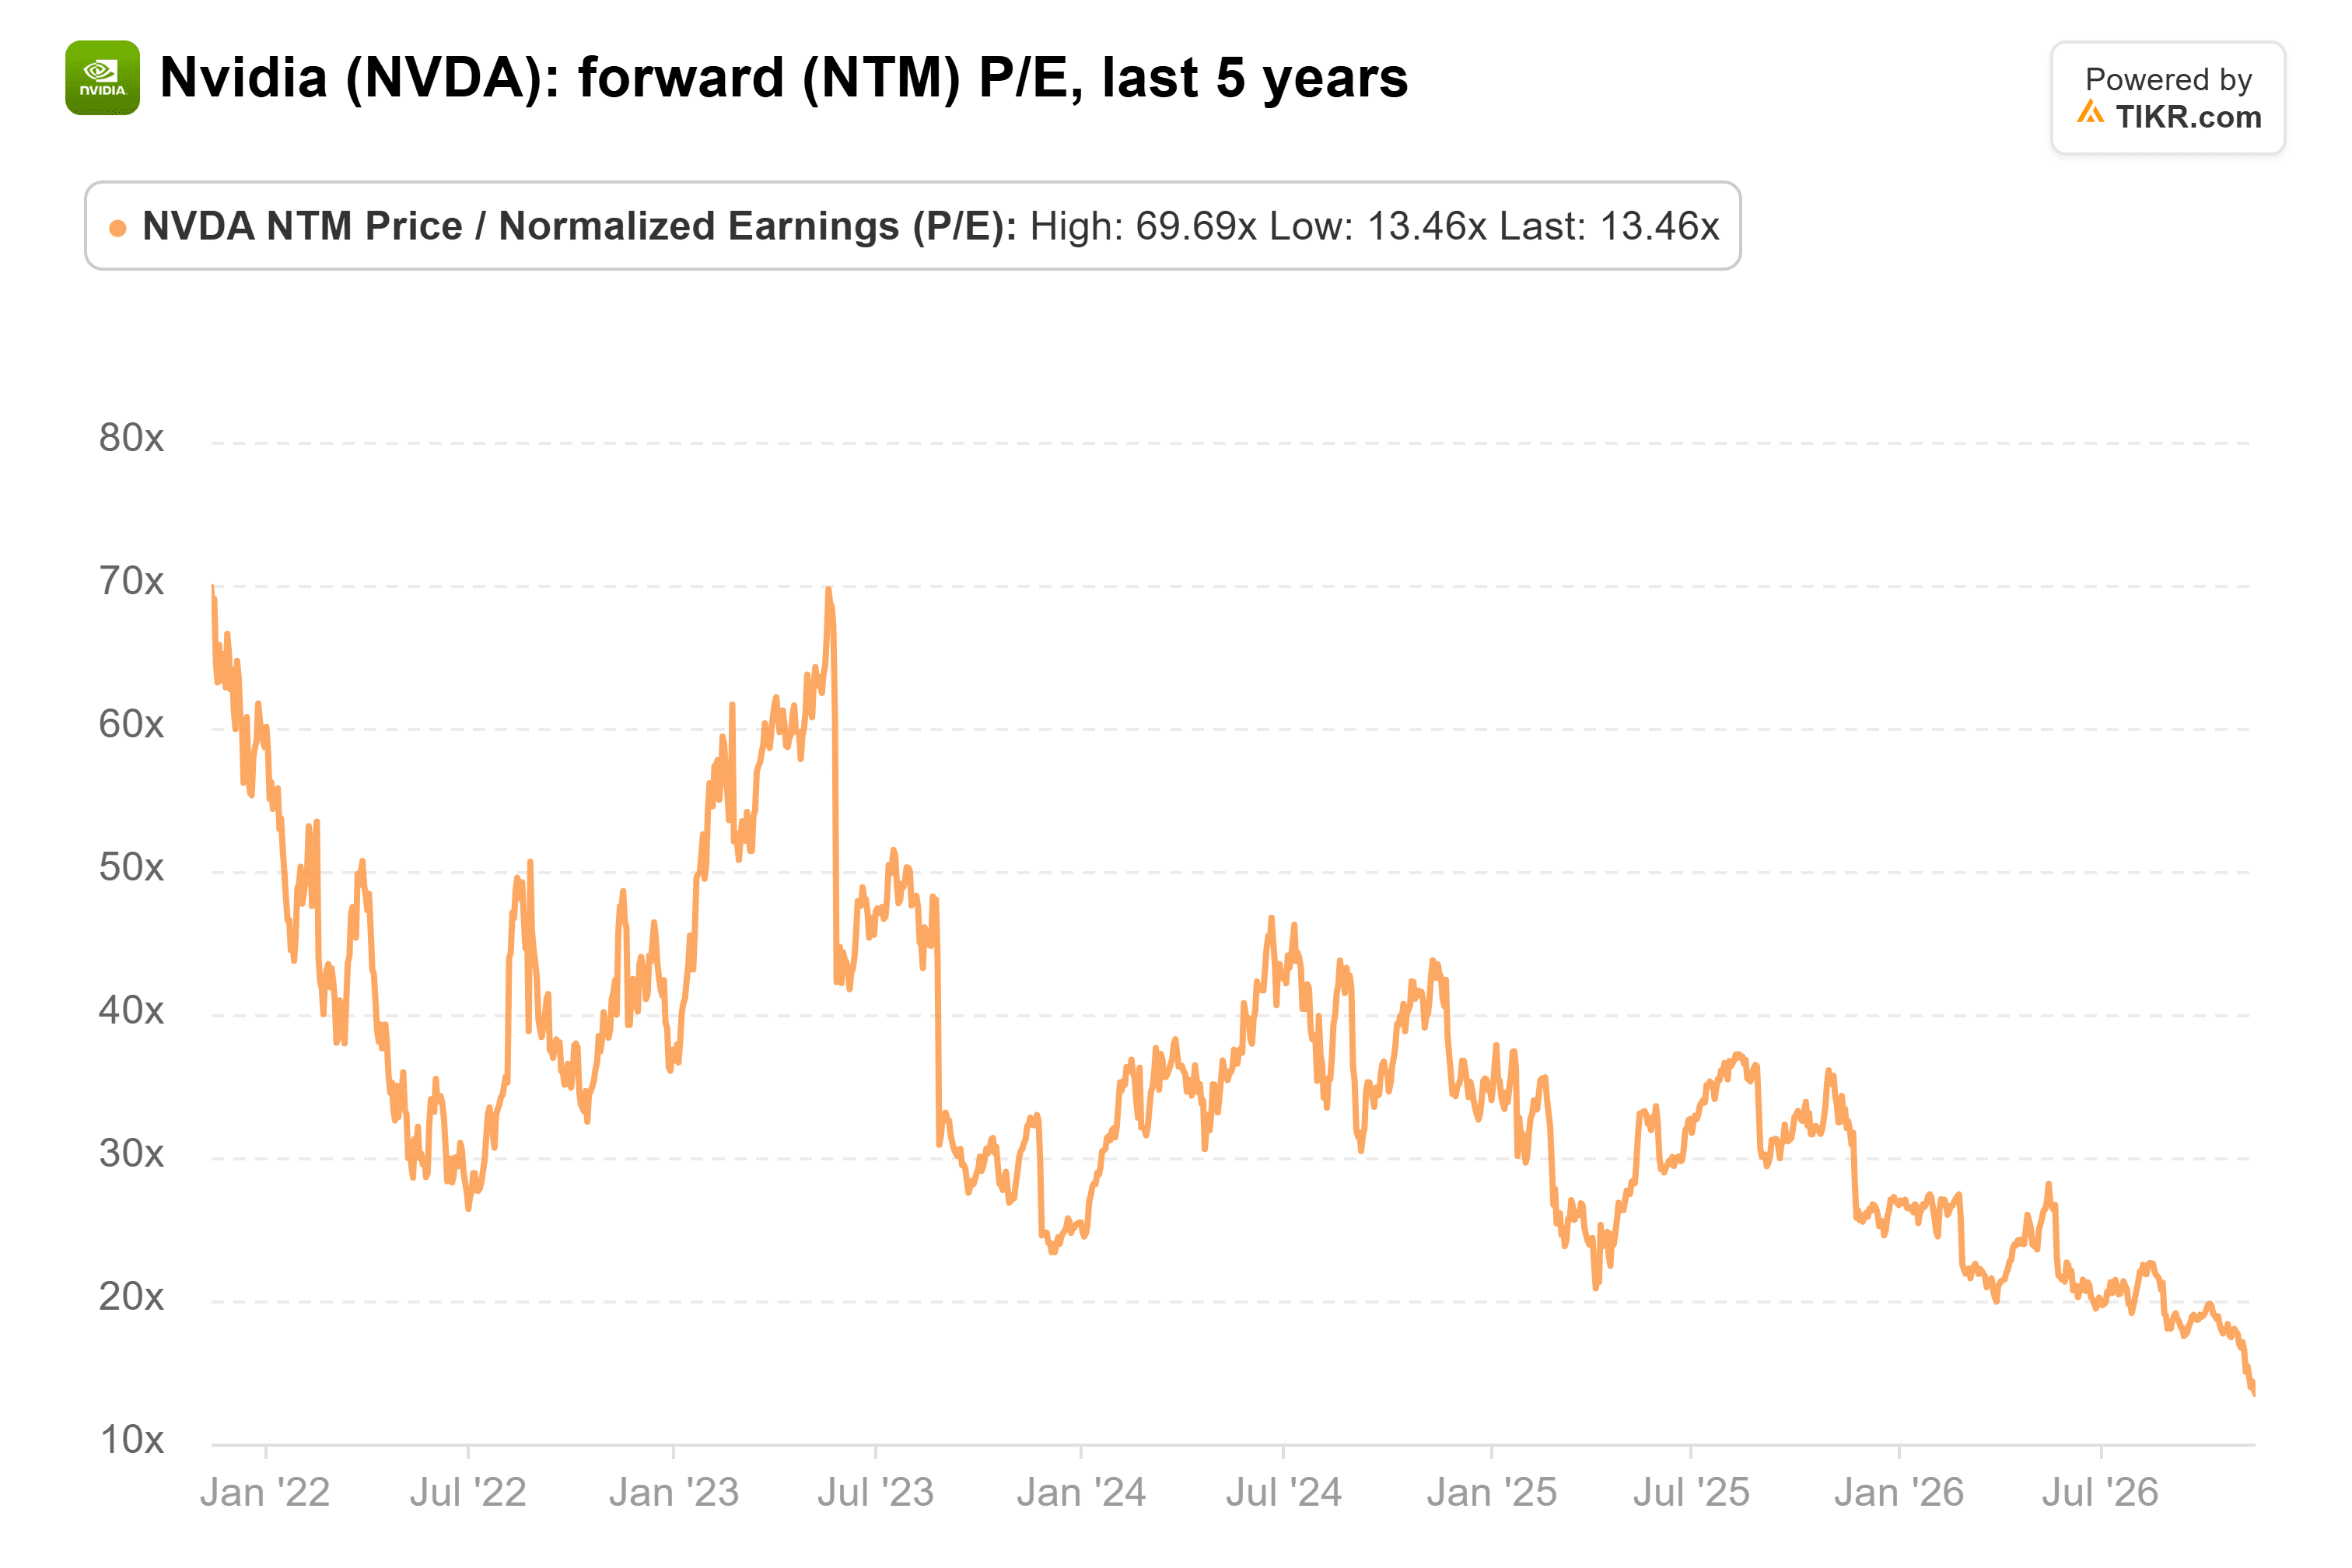
El mercado espera algo de esto. Aun así, los accionistas tienen más en juego en la chequera de Kress de lo que sugiere la venta de neoclouds, porque el pronóstico de $689 mil millones asume que los clientes de más rápido crecimiento de NVIDIA siguen recibiendo financiación. Si no lo hacen, 14x no es tan barato como parece.
Kress tiene su primera oportunidad de responder el 17 de noviembre. Si los clientes pagan más rápido que los 60 días de julio y ACIE sigue superando en crecimiento a los hyperscalers, me preocuparía mucho menos.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!