Puntos Clave
- Scott Galloway dijo que NVIDIA tiene "posiblemente la ventaja competitiva (moat) más amplia de cualquier empresa en IA" después de que Jensen Huang renunció como CEO.
- Esa ventaja competitiva es el producto de NVIDIA, y un margen bruto del 75.0% en el trimestre de julio de 2026 muestra que los compradores aún pagan un precio alto por él.
- Los analistas esperan ingresos de $689 mil millones en el año que termina en enero de 2028, aunque los chips de Alphabet y Amazon están empezando a llegar a compradores externos.
- La acción cotiza a 14x las ganancias futuras, su nivel más bajo en cinco años, y la guía de márgenes del 17 de noviembre es la próxima prueba.
NVIDIA (NVDA) reporta el 17 de noviembre, su primer informe de resultados sin Jensen Huang. El cofundador renunció como CEO el 12 de noviembre, cuatro días después de que la junta abriera una investigación sobre informes de que había sido objetivo de un esfuerzo de inteligencia extranjera, y la acción cerró con una caída del 4.34% a $166.19 ese día.
Wall Street no lo ha tomado bien. El 13 de noviembre, HSBC degradó la acción a Mantener y recortó su objetivo a $170 desde $365, diciendo que la incertidumbre durará "hasta que se establezca un plan de sucesión permanente".
Scott Galloway lo ve de otra manera. En Pivot, el profesor de NYU Stern dijo que el escenario bajista "es que van a encontrar que el 20% de las ventas de chips iban a parar a actores maliciosos".
Luego añadió: "Probablemente no sea eso. Y esta empresa tiene posiblemente la ventaja competitiva (moat) más amplia de cualquier empresa en IA".
Los números lo respaldan. La ventaja competitiva es el producto en sí mismo, y los compradores aún no han encontrado uno mejor.
Agotado hasta 2027
Comencemos con la demanda. Ryan Vlastelica, reportero de renta variable de Bloomberg, dijo en Bloomberg Tech que casi todos los analistas e inversores con los que había hablado ven los fundamentales de NVIDIA como intactos. "Está realmente agotado para 2027", dijo.
Las estimaciones de los analistas muestran cuánto crecimiento conlleva ese libro de pedidos:
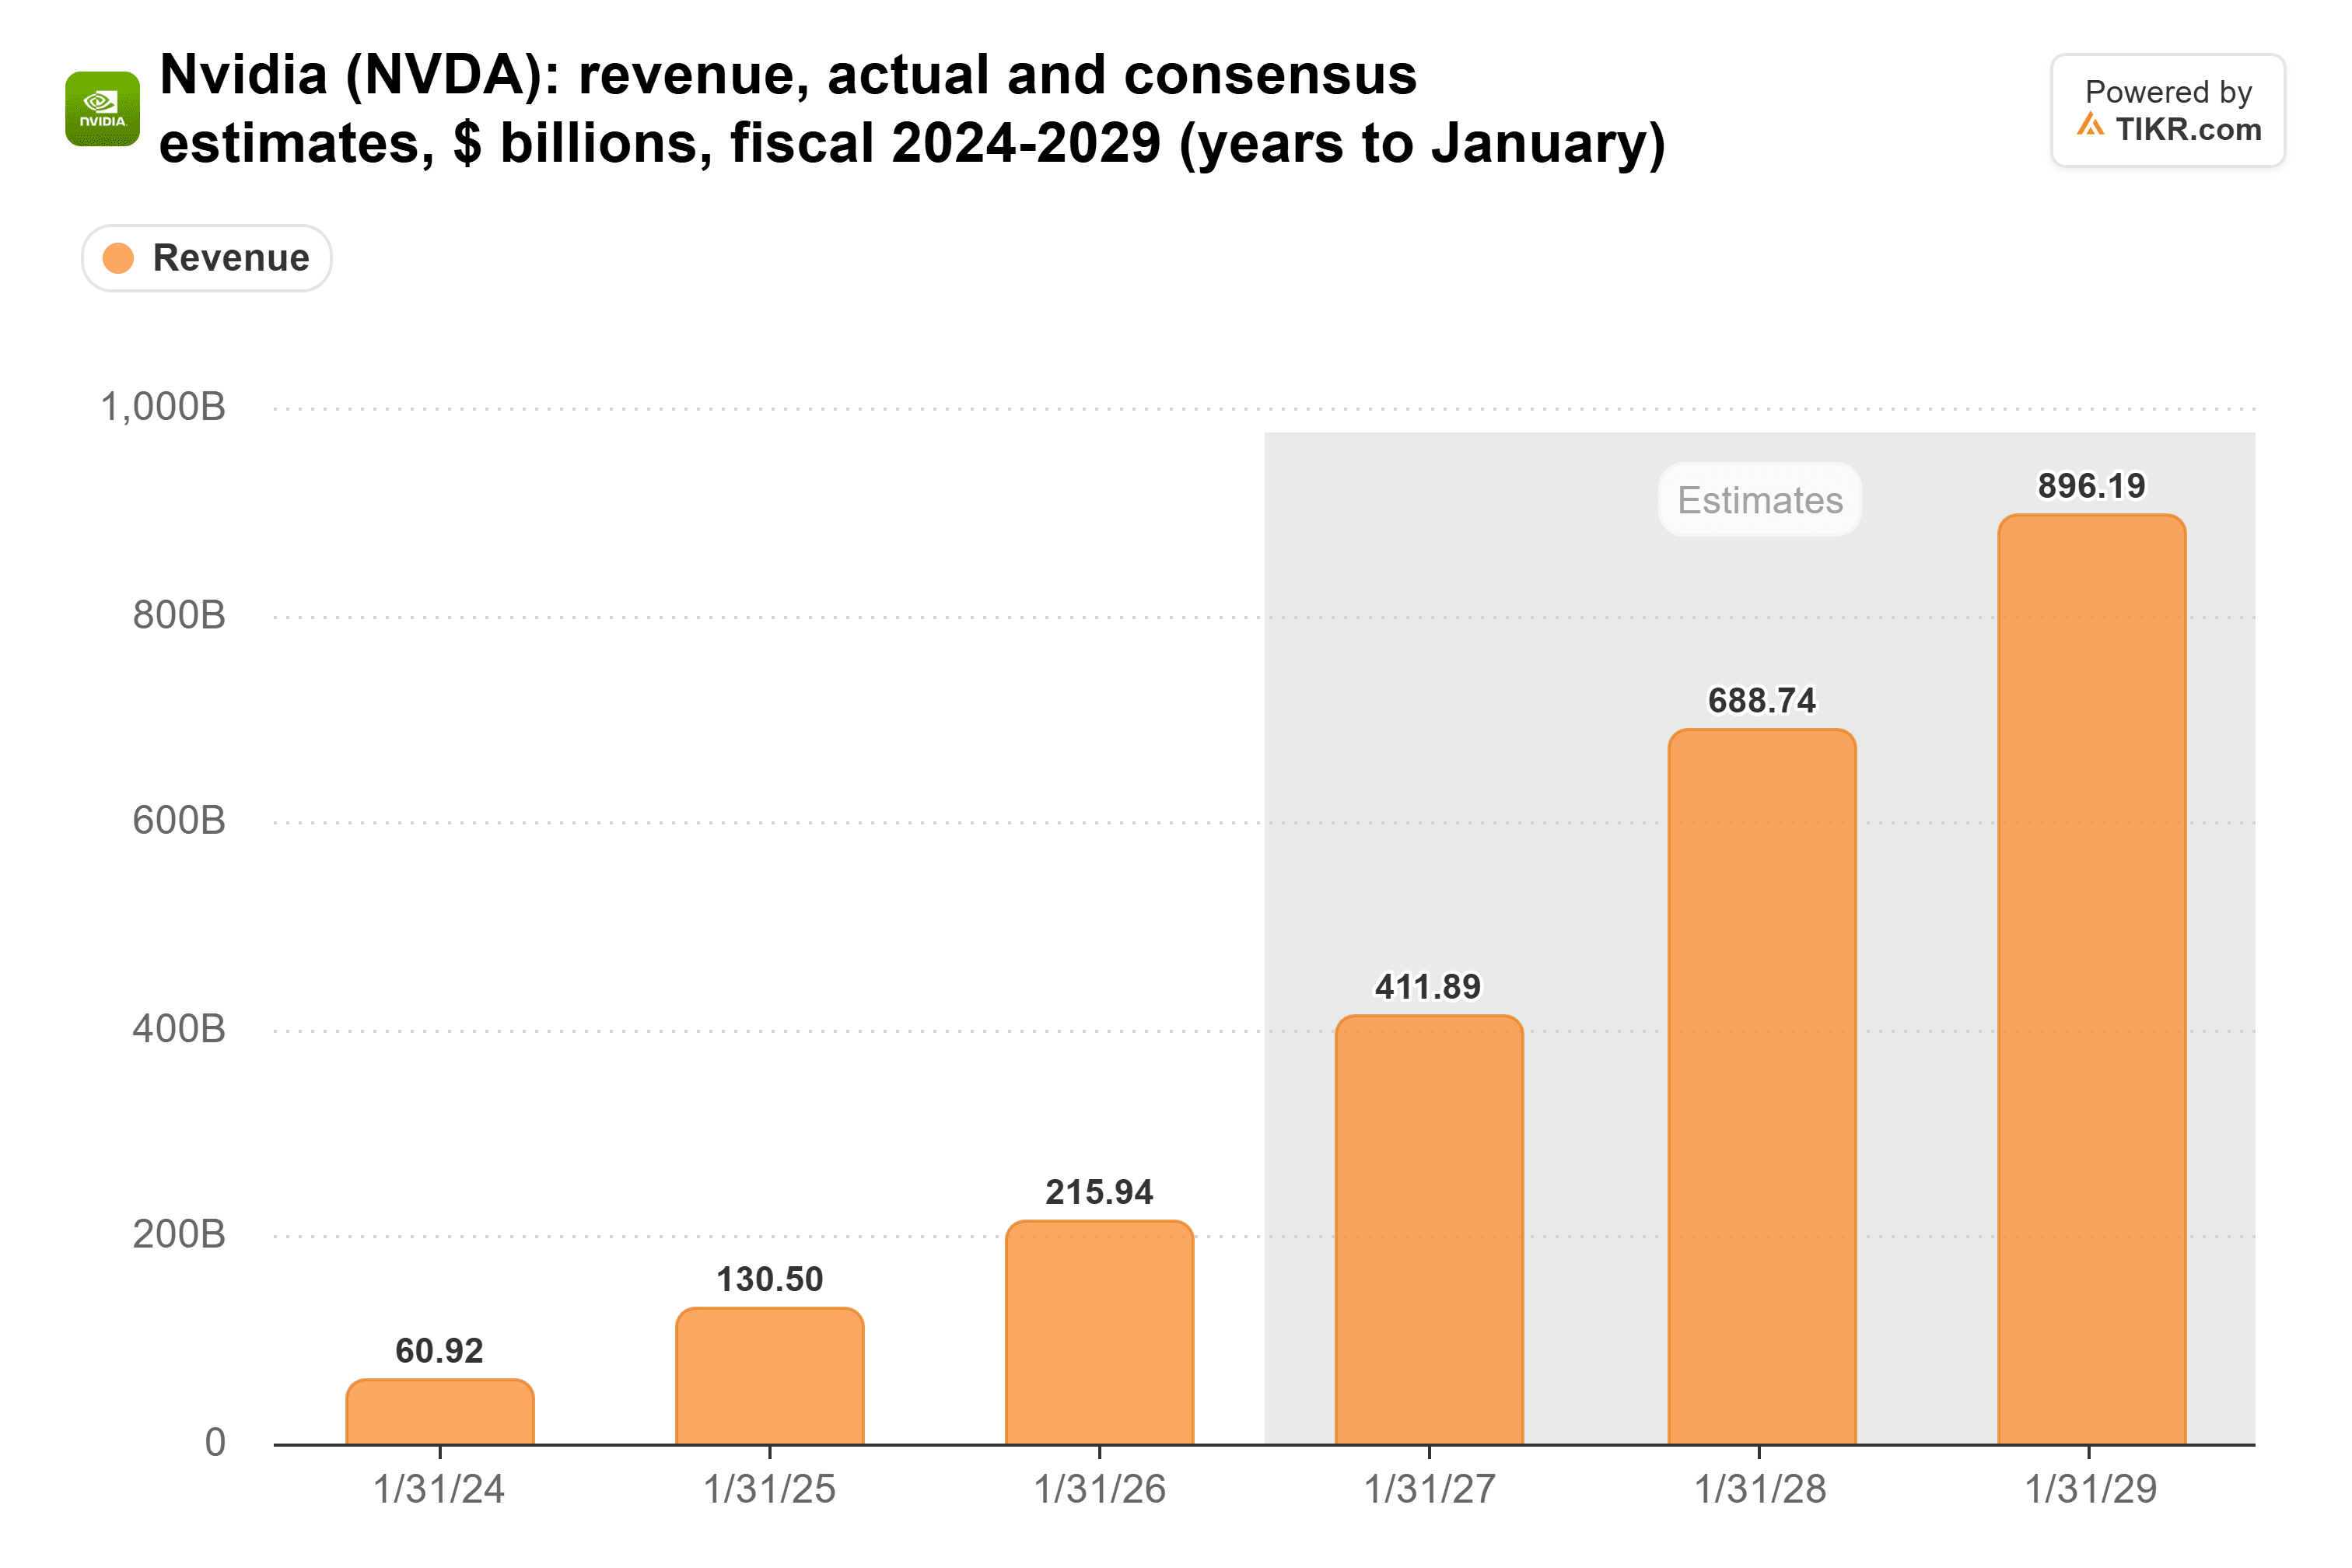
Los ingresos fueron de $216 mil millones en el año terminado en enero de 2026. El consenso tiene $412 mil millones para el año que termina en enero de 2027, luego $689 mil millones para el año siguiente, que cubre la mayor parte del año calendario 2027. En agosto, la dirección guió a un crecimiento de aproximadamente el 70% para ese año y dijo que el límite es cuánto pueden construir sus proveedores. Un nuevo CEO no deshace pedidos que ya están colocados.
TIKR rastrea a 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
Los compradores aún pagan un precio alto
El poder de fijación de precios es la señal más clara de una ventaja competitiva, y el margen bruto de NVIDIA se ha mantenido en los 70 durante tres años fiscales consecutivos:
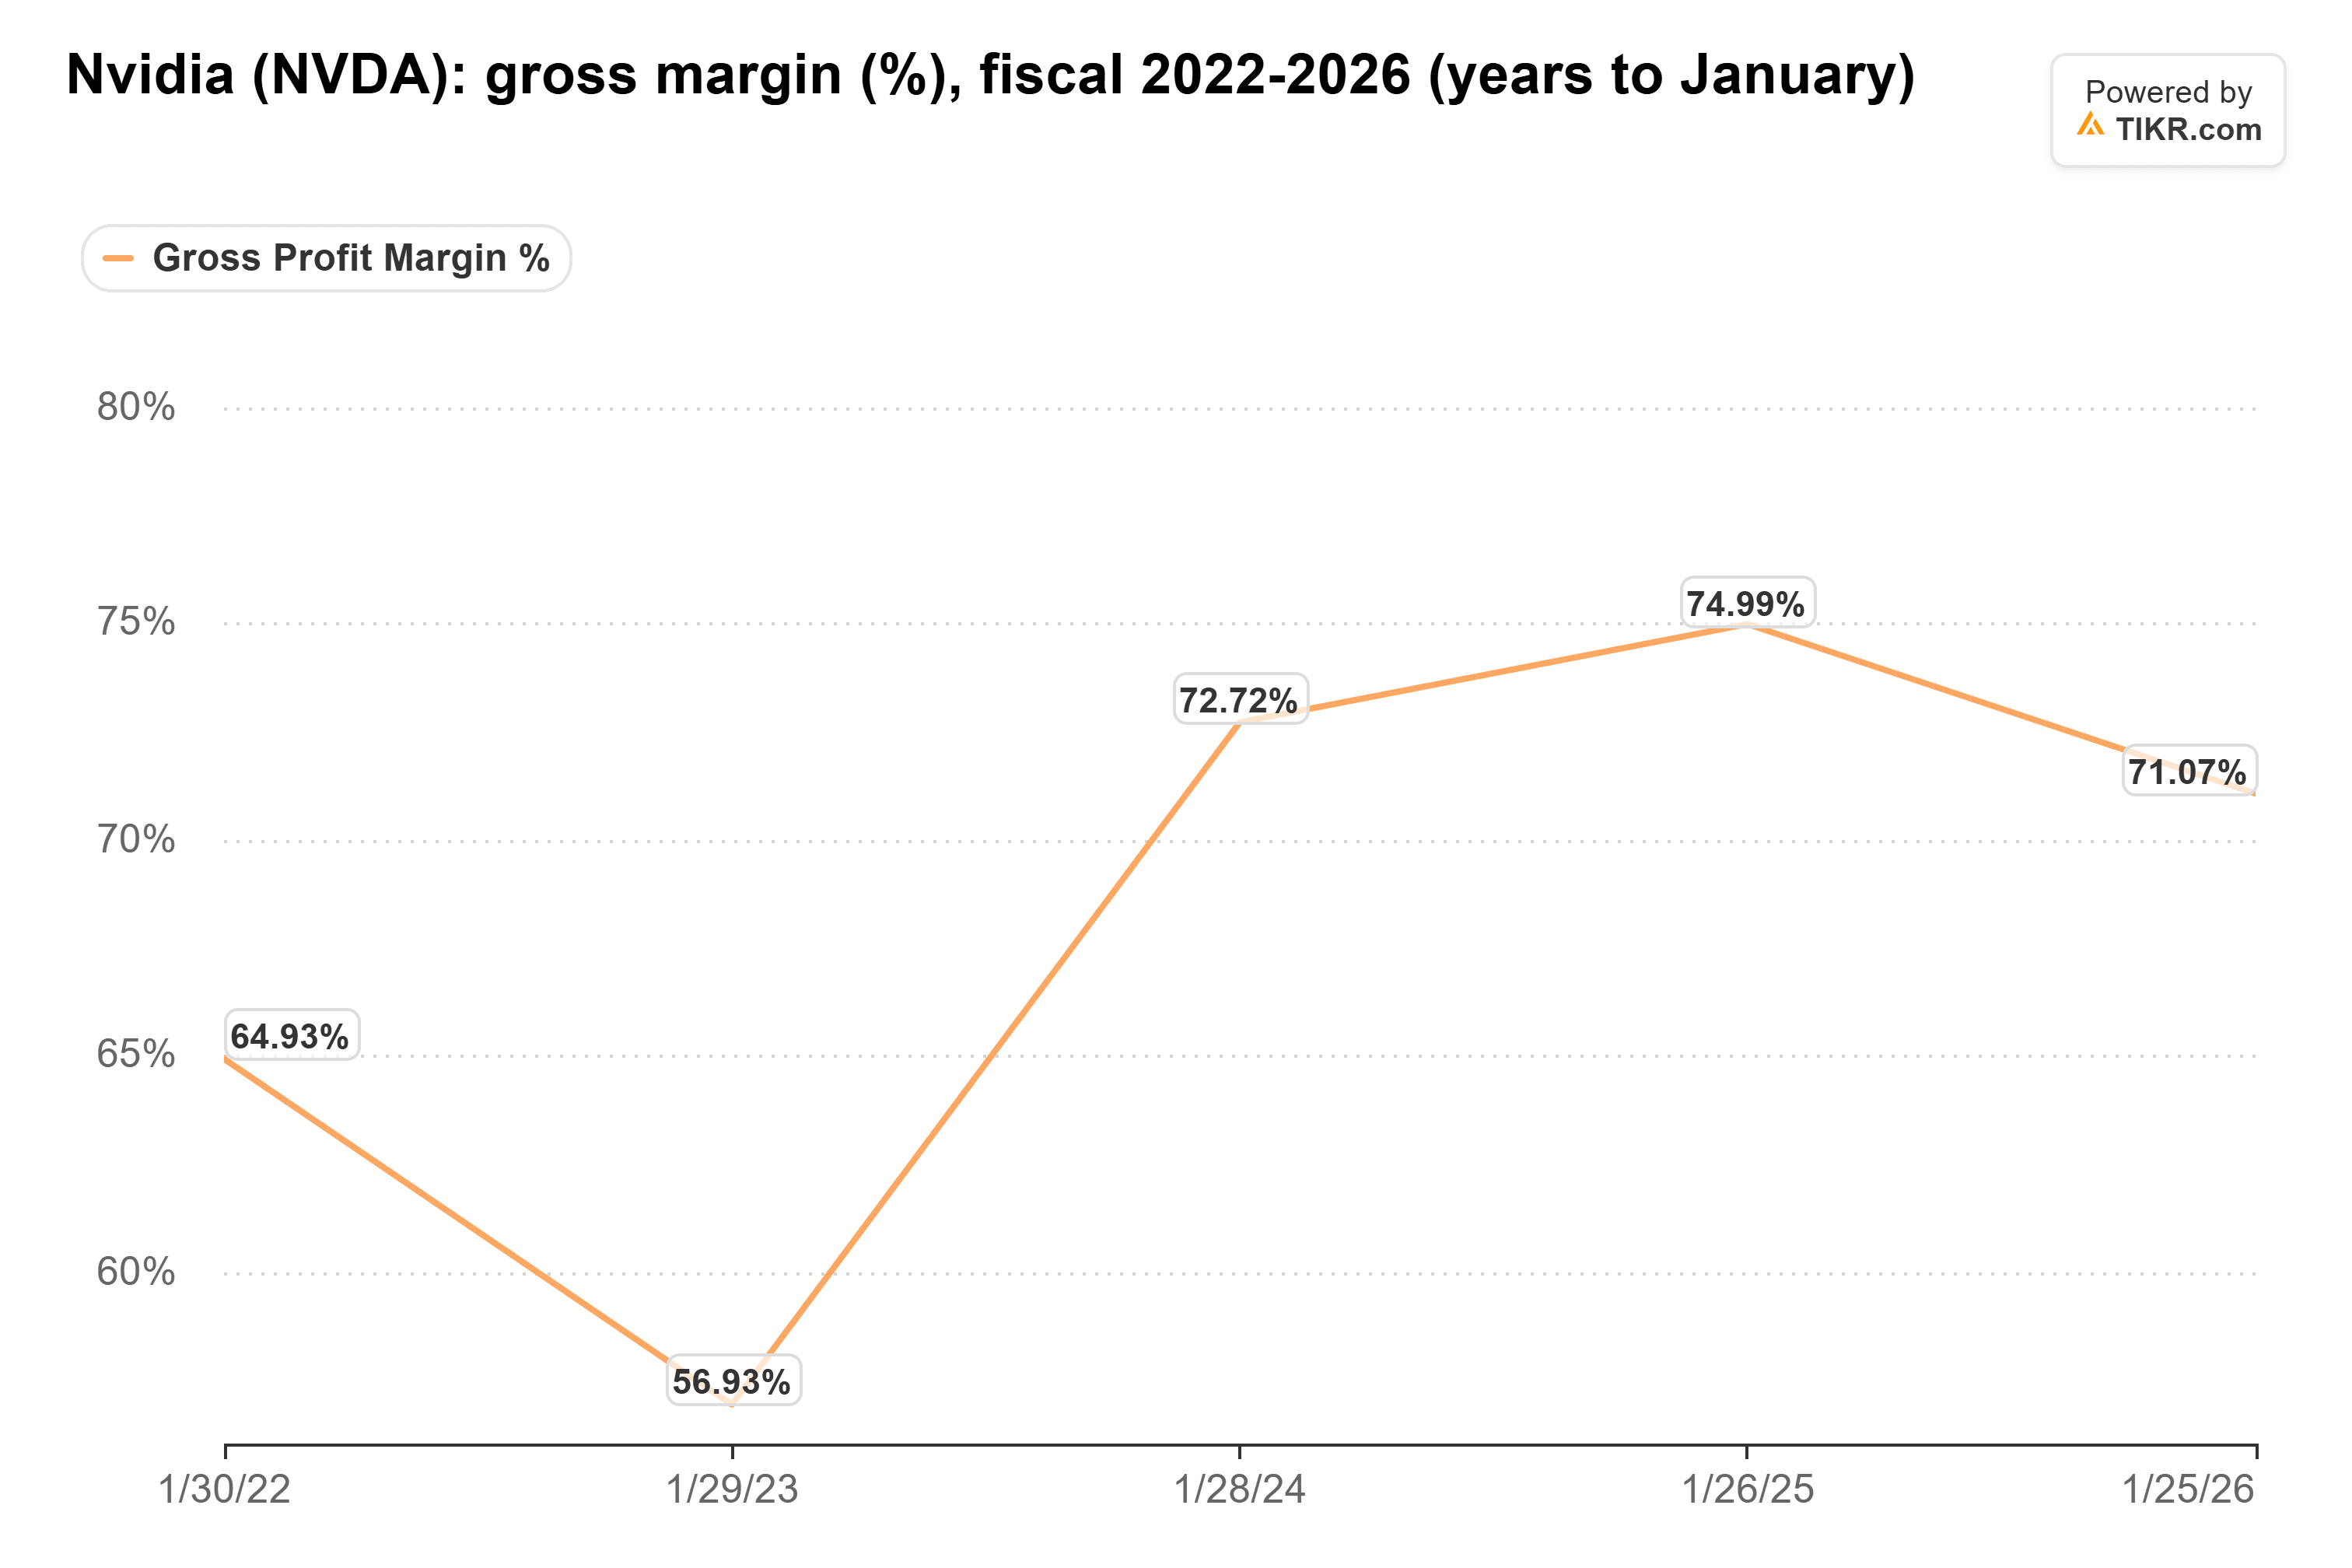
La única caída real ocurrió en la última recesión, cuando los ingresos se estancaron: el margen bruto cayó al 56.9% en el año terminado en enero de 2023. El descenso al 71.1% en el año terminado en enero de 2026 incluyó un cargo de $4.5 mil millones vinculado a su chip H20 para China, y el margen bruto volvió al 75.0% en el trimestre de julio de 2026.
La dirección sí espera que toque fondo entre el 71% y el 72% en el trimestre de enero de 2027 a medida que suben los precios de la memoria. Pero ya ha implementado aumentos de precios que entran en vigor a principios de 2027, lo que espera que eleve el margen de nuevo al 72%-73% en el año que termina en enero de 2028. Una empresa que puede trasladar un pico de costos a sus clientes tiene algo que ellos no pueden obtener en ningún otro lugar.
Malcolm Ethridge, socio director de Capital Area Planning Group, lo expresó claramente en el Halftime Report de CNBC: "No creo que haya ningún producto en el mercado que alguien que trabaje seriamente en el campo de la IA diga que es mejor que el clúster Vera, como Rubin".
Alphabet y Amazon vienen por los márgenes
La verdadera amenaza son los propios chips de los hiperescaladores, que ahora se dirigen a compradores externos. Morgan Stanley estima que las ventas directas de sistemas TPU de Alphabet alcanzarán los $84 mil millones en 2027, frente a unos $8 mil millones en 2026. Esos TPU se venden a precios muy por debajo de los de NVIDIA, lo que Bloomberg Intelligence dice que podría ser un factor importante. Amazon planea empezar a vender Trainium fuera de AWS a finales de 2027.
Ambos podrían presionar los precios de NVIDIA, pero su propio suministro ya está comprometido hasta 2027. AWS todavía está desplegando 2 millones más de GPU de NVIDIA en 2027 y 2028. Y Ethridge dijo que cambiaría de opinión una vez que un rival pueda "estar a la par con la forma en que NVIDIA construye", lo que no espera escuchar en los próximos tres meses.
Cotizado como si la ventaja competitiva ya hubiera desaparecido
De cara al 17 de noviembre, el P/E futuro de NVIDIA se sitúa en su punto más bajo en cinco años:
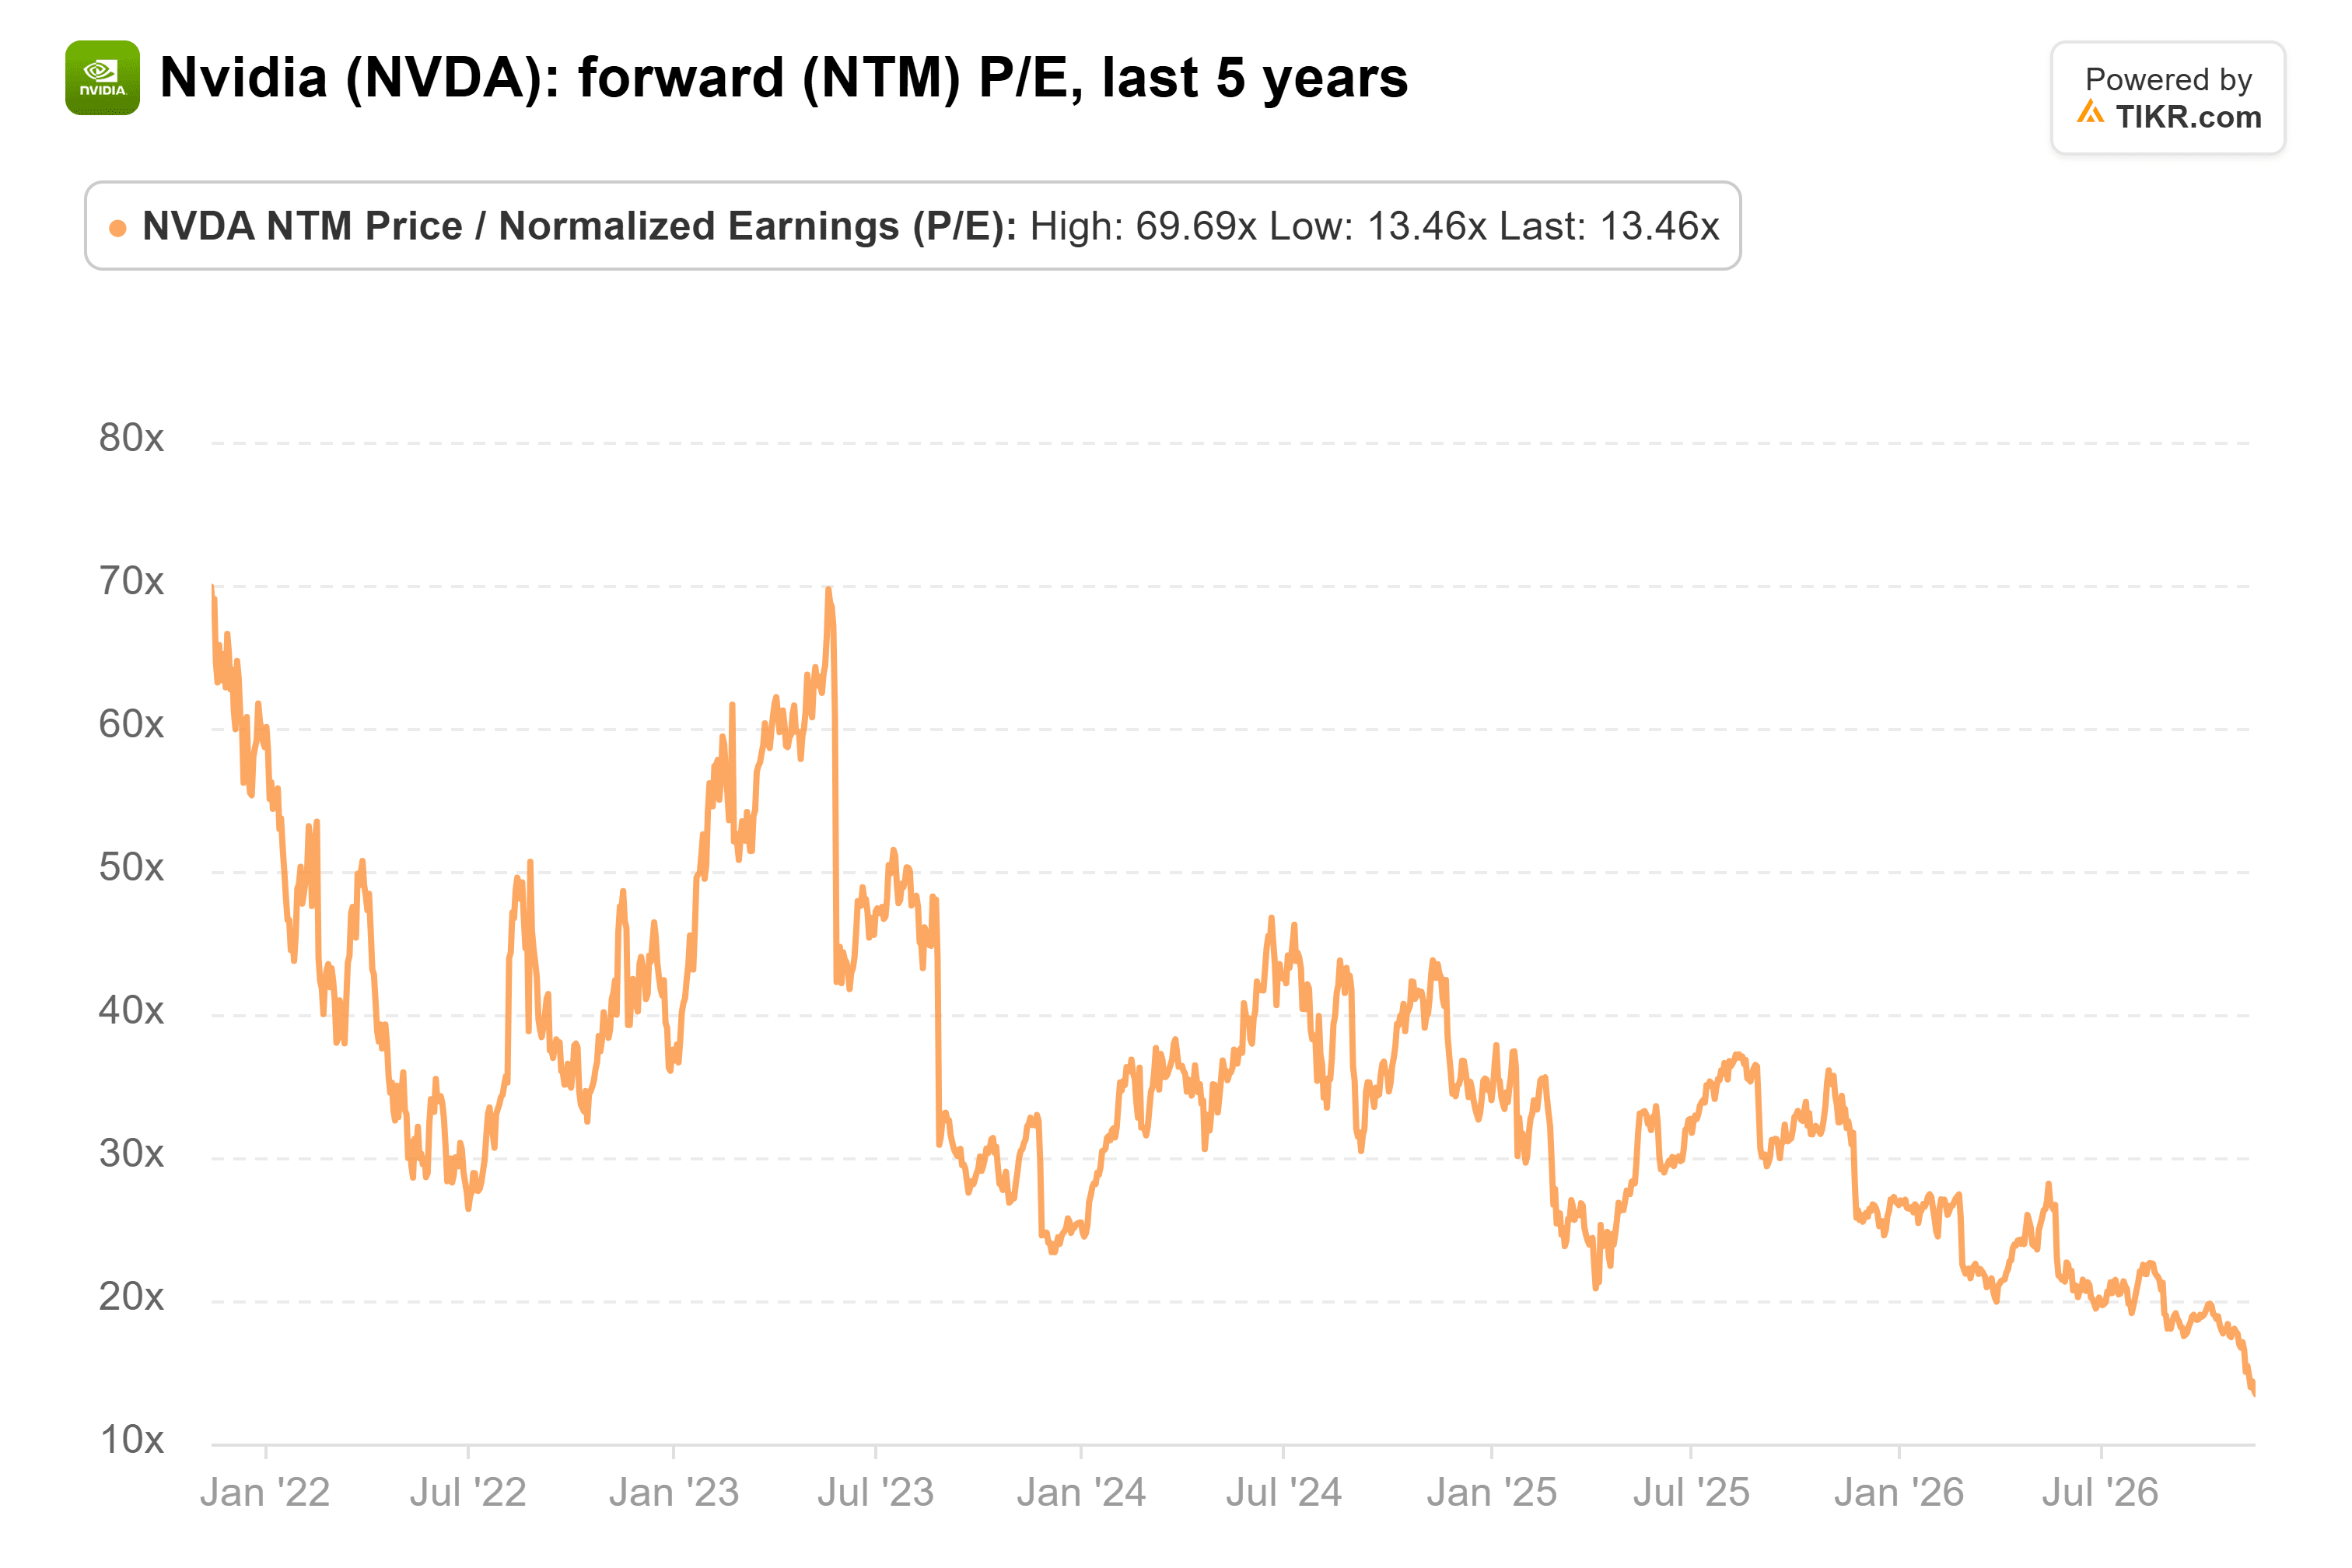
Eso es 14x, frente a un promedio de cinco años de 36x y un pico cercano a 70x en mayo de 2023.
La lectura de Galloway se sostiene. Un 2027 agotado, márgenes brutos en los 70 y, en opinión de Ethridge, ningún producto mejor que Vera Rubin suman posiblemente la ventaja competitiva más amplia en IA, y nada de eso salió por la puerta con Huang. A 14x, los inversores están pagando como si esa ventaja competitiva ya se estuviera reduciendo, y los datos hasta ahora no lo muestran.
Por supuesto, la primera prueba llega rápido. Si la guía de la dirección del 17 de noviembre para el margen bruto del trimestre de enero resulta estar por debajo de ese piso del 71%, los costos de la memoria están superando los aumentos de precios de NVIDIA, y la ventaja competitiva es más estrecha de lo que Galloway sugiere.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!