Puntos clave
- Microsoft superó brevemente a NVIDIA en valor de mercado el 10 de noviembre, y ambas cerraron el 13 de noviembre cerca de los $3.9 billones.
- El veterano de la publicidad Joe Marchese dice que Microsoft es el único entre Alphabet, Meta, Amazon y Microsoft que no depende en gran medida de la publicidad. Esa es una posición más segura mientras la IA cambia el funcionamiento de las búsquedas.
- La publicidad en búsquedas generó $15.2 mil millones para Microsoft en el año fiscal 2026, menos del 5% de sus ingresos.
- Microsoft cotiza a 25x las ganancias futuras, unos 4 puntos por encima de Alphabet pero por debajo de su promedio de tres años. Esa prima parece justificada.
Microsoft (MSFT) superó brevemente a NVIDIA en valor de mercado el 10 de noviembre, y las dos cerraron el 13 de noviembre con una diferencia de unos $35 mil millones, ambas cerca de los $3.9 billones. La caída de NVIDIA hizo la mayor parte del trabajo. Pero Joe Marchese tiene una razón para preferir la posición de Microsoft que no tiene nada que ver con los centros de datos.
Marchese es cofundador y socio general en Human Ventures. Antes de eso, fundó la empresa de ad-tech true[X] y dirigió los ingresos por publicidad en Fox Networks Group. En el episodio del 13 de noviembre del RiskReversal Pod, repasó Alphabet (GOOG), Meta Platforms (META), Amazon (AMZN) y Microsoft, y dijo:
"De Google, Meta, Amazon, Microsoft, de esos cuatro, Microsoft es el único que no depende en gran medida de la publicidad para su producto".
Preguntado si, como experto en publicidad, le gustaba más eso, dijo "es una mejor posición en un mundo donde no sabemos cuál será el modelo publicitario".
Viniendo de alguien que construyó una carrera en publicidad, es toda una admisión.
TIKR hace seguimiento a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas para Microsoft
La publicidad de Microsoft es una pequeña parte del negocio
Microsoft sí vende publicidad. La publicidad en búsquedas generó $15.2 mil millones en el año fiscal 2026 (el año terminado en junio de 2026), un 9% más que el año anterior. Pero eso es menos del 5% de los $331.8 mil millones en ingresos de Microsoft. Incluso la línea más amplia de Búsqueda y publicidad que Microsoft comenzó a reportar este año fiscal, que añade los anuncios y suscripciones Premium de LinkedIn, ascendió a $6.55 mil millones en el trimestre de septiembre, alrededor del 7% de los ingresos. La mayor parte del resto proviene de empresas que pagan por puesto por Microsoft 365, pagan por Azure según lo usan y compran licencias de software. Microsoft también tenía $677 mil millones de ingresos contratados pendientes de reconocer a finales de septiembre, según su informe del primer trimestre fiscal.
Los analistas esperan que el EPS normalizado aumente de $17.28 en el año fiscal 2026 a $24.20 en el año fiscal 2028, aproximadamente un 40% más:
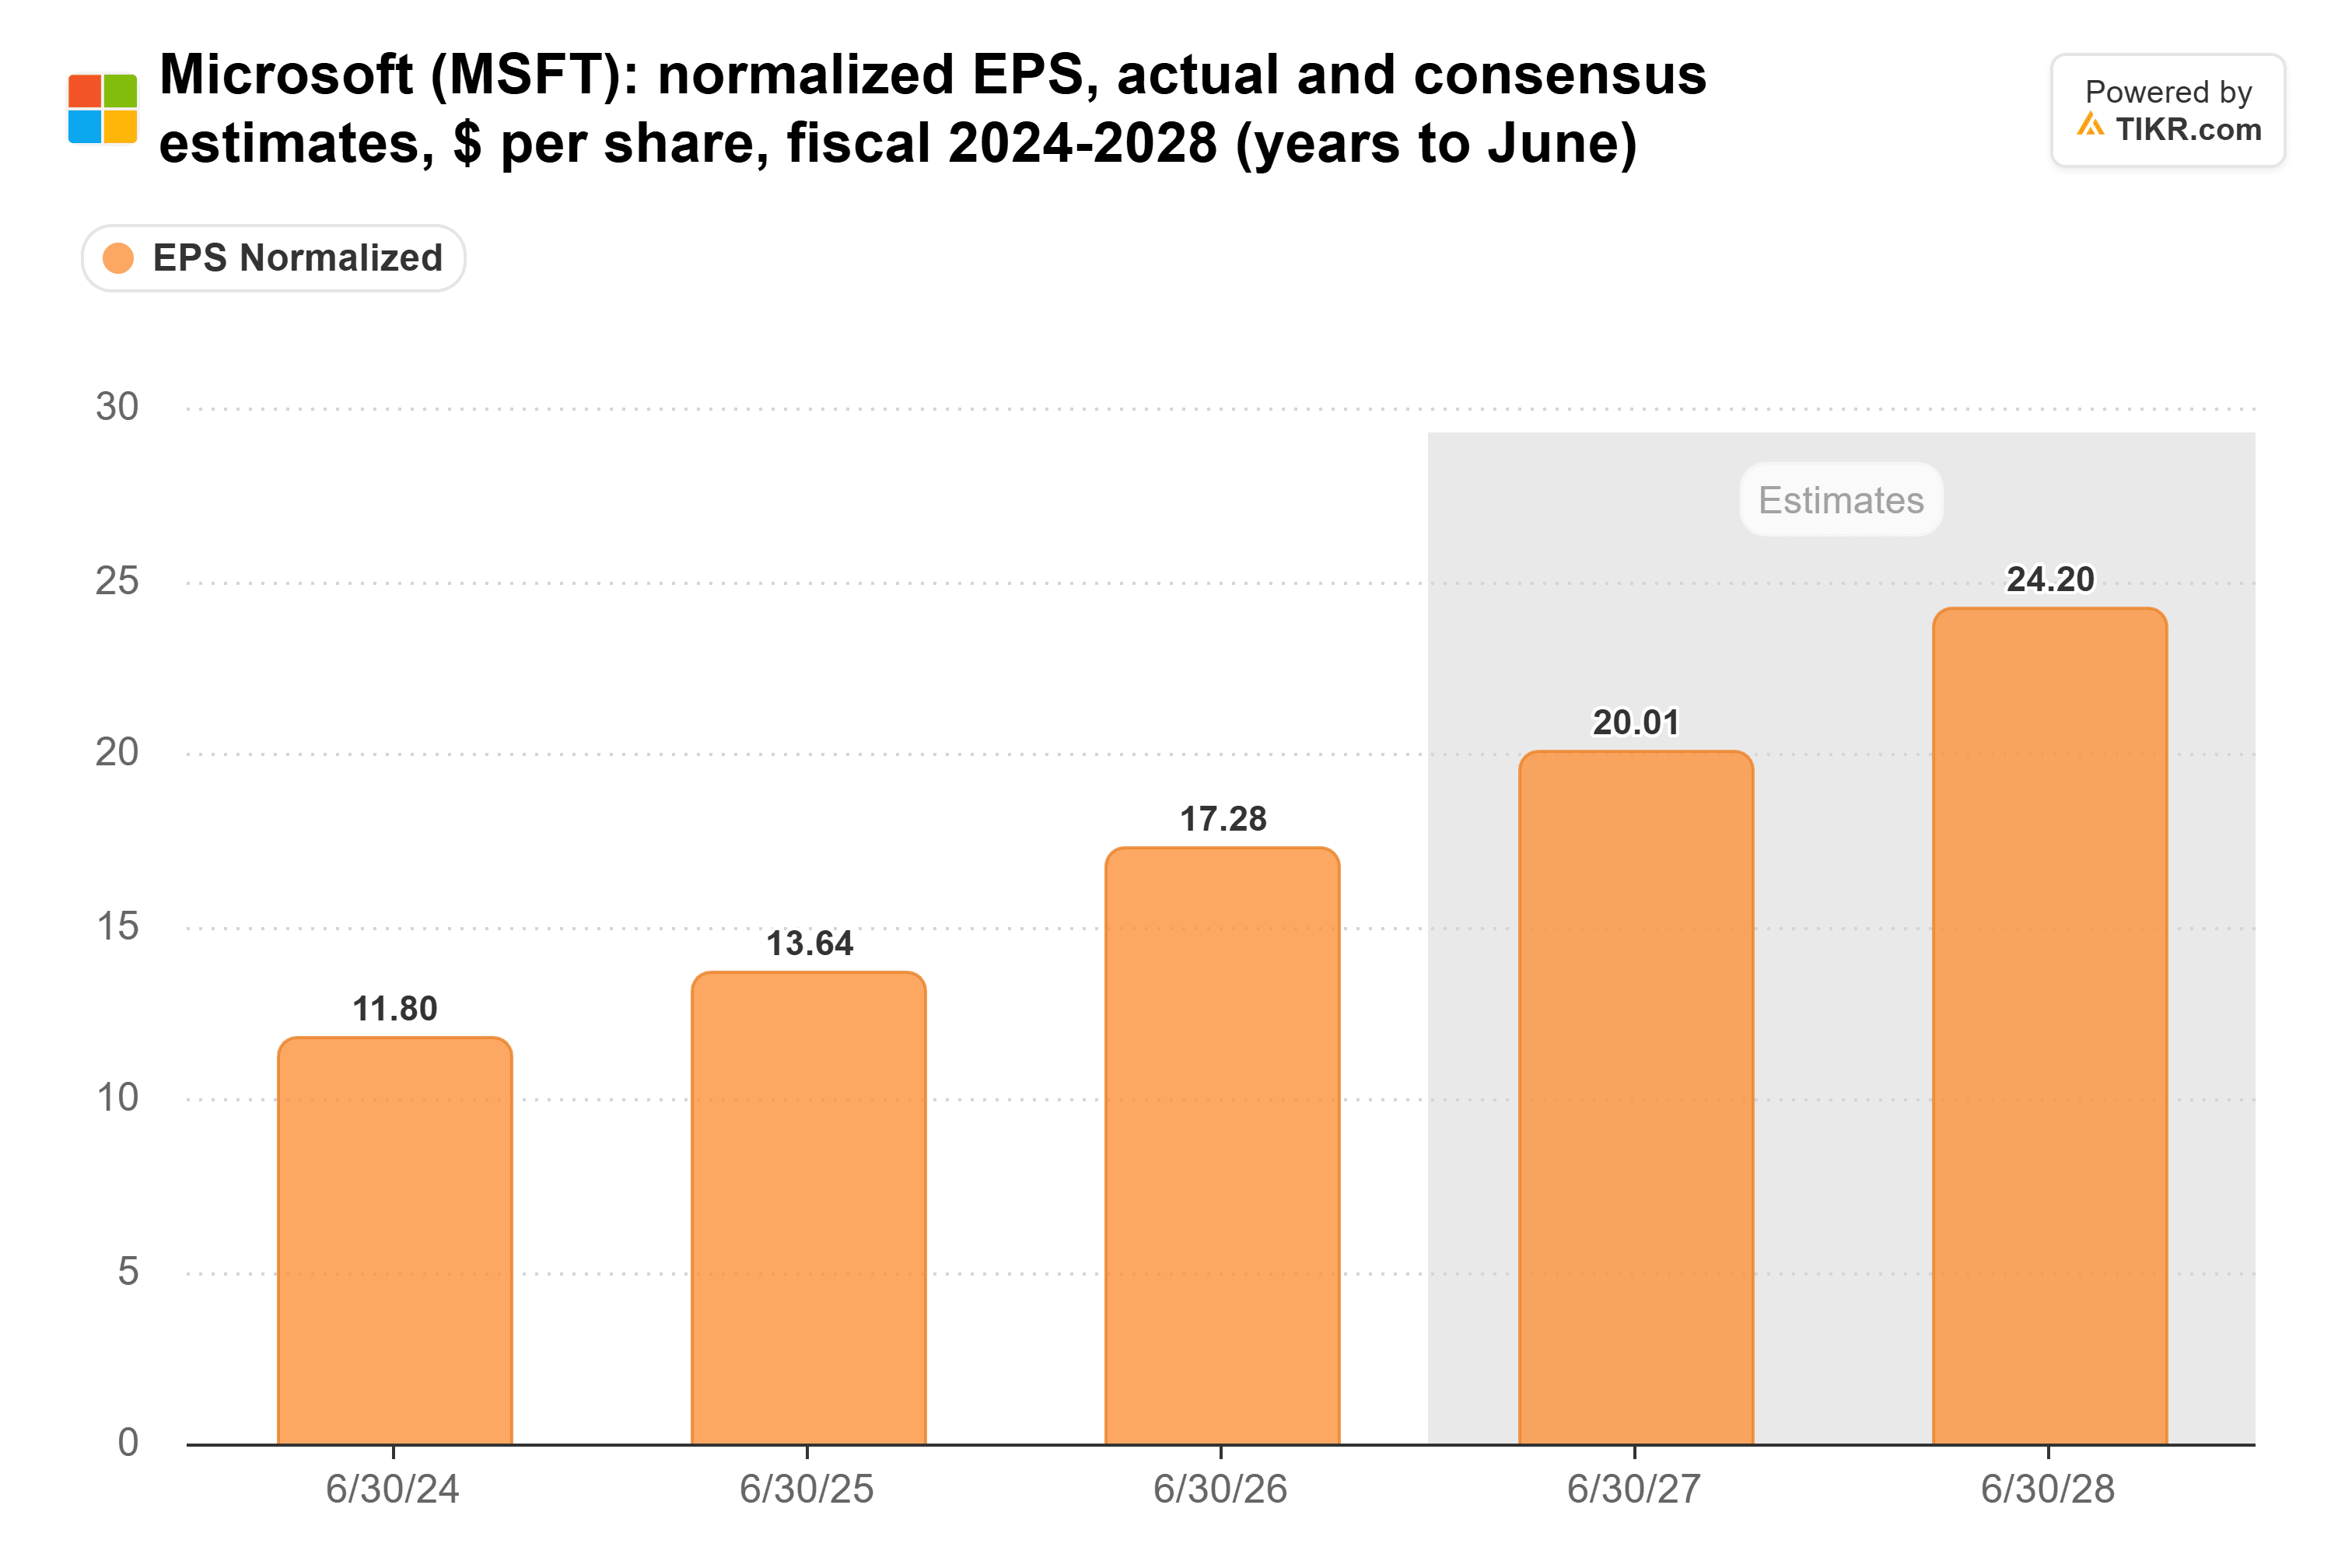
Los analistas han elevado las estimaciones de ambos años desde finales de octubre, y nada en la batalla de búsqueda con IA hasta ahora les da una razón para recortarlas.
Los inversionistas están pagando por la diferencia
El P/E forward de Microsoft ha subido a 25x, desde un mínimo de tres años de 19x a finales de junio:
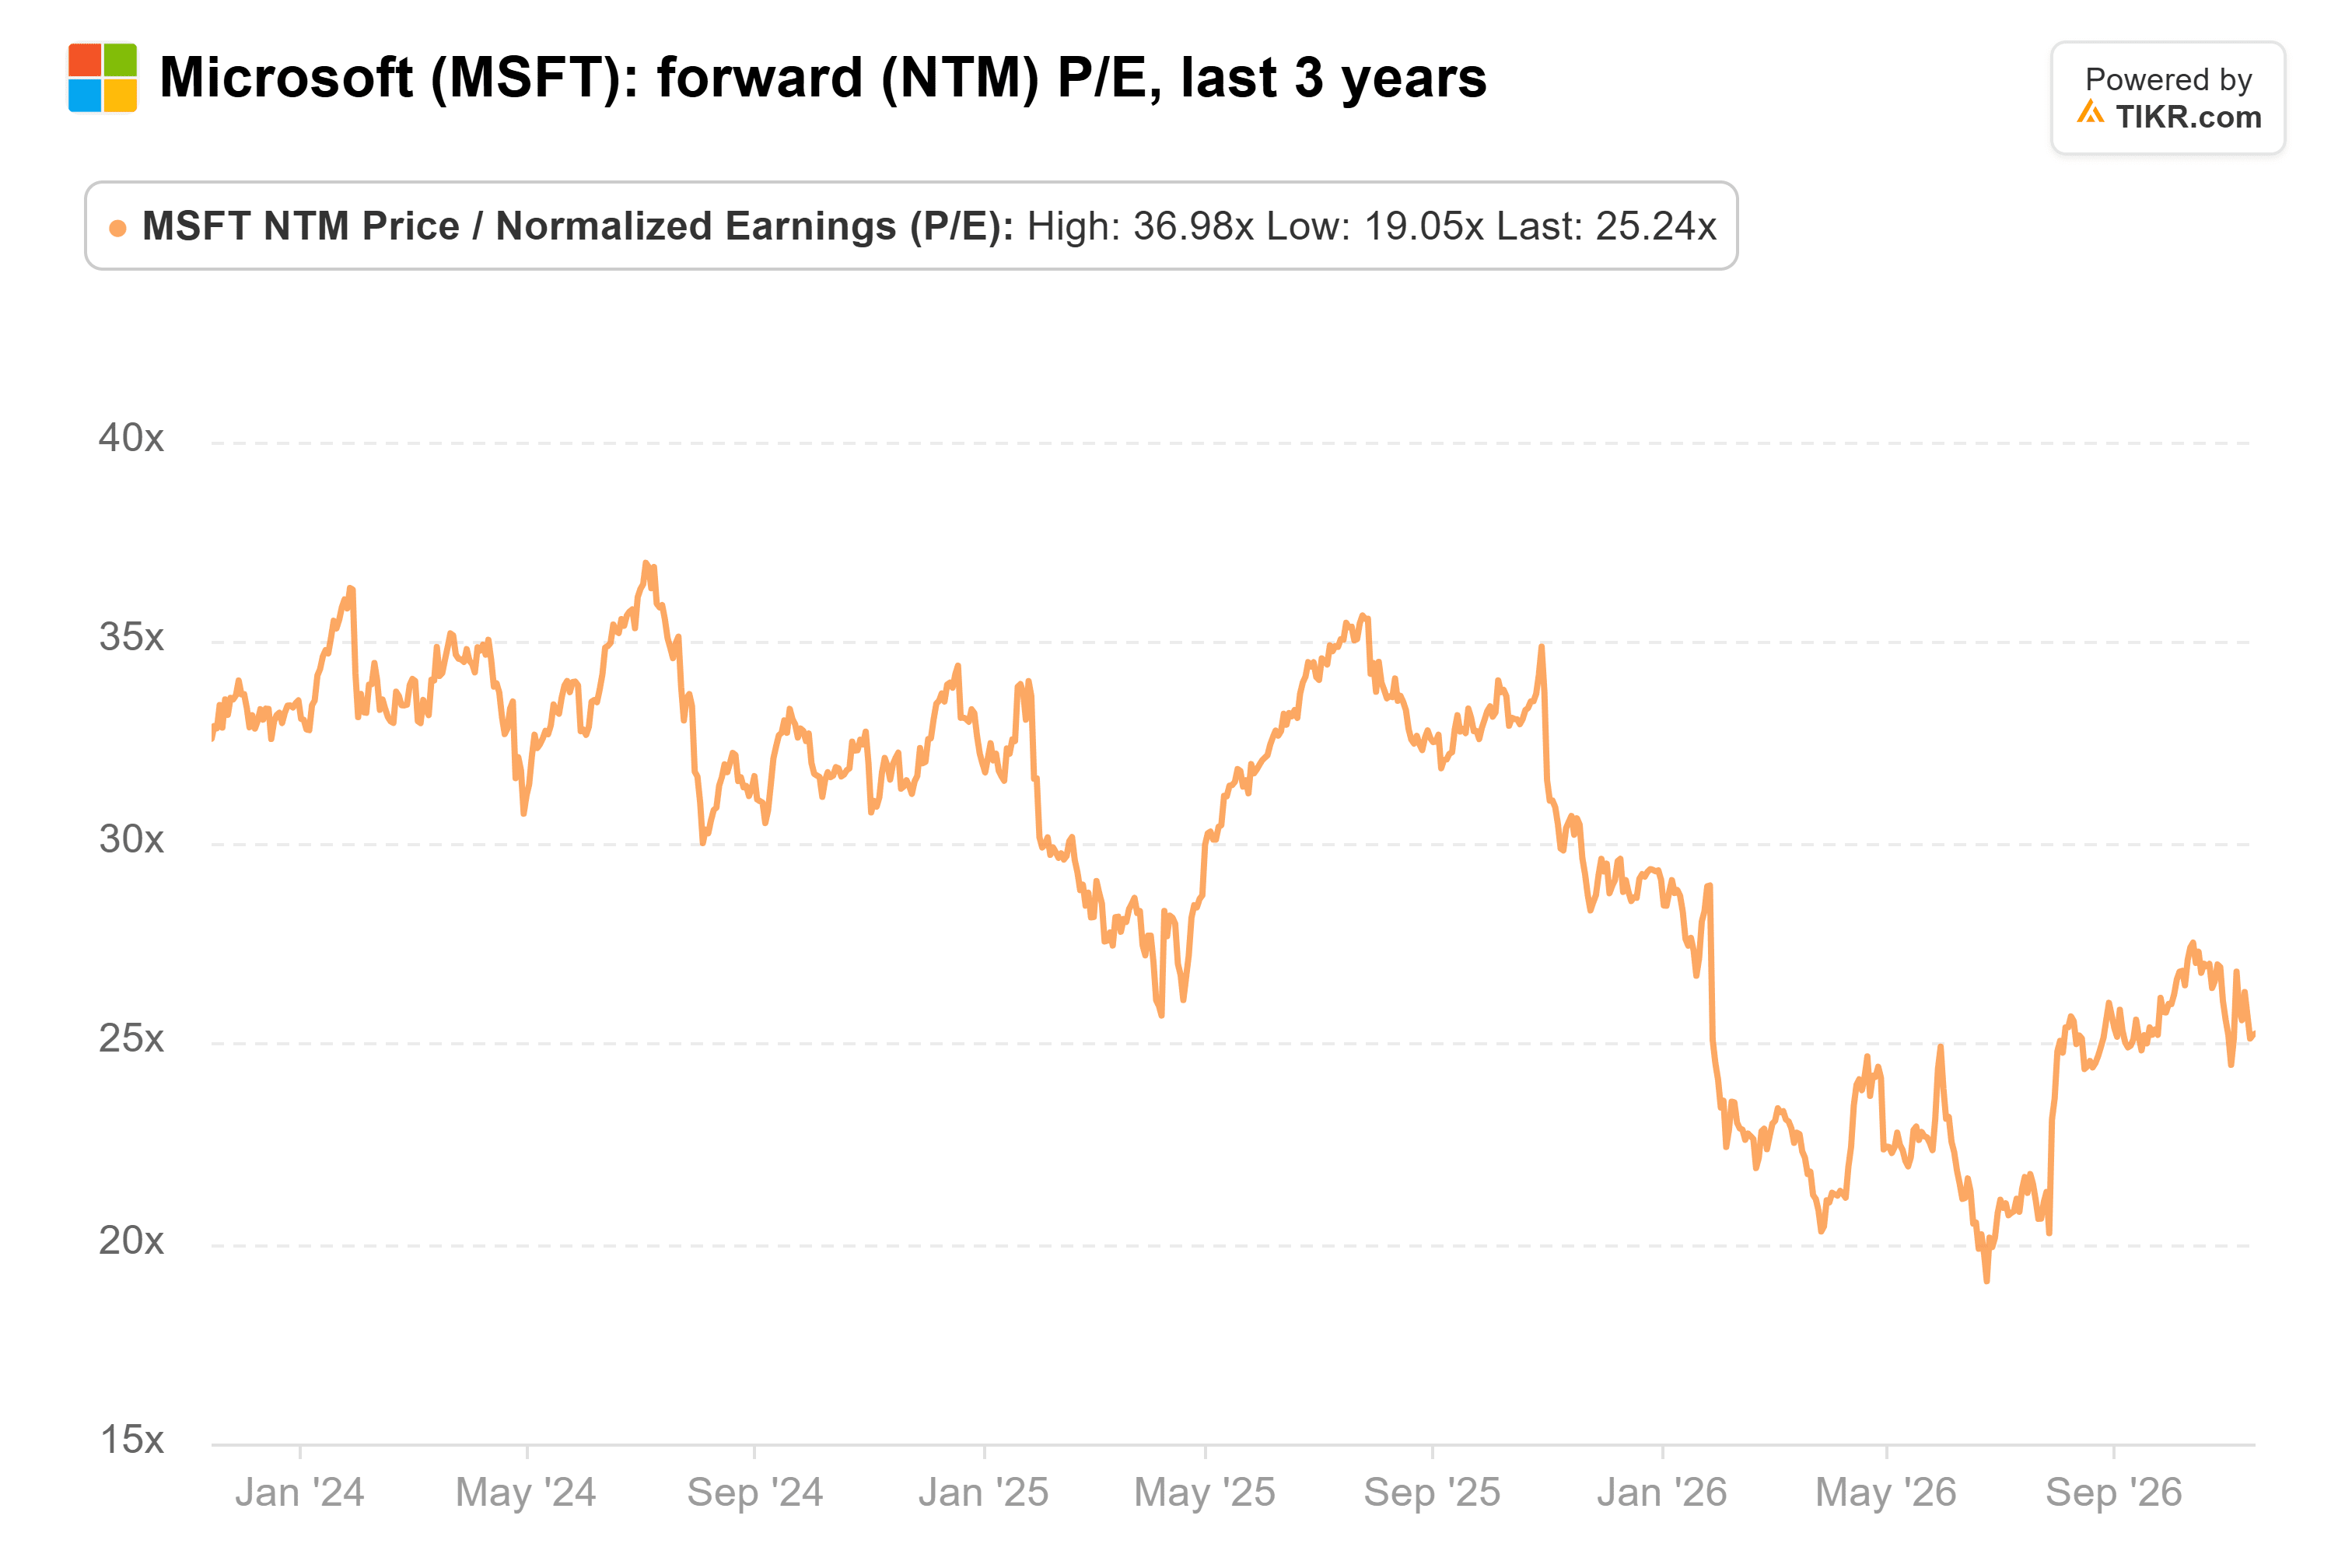
Eso sigue estando por debajo de su promedio de tres años de 30x, por lo que los inversionistas no están valorando a Microsoft a la perfección.
Alphabet ha ido en la dirección contraria. Su P/E forward alcanzó 33x el 30 de abril, su máximo en tres años, y desde entonces ha bajado a 21x:
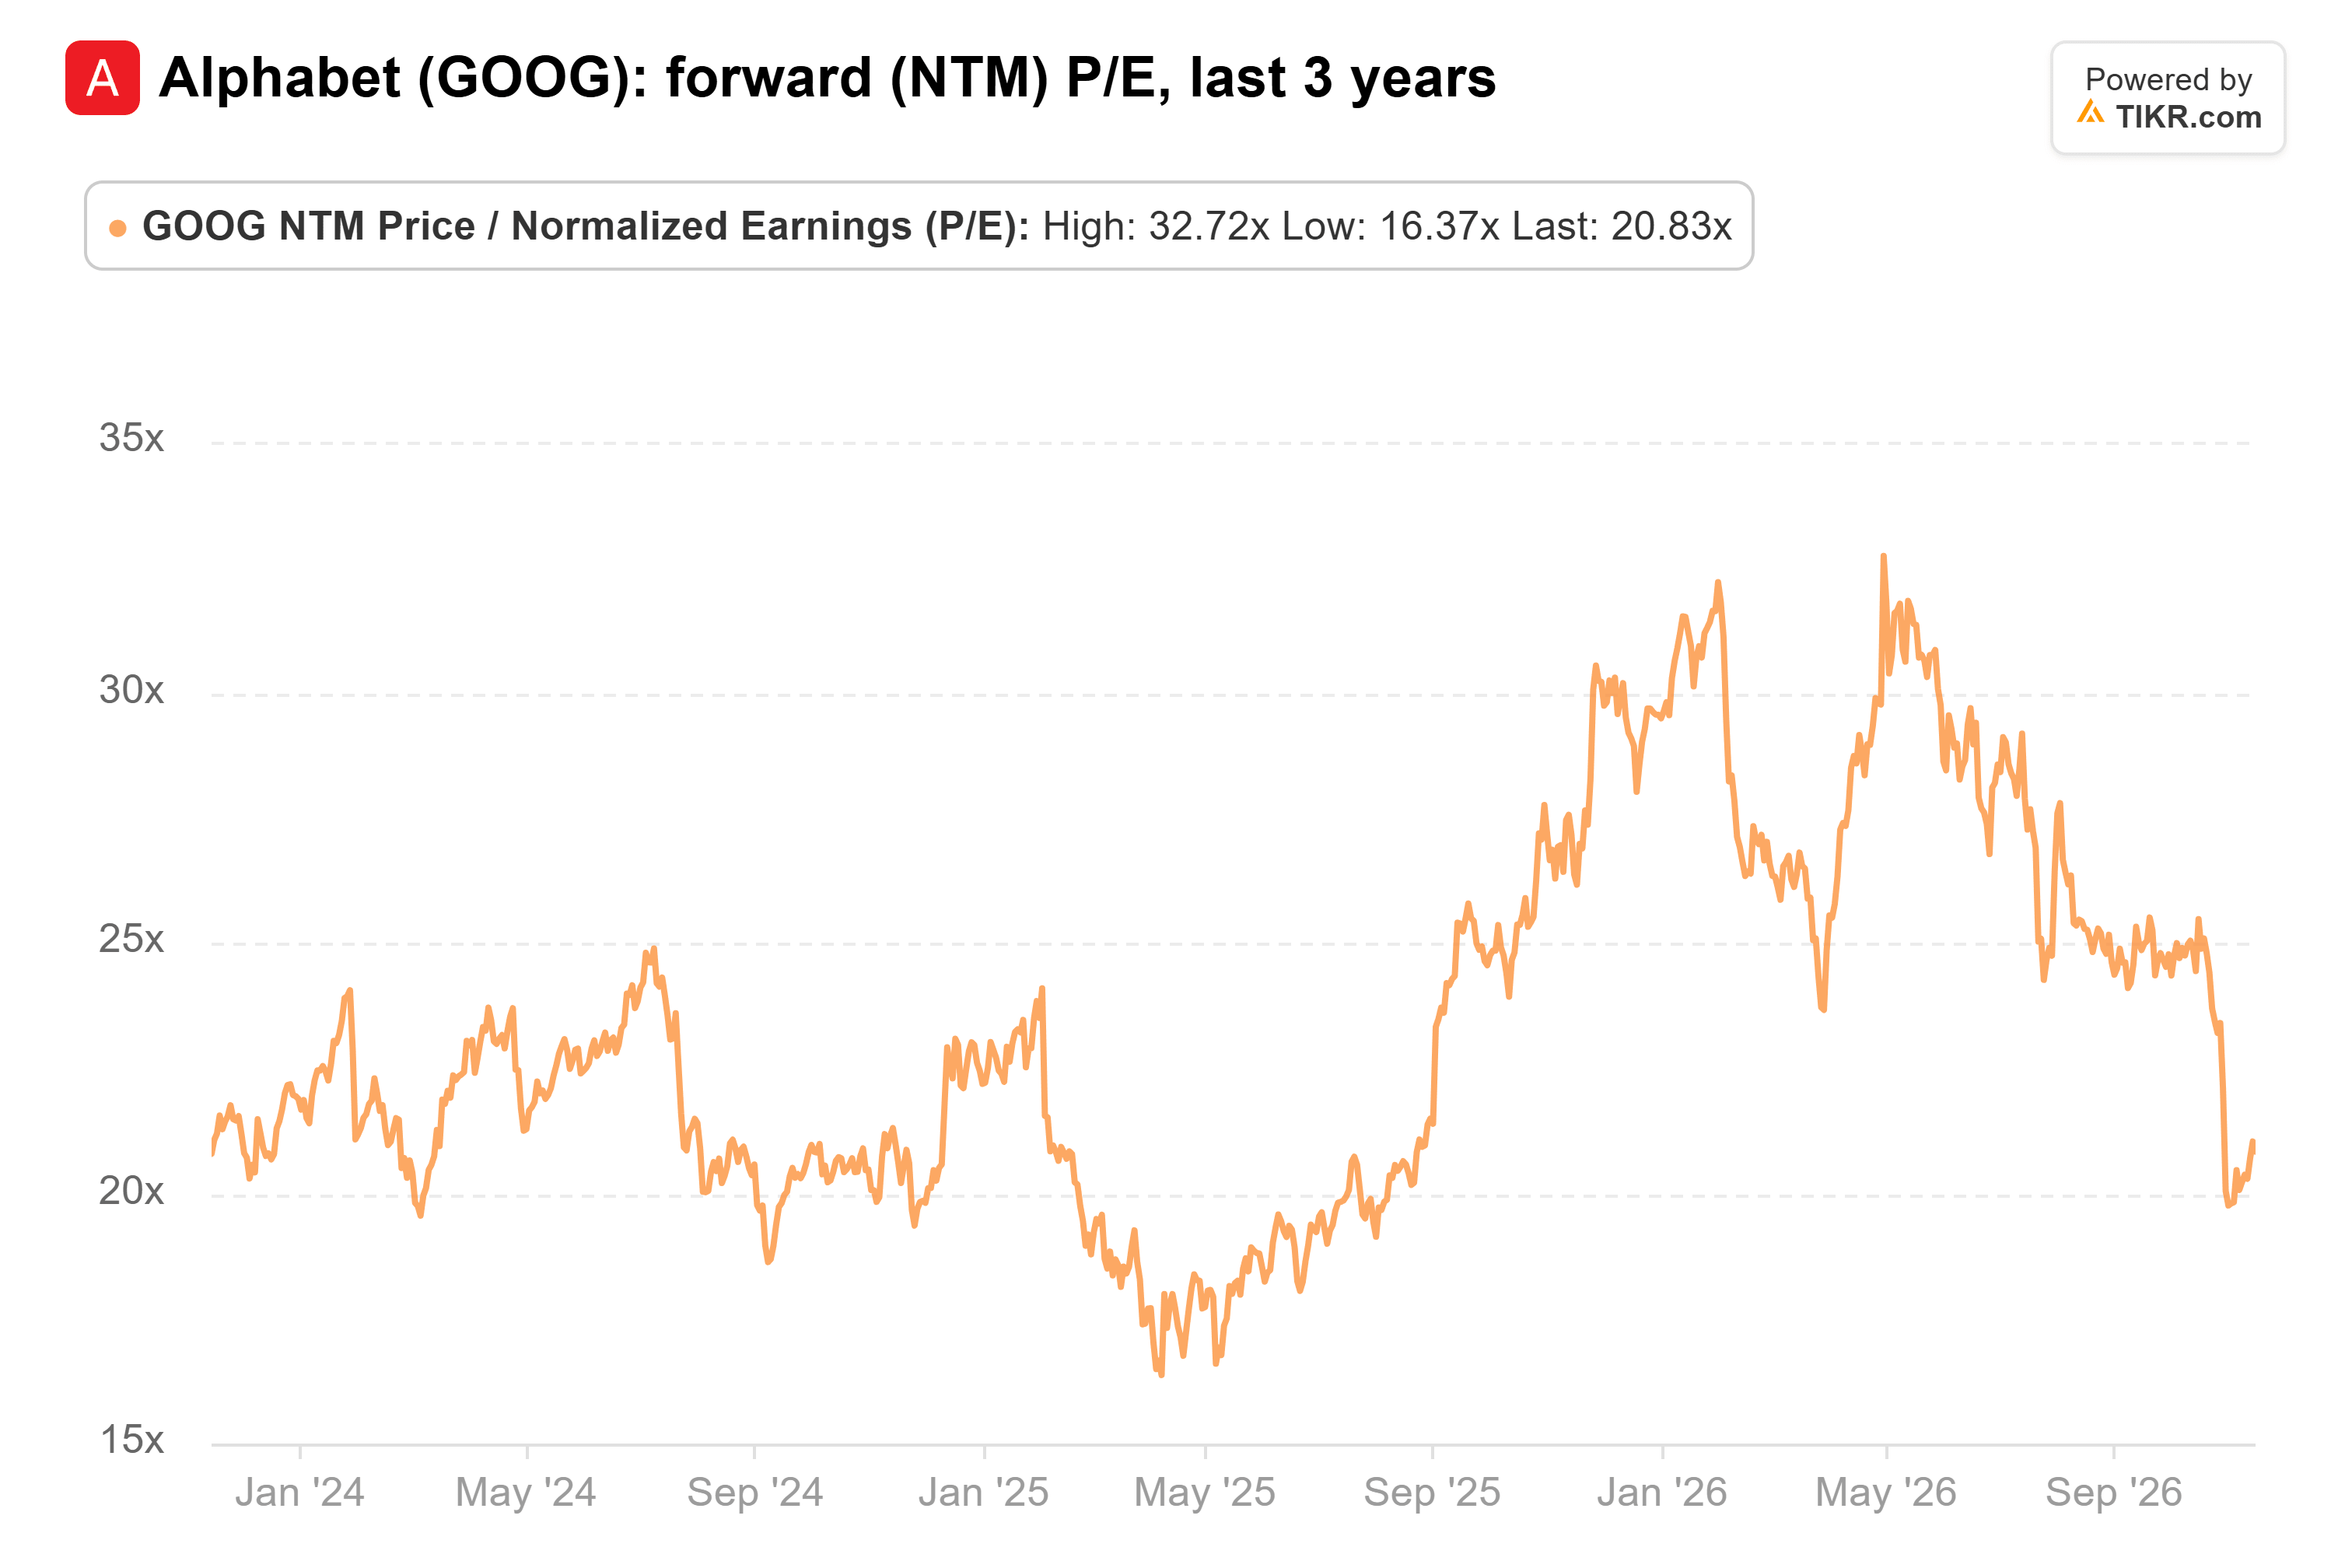
Así que, el múltiplo de Microsoft ha subido 6 puntos desde junio, el de Alphabet ha bajado 12 desde abril, y Microsoft ahora se sitúa unos 4 puntos por delante. La explicación más probable: los inversionistas están valorando cuánto de las ganancias de cada empresa depende de un modelo publicitario que la IA podría reescribir.
Cambia la búsqueda, y todo lo que viene después cambia
La preocupación de Marchese va mucho más allá de Google. Él también cuenta las cajas de búsqueda en Amazon y YouTube como búsqueda. Ve los feeds de Meta como la otra forma principal en que internet pone información frente a las personas, y cree que la IA hace ambos trabajos mejor. "Pero si cambias la búsqueda, todo lo que viene después de la búsqueda, cambia todo".
Su punto más importante es sobre la confianza. Argumentó que un agente de IA que compre por ti no se detendrá en los resultados patrocinados como lo hacen las personas. Y si Anthropic mantiene su agente libre de anuncios, los rivales cuyos agentes podrían dirigirte hacia el anuncio que mejor pague tendrán dificultades para ganar la misma confianza. "Ese es un problema de varios billones de dólares en los mercados".
No está descartando a Alphabet. Marchese cree que Google puede encontrar la manera de ganar dinero con las respuestas de Gemini. Pero señaló que tomó 25 años construir el mercado de clics detrás de los diez enlaces azules, y no cree que el próximo aparezca de la noche a la mañana. Eso deja a Alphabet, Meta y Amazon defendiendo negocios publicitarios durante años en un mercado que nadie puede valorar todavía, y Microsoft no tiene ese problema.
Office tiene su propia batalla de IA
Microsoft sí tiene una amenaza de IA propia. Anthropic ahora incluye Claude Sheets, Claude Whiteboards y Claude Data en sus planes pagos de Claude sin costo adicional, un ataque directo a Office. Eso importa porque Productividad y Procesos Comerciales, el segmento que albergaba a Office en el año fiscal 2026, generó el 54% del ingreso operativo de Microsoft ese año. La propia respuesta de Microsoft, Copilot, superó los 30 millones de puestos pagos en junio, todavía una pequeña porción de los más de 450 millones de puestos comerciales pagos de Microsoft 365 que tenía en diciembre de 2025. Dicho esto, estos son productos tempranos, y Anthropic acordó en noviembre de 2025 comprar $30 mil millones de cómputo de Azure, por lo que parte del crecimiento de Anthropic regresa a Microsoft de todos modos.
La prima de Microsoft parece justificada
Marchese tiene razón. De los cuatro, las ganancias de Microsoft dependen menos de cómo alguien venda anuncios junto a una respuesta de IA. A 25x las ganancias futuras, por debajo de su propio promedio de tres años, una prima de 4 puntos sobre Alphabet parece que vale la pena pagarla. Por supuesto, si Google descubre los anuncios dentro de Gemini más rápido de lo que Marchese espera, esa brecha podría cerrarse rápidamente. El próximo informe de Microsoft, previsto para finales de enero, mostrará si Copilot está moviendo los ingresos de Office a medida que se expanden las aplicaciones de Anthropic.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!