Puntos clave
- Morgan Stanley espera que los centros de datos agreguen más almacenamiento en baterías que la red eléctrica en 2030, y calificó a Tesla como el "actor más obvio" en ese mercado.
- El negocio energético de Tesla es una jugada real de infraestructura para la IA, con márgenes más amplios que sus automóviles.
- Energía aportó el 22% de la utilidad bruta de Tesla en 2025 con el 14% de sus ingresos, mientras que Ford apenas está construyendo un negocio de almacenamiento rival.
- A 189 veces las ganancias futuras, el precio de Tesla aún depende de Robotaxi y Optimus. Las próximas cifras de almacenamiento llegan a principios de enero.
La IA se está quedando sin electricidad, y Tesla (TSLA) vende una de las soluciones.
En el episodio del martes del podcast de Morgan Stanley Thoughts on the Market, el analista de energía y servicios públicos de EE. UU. de la firma, David Arcaro, dijo que su estimación del déficit de energía para los centros de datos sigue creciendo: "Ahora vemos un déficit de más de 80 gigavatios para 2029".
Las baterías son una gran parte de su respuesta. Los centros de datos suben y bajan su consumo de energía casi al instante, y la red eléctrica no puede seguir ese ritmo. Por eso, más de ellos están instalando almacenamiento en baterías in situ. Contando los nuevos proyectos agregados cada año, Arcaro dijo que "esperaríamos que la demanda de almacenamiento en baterías de los centros de datos en 2030 incluso supere la demanda de la red eléctrica para almacenamiento en baterías en ese año".
Su coanfitrión, el analista de automóviles de EE. UU. Andrew Percoco, sabía quién gana con eso: "Obviamente Tesla, un actor muy obvio en el mercado que tiene un negocio de almacenamiento de energía muy grande en EE. UU.".
Luego nombró a Ford (F), de la cual dijo que ha "comenzado a construir un backlog bastante grande".
Elon Musk estaría de acuerdo. Un usuario de X resumió el argumento de Musk en el podcast de Dwarkesh Patel: pronto el mundo fabricará más chips de IA de los que puede alimentar. Musk respondió con más cuellos de botella: "Y equipos eléctricos, refrigeración, redes y baterías".
TIKR sigue a 44 analistas sobre Tesla. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Tesla, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Tesla
El almacenamiento ya aporta su peso
Los ingresos de Tesla cayeron de $96.8 mil millones en 2023 a $94.8 mil millones en 2025, y los analistas esperan que alcancen $146 mil millones para 2028:

Las baterías vendidas a centros de datos son una de las formas más sólidas que tiene Tesla para llegar allí.
El segmento de generación y almacenamiento de energía de Tesla generó $12.8 mil millones de ingresos en 2025, un aumento del 27%, con un margen bruto del 29.8%. El negocio de automóviles tuvo un 16.2%. Así, energía obtuvo el 22% de la utilidad bruta de Tesla con el 14% de sus ingresos.
Los pedidos también están ahí. El informe trimestral de Tesla muestra $10.73 mil millones en contratos de energía aún por entregar al 30 de septiembre. En la llamada del tercer trimestre, Musk dijo que la producción de Megapack para 2027 está casi agotada, y que espera que los márgenes de energía "aumenten significativamente" por la demanda de los centros de datos.
Ese margen importa, porque el margen bruto consolidado de Tesla cayó del 25.6% en 2022 al 18.0% en 2025:

La utilidad operativa casi ha desaparecido también. Los gastos operativos aumentaron un 39%, liderados por I+D, y el margen operativo GAAP de Tesla cayó al 2.6% en el tercer trimestre desde el 5.8% del año anterior.
Los márgenes de almacenamiento tampoco son estables. Los reembolsos arancelarios puntuales y un cargo por garantía los hicieron oscilar entre el 20.4% y el 39.5% de un trimestre a otro en 2026. En su llamada del segundo trimestre, la gerencia dijo que deberían estabilizarse en el rango "medio a bajo del 20%".
Ford apenas está comenzando
El punto más amplio de Percoco es que los fabricantes de automóviles con capacidad de baterías para vehículos eléctricos ociosa la están trasladando al almacenamiento. Ford es el caso más claro. Lanzó Ford Energy en mayo, planea gastar unos $2 mil millones en su construcción y tiene como objetivo desplegar al menos 20 GWh al año, con las primeras entregas en 2027.
Tesla desplegó 46.7 GWh solo en 2025, y su Megafábrica de Texas tiene una capacidad de 50 GWh. Aun así, que más fabricantes de automóviles compitan por los mismos centros de datos ejercería presión sobre los precios de Megapack.
Los inversionistas están pagando por más que baterías
Tesla cotiza a 189 veces las ganancias futuras, muy por encima de su promedio de cinco años de 108x:
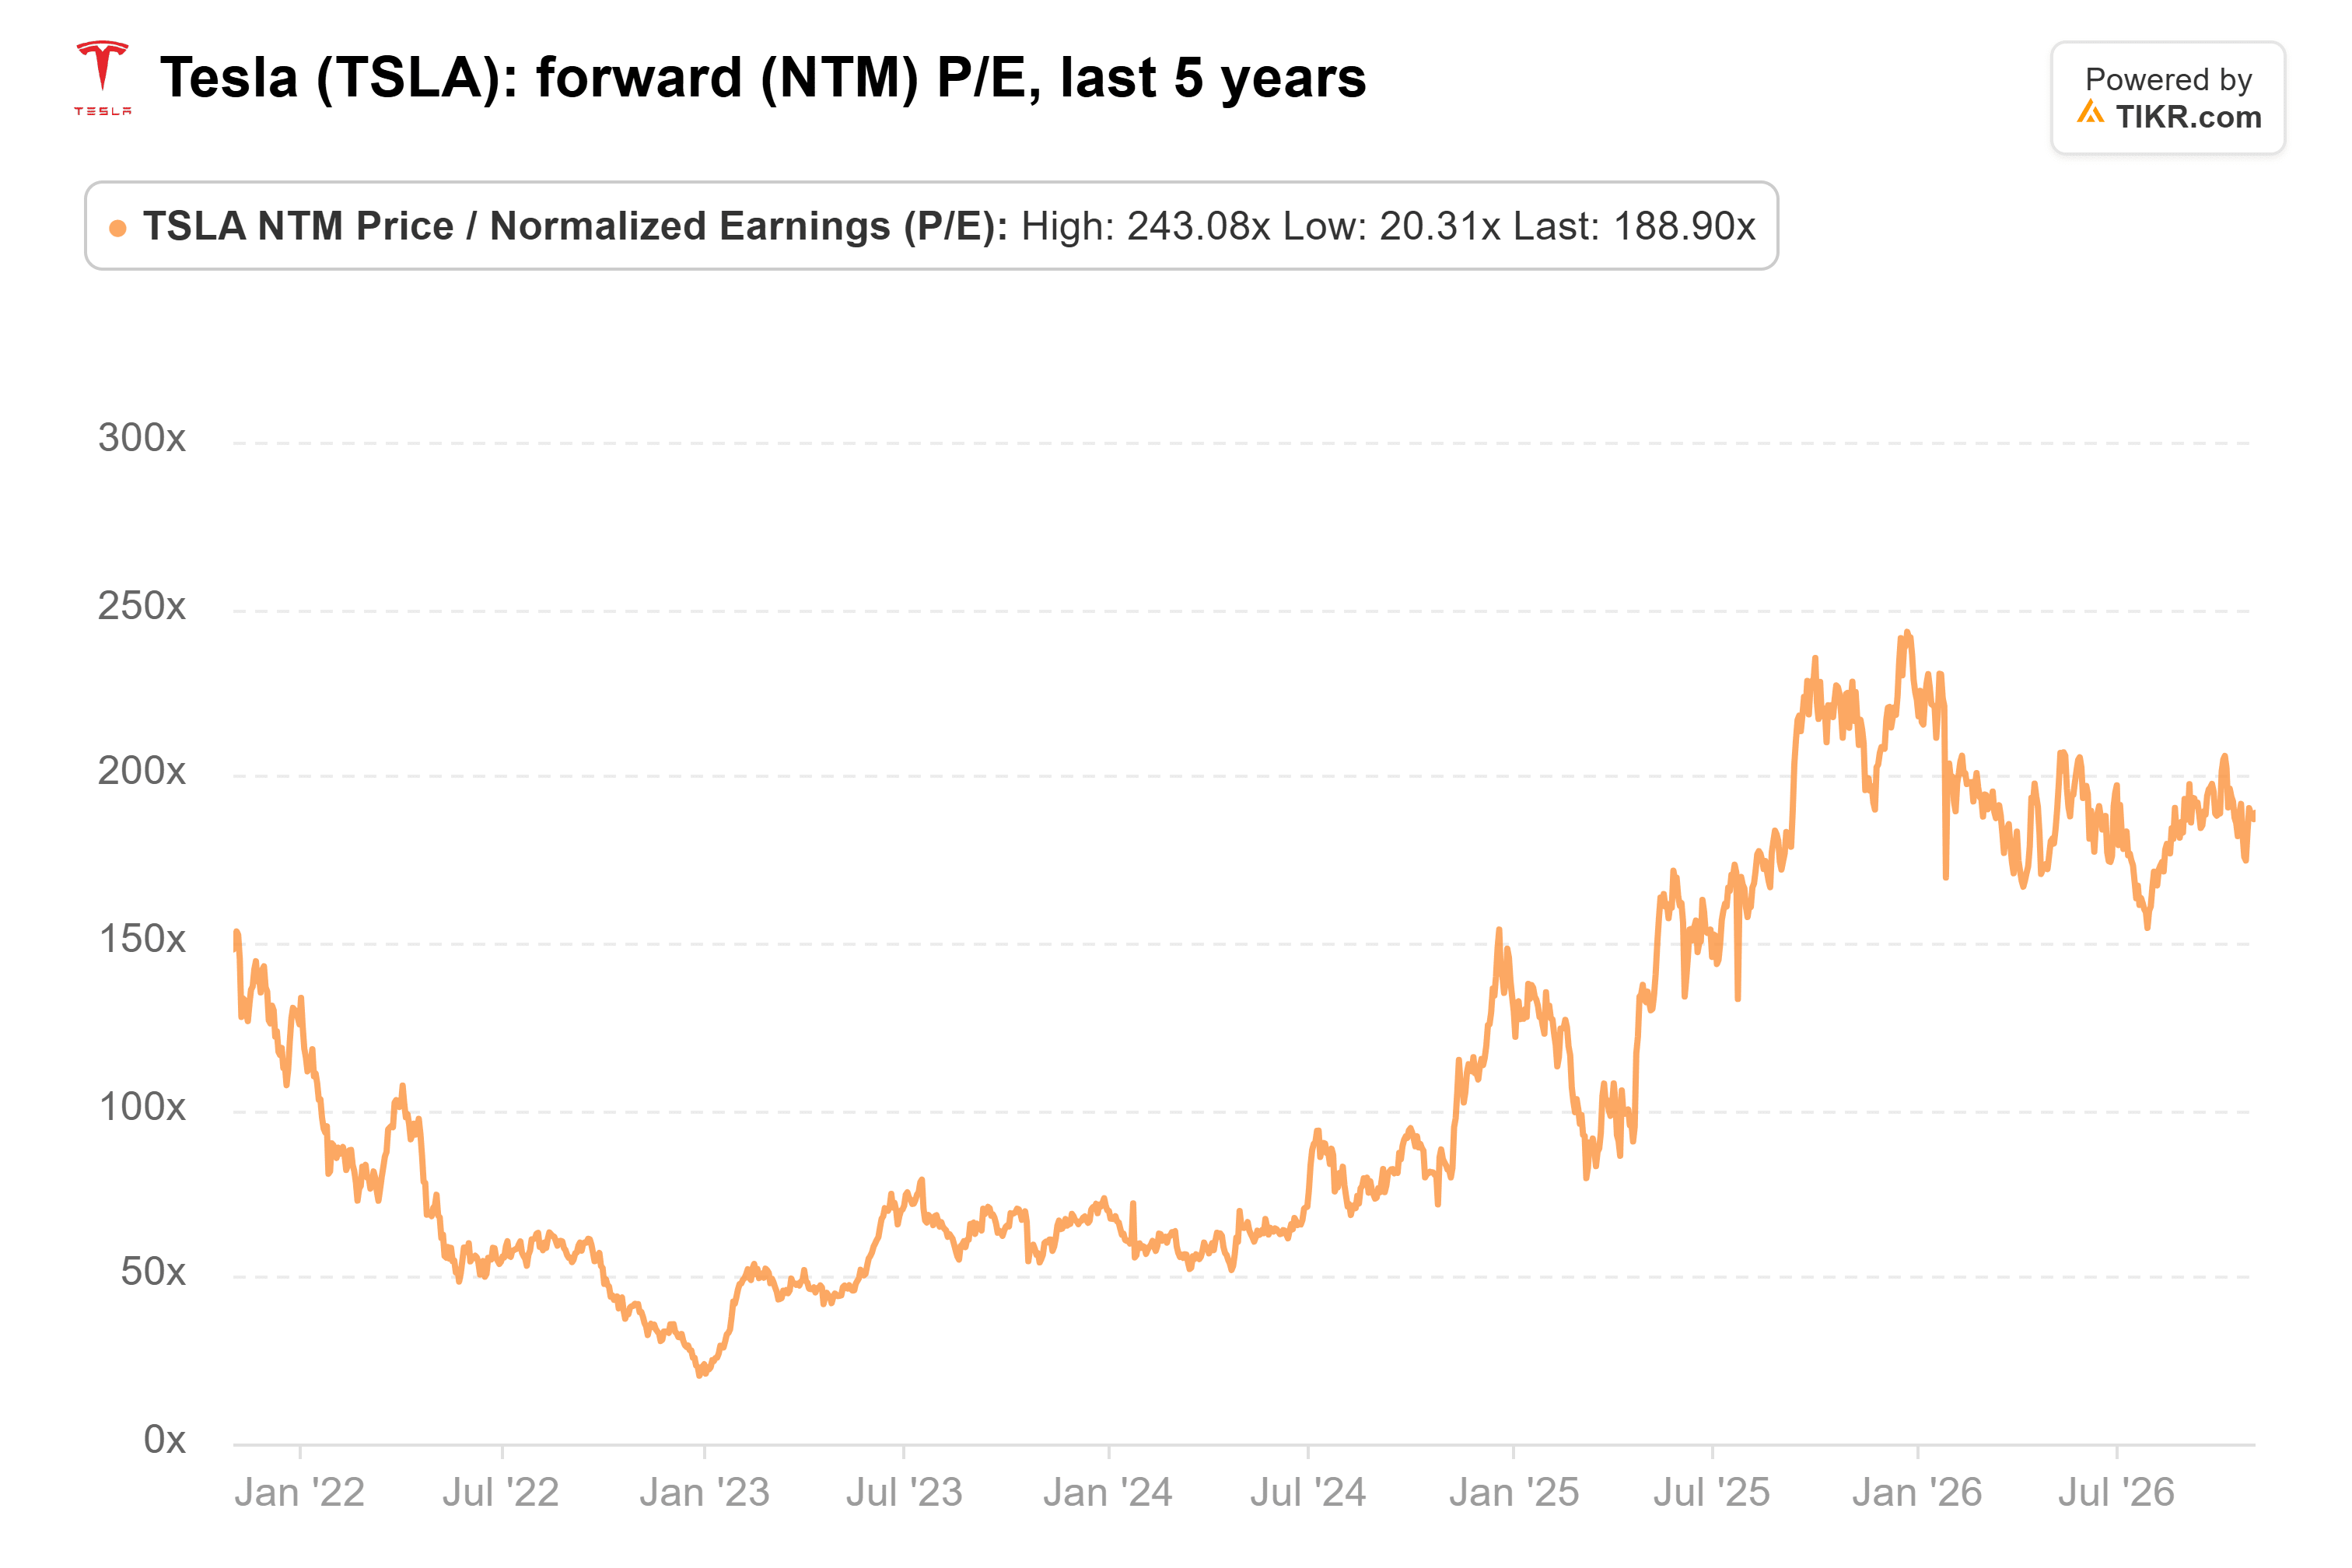
Los analistas esperan un EPS normalizado de $3.30 en 2028. Eso todavía está por debajo de los $4.07 que Tesla ganó en 2022, por lo que los inversionistas que pagan ese múltiplo están apostando por las ganancias de Robotaxi y Optimus que las estimaciones aún no muestran.
Desde mi punto de vista, el almacenamiento es la parte de la historia de IA de Tesla con ingresos reales y márgenes reales detrás hoy. Y Morgan Stanley cree que su cliente de más rápido crecimiento apenas está comenzando. Eso convierte a Tesla en una jugada real de infraestructura para la IA. Pero nadie paga 189 veces por un negocio de baterías, así que Robotaxi aún tiene que cumplir.
Por supuesto, el pronóstico de Arcaro es para 2030. La lectura más cercana llega a principios de enero, cuando Tesla reporte los despliegues de almacenamiento del cuarto trimestre. Necesita más de 10.7 GWh para superar los 46.7 GWh de 2025, lo que la gerencia dijo en abril que haría.
Entonces, ¿cuánto vale realmente la acción de Tesla?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Tesla. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!