Conclusiones clave
- El CEO de Intel, Lip-Bu Tan, afirma que los sistemas de IA han pasado de utilizar aproximadamente ocho GPU por cada CPU a una proporción de uno a uno, y en algunos casos a más CPU que GPU.
- Los agentes de IA dependen de procesadores de propósito general, por lo que una mayor demanda de CPU para servidores beneficia por igual a Intel, AMD y Arm.
- Intel no puede fabricar suficientes chips para servidores para satisfacer la demanda, y los analistas han recortado su estimación de ganancias para 2027 desde su informe de octubre.
- AMD parece la forma más clara de aprovechar esta tendencia: sus ingresos del centro de datos aumentaron un 97% en el tercer trimestre, y sus ventas de servidores se más que duplicaron.
Intel (INTC) El CEO Lip-Bu Tan ha puesto cifras a la velocidad con la que la IA está volviendo hacia el producto principal de su empresa.
En una entrevista con Brian Sozzi que Yahoo Finance emitió durante su conferencia Invest, a Tan se le preguntó si está comenzando un renacimiento de las CPU. Dijo que la IA solía ejecutarse con aproximadamente ocho GPU por cada CPU, pero ahora está "casi a la par", y "en algunos casos, de hecho, más CPU que GPU".
Ese es un gran cambio para todas las empresas que venden CPU para servidores. Beneficia a los dos mayores rivales de Intel en esos chips, Advanced Micro Devices (AMD) y Arm Holdings (ARM), junto con ella. (Tenga en cuenta que Tan está contando chips. Una GPU de gama alta se vende por mucho más que una CPU, por lo que los montos en dólares no están ni cerca de ser iguales).
TIKR hace seguimiento de 50 analistas sobre Intel. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Intel, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Intel
Los agentes mantienen ocupadas a las CPU
Gerard Williams III es cofundador y CEO de la startup de CPU NUVACORE y fue el arquitecto jefe de chips de Apple. Explicó el cambio a Mark Gurman de Bloomberg en una reciente entrevista de podcast. Dijo que las CPU de alto rendimiento "son necesarias para permitir que estos grandes modelos de lenguaje hagan su trabajo. Orquestan la memoria, orquestan los aspectos de seguridad y realizan parte del trabajo fundamental".
Los agentes de IA llevan ese trabajo más lejos. En el podcast MTS, el presentador mencionó un gráfico que dividía un dólar de trabajo de agente aproximadamente en un 90% para CPU y un 10% para la inferencia del modelo. Ivan Burazin, cofundador y CEO de la startup de infraestructura para agentes Daytona, dijo que "lo había estado diciendo desde siempre", y añadió: "si la gente piensa que la inferencia es un mercado enorme, esperen a ver el resto".
El propio pronóstico de Intel apunta en la misma dirección. Tan recientemente como en abril, Tan situó la proporción en una CPU por cada cuatro GPU. En la llamada de resultados del tercer trimestre de la empresa, el CFO Dave Zinsner dijo que Intel espera que las unidades de CPU para servidores de la industria crezcan más del 30% tanto en 2026 como en 2027.
Intel no puede fabricar suficientes
Intel debería ser el mayor ganador aquí. Su grupo de centro de datos e IA aportó 7.300 millones de dólares de sus 16.500 millones de dólares de ingresos del tercer trimestre, un aumento del 78% respecto al año anterior.
El problema es el suministro. Zinsner espera que la industria siga escasa de chips hasta 2027 y hasta 2028. Además, una escasez de sustratos y un cierre de dos semanas en la fábrica de Intel en Israel tras una explosión en octubre están limitando los envíos de Xeon. Intel espera que el cierre por sí solo cueste unos 600 millones de dólares en ingresos entre el cuarto trimestre y el primer trimestre de 2027. Tan ha calificado el desbloqueo del suministro de Xeon como la "prioridad inmediata" de Intel.
El resto del negocio también se dirige en la dirección equivocada. Las previsiones de ingresos del cuarto trimestre de Intel, de 15.000 a 16.000 millones de dólares, se situaron unos 1.600 millones de dólares por debajo del consenso de los analistas en el punto medio. La dirección espera que los envíos de unidades de PC de la industria caigan alrededor de un 12% este año y aproximadamente otro 10% en 2027. Intel Foundry registró una pérdida operativa de 1.850 millones de dólares en el tercer trimestre.
Los analistas aún esperan que los ingresos de Intel aumenten de 52.900 millones de dólares en 2025 a 83.800 millones de dólares en 2028:
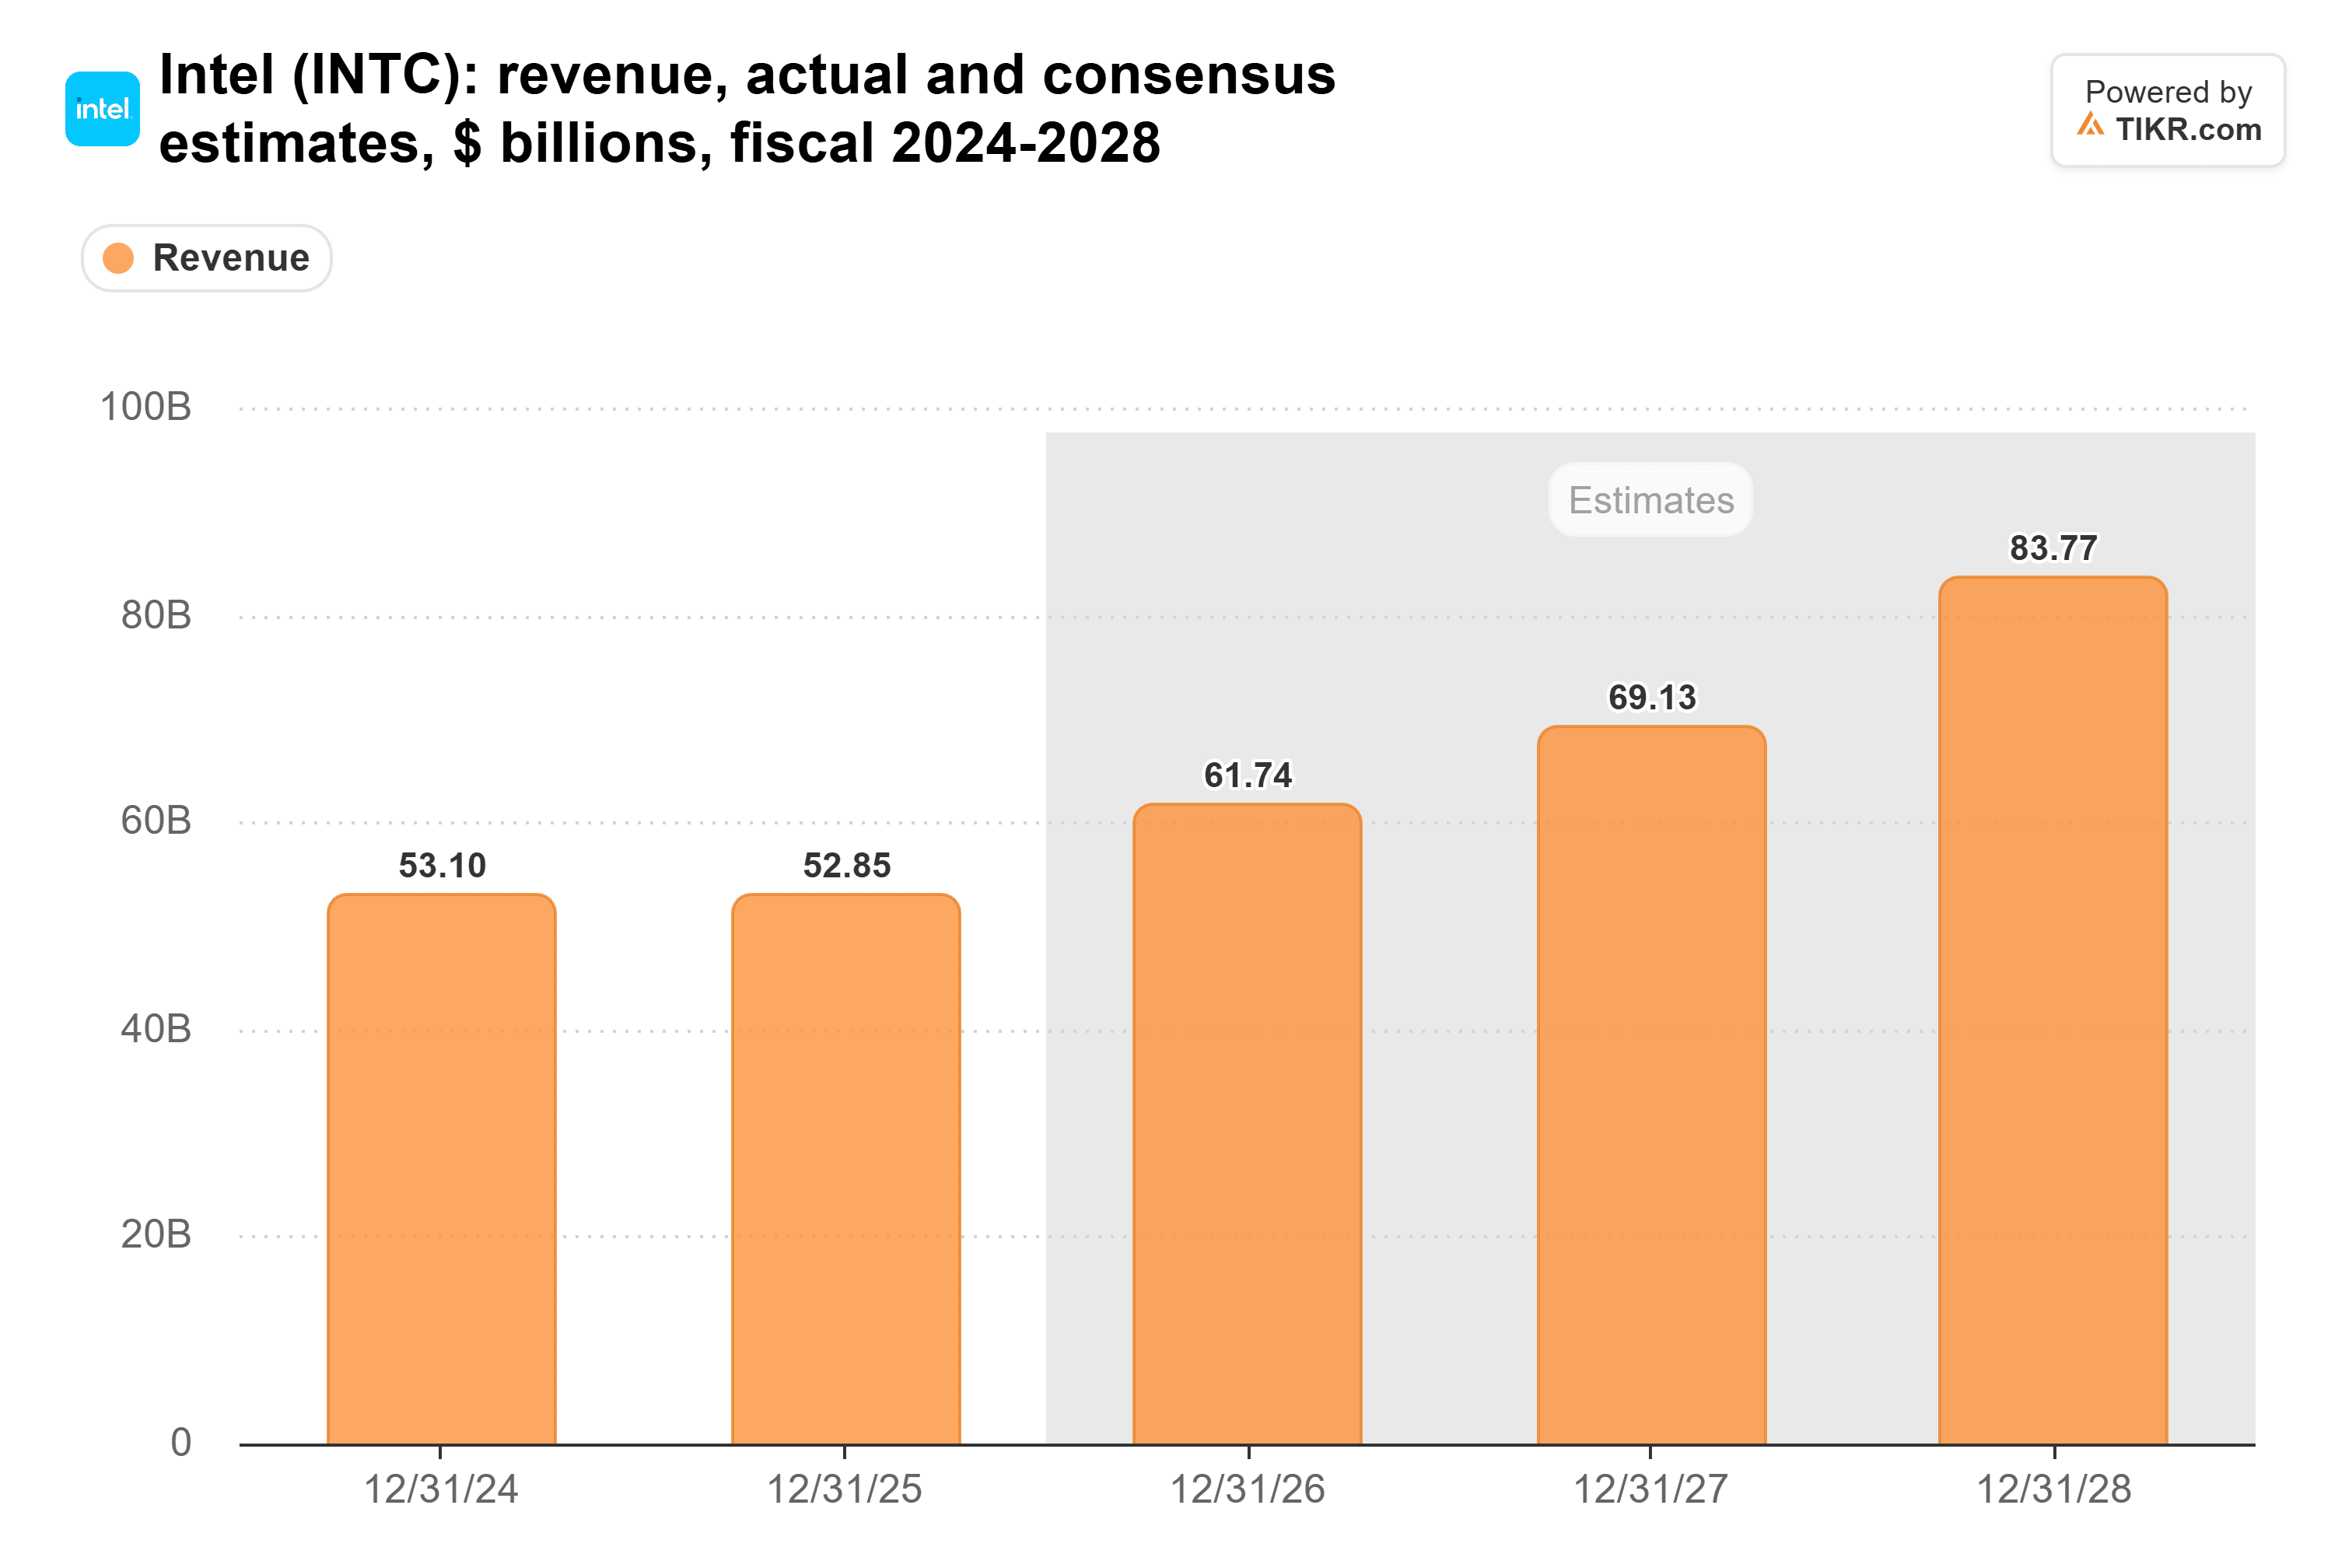
Sin embargo, las estimaciones de ganancias se están moviendo en la dirección opuesta. Los analistas recortaron su estimación de BPA normalizado para 2027 a 1,79 dólares, desde los 2,11 dólares anteriores al informe de octubre. Hasta ahora, vender más chips para servidores no está haciendo que Intel sea más rentable a ojos de los analistas.
AMD ya está capitalizando
AMD vende ante la misma demanda sin pagar por una red de fábricas que perdió casi 2.000 millones de dólares en el tercer trimestre. Sus ingresos del centro de datos aumentaron un 97% en ese trimestre hasta un récord de 8.500 millones de dólares. El crecimiento provino de sus CPU para servidores EPYC y sus nuevas GPU Instinct MI450, y la CEO Lisa Su dijo que las ventas de servidores a clientes tanto de la nube como empresariales se más que duplicaron.
JPMorgan estima que la participación de Intel en los ingresos por CPU x86 para servidores ha caído del 77% al 53% desde noviembre de 2022. Los fabricantes de servidores también se están sumando: Dell ha lanzado nuevos servidores PowerEdge basados en los chips EPYC de sexta generación de AMD.
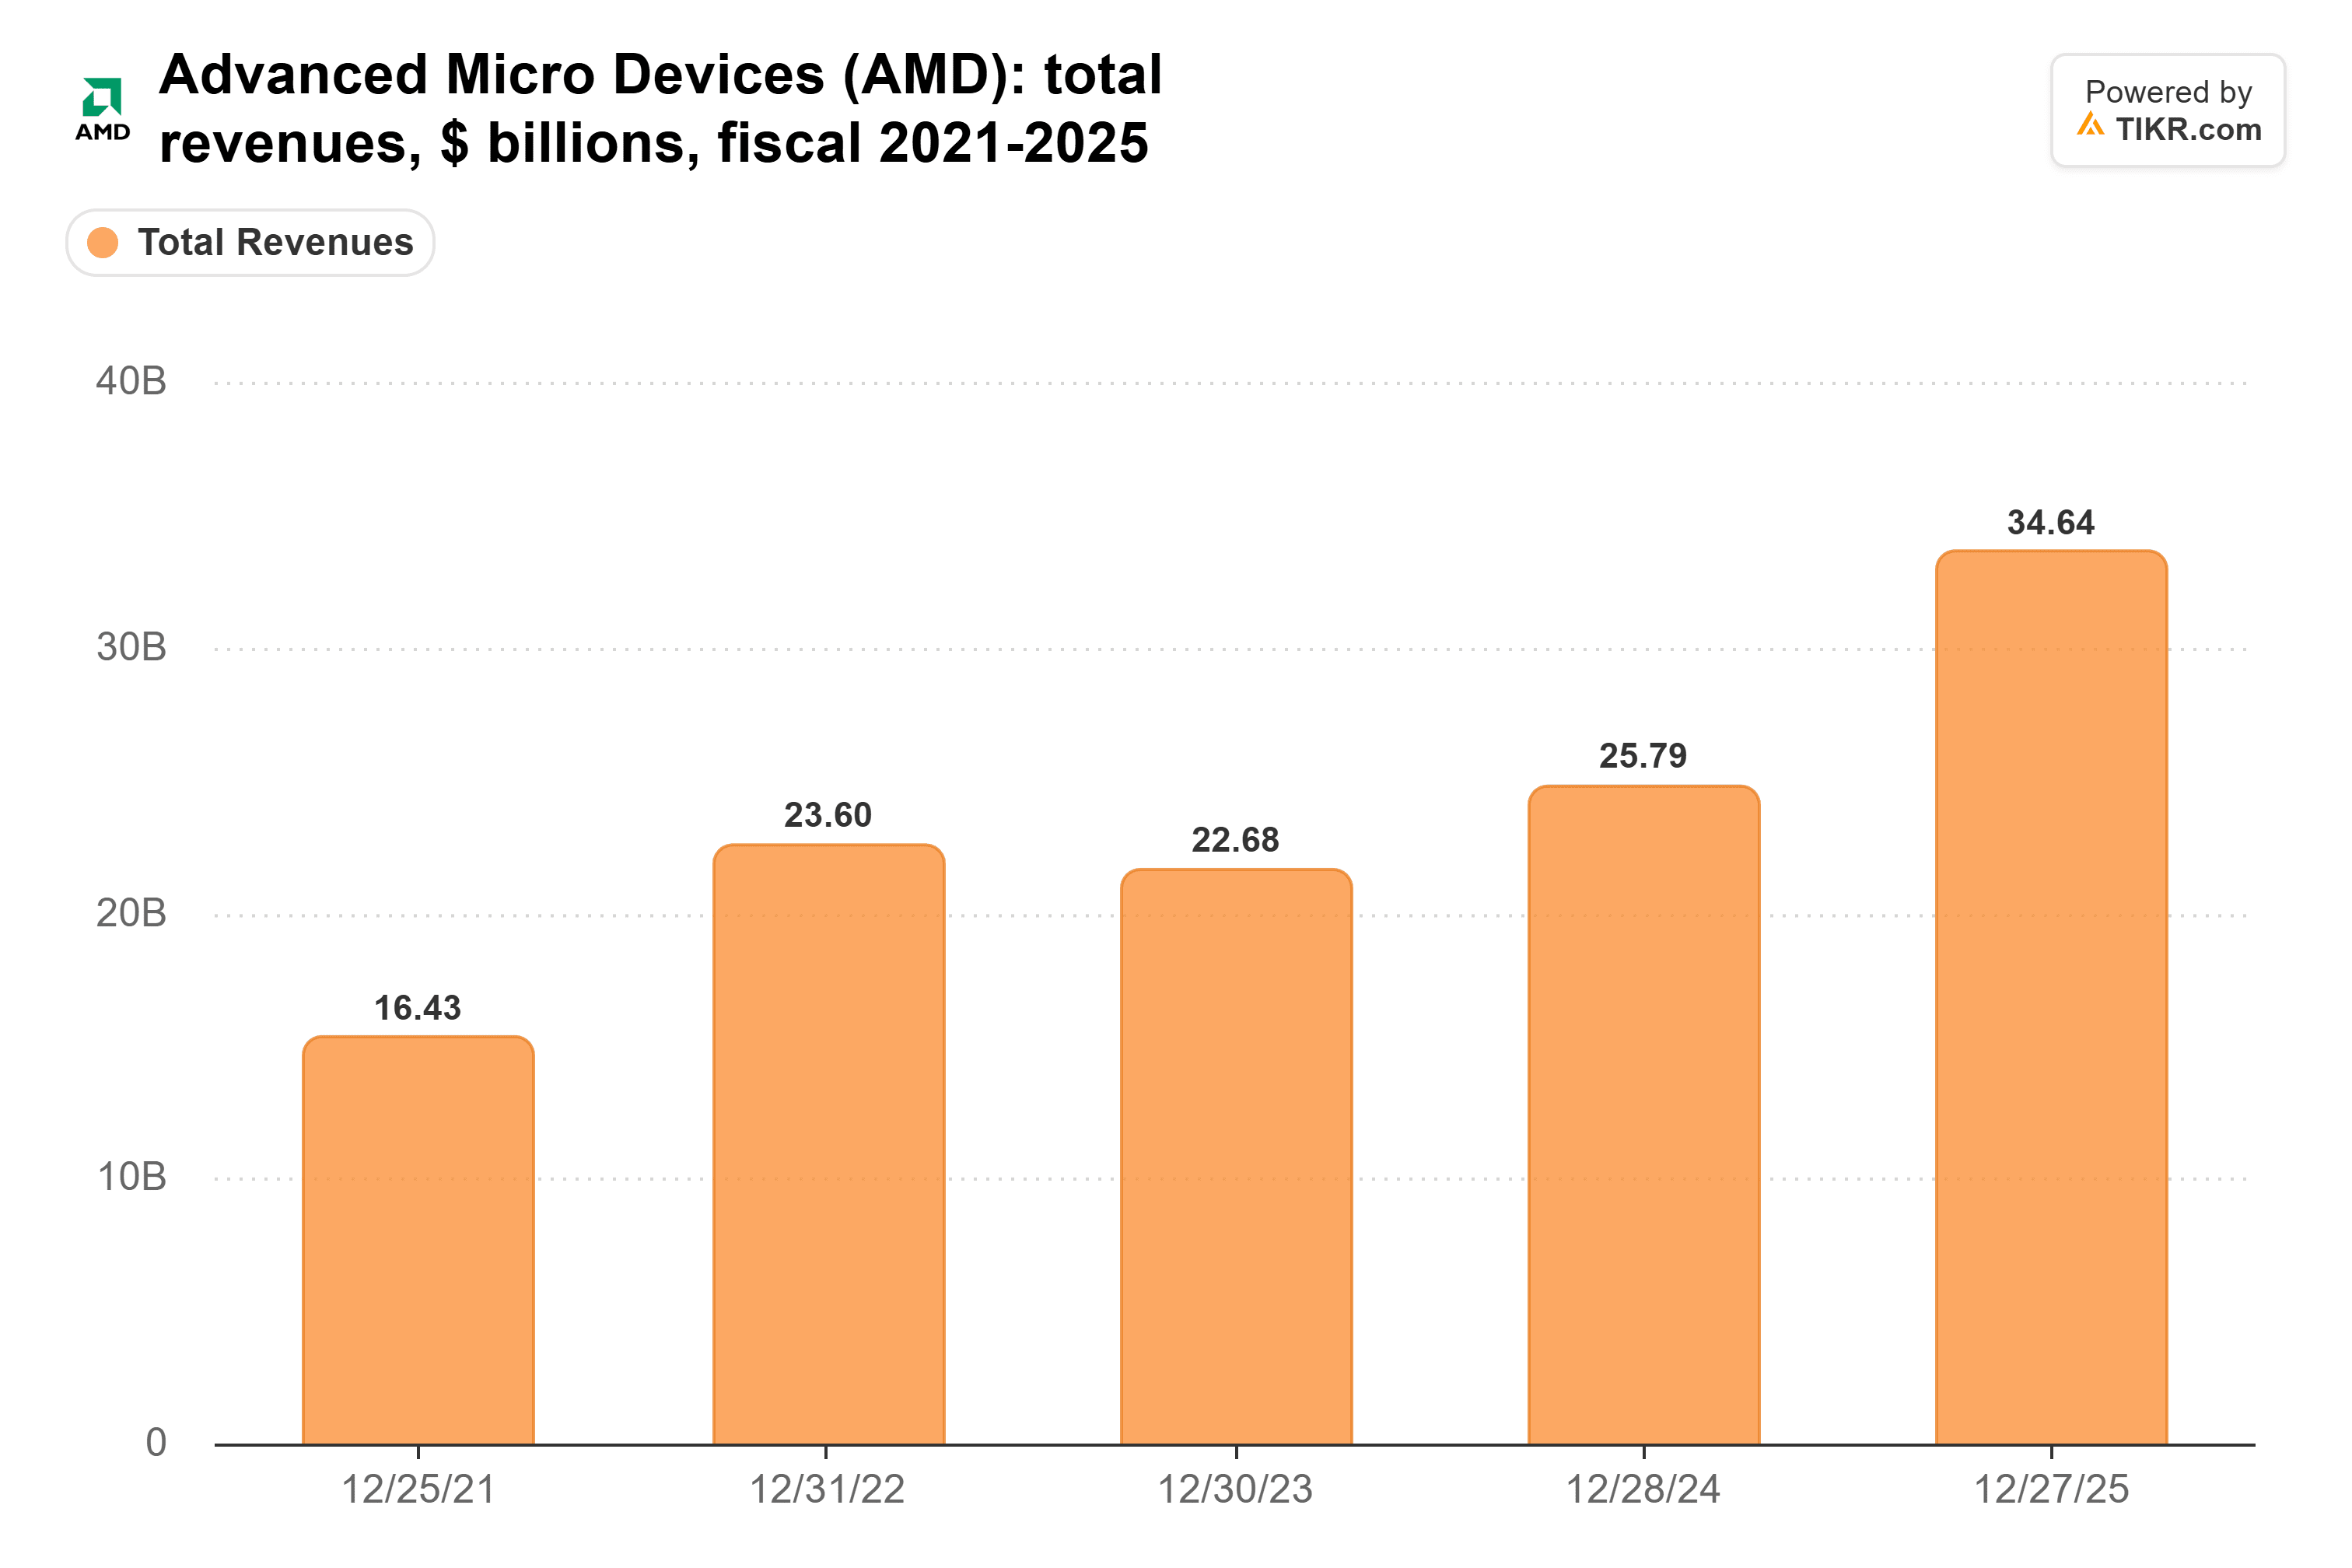
Los ingresos de AMD se han más que duplicado desde 2021, pasando de 16.400 millones de dólares a 34.600 millones de dólares en 2025:
Arm entra a través de la nube
Arm obtiene una parte de esto a través de las empresas de la nube, que diseñan sus propios procesadores basados en Arm para el mismo trabajo de agentes e inferencia. Cada CPU para servidor que un gigante de la nube construye para sí mismo en lugar de comprarla a Intel o AMD es una victoria para Arm, y sus regalías del centro de datos se duplicaron en el trimestre que terminó en septiembre.
Arm ahora también vende su propio chip para servidores. Espera hasta 2.000 millones de dólares en ingresos de la CPU Arm AGI entre los ejercicios fiscales 2027 y 2028, con entregas que comienzan en su cuarto trimestre fiscal (enero a marzo de 2027).
Los analistas esperan que los ingresos de Arm se más que dupliquen, pasando de 4.920 millones de dólares en el año terminado en marzo de 2026 a 11.100 millones de dólares en el año que termina en marzo de 2029:
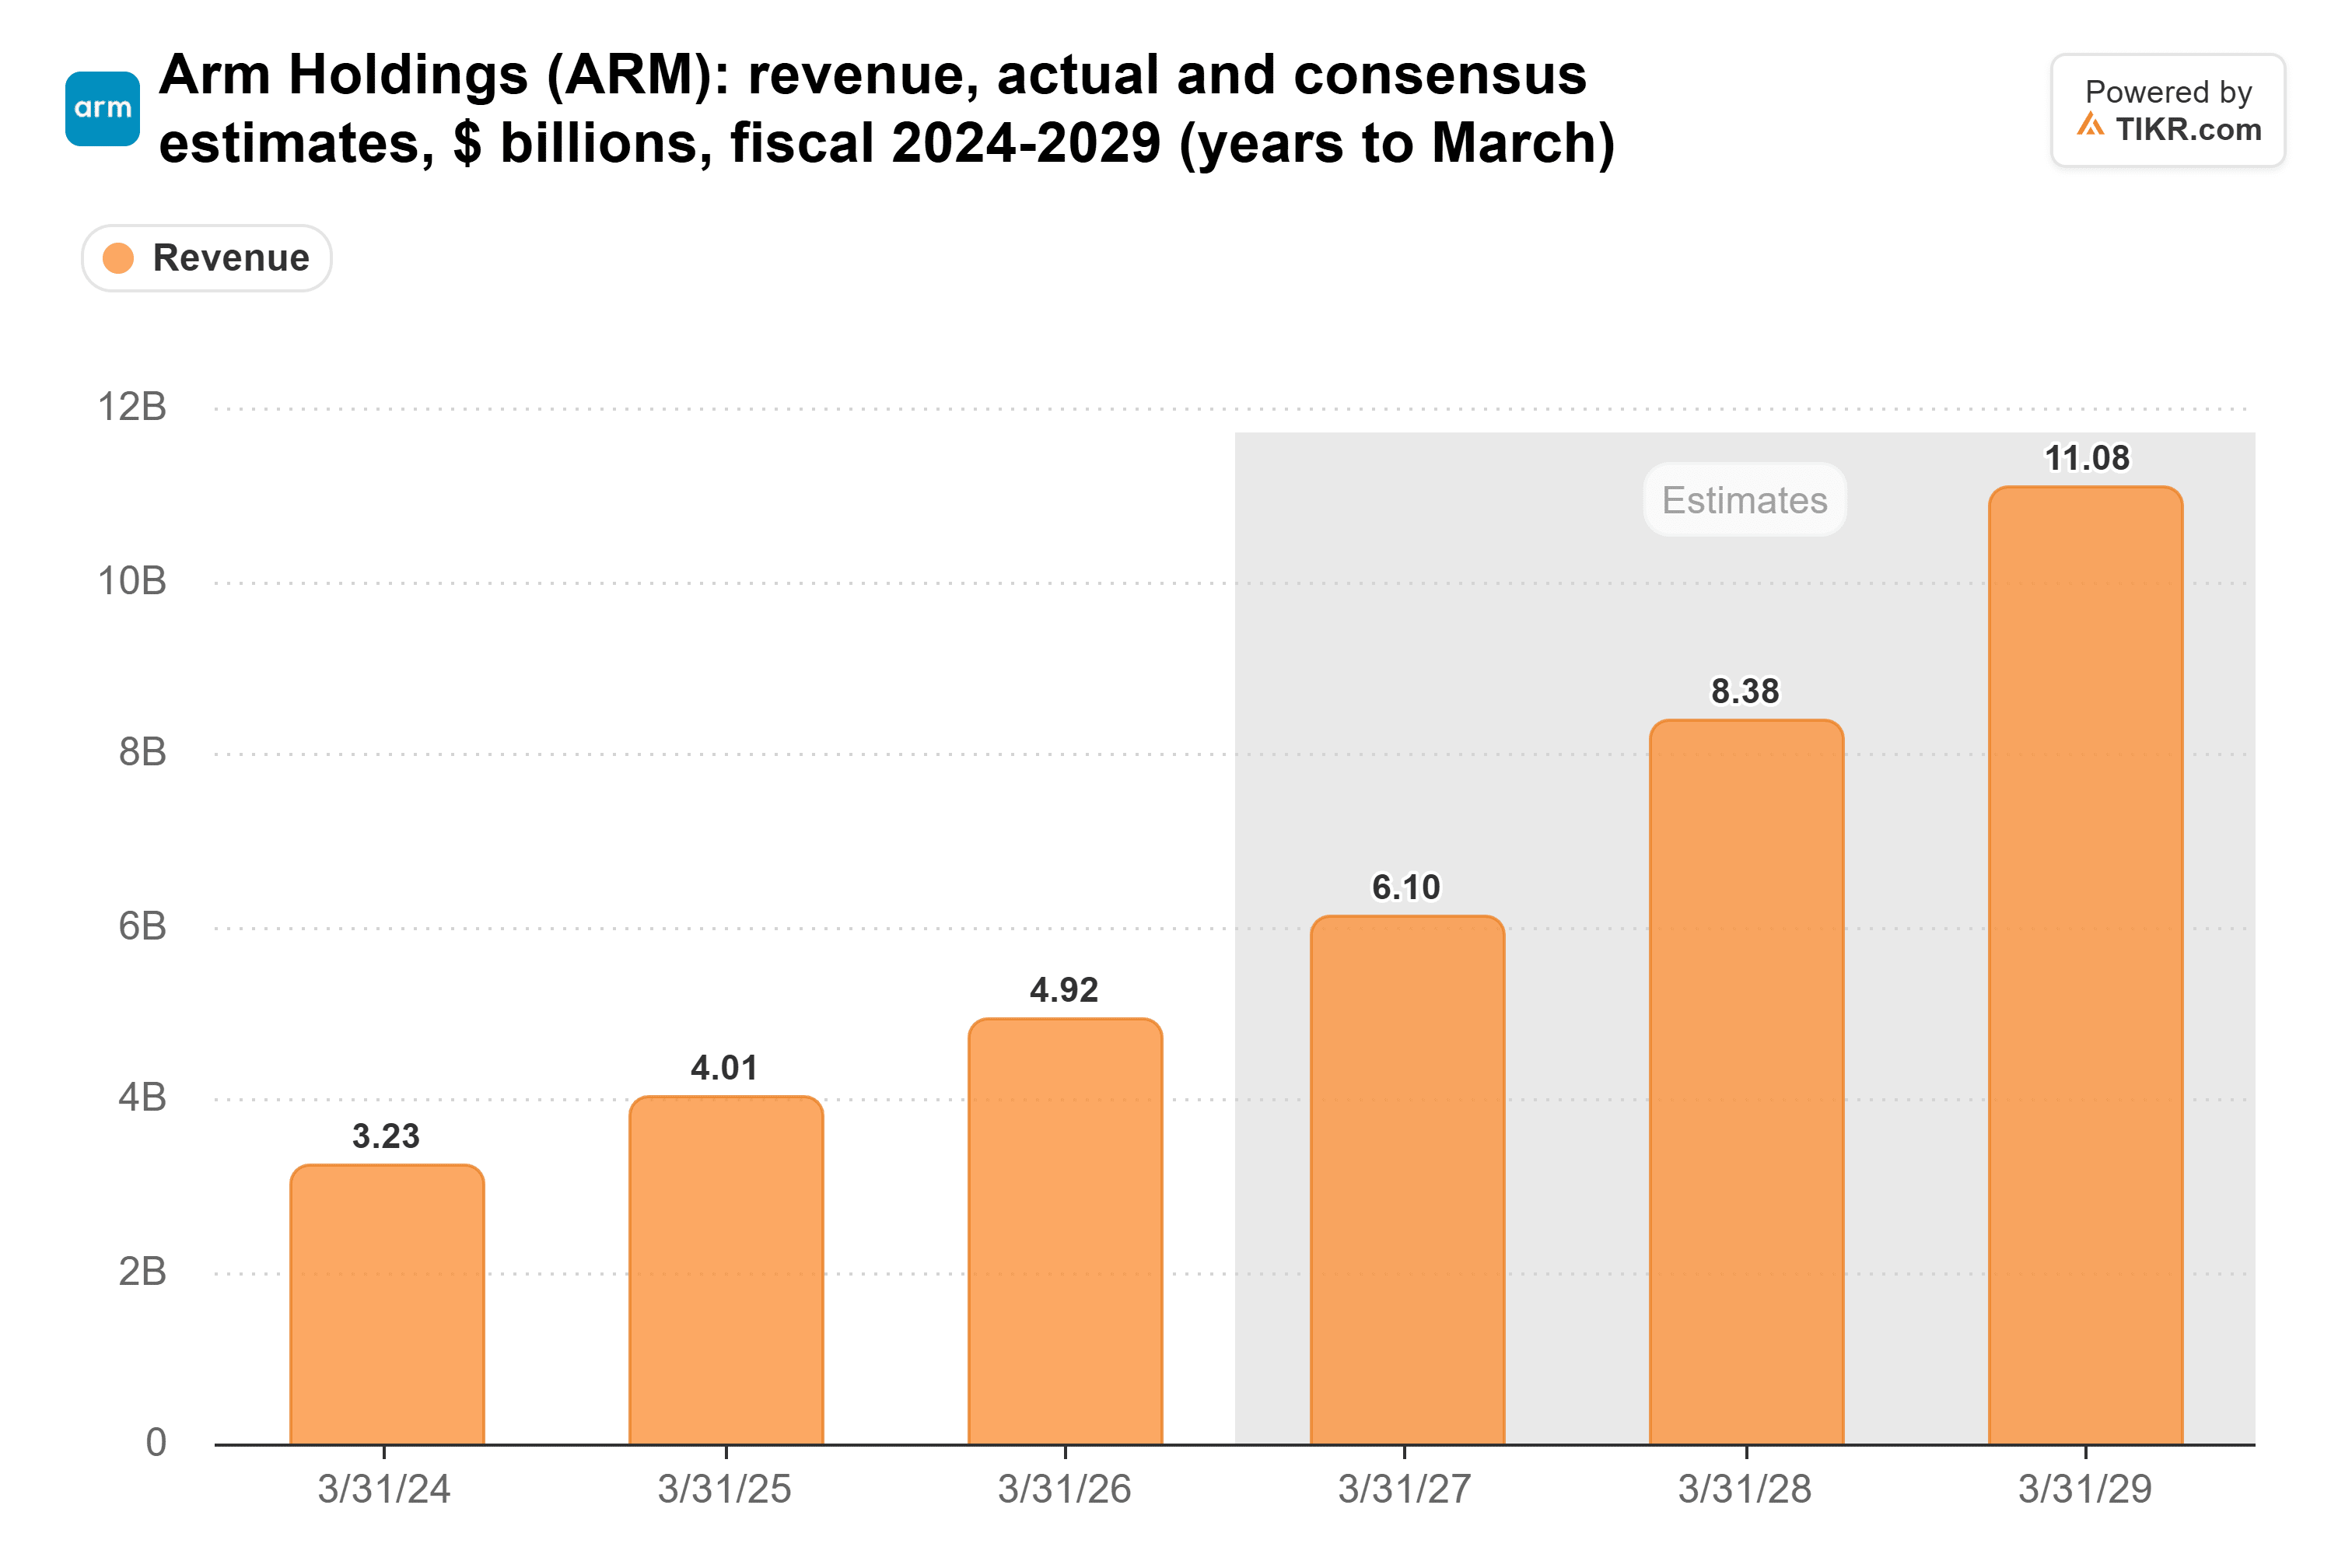
Esas estimaciones ya asumen mucho crecimiento. Arm necesita que el regreso de las CPU continúe solo para cumplirlas.
AMD es la acción para poseer en esta tendencia
Tan probablemente tenga razón sobre la dirección, y las tres empresas deberían vender más CPU para IA. Pero Intel tiene que solucionar su suministro y reducir sus pérdidas en fundición antes de que la tendencia se refleje en sus ganancias, y las estimaciones de Arm ya esperan mucho.
AMD parece la forma más clara de poseerla. Sus ventas de servidores están creciendo más rápido que el negocio del centro de datos de Intel, y no tiene sus propias fábricas que pagar.
Por supuesto, la paridad sigue siendo una estimación de la dirección, no una cifra que Intel reporta. Si los envíos de Xeon de Intel alcanzan la demanda y sus pérdidas en fundición siguen reduciéndose, merecería una segunda mirada.
Entonces, ¿cuánto vale realmente la acción de Intel?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Intel. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!