Conclusiones clave
- Steve Eisman dice que el gasto de capital (capex) en IA podría alcanzar su punto máximo en 2027, y los hiperescaladores podrían volver a un flujo de caja positivo a partir de la segunda mitad de ese año, si la construcción de centros de datos se ralentiza.
- Charlie Bilello dice que Meta destina el 43% de sus ingresos a capex, frente al 39% de Microsoft, el 34% de Alphabet y el 27% de Amazon, por lo que una desaceleración liberaría la mayor proporción de ingresos en Meta.
- Los analistas esperan que el flujo de caja libre de Meta toque fondo en -$48.0 mil millones en 2027, mientras que el de Microsoft se ha mantenido por encima de $59 mil millones anuales desde el año fiscal 2022.
- Applied Materials espera que el capex en la nube aumente más del 50% en 2027, por lo que el giro de Meta probablemente llegue más tarde de lo que espera Eisman. El plan de capex de Meta para 2027, previsto para finales de enero, es la próxima prueba.
La reacción política contra los centros de datos tras las elecciones intermedias hace que Wall Street se pregunte si el gasto en IA de las grandes tecnológicas está a punto de ralentizarse. Y si lo hace, el hiperescalador con más que ganar podría ser Meta Platforms (META).
Steve Eisman, el inversor que Michael Lewis hizo famoso en "The Big Short", expuso el potencial alcista en el episodio del 13 de noviembre de The Real Eisman Playbook. Si la construcción de centros de datos se ralentiza "algo así como entre un 10 y un 30 por ciento", dijo:
"El gasto de capital en IA alcanzaría su punto máximo en 2027 y los hiperescaladores, por tanto, volverían a un flujo de caja positivo quizás a partir de la segunda mitad de 2027".
Algunos tienen mucho más que recuperar que otros. En una publicación en X, Charlie Bilello de Creative Planning dijo que el capex representa una proporción récord de los ingresos en los cuatro mayores gastadores: 43% en Meta, 39% en Microsoft (MSFT), 34% en Alphabet (GOOG) y 27% en Amazon (AMZN).
Eso coloca a Meta en primera fila.
TIKR hace seguimiento de 61 analistas sobre Meta Platforms. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Meta Platforms, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas sobre Meta Platforms
Meta tiene el agujero más profundo del que salir
El gasto de Meta ya ha anulado su flujo de caja libre. Generó entre $43.0 mil millones y $52.1 mil millones anuales entre 2023 y 2025, y los analistas esperan que se vuelva negativo en 2026 y toque fondo en 2027:
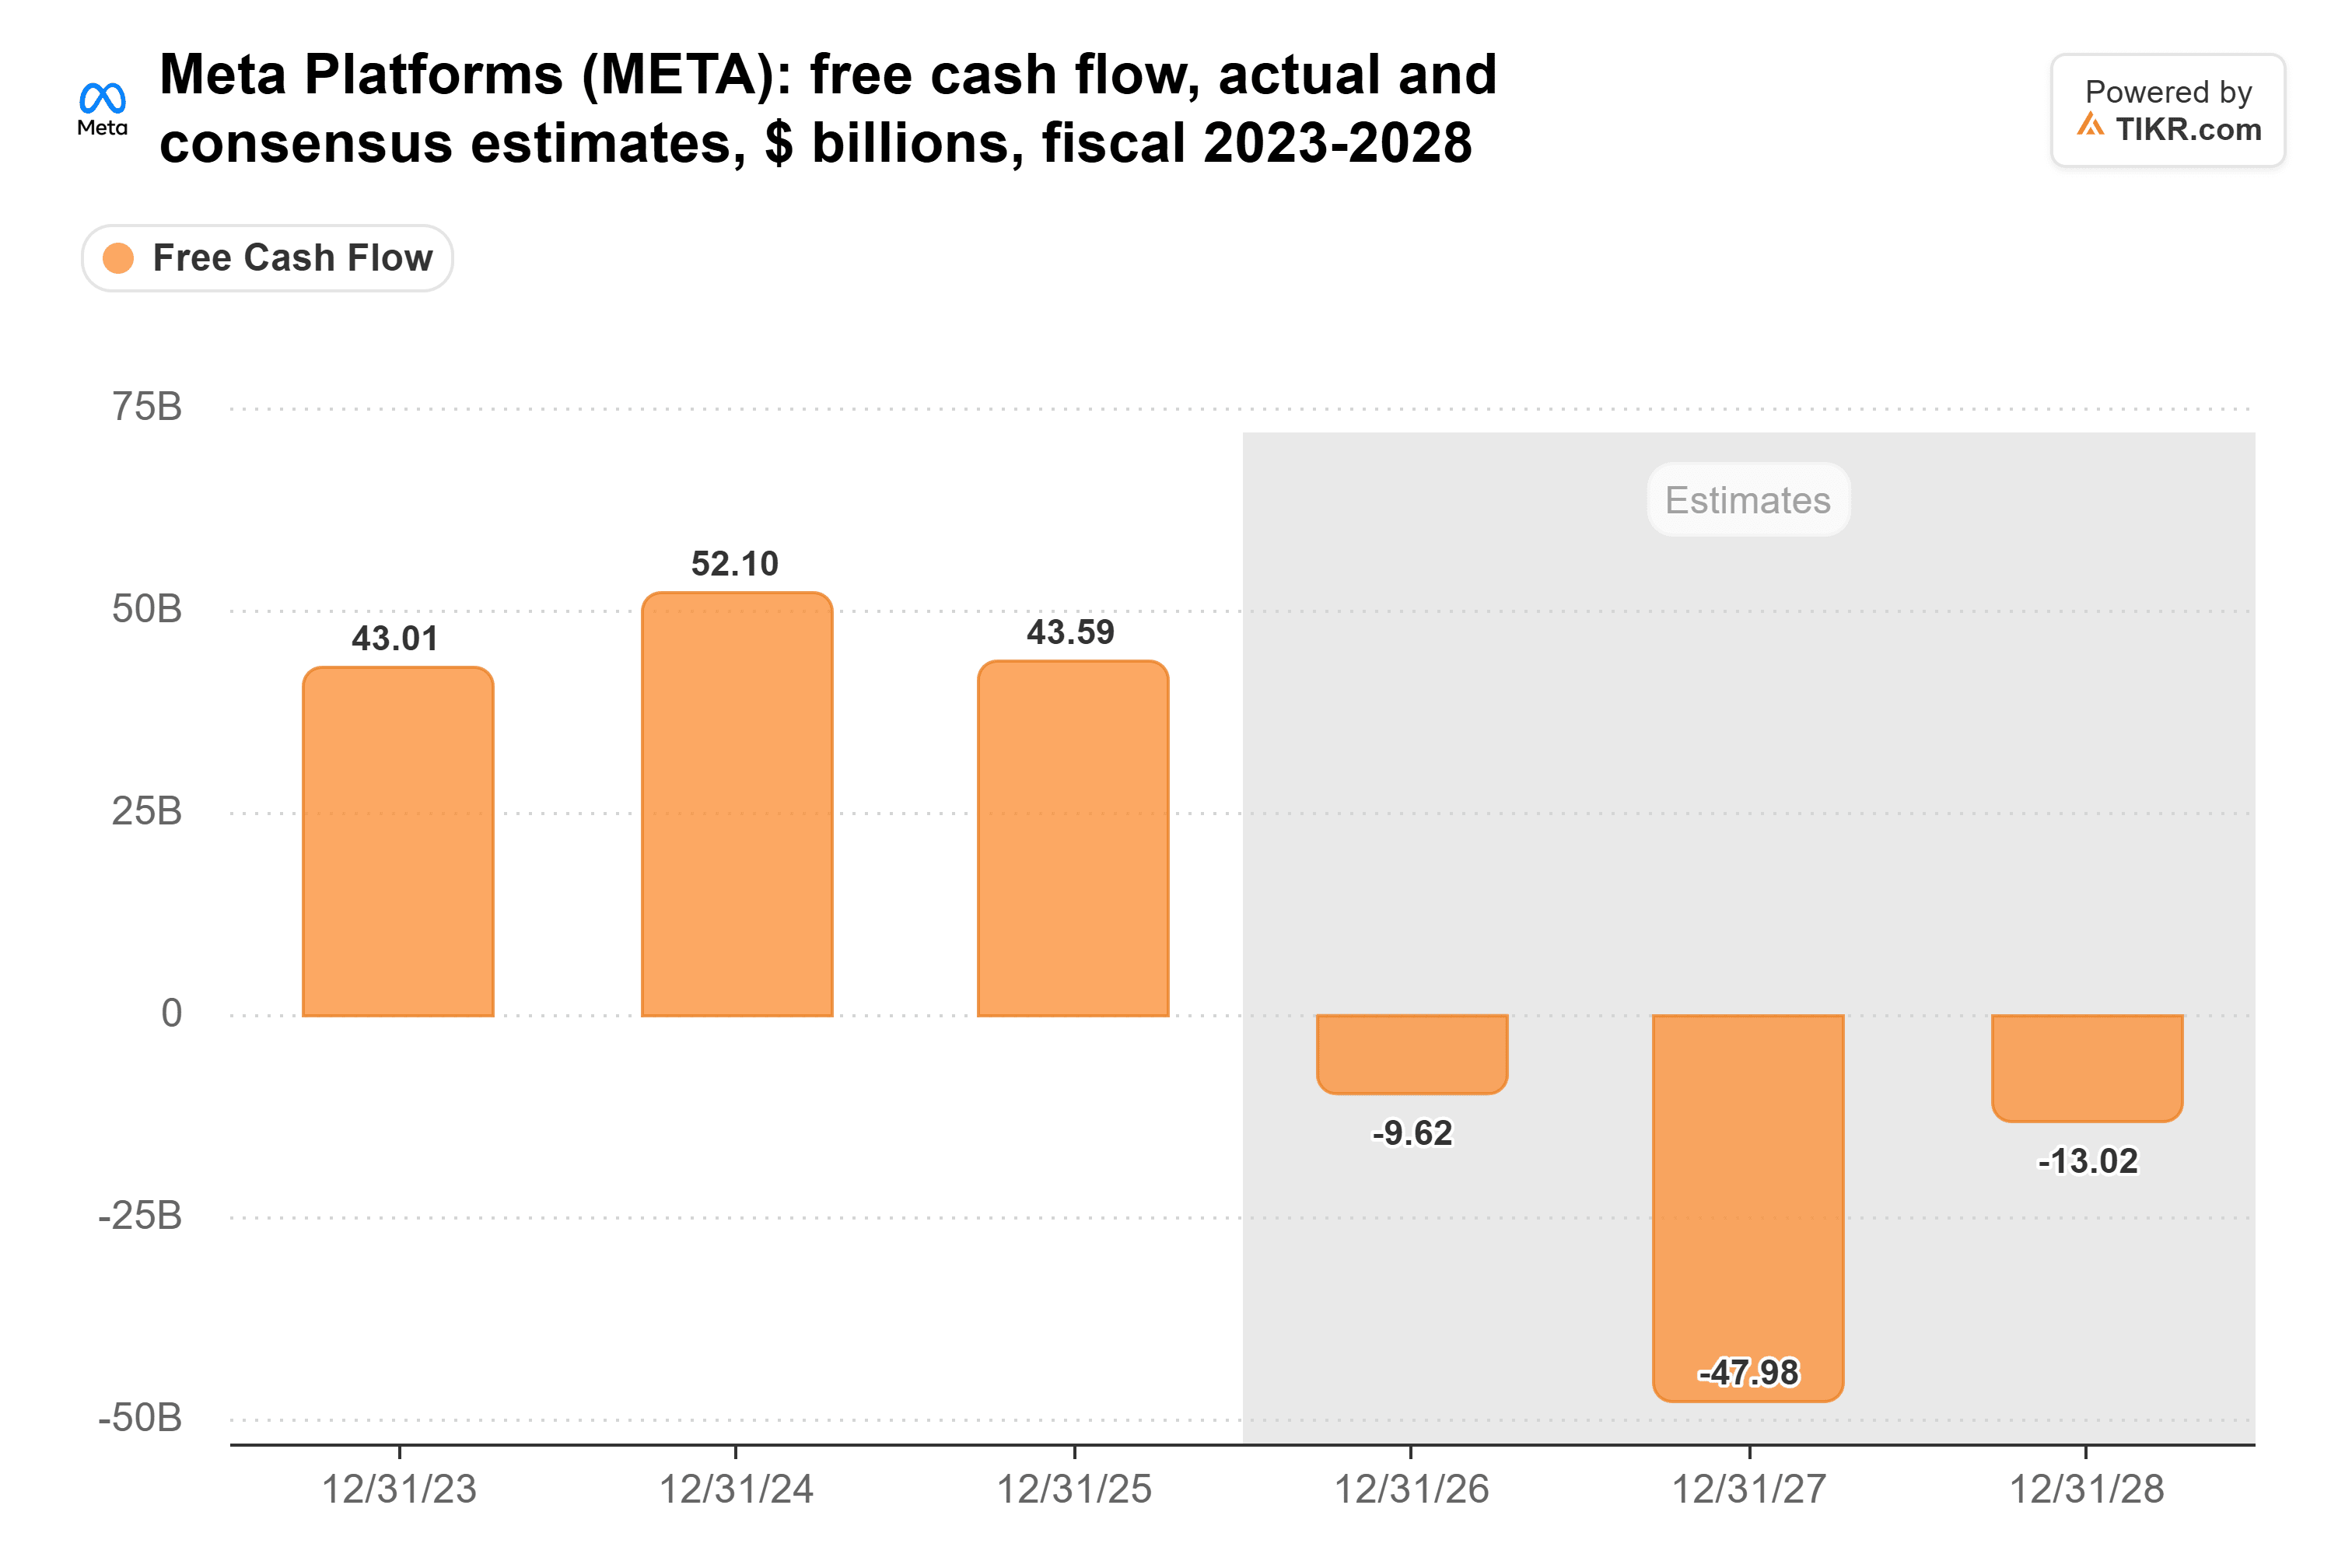
Ese mínimo de 2027 es de -$48.0 mil millones. Volver a los $43.6 mil millones de 2025 requeriría un cambio de más de $90 mil millones.
El culpable es el capex. Meta gastó $18.7 mil millones en 2021 y $69.7 mil millones en 2025, y la mayor parte de ese salto se produjo solo en 2025:
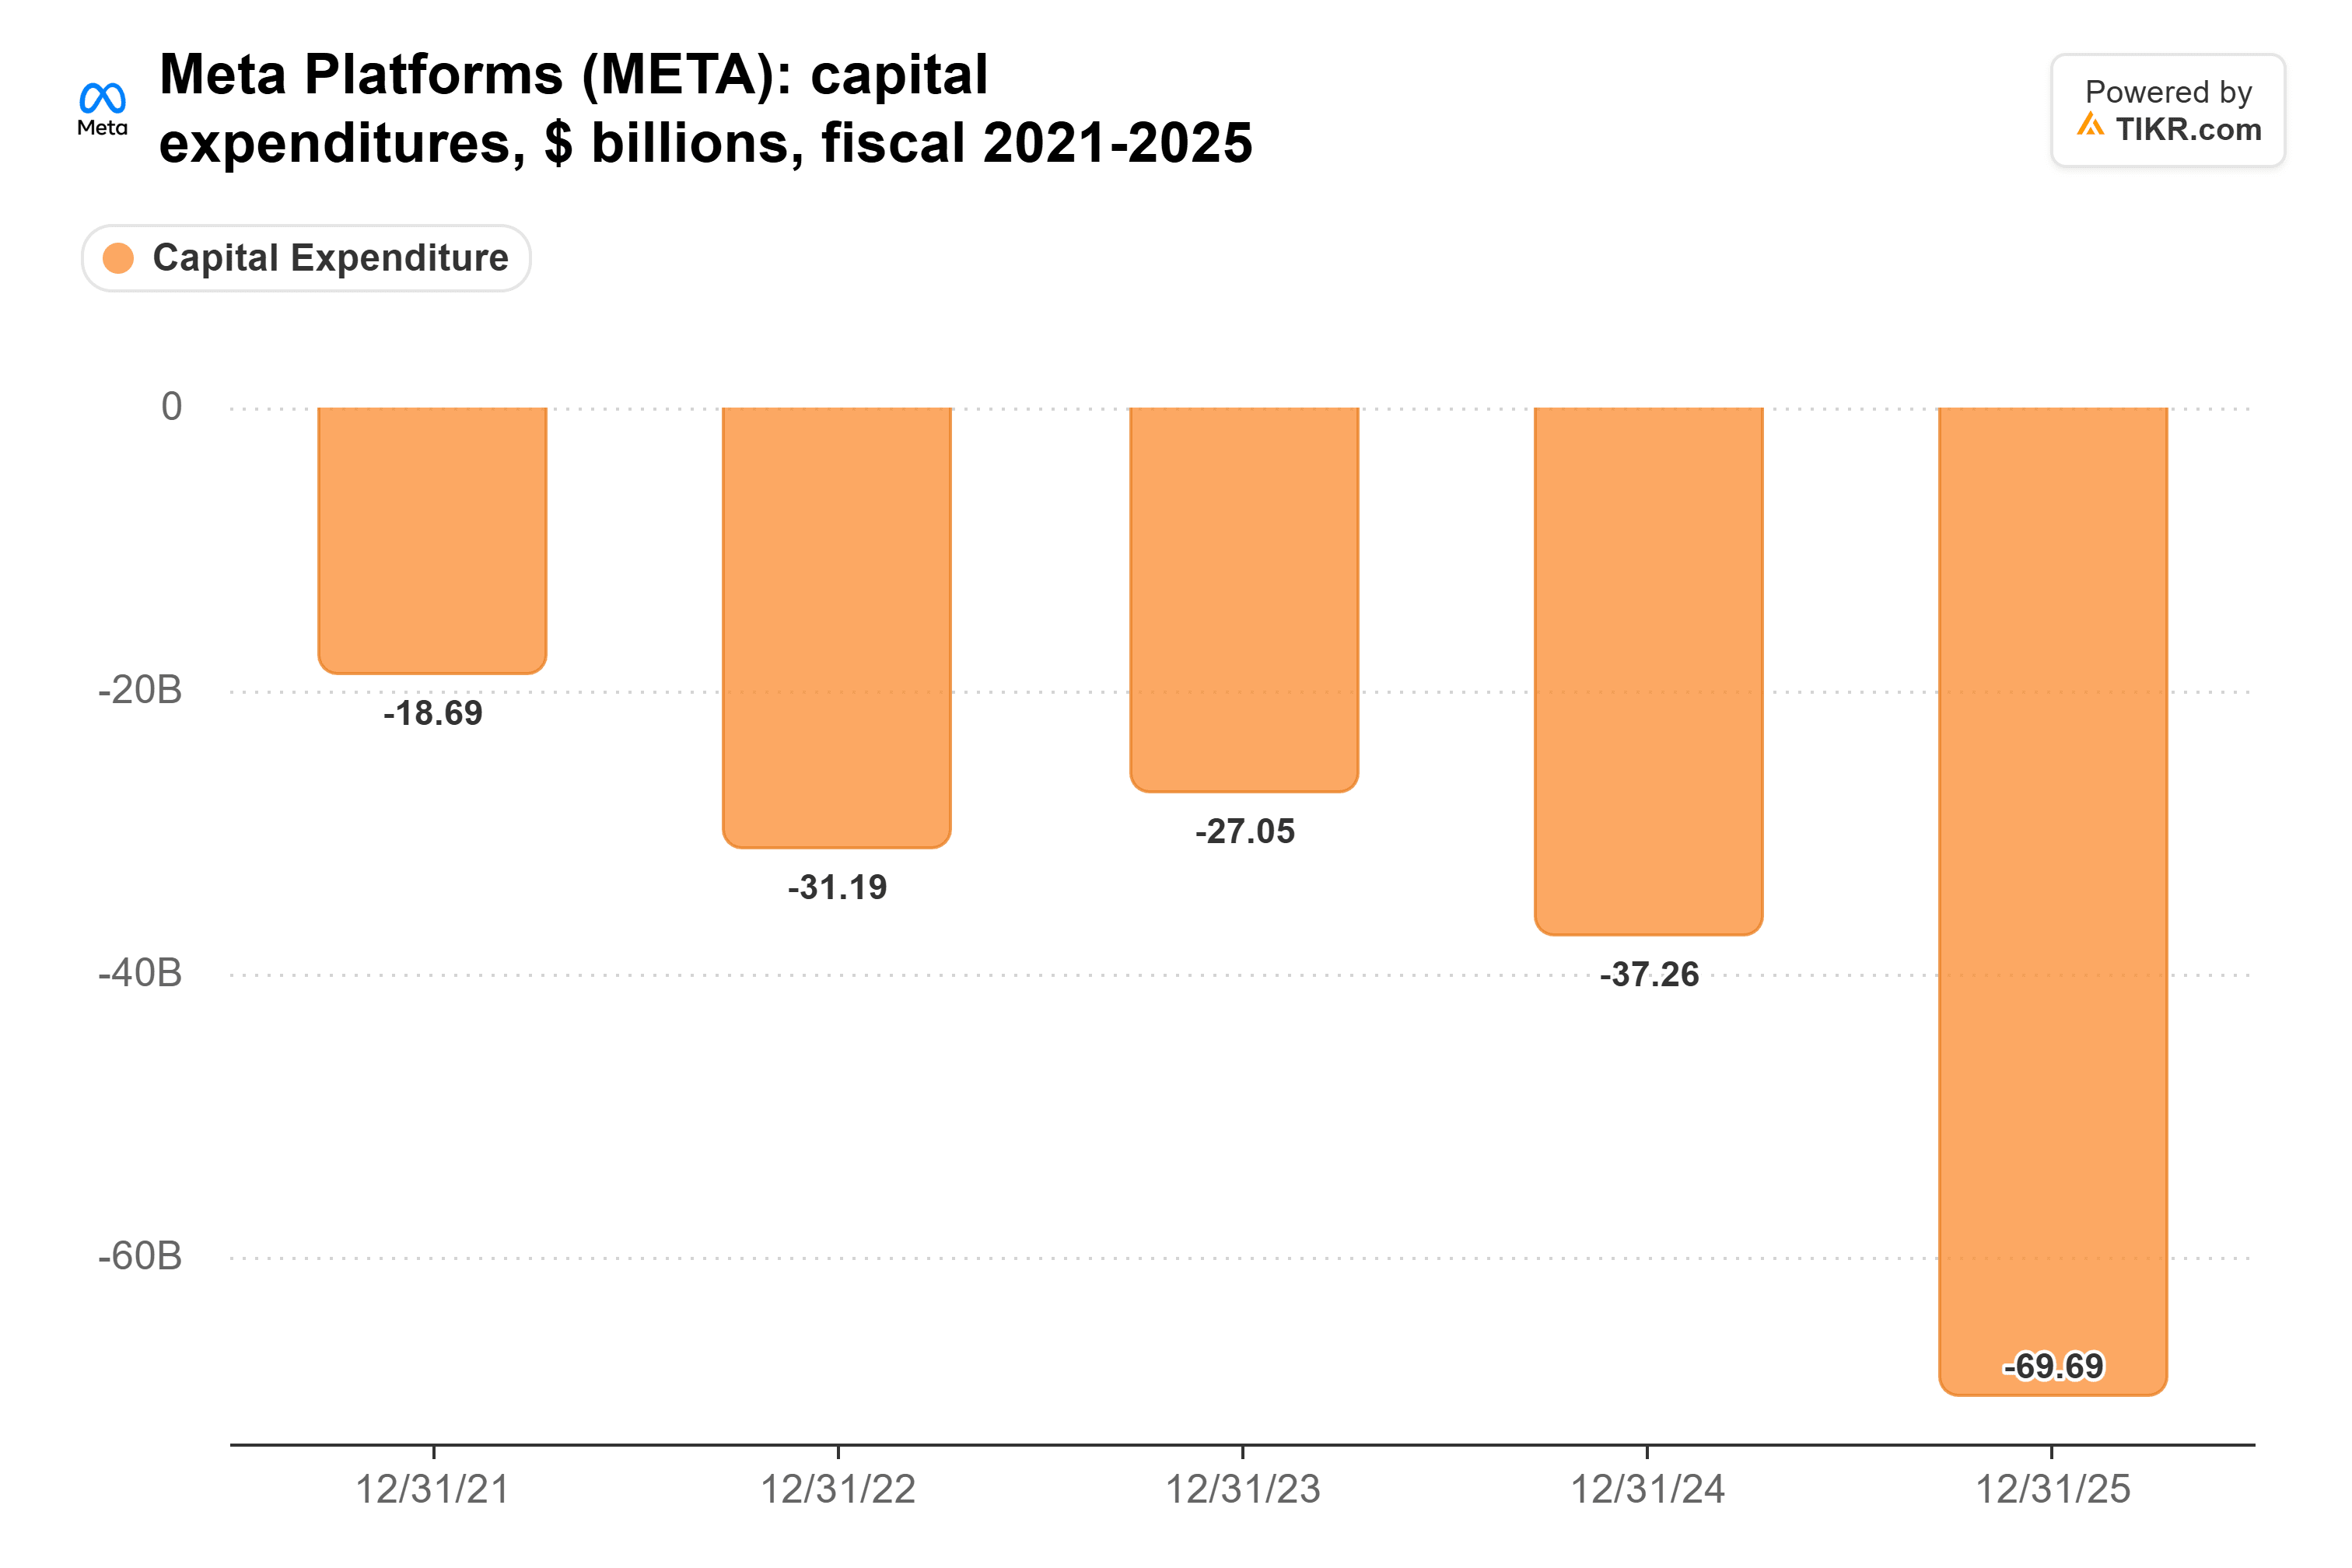
Meta prevé un capex de $135 mil millones a $145 mil millones para 2026. El consenso lo sitúa en unos $210 mil millones en 2027 y unos $227 mil millones en 2028, por lo que los analistas no tienen el gasto de Meta alcanzando su punto máximo en 2027. Aun así, esperan que su flujo de caja libre mejore en $35 mil millones en 2028 a medida que los ingresos crezcan para financiar la expansión. Si el gasto realmente alcanza su punto máximo en 2027, el efectivo de Meta podría girar más rápido de lo que espera Wall Street.
La otra queja de Eisman también encaja mejor con Meta. Dijo que "los inversores están hartos de toda la deuda y el capital emitido por los hiperescaladores", y Meta ha conseguido más de $60 mil millones en nueva financiación desde finales de octubre. Su nuevo bono en dólares de menor plazo paga un 5.85%, frente al 4.2% de su bono de menor plazo de hace un año.
Microsoft nunca dejó de generar efectivo
Microsoft destina casi la misma proporción de sus ingresos al capex que Meta, pero su flujo de caja libre se ha mantenido mucho mejor. Pasó de $74.1 mil millones en el año terminado en junio de 2024 a $67.0 mil millones en el año terminado en junio de 2026:
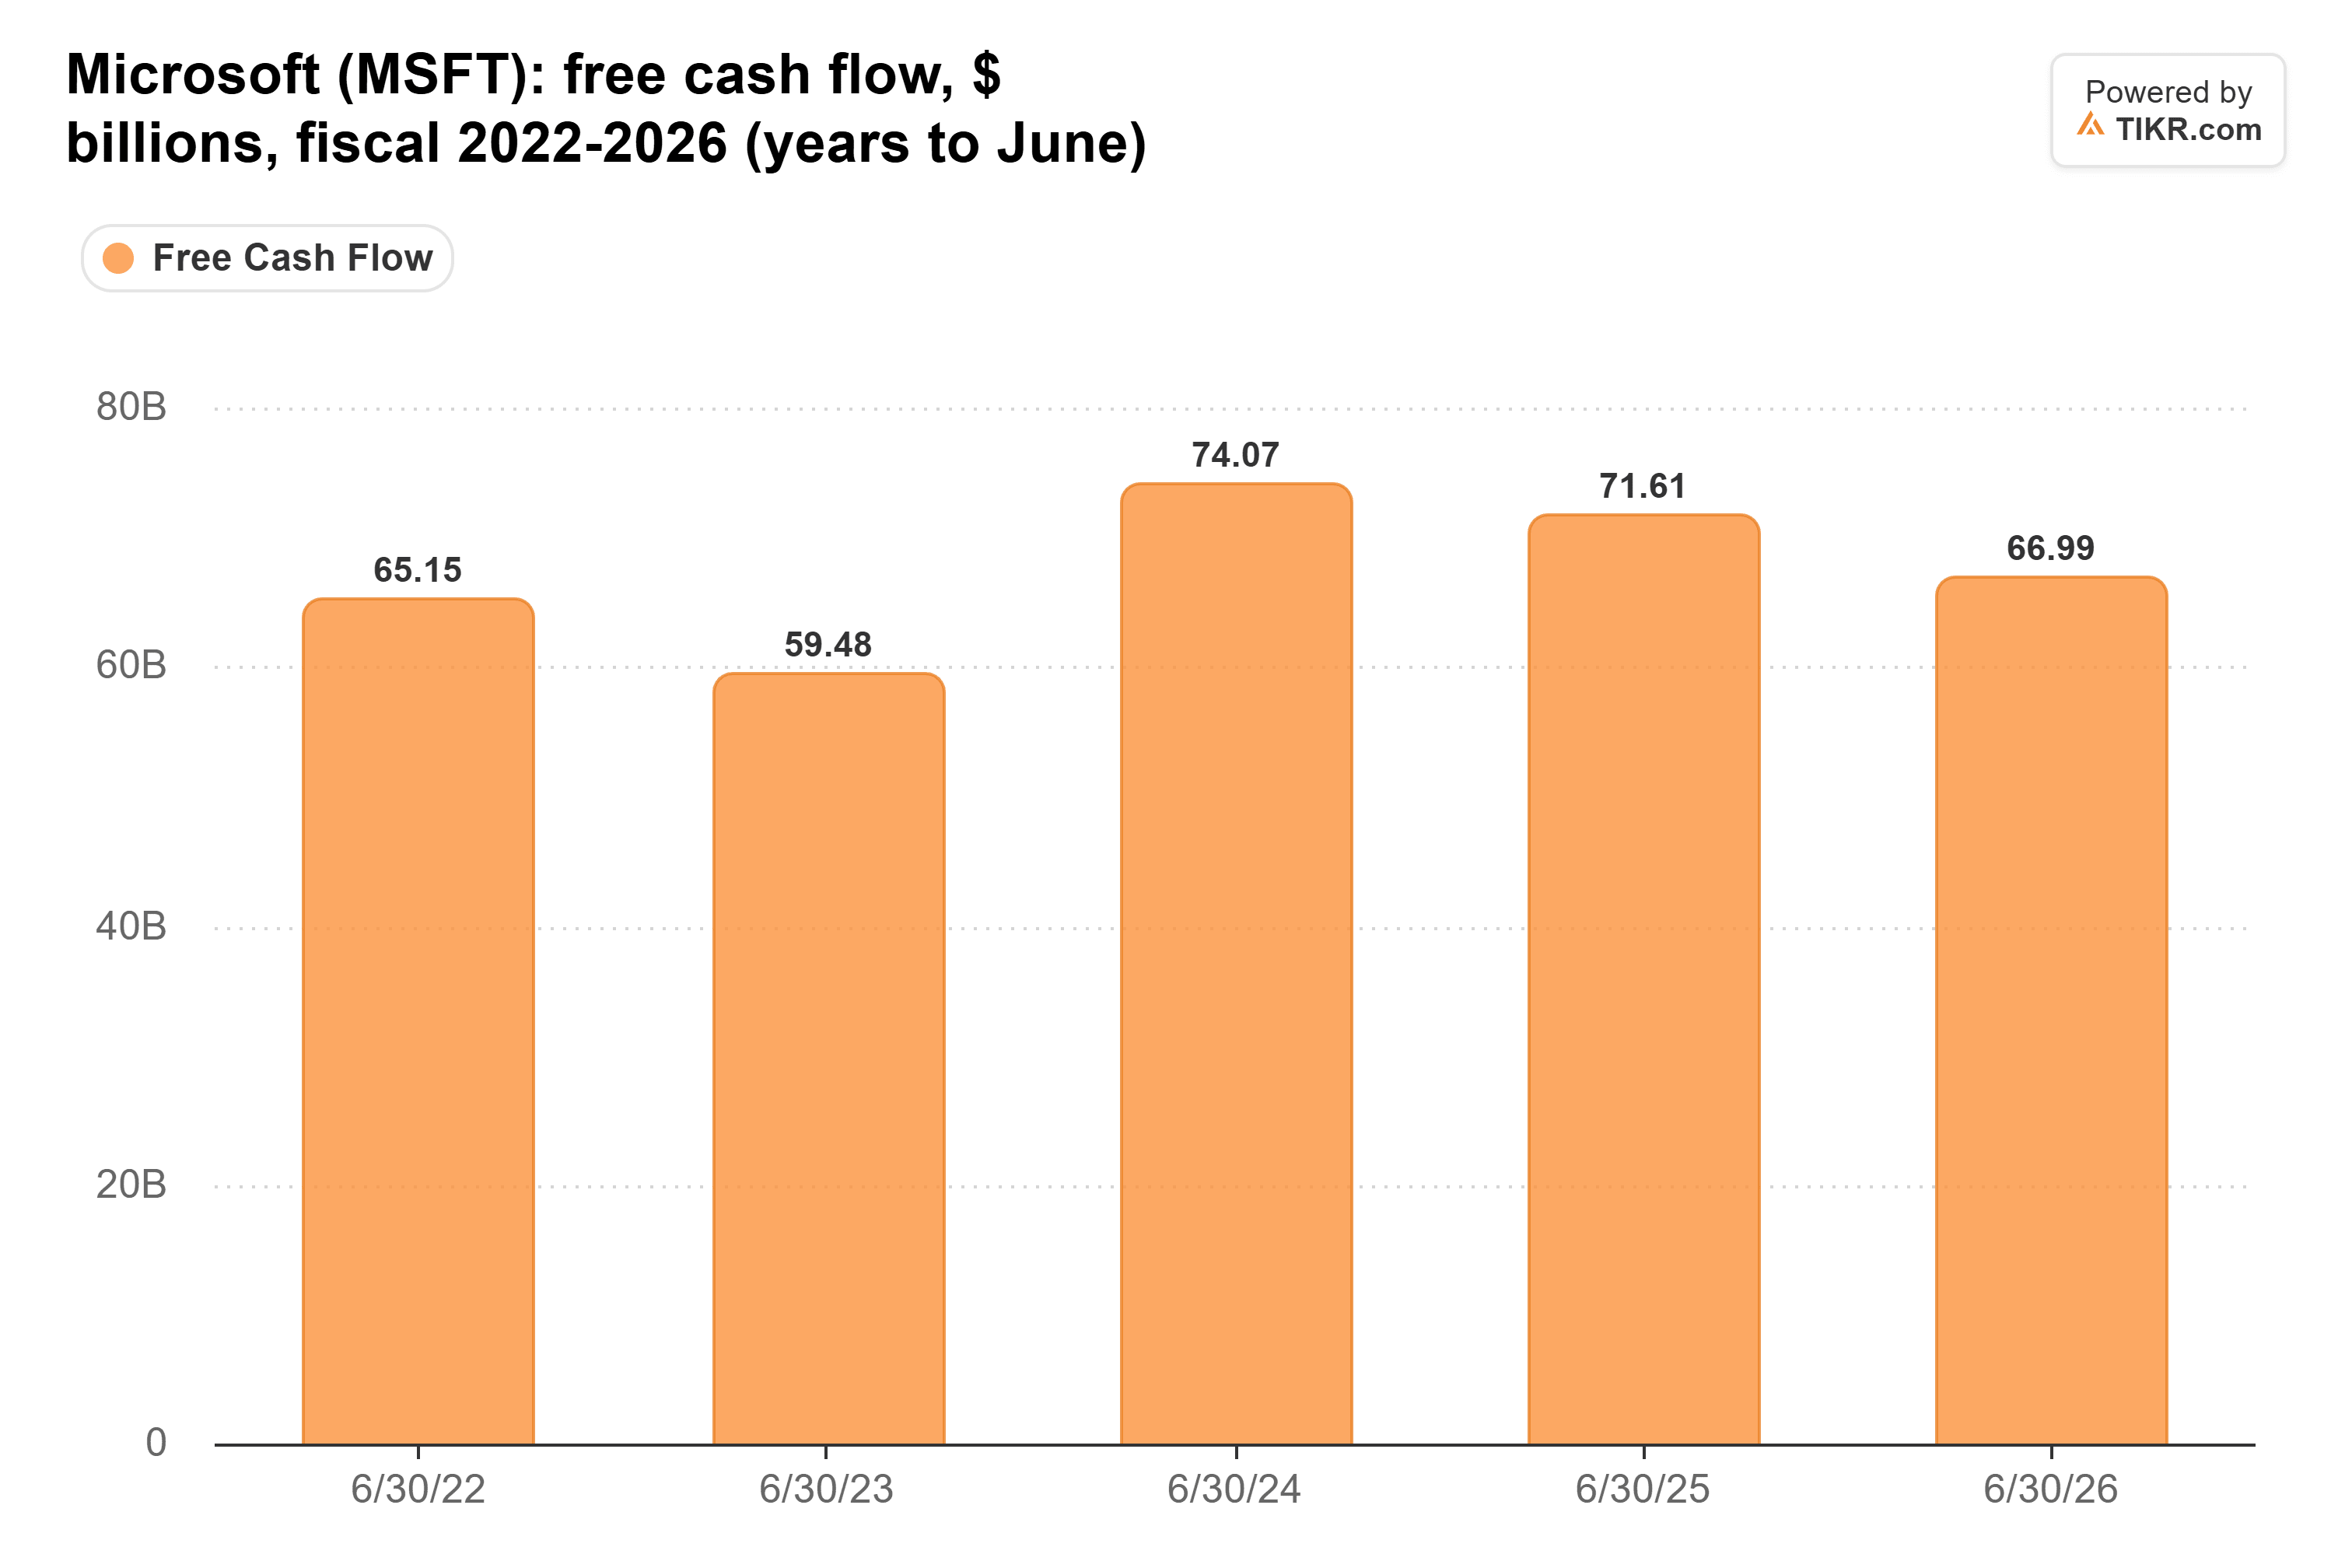
Por lo tanto, un pico en 2027 entregaría más efectivo a Microsoft, pero nunca perdió su "flujo de caja positivo" en primer lugar. Alphabet y Amazon destinan una proporción aún menor de sus ingresos al capex, 34% y 27% según el recuento de Bilello, por lo que un pico libera menos de cada dólar que ingresan. Una expansión más lenta ayuda a los cuatro, y Meta tiene la mayor parte de sus ingresos comprometidos en ella.
Los fabricantes de equipos ven un 2027 mucho más grande
Las empresas que venden las herramientas ven 2027 de manera muy diferente. En la conferencia de resultados del cuarto trimestre de Applied Materials, el CFO Brice Hill dijo que "se espera que el Capex en la Nube aumente más del 50% en 2027 hasta superar ampliamente $1 billón". Sus clientes quieren más herramientas de las que puede enviar, también. Y el propio Eisman calificó una desaceleración como "un gran 'si'".
Las dos visiones aún pueden encajar. Stephen Parker de J.P. Morgan Private Bank dijo a Closing Bell de CNBC que "todo lo de 2027 ya está aprobado, así que probablemente seguirá adelante", y que los mercados empezarán a pensar en 2028. Si la desaceleración llega después de que se construyan los proyectos de 2027, 2027 termina siendo el pico, solo que uno muy caro.
El momento de Eisman parece temprano, al menos para Meta. Con los proyectos de 2027 ya aprobados y el gasto aún aumentando, es más probable que el flujo de caja libre de Meta se vuelva positivo en 2028 que en la segunda mitad de 2027. Pero siempre que la expansión se ralentice, Meta tiene la mayor proporción de sus ingresos que recuperar, y sus accionistas podrían ser los que más ganen.
La primera prueba real llegará a finales de enero, cuando Meta presente su presupuesto y plan de capex para 2027 en su conferencia de resultados del cuarto trimestre. Si ese plan supera ampliamente la estimación de Wall Street, el efectivo de Meta probablemente tardaría más en girar.
Entonces, ¿cuánto vale realmente la acción de Meta?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Meta. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!