Conclusiones clave
- Arista Networks (ANET) surgió como un posible ganador tras el relevo del CEO de NVIDIA (NVDA), con Evercore destacando una oportunidad para Arista en redes para IA.
- NVIDIA tenía el 20,4% del mercado de conmutación Ethernet para centros de datos en el segundo trimestre de 2026, frente al 18,7% de Arista, dejando una brecha de 1,7 puntos porcentuales.
- Cisco Systems (CSCO) tenía otro 18,2% del mercado de centros de datos y el 28,7% del mercado más amplio de conmutación Ethernet, lo que lo convierte en un competidor importante para los contratos de redes.
- Los ingresos de Arista en el tercer trimestre aumentaron un 58,5% hasta los $3.66 mil millones, mientras que los analistas esperan que los ingresos anuales alcancen aproximadamente $18.8 mil millones en 2027.
¿Qué pasó?
Arista Networks (ANET) ha surgido como un posible ganador tras la inesperada salida de Jensen Huang como CEO de NVIDIA (NVDA), planteando una nueva pregunta para los inversores: ¿puede Arista aprovechar la disrupción para cerrar la brecha en redes para IA?
NVIDIA anunció el 12 de noviembre que Huang había dimitido, asumiendo la CFO Colette Kress como CEO interina.
Durante el programa Halftime Report de CNBC del 13 de noviembre, Frank Holland destacó la visión favorable de Evercore sobre Arista en medio de la disrupción en el liderazgo de NVIDIA, identificando a la empresa de redes como un posible beneficiario.
La oportunidad es fácil de entender. NVIDIA solo recientemente superó a Arista en conmutación Ethernet para centros de datos, un mercado que ambas empresas compiten por dominar a medida que se expande el gasto en infraestructura para IA.
Según el informe de mercado del segundo trimestre de IDC, NVIDIA tenía el 20,4% del mercado, frente al 18,7% de Arista y el 18,2% de Cisco Systems (CSCO).
Eso deja a Arista solo 1,7 puntos porcentuales por detrás de NVIDIA.
Pero un cambio de liderazgo por sí solo no cerrará esa brecha. Arista todavía necesita ganar contratos de redes frente a dos competidores establecidos con recursos significativos.
¿Puede Arista cerrar la ventaja de 1,7 puntos de NVIDIA en redes?
La ventaja en redes de NVIDIA no depende enteramente de quién dirija la empresa.
Su plataforma Spectrum-X combina conmutadores Ethernet, componentes de red y software con su oferta más amplia de infraestructura para IA, ofreciendo a los clientes una solución integrada para grandes clústeres de GPU.
Esa estrategia ha funcionado.
IDC informó que los ingresos de NVIDIA por conmutación Ethernet para centros de datos se dispararon un 181,1% interanual en el segundo trimestre, en comparación con un crecimiento del 37,6% en los ingresos totales de Arista por conmutación Ethernet.
Incluso después de la salida de Huang, NVIDIA espera que sus operaciones, compromisos con clientes y hoja de ruta de productos continúen sin interrupciones.
Para Arista, la mayor oportunidad puede provenir de clientes que buscan construir redes de IA en torno a diferentes aceleradores en lugar de depender del ecosistema de un solo proveedor.
Arista ha estado expandiendo su arquitectura de redes abiertas para abordar esa demanda, incluyendo sistemas a escala de rack diseñados para infraestructuras de IA cada vez más complejas.
Cisco sigue siendo otro obstáculo. Su participación del 18,2% en conmutación Ethernet para centros de datos lo sitúa cerca de Arista, mientras que su participación del 28,7% en el mercado general de conmutadores Ethernet le da una presencia sustancial en redes empresariales.
Cualquier negocio que pierda NVIDIA no irá automáticamente a Arista.
Aún así, Arista no necesita que NVIDIA tropiece para seguir creciendo.
Los analistas seguidos por TIKR esperan que los ingresos de Arista alcancen aproximadamente $18.8 mil millones en 2027, más del doble de los $9.01 mil millones generados en 2025.
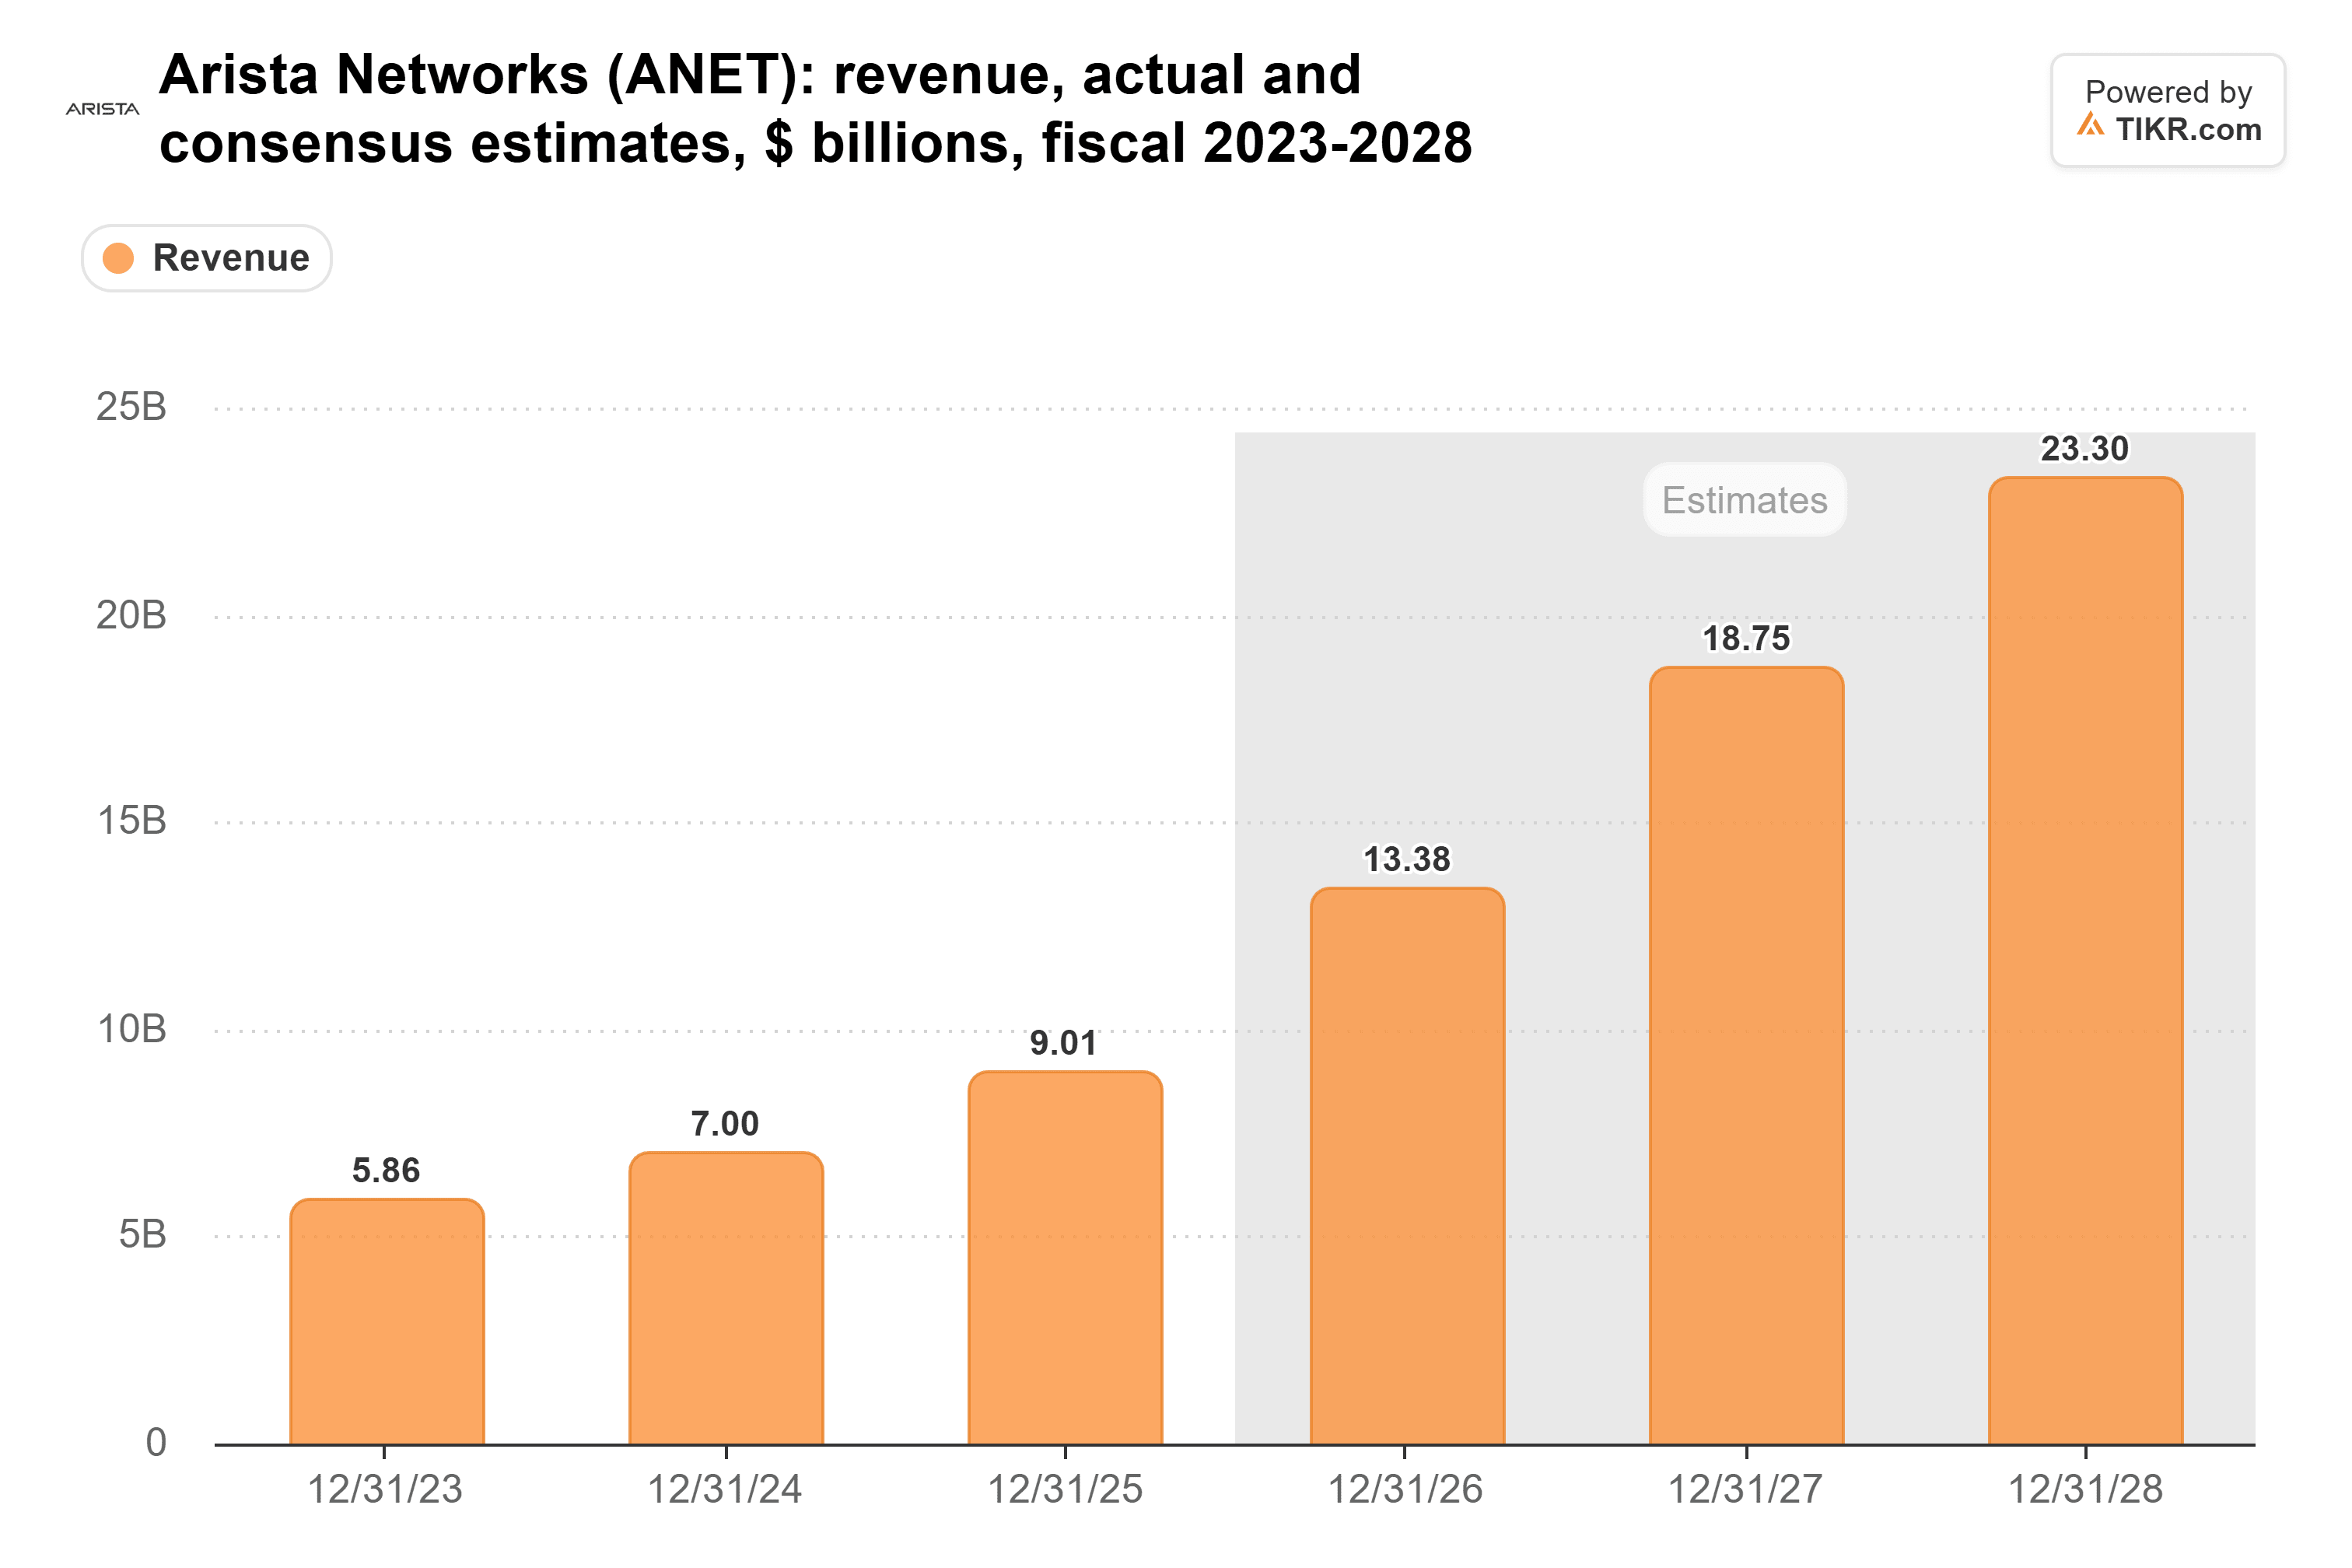
Ese pronóstico está ligeramente por encima de las previsiones de la dirección de aproximadamente $18.5 mil millones de ingresos para 2027, lo que sugiere que Wall Street espera una expansión continua en infraestructura para IA, redes en la nube y mercados empresariales.
El crecimiento de ingresos de Arista ya se estaba acelerando
El argumento más fuerte para Arista puede tener poco que ver con los cambios de liderazgo en NVIDIA.
Según el comunicado de resultados del tercer trimestre de Arista, los ingresos aumentaron un 58,5% interanual hasta los $3.66 mil millones, acelerándose desde un crecimiento del 37,7% en el segundo trimestre.
Eso marcó el crecimiento anual de ingresos más rápido de la empresa desde su OPV.
La CEO Jayshree Ullal describió el desempeño como un reflejo de la "mayor relevancia de Arista para la era de la IA generativa y agentiva".
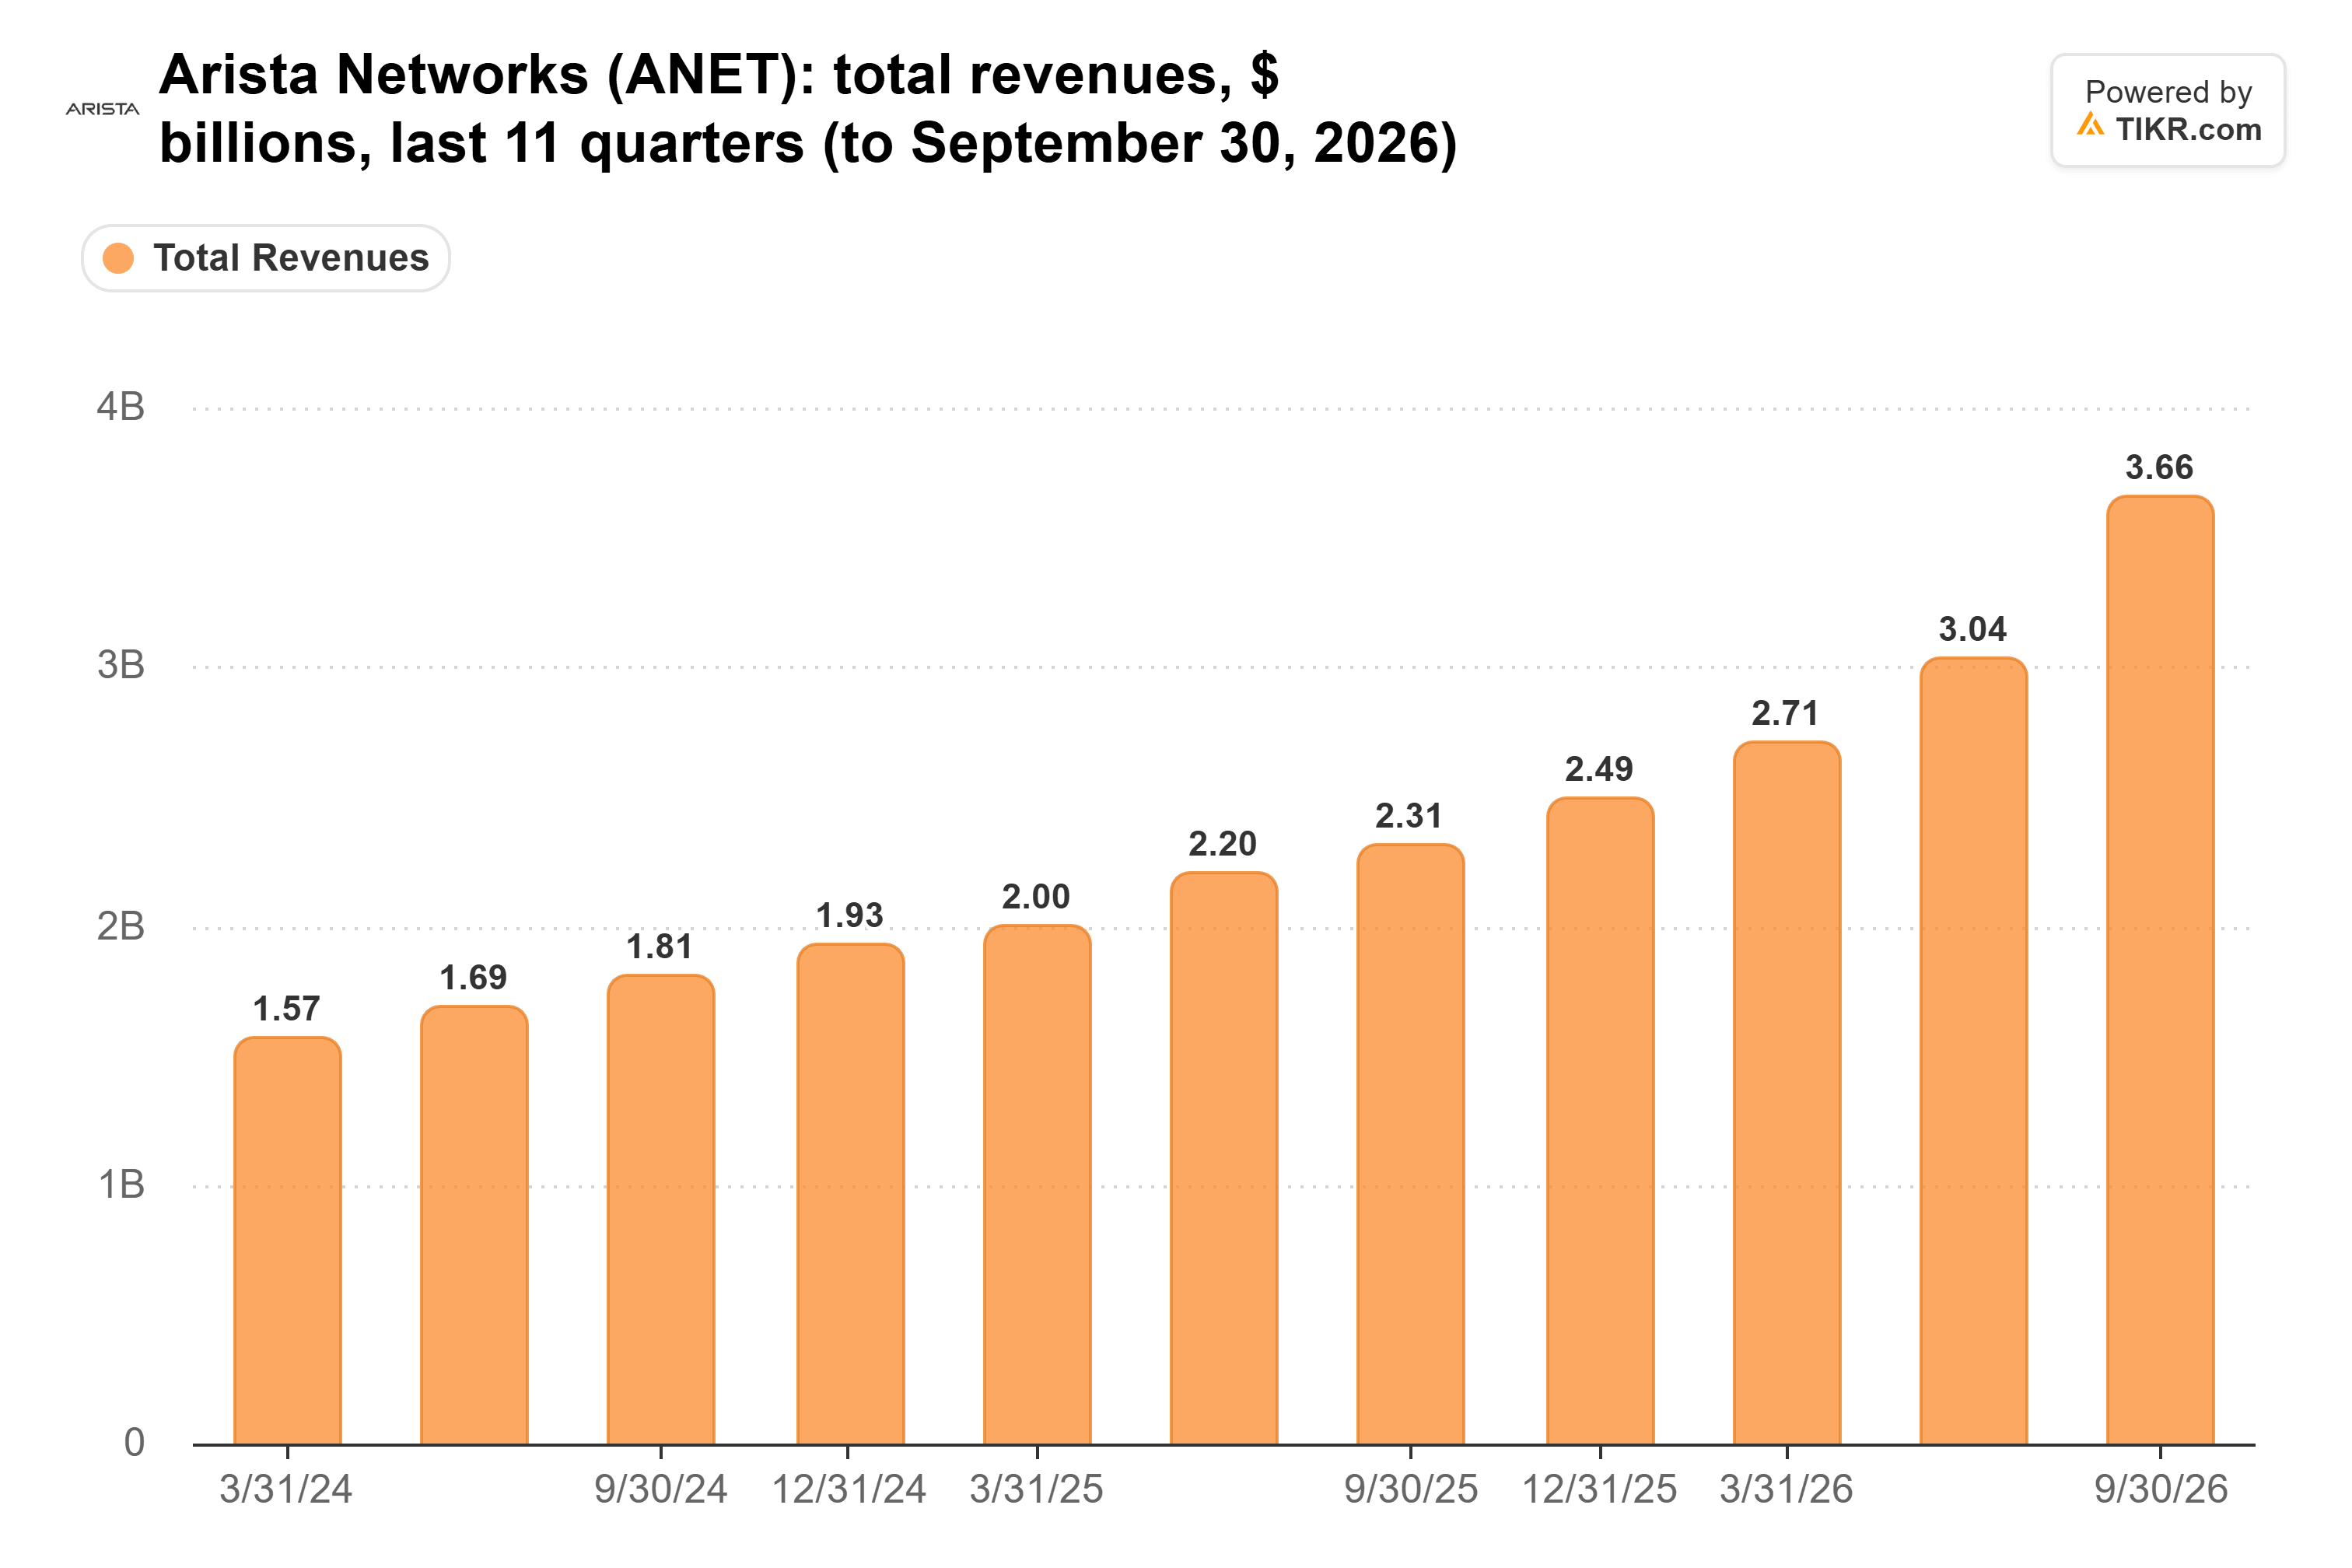
La aceleración ocurrió antes de la dimisión de Huang, lo que sugiere que la oportunidad de crecimiento de Arista ya se estaba desarrollando independientemente de los problemas de NVIDIA.
Es importante destacar que la cifra del 58,5% refleja todo el negocio de Arista, incluyendo redes de campus, y no solo su cuota de mercado en Ethernet para centros de datos.
La rentabilidad también se ha mantenido sólida.
Según datos de TIKR, el margen bruto de Arista se mantuvo entre aproximadamente el 61,9% y el 65,3% durante los últimos 11 trimestres, alcanzando el 63,6% en el tercer trimestre.
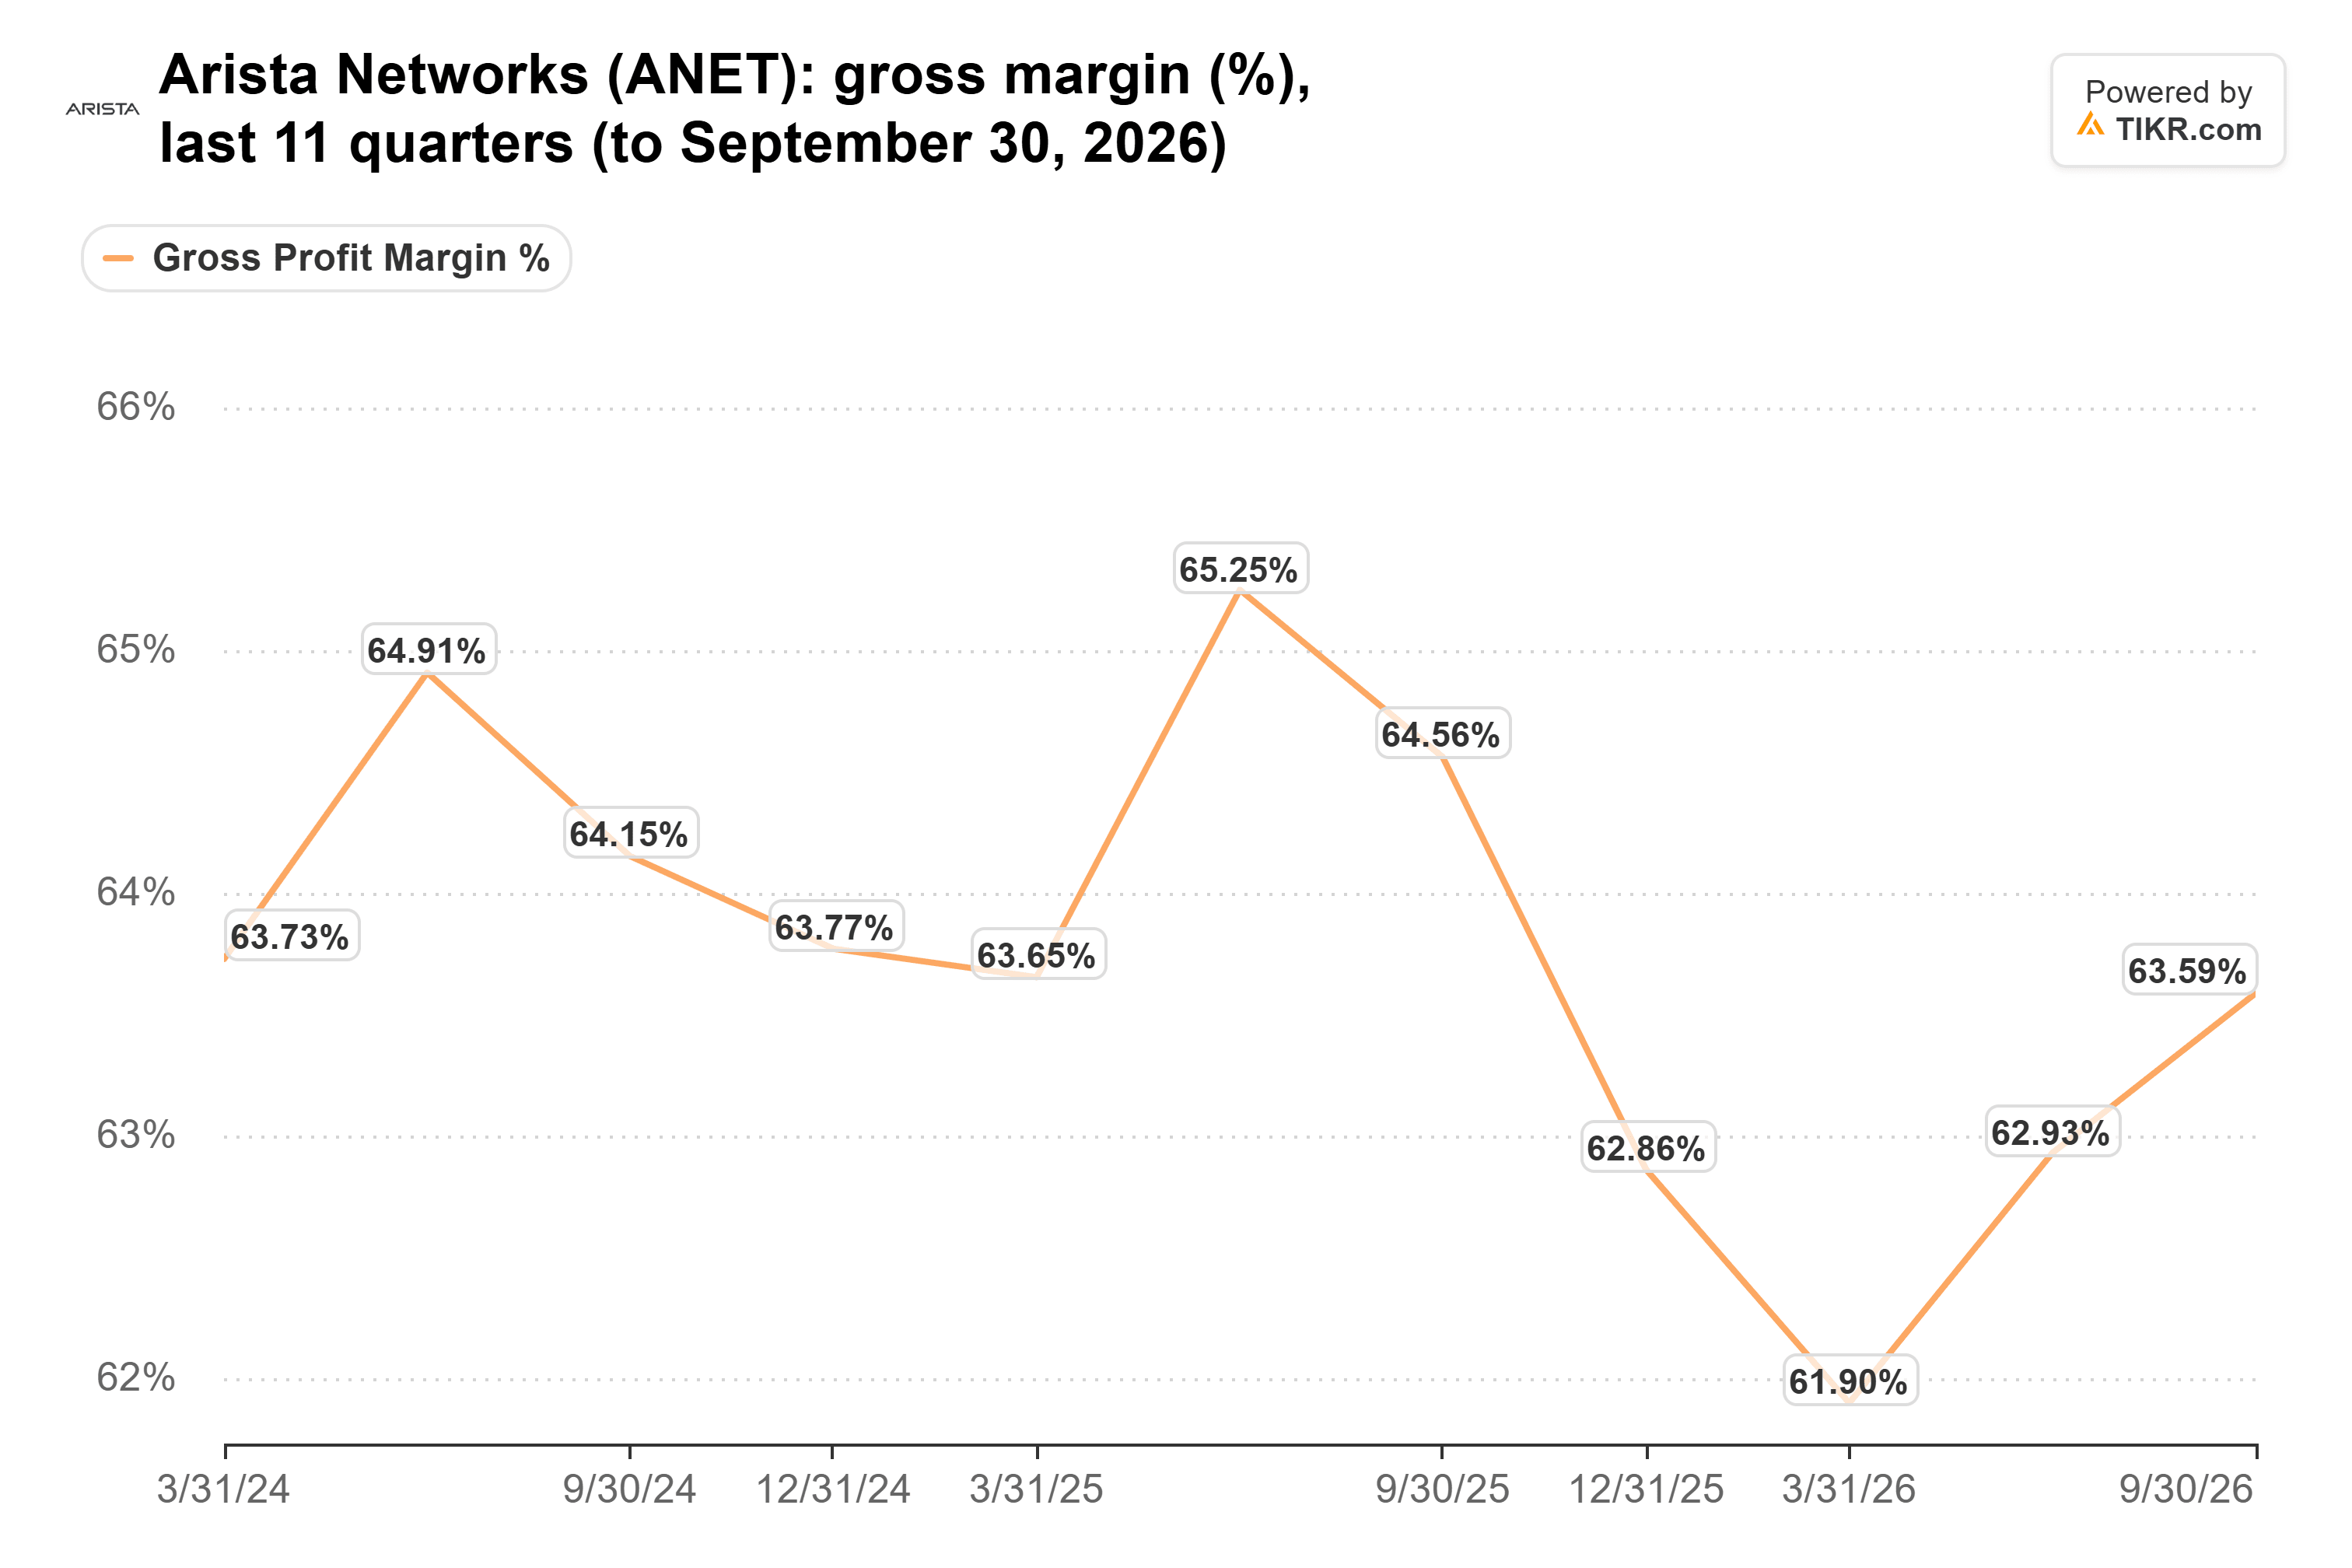
Mantener esos márgenes mientras los ingresos se aceleran es alentador, aunque la empresa todavía enfrenta riesgos por la competencia y la concentración de clientes.
Microsoft y Meta representaron aproximadamente el 26% y el 16% de los ingresos de Arista en 2025, respectivamente, lo que hace que sus planes de gasto en infraestructura sean particularmente importantes.
Si alguno de estos clientes reduce su inversión, los resultados trimestrales de Arista podrían verse afectados.
¿Está la acción de Arista Networks infravalorada o sobrevalorada?
Arista parece valorada de manera justa en su múltiplo de ganancias reciente, aunque una demanda sostenida de redes para IA podría respaldar un mayor potencial alcista si la empresa supera las expectativas de crecimiento.
Según el análisis del 16 de noviembre de TIKR, Arista cotizaba a aproximadamente 35x las ganancias futuras, en línea con su promedio histórico desde 2014 y por debajo de su promedio de un año de 42x.
El precio objetivo promedio de Wall Street de aproximadamente $250 implicaba alrededor de un 27% de potencial alcista desde el precio de cierre utilizado en ese análisis, lo que sugiere que los analistas todavía veían ganancias potenciales significativas.
La valoración no es barata en términos absolutos, pero refleja una empresa que se espera que más que duplique sus ingresos entre 2025 y 2027 mientras mantiene una sólida rentabilidad.
En los próximos 12 meses, los mayores catalizadores potenciales incluyen la inversión continua en redes para IA, despliegues adicionales de clientes y evidencia de que Arista está ganando cuota de mercado en conmutación Ethernet para centros de datos.
Los principales riesgos son la estrategia de redes integradas de NVIDIA, la presencia competitiva de Cisco y la dependencia de Arista de un número relativamente pequeño de grandes clientes en la nube.
Conclusión: la historia de crecimiento de Arista ya era sólida antes de que Huang dejara NVIDIA. Cualquier oportunidad en redes creada por la transición de liderazgo podría proporcionar un potencial alcista adicional, pero la pregunta más importante es si Arista puede cumplir sus objetivos de crecimiento para 2027 mientras protege sus márgenes. Eso es lo que finalmente determinará si su valoración premium está justificada.
Entonces, ¿cuál es el valor real de la acción de Arista Networks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Arista Networks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!