Puntos Clave
- Los accionistas de Intel presentaron una demanda el 13 de noviembre, alegando que la empresa ocultó la caída de su negocio de PC antes de que la acción cayera casi un 29% el 30 de octubre.
- Dan Niles dice que Intel es más cara que NVIDIA y AMD mientras crece mucho más lentamente.
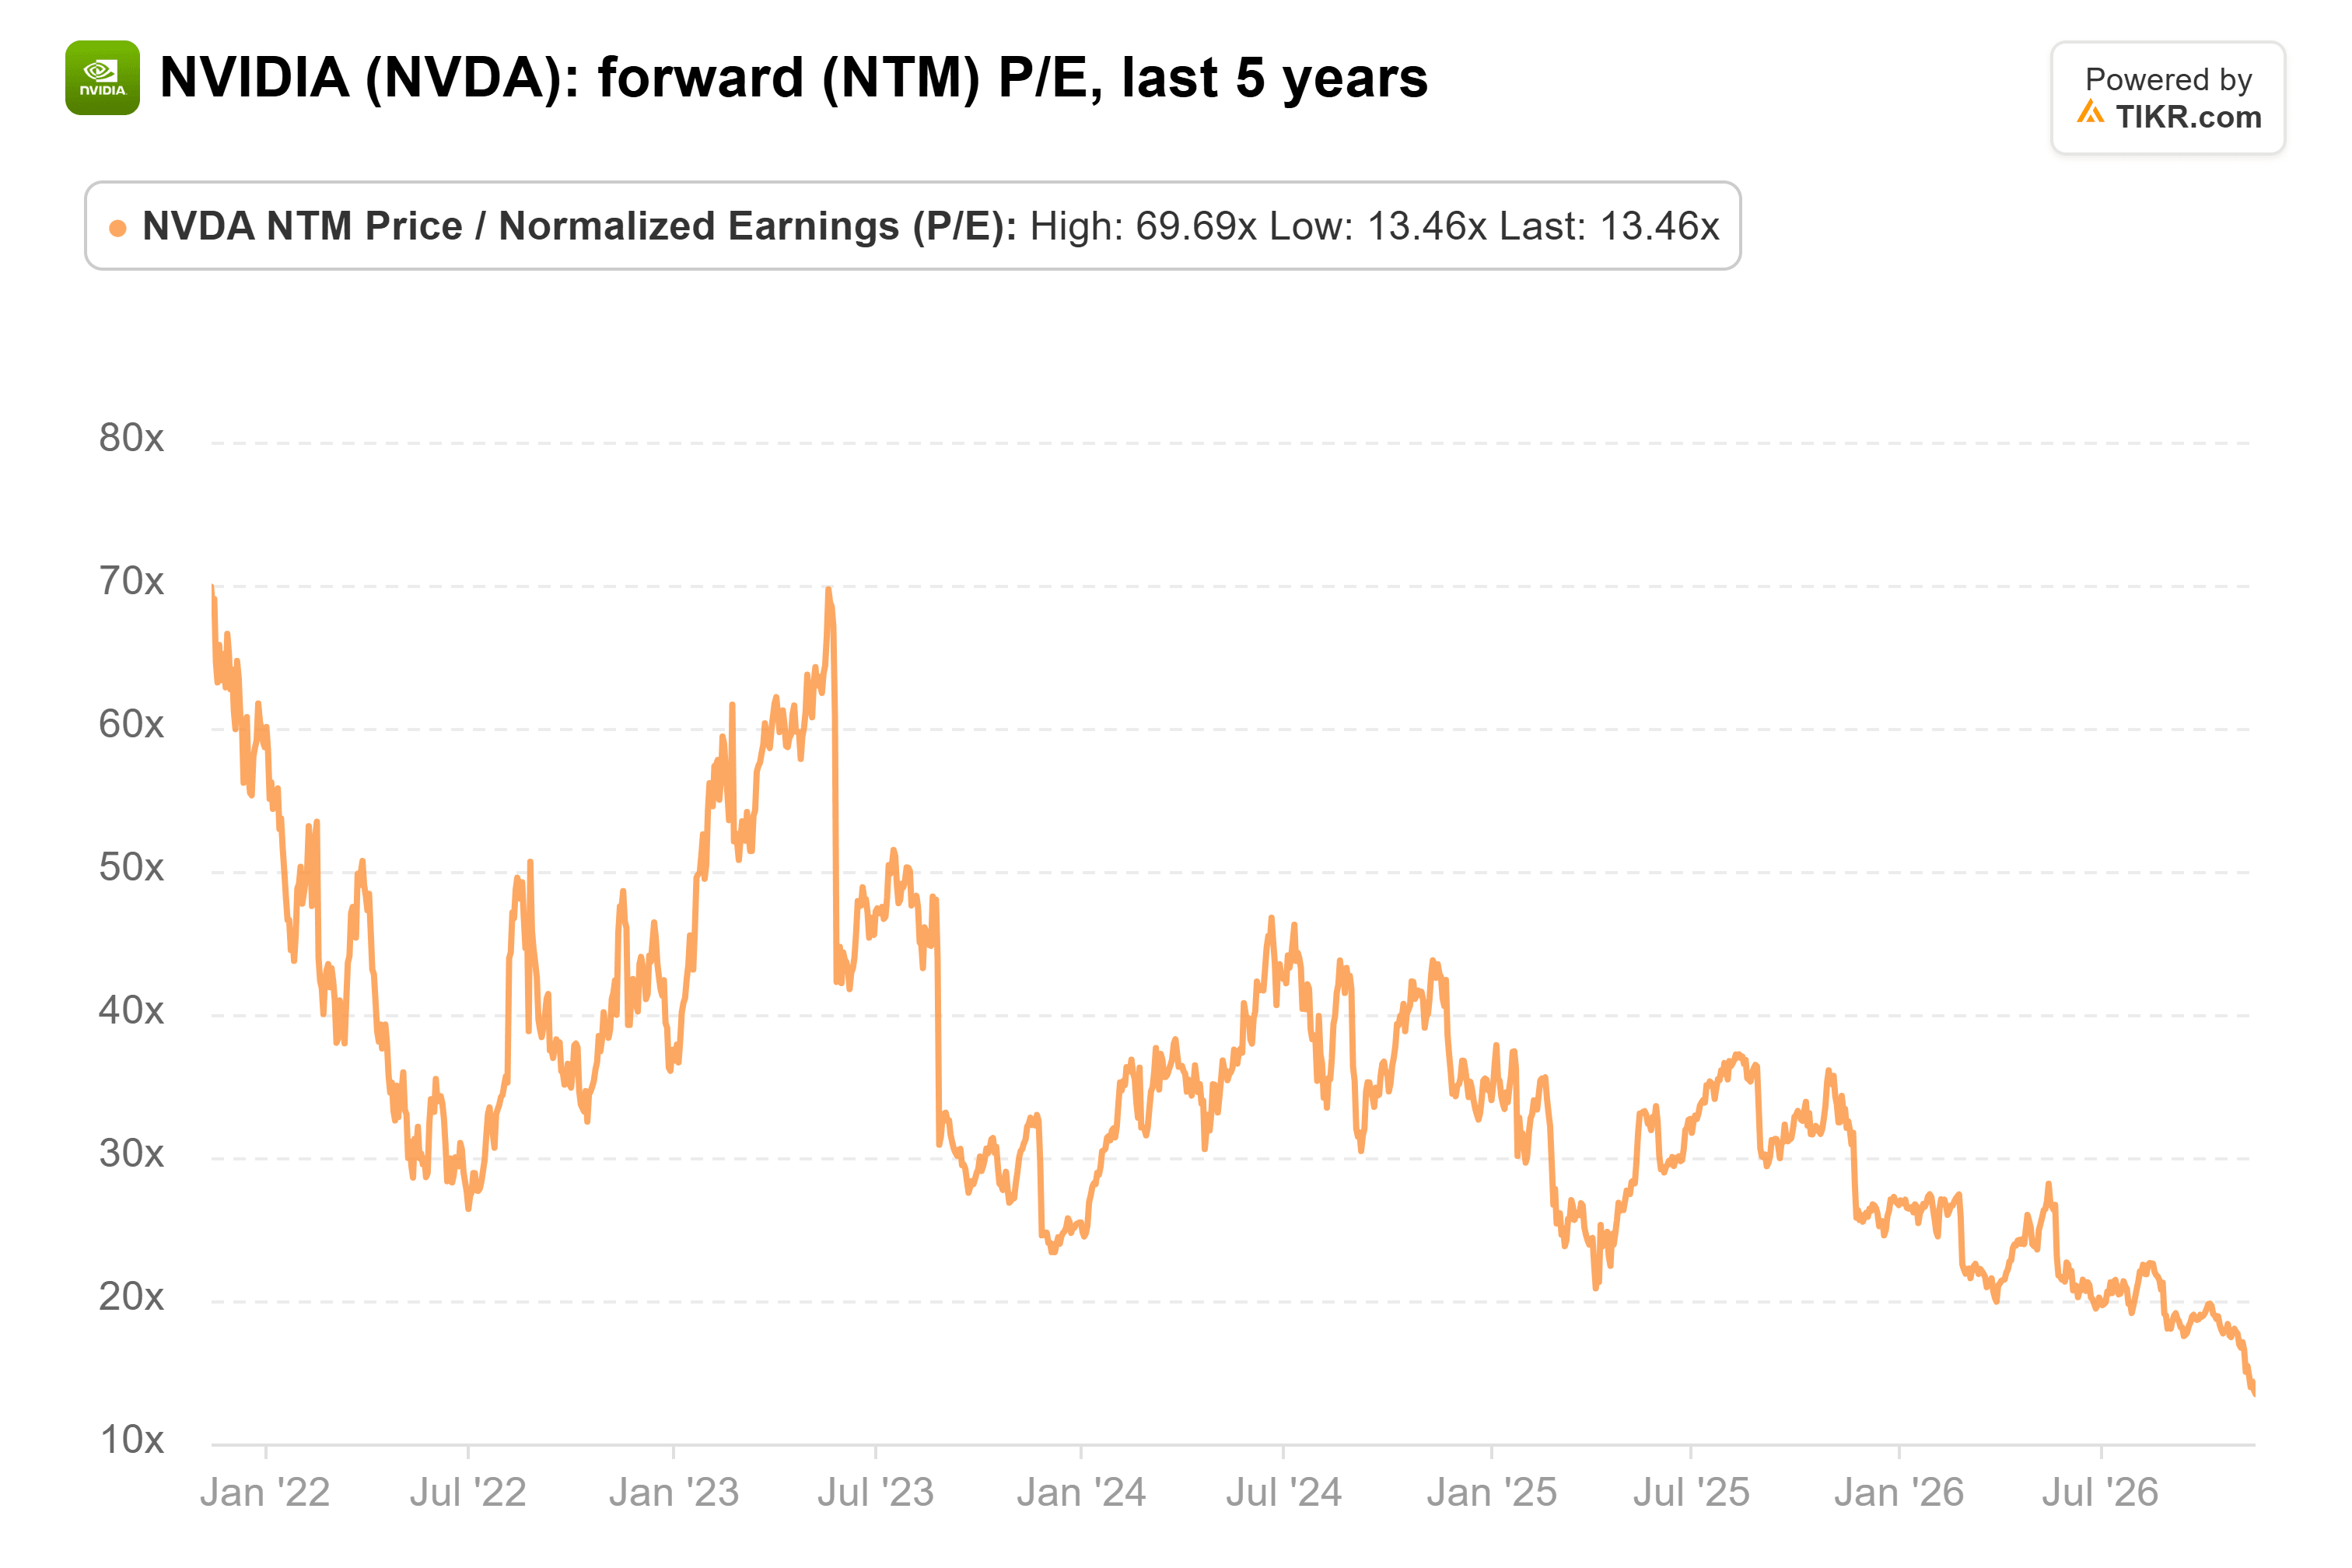
- A aproximadamente 43 veces las ganancias futuras, Intel cotiza al triple del múltiplo de NVIDIA, que es de 14x.
- La próxima prueba es si los clientes externos se comprometen con el proceso 14A de Intel para mediados de 2027.
Intel (INTC) está siendo llevada a los tribunales por sus accionistas.
Según Reuters, un fondo de pensiones de Michigan presentó una demanda colectiva propuesta el 13 de noviembre en San José, California. Alega que Intel ocultó la gravedad de la caída de su negocio de PC hasta que unas previsiones débiles hicieron que la acción cayera casi un 29% el 30 de octubre.
Durante el fin de semana, un inversor preguntó en X a Dan Niles, fundador de Niles Investment Management, si Intel había tocado fondo. Su respuesta la comparó con NVIDIA (NVDA) y Advanced Micro Devices (AMD):
"A diferencia de $NVDA, que cotiza a 11x el PER para 2027 para un crecimiento de ingresos proyectado del 70%, o AMD a 30x para un crecimiento de ingresos proyectado superior al 80%, $INTC cotiza a 34x el PER para solo un crecimiento de ingresos estimado del 11%. Dada la reciente guía de Intel, que estuvo muy por debajo del consenso, es difícil saber dónde está el fondo".
Así que Intel es la más cara de las tres, y la de crecimiento más lento por mucho.
La Demanda Importa Menos que las Previsiones de Intel
Las acusaciones de la demanda no están probadas, por lo que no operaría con Intel solo por la presentación. La caída que la motivó es más importante. Intel guió los ingresos del cuarto trimestre unos $1.600 millones por debajo del consenso, y el CFO David Zinsner dijo en el comunicado del tercer trimestre que la desaceleración del mercado de PC debería durar al menos hasta la primera mitad de 2027. El segmento de clientes de Intel sigue siendo el mayor por ingresos: $8.100 millones el último trimestre, frente a $7.300 millones de centros de datos.
TIKR Rastrea a 49 Analistas sobre Intel. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Intel, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas para Intel
Intel Es la Cara
Los analistas esperan que los ingresos de Intel crezcan aproximadamente un 12%, desde $61.700 millones en 2026 hasta $69.100 millones en 2027, cerca de la cifra de Niles.
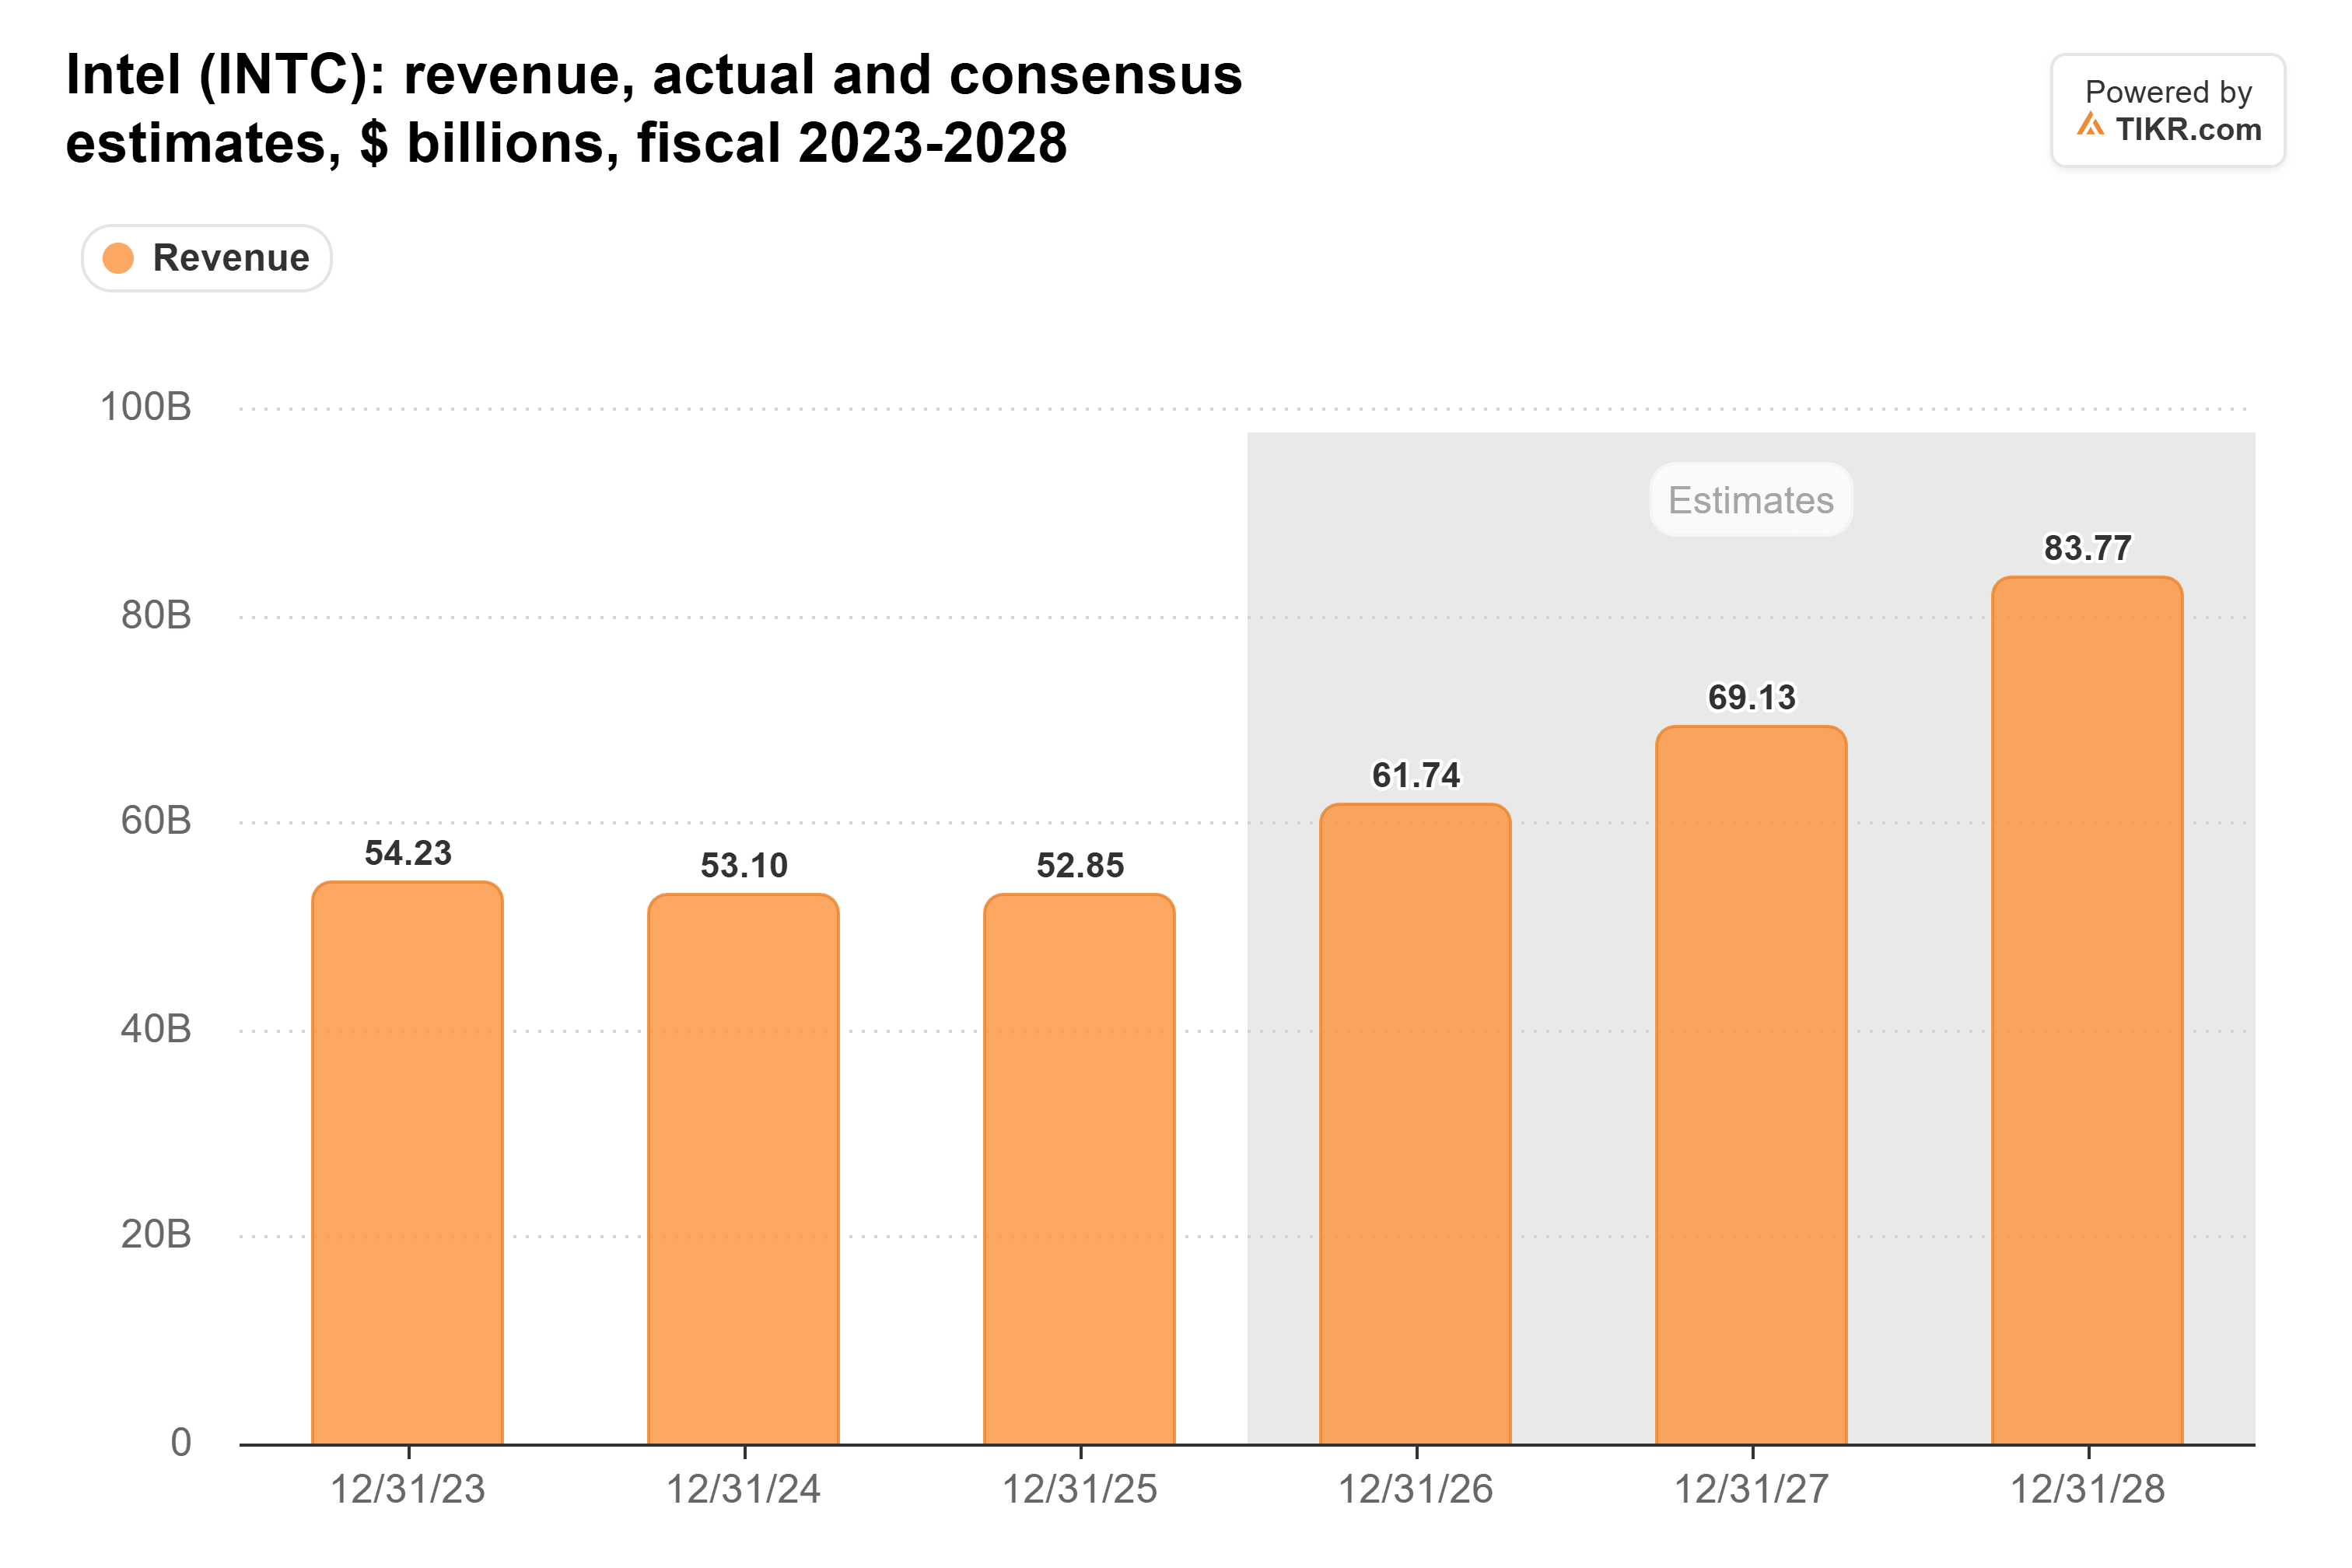
A su cierre del 13 de noviembre de $59,66, Intel cotizaba a aproximadamente 43 veces las ganancias de los próximos doce meses. Solo en las estimaciones para 2027, es aproximadamente 33x, más o menos la cifra de Niles.
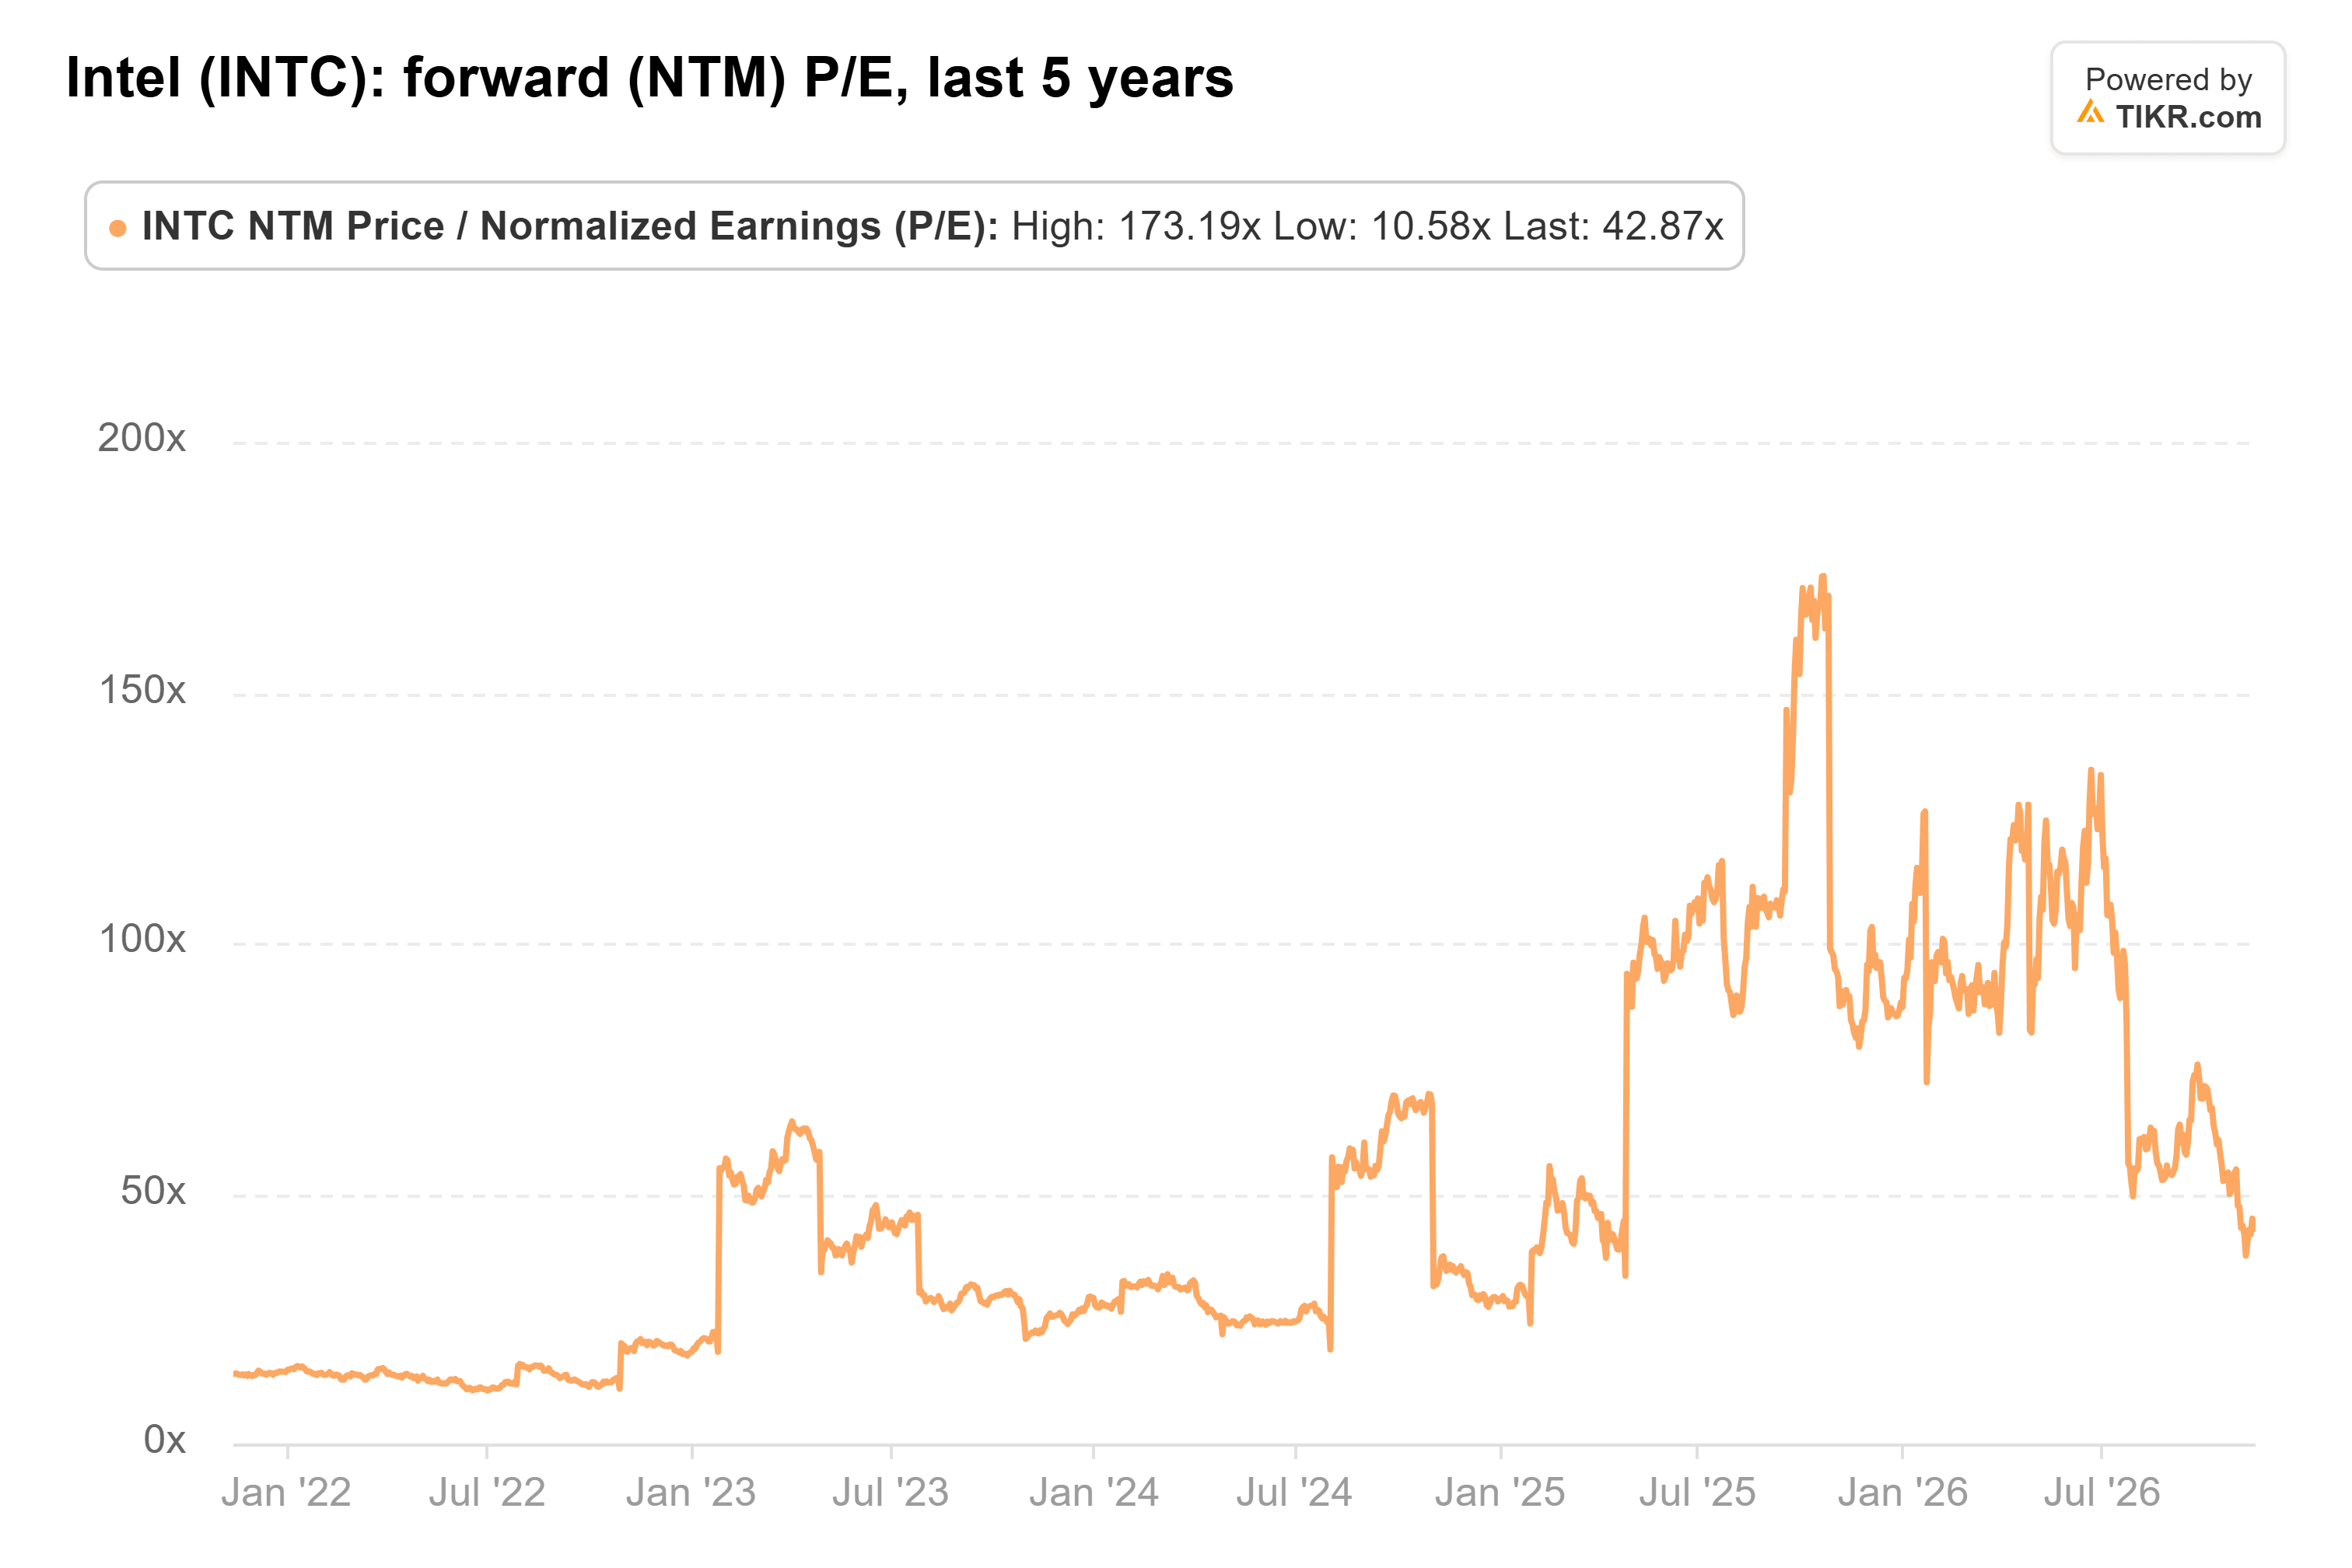
Eso está por debajo del promedio de cinco años de Intel de 50x, pero Intel estableció ese promedio mientras apenas ganaba algo. Desde 2014 hasta 2022, como fabricante de chips maduro, cotizó entre 10x y 18x.
NVIDIA se sitúa en 14x, un mínimo de cinco años frente a un promedio de 36x. Parte de esto es nuevo: NVIDIA anunció el 12 de noviembre que Jensen Huang había renunciado como CEO, y reporta ganancias el 17 de noviembre.
Las Ganancias de Intel Todavía Están Cerca del Fondo
La fundición de Intel perdió $10.300 millones en 2025 con $17.800 millones de ingresos, por lo que cada dólar de pérdida que reduce aumenta el ingreso operativo. Los analistas esperan que el EPS normalizado suba desde $0,42 en 2025 hasta $2,99 en 2028.
Los servidores podrían llevarla allí. Zinsner espera que las unidades de CPU para servidores de la industria crezcan más del 30% tanto en 2026 como en 2027. Pero Intel no puede producir suficientes, y los ingresos del centro de datos de AMD aumentaron un 97% el último trimestre gracias a ventas récord de CPU EPYC y GPU Instinct.
La estimación de EPS para 2027 ha caído a $1,79, desde $2,11 antes del reporte. Incluso en las ganancias de 2028, Intel cotiza a aproximadamente 20x, por encima de su rango histórico.
Intel Todavía Tiene que Ganarse Este Precio
A 43x, Intel está cobrando por adelantado por una recuperación de la que su negocio de PC acaba de retroceder. Prefiero poseer NVIDIA a 14x, con búsqueda de CEO incluida, y esperar a que Intel llene sus fábricas con clientes externos. La gerencia espera compromisos de diseño para 14A para mediados de 2027. Si la escasez de servidores se extiende hasta 2028, como espera Zinsner, las estimaciones podrían recuperarse rápidamente y arrastrar el múltiplo de Intel hacia abajo con ellas.
Entonces, ¿Cuánto Vale Realmente la Acción de Intel?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Intel. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!