

Puntos clave
- El martes, Citi elevó su precio objetivo para AMD a $800 desde $575, aproximadamente un 25% por encima de donde cotizaban las acciones antes de la apertura, tras aumentar su pronóstico para el mercado de CPU a $300.000 millones para 2030.
- Los agentes de IA como Muse de Meta necesitan CPU para ejecutar sus tareas, y eso convierte al negocio de CPU para servidores de AMD en el centro de su tesis alcista.
- La CEO Lisa Su dice que la demanda es mayor de lo que AMD puede suministrar, y los analistas esperan que el BPA normalizado se más que duplique en 2027, hasta $15.72.
- La acción cotiza a 57 veces las ganancias futuras frente a un promedio de cinco años de 34, por lo que la demanda de agentes tiene que materializarse en los resultados.
Advanced Micro Devices (AMD) acaba de recibir otro voto de confianza de Wall Street, y este pasa por una aplicación en tu teléfono.
El martes, el analista de Citi Atif Malik elevó su precio objetivo para AMD a $800 desde $575, aproximadamente un 25% por encima de donde cotizaban las acciones antes de la apertura. Su razón es Muse, el agente de IA personal que lanzó Meta Platforms (META) en septiembre, y él ve dos ganadores, AMD primero e Intel (INTC) segundo:
"Creemos que el TAM [mercado total direccionable] de CPU se expandirá desde $29.000 millones en 2025 a $300.000 millones en 2030, o una CAGR del 60%. Seguimos esperando que AMD sea el principal beneficiario del renacimiento de la CPU e Intel como beneficiario secundario."
Un renacimiento de la CPU. Como dijo Bryan Cantrill de Oxide en el episodio de la semana pasada del podcast MTS: "La GPU es extremadamente importante. Pero la muerte de la CPU ha sido muy exagerada."
Eso es un gran cambio para AMD, cuya historia de IA ha sido principalmente sobre perseguir a Nvidia (NVDA) en GPUs.
Por qué los agentes necesitan CPU
Según CNBC, tanto Muse como el nuevo agente de OpenAI, Dots, funcionan con las CPU para servidores EPYC de AMD, y Morgan Stanley estima que Muse podría representar el 20% de las ventas de chips de AMD en 2026.
El CEO de Futurum Group, Daniel Newman, explicó por qué en el mismo informe: un agente necesita una CPU funcionando todo el tiempo que trabaja en una tarea, a veces durante horas o días. "Las CPU están realmente ejecutando los flujos de trabajo mientras que las GPU están haciendo el pensamiento."
Los $300.000 millones de Citi son el pronóstico más alto, pero no por mucho: Nvidia ve $200.000 millones para 2030, y el propio pronóstico de AMD de julio situó el mercado en $220.000 millones, con AMD captando más de la mitad.
Eso es mucho para una empresa que generó $34.600 millones en ingresos el año pasado, incluso después de más que duplicar las ventas desde 2021.
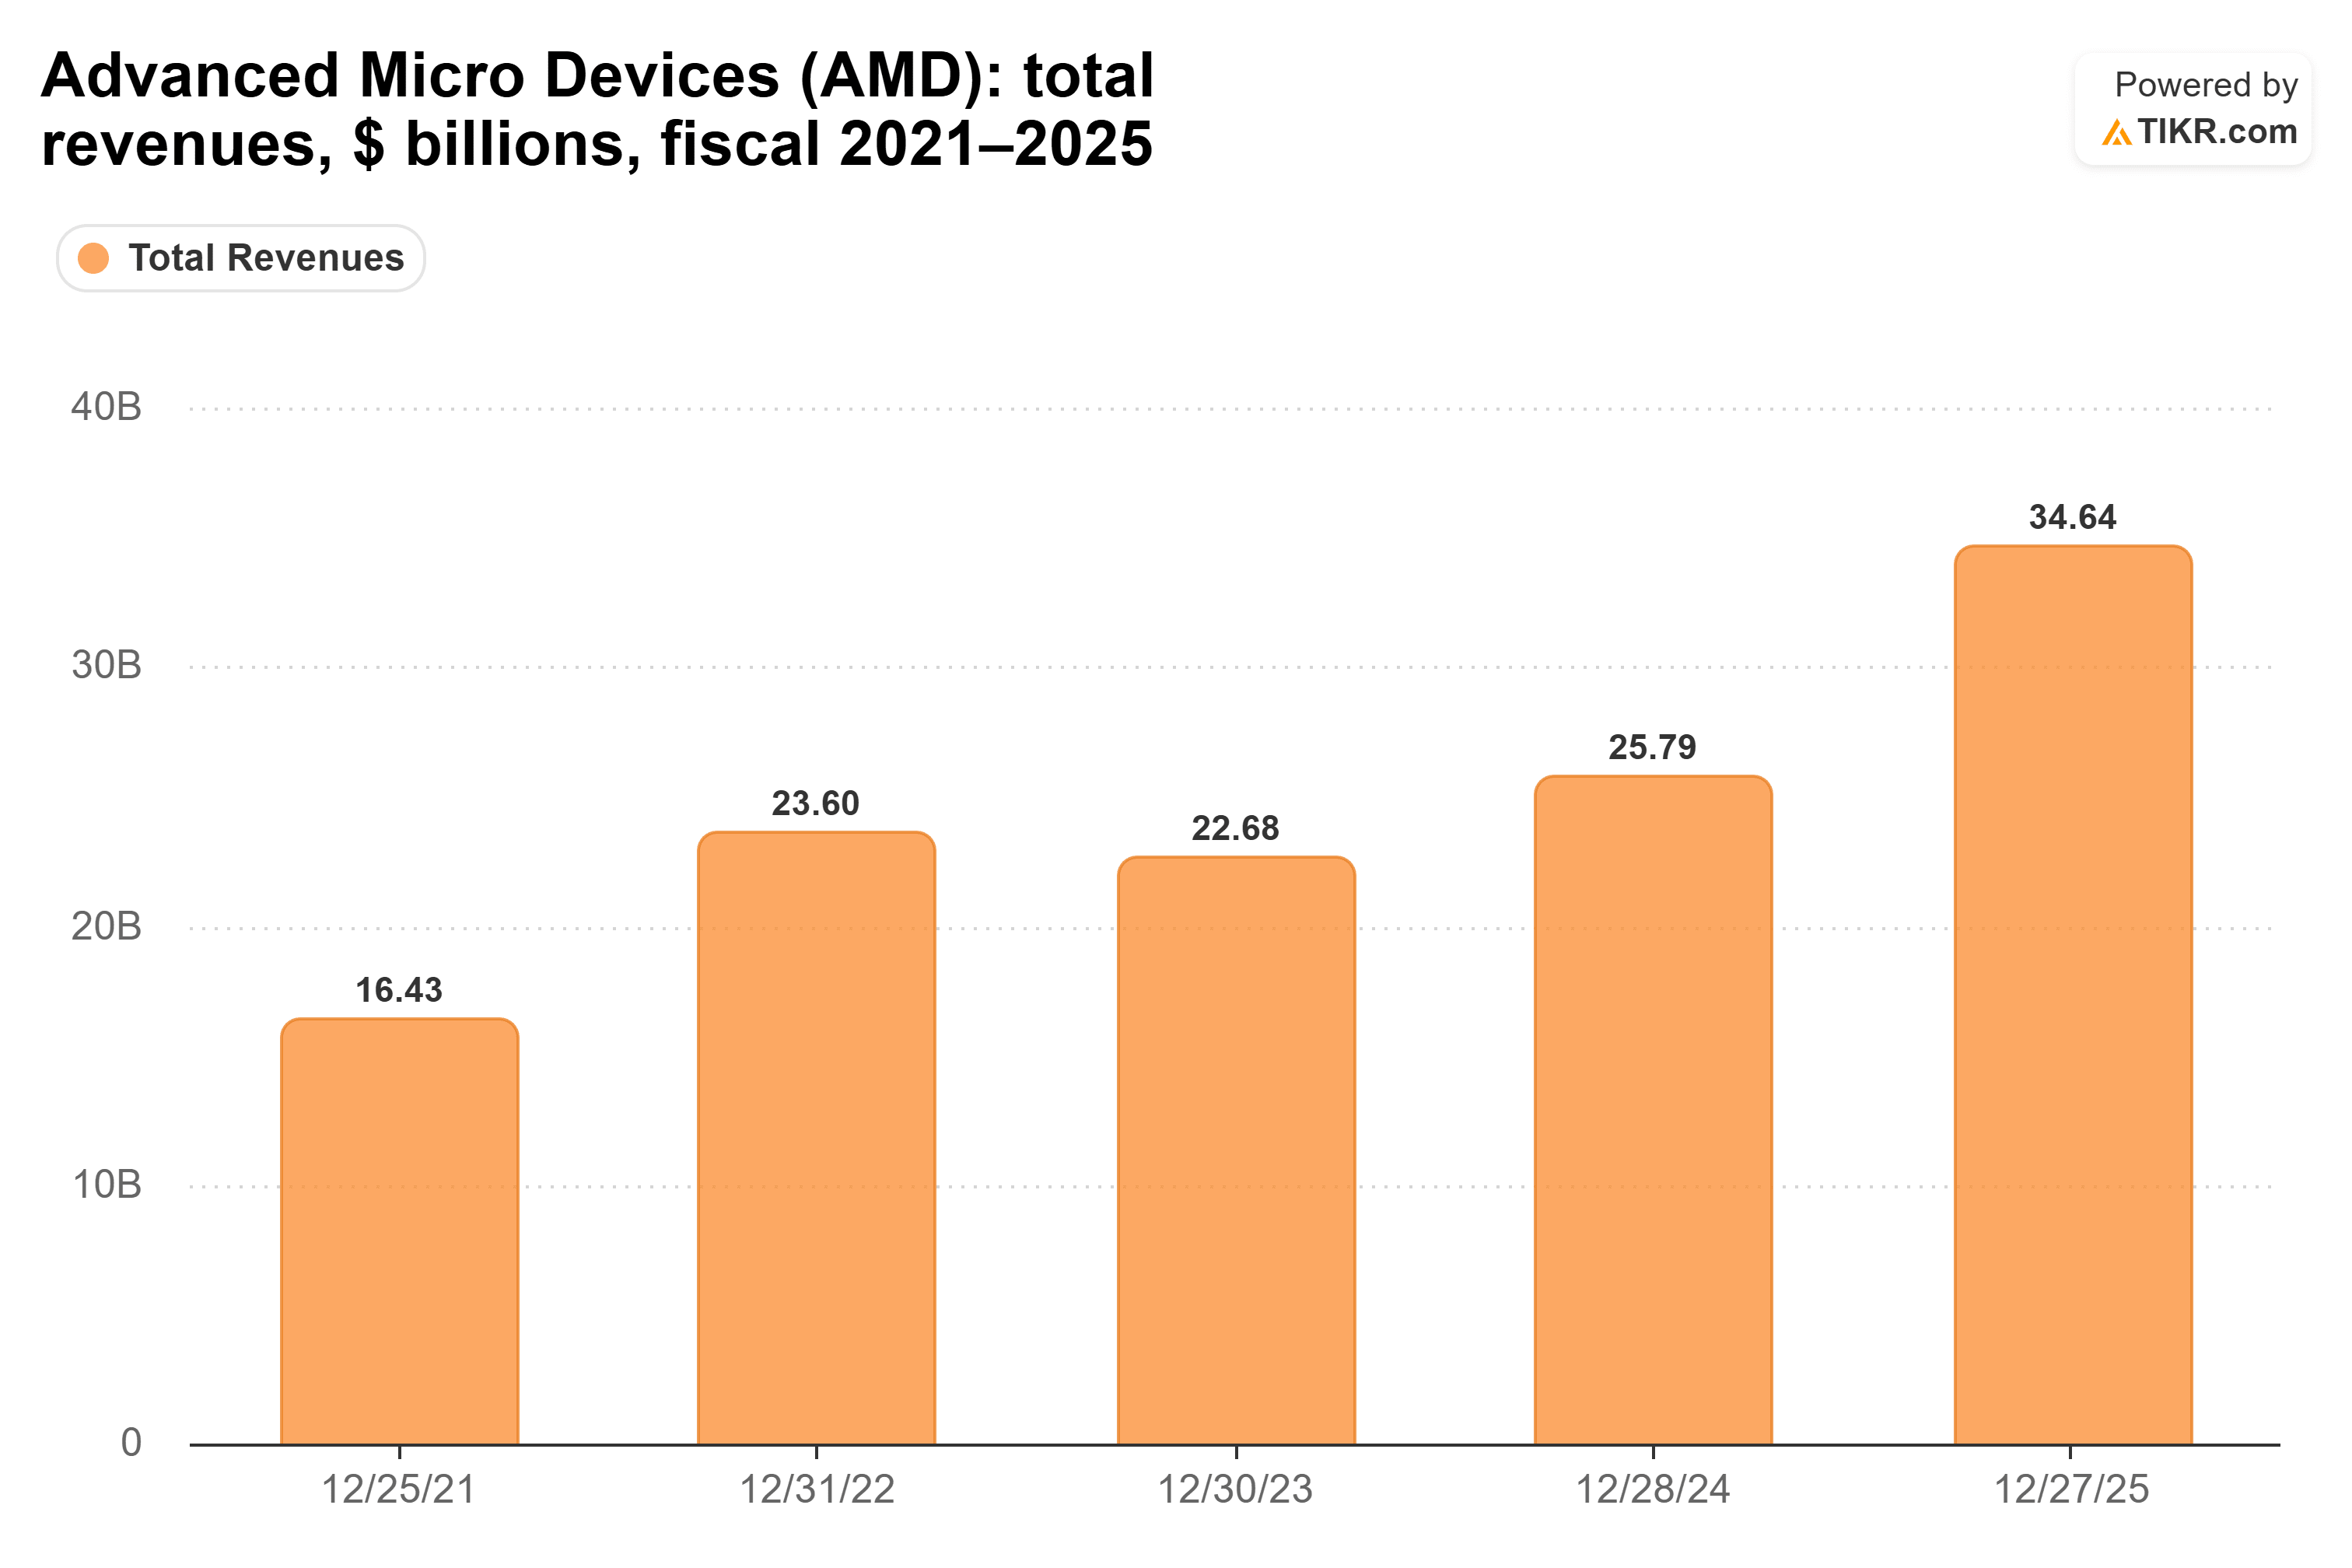
La mitad de $220.000 millones son $110.000 millones en ventas de CPU al año, más del triple de todo lo que AMD vendió en 2025.
La demanda supera a la oferta
La CEO Lisa Su dijo a periodistas en Taipei el martes: "También hemos aumentado nuestro propio suministro y capacidad en 2026, pero puedo decir que la demanda es incluso mayor que nuestro suministro."
¿Y el próximo año? "Vamos a aumentar sustancialmente nuestro suministro en 2027, pero definitivamente podríamos usar más."
El crecimiento ya se está viendo en los resultados de AMD. Los ingresos del centro de datos se más que duplicaron a $6.700 millones en el segundo trimestre, mientras que la empresa espera que los ingresos por CPU para servidores aumenten un 80% en la segunda mitad de 2026 y otro 70% en 2027. Eso apunta a un negocio de centros de datos de rápido crecimiento.
Los analistas esperan que el BPA normalizado salte desde $4.17 el año pasado a $7.59 este año, para luego más que duplicarse a $15.72 en 2027...
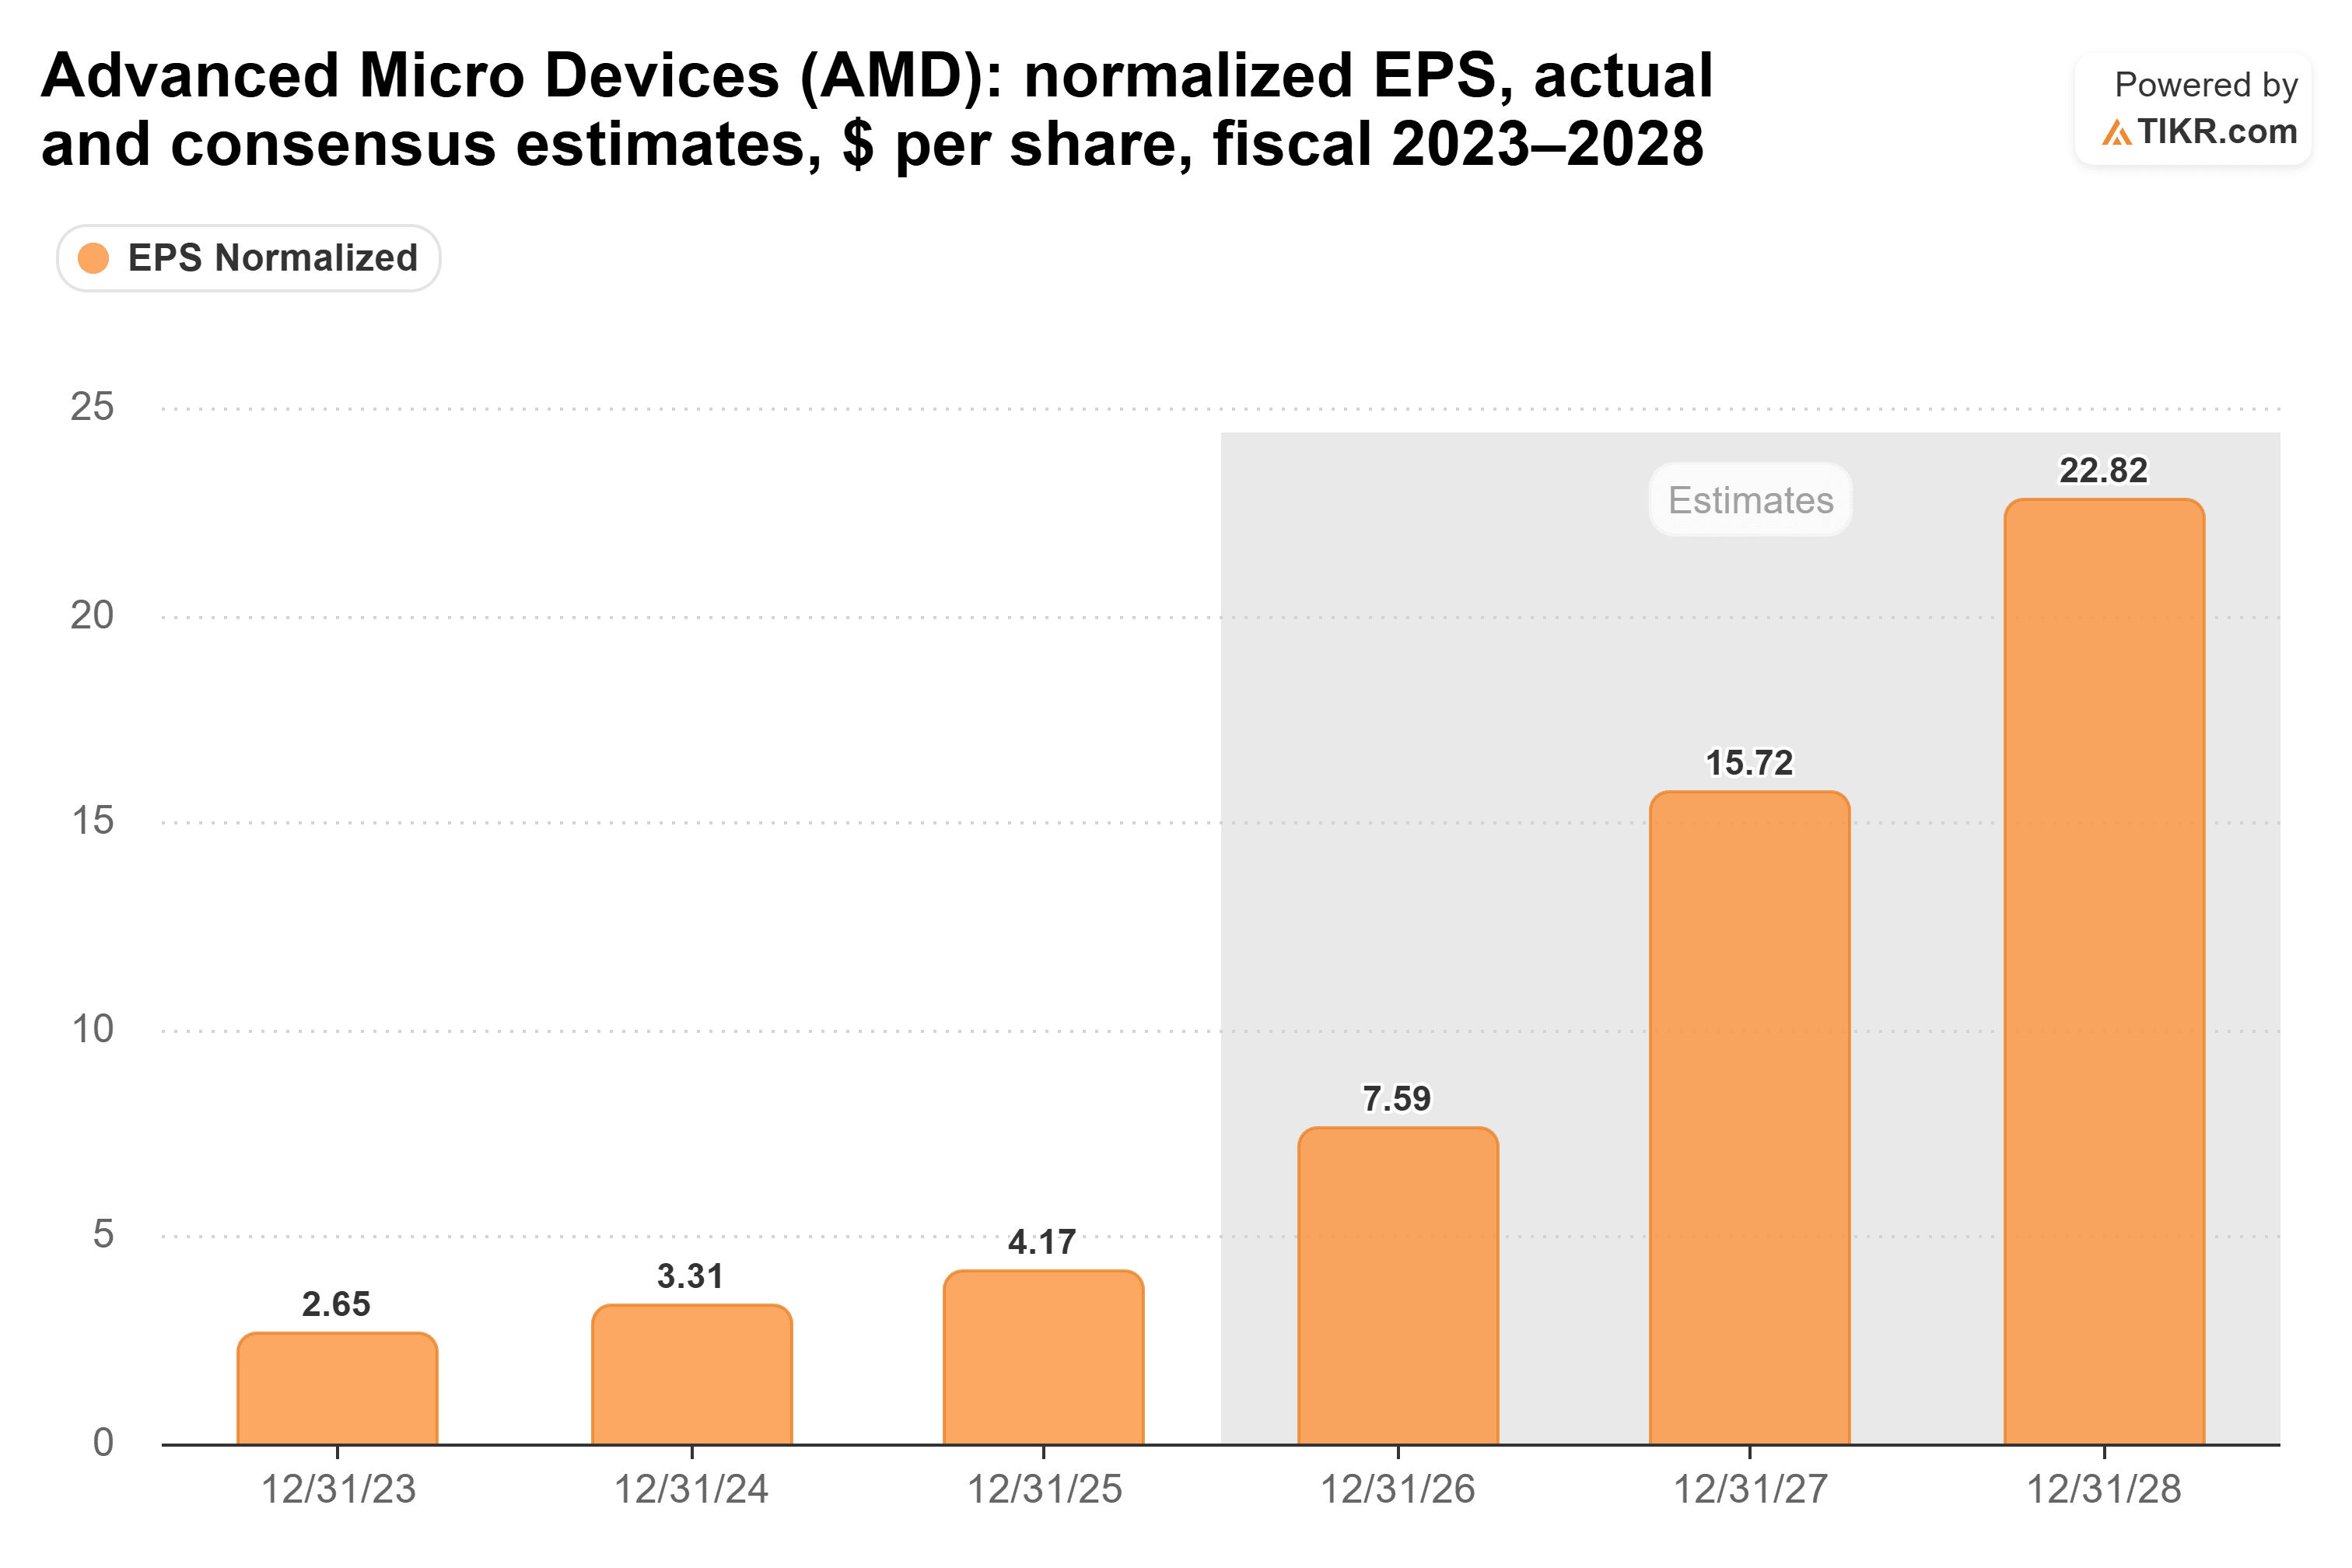
Con Su diciendo que la demanda es mayor que el suministro de AMD, el límite de esas estimaciones para 2027 parece ser cuántos chips puede fabricar AMD.
¿No está esto descontado?
Por supuesto, AMD casi se ha triplicado este año y ahora vale más de $1 billón. Cotiza a 57.1 veces las ganancias futuras, muy por encima de su promedio de cinco años de 34.4 veces...
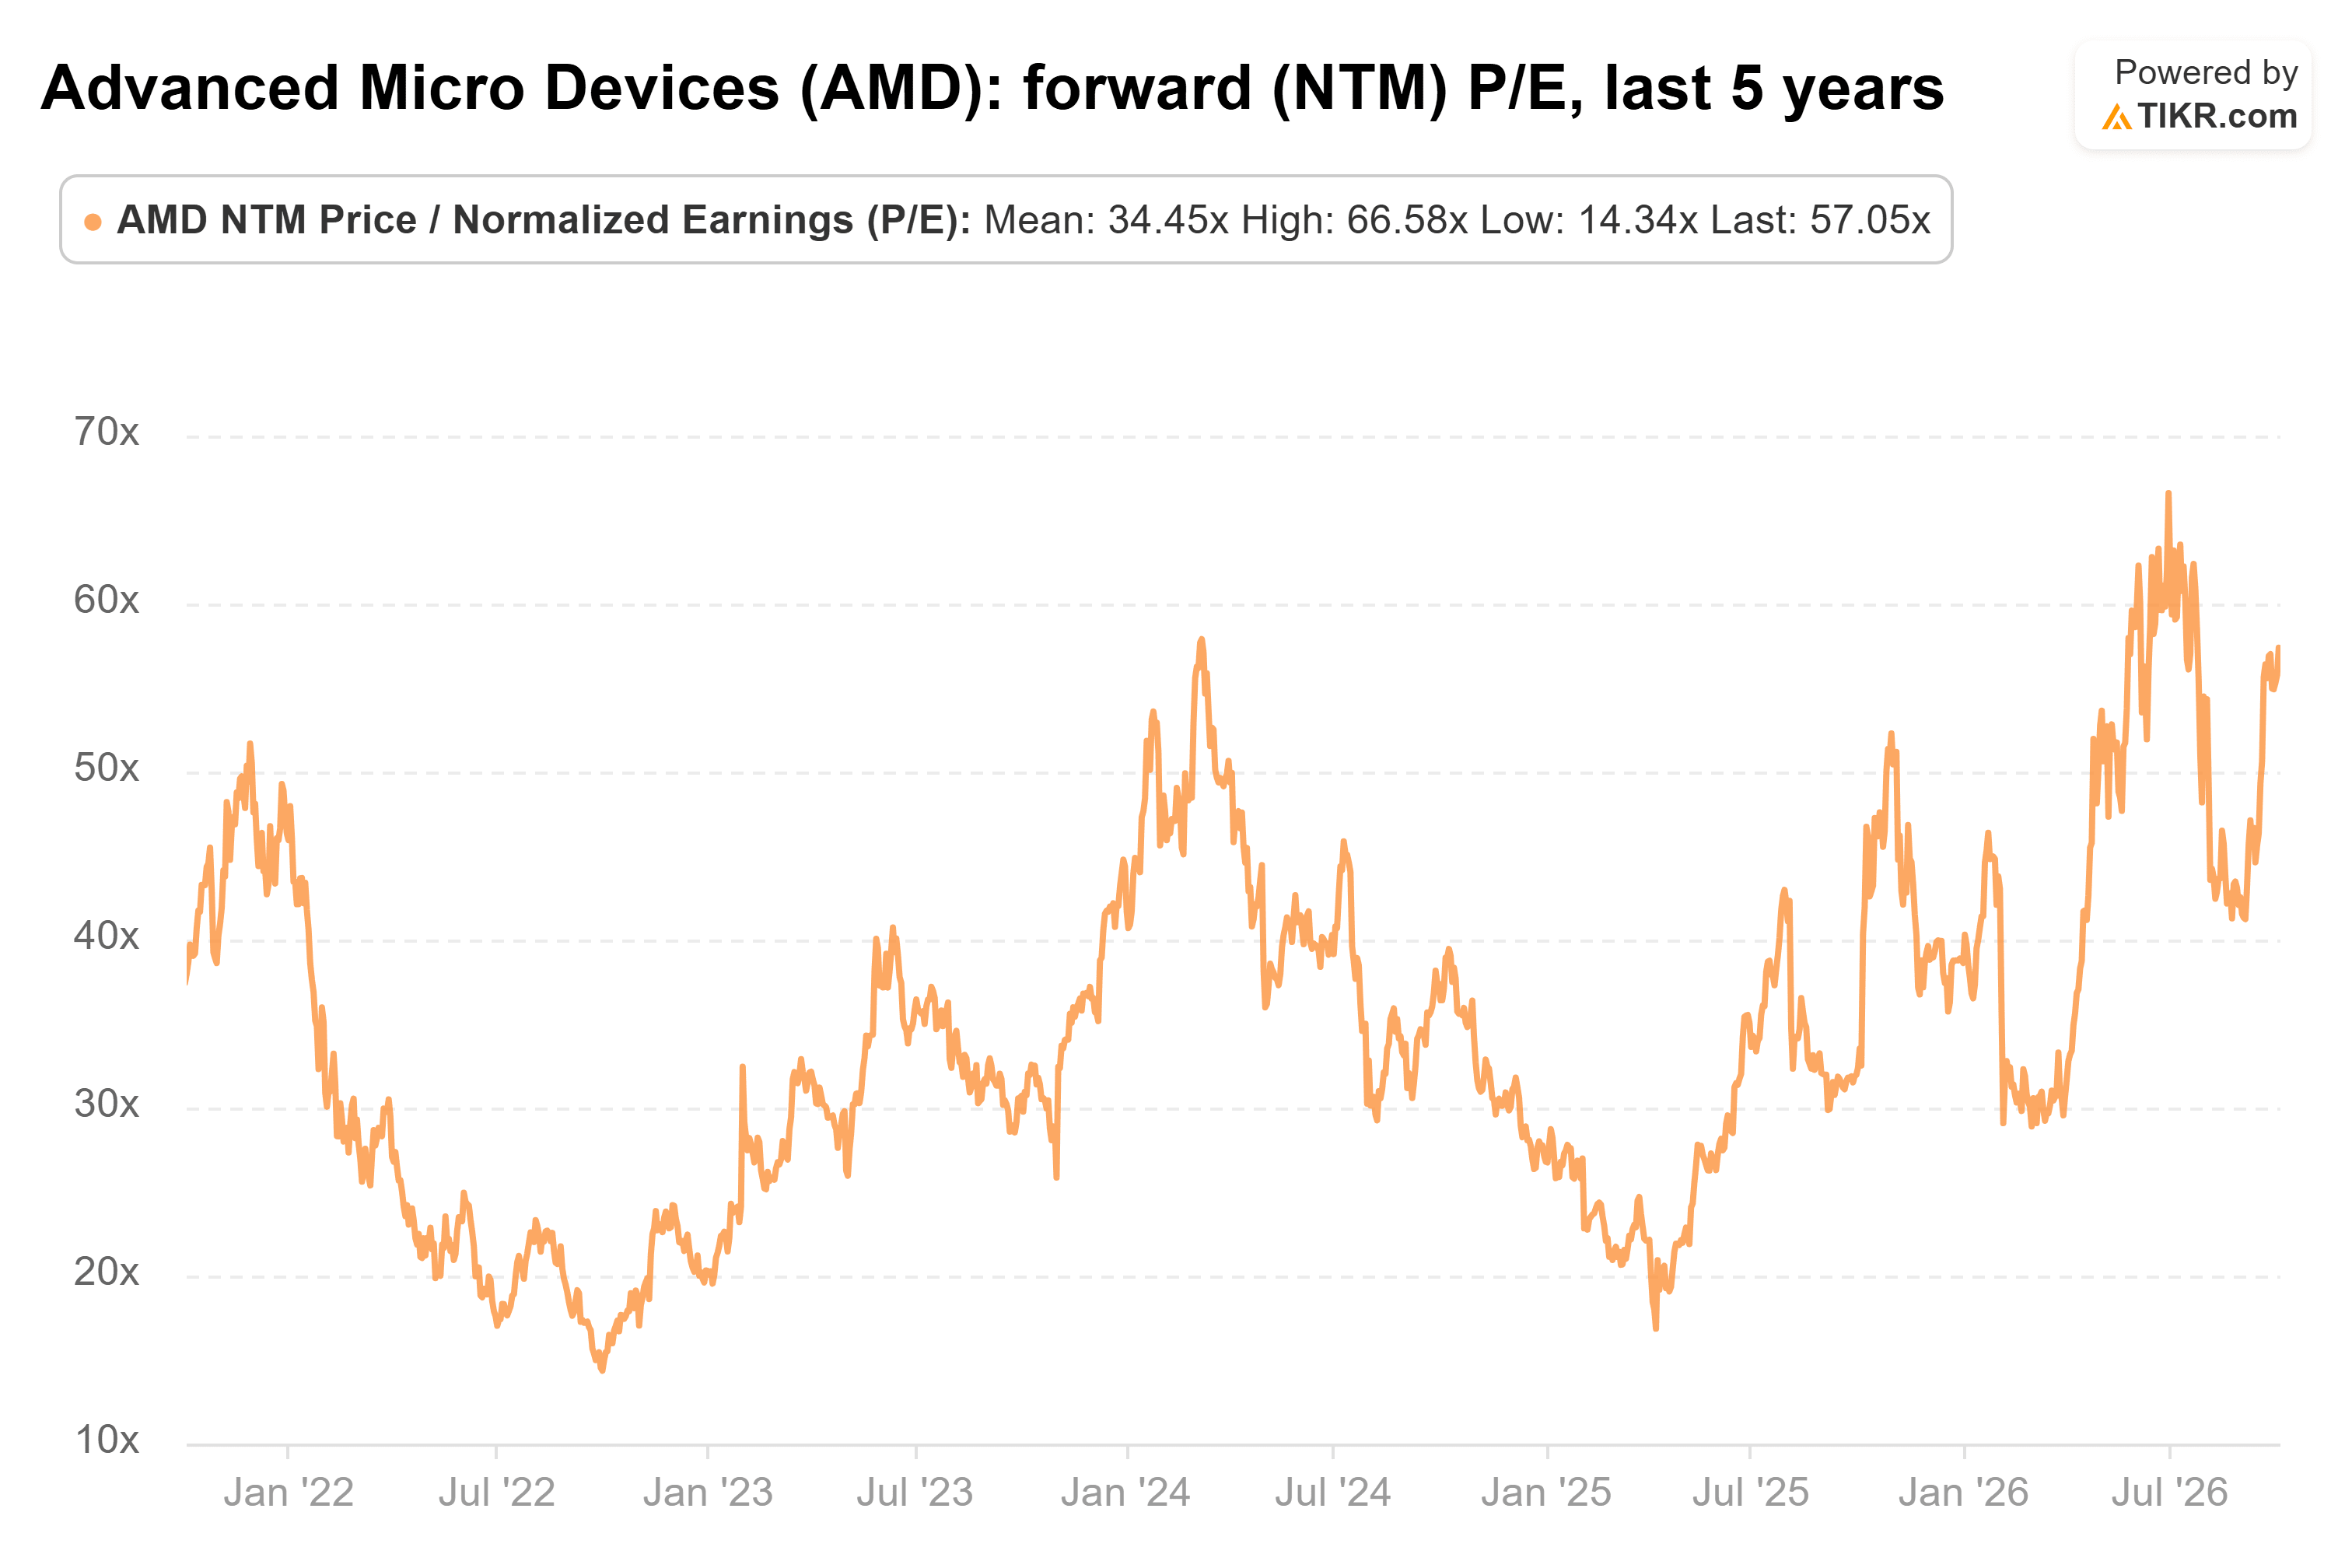
(Aún está por debajo de las 66.6 veces que alcanzó a finales de junio, sin embargo.)
Esta es la cuestión: ese múltiplo utiliza las ganancias de los próximos doce meses, y los analistas esperan que el BPA se más que duplique en 2027. Si tienen razón, el múltiplo cae rápidamente a medida que 2027 entra en esa ventana, incluso con la acción estancada.
La otra preocupación es la competencia, y no escasea. AMD posee aproximadamente el 46% del mercado de CPU x86 (el diseño de chip que comparte con Intel), según Mercury Research, pero Intel está contraatacando, con su acción subiendo un 21% en el último mes. Nvidia también se ha unido a la carrera este año con una CPU enfocada en agentes llamada Vera, y la mayoría de los grandes proveedores de la nube están construyendo sus propios chips basados en Arm. Meta incluso dice que diseñó Muse para funcionar en cualquier tipo de CPU disponible, por lo que AMD tiene que seguir ganándose su lugar.
Por eso Citi hizo espacio para un segundo ganador: en un mercado que crece diez veces en cinco años, AMD no necesita captar a todos los agentes.
Conclusión
El potencial alcista del 25% de Citi me parece alcanzable. Los chips de AMD ejecutan dos de los agentes personales más prominentes, su CEO dice que la demanda es mayor que la oferta, y los analistas esperan que las ganancias se más que dupliquen el próximo año.
Por supuesto, Muse solo tiene un mes, y los $300.000 millones de Citi son el pronóstico más alto de los tres. Si el uso de agentes se enfría, 57 veces las ganancias futuras comenzarán a parecer muy caras.
Entonces, ¿cuánto vale realmente la acción de AMD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer AMD. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


