

Puntos Clave
- Las acciones de Nebius Group cayeron un 9,9% el viernes 13 de noviembre, después de que Baird y BofA recortaran sus objetivos de precio debido a retrasos en los centros de datos, sumándose a una caída del 16,8% el día de la publicación de sus resultados del tercer trimestre.
- El vendedor en corto Jim Chanos señala que la previsión de ingresos de $12.000 a $13.000 millones para 2027 se traduce en $8 a $9 millones por megavatio. Eso es lo mismo que el run-rate actual para 2026, dice, y está muy por debajo de los más de $20 millones por megavatio que Nebius afirma que está firmando.
- Eso convierte el crecimiento de ingresos de 4x del próximo año en una apuesta a la construcción, y la dirección admite que algunos sitios de colocación, incluido Nueva Jersey, están retrasados.
- La acción ahora cotiza muy por debajo de su promedio de 3 años en ventas forward. Eso solo parece barato si la nueva capacidad entra en línea a tiempo.
Nebius Group (NBIS) cayó un 9,9% el viernes 13 de noviembre, ya que Baird y BofA recortaron sus objetivos de precio debido a retrasos en los centros de datos. Esto siguió a una caída del 16,8% el 12 de noviembre, el día en que reportó los resultados del tercer trimestre. Otras acciones de la nube de IA también cayeron, con CoreWeave cerrando con una baja del 6,1%, un día después de que Nvidia anunciara la renuncia de su CEO Jensen Huang.
La gran promesa del informe fueron ingresos de $12.000 a $13.000 millones en 2027, aproximadamente 4x lo que Nebius espera este año.
Jim Chanos, el vendedor en corto que predijo el colapso de Enron, desmenuzó esa previsión en una publicación en X dirigida a los "Toros de $NBIS (y neocloud)":
"¿Pueden decirme cómo la previsión de ingresos para 2027 de $12-13B sobre un promedio de 1.500 MW en 2027 es consistente con la narrativa de 'firmar contratos a $20-25M por MW'? Eso es $8-9M por MW, lo mismo que el run-rate actual para 2026".
Lo cual, ouch.
TIKR rastrea a 23 analistas sobre Nebius. ¿Cuántos dicen 'Comprar'?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nebius, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nebius
Precios al alza, ingresos planos por megavatio
Tiene razón en la aritmética. Divida $12.000 millones por los 1.500 megavatios de Chanos (su estimación de la capacidad promedio de Nebius en 2027; la empresa no ha publicado una) y obtiene $8 millones cada uno, y $13.000 millones dan aproximadamente $8,7 millones.
Compare eso con lo que Nebius dice que está firmando. En la llamada de resultados del tercer trimestre de la empresa, el CEO Arkady Volozh dijo que los acuerdos del tercer trimestre se cerraron por encima de $25 millones por megavatio en valor anual del contrato, frente a $20 a $25 millones en el segundo trimestre. El CFO Dado Alonso agregó que "los precios de la capacidad en 2027 están subiendo".
A $20 a $25 millones, 1.500 megavatios generarían $30.000 a $37.500 millones al año. Eso es más del doble de la previsión.
El consenso de los analistas se sitúa dentro del rango de Nebius, en $12.300 millones de ingresos para 2027, y luego sube a $26.000 millones en 2028.
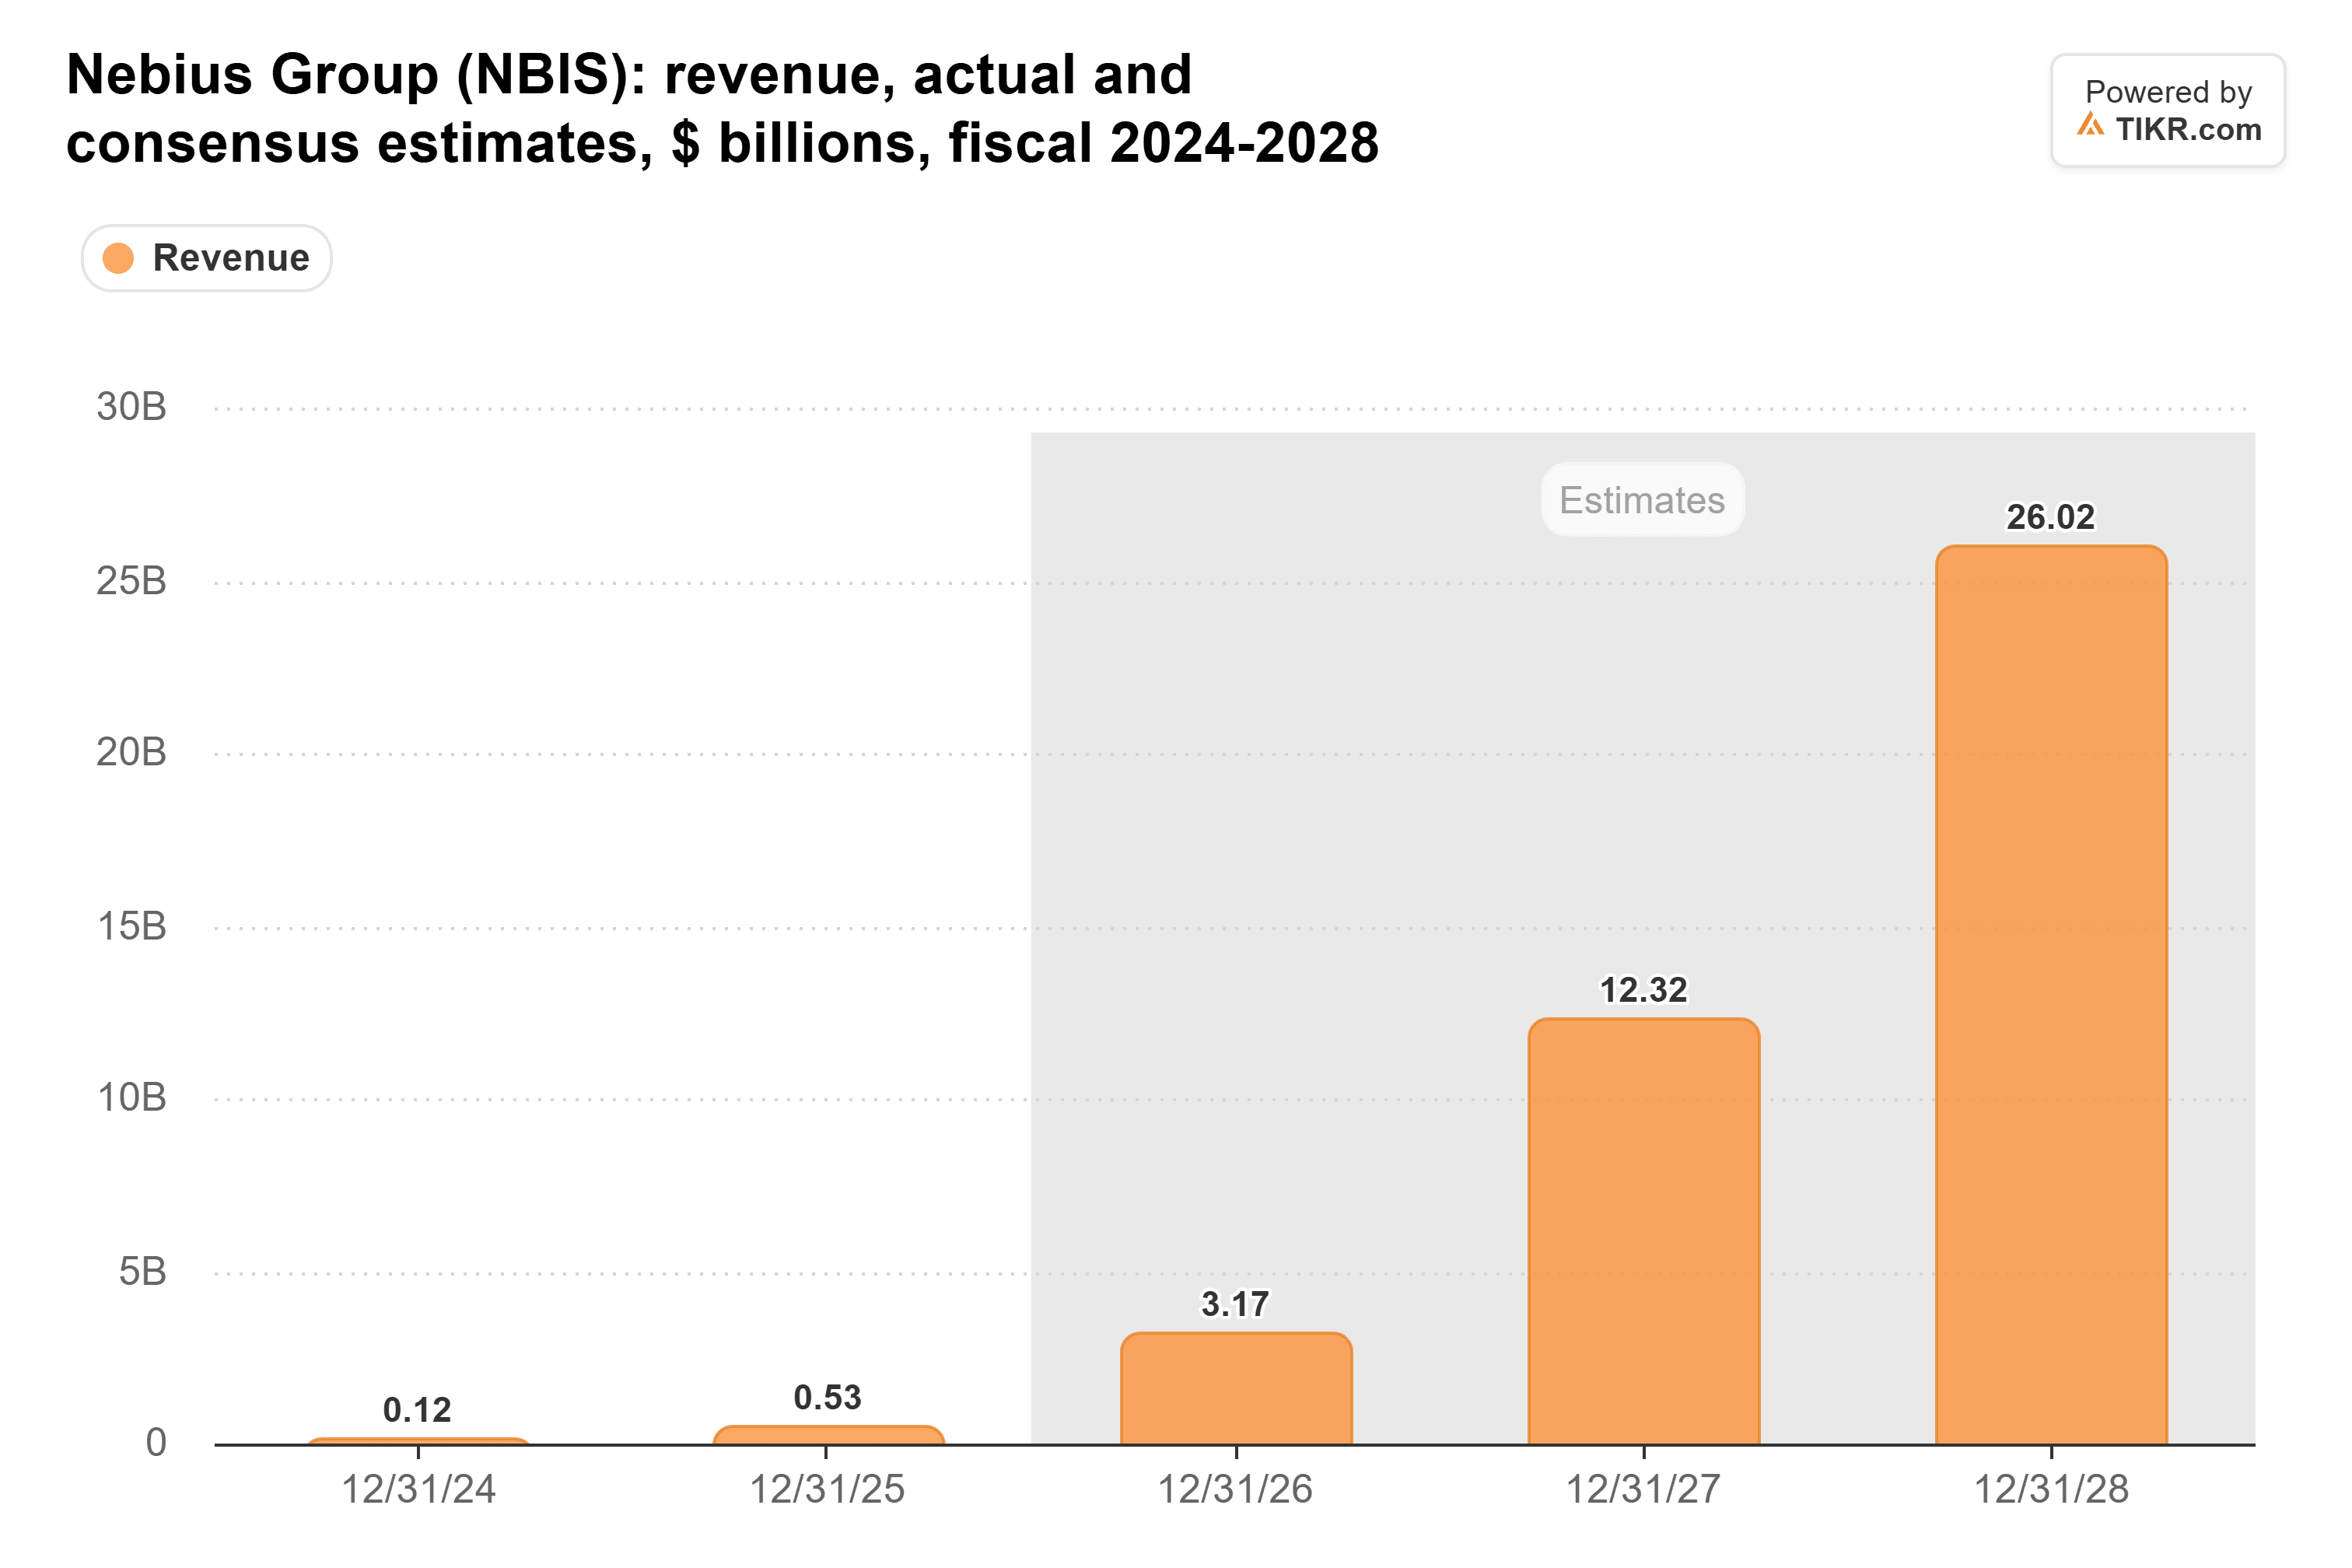
Así que el mercado tampoco está contando con un viento de cola en los precios para el próximo año.
La previsión es realmente un cronograma de construcción
Volozh más o menos lo dijo él mismo: "Esperamos que los ingresos se cuadrupliquen el próximo año basándonos en una visión conservadora del ritmo de nuestra construcción".
Preguntado sobre qué supone la previsión, Alonso dijo que Nebius necesita dos cosas: "Necesitaremos tener la capacidad a tiempo, y esta capacidad deberá estar lista para venderse". Venderla no es la preocupación, dijo, ya que los precios están subiendo.
La capacidad es donde Nebius ya se está retrasando. Volozh admitió que "algunos de nuestros sitios de colocación, incluido Nueva Jersey, están retrasados. Los clientes han sido informados, y ninguna de esas capacidades ha sido cancelada. Parte se ha desplazado a 2027".
Alguna capacidad de terceros ahora llega en la primera mitad de 2027, por lo que Nebius recortó su rango de ingresos para 2026 a $3.000 a $3.200 millones, desde $3.000 a $3.400 millones. Ahora espera que el run-rate de ingresos supere los $7.000 millones en febrero, después de haber previsto $7.000 a $9.000 millones para diciembre. Baird recortó su objetivo a $200 desde $340 y BofA a $265 desde $310 debido a esos retrasos, aunque Baird mantuvo su calificación Outperform y BofA su Buy.
La construcción también sigue creciendo. Nebius gastó $7.300 millones en capex en el trimestre hasta el 30 de septiembre de 2026, frente a $960 millones un año antes.
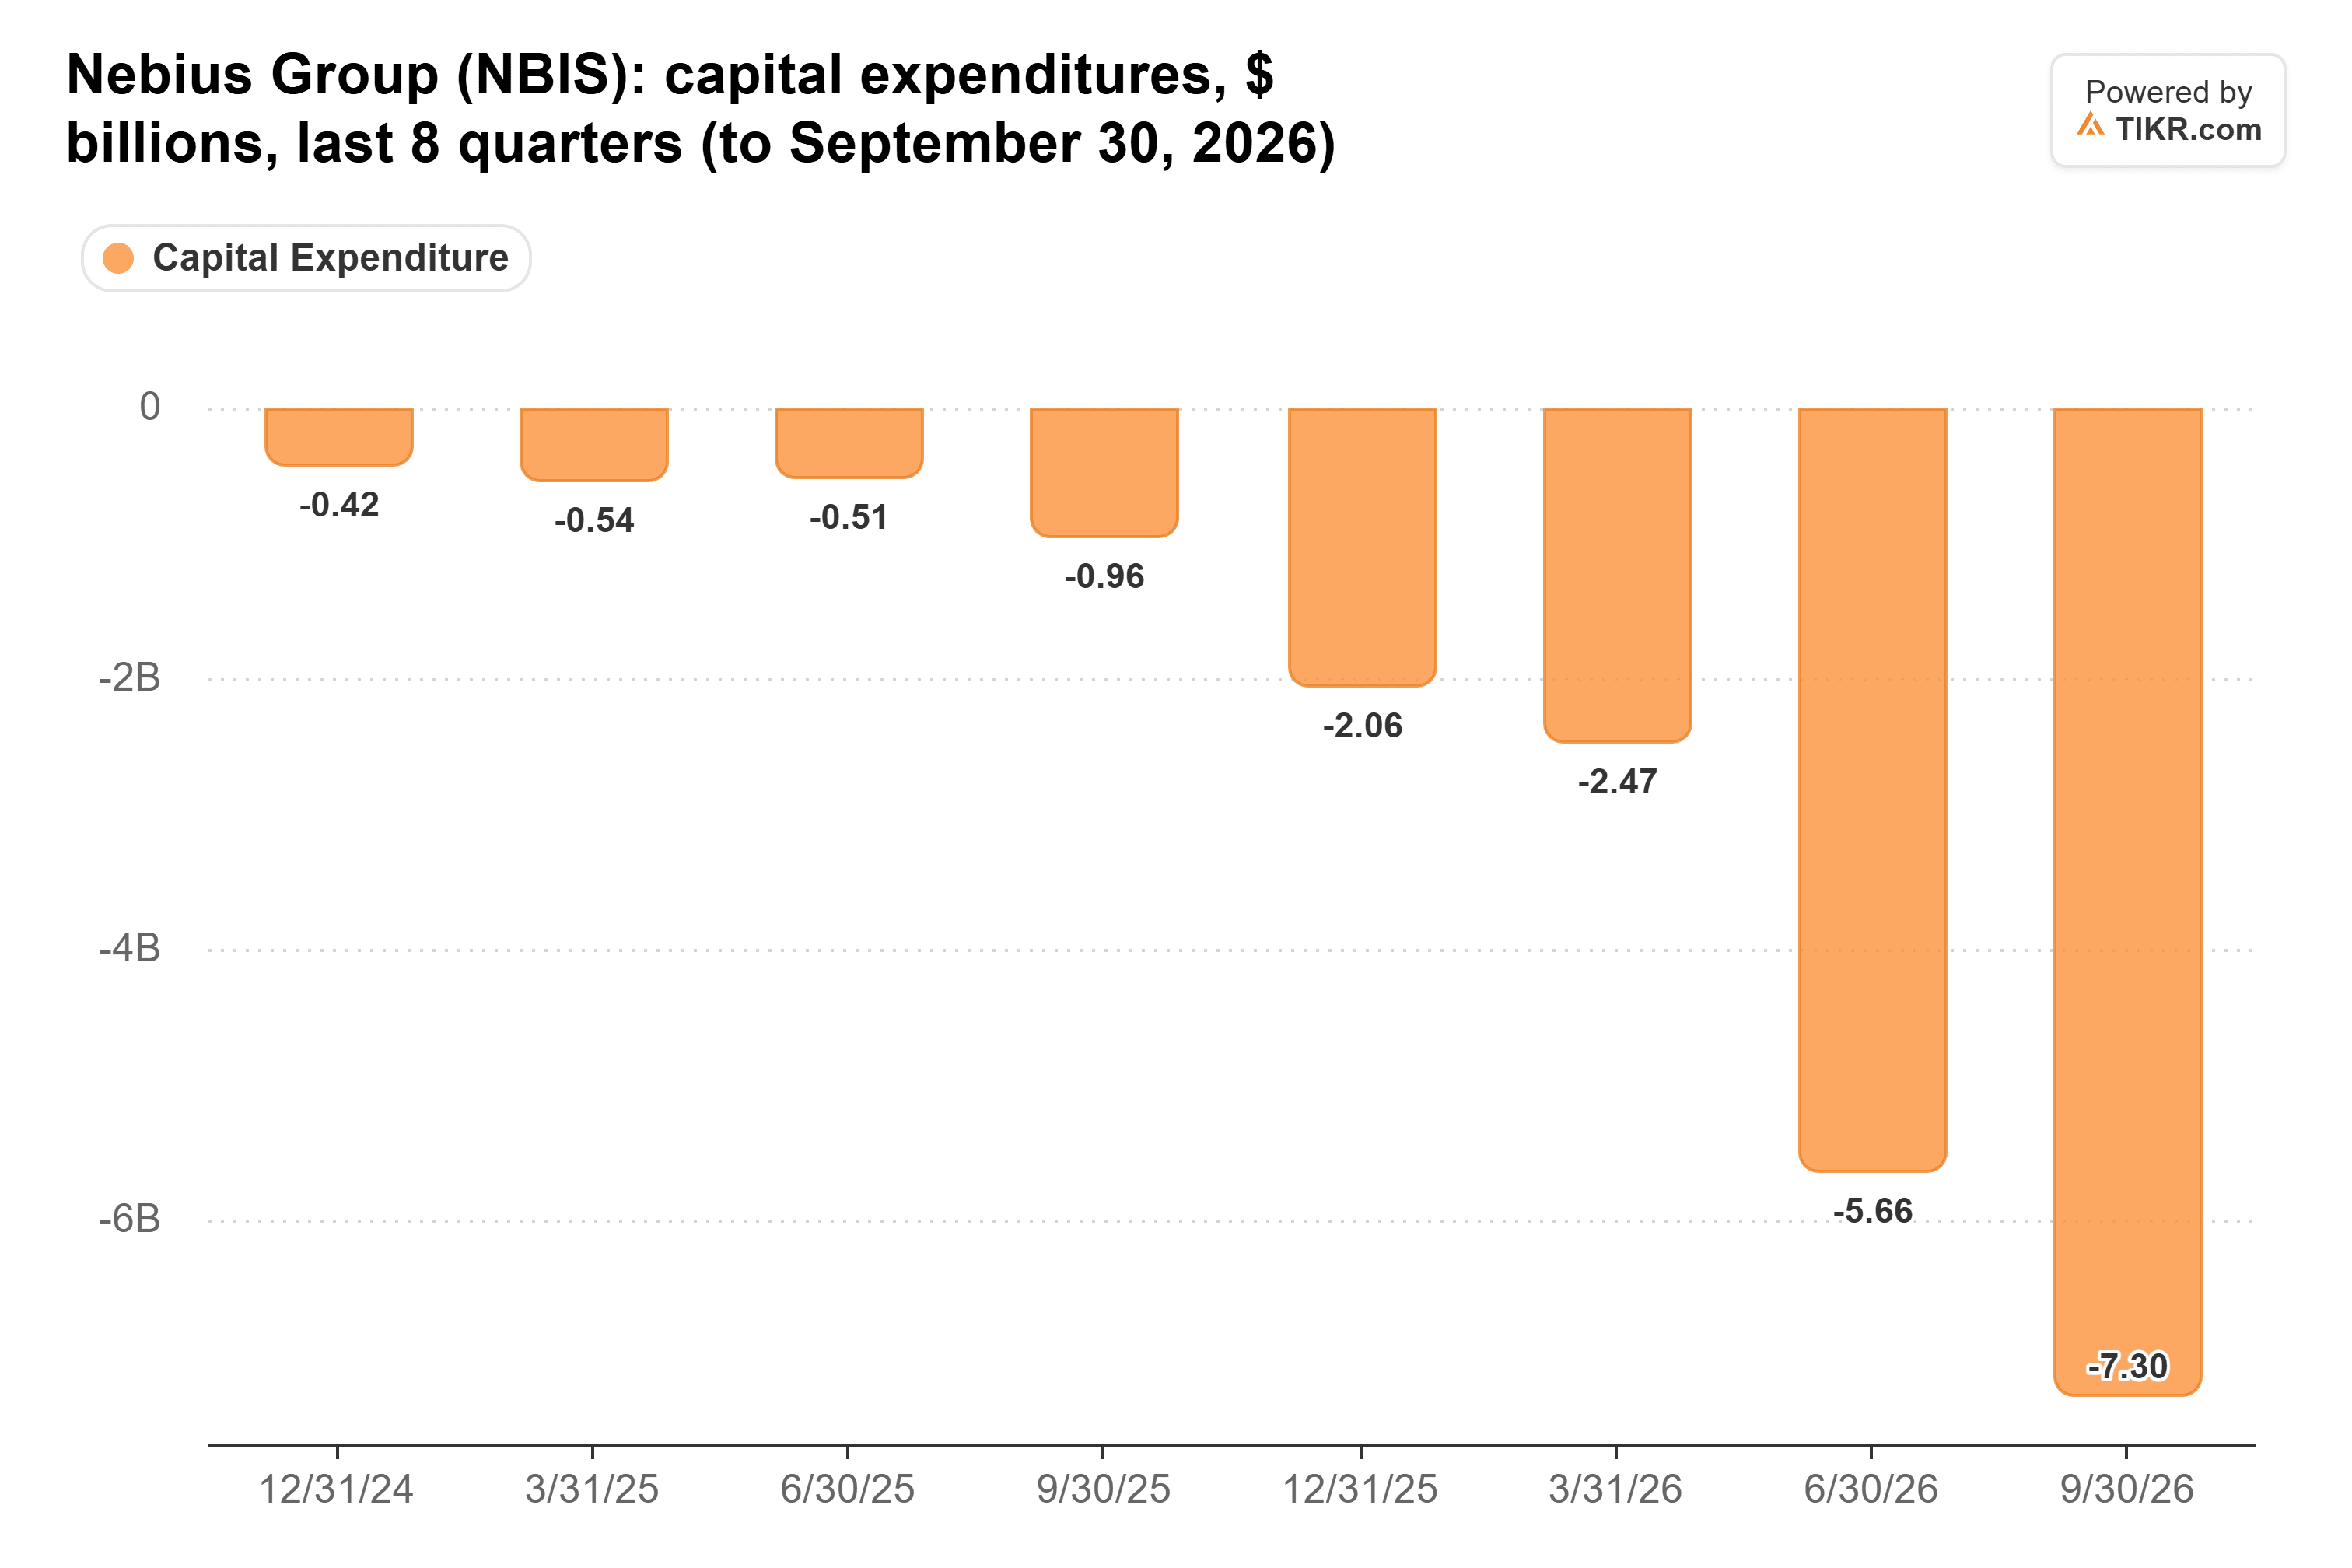
Ahora espera alrededor de $27.000 millones de capex este año, frente a $20.000 a $25.000 millones, y $40.000 a $45.000 millones en 2027. La cifra de 2027 está dimensionada para más de 1 gigavatio de nueva capacidad.
Los nuevos contratos solo ayudan una vez que están activos
Parte de la brecha por megavatio tiene una explicación inocente. Los nuevos megavatios llegan a lo largo de 2027 y tardan tiempo en comenzar a facturar, los contratos más antiguos firmados a precios más bajos siguen vigentes, y la dirección califica sus supuestos de tiempo como conservadores. Alonso incluso dijo que los ingresos "podrían ser más altos" si la capacidad llega a tiempo.
Cada uno de esos puntos depende de lo mismo: que los megavatios entren en línea antes. Un contrato de $25 millones por megavatio no aporta nada hasta que los racks detrás de él estén funcionando, por lo que cualquier potencial al alza en esta previsión tiene que venir del cronograma de construcción.
La demanda parece estar bien. Los prepagos de los nuevos contratos ahora cubren más del 100% del capital necesario para poner esa capacidad en línea. Pero Alonso espera que los prepagos y la financiación respaldada por activos cubran solo del 75% al 85% del capex de 2027. El resto de una factura de más de $40.000 millones tiene que venir del balance, nueva deuda o nuevas acciones.
Barata, si las grúas siguen moviéndose
Después de la venta masiva, Nebius cotiza a 3,8x ventas forward, muy por debajo de su promedio de 3 años de aproximadamente 12x.
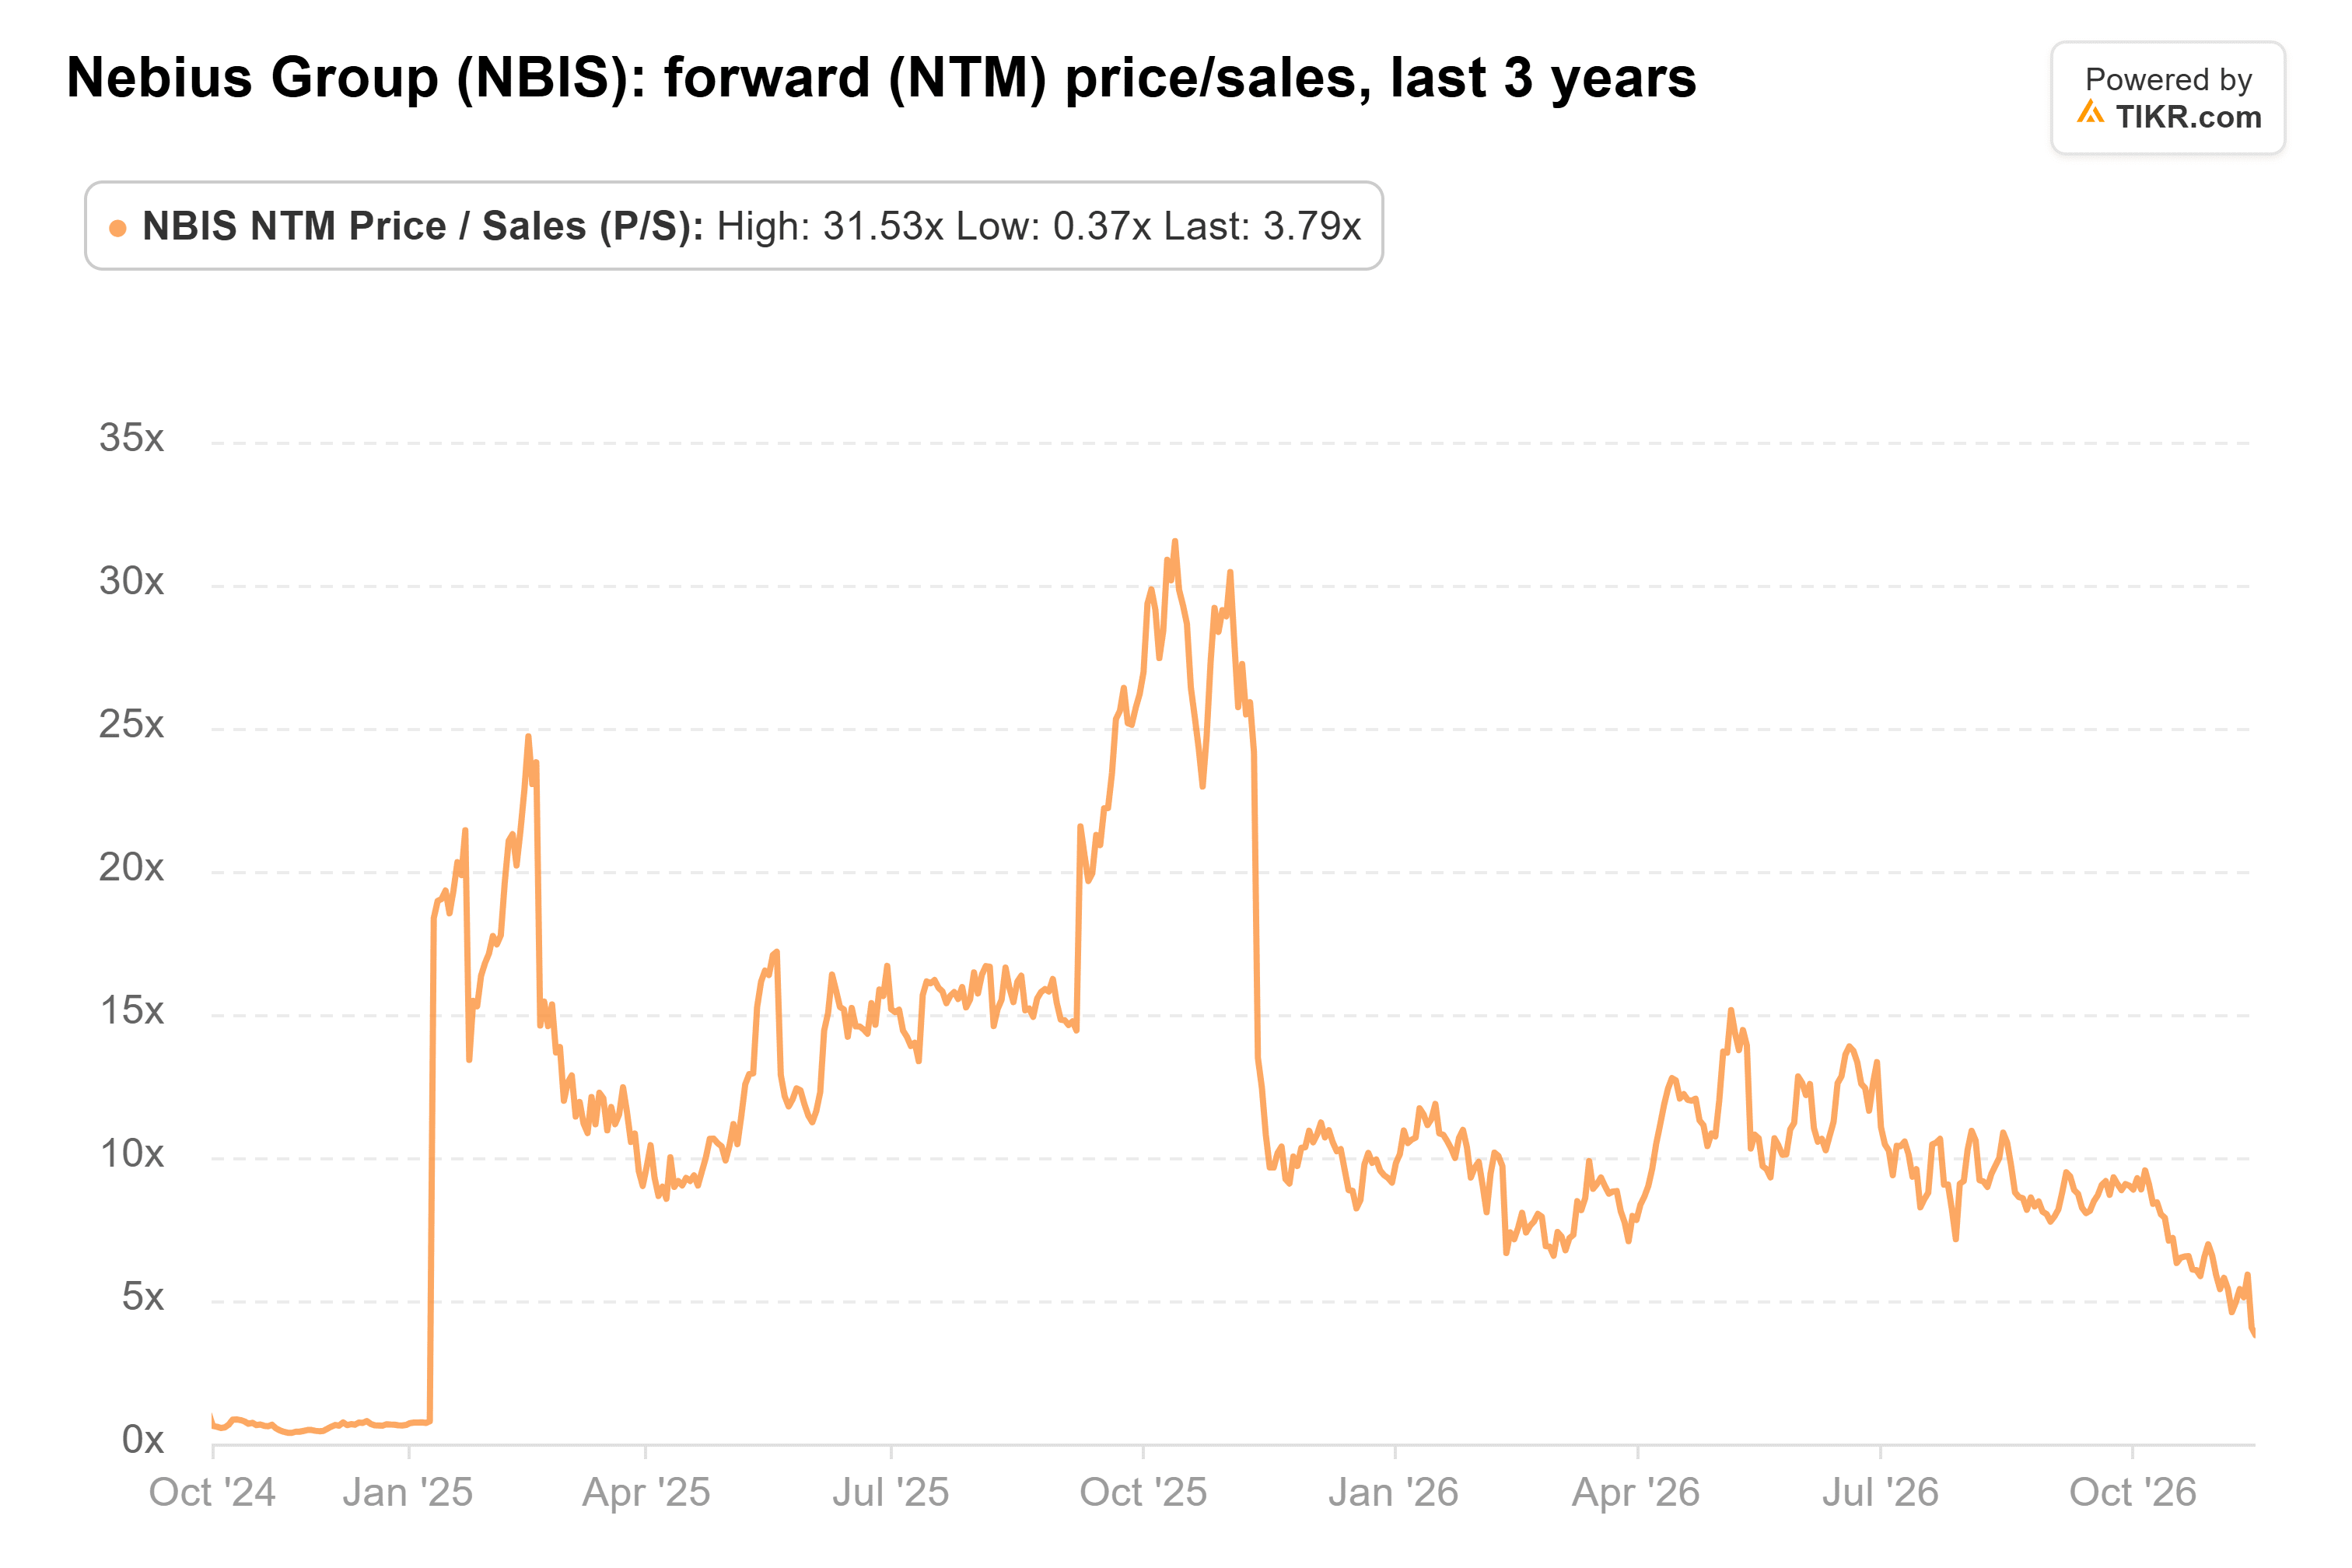
Ese múltiplo ya descuenta muchas dudas. En resumen: Chanos está haciendo la pregunta correcta sobre todo el sector de la nube de IA. Nebius está firmando contratos más ricos, pero su propia previsión no cuenta con ellos. Alcanzar la cifra del próximo año requiere que los megavatios lleguen según lo programado, y Nebius ya está retrasado en algunos de ellos. Esas son malas noticias para cualquiera que compre la historia del neocloud basándose en precios al alza.
Por supuesto, Volozh dice que los propios sitios de Nebius están "en camino e incluso adelantados al cronograma", y la mayor parte del próximo gigavatio vendrá de ellos. El informe del cuarto trimestre de Nebius a principios del próximo año, y las tramas restantes de Nueva Jersey previstas para el segundo trimestre de 2027, mostrarán si los retrasos se mantienen en los sitios de colocación.
Entonces, ¿cuánto vale realmente la acción de Nebius?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunos supuestos en el modelo de valoración de TIKR y mira cuánto podría valer Nebius. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


