Conclusiones clave
- Las acciones de Atlassian cayeron un 12% hoy después de que proyectara un crecimiento de ingresos de aproximadamente el 13,75% para el año fiscal 2027, frente al 24% del trimestre pasado.
- Gran parte de esa desaceleración proviene del plan de Atlassian de desmantelar Data Center, por lo que la venta masiva parece exagerada.
- Los informes de monday.com y Salesforce mostrarán si el software basado en puestos por usuario se está desacelerando de manera generalizada.
- La acción cotizaba a 33 veces las ganancias futuras antes de la caída, frente a un promedio de cinco años de 81x.
Atlassian (TEAM) superó la estimación de ganancias de Wall Street para su primer trimestre fiscal, y aun así su acción cayó un 12% hoy. Los inversores miraron más allá, hacia una guía anual que proyecta apenas la mitad del crecimiento del trimestre.
A continuación están el rival de gestión del trabajo monday.com (MNDY), que reportará a principios de la próxima semana, y Salesforce (CRM), que ofrece agentes de IA a las mismas grandes empresas y reporta a principios de diciembre.
El trimestre fue la parte fácil
Los ingresos aumentaron un 24% hasta $1.77 mil millones en el trimestre terminado el 30 de septiembre, y el EPS ajustado de $1.65 superó el consenso de $1.44. El CEO Mike Cannon-Brookes fue más allá: "La IA empresarial ha alcanzado un punto de inflexión".
Pero para el año que termina en junio de 2027, Atlassian proyecta un crecimiento de ingresos de aproximadamente el 13,75%.
Los analistas ya esperaban aproximadamente ese ritmo de entrada:
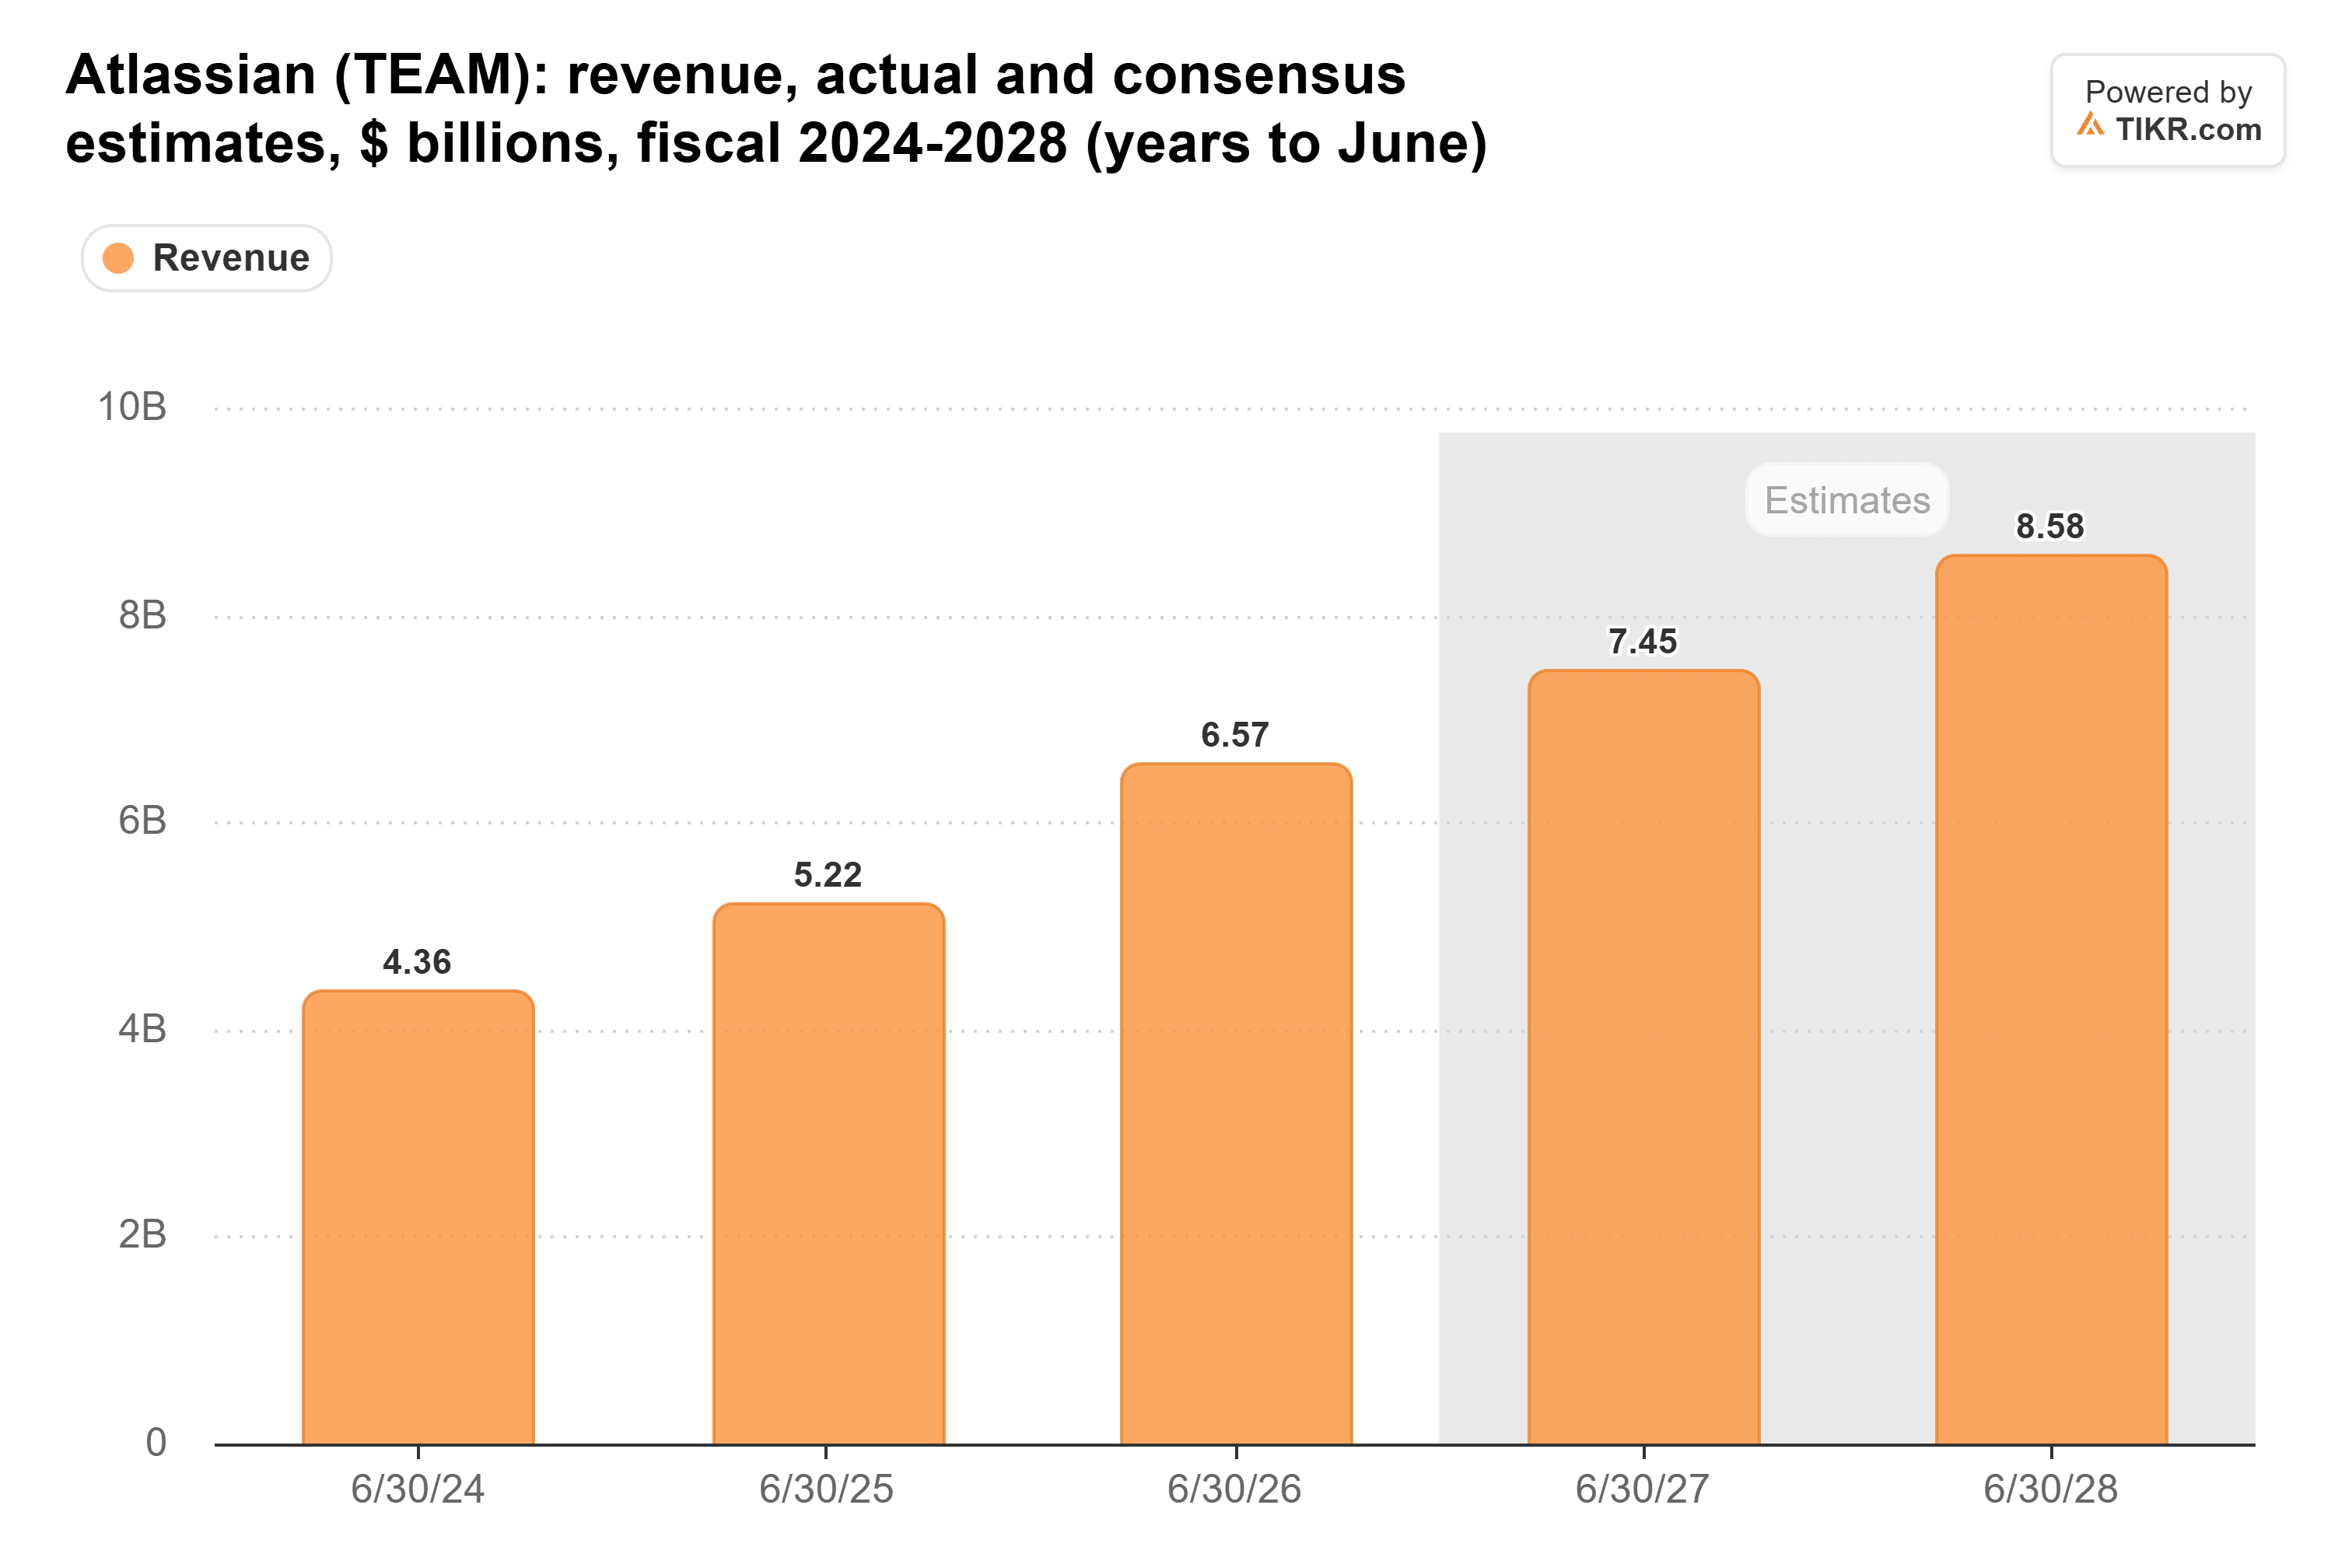
Por lo tanto, no espero que las estimaciones se muevan mucho.
Una desaceleración que Atlassian eligió
Atlassian dejó de vender el software Data Center a nuevos clientes en marzo, y planea retirarlo en marzo de 2029. Por lo tanto, Atlassian espera que los ingresos de Data Center caigan aproximadamente un 16% para el año, mientras que los de Cloud aumenten aproximadamente un 26%. Sospecho que eso explica gran parte de la desaceleración.
No es solo Atlassian
monday.com ya se estaba desacelerando: proyectó un crecimiento de ingresos del 16% al 17% para el trimestre de septiembre, desde el 22% en el trimestre de junio. Si su retención neta de dólares del 109% se mantiene la próxima semana, atribuiría la desaceleración de Atlassian a su transición de Data Center.
Los ingresos anuales recurrentes (ARR) de Agentforce de Salesforce superaron los $1.5 mil millones al 31 de julio, un aumento de más del 240%, sin embargo proyecta solo un crecimiento de ingresos del 11% al 12% este año fiscal. Su informe de diciembre mostrará si los agentes de IA están agregando crecimiento al software con precios por usuario.
TIKR sigue a 33 analistas sobre Atlassian. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Atlassian, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Atlassian
Demasiado barata para una empresa que crece al 26%
Atlassian cotizaba a 33 veces las ganancias futuras al cierre del jueves, muy por debajo de su promedio de cinco años de 81x:
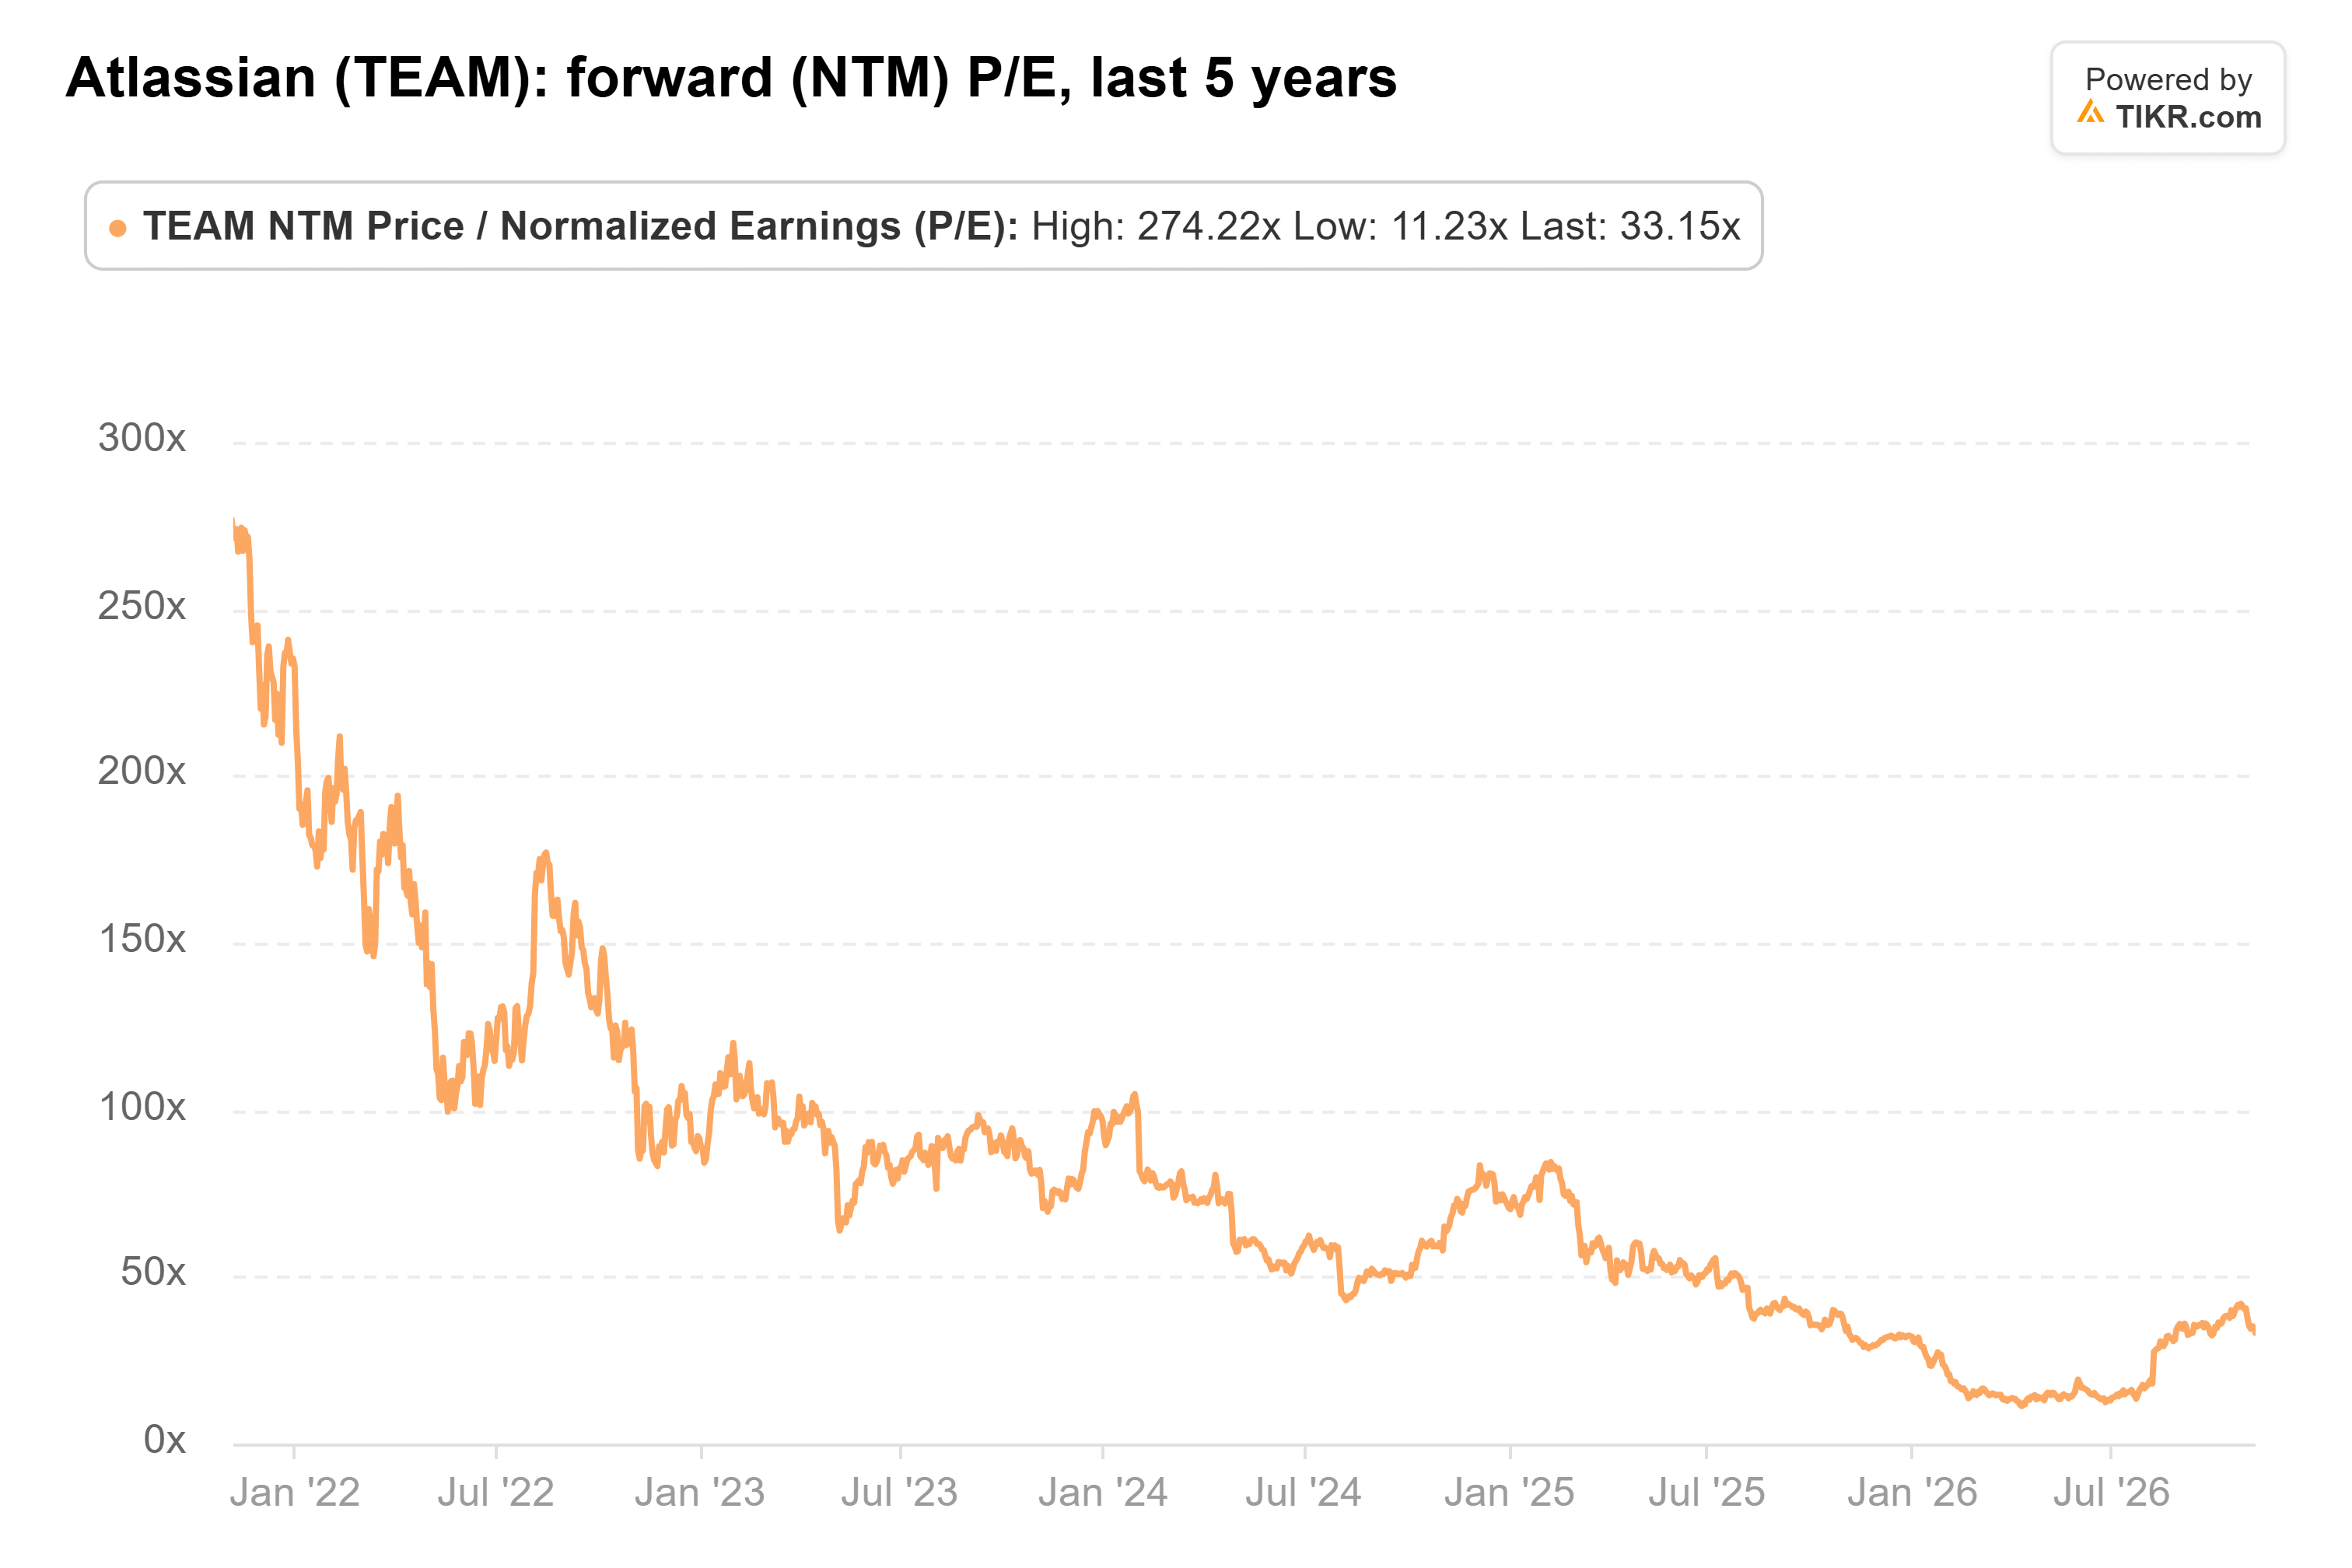
Al precio de hoy, está más cerca de 28x, aunque aún muy por encima del mínimo de abril de 11x.
Un negocio que hace crecer Cloud un 26% y produjo $463 millones de flujo de caja libre el trimestre pasado me parece barato a ese precio.
Por supuesto, se proyecta que Cloud se desacelere de un crecimiento del 31% a aproximadamente el 27% el próximo trimestre. Si cae por debajo de eso cuando Atlassian reporte a principios del próximo año, el mercado habrá tenido razón en preocuparse.
Entonces, ¿cuál es el valor real de la acción de Atlassian?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Atlassian. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!