Puntos Clave
- Con una valoración de $1.5 billones, la OPV de Anthropic valoraría al laboratorio de IA en aproximadamente 19 veces su run rate de ingresos de $81 mil millones. Scott Galloway dice que eso es aproximadamente donde cotizan Broadcom y AMD.
- Los ingresos de Anthropic aumentaron un 1,200% en los primeros nueve meses de 2026, mientras que Broadcom creció un 86% y AMD un 45% en sus últimos trimestres, por lo que la OPV no parece sobrevalorada en comparación con sus proveedores.
- El principal riesgo es la factura de cómputo de Anthropic: compromisos de aproximadamente $901 mil millones frente a aproximadamente $132 mil millones en efectivo e inversiones a corto plazo, y Goldman Sachs no espera un flujo de caja libre positivo hasta 2030.
- Broadcom y sus socios financieros son la contraparte más grande en los compromisos de cómputo de Anthropic, y Broadcom y AMD son ambos inversores ancla en la operación.
Anthropic está a punto de fijar el precio de su OPV el 18 de noviembre, y el mejor argumento de que no está sobrevalorada proviene de dos fabricantes de chips que ponen su propio dinero en la operación: Broadcom (AVGO) y Advanced Micro Devices (AMD).
El rango es de $70 a $78 por acción, o aproximadamente $1.4 billones en el extremo superior, y Bloomberg informó el 11 de noviembre que el libro ya estaba suscrito varias veces. En el episodio del 16 de noviembre del podcast Prof G Markets, Scott Galloway estaba analizando la operación y señaló que "con una valoración de $1.5 billones, eso es 19 veces su run rate de ingresos de $81 mil millones, que cotiza aproximadamente donde cotizan Broadcom y AMD".
En el extremo superior del rango, el múltiplo está más cerca de 17x. Para este tipo de crecimiento, eso no es nada.
Galloway cree que Anthropic ha decidido "que la valoración no es lo más importante aquí. Es tener un buen debut y recaudar mucho dinero".
TIKR sigue a 51 analistas sobre Broadcom. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Broadcom, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Broadcom
Crecimiento al precio de un fabricante de chips
Los ingresos de Anthropic para los nueve meses hasta septiembre aumentaron un 1,200% a $33.2 mil millones. Su run rate anualizado alcanzó los $81 mil millones a finales de octubre, un aumento de $10 mil millones en un mes. Los ingresos de Broadcom crecieron un 86% a $29.6 mil millones en su tercer trimestre fiscal. Los ingresos de AMD crecieron un 45% a $13.4 mil millones en su tercer trimestre, y AMD espera un crecimiento de aproximadamente el 66% en el cuarto.
Esas son cifras extraordinarias para los fabricantes de chips, y los analistas esperan que Broadcom las mantenga:
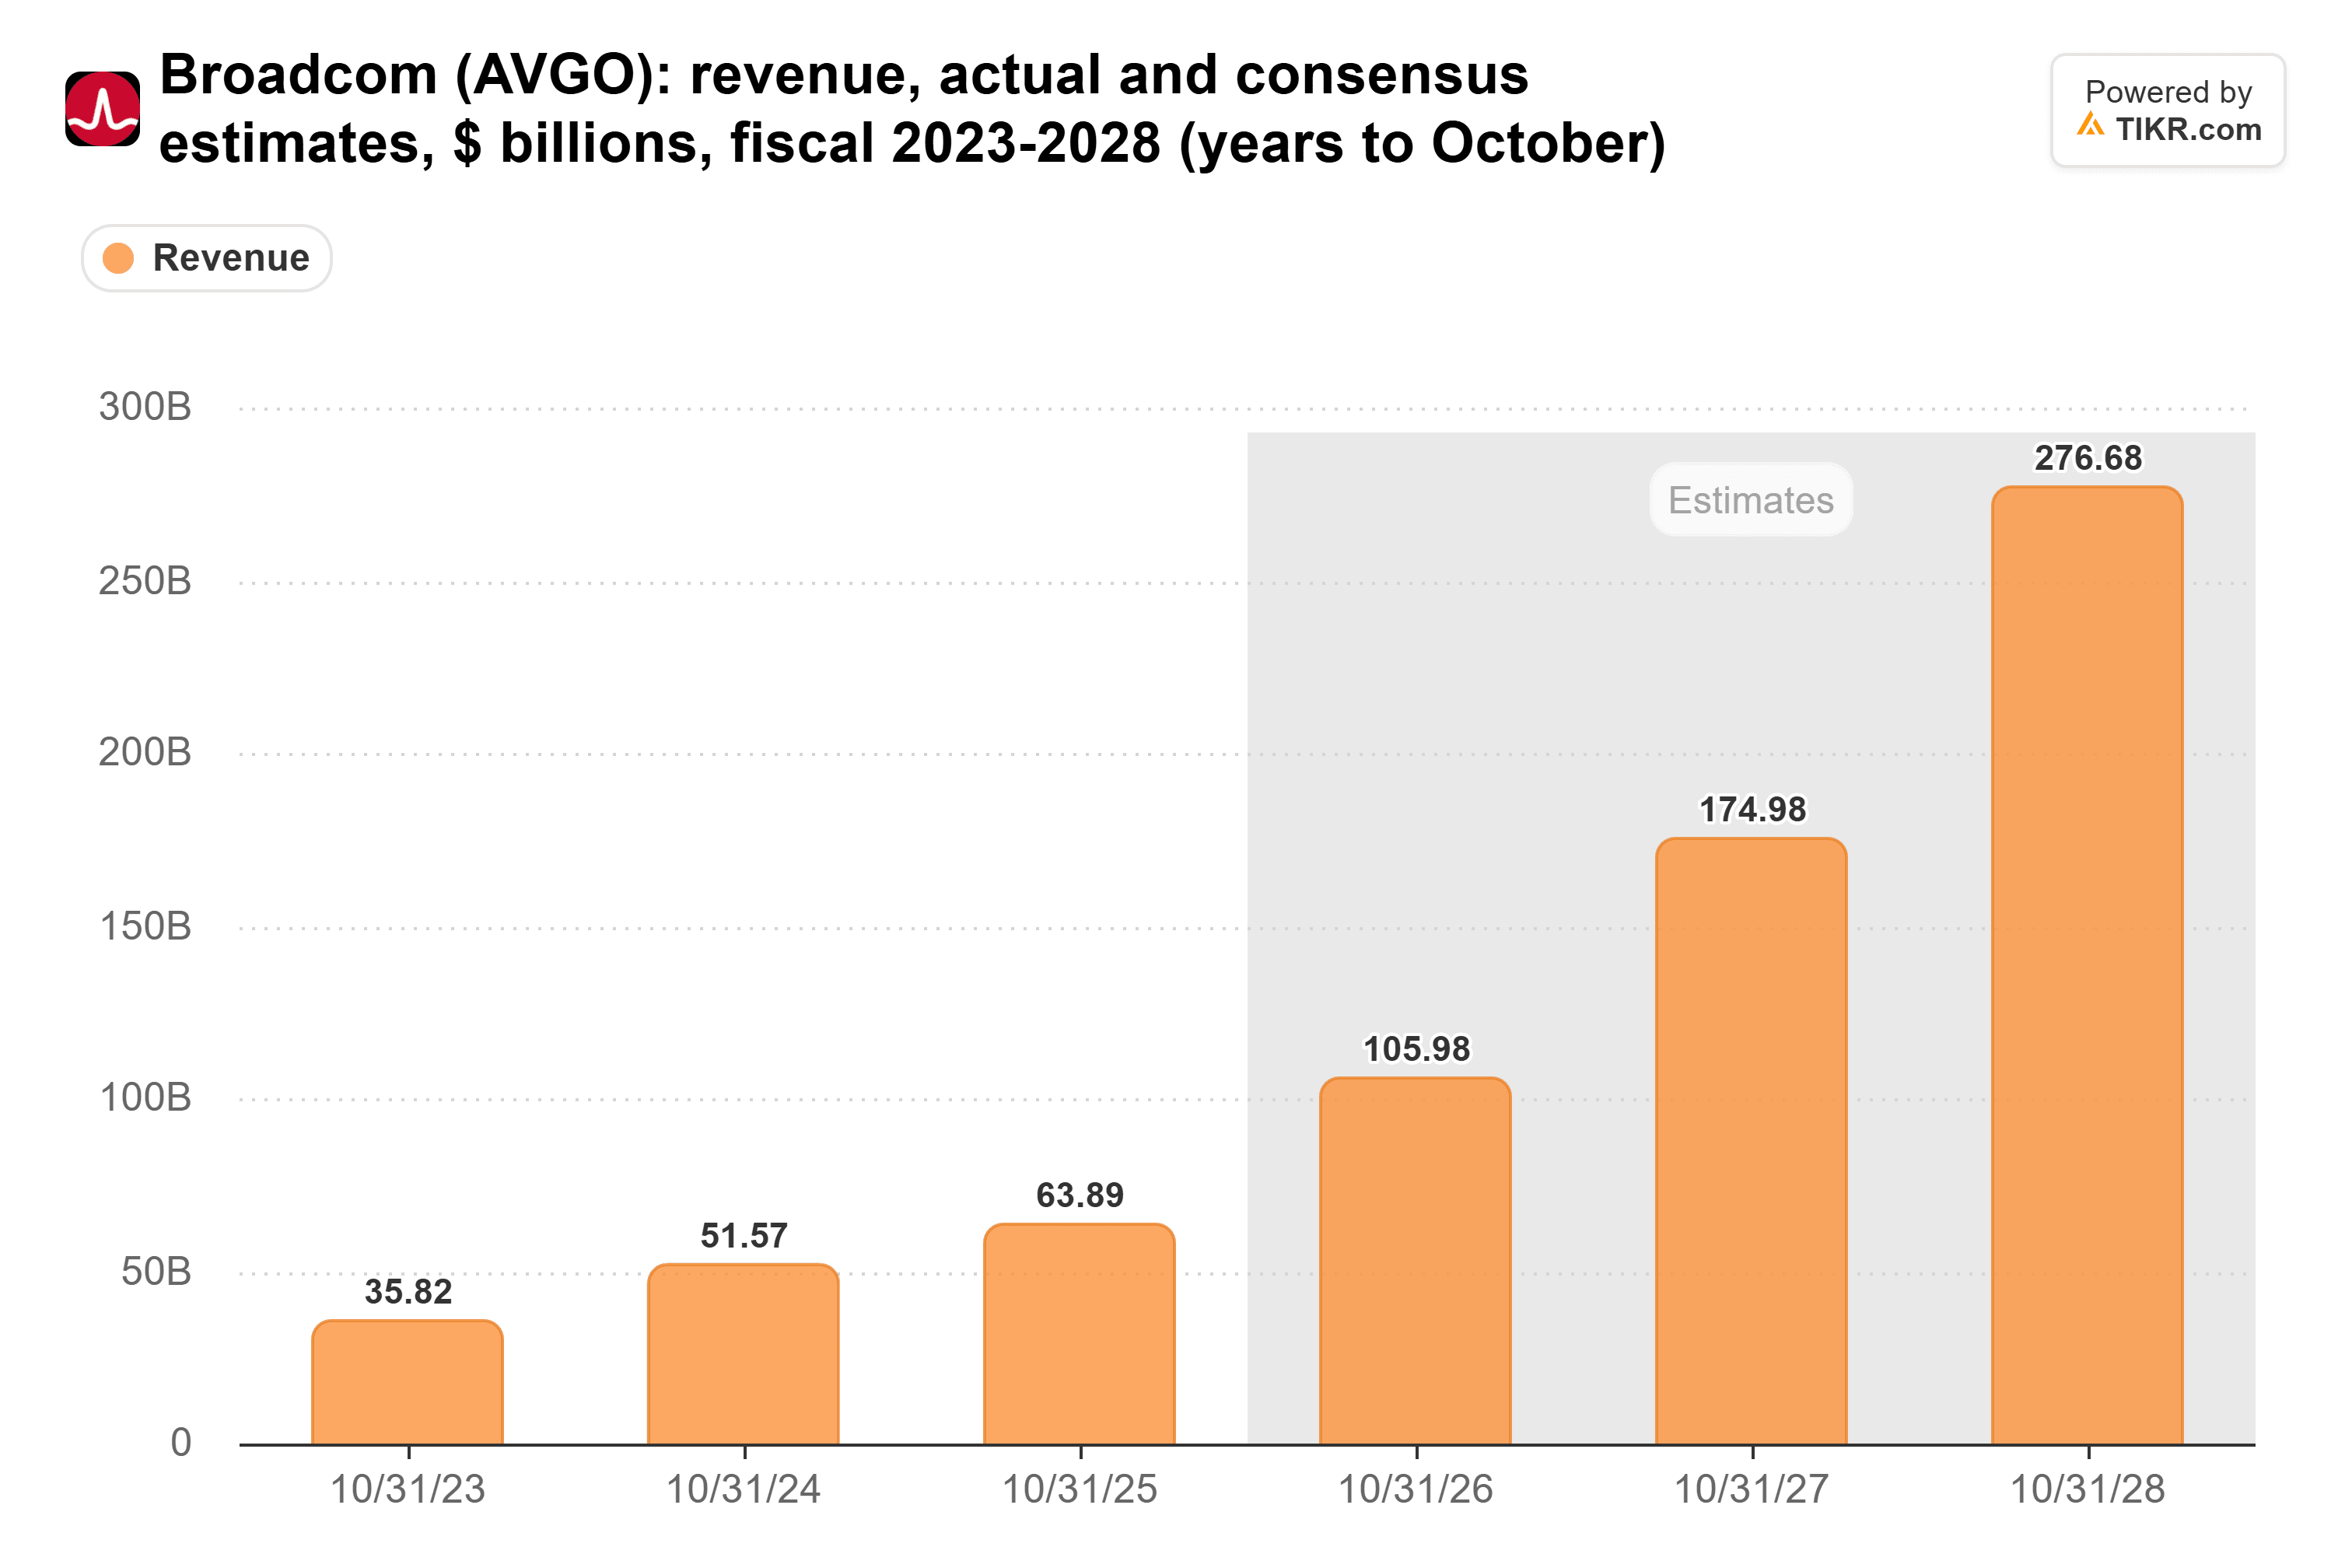
El run rate de Anthropic ya supera las tres cuartas partes de los $106 mil millones de consenso para el ejercicio fiscal 2026 de Broadcom, que acaba de terminar. Nada en la OPV en sí debería mover esas estimaciones. Pero Broadcom espera que Anthropic sea su mayor cliente de chips personalizados en 2027, por lo que una buena parte de las estimaciones de los próximos dos años depende del crecimiento del laboratorio.
Broadcom y AMD tienen beneficios para valorar
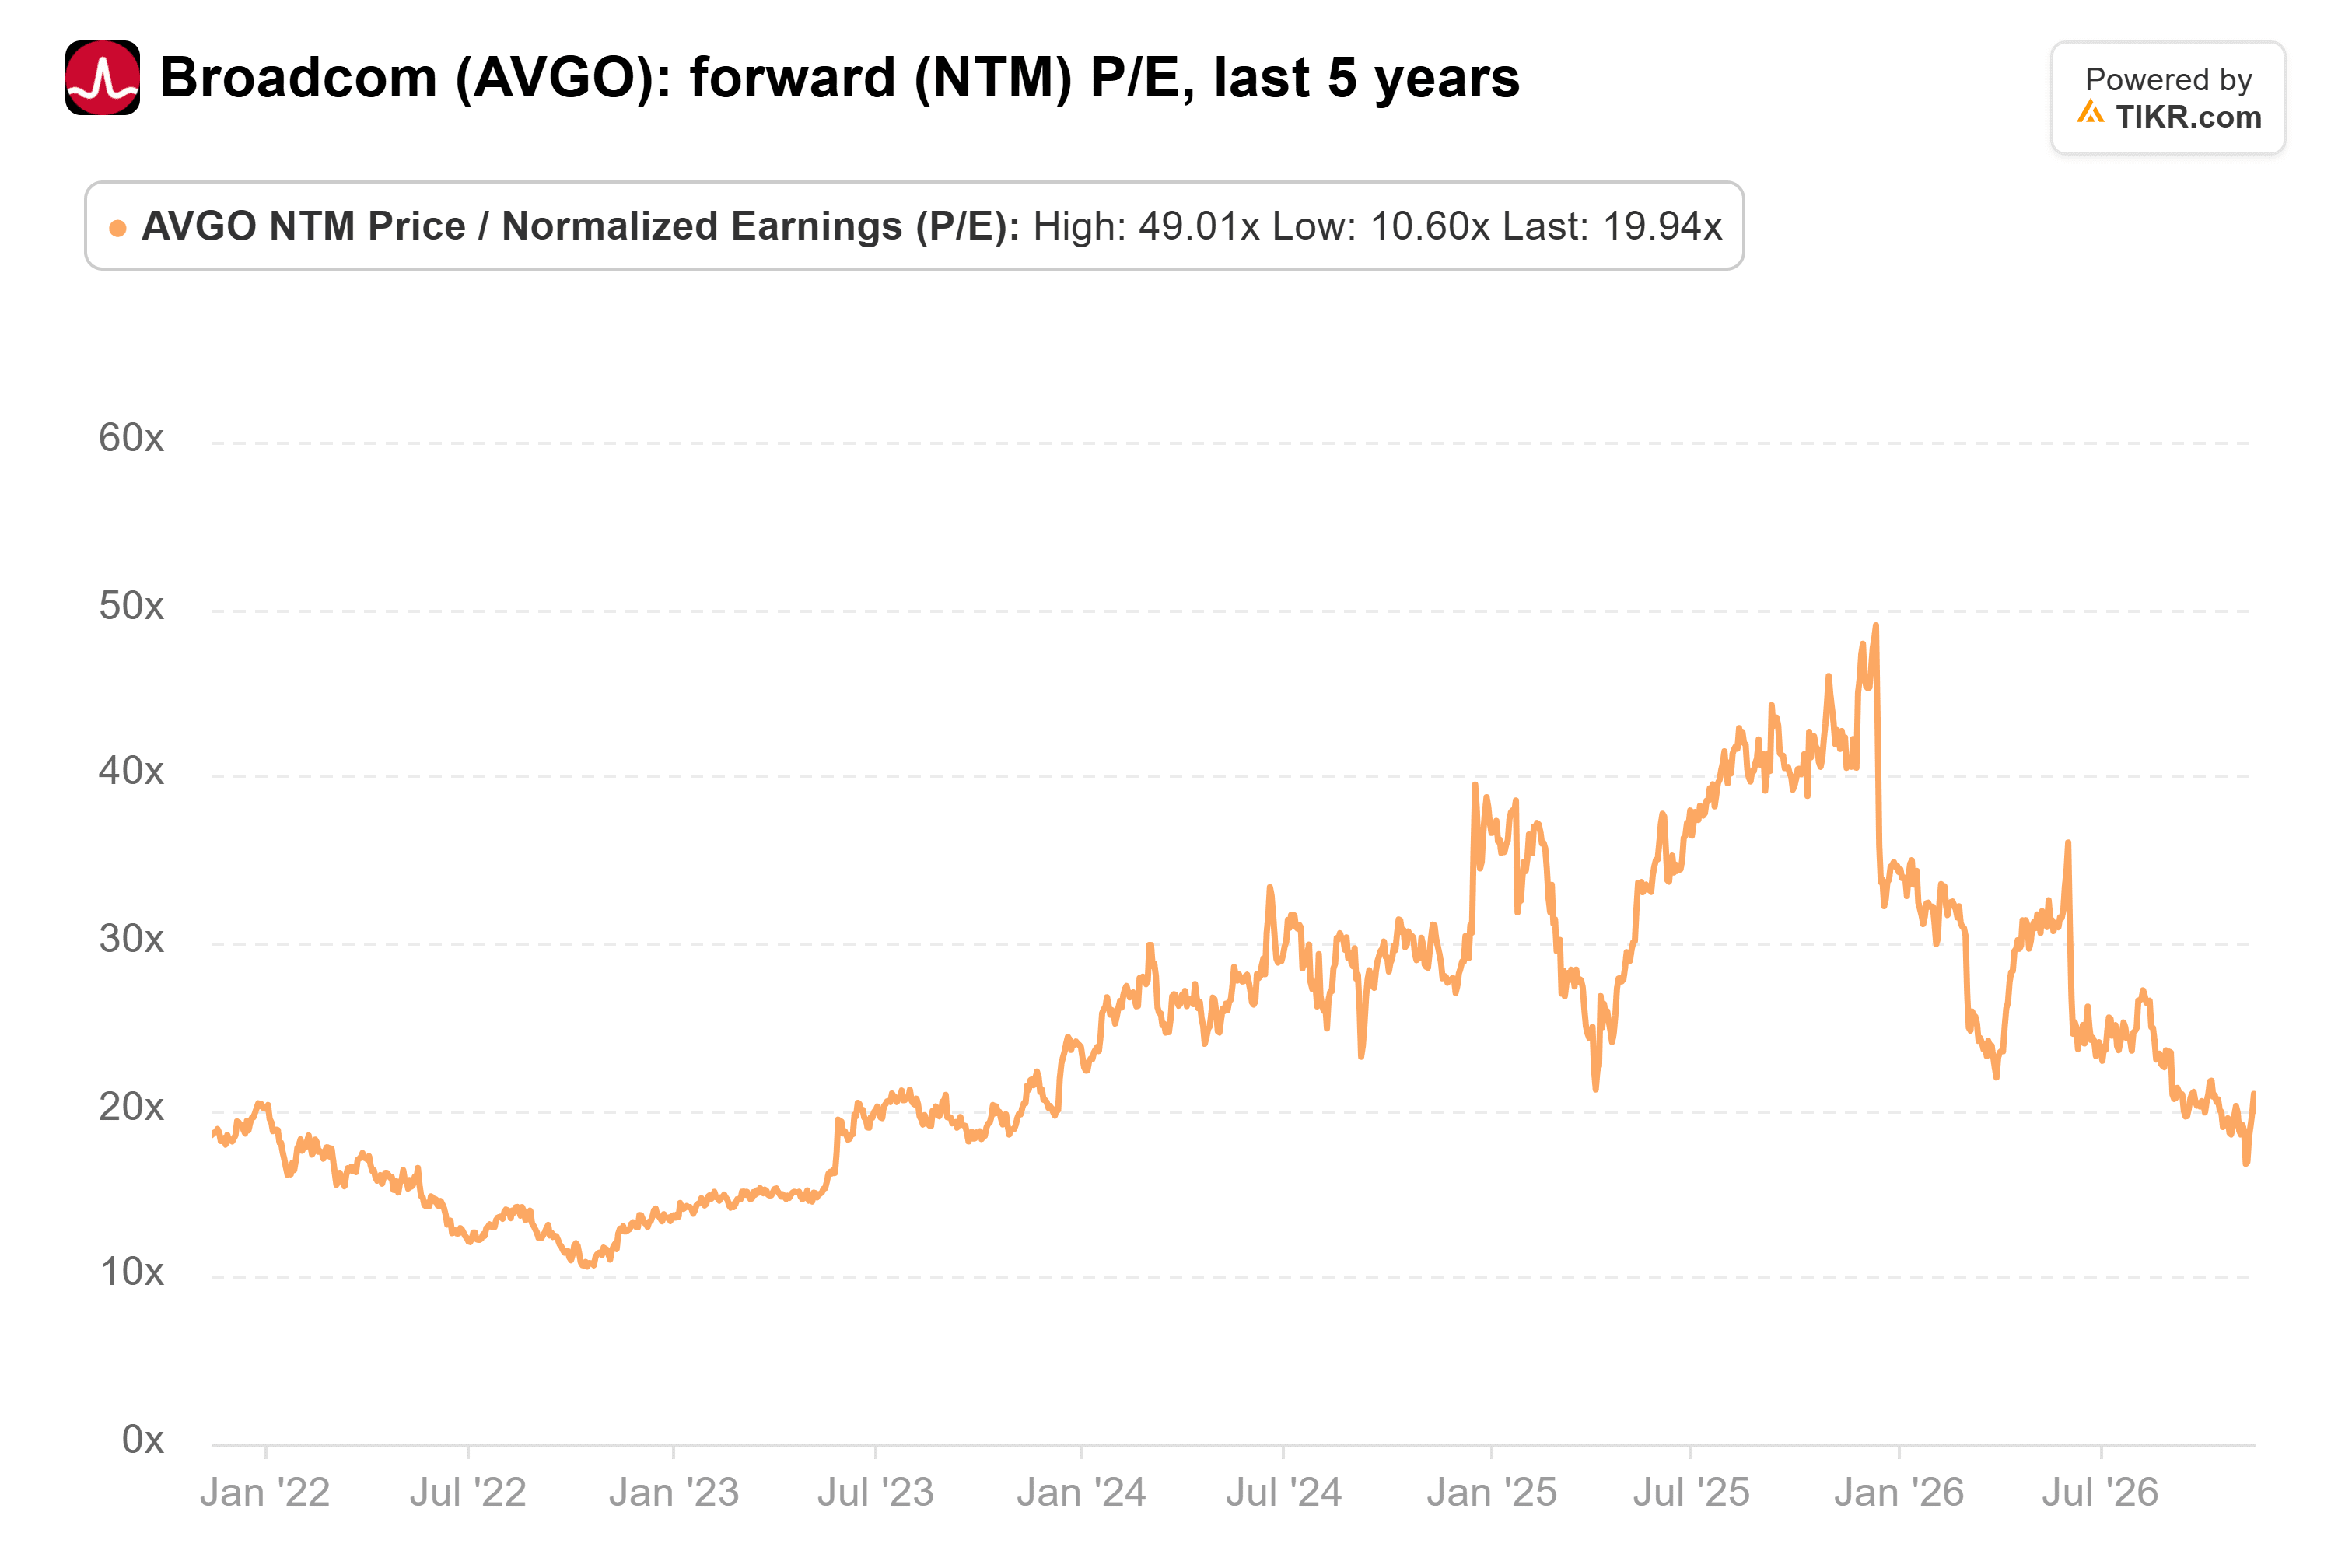
Aún así, Broadcom y AMD obtienen beneficios reales, y Anthropic aún no. Broadcom convirtió el 67.9% de sus ingresos del tercer trimestre fiscal en beneficio operativo no GAAP, y su P/E forward de 20x está por debajo de su promedio de cinco años de 24x:
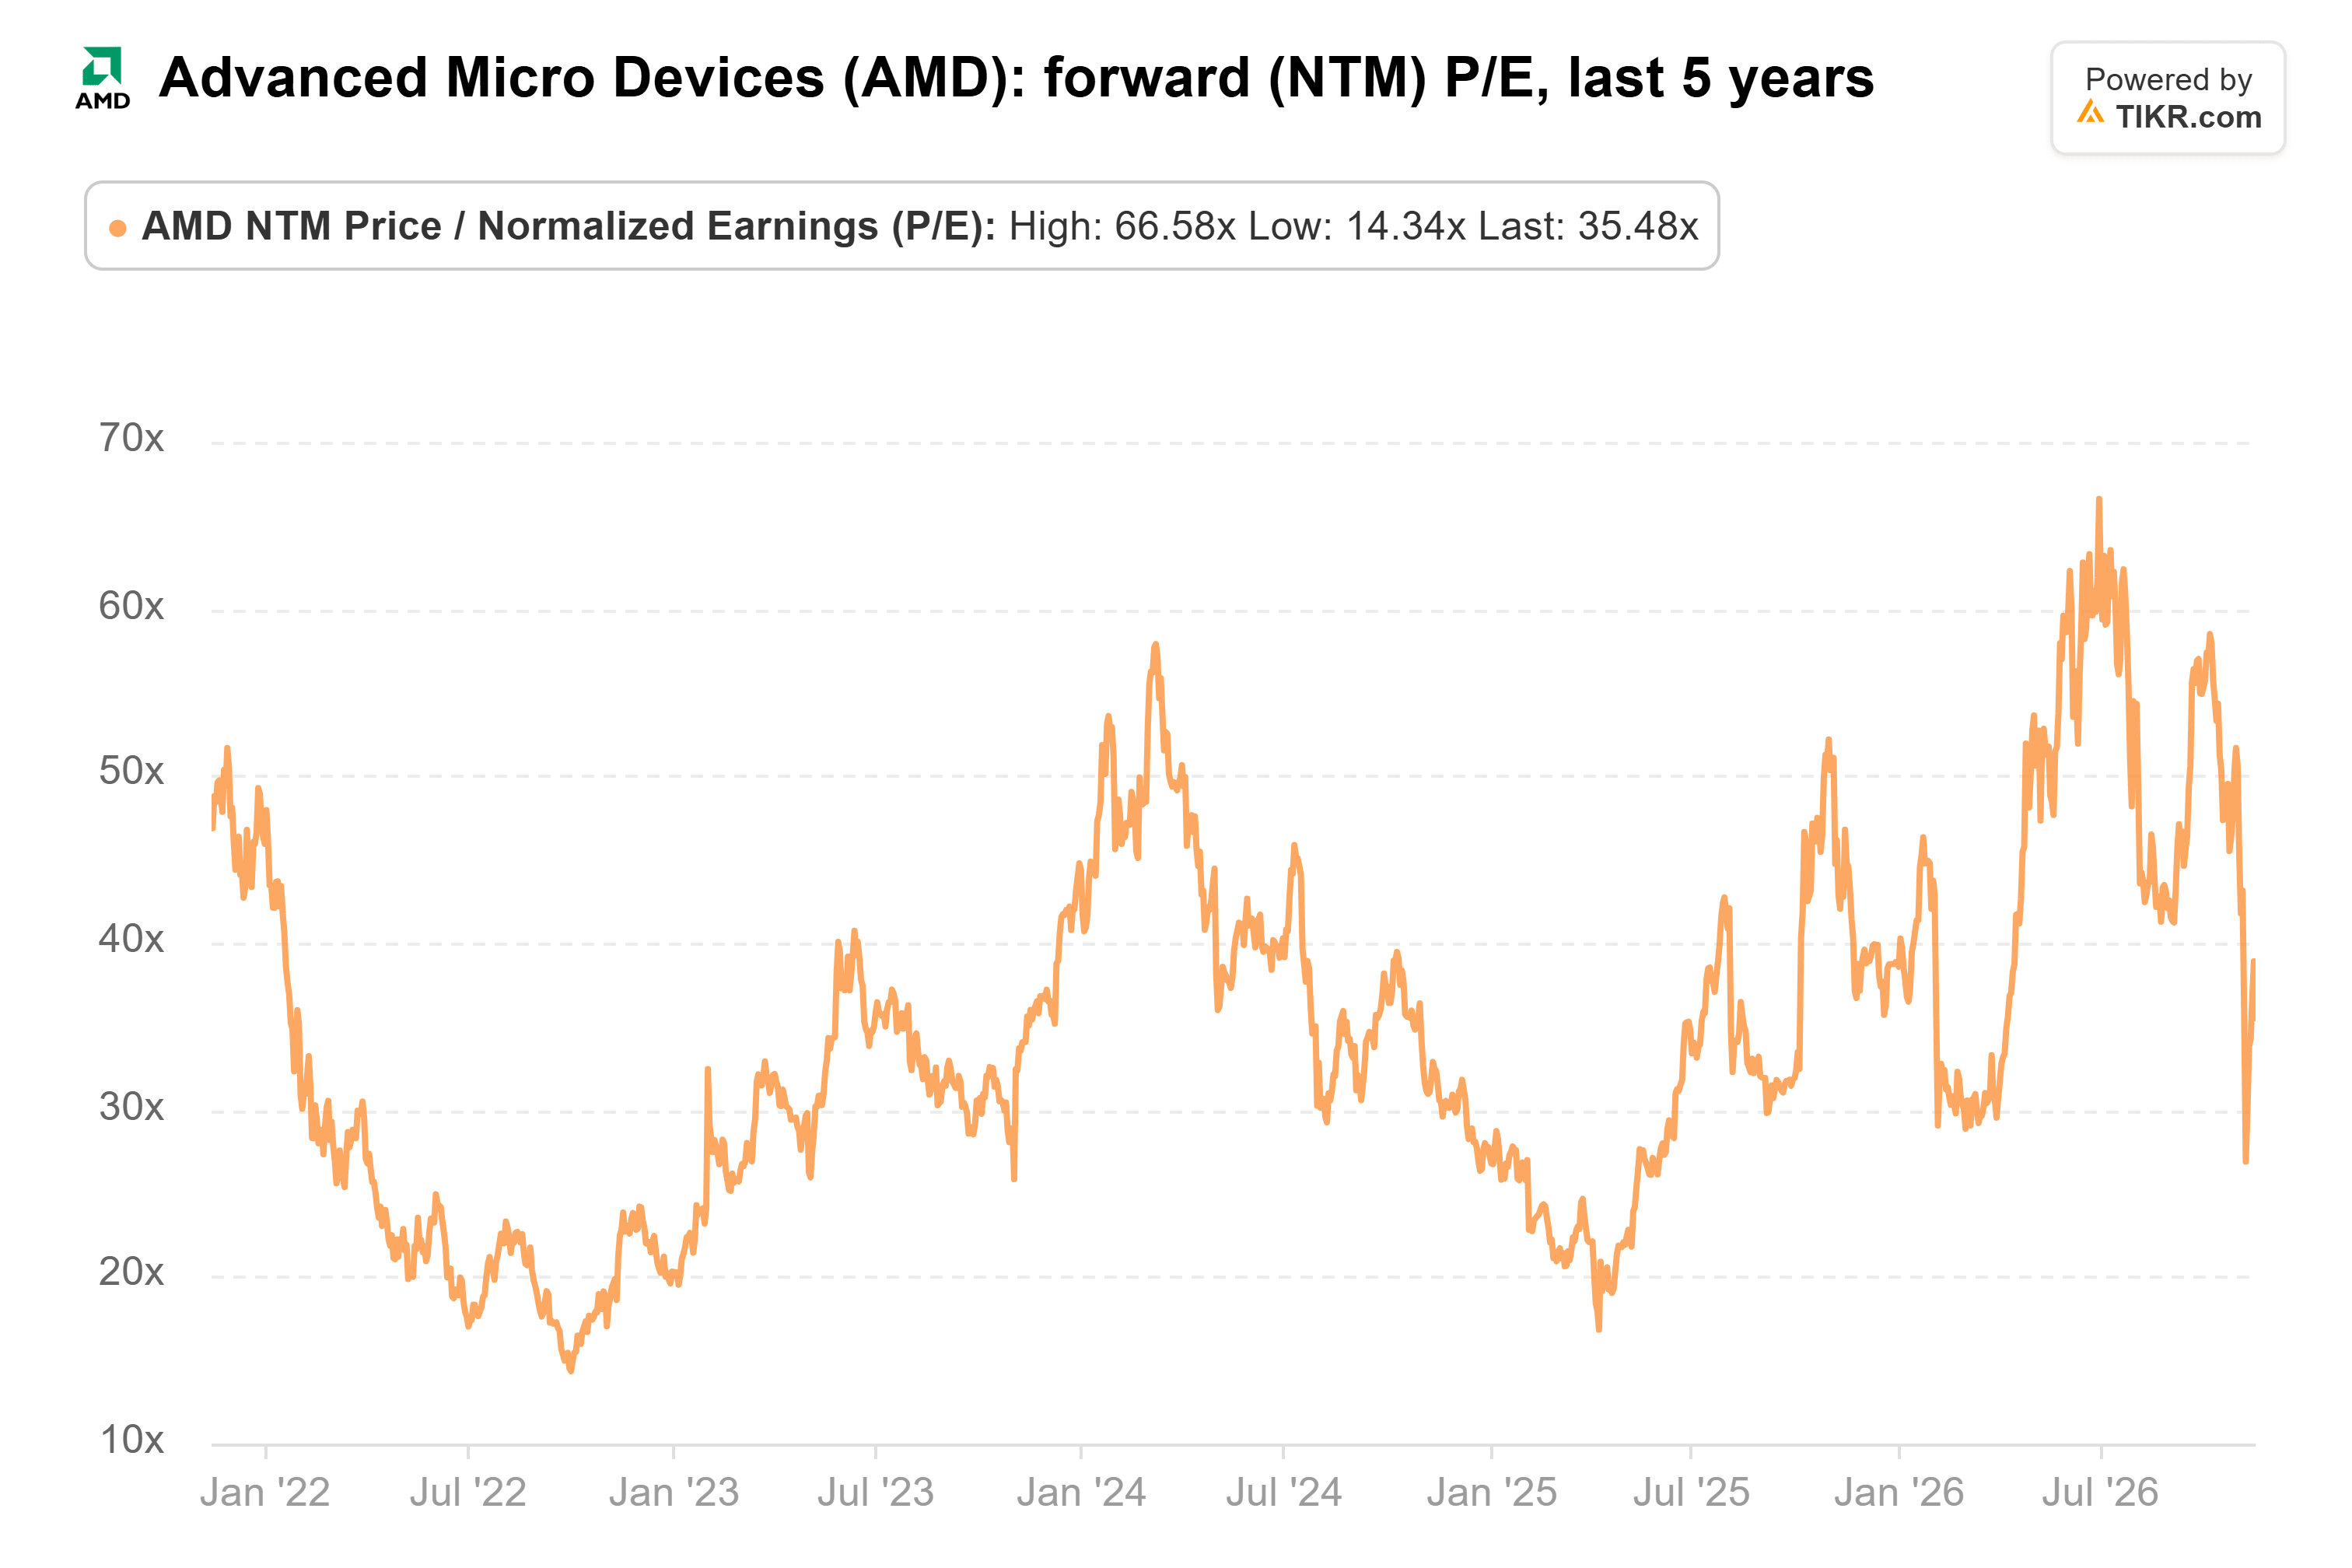
AMD obtuvo $2.8 mil millones de ingresos operativos en su tercer trimestre. Cotiza a 36x beneficios forward, cerca de su promedio de cinco años de 35x y aproximadamente la mitad de su máximo de junio:
Anthropic no tiene ganancias para aplicar un P/E. Registró una pérdida operativa de $567 millones en el tercer trimestre. Goldman Sachs, uno de los bancos que lidera la OPV, no espera que genere flujo de caja libre positivo hasta 2030, informó Bloomberg.
Pero el laboratorio obtuvo un beneficio operativo de $974 millones en el segundo trimestre. Su presentación atribuye la mayor parte del cambio del tercer trimestre a $5.0 mil millones de cómputo a corto plazo, que cuesta más que la capacidad comprada bajo acuerdos plurianuales, y $2.0 mil millones de cargos no monetarios por igualación de donaciones. Los costos de cómputo e infraestructura aumentaron aproximadamente un 77% desde el segundo trimestre, mientras que los ingresos aumentaron aproximadamente un 47%. Eso parece una empresa que compra capacidad tan rápido como puede venderla, y pagar 19x por un run rate que creció $10 mil millones en un mes parece justo.
Broadcom ya está metido en la apuesta
Además: los fabricantes de chips no están mirando desde la barrera. En el podcast Money Stuff, Matt Levine señaló que Anthropic lanzó la operación con $26 mil millones de inversiones ancla de sus proveedores, incluidos Broadcom y AMD. Lo llamó "dinero insensible al precio para aumentar la OPV sin tener que encontrar más compradores públicos que pudieran darle la vuelta". La presentación del 10 de noviembre de Anthropic sitúa la participación de AMD en $2.5 mil millones y la de Broadcom en $1 mil millones.
Broadcom y sus socios financieros también son la contraparte más grande en los compromisos de cómputo de Anthropic, con aproximadamente $161 mil millones de aproximadamente $901 mil millones. Anthropic espera incurrir en aproximadamente $452 mil millones de esos antes de finales de 2030, y tenía aproximadamente $132 mil millones en efectivo e inversiones a corto plazo al 30 de septiembre, antes de esta recaudación. Si el crecimiento de Anthropic se estanca, sus nuevos accionistas y los de Broadcom lo sentirán al mismo tiempo.
Un precio justo para este crecimiento
Eso no parece una OPV sobrevalorada. Anthropic está creciendo más de 10 veces más rápido que sus proveedores. Si Galloway tiene razón y la operación valora a Anthropic aproximadamente donde ellos cotizan en ventas, es la mejor operación en crecimiento, incluso sin beneficios aún.
Por supuesto, los costos de cómputo crecieron más rápido que los ingresos el trimestre pasado. Si eso continúa, la fecha de 2030 de Goldman para el flujo de caja libre podría retrasarse. El debut previsto de Anthropic el 19 de noviembre mostrará lo que el mercado piensa de ella, y el informe del 9 de diciembre de Broadcom mostrará si su perspectiva para el ejercicio fiscal 2027 aún se mantiene.
Entonces, ¿cuánto vale realmente la acción de Broadcom?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Broadcom. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!