Conclusiones clave
- El dividendo de Starbucks para el año fiscal 2027, una recompra de acciones de aproximadamente $1,000 millones y gastos de capital de alrededor del 5% de los ingresos suman unos $5,800 millones, frente a $5,000 millones de flujo de caja operativo en el año fiscal 2026.
- Starbucks puede cerrar esa brecha si alcanza su margen operativo no GAAP guiado del 13,5% al 14,0%, y la estimación de los analistas de $4,110 millones de flujo de caja libre para el año fiscal 2027 cubre tanto el dividendo como la recompra.
- El flujo de caja libre del año fiscal 2026 cubrió el dividendo principalmente porque los gastos de capital cayeron casi a la mitad, y ahora esos gastos están volviendo a subir.
- El informe del primer trimestre a finales de enero será la primera comprobación de si el margen, y el tráfico en EE.UU. que lo sustenta, van por buen camino.
Starbucks (SBUX) comenzará a recomprar sus propias acciones nuevamente en el año fiscal 2027, y un inversor ha sumado lo que eso supone para su caja.
Publicando en el subreddit r/dividends, este inversor calculó que el dividendo, la recompra y los gastos de capital del próximo año suman unos $5,800 millones, frente a $5,000 millones de flujo de caja operativo en el año fiscal 2026. Luego preguntó: "¿Cómo va a cerrar la brecha?"
Una pregunta justa. La respuesta de Starbucks está en sus previsiones de margen, y la empresa ya está operando cerca de ellas.
La suma de los $5,800 millones
Las cifras de la publicación coinciden con las previsiones para el año fiscal 2027 que Starbucks dio con sus resultados del cuarto trimestre el 29 de octubre, y con el informe anual que presentó el 12 de noviembre. Para el año fiscal 2027, Starbucks planea gastar:
- Aproximadamente $2,900 millones en el dividendo, a $0.63 por trimestre sobre unas 1,140 millones de acciones
- Aproximadamente $1,000 millones en recompras, que se reanudan tras una pausa
- Aproximadamente $1,900 millones en gastos de capital, guiados en torno al 5% de los ingresos
Los gastos de capital son el otro gran salto. Cayeron a $1,260 millones en el año fiscal 2026 desde $2,310 millones el año anterior, y la guía del 5% los vuelve a subir mientras Starbucks continúa remodelando tiendas. Los ingresos tampoco ayudarán mucho: Starbucks los guía a la baja en aproximadamente un 1% en el año fiscal 2027, con China operando como una empresa conjunta bajo licencia durante todo el año, incluso con unos $700 millones procedentes de una semana 53 adicional.
TIKR sigue a 36 analistas sobre Starbucks. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Starbucks, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Starbucks
Los márgenes tienen que sostenerlo
Para pagar el dividendo y la recompra con lo que queda después de los gastos de capital, Starbucks necesita unos $3,900 millones de flujo de caja libre. Los analistas esperan $4,110 millones para el año fiscal 2027, frente a $3,720 millones en el año fiscal 2026, y $4,540 millones para el año fiscal 2028:
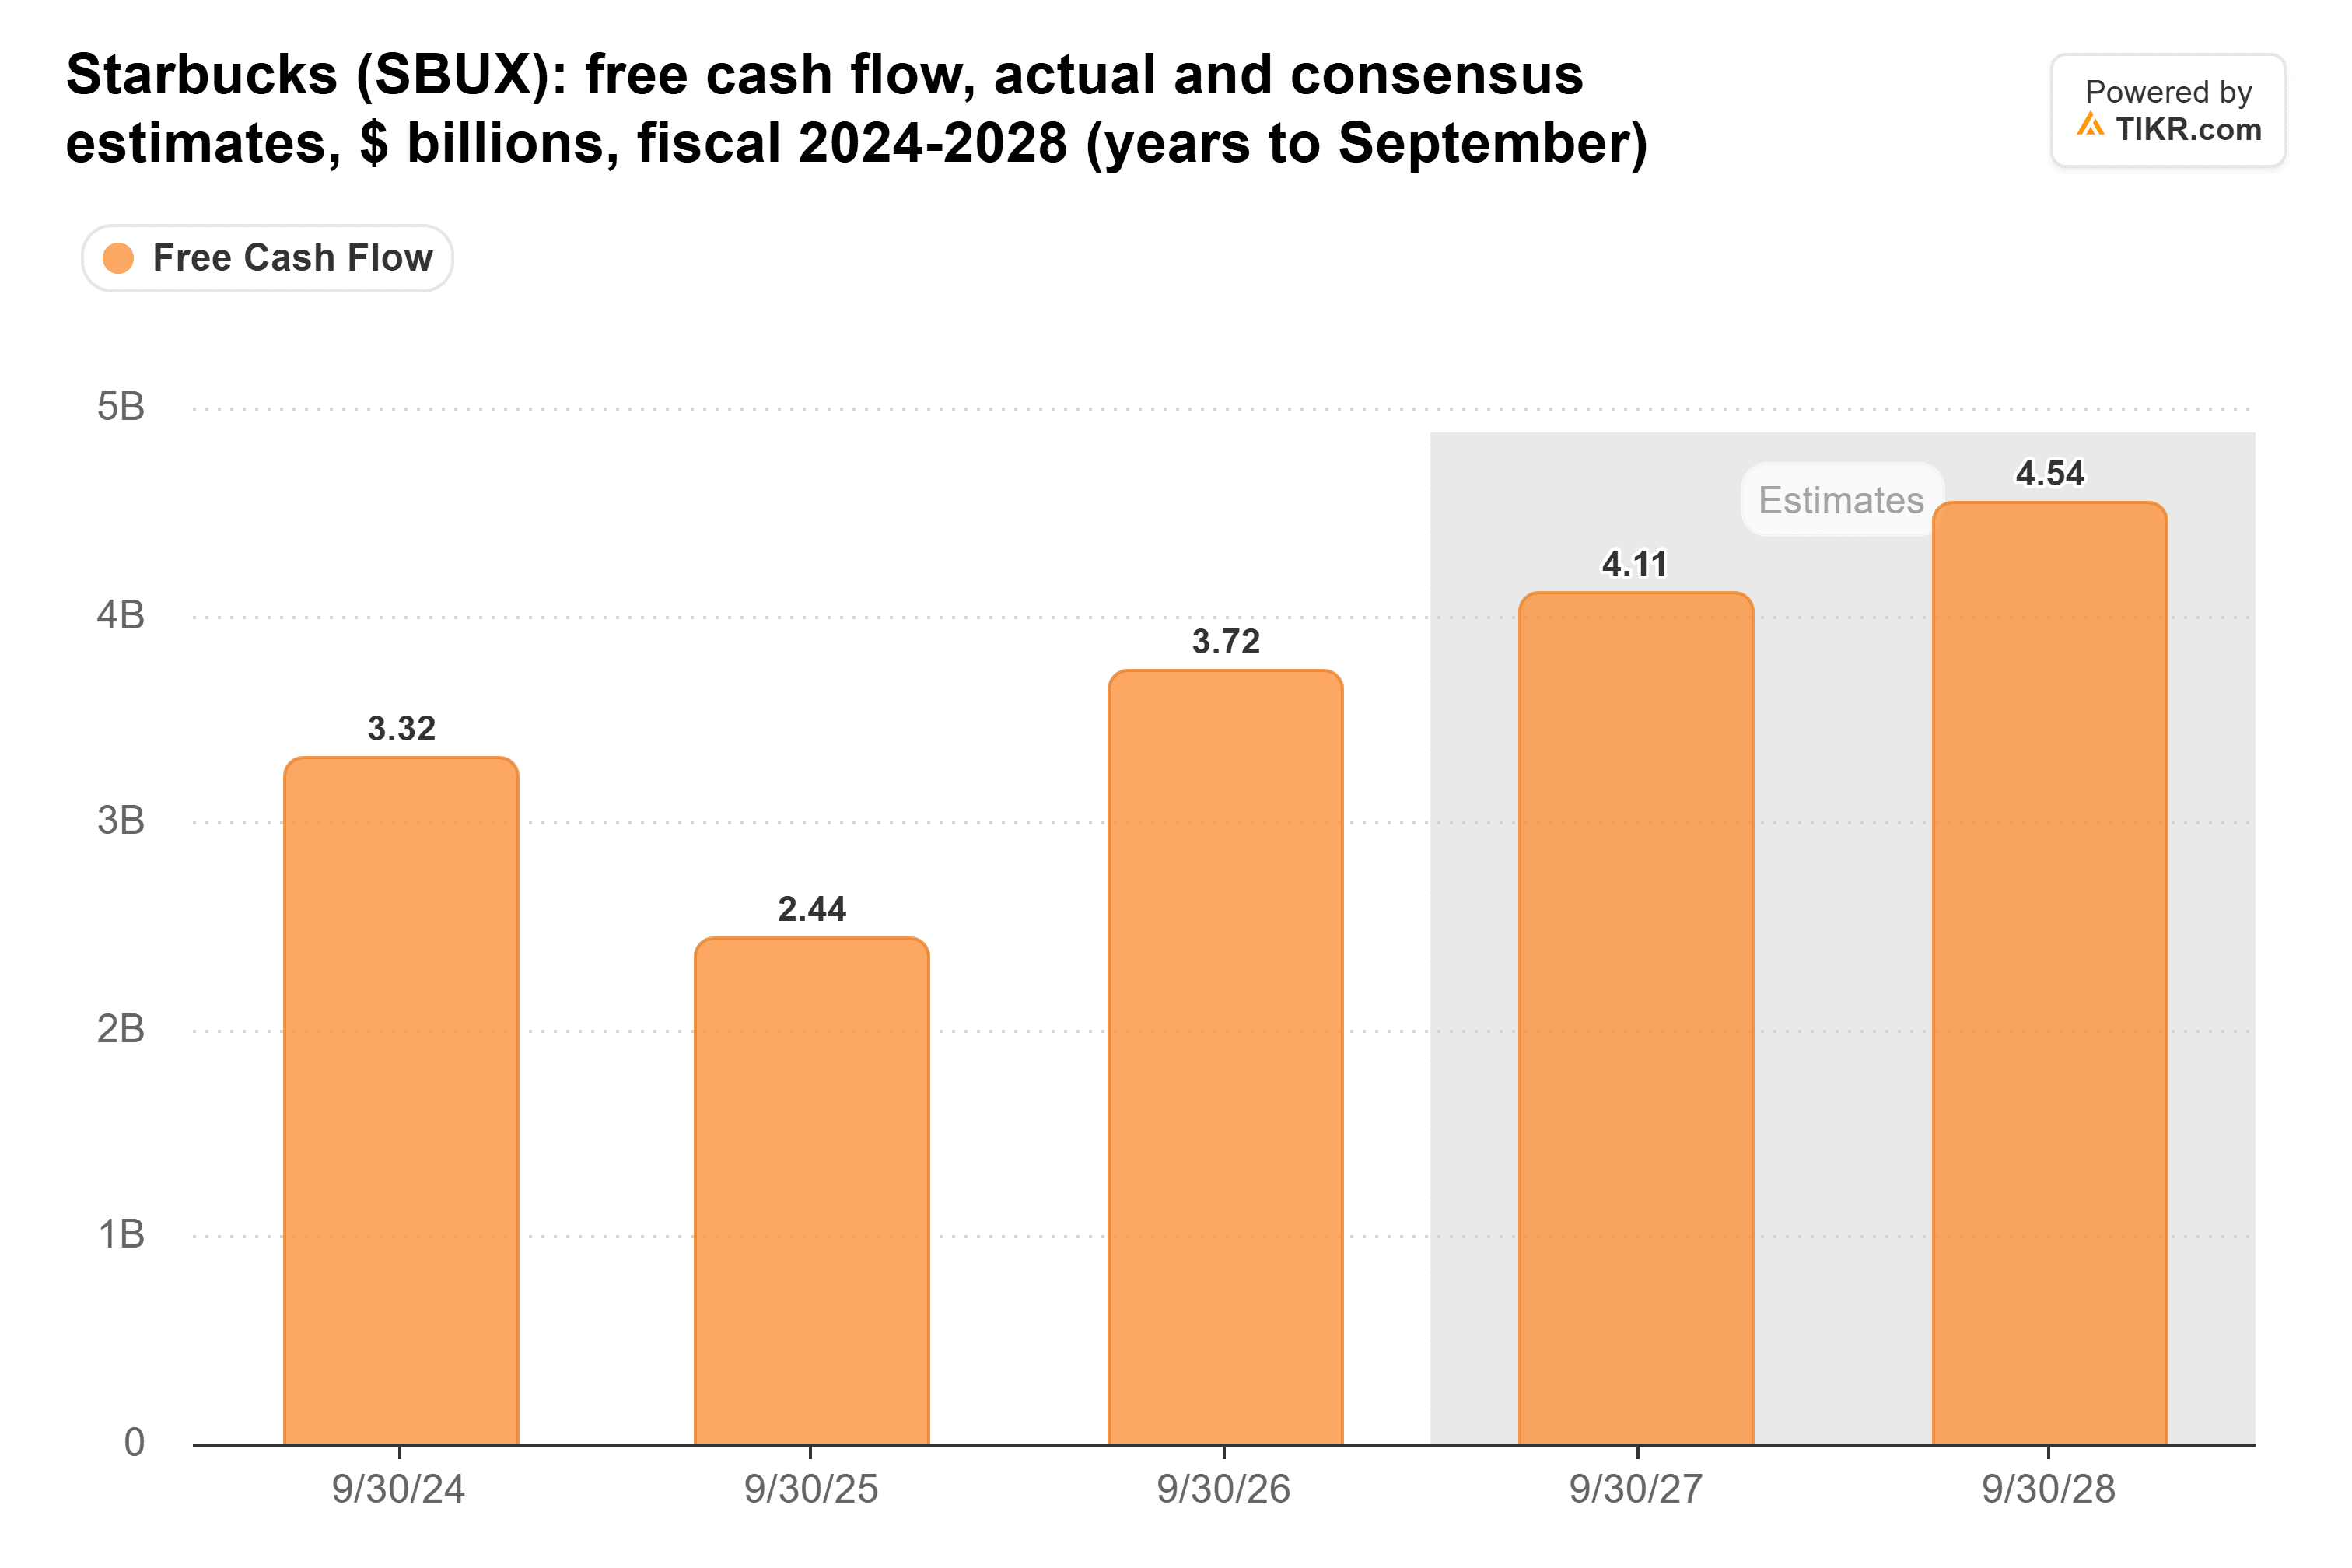
Eso deja unos $200 millones de margen en el año fiscal 2027, por lo que hay poco espacio para un desvío.
Los analistas están contando con el margen. Starbucks guía a un margen operativo no GAAP del 13,5% al 14,0% en el año fiscal 2027, unos 190 puntos básicos más en el punto medio, sobre unos ingresos ligeramente inferiores. Así que el efectivo adicional tiene que venir de ganar más en cada venta. Ya lo hizo durante un trimestre: su margen operativo no GAAP alcanzó el 14,0% en el cuarto trimestre fiscal, 4,6 puntos más que el año anterior. Para el año fiscal 2027, Starbucks guía a aproximadamente ese nivel durante todo un año.
La cobertura del año fiscal 2026 vino de gastar menos
El flujo de caja libre de Starbucks de $3,720 millones cubrió $2,820 millones en dividendos en el año fiscal 2026. Un año antes, $2,440 millones de flujo de caja libre no alcanzaron para cubrir $2,770 millones en dividendos:
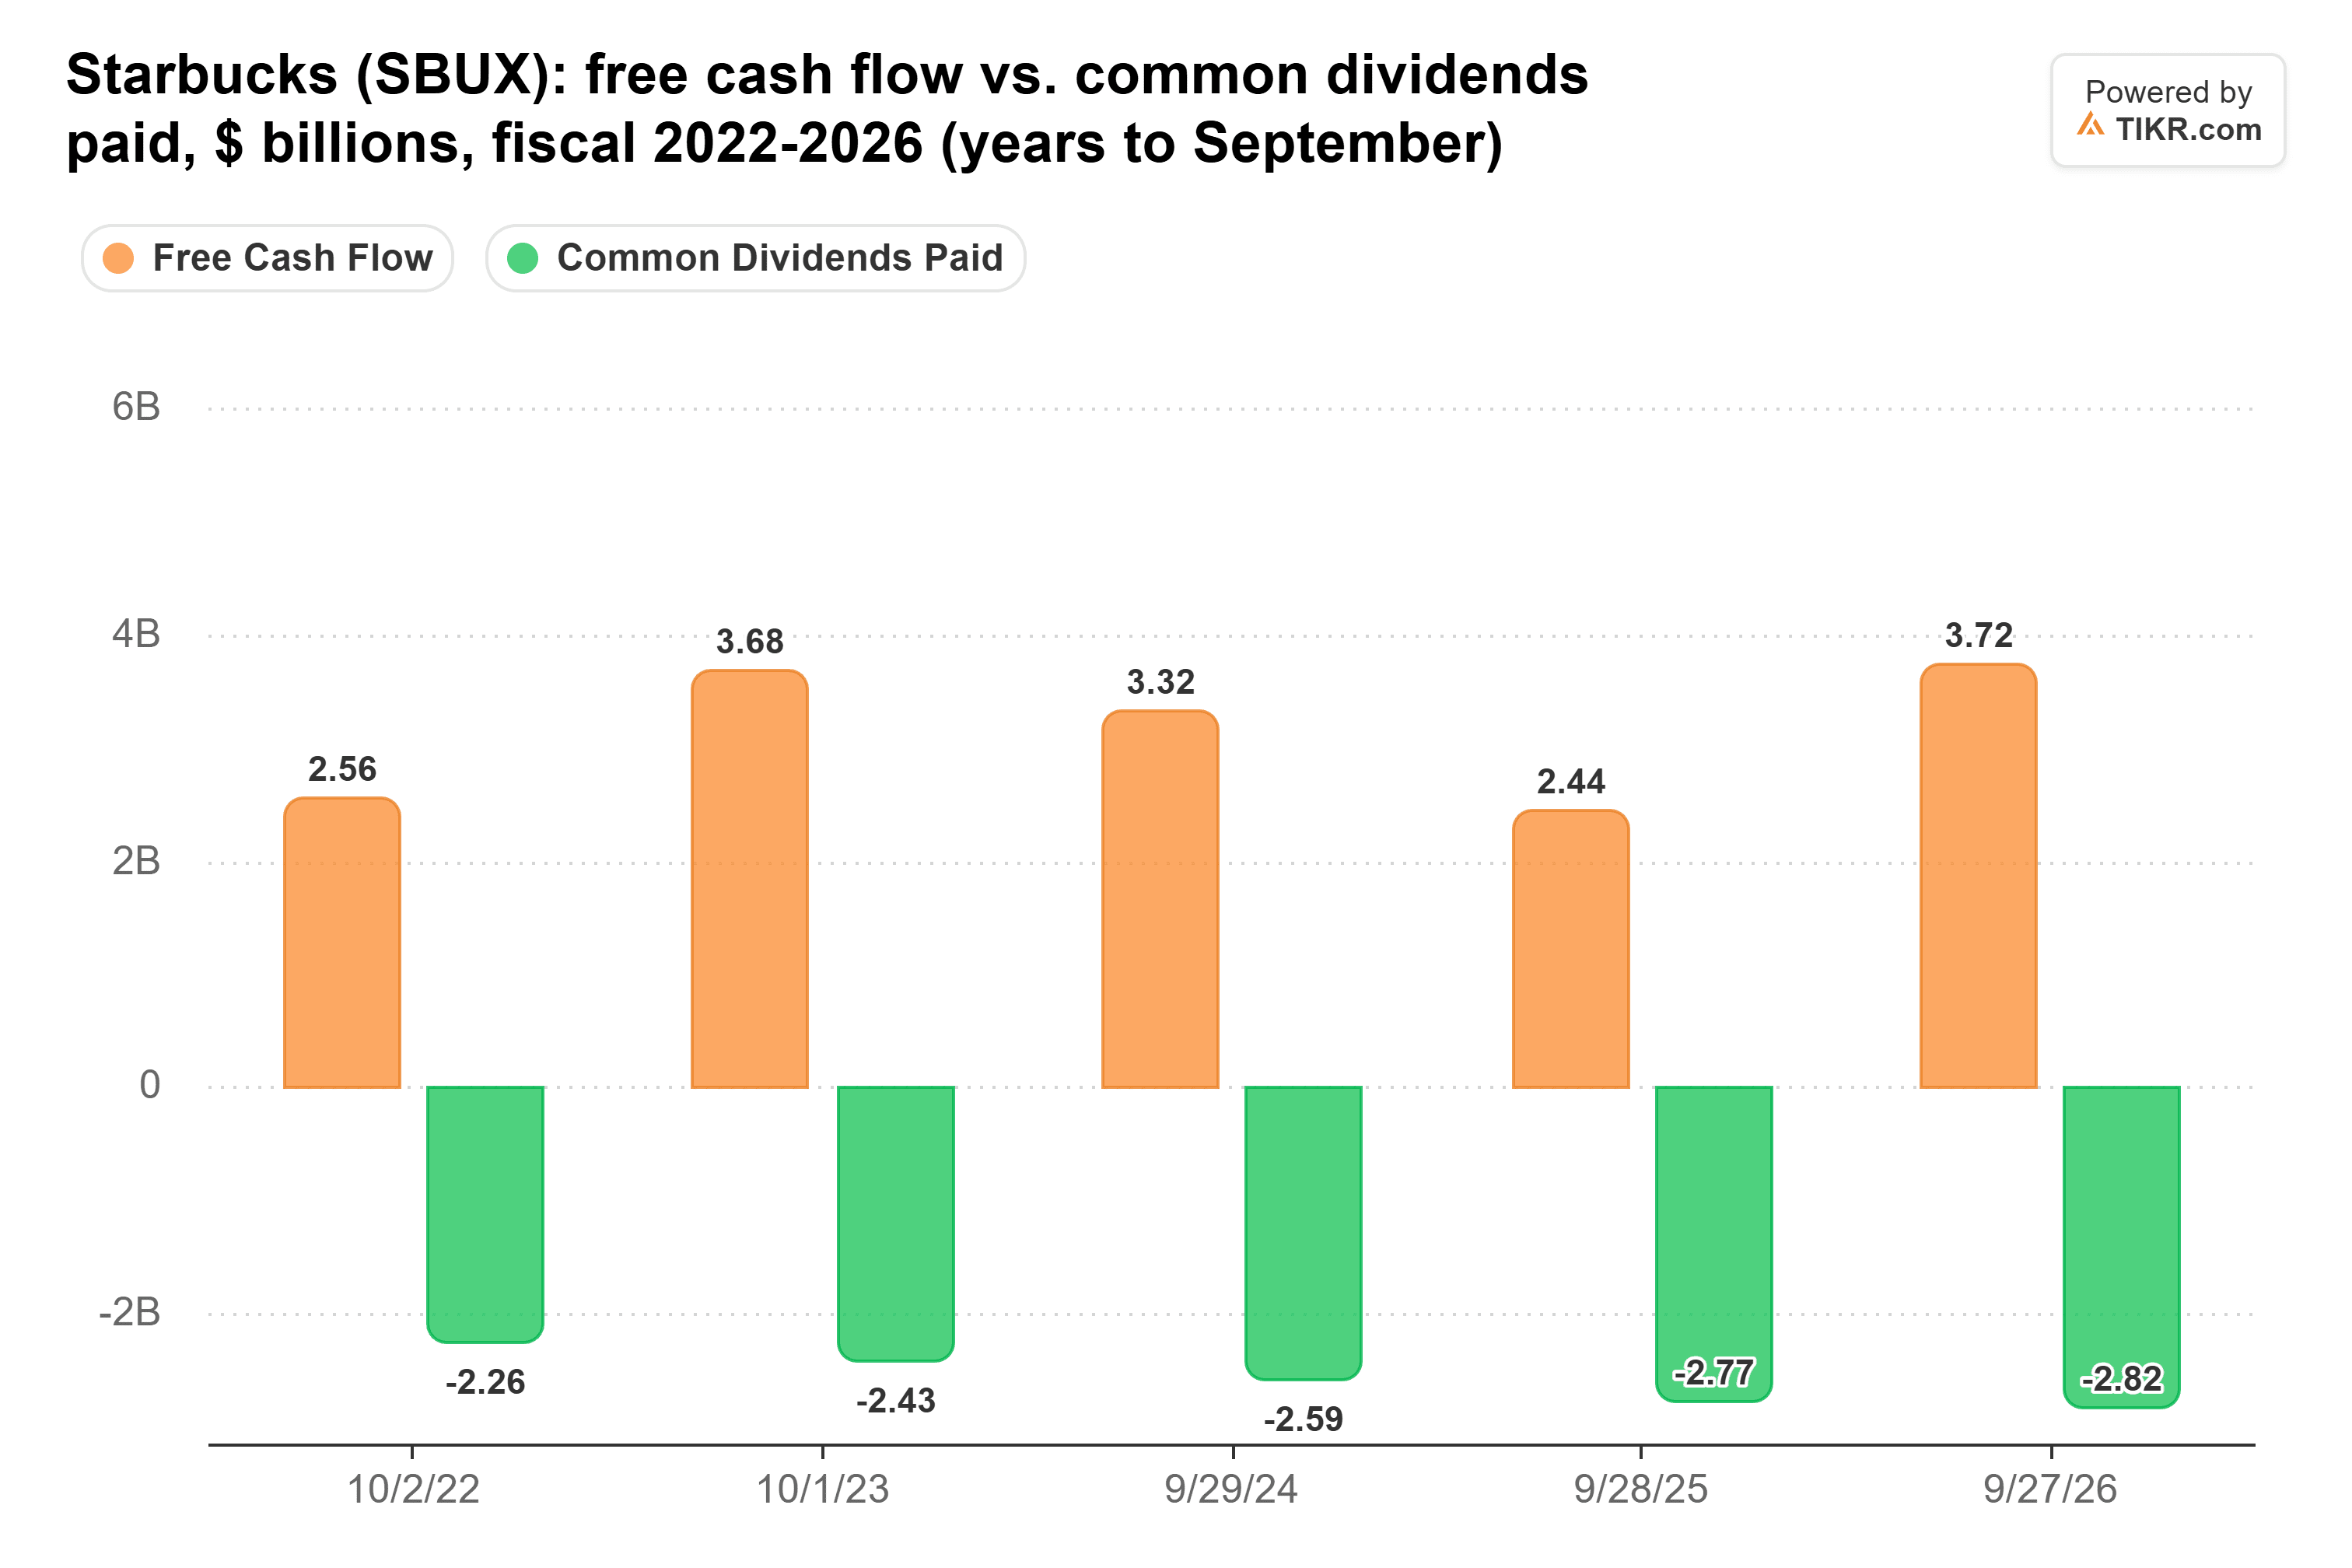
La mayor parte del aumento de $1,280 millones en el flujo de caja libre provino de menores gastos de capital, que cayeron unos $1,050 millones.
Si tomamos los $5,000 millones de flujo de caja operativo del año fiscal 2026 y restamos el presupuesto de capital del próximo año de unos $1,900 millones, el flujo de caja libre cae a unos $3,100 millones. Eso aún paga el dividendo de $2,900 millones, pero solo deja unos $200 millones para una recompra de $1,000 millones. En términos de beneficios, el dividendo está cubierto: $2.52 al año frente a un BPA no GAAP guiado de 3.15-3.25. La recompra es lo que necesita que el margen se materialice.
El montón de efectivo cubre un año
Starbucks terminó el año fiscal 2026 con $3,860 millones en efectivo e inversiones a corto plazo, suficientes para cubrir una brecha de $800 millones en el año fiscal 2027. El autor de la publicación también señala que no se ha utilizado nada de su programa de papel comercial de $3,000 millones. Sin embargo, una brecha que se repite es más difícil, ya que ese efectivo se contrapone a $22,400 millones de deuda total, incluidos los pasivos por arrendamientos:
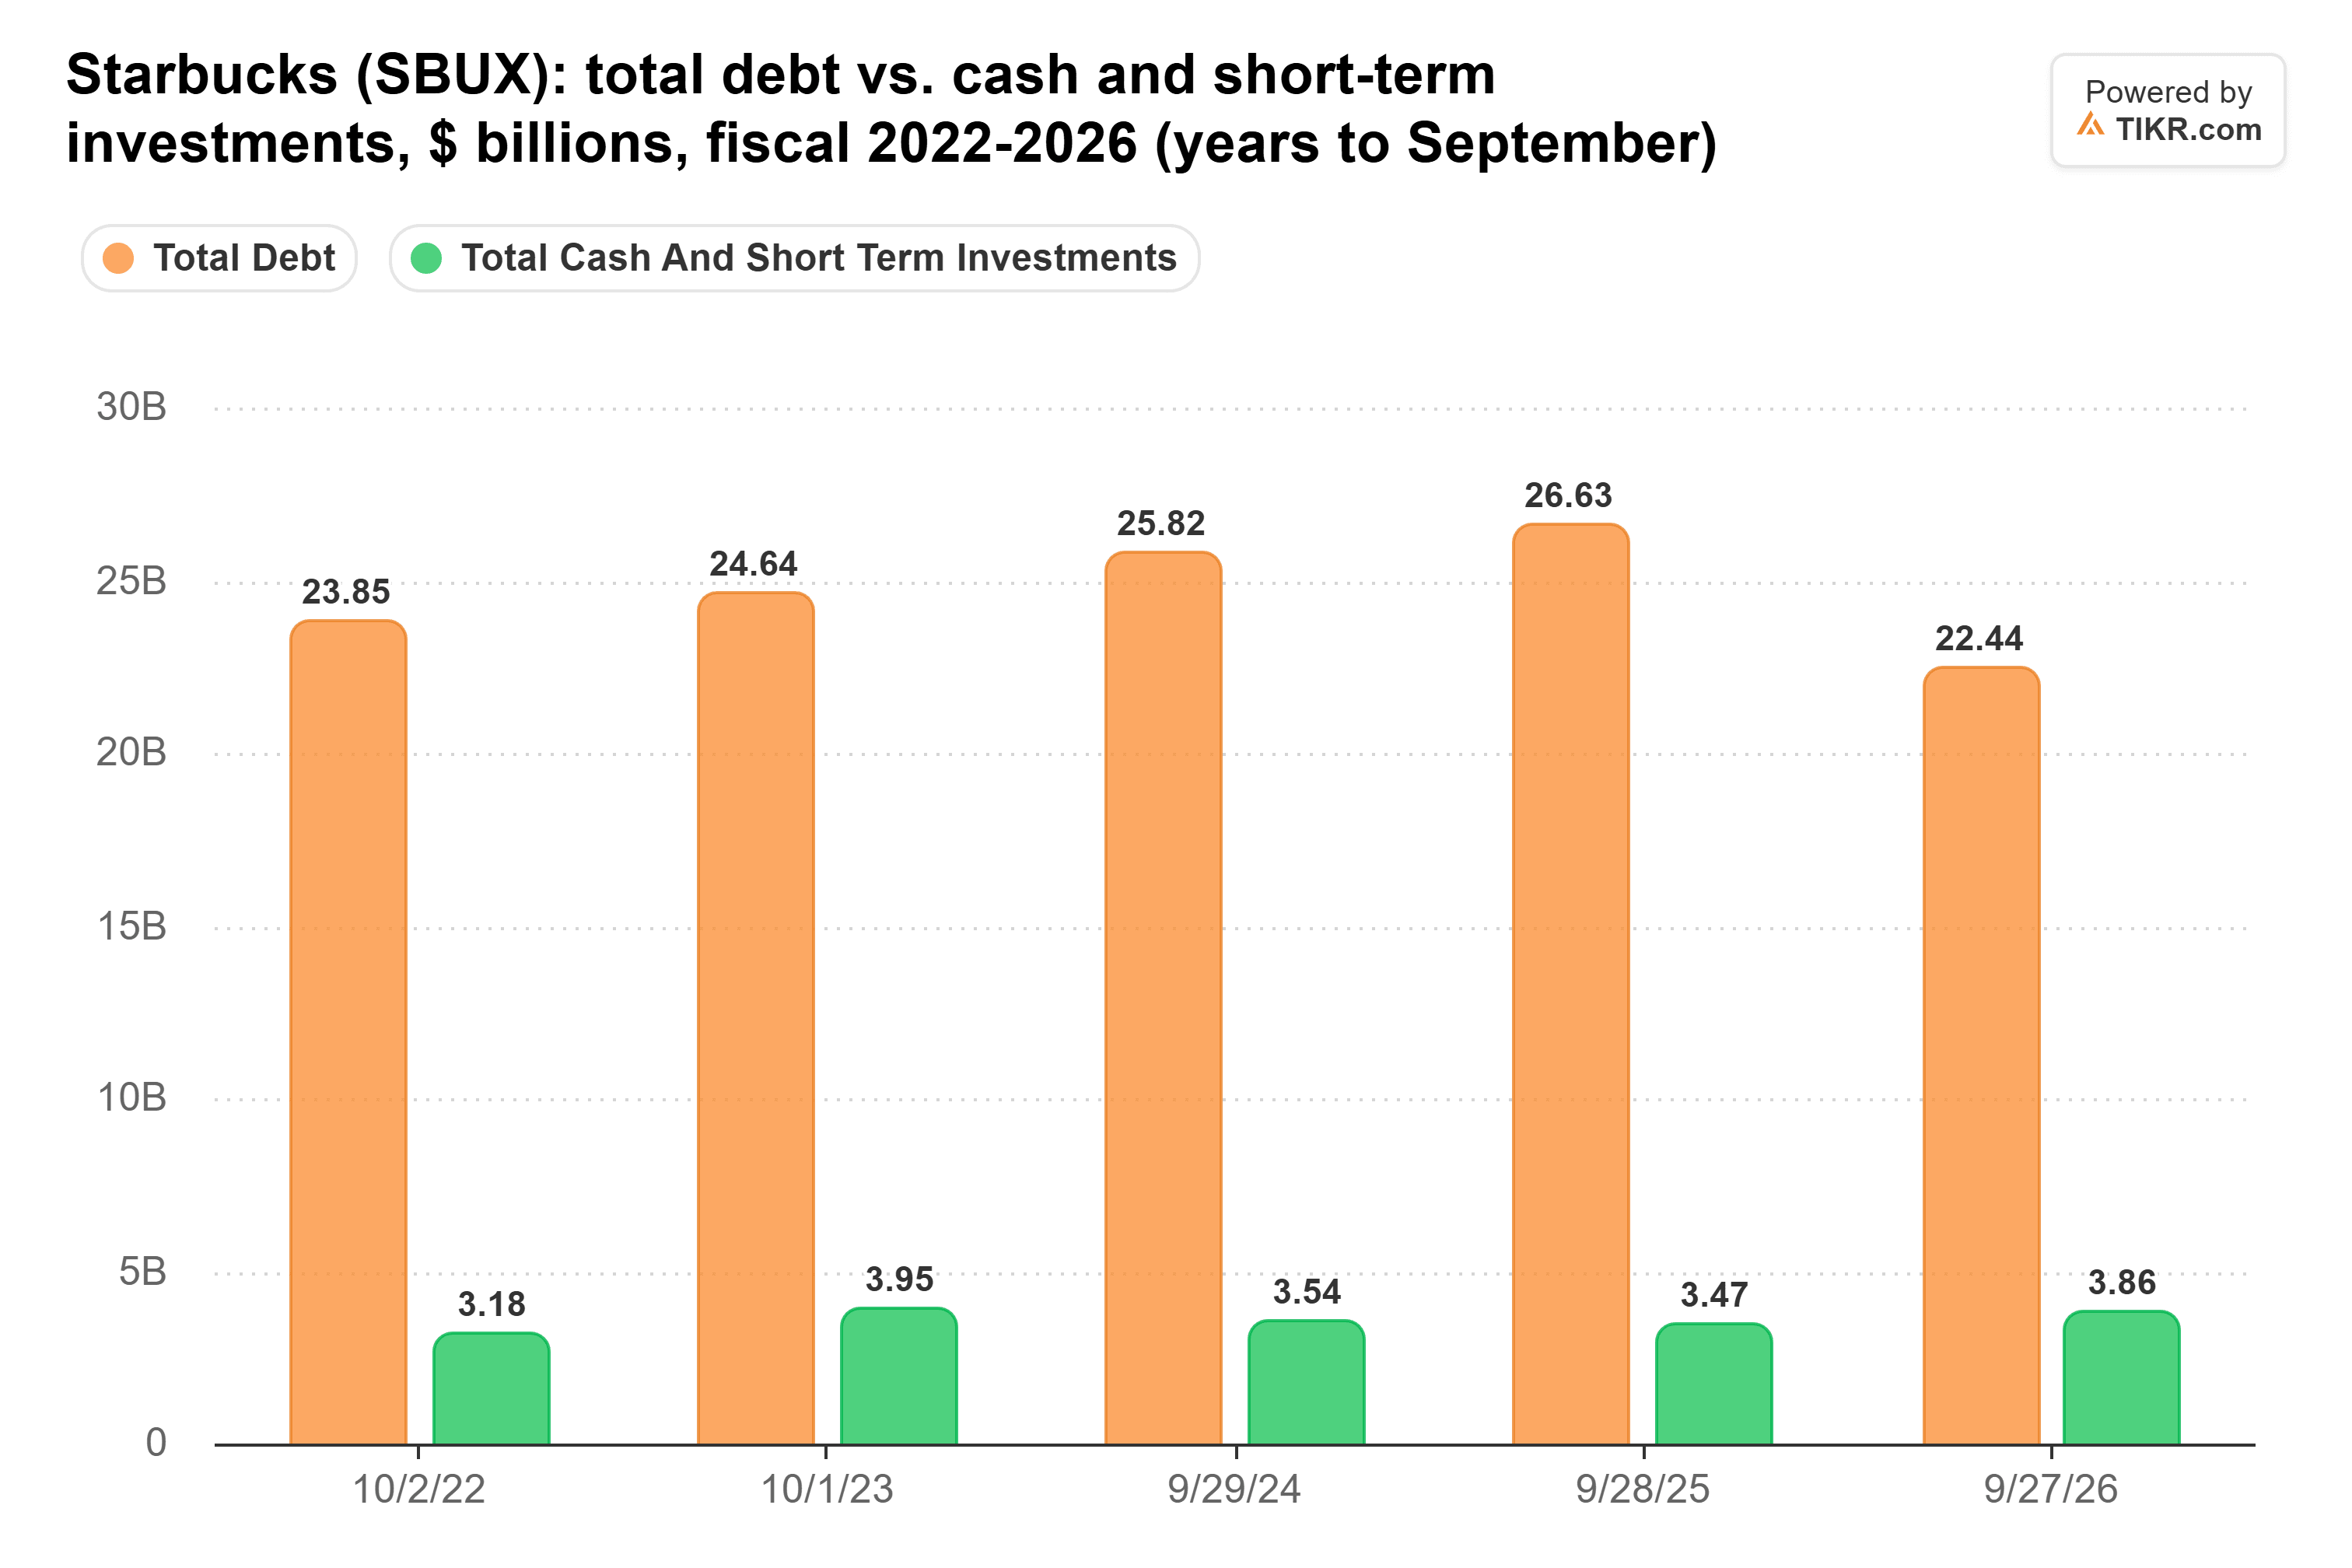
La deuda total cayó $4,200 millones en el año fiscal 2026. Ese fue el mismo año en que Starbucks recibió unos $3,100 millones de efectivo bruto por el 60% de su negocio minorista en China y utilizó parte para pagar unos $1,800 millones de deuda. Ese dinero no vuelve a llegar, y endeudarse para financiar recompras desharía parte del pago un año después. En la llamada del cuarto trimestre, Starbucks incluyó mantener su balance con grado de inversión entre sus prioridades de capital, y la dirección situó el apalancamiento en 2.9x después del pago del tercer trimestre.
El tráfico es la trampa
Starbucks puede cerrar la brecha sin nueva deuda haciendo durante todo un año lo que acaba de hacer durante un trimestre. Si el margen no se alcanza, lo más probable es que sea la recompra lo que se reduzca, ya que el dividendo está cubierto por los beneficios y el efectivo disponible puede absorber un déficit de un año. La trampa es el tráfico. En el cuarto trimestre, las transacciones en EE.UU. aumentaron solo un 2,4%, frente al 4,2% del tercer trimestre, mientras que un aumento del 5,2% en el ticket promedio impulsó la mayor parte de un crecimiento comparable del 7,7% en EE.UU. Los resultados del primer trimestre, programados tentativamente para el 27 de enero, se compararán con un crecimiento comparable del 4% en EE.UU. respecto al año anterior, por lo que serán la primera comprobación real de si el margen del año fiscal 2027 va por buen camino.
Entonces, ¿cuál es el valor real de las acciones de Starbucks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Starbucks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!