


Los analistas de Wall Street suelen ser un grupo conservador. Rara vez modelan que una empresa triplique sus ingresos, porque la mayoría no lo hace. Por eso, cuando los estimados de consenso predicen que tres empresas de semiconductores distintas harán exactamente eso, vale la pena preguntarse qué ve el mercado y qué tendría que salir bien.
Las tres presentaron en la Conferencia Global TMT 2026 de Citi este mes. Esto es lo que dijo la dirección y dónde podría romperse la historia.
Lumentum (LITE): $3.0B a $13.7B

Lumentum cerró el año fiscal 2026 con aproximadamente $3.0 mil millones en ingresos. El consenso ahora proyecta $9.6 mil millones para el año fiscal 2028 y $13.7 mil millones para el año fiscal 2029.
Los centros de datos de IA mueven datos entre chips usando luz en lugar de cable de cobre, y Lumentum fabrica los láseres que hacen la conversión.
En la conferencia de Citi, la empresa dijo que no puede fabricar esos láseres lo suficientemente rápido para cumplir con los pedidos hasta 2027, y que los clientes siguen pagando precios elevados en lugar de negociar a la baja. Dos olas lo están impulsando.
La primera es conectar racks entre sí dentro del centro de datos, lo que la dirección espera que se duplique en 2027. La segunda es conectar GPUs entre sí dentro de un solo rack, lo que requiere muchas más partes ópticas por rack y debería crecer otras 3x a 4x en 2028. La dirección también elevó su objetivo de ganancias para el año fiscal 2028 a $40 por acción debido a una mayor demanda de su cliente más grande para conmutadores ópticos, un producto más nuevo que redirige el haz de luz en lugar de convertirlo primero de nuevo en electricidad.
Aehr Test Systems (AEHR): $50M a $271M
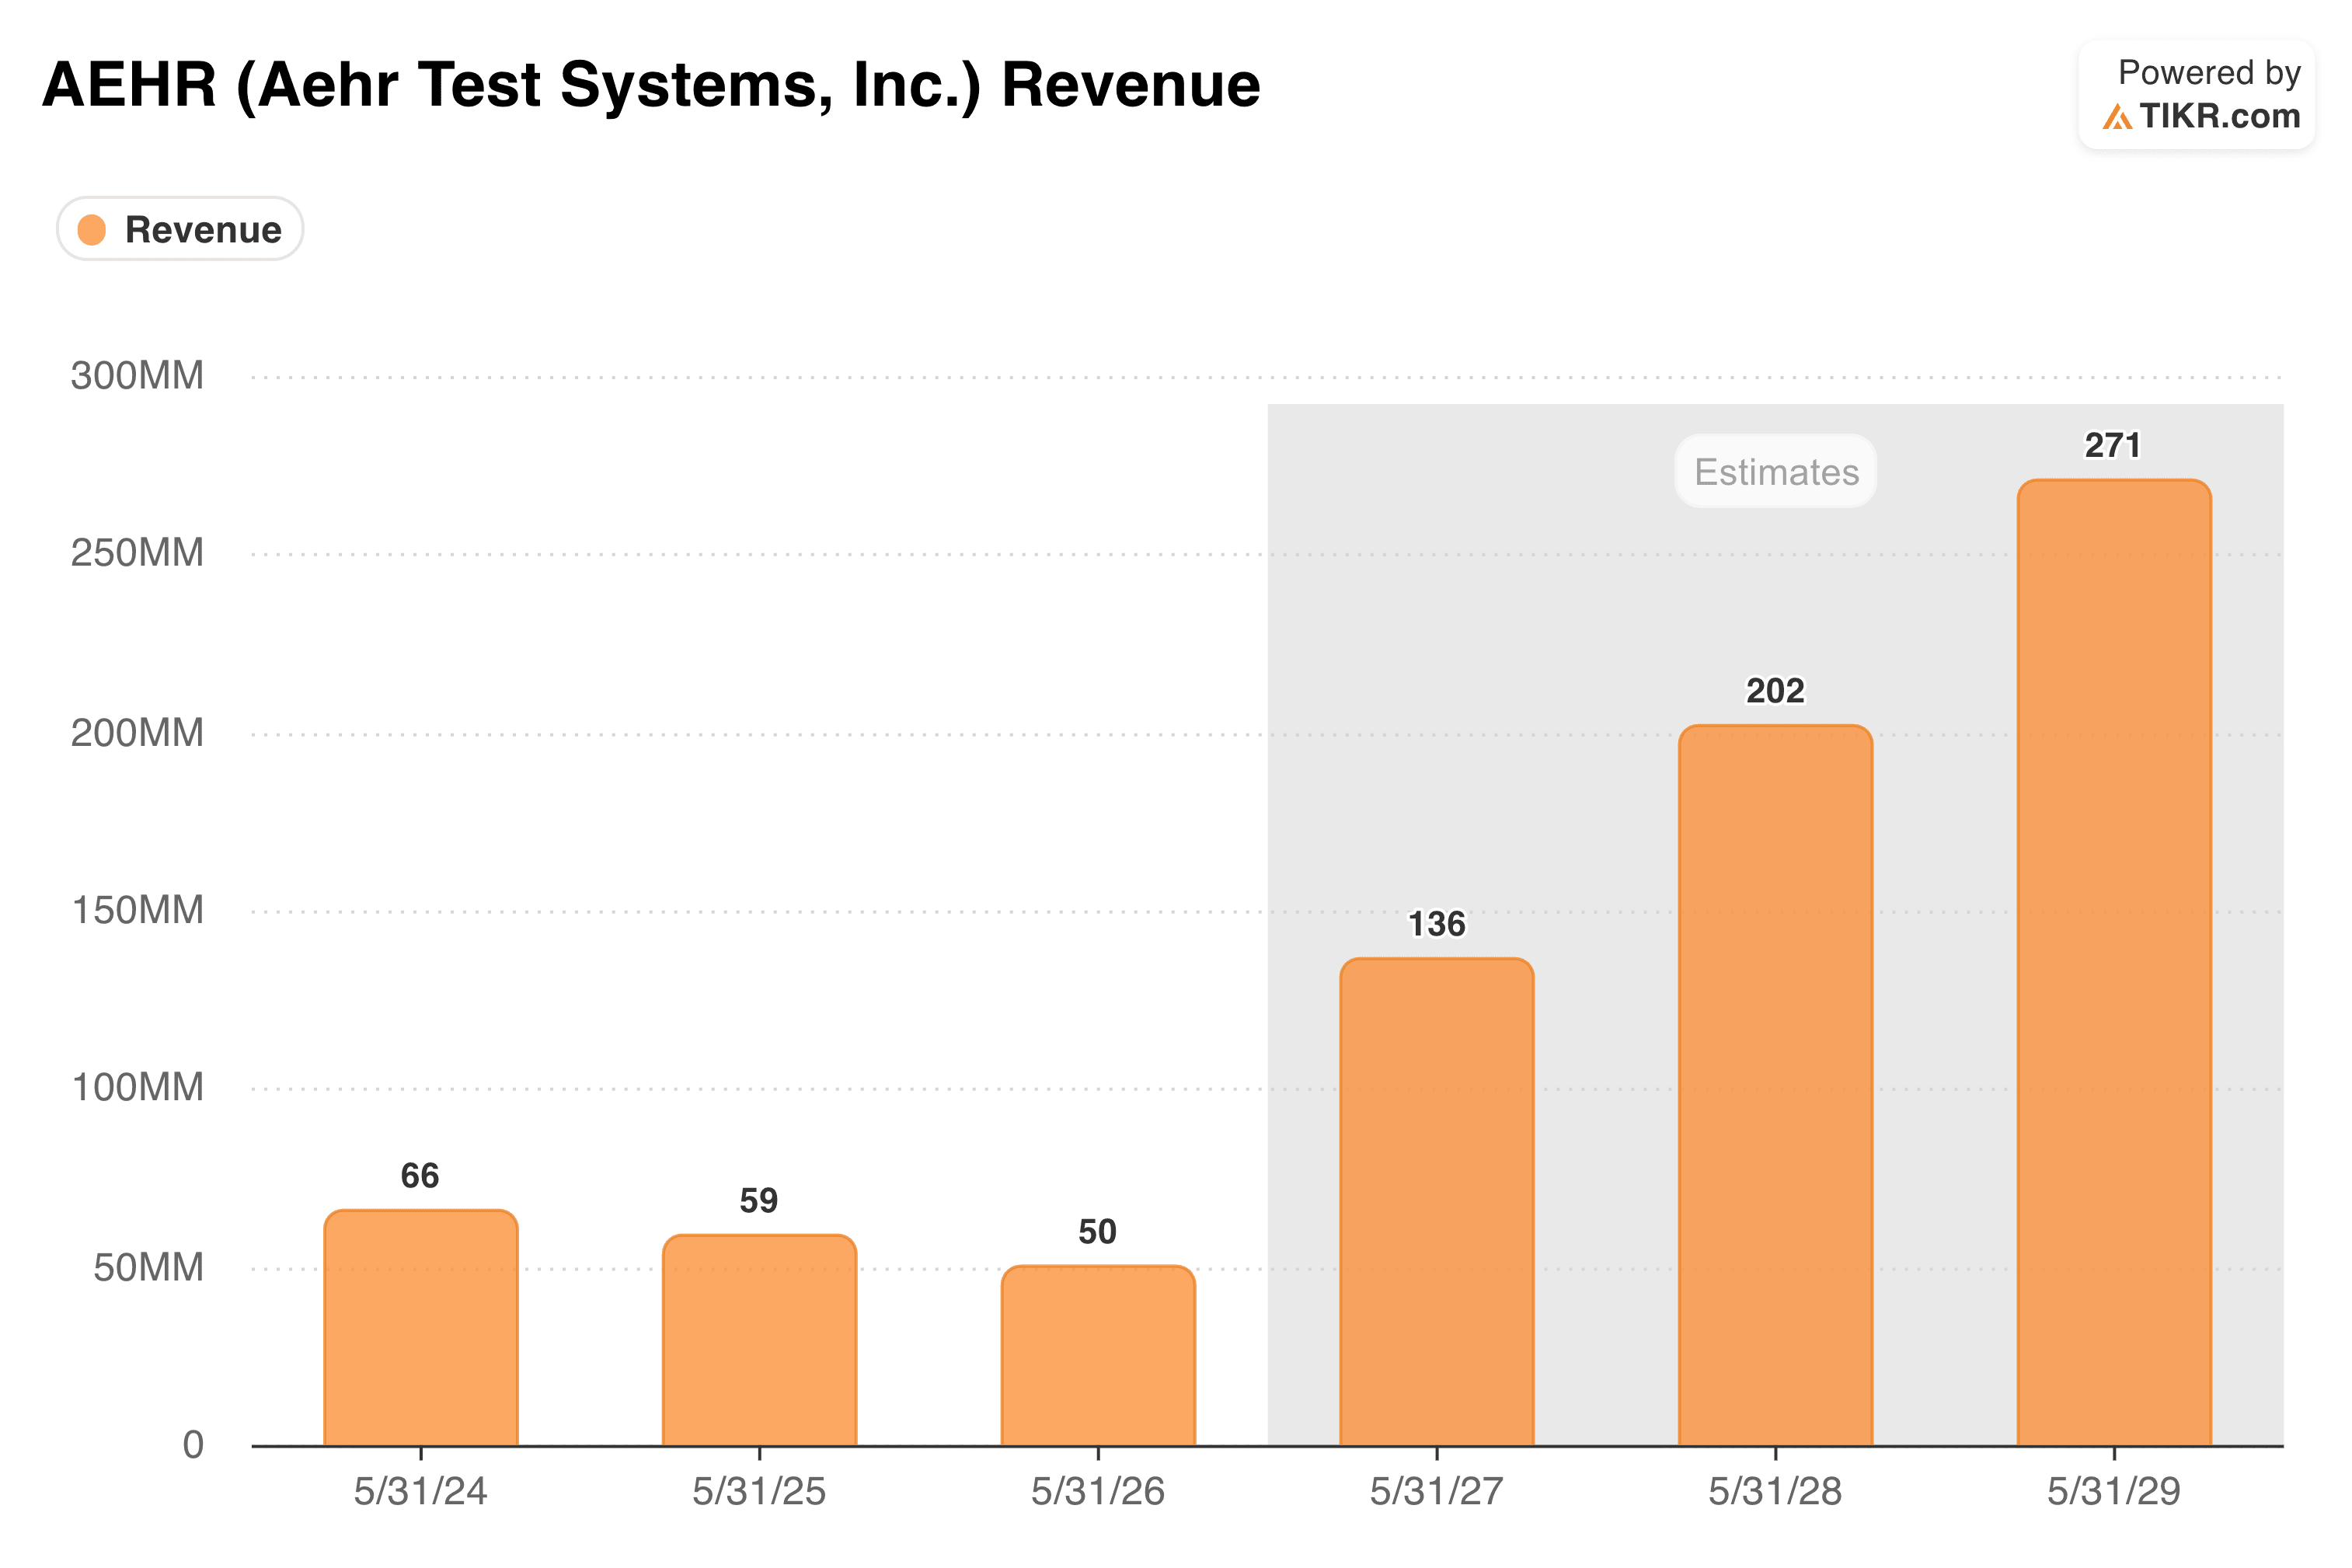
Antes de que un chip se envíe, se somete a pruebas de estrés a alta temperatura y voltaje para eliminar los que fallarían prematuramente. Ese proceso se llama "burn-in", y Aehr fabrica el equipo que lo realiza. Es más importante para los chips de IA que para los ordinarios. Un solo GPU defectuoso puede hacer caer un rack que contiene miles de ellos, y encontrar la falla después de la instalación cuesta mucho más que detectarla en la fábrica.
Aehr es la empresa más pequeña aquí y la que ha tenido la revisión más violenta. Los ingresos del año fiscal 2026 en realidad cayeron un 15% a $50 millones. Luego, la dirección dio previsiones para el año fiscal 2027 de $130 millones a $150 millones, un crecimiento de aproximadamente 160% a 200%, sobre un backlog efectivo de unos $100 millones. El mercado había estado modelando alrededor de $85 millones.
El consenso ahora se sitúa en $136 millones para el año fiscal 2027 y $271 millones para el año fiscal 2029. Cabe destacar que esas previsiones excluyen cualquier ingreso por memoria, que la dirección enmarca como un potencial alcista posterior.
Navitas Semiconductor (NVTS): $46M a $200M
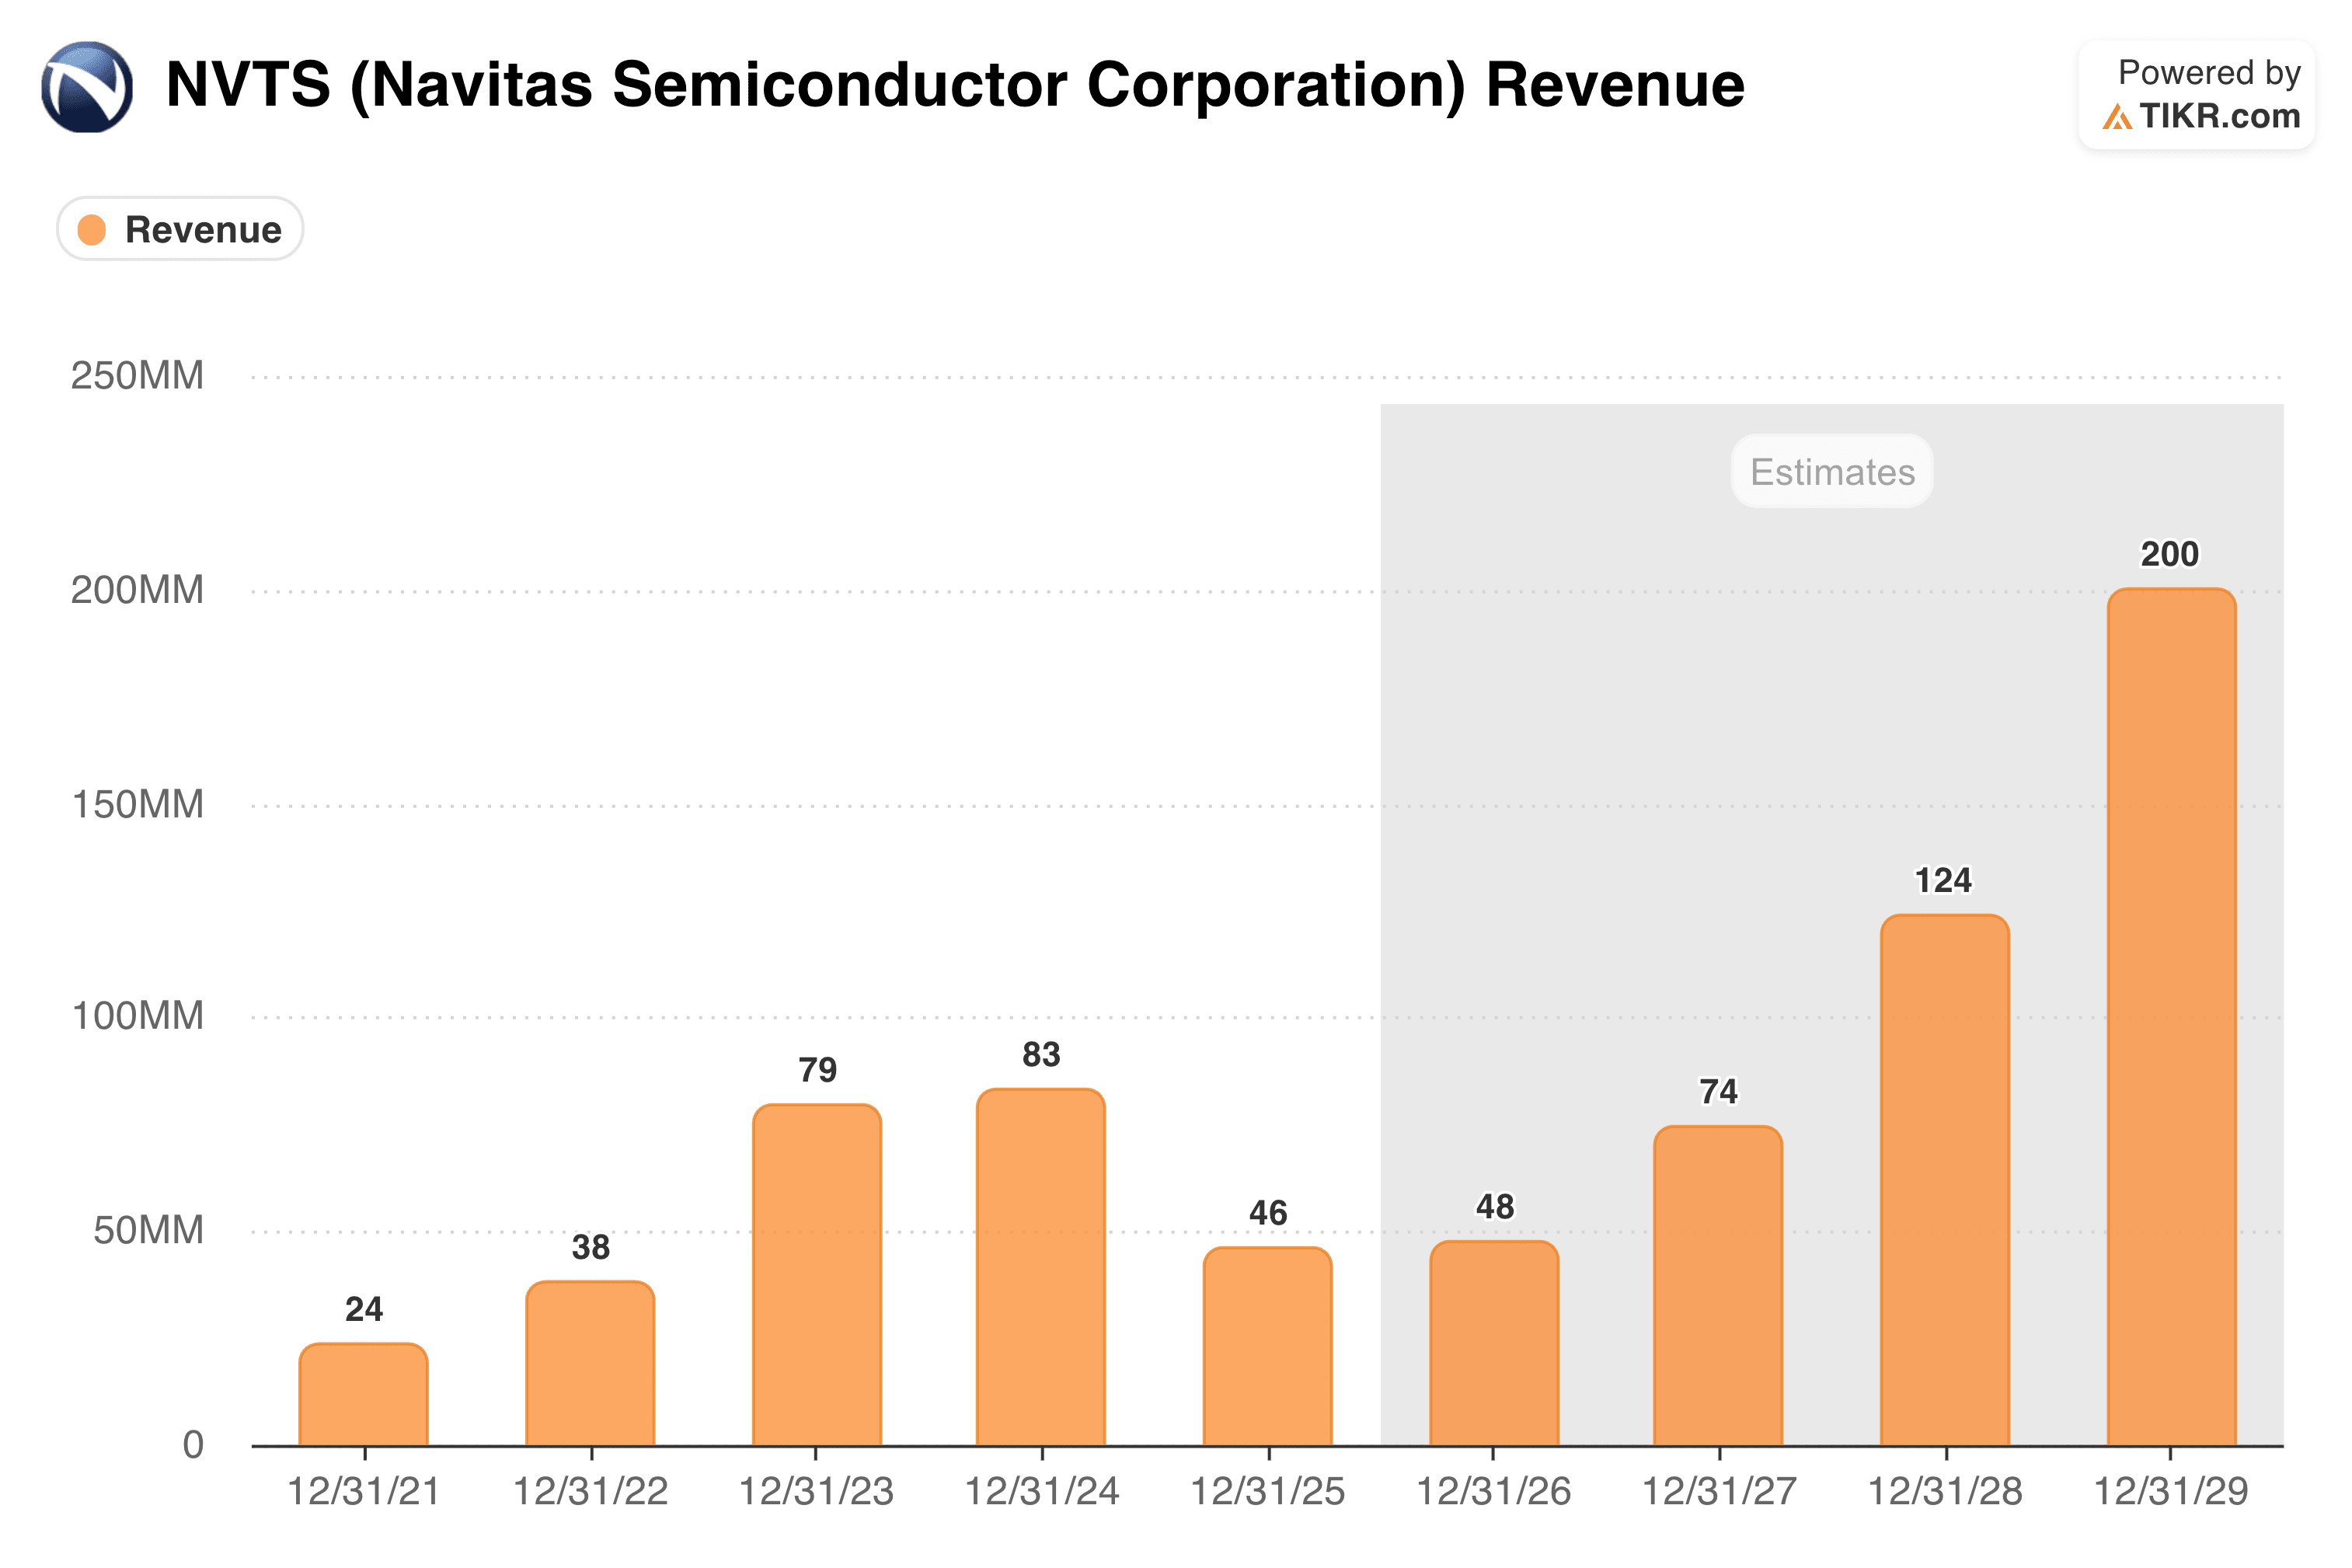
La electricidad de la red llega a un centro de datos a miles de voltios. Los chips en su interior funcionan con menos de uno. Algo tiene que reducir esa potencia, y cada conversión desperdicia parte de ella en forma de calor. Navitas fabrica chips que manejan esas conversiones usando nitruro de galio y carburo de silicio en lugar de silicio ordinario, lo que desperdicia menos energía y ocupa menos espacio.
La empresa acaba de completar un giro alejándose del consumidor móvil, que antes representaba el 85% de los ingresos, hacia la infraestructura de IA. La dirección dice que la IA superará un tercio de los ingresos a fin de año con un backlog que se extiende hasta 2027. La adquisición pendiente de Claros añade $4 mil millones a un mercado direccionable de $4.5 mil millones para 2030.
El problema: el consenso proyecta solo $48 millones en 2026 antes del despegue hacia $200 millones para 2029. Casi todo el crecimiento está concentrado al final del período.
Qué haría que estos estimados fueran erróneos
Primero, la concentración de clientes. El objetivo elevado de Lumentum depende en gran medida de los pedidos de conmutadores ópticos de un solo cliente. El backlog de Aehr está concentrado en un pequeño número de programas de chips. Cuando un puñado de clientes genera la mayor parte de los ingresos, que uno de ellos retrase un proyecto dos trimestres es suficiente para romper todo el modelo.
Segundo, el momento. Gran parte de estos ingresos depende de productos que aún no se han lanzado. Los nuevos diseños de energía para centros de datos que suministra Navitas no llegan hasta finales de 2027, y su adquisición de Claros no contribuirá hasta 2028. Aehr ha dicho a los inversores que sus ingresos llegarán de manera desigual entre trimestres porque vende equipos caros en pedidos grandes y a bultos. Los ingresos que llegan en trozos son ingresos que es fácil no alcanzar.
Tercero, y más importante, las tres están construyendo capacidad para un auge de gasto que nunca ha pasado por una recesión. Lumentum está añadiendo fábricas en el Reino Unido y Carolina del Norte. Ese gasto está comprometido ahora, pero los pedidos a los que está destinado llegan años después. Si Amazon, Microsoft, Google y Meta reducen la velocidad de sus expansiones de IA, esas fábricas se convierten en un costo fijo frente a una demanda decreciente.
Triplicar los ingresos es posible, pero también es lo que sucede cuando los analistas toman un backlog sólido y extienden la línea. Los inversores a largo plazo deberían vigilar las reservas de pedidos, no los estimados.


