


Puntos Clave
- El margen bruto de TSMC se expandió del 59% en el trimestre de junio de 2025 al 68% en junio de 2026, incluso cuando la dirección guió a la baja para el siguiente trimestre al 66% debido a la dilución por el despliegue de los 2 nanómetros, un paso atrás que es pequeño comparado con el ascenso del año.
- El gasto de capital trimestral se disparó a $15.59 mil millones en el trimestre de junio de 2026, su nivel más alto en los últimos ocho trimestres, aproximadamente un 42% por encima del trimestre anterior, ya que TSMC elevó su presupuesto de CapEx para 2026 por tercera vez este año.
- El múltiplo precio/beneficios normalizados a 12 meses (NTM) de TSMC se ha comprimido a 22x, cerca de su promedio de dos años y muy por debajo de un pico de 30x, tras una venta masiva el 14 de septiembre vinculada a advertencias de seguridad en la industria de la IA más que a algo específico de TSMC.
- Las presentaciones institucionales 13F con fecha 30 de junio de 2026 ya muestran una división en la calle: Coatue y Situational Awareness aumentaron sus participaciones en TSMC, mientras que Lone Pine, SoftBank y Viking Global redujeron las suyas, todo ello antes de la conferencia de resultados de julio o de la venta masiva de septiembre.
El margen bruto de TSMC acaba de alcanzar un récord, y la advertencia sigue en pie
En la conferencia de resultados del T2 2026, el CFO Wendell Huang guió el margen bruto del tercer trimestre a la baja en 170 puntos básicos hasta el 66%, citando una dilución de 3 a 4 puntos porcentuales por el empinado despliegue del proceso de 2 nanómetros de TSMC. Leído solo, eso suena a una empresa que cede margen.
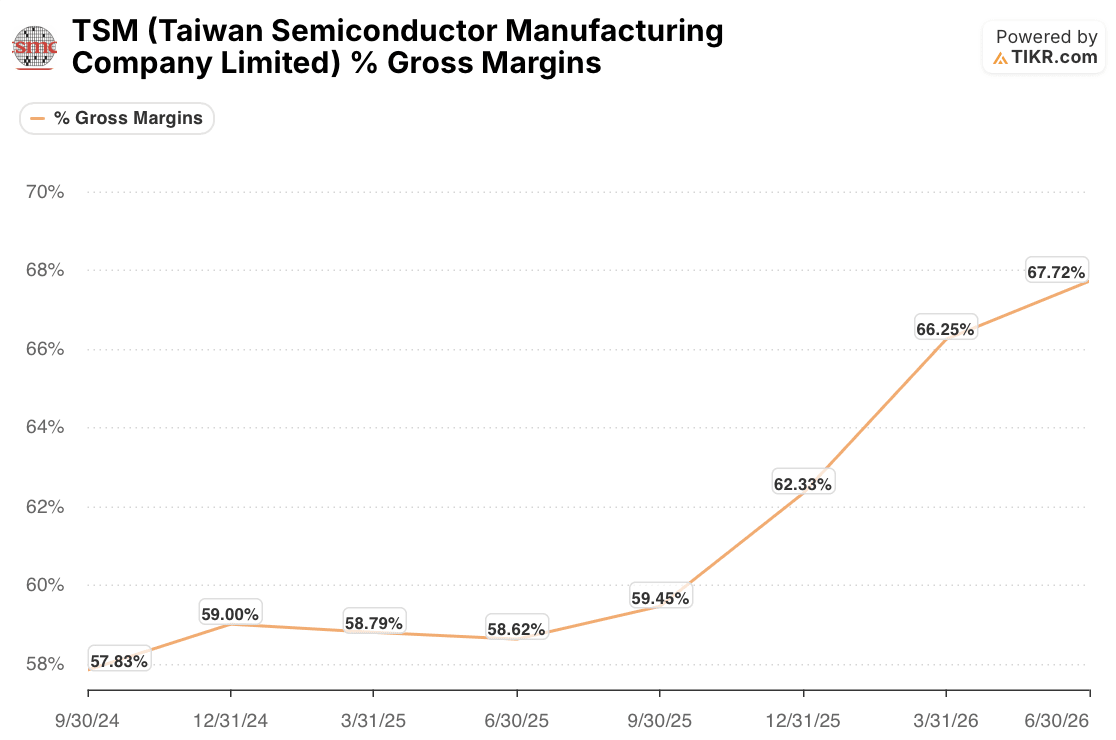
Los datos de margen cuentan una historia diferente. El margen bruto de TSMC se situaba en el 58.62% tan recientemente como en el trimestre de junio de 2025. En marzo de 2026 había alcanzado el 66.25%, y en junio de 2026, el mismo trimestre que Huang describía, alcanzó el 67.72%, el nivel más alto de TSMC en los últimos dos años y consistente con la cifra del 67.7% que el CEO C.C. Wei citó en la conferencia. El paso guiado a la baja al 66% para el tercer trimestre seguiría siendo el segundo mejor margen de TSMC en ese período.
Huang fue explícito sobre por qué la dilución no ha descarrilado la tendencia: los esfuerzos de mejora de costes y una tasa de utilización de capacidad ligeramente superior compensaron la mayor parte del arrastre, y la demanda de las tecnologías de vanguardia de TSMC se mantuvo lo suficientemente fuerte como para sostenerla. El riesgo a corto plazo que la dirección señaló, la dilución por el despliegue de N2 ahora y la dilución de las fábricas en el extranjero ampliándose a 3-4 puntos porcentuales en años posteriores, es real. Pero hasta ahora parece un riesgo para la pendiente de una tendencia alcista, no una evidencia de que la tendencia alcista se haya detenido.
TSMC está financiando su mayor año de CapEx con su propio efectivo
TSMC ha elevado su presupuesto de capital para 2026 tres veces este año: de $52 mil millones a $56 mil millones en enero, al extremo superior de ese rango en abril, y a $60-64 mil millones en julio.
Wei añadió en la conferencia que los próximos tres años de CapEx serán incluso significativamente más altos que los tres anteriores, una frase que había usado el trimestre anterior sobre un número menor. El compromiso alcanzó un nuevo marcador físico en junio.
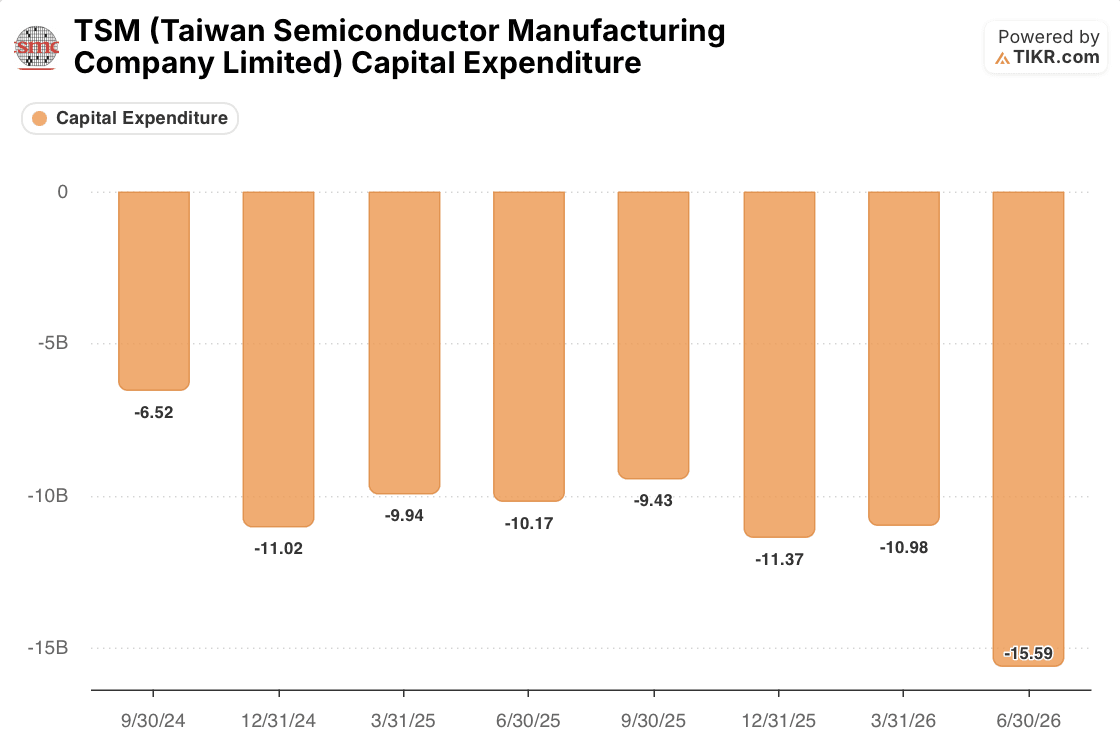
TSMC gastó $15.59 mil millones en gastos de capital ese trimestre, su mayor desembolso trimestral en los últimos ocho trimestres y aproximadamente un 42% por encima de los $10.98 mil millones gastados el trimestre anterior. Parte de ese dinero se destina a construcciones que no generarán ingresos durante años: TSMC inició las obras el 21 de septiembre en un parque de validación de empaquetado en Kaohsiung que no comenzará a operar hasta el cuarto trimestre de 2029, y los recién anunciados $100 mil millones en Arizona elevan el compromiso total de TSMC en EE.UU. a $265 mil millones sin un calendario de construcción firme adjunto.
Huang dijo a los analistas que TSMC generó aproximadamente $24.5 mil millones en flujo de caja operativo ese mismo trimestre, suficiente para cubrir los $15.59 mil millones en CapEx y aproximadamente $4.9 mil millones en dividendos sin nuevos préstamos. Eso importa porque significa que el gasto de TSMC es una apuesta a su propia lectura de la demanda, no una empresa que recurre a la deuda para mantenerse al día con sus rivales.
Por qué el múltiplo de la acción de TSMC cayó incluso cuando el negocio se fortaleció
Ni la expansión del margen ni la construcción financiada con efectivo explican el movimiento reciente en el múltiplo propio de TSMC.

TSMC cotiza a 22.46x los beneficios normalizados futuros según la última lectura, cerca de su promedio de dos años de 22.41x y muy por debajo del máximo de 29.65x alcanzado anteriormente en ese rango. El múltiplo cayó bruscamente a mediados de septiembre, el mismo período cubierto en los cables de noticias aquí: el 14 de septiembre, Dario Amodei de Anthropic publicó un ensayo pidiendo a las empresas de IA que ralenticen el desarrollo de modelos, Sam Altman dijo que OpenAI no buscaría una OPV este año por preocupaciones de seguridad, y las acciones de chips en Taipei, Seúl y el índice de semiconductores de Filadelfia se vendieron en simpatía, incluida TSMC, junto con una caída del 13.2% en SoftBank. Ninguna de esas noticias hacía referencia a los propios resultados de TSMC.
Los ingresos del T2, reportados por separado el 10 de septiembre, aumentaron un 53.3% interanual hasta aproximadamente $16.1 mil millones. Las presentaciones 13F en este lote, todas con fecha del período de reporte del 30 de junio de 2026 y presentadas antes de la conferencia de julio o la venta masiva de septiembre, ya muestran una reacción dividida: Coatue aumentó su participación en TSMC un 7.6% hasta 9.3 millones de ADR y Situational Awareness elevó su posición a 2.6 millones de acciones, mientras que Lone Pine redujo su participación un 92.7%, SoftBank la redujo un 71.5% y Viking Global la redujo un 29%. Esa divergencia es anterior al shock de sentimiento, lo que sugiere que algunos tenedores ya estaban cuestionando el calendario de rentabilidad de la construcción antes de que las advertencias de seguridad de la IA dieran al mercado en general una razón para vender.
El riesgo está en el múltiplo, no en el margen
Los propios números de TSMC no respaldan la idea de que el capex de la IA se esté resquebrajando bajo su propio peso, al menos todavía no. Los márgenes son los más altos en los últimos dos años, los ingresos se están capitalizando a más del 50% interanual, y la construcción está autofinanciada en lugar de financiada con deuda. El riesgo de estabilidad financiera que señaló el Banco de Pagos Internacionales a principios de septiembre, la financiación opaca y con alta deuda de la IA, es real, pero recae en los clientes de TSMC y sus financiadores, no en el propio balance de TSMC.
El riesgo más concreto a corto plazo ya está en las propias previsiones de TSMC: un margen bruto del 66% para el tercer trimestre, un punto porcentual completo por debajo del real de junio, más una capacidad de empaquetado avanzado que C.C. Wei calificó de muy ajustada y una brecha oferta-demanda que calificó de muy grande sin ponerle un número.
Si el margen bruto del tercer trimestre se sitúa en o por encima de la guía del 66% cuando TSMC reporte en octubre, y el presupuesto de CapEx no necesita un cuarto aumento en este ciclo, el argumento para que el múltiplo se revalúe hacia su rango histórico de 26x a 29x se fortalece. Si el margen cae más, o la dilución en el extranjero que Huang señaló para etapas posteriores aparece antes de lo guiado, los fondos que redujeron sus participaciones en TSMC en junio parecerán tempranos más que equivocados.
¿Deberías invertir en Taiwan Semiconductor Manufacturing Company Limited?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta la acción TSM y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Taiwan Semiconductor Manufacturing Company Limited junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la acción TSM en TIKR de Forma Gratuita →
¿Buscando nuevas oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo-en-uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de responsabilidad:
Por favor, ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


