Die wichtigsten Punkte
- Berkshire Hathaways 13F für das am 30. September endende Quartal wird am Montag fällig; der letzte Bericht zeigte Apple, American Express, Coca-Cola, Alphabet und Bank of America als die fünf größten Positionen.
- Der 10-Q-Bericht zeigt, dass Berkshire im dritten Quartal etwas mehr Aktien verkauft als gekauft hat, während es 9,6 Milliarden Dollar für den Rückkauf eigener Aktien ausgab.
- Alphabet, bei dem Berkshire im zweiten Quartal 45 % mehr Aktien hinzukaufte, ist die Position, die man im Auge behalten sollte, nachdem der freie Cashflow negativ wurde.
- Die Zahlen stützen die Alphabet-Wette mehr als die Apple-Beteiligung, die mit etwa dem 38-fachen der erwarteten Gewinne für ein erwartetes Gewinnwachstum von etwa 6 % im Geschäftsjahr 2027 gehandelt wird.
Der nächste 13F-Bericht von Berkshire Hathaway wird am Montag, den 16. November, fällig und zeigt, was das Unternehmen am 30. September hielt. Die Position, die ich zuerst prüfen würde, ist Alphabet (GOOGL), die einzige Top-Fünf-Position, die Berkshire in seiner letzten Einreichung aufgestockt hat.
Diese Einreichung für das am 30. Juni endende Quartal, eingereicht am 14. August, zeigte US-Aktien im Wert von 299,25 Milliarden Dollar in 29 Positionen. Dies waren die Top fünf:
- Apple (AAPL): 227,92 Millionen Aktien im Wert von 65,95 Milliarden Dollar, 22,0 % des Gesamtportfolios, im Quartal unverändert
- American Express (AXP): 151,61 Millionen Aktien, 51,28 Milliarden Dollar, 17,1 %, unverändert
- Coca-Cola (KO): 400 Millionen Aktien, 32,51 Milliarden Dollar, 10,9 %, unverändert
- Alphabet: 78,79 Millionen Aktien, 28,16 Milliarden Dollar, 9,4 %, nach einem Zuwachs der Aktienanzahl um 45 %
- Bank of America (BAC): 483,39 Millionen Aktien, 27,54 Milliarden Dollar, 9,2 %, nach einer Kürzung der Aktienanzahl um 6 %
Berkshire hat etwas mehr verkauft als gekauft
Im dritten Quartal von Greg Abel als CEO kaufte Berkshire Aktien im Wert von 2,4 Milliarden Dollar und verkaufte Aktien im Wert von 2,8 Milliarden Dollar, wie der am 7. November eingereichte 10-Q-Bericht zeigt. Es gab in diesen drei Monaten auch 9,6 Milliarden Dollar für den Rückkauf eigener Aktien aus, das Vierfache dessen, was es in Aktien anderer Unternehmen investierte. Diese Summen beinhalten Positionen, die ein 13F-Bericht auslässt, wie etwa Berkshires japanische Handelshäuser, daher werden wir erst erfahren, welche US-Positionen sich bewegt haben, wenn der 13F-Bericht vorliegt.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alphabet an
Apple und Coca-Cola haben die Erwartungen der Street übertroffen
Zwei Aktien, die Berkshire im letzten Quartal unverändert ließ, haben seitdem am stärksten zugelegt: Apple ist seit seinem Kurs vom 30. Juni um 23 % gestiegen, und Coca-Cola ist um 20 % gestiegen. (Diese Bewegungen beziehen sich auf den Kurs vom Quartalsende bis zum letzten Schlusskurs. Sie stellen nicht Berkshires Rendite dar, da ein 13F-Bericht nicht zeigt, was es bezahlt hat.)
Nach einem Rekordquartal von 114,5 Milliarden Dollar im September ist das Konsensziel für Apple im vergangenen Jahr von 281 auf 345 Dollar gestiegen:
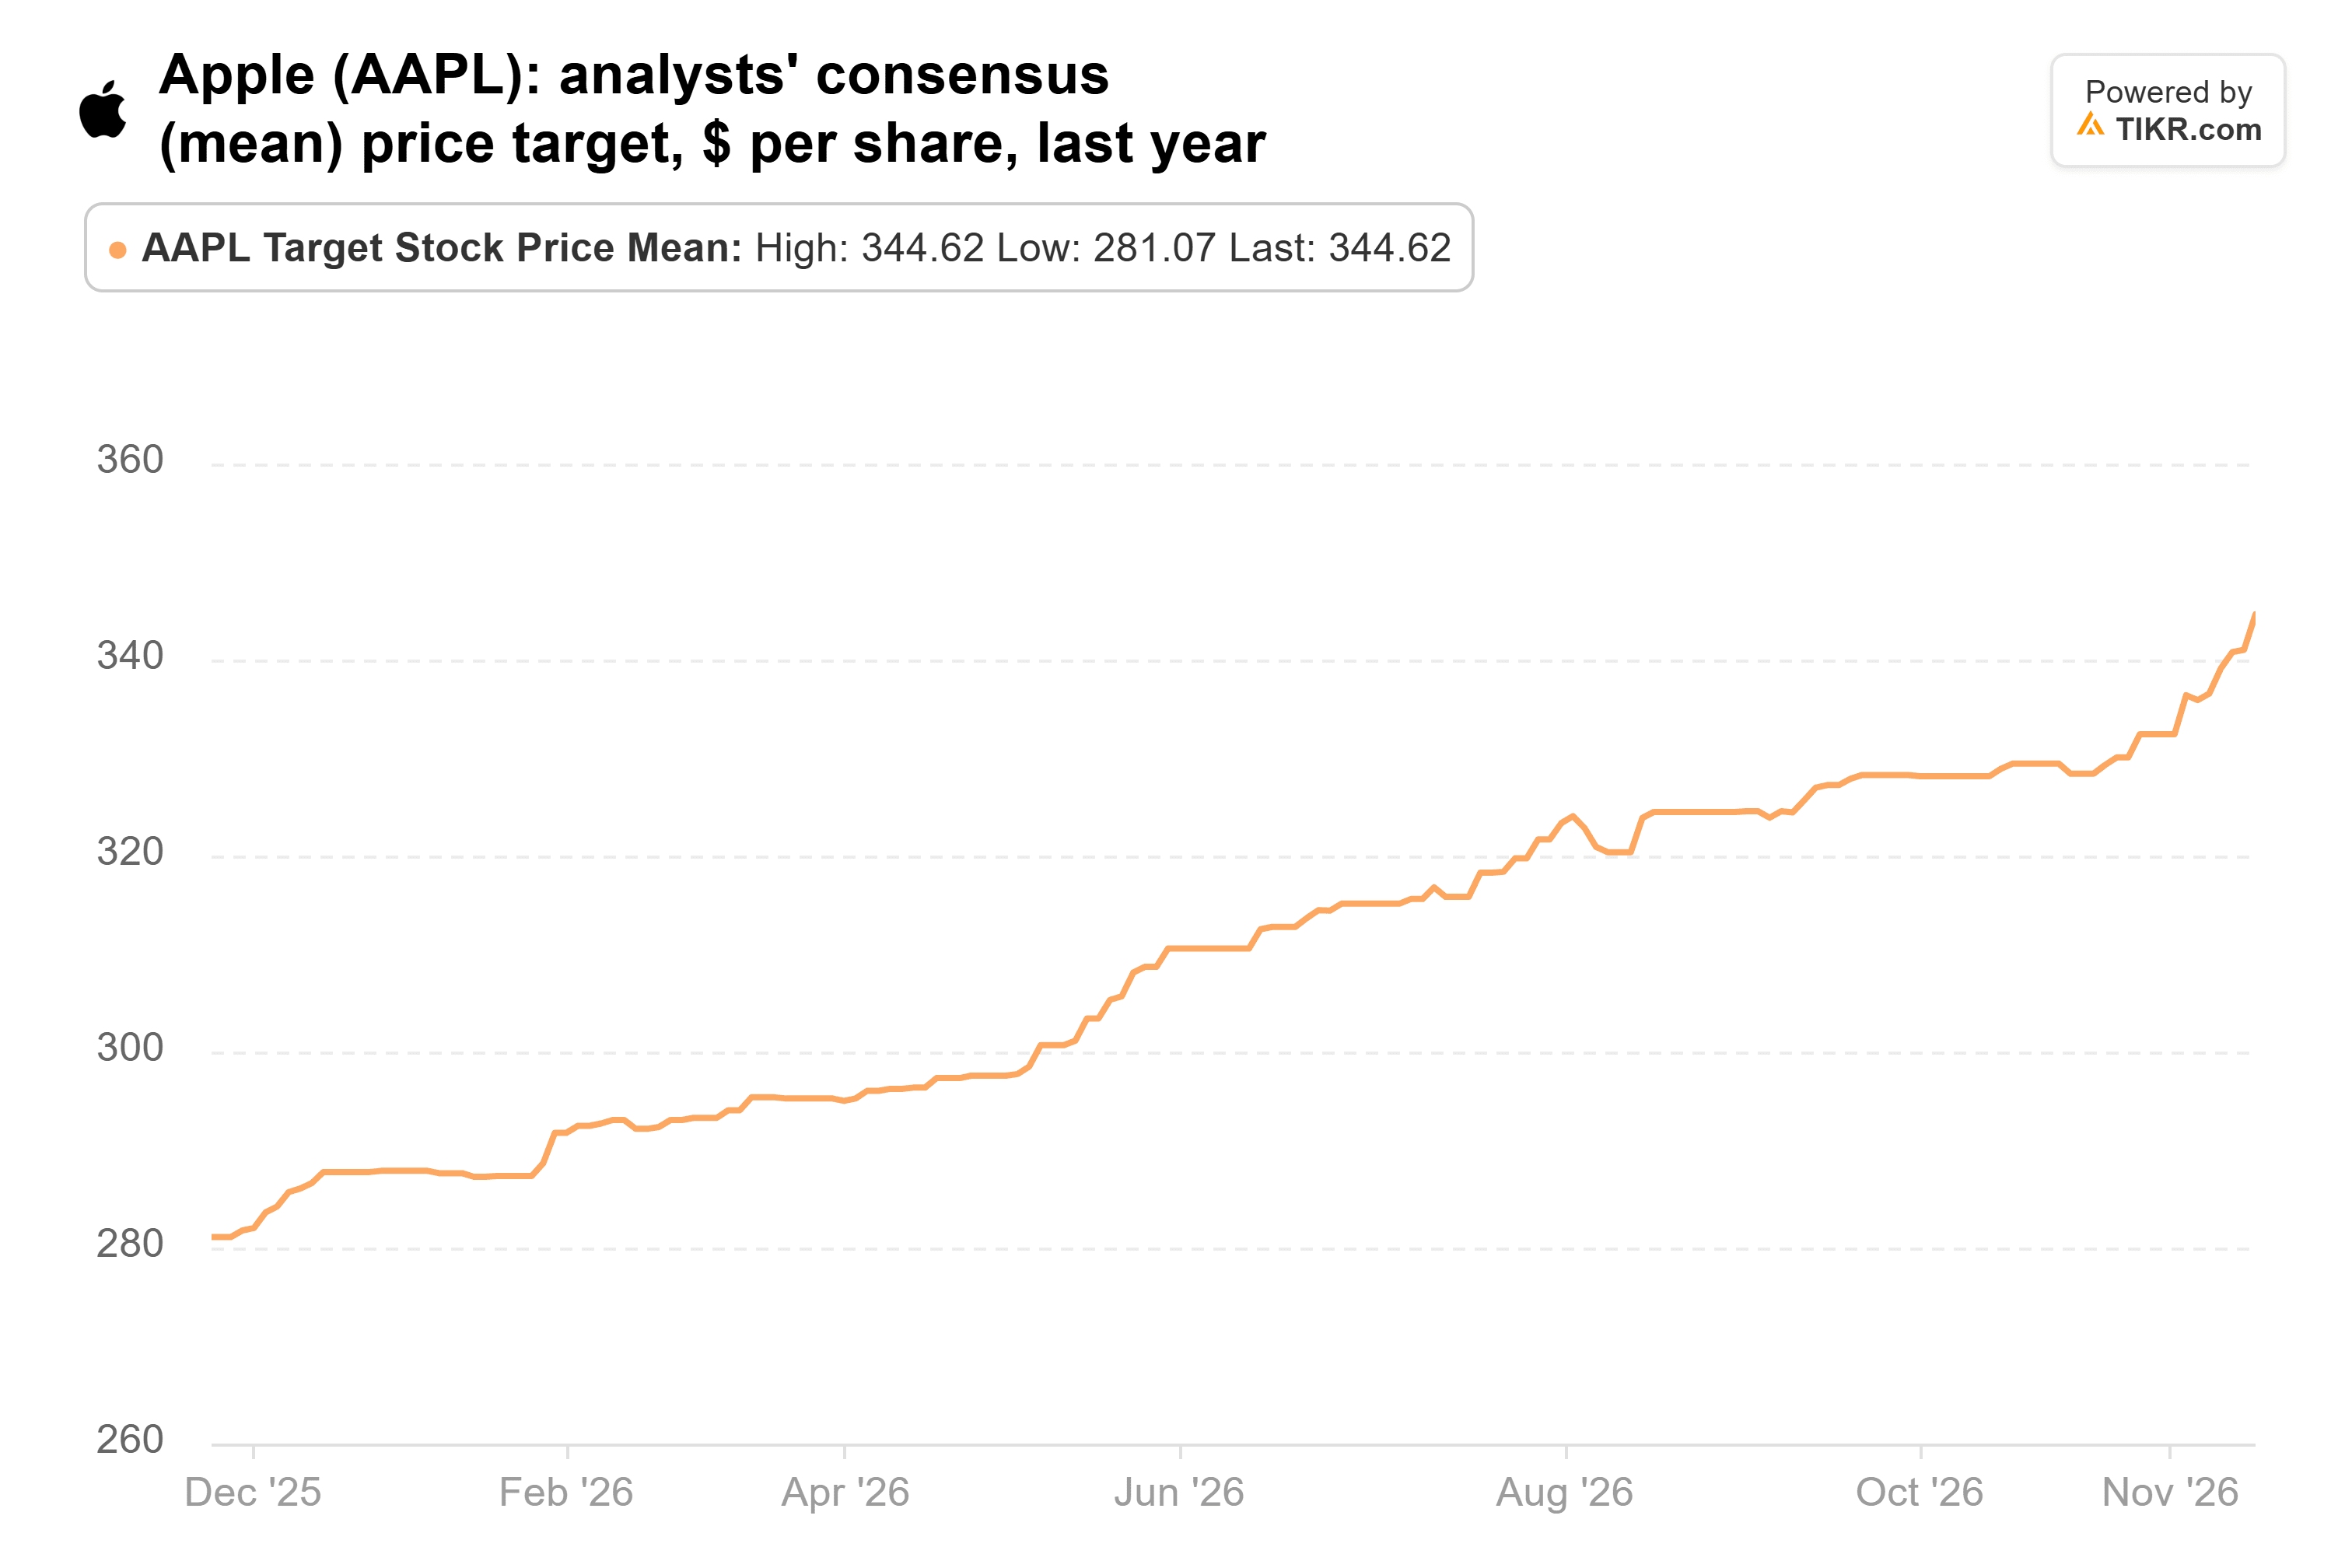
Die Aktie stieg schneller, und dieses durchschnittliche Ziel liegt nun 3 % unter dem letzten Schlusskurs. Apple wird mit etwa dem 38-fachen der erwarteten Gewinne gehandelt, gegenüber einem Fünfjahresdurchschnitt von 29x auf TIKR, während Analysten ein normalisiertes EPS-Wachstum von etwa 6 % im Geschäftsjahr 2027 erwarten. Eine Reduzierung am Montag würde mich nicht überraschen.
Coca-Cola hat seine Gewinnprognose für 2026 im Oktober erneut angehoben, und das durchschnittliche Analystenziel stieg im Laufe des Jahres von 79 auf 98 Dollar:

Das lässt weniger als 1 % Aufwärtspotenzial, und bei etwa dem 28-fachen der erwarteten Gewinne wird die Aktie deutlich über ihrem 12-Jahres-Durchschnitt von 23x gehandelt.
American Express ging den anderen Weg
American Express ist seit seinem Kurs vom 30. Juni um 4 % gefallen. Die Aktie ist in diesem Jahr gesunken, aber das durchschnittliche Analystenziel stieg im vergangenen Jahr von 351 auf 365 Dollar:
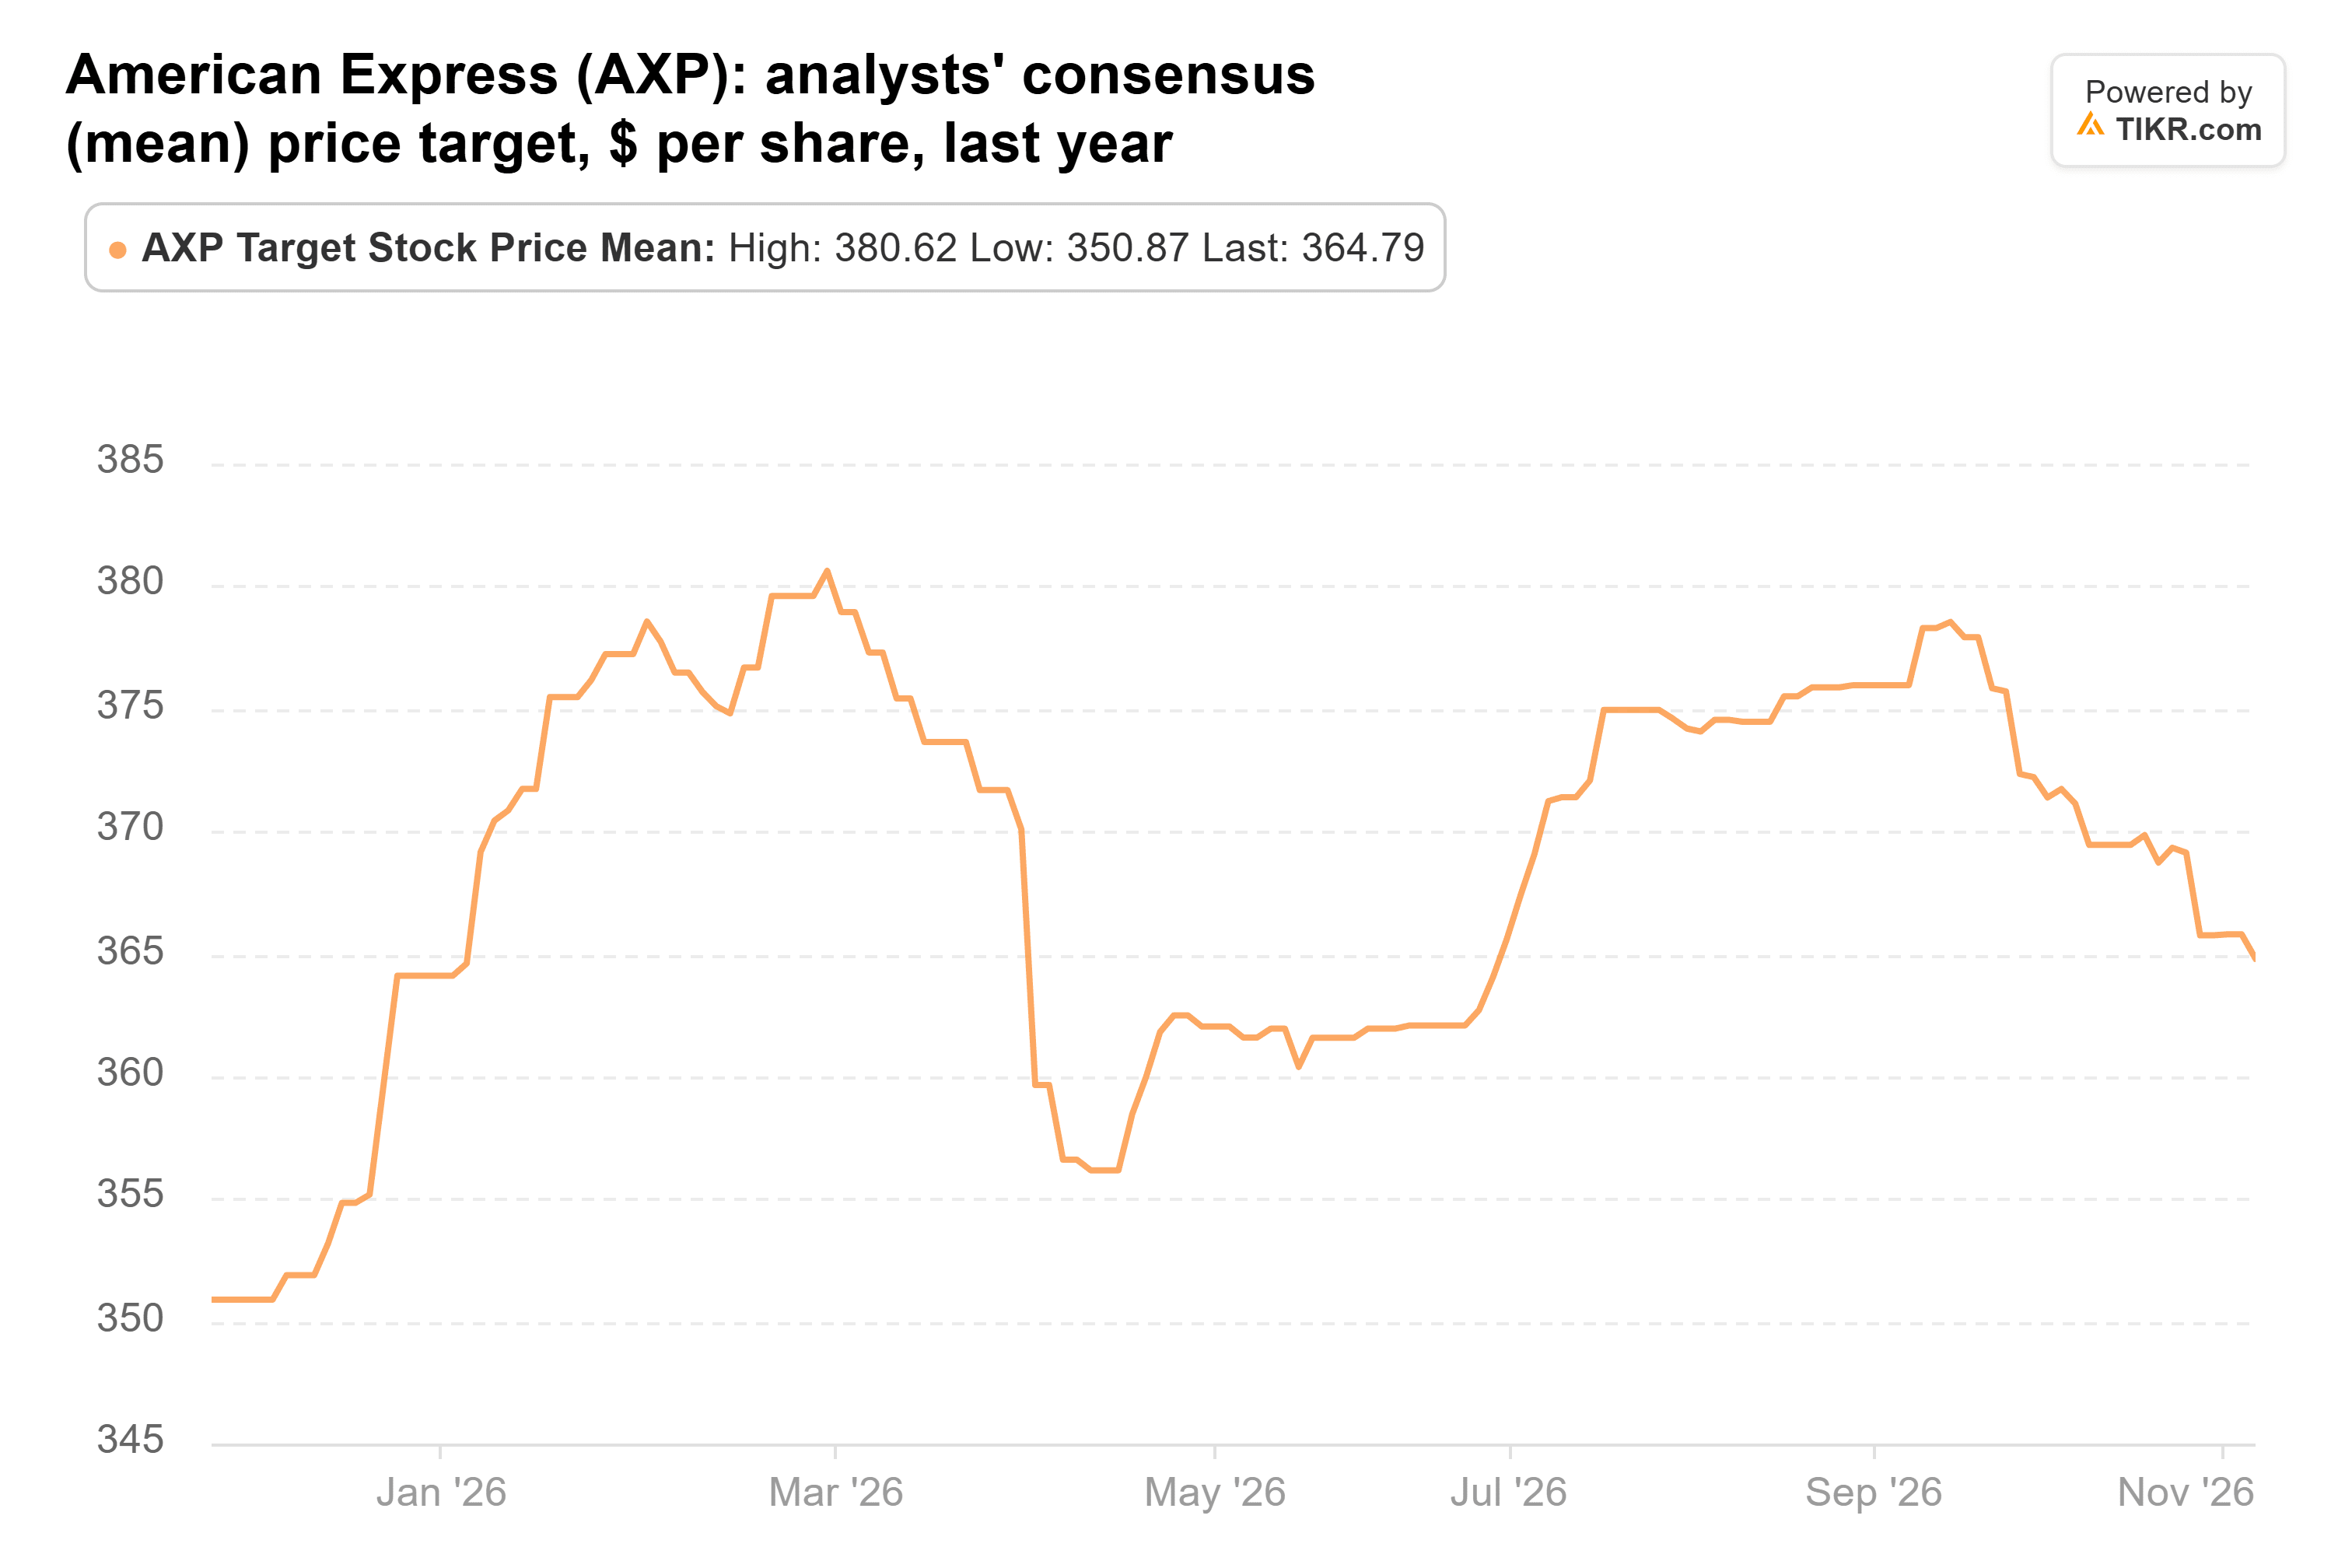
Die Aktie fiel in diesem Zeitraum von 370 auf 323 Dollar, was ein Aufwärtspotenzial von 13 % zum durchschnittlichen Ziel bei etwa dem 17-fachen der erwarteten Gewinne bedeutet. Berkshire hielt im letzten Quartal jede Aktie, und ich sehe keinen Grund, sie zu diesem Preis zu verkaufen.
Alphabet ist die Position, die man im Auge behalten sollte
Berkshire erhöhte seine Alphabet-Position im letzten Quartal um 45 % an Aktien, darunter 10 Milliarden Dollar der 84,8 Milliarden Dollar an neuen Aktien, die Alphabet im Juni zur Finanzierung seines KI-Ausbaus verkaufte.
Die Aktie ist seit ihrem Kurs vom 30. Juni um 18 % gefallen, und sie fiel um 10 % aufgrund einer Cash-Burn-Rate von 9,1 Milliarden Dollar im dritten Quartal: Die Investitionsausgaben erreichten 51,4 Milliarden Dollar, mehr als die 42,3 Milliarden Dollar, die seine operativen Tätigkeiten einbrachten. Jim Cramer hat seitdem Berkshires Position in Frage gestellt.
Aber das Geschäft wächst schnell: Der Umsatz im dritten Quartal stieg um 25 % auf 127,6 Milliarden Dollar, und Google Cloud mehr als verdoppelte sich auf 30,7 Milliarden Dollar. Das durchschnittliche Analystenziel von 400 Dollar liegt 36 % über dem aktuellen Kurs, bei etwa dem 21-fachen der erwarteten Gewinne.
Berkshire hat Bank of America bereits reduziert
Bank of America, die andere Top-Fünf-Position, die sich bewegte, ist seit ihrem Kurs vom 30. Juni um 11 % gefallen. Ihr drittes Quartal wurde durch eine Strafe von 1,2 Milliarden Dollar wegen Geldwäschekontrollen belastet, und die Rendite auf das materielle Eigenkapital (Return on Tangible Common Equity) fiel auf 12,6 % oder 14,9 % ohne die Strafe, was unter dem Ziel der Geschäftsführung von 16 % bis 18 % liegt. Das durchschnittliche Analystenziel von 62 Dollar liegt 23 % über dem Kurs, und die Aktie schloss den September bei dem 1,84-fachen des materiellen Buchwerts, gegenüber einem 10-Jahres-Durchschnitt von 1,59x. Da Berkshire bereits vor der Strafe verkaufte, würde mich eine weitere Reduzierung nicht überraschen.
Die Zahlen stützen Alphabet mehr als Apple
Die Einreichung am Montag zeigt einen Stichtag, den 30. September, daher wird sie nicht zeigen, wann Berkshire gehandelt hat oder was es bezahlt hat. Aber gemessen an den Analystenzielen haben Alphabet und Bank of America das größte Potenzial, und Apple und Coca-Cola wenig bis gar keines. Ich würde ein Halten oder Aufstocken bei Alphabet als die richtige Entscheidung lesen, bei dem 21-fachen der erwarteten Gewinne für ein Unternehmen, dessen Cloud-Umsatz sich gerade verdoppelt hat, und Apple beim 38-fachen ist die Position, die ich reduzieren würde. Das Risiko sind die Ausgaben von Alphabet: Das Unternehmen hat Anleger darauf hingewiesen, im Jahr 2027 mit einem deutlichen Anstieg der Investitionsausgaben zu rechnen, daher könnte der Cash-Burn länger dauern, als es Aktionäre gerne hätten. Der nächste 13F-Bericht für das Dezember-Quartal wird erst Mitte Februar fällig.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!