Wichtige Erkenntnisse
- Veritas Asset Management, eine Firma, die 19,1 Milliarden Dollar verwaltet, hat im dritten Quartal nach ihrer neuen 13F-Meldung Positionen bei Intercontinental Exchange, Vulcan Materials und Stryker aufgestockt.
- Alle drei Aktien sind seit dem 30. September um 16 % oder mehr gestiegen, sodass die durchschnittlichen Analystenziele nun nur noch 6 % bis 10 % über dem letzten Schlusskurs liegen.
- Die Gewinne von Intercontinental Exchange wachsen schnell. Stryker hat gerade seine Prognose für 2026 gesenkt, und Vulcan ist im Verhältnis zu seinen Gewinnen am teuersten.
- Die Zahlen sprechen am deutlichsten für Intercontinental Exchange, selbst nahe ihrem 52-Wochen-Hoch.
Wenn ein Fonds, der nur 22 US-Aktien hält, drei davon gleichzeitig aufstockt, lohnt es sich zu fragen, was er darin sieht.
Veritas Asset Management verwaltet laut seinem aktuellen Form ADV insgesamt 19,1 Milliarden Dollar. Seine 13F-Meldung für das am 30. September endende Quartal, die am 5. November eingereicht wurde, zeigt 22 US-Aktien im Wert von 5,37 Milliarden Dollar. (Eine 13F-Meldung lässt außerhalb der USA notierte Aktien aus, daher ist das nur ein Teil des Portfolios der Firma.) Die drei größten Zukäufe waren Intercontinental Exchange (ICE), Vulcan Materials (VMC) und Stryker (SYK).
Intercontinental Exchange hat seinen Kursanstieg verdient
Veritas erhöhte seine Intercontinental Exchange-Position im dritten Quartal um 26 % auf 2,49 Millionen Aktien im Wert von 379 Millionen Dollar zum 30. September. Das entspricht 7,1 % seiner 13F-Aktien und ist seine sechstgrößte Position. Die Aktie ist seitdem um 19 % gestiegen und liegt nur knapp unter ihrem 52-Wochen-Hoch.
Das Geschäft hat Schritt gehalten. Die Veröffentlichung der Zahlen für das dritte Quartal von ICE am 29. Oktober zeigte einen Nettoumsatzanstieg von 15 % auf 2,8 Milliarden Dollar und einen bereinigten Gewinn je Aktie (EPS) von plus 18 % auf 2,02 Dollar, wobei der Umsatz aus dem Energietrading um 25 % stieg. Das Unternehmen kaufte außerdem in den ersten neun Monaten des Jahres eigene Aktien im Wert von 1,6 Milliarden Dollar zurück.
Der Konsenszielkurs der Analysten hat sich im vergangenen Jahr kaum bewegt und ist von 192 auf 194 Dollar gestiegen:
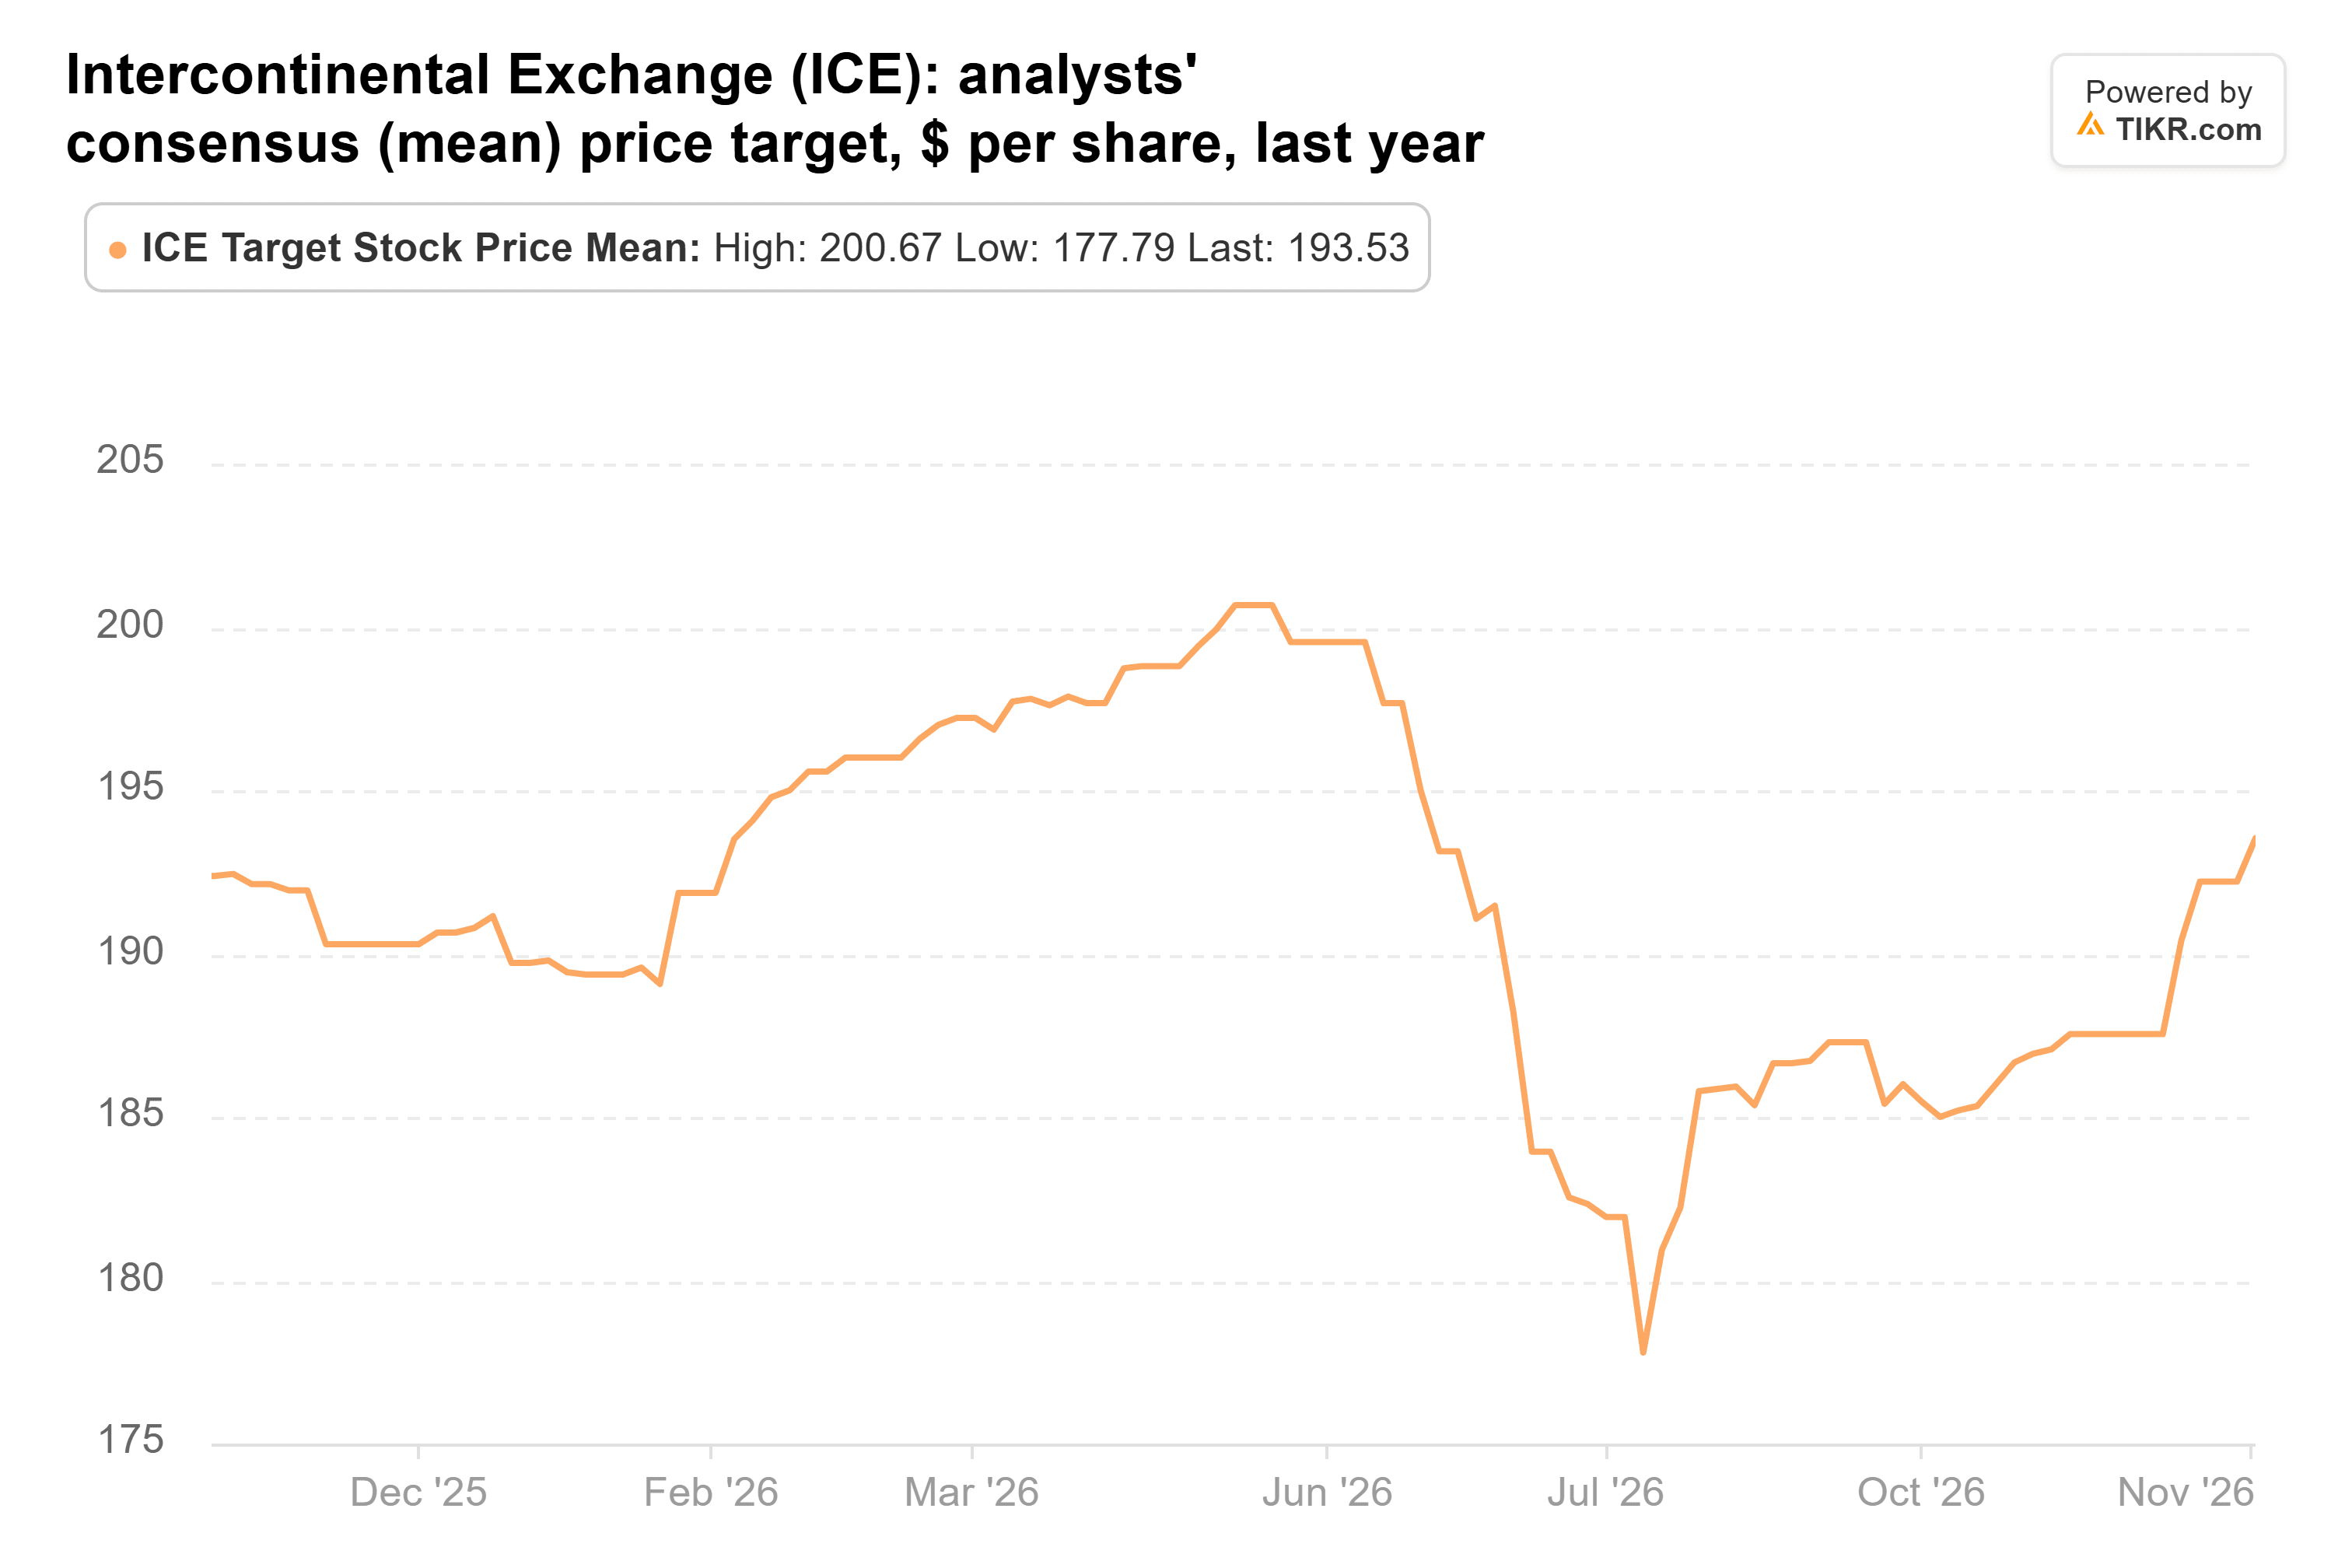
Die Aktie hat also zum "Street"-Konsens aufgeholt. Der Durchschnitt von 194 Dollar liegt nur 7 % über dem letzten Schlusskurs, und die Aktie notiert bei etwa dem 21-fachen der erwarteten Gewinne.
TIKR verfolgt 16 Analysten zu Intercontinental Exchange. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Intercontinental Exchange zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Intercontinental Exchange ansehen
Vulcan Materials kostet mehr für sein Aufwärtspotenzial
Veritas stockte sogar noch stärker bei Vulcan auf und erhöhte seine Position im dritten Quartal um 33 % auf 1,38 Millionen Aktien im Wert von 339 Millionen Dollar. Das entspricht 6,3 % seiner 13F-Aktien und ist seine achtgrößte Position. Die Aktie ist seit dem 30. September um 16 % gestiegen, liegt aber immer noch 14 % unter ihrem 52-Wochen-Hoch.
Der Konsenszielkurs der Analysten lag das ganze Jahr über zwischen 307 und 329 Dollar. Er liegt jetzt bei 313 Dollar:

Das liegt 10 % über dem letzten Schlusskurs, und die Analysten haben ihn Ende Oktober von 307 Dollar leicht nach oben korrigiert. Im Laufe des Jahres stieg der niedrigste Zielkurs unter den 24 Analysten, die Vulcan abdecken, von 198 auf 240 Dollar, sodass selbst der vorsichtigste Analyst positiver gestimmt ist. Aber bei etwa dem 30-fachen der erwarteten Gewinne zahlen Anleger bereits viel für die Profite von Vulcan.
Stryker ist aus einem Grund billiger geworden
Stryker kommt mit einem schlechten Quartal im Rücken. Veritas erhöhte seine Position im dritten Quartal um 33 % auf 708.935 Aktien im Wert von 195 Millionen Dollar, was 3,6 % seiner 13F-Aktien entspricht.
Am 29. Oktober meldete Stryker ein organisches Umsatzwachstum von 7,7 % für das Quartal, weniger als Wall Street erwartet hatte. Das Unternehmen senkte auch seine Prognose für das organische Wachstum 2026 auf 6,5 %-7,0 % von zuvor 8,3 %-9,3 %. CEO Kevin Lobo räumte in der Mitteilung ein, dass das Quartal "tatsächlich hinter unseren Erwartungen zurückblieb". Stryker machte einen langsameren Markt für Hüft- und Knieimplantate verantwortlich, aber Johnson & Johnson wuchs in diesen Geschäften im gleichen Quartal schneller. Das lässt einen größeren Teil der Verlangsamung wie ein eigenes Problem von Stryker aussehen.
Die Analysten haben ihren Konsenszielkurs im vergangenen Jahr stark gesenkt, von 429 auf 338 Dollar:
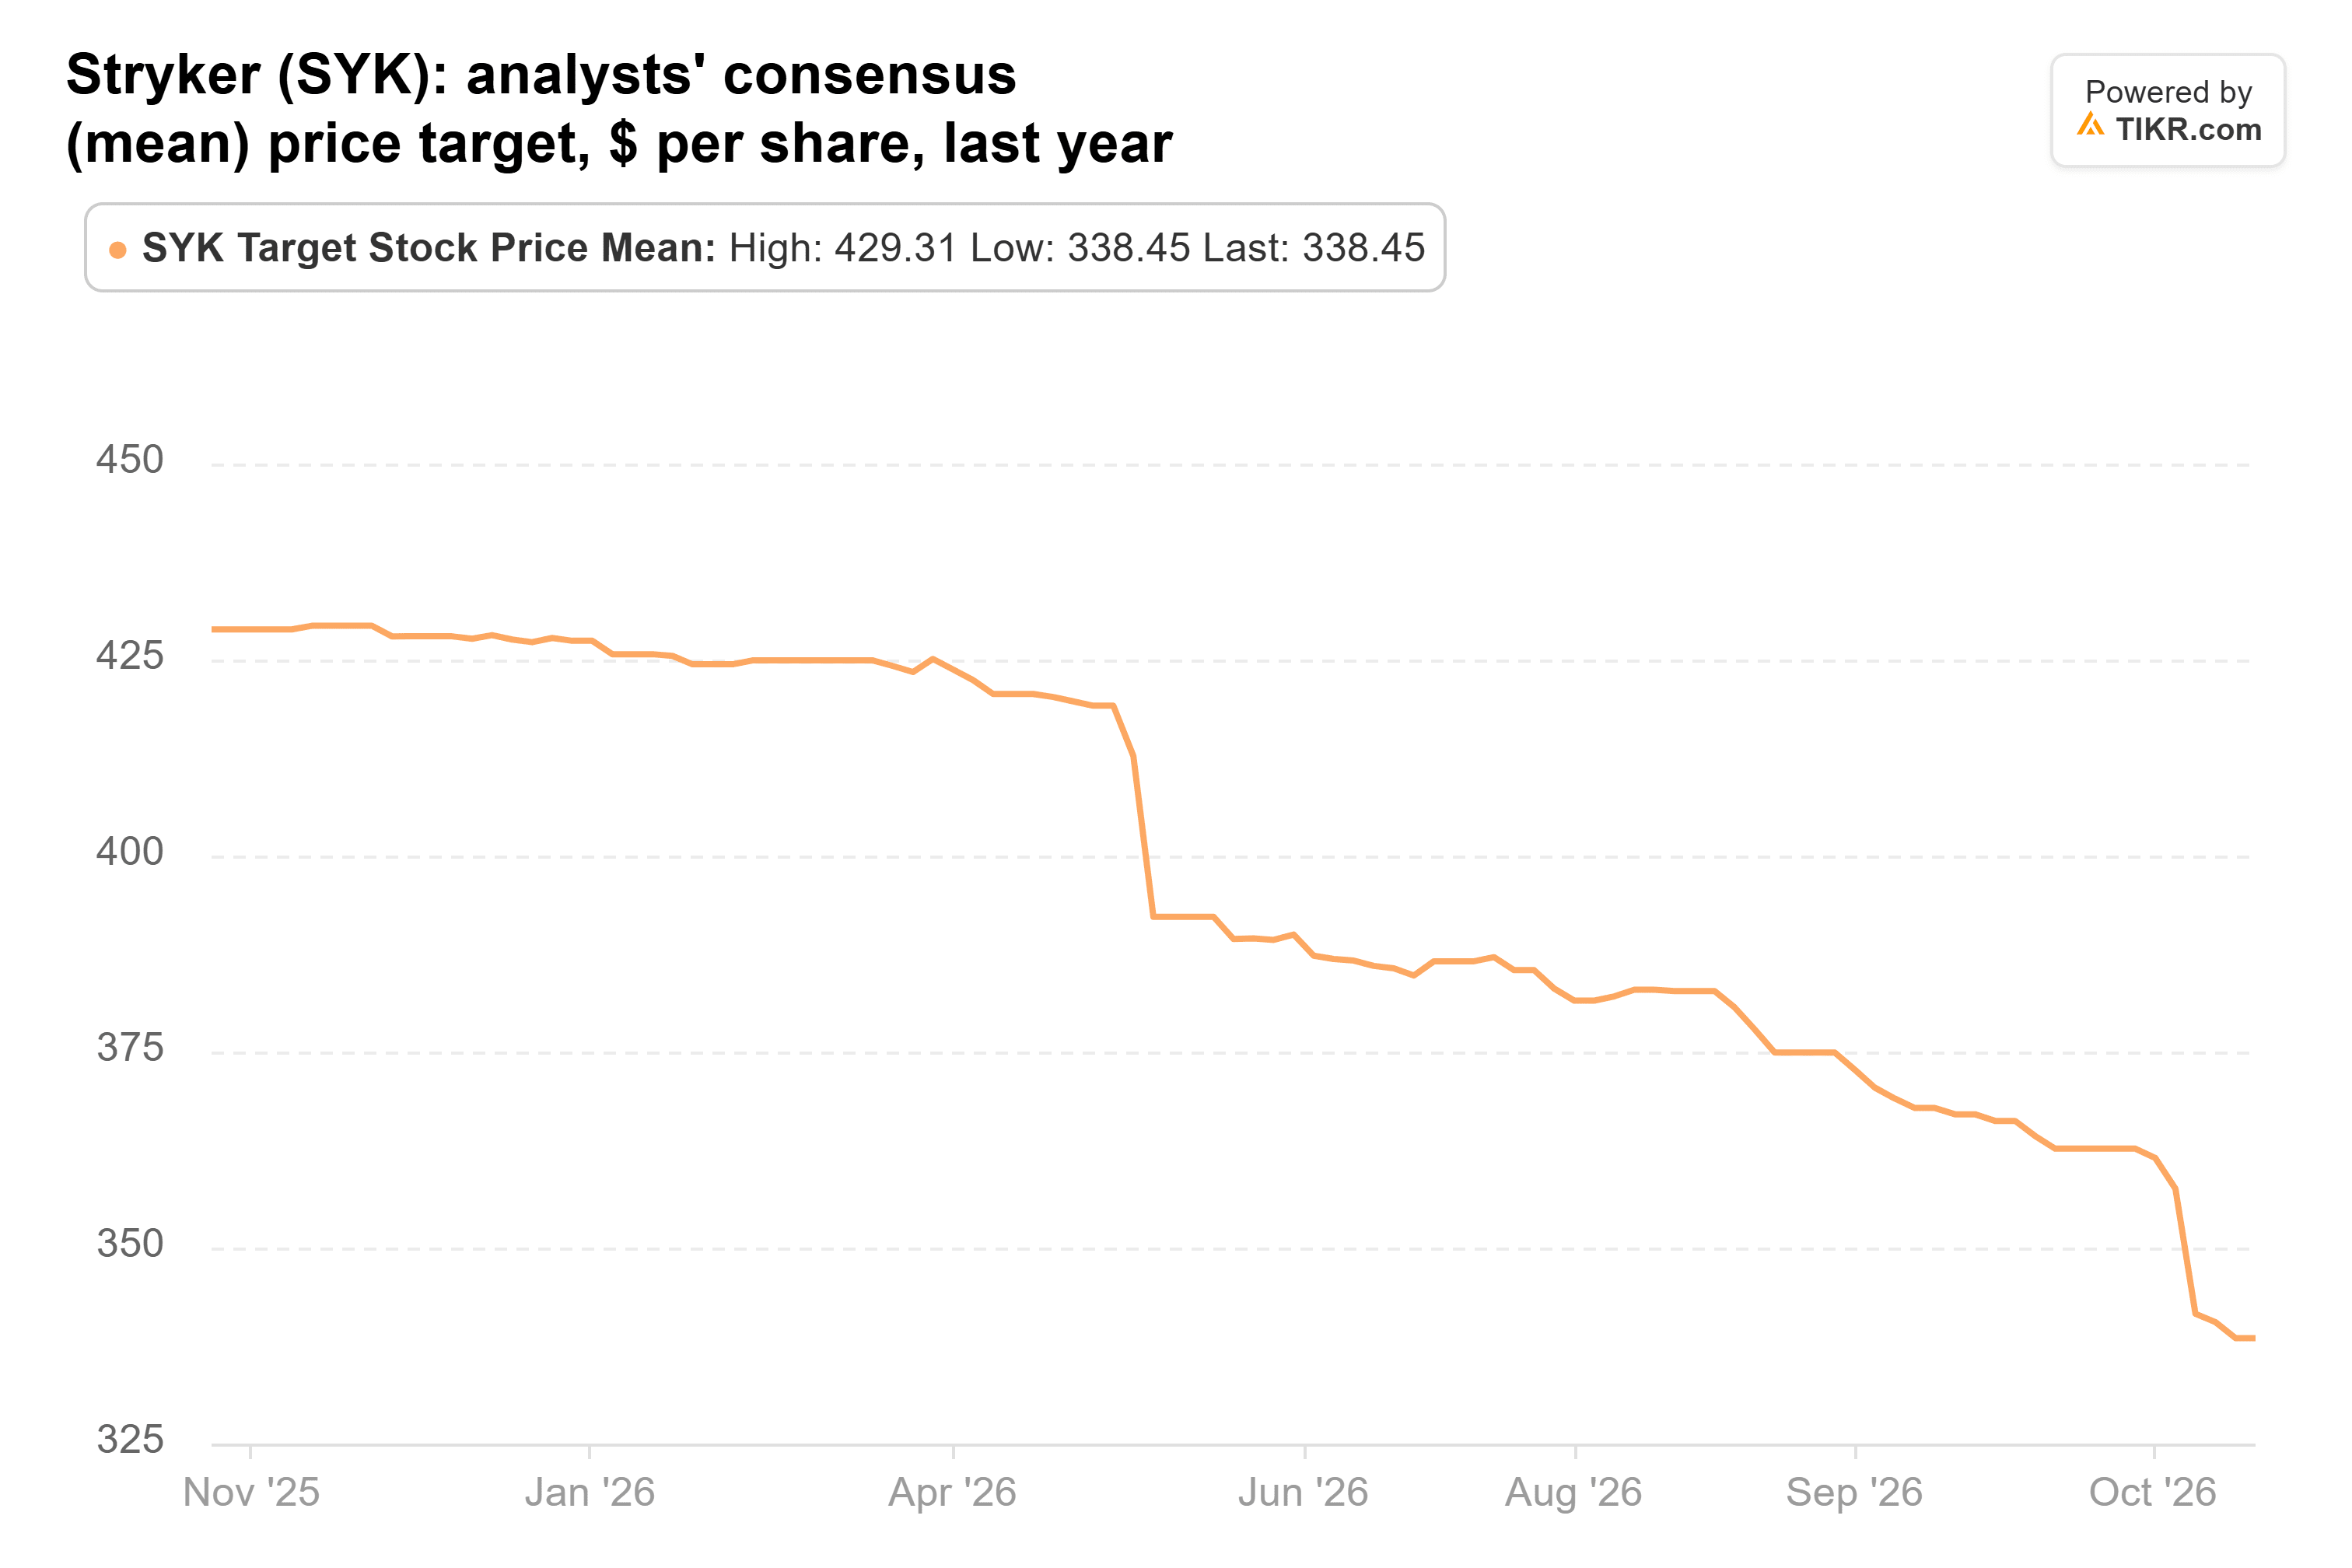
Selbst nach dieser Kürzung liegt der durchschnittliche Zielkurs 6 % über dem letzten Schlusskurs. Die Aktie ist seit dem 30. September um 16 % gestiegen, liegt aber immer noch 18 % unter ihrem 52-Wochen-Hoch und notiert bei etwa dem 20-fachen der erwarteten Gewinne.
Intercontinental Exchange ist diejenige, der ich folgen würde
Bisher sehen die Zukäufe von Veritas auf dem Papier gut aus. Das ist allerdings die Kursveränderung seit dem 30. September, und wir wissen nicht, zu welchem Preis sie gekauft haben.
Wenn ich jetzt nur eine kaufen könnte, wäre es Intercontinental Exchange. Ihr bereinigter Gewinn je Aktie (EPS) wuchs gerade um 18 %, gegenüber 10 % bei Stryker, und das 21-fache ist kaum mehr als das 20-fache bei Stryker für ein Unternehmen, das gerade ein Rekorddrittes Quartal verzeichnete. Das Risiko ist, dass die Aktie bereits stark gelaufen ist, sodass eine langsamere Phase im Trading sie eine Weile flach halten könnte.
Vulcan hat die größte Lücke zu seinem Zielkurs, aber beim 30-fachen bleibt wenig Spielraum für eine Enttäuschung. Strykers 20-faches sieht neben den anderen billig aus. Aber seine Prognose für 2026 fiel unter die Erwartungen der Analysten, und die "Street" hat ihren Zielkurs weiter nach unten korrigiert.
Die nächste 13F-Meldung von Veritas, die Mitte Februar fällig ist, wird zeigen, ob sie nach dem Kursanstieg weiter aufgestockt hat. Vorher veröffentlichen alle drei Anfang nächsten Jahres ihre Ergebnisse für das vierte Quartal, und Strykers Zahlen werden uns zeigen, ob seine Verlangsamung bei Hüften und Knien länger als ein Quartal anhielt.
Was ist die Aktie von Intercontinental Exchange also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intercontinental Exchange wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Intercontinental Exchange kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!