Wichtige Erkenntnisse
- Walmart veröffentlicht die Ergebnisse des dritten Quartals am 19. November, nachdem es fast 2,9 Milliarden Dollar an Zollrückerstattungen für mehr als 11.000 Preissenkungen ausgegeben hat.
- CEO John Furner sagte, Walmart "investiert stark in Preise, weil die Kunden das von uns brauchen", obwohl das vergleichbare Umsatzwachstum in den USA auf ein Sechsjahrestief sank.
- Target behielt seine Rückerstattung von 994 Millionen Dollar in seinen Margen, während Walmart darauf setzt, dass niedrigere Preise langfristig Marktanteile gewinnen.
- Der Bericht vom 19. November muss zeigen, dass sich die vergleichbaren Umsätze von Walmart USA verbessern und das Betriebsergebnis innerhalb der Prognose von 2 % bis 4 % wächst.
Walmart (WMT) veröffentlicht die Ergebnisse des dritten Quartals vor Börsenbeginn am 19. November. Das Management hat Anleger bereits gewarnt, nicht mit viel Gewinnwachstum zu rechnen.
Das ist Absicht. Walmart erhielt im letzten Quartal fast 2,9 Milliarden Dollar an Zollrückerstattungen und steckte den Großteil davon in niedrigere Preise, wodurch mehr als 11.000 Preissenkungen bei Walmart USA finanziert wurden.
Target (TGT) ging mit seiner eigenen Rückerstattung einen anderen Weg. Es verbuchte 994 Millionen Dollar an Zollrückerstattungen im zweiten Quartal, und das Betriebsergebnis verdoppelte sich fast auf 2,6 Milliarden Dollar.
Anleger mochten den Ansatz von Walmart zunächst nicht. Die Aktie fiel am 20. August um etwa 10 %, ihr stärkster Tagesverlust seit Mai 2022. Seit Ende August hat sie sich jedoch stark erholt, sodass der November-Bericht wieder echte Erwartungen mit sich bringt.
Ein durch Rückerstattungen geschöntes Quartal
Das zweite Quartal von Walmart, das am 31. Juli endete, sah auf dem Papier stark aus:
- Der Umsatz stieg um 5,9 % auf 187,9 Milliarden Dollar, oder 5,1 % bei konstanten Wechselkursen.
- Das bereinigte Ergebnis je Aktie (EPS) von 0,81 Dollar übertraf die Konsensschätzung von 0,74 Dollar.
- Das Betriebsergebnis sprang um 28,8 % auf 9,38 Milliarden Dollar.
Die Rückerstattungen leisteten jedoch einen großen Teil dieser Arbeit. Sie fügten dem bereinigten Betriebsergebniswachstum von 17,4 % netto 750 Basispunkte hinzu. Das zugrundeliegende Wachstum lag dennoch am oberen Ende der Prognose von 7 % bis 10 %.
So ungleichmäßig macht das die Quartalsgewinnlinie...
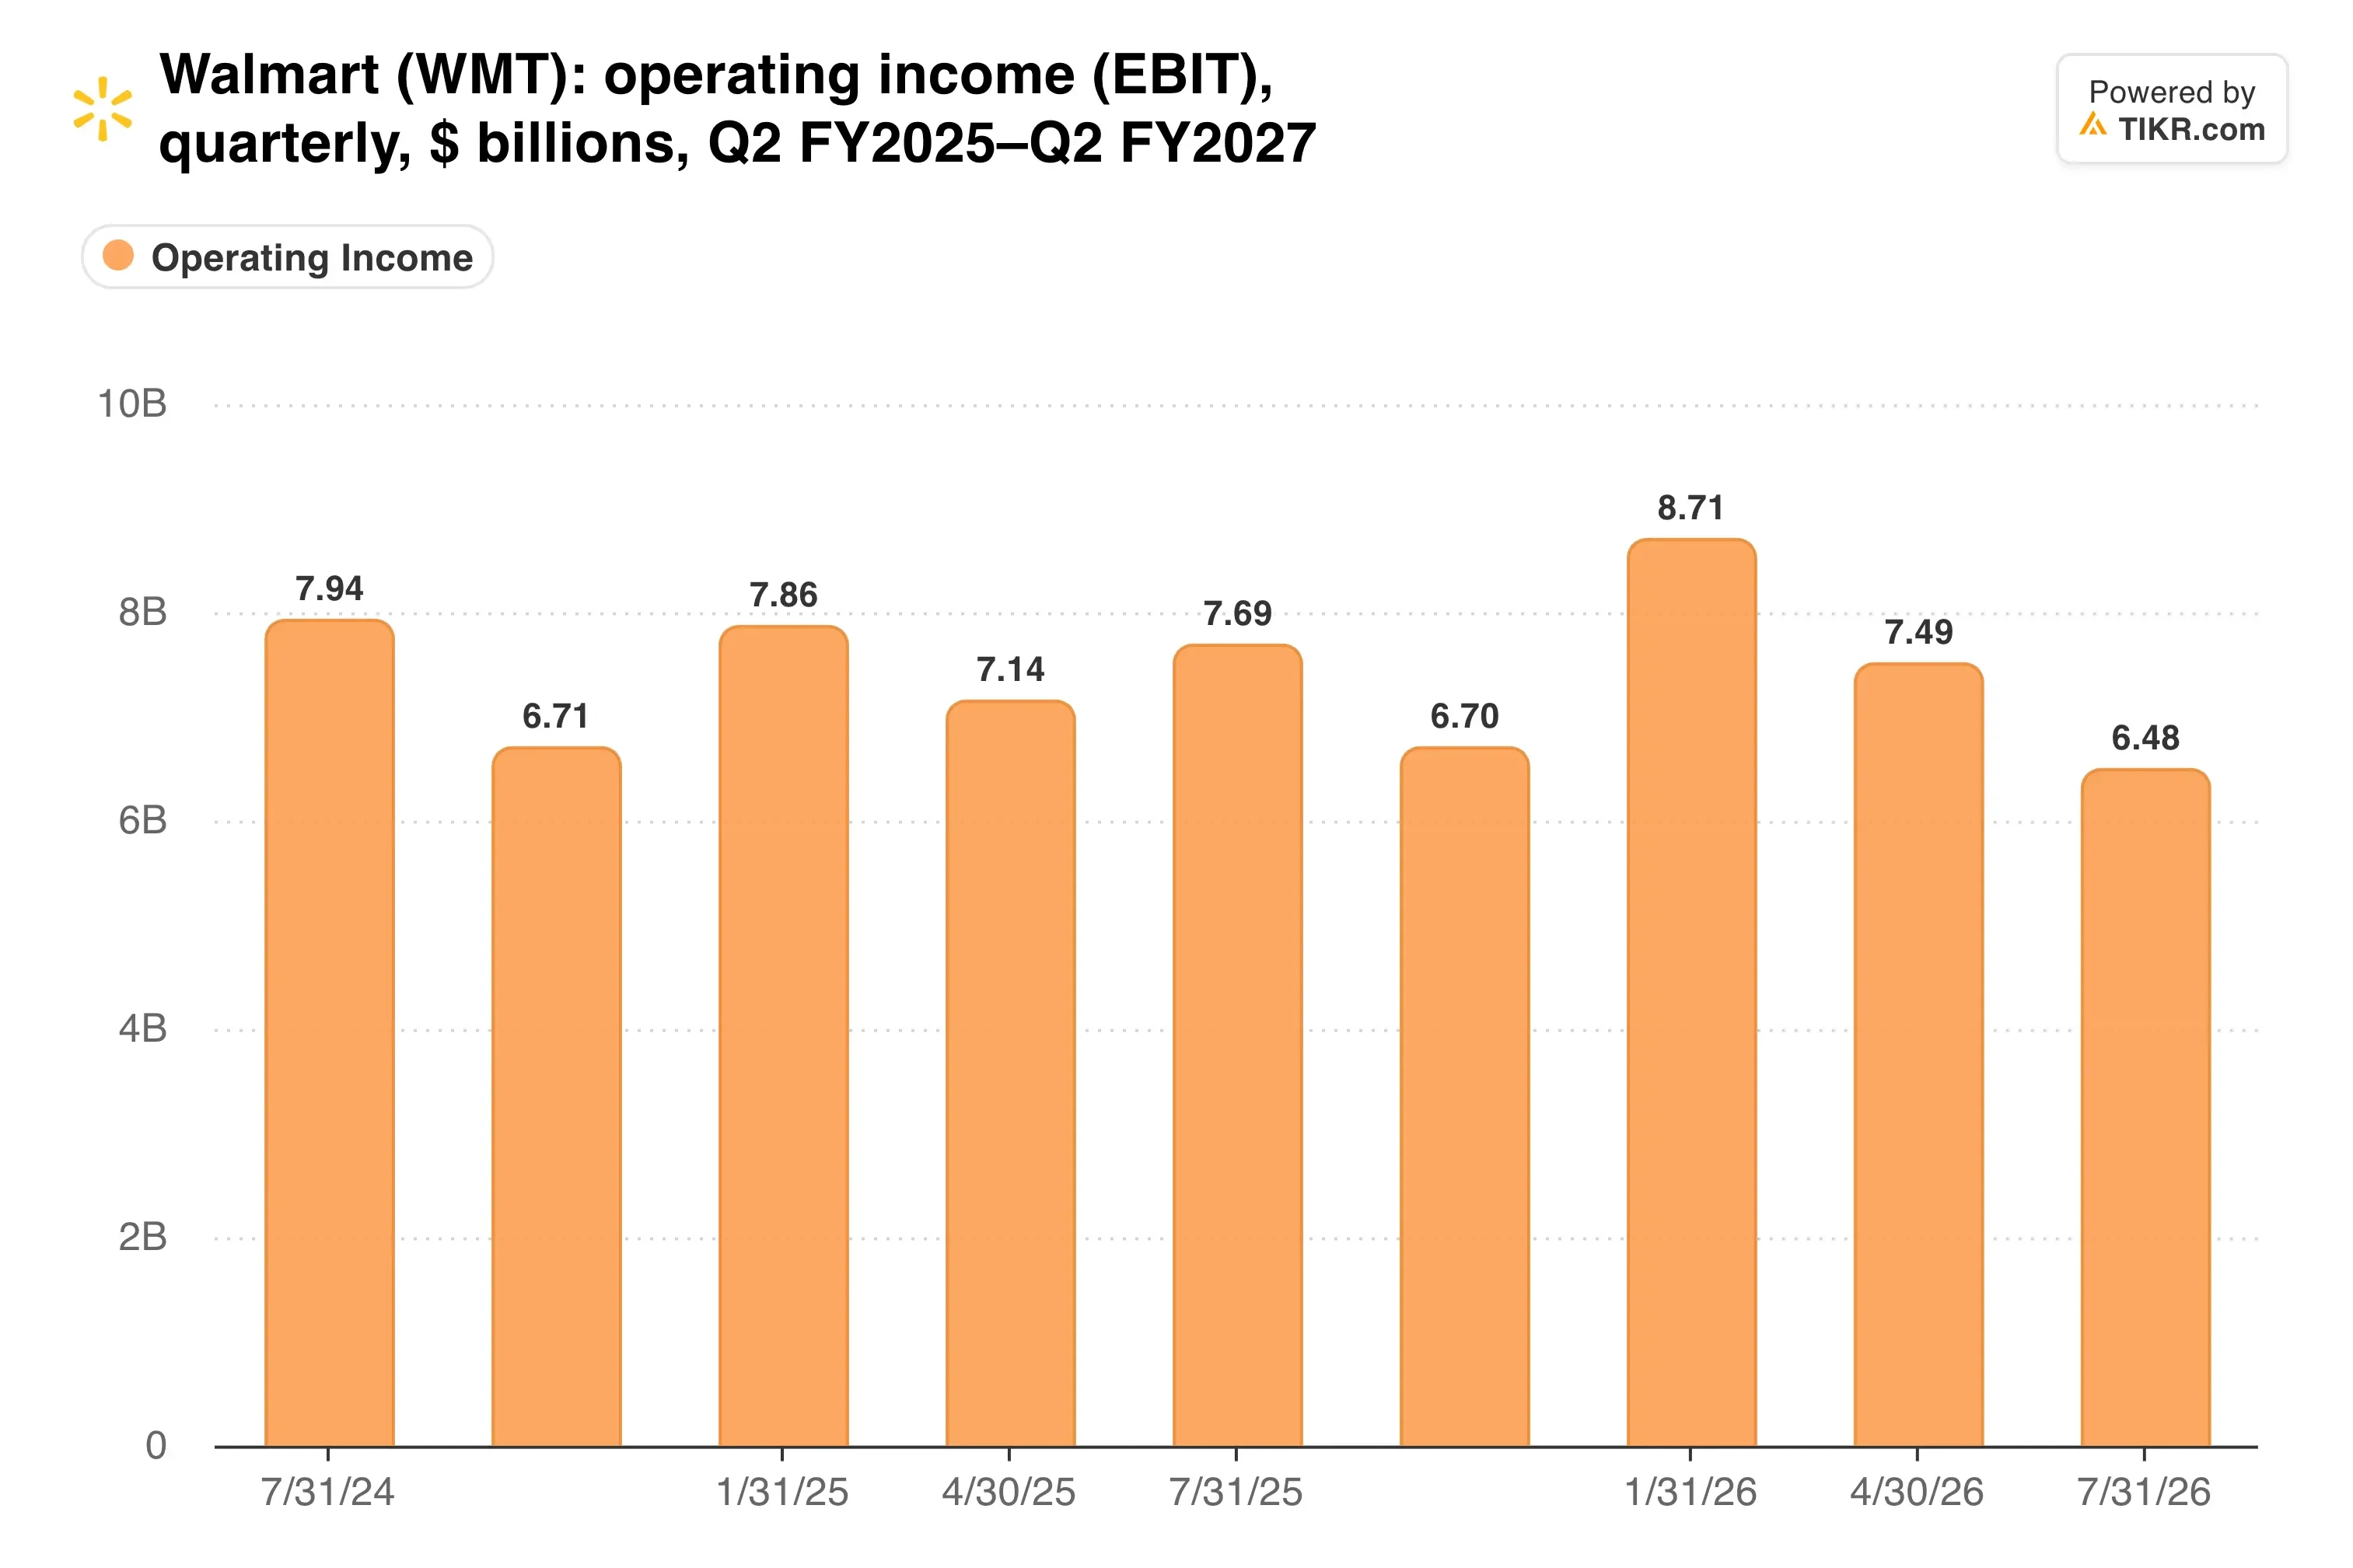
Das dritte Quartal verliert diesen Schub. Walmart prognostizierte ein bereinigtes EPS von 0,62 bis 0,64 Dollar, was in etwa dem Wert von 0,62 Dollar entspricht, den es vor einem Jahr erzielte.
Die unerwarteten Mittel für Marktanteile ausgeben
CEO John Furner stellte die Preissenkungen als langfristiges Spiel dar. Im August-Earnings-Call sagte er, Walmart "investiert stark in Preise, weil die Kunden das von uns brauchen".
Die Besucherzahlen zeigen, warum. Die vergleichbaren Umsätze von Walmart USA wuchsen um 2,6 %, das langsamste Tempo seit sechs Jahren, da die Transaktionen um 1,5 % stiegen. Allein die Preisregelungen für Apotheken schnitten 125 Basispunkte von dieser Zahl ab.
Target verzeichnete unterdessen ein vergleichbares Umsatzwachstum von 3,8 % bei 3,6 % höherem Besucheraufkommen. Seine Bruttomargenquote erreichte 33,7 %, und die Rückerstattungen trugen 3,7 Punkte dazu bei.
Wessen Margen haben sich also tatsächlich besser gehalten?
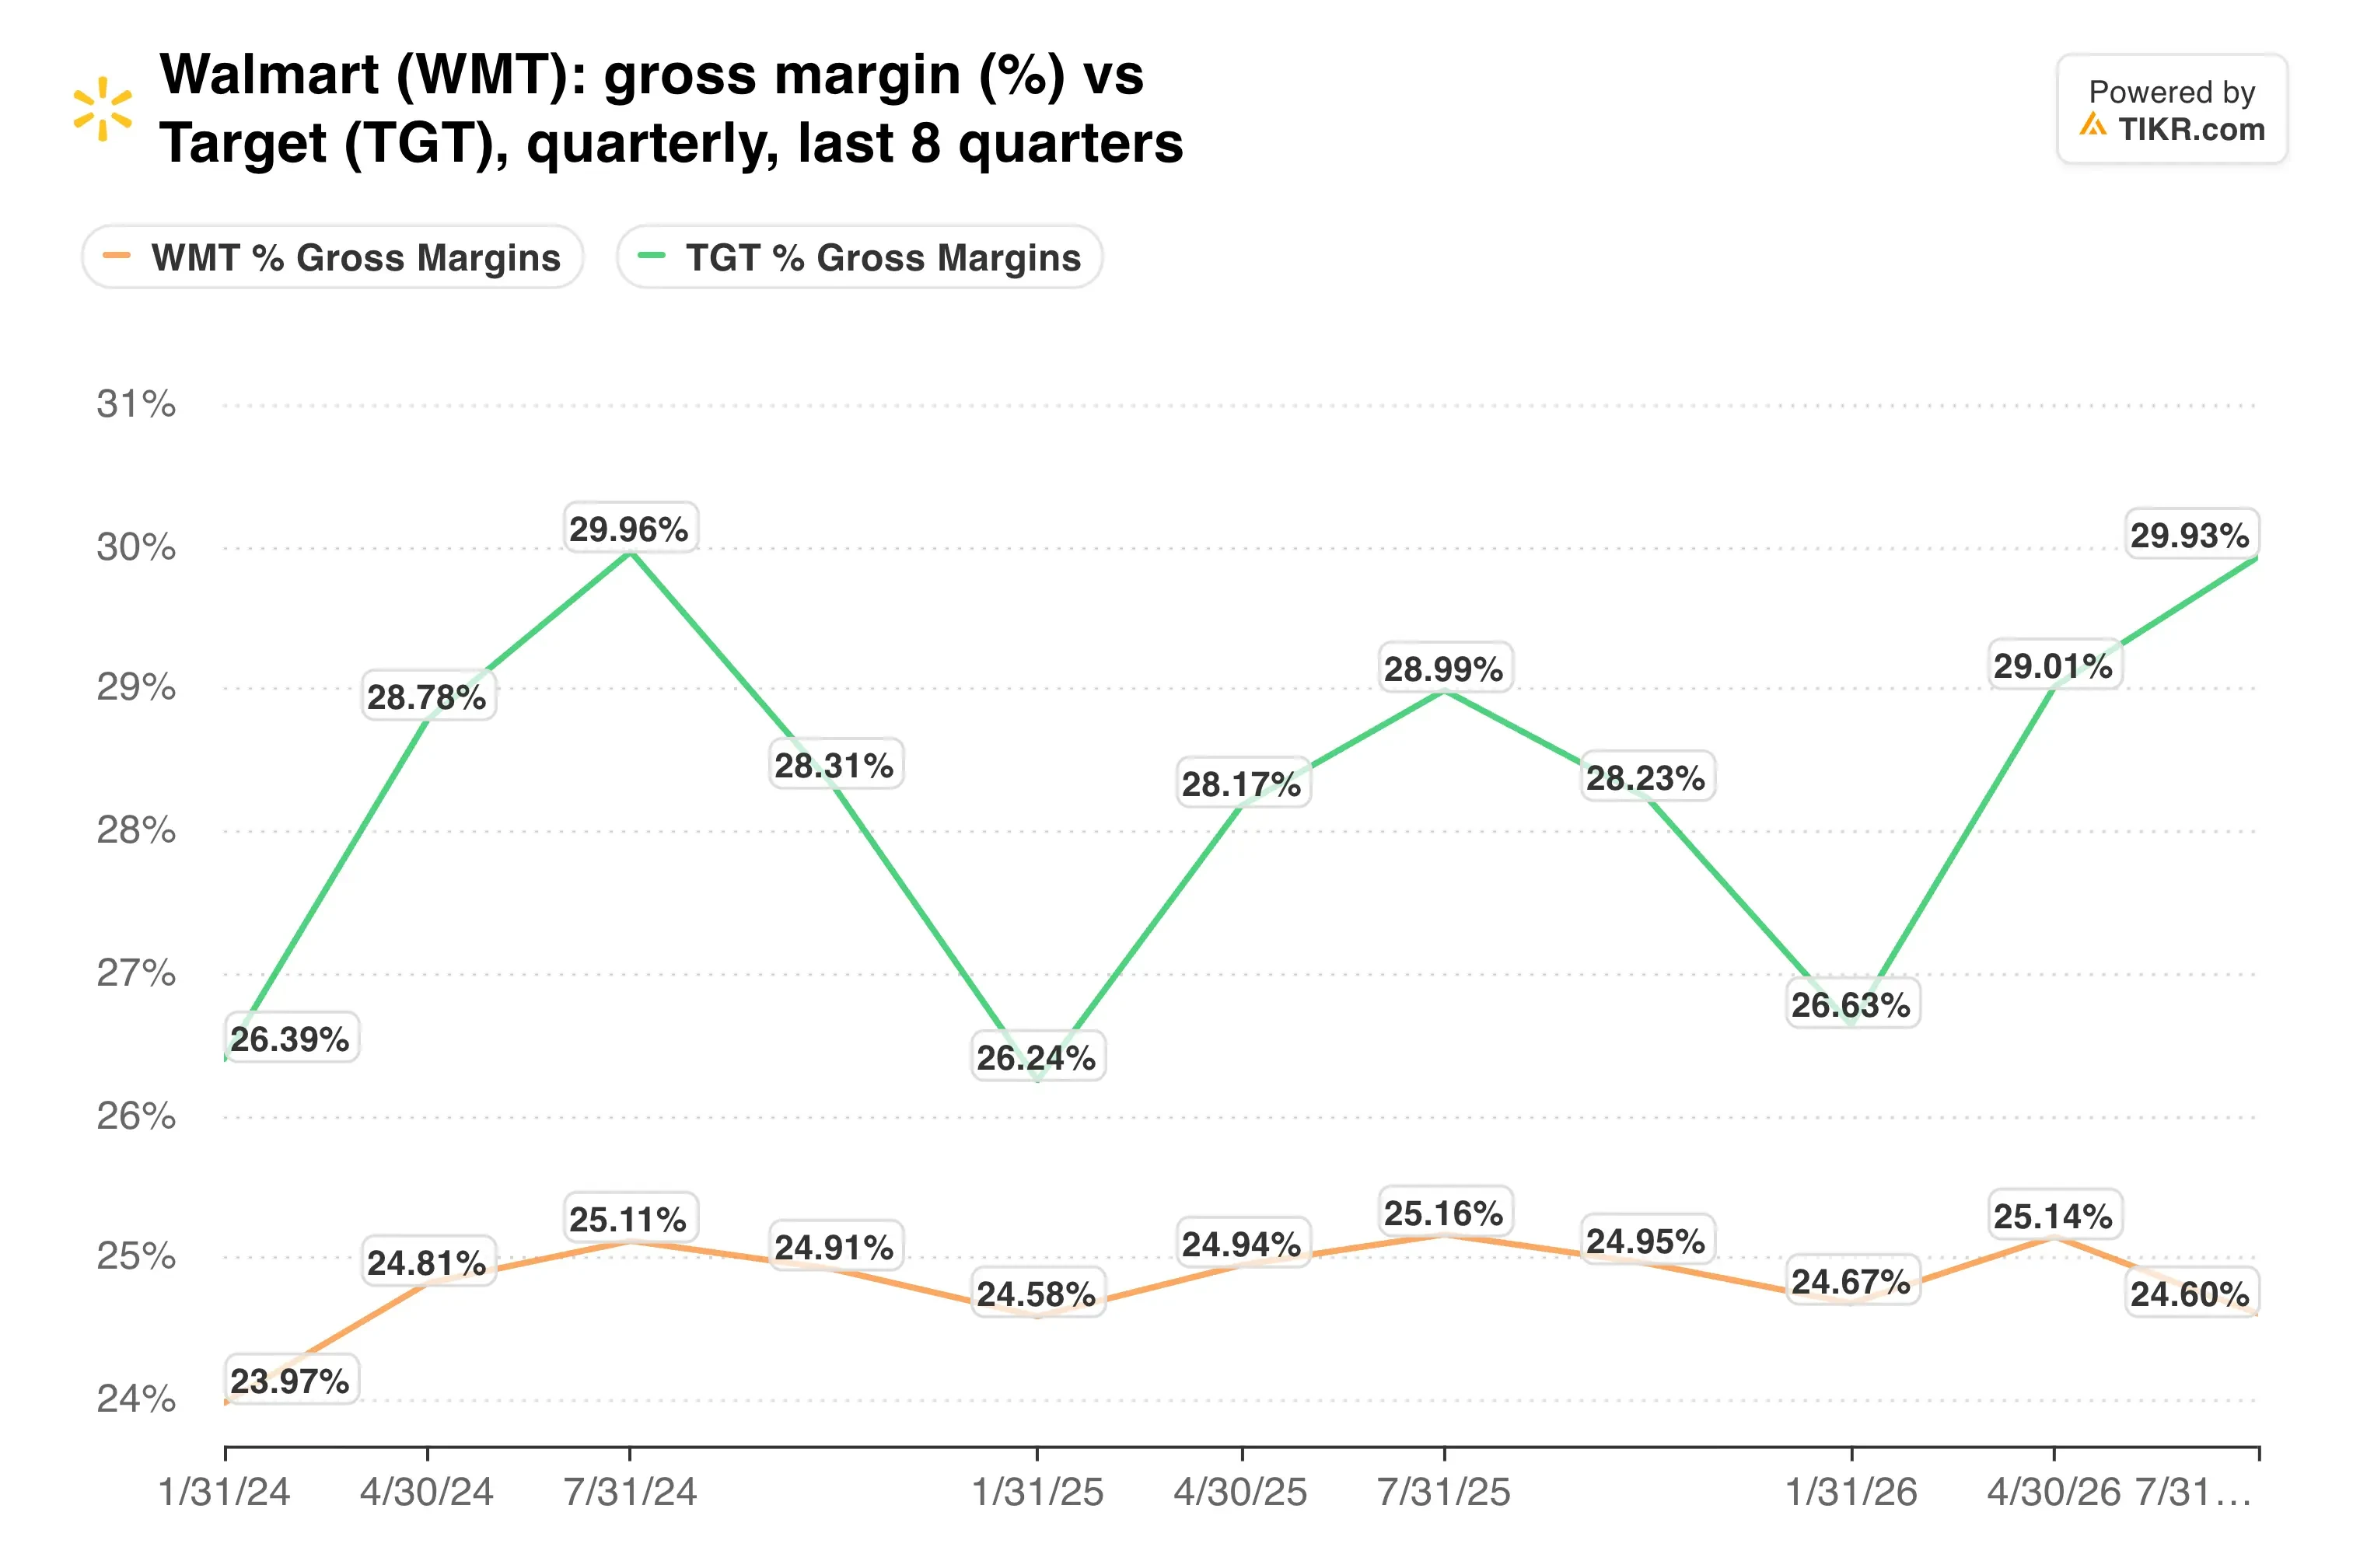
Walmart hat einen Puffer, der Target in diesem Umfang fehlt. Die globale Werbung wuchs um 38 %, und die Mitgliedsgebühren stiegen um 17 %, sodass das einkommensstärkere Geschäft weiter ausgebaut wird, während die Regalpreise sinken.
TIKR verfolgt 44 Analysten zu Walmart. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Walmart sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Walmart an
Ein Aufschlag, der Beschleunigung braucht
Diese Mischung ist der Grund, warum Anleger für Walmart einen Aufpreis zahlen. Die Aktie notiert mit etwa dem Doppelten des KGV des breiteren Marktes, einem Niveau, das davon ausgeht, dass der Gewinn weiterhin schneller wächst als der Umsatz.
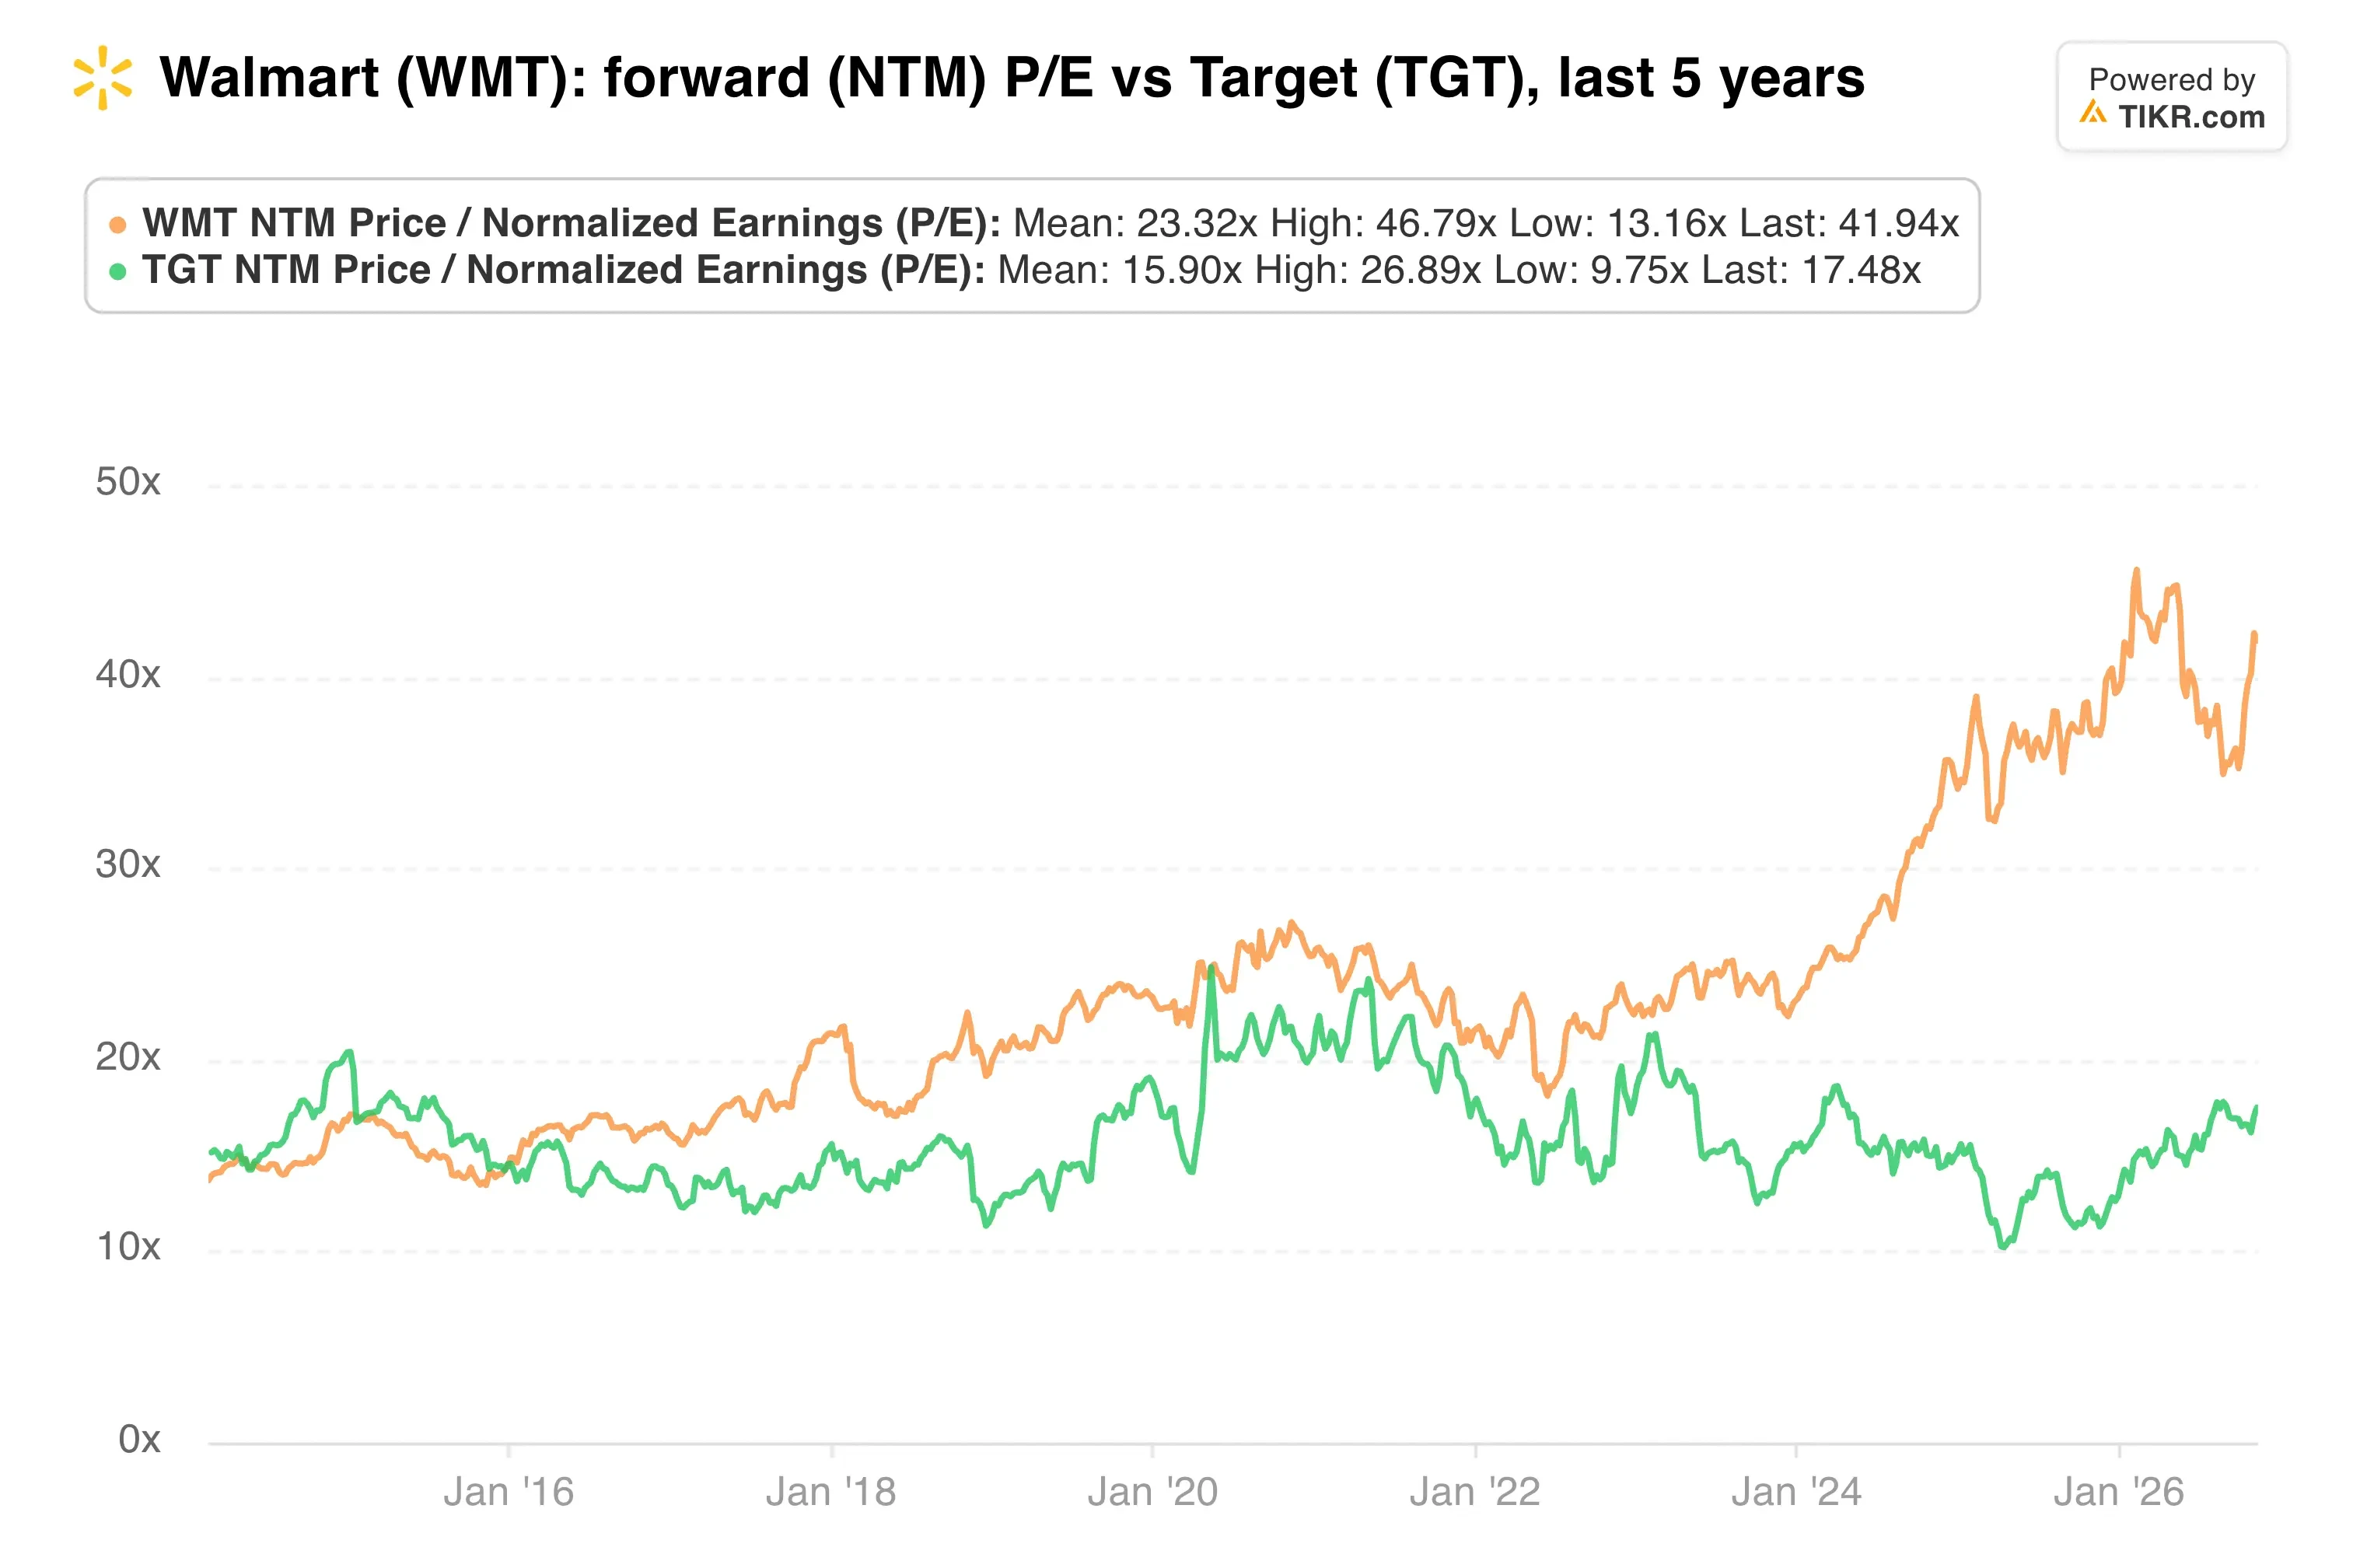
Doch die kurzfristige Prognose ist bescheiden. Die Umsätze im dritten Quartal dürften bei konstanten Wechselkursen nur um 3 % bis 3,75 % wachsen, weil der Zeitpunkt der "Big Billion Days"-Veranstaltung von Flipkart mehr als 100 Basispunkte abschneidet. Auch der Treibstoff übt Druck aus, da das Management in diesem Geschäftsjahr mit mehr als 2 Milliarden Dollar zusätzlicher Treibstoffkosten rechnet.
Die Prognose für das Gesamtjahr sieht weiterhin ein Umsatzwachstum von 4 % bis 5 % und ein bereinigtes EPS von 2,80 bis 2,87 Dollar vor. Das Erreichen dieser Spanne bei gleichzeitigen Preissenkungen würde zeigen, dass das Modell funktioniert.
Meine Einschätzung: Die Ausgabe der Rückerstattung für Preise ist langfristig die richtige Entscheidung, weil Marktanteile länger halten als eine einmalige Sondereinnahme. Die Aktie bewertet jedoch bereits einen Großteil dieser Auszahlung. Ich würde vor einem Zukauf auf diesem Niveau einen Beweis dafür wollen, dass sich das Besucheraufkommen verbessert.
Der Bericht vom 19. November ist der Ort, an dem dieser Beweis auftaucht. Beobachten Sie zuerst die vergleichbaren Umsätze von Walmart USA, da das Management erwartet, dass niedrigere Preise sie steigern werden. Prüfen Sie dann das Wachstum des Betriebsergebnisses im Vergleich zur Prognose von 2 % bis 4 %.
Was ist die Walmart-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Walmart wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!