Wichtigste Erkenntnisse
- Die Intel-Aktie stürzte im Späthandel um mehr als 20 % ab, nachdem die Umsatzprognose für das vierte Quartal von 15 bis 16 Milliarden US-Dollar die Konsenserwartung von 17,07 Milliarden US-Dollar verfehlte.
- Der Umsatz im Bereich Data Center und KI sprang um 78 % auf 7,3 Milliarden US-Dollar, während die PC-Gruppe aufgrund von Speicherknappheit und daraus resultierender Nachfrageschwäche um 5 % einbrach.
- Nvidia-CEO Jensen Huang trat am 12. November zurück, was Zweifel an der Partnerschaft hinter Nvidias 5-Milliarden-US-Dollar-Investition in Intel aufkommen ließ.
- Der für Ende Januar erwartete Bericht von Intel zum vierten Quartal wird zeigen, ob Fab 28 sich erholt hat und die Bruttomarge bei etwa 38 % liegt.
Intel (INTC) stürzte im Späthandel nach seinem Bericht vom 29. Oktober um mehr als 20 % ab, obwohl der Umsatz im dritten Quartal um 21 % auf 16,5 Milliarden US-Dollar gestiegen war. Die Aussichten waren der Grund für den Schaden.
Dann trat am 12. November Nvidia (NVDA) CEO Jensen Huang zurück, und die Nvidia-Aktie schloss mit einem Minus von etwa 4 %. Das ist für Intel wichtig, weil Nvidia 5 Milliarden US-Dollar in das Unternehmen investiert hat und gemeinsam Chips mit ihm entwickelt. Advanced Micro Devices (AMD), Intels Hauptkonkurrent im x86-Bereich, stieg während der Sitzung um etwa 6 %.
Intel steht also vor zwei Fragen. Kann es genug Serverchips produzieren, und wird Nvidias nächster Chef dem Engagement treu bleiben?
Die Prognose blieb 1,6 Milliarden US-Dollar hinter den Erwartungen zurück
Intel übertraf im letzten Quartal seine eigenen Ziele, mit einem non-GAAP-Gewinn je Aktie von 0,52 US-Dollar gegenüber 0,23 US-Dollar im Vorjahresquartal.
Die Prognose für das vierte Quartal löschte diese positive Stimmung aus:
- Umsatz von 15 bis 16 Milliarden US-Dollar gegenüber einem LSEG-Konsens von 17,07 Milliarden US-Dollar
- Non-GAAP-Gewinn je Aktie von 0,25 US-Dollar gegenüber Schätzungen von 0,43 US-Dollar
- Bruttomarge von 38 % auf non-GAAP-Basis, gegenüber 44,1 % im dritten Quartal
Ein Teil der Lücke war auf einen Unfall zurückzuführen. Eine Explosion im Oktober in Fab 28 in Kiryat Gat, Israel, tötete zwei Arbeiter und legte die Anlage für etwa zwei Wochen still. Intel erwartet einen Umsatzausfall von rund 300 Millionen US-Dollar im vierten Quartal und etwa 200 Basispunkte an Marge, mit einem ähnlichen Umsatzrückgang im ersten Quartal.
PCs sind jedoch die größere Belastung. Speicherknappheit hat die Preise für Laptops in die Höhe getrieben, und Intel erwartet, dass die PC-Absatzzahlen der Branche in diesem Jahr um etwa 12 % und 2027 um etwa 10 % sinken werden.
"Wir gehen davon aus, dass die PC-Schwäche mindestens bis zur ersten Hälfte des nächsten Jahres anhält", sagte CFO David Zinsner in der Gewinnmitteilung.
So unterschiedlich entwickeln sich Intels zwei Produktgruppen...
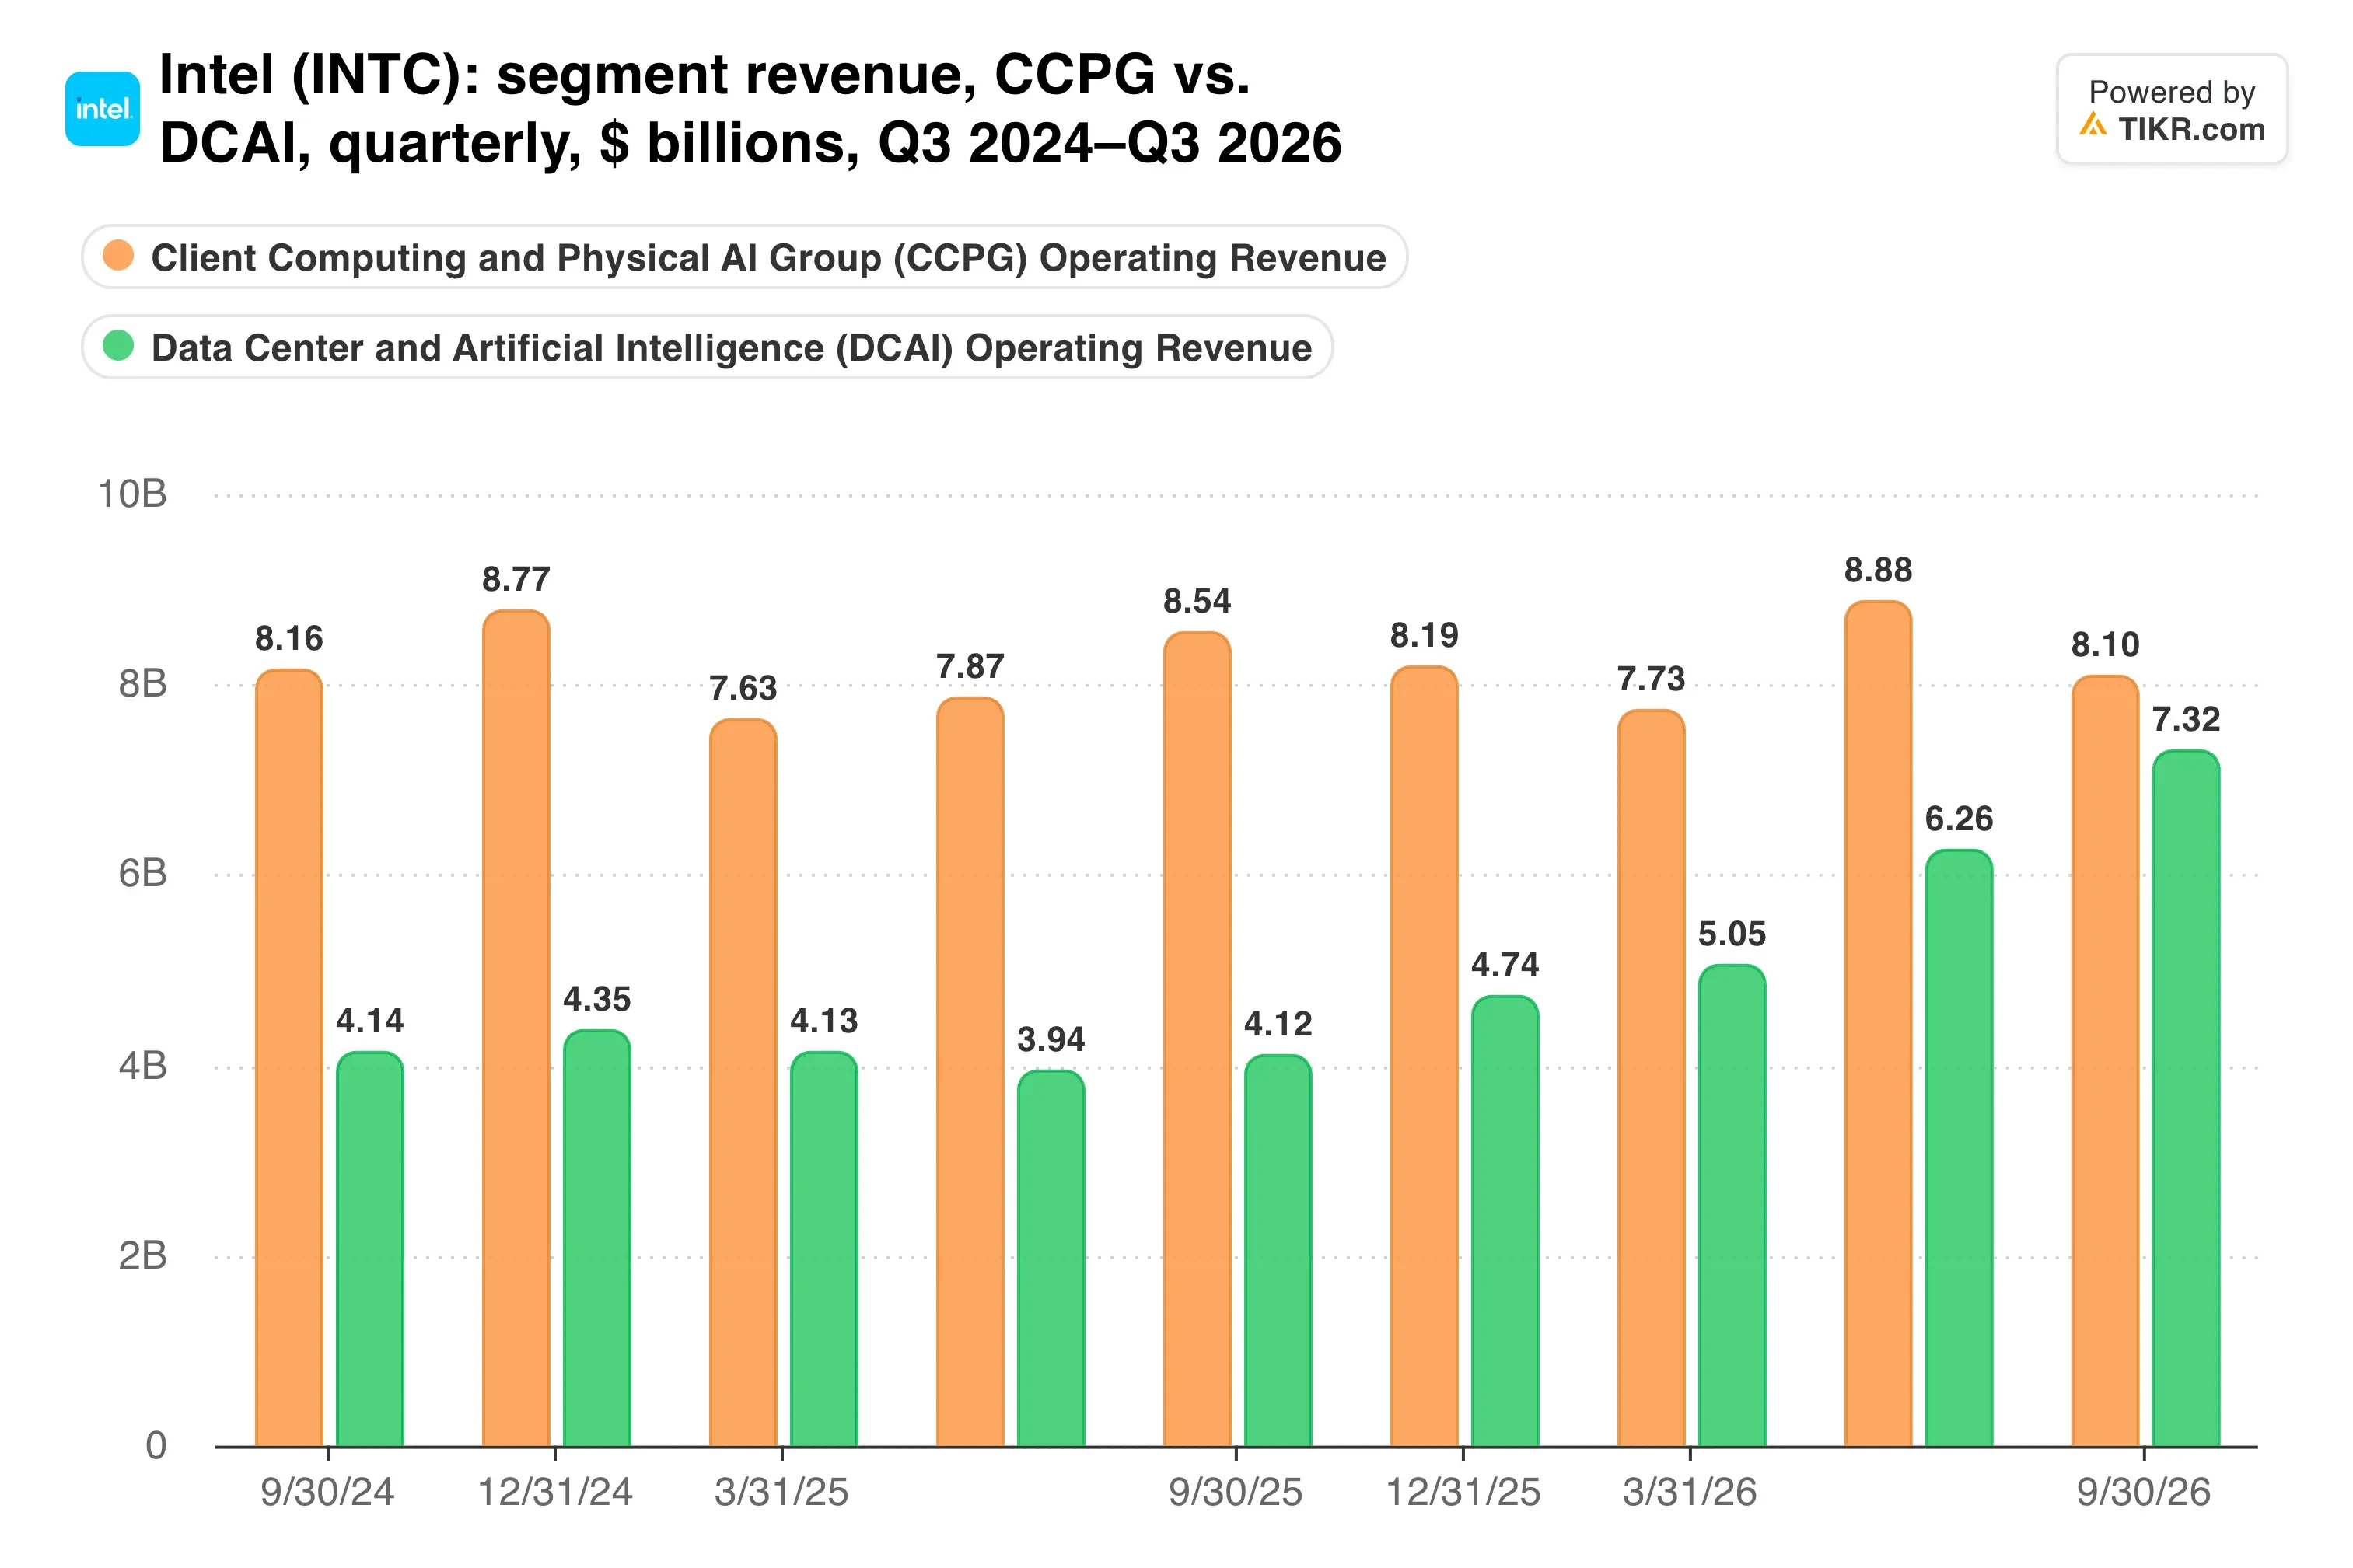
Der Umsatz im Bereich Data Center und KI sprang um 78 % auf 7,3 Milliarden US-Dollar, während die PC-Gruppe um 5 % auf 8,1 Milliarden US-Dollar zurückging und die Schätzungen verfehlte.
Server tragen jetzt die Wende
Das Data-Center-Segment erzielte im letzten Quartal einen Betriebsgewinn von 3,0 Milliarden US-Dollar, gegenüber 964 Millionen US-Dollar im Vorjahresquartal, was einer Marge von etwa 41,5 % entspricht.
"Unsere unmittelbare Priorität ist es, zusätzliche Produktionskapazitäten freizusetzen, um die außergewöhnliche Nachfrage nach unserer Xeon-Familie zu befriedigen", sagte CEO Lip-Bu Tan in der Mitteilung. Substrat- und Speicherknappheit sowie die Stilllegung in Israel begrenzen die Produktion.
Nvidia fügt eine neue Unsicherheit hinzu. Huang hatte das Geschäft von 2025 befürwortet, das Intel-CPUs mit Nvidia-Grafikchips kombiniert, und CFO Colette Kress ist nun interimistische CEO, während Nvidia einen dauerhaften Nachfolger sucht.
Wie haben sich die drei Chiphersteller angesichts all dieser Entwicklungen gehandelt?
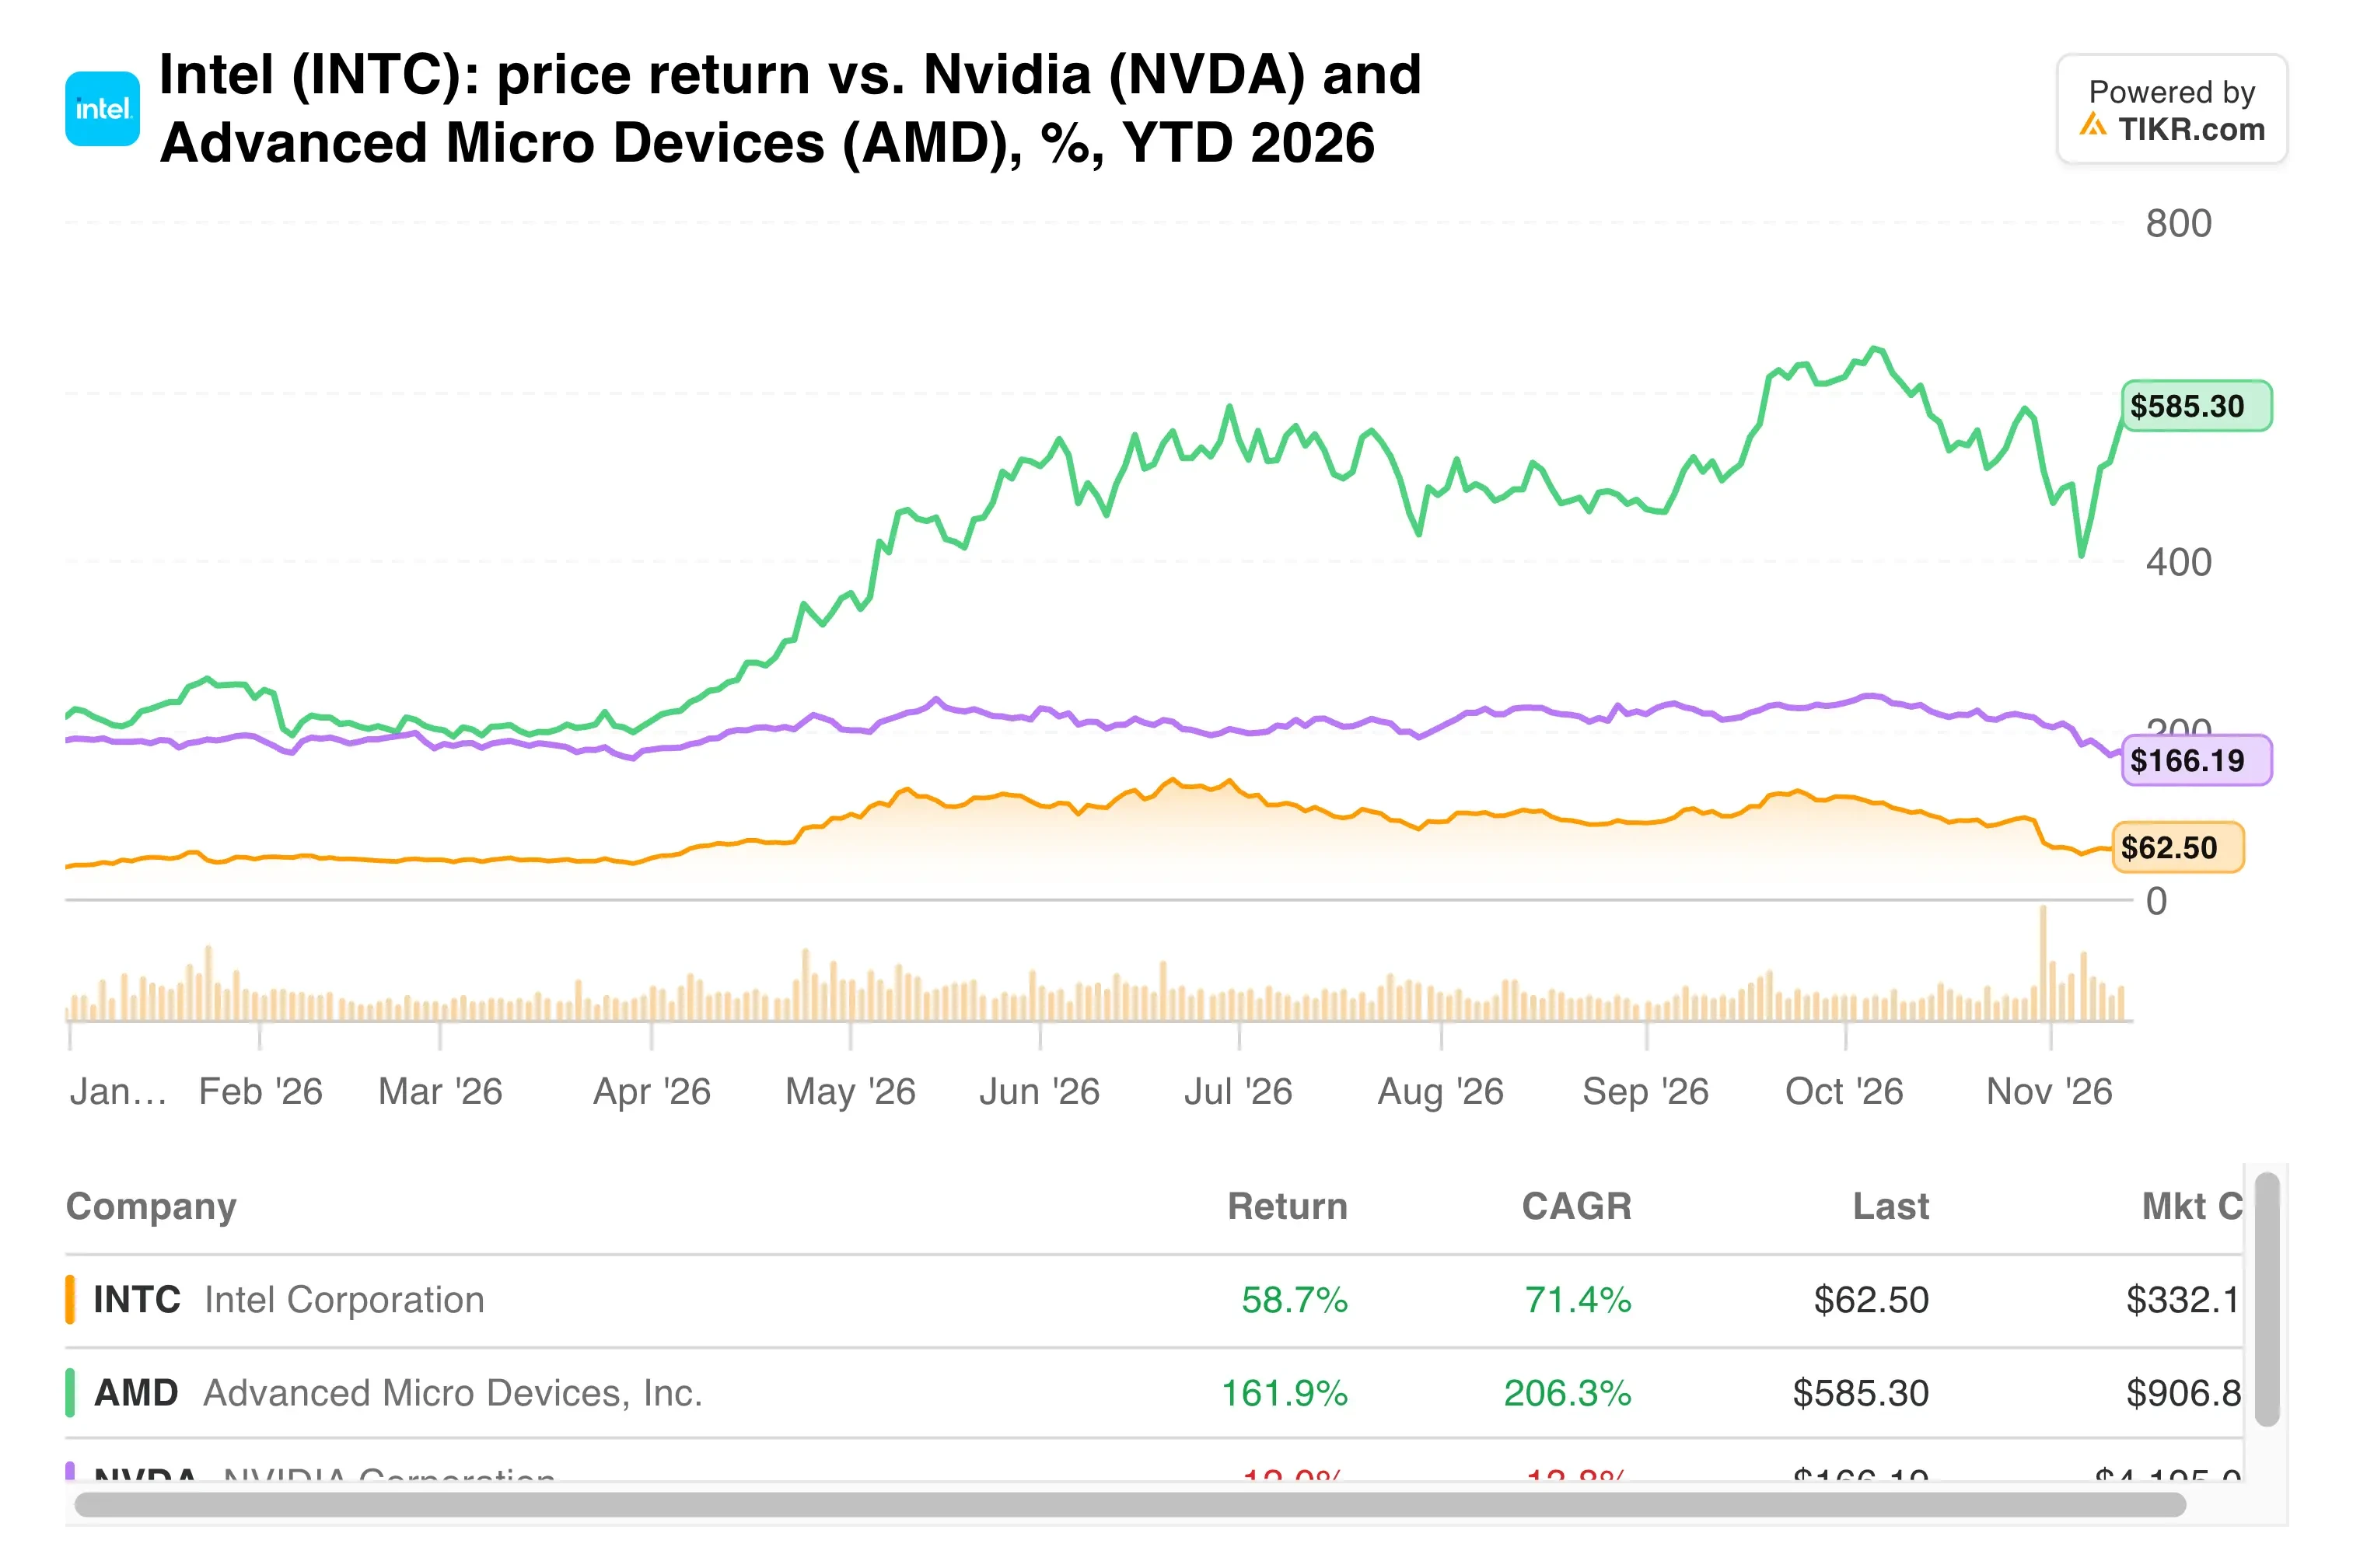
Am Tag von Huangs Rücktritt stieg AMD um etwa 6 %, während Nvidia fiel – ein Zeichen dafür, dass Anleger Chancen für Konkurrenten sehen.
TIKR verfolgt 50 Analysten zu Intel. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Intel zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Intel an
Die Margenkorrektur kommt zuerst
Die Rentabilität ist der schwierigere Teil. Intels Prognose impliziert einen Rückgang der Bruttomarge um etwa sechs Prozentpunkte in einem Quartal, und Fab 28 erklärt nur zwei davon.
Die Foundry-Sparte belastet weiterhin die Gewinne. Intel Foundry verzeichnete im letzten Quartal einen Verlust von 1,85 Milliarden US-Dollar, weniger als der Verlust von 2,32 Milliarden US-Dollar im Vorjahresquartal, während der Umsatz um 58 % auf 6,7 Milliarden US-Dollar stieg.
Stellt man die Prognose für das vierte Quartal neben die letzten Quartale, ist die Trendumkehr kaum zu übersehen.
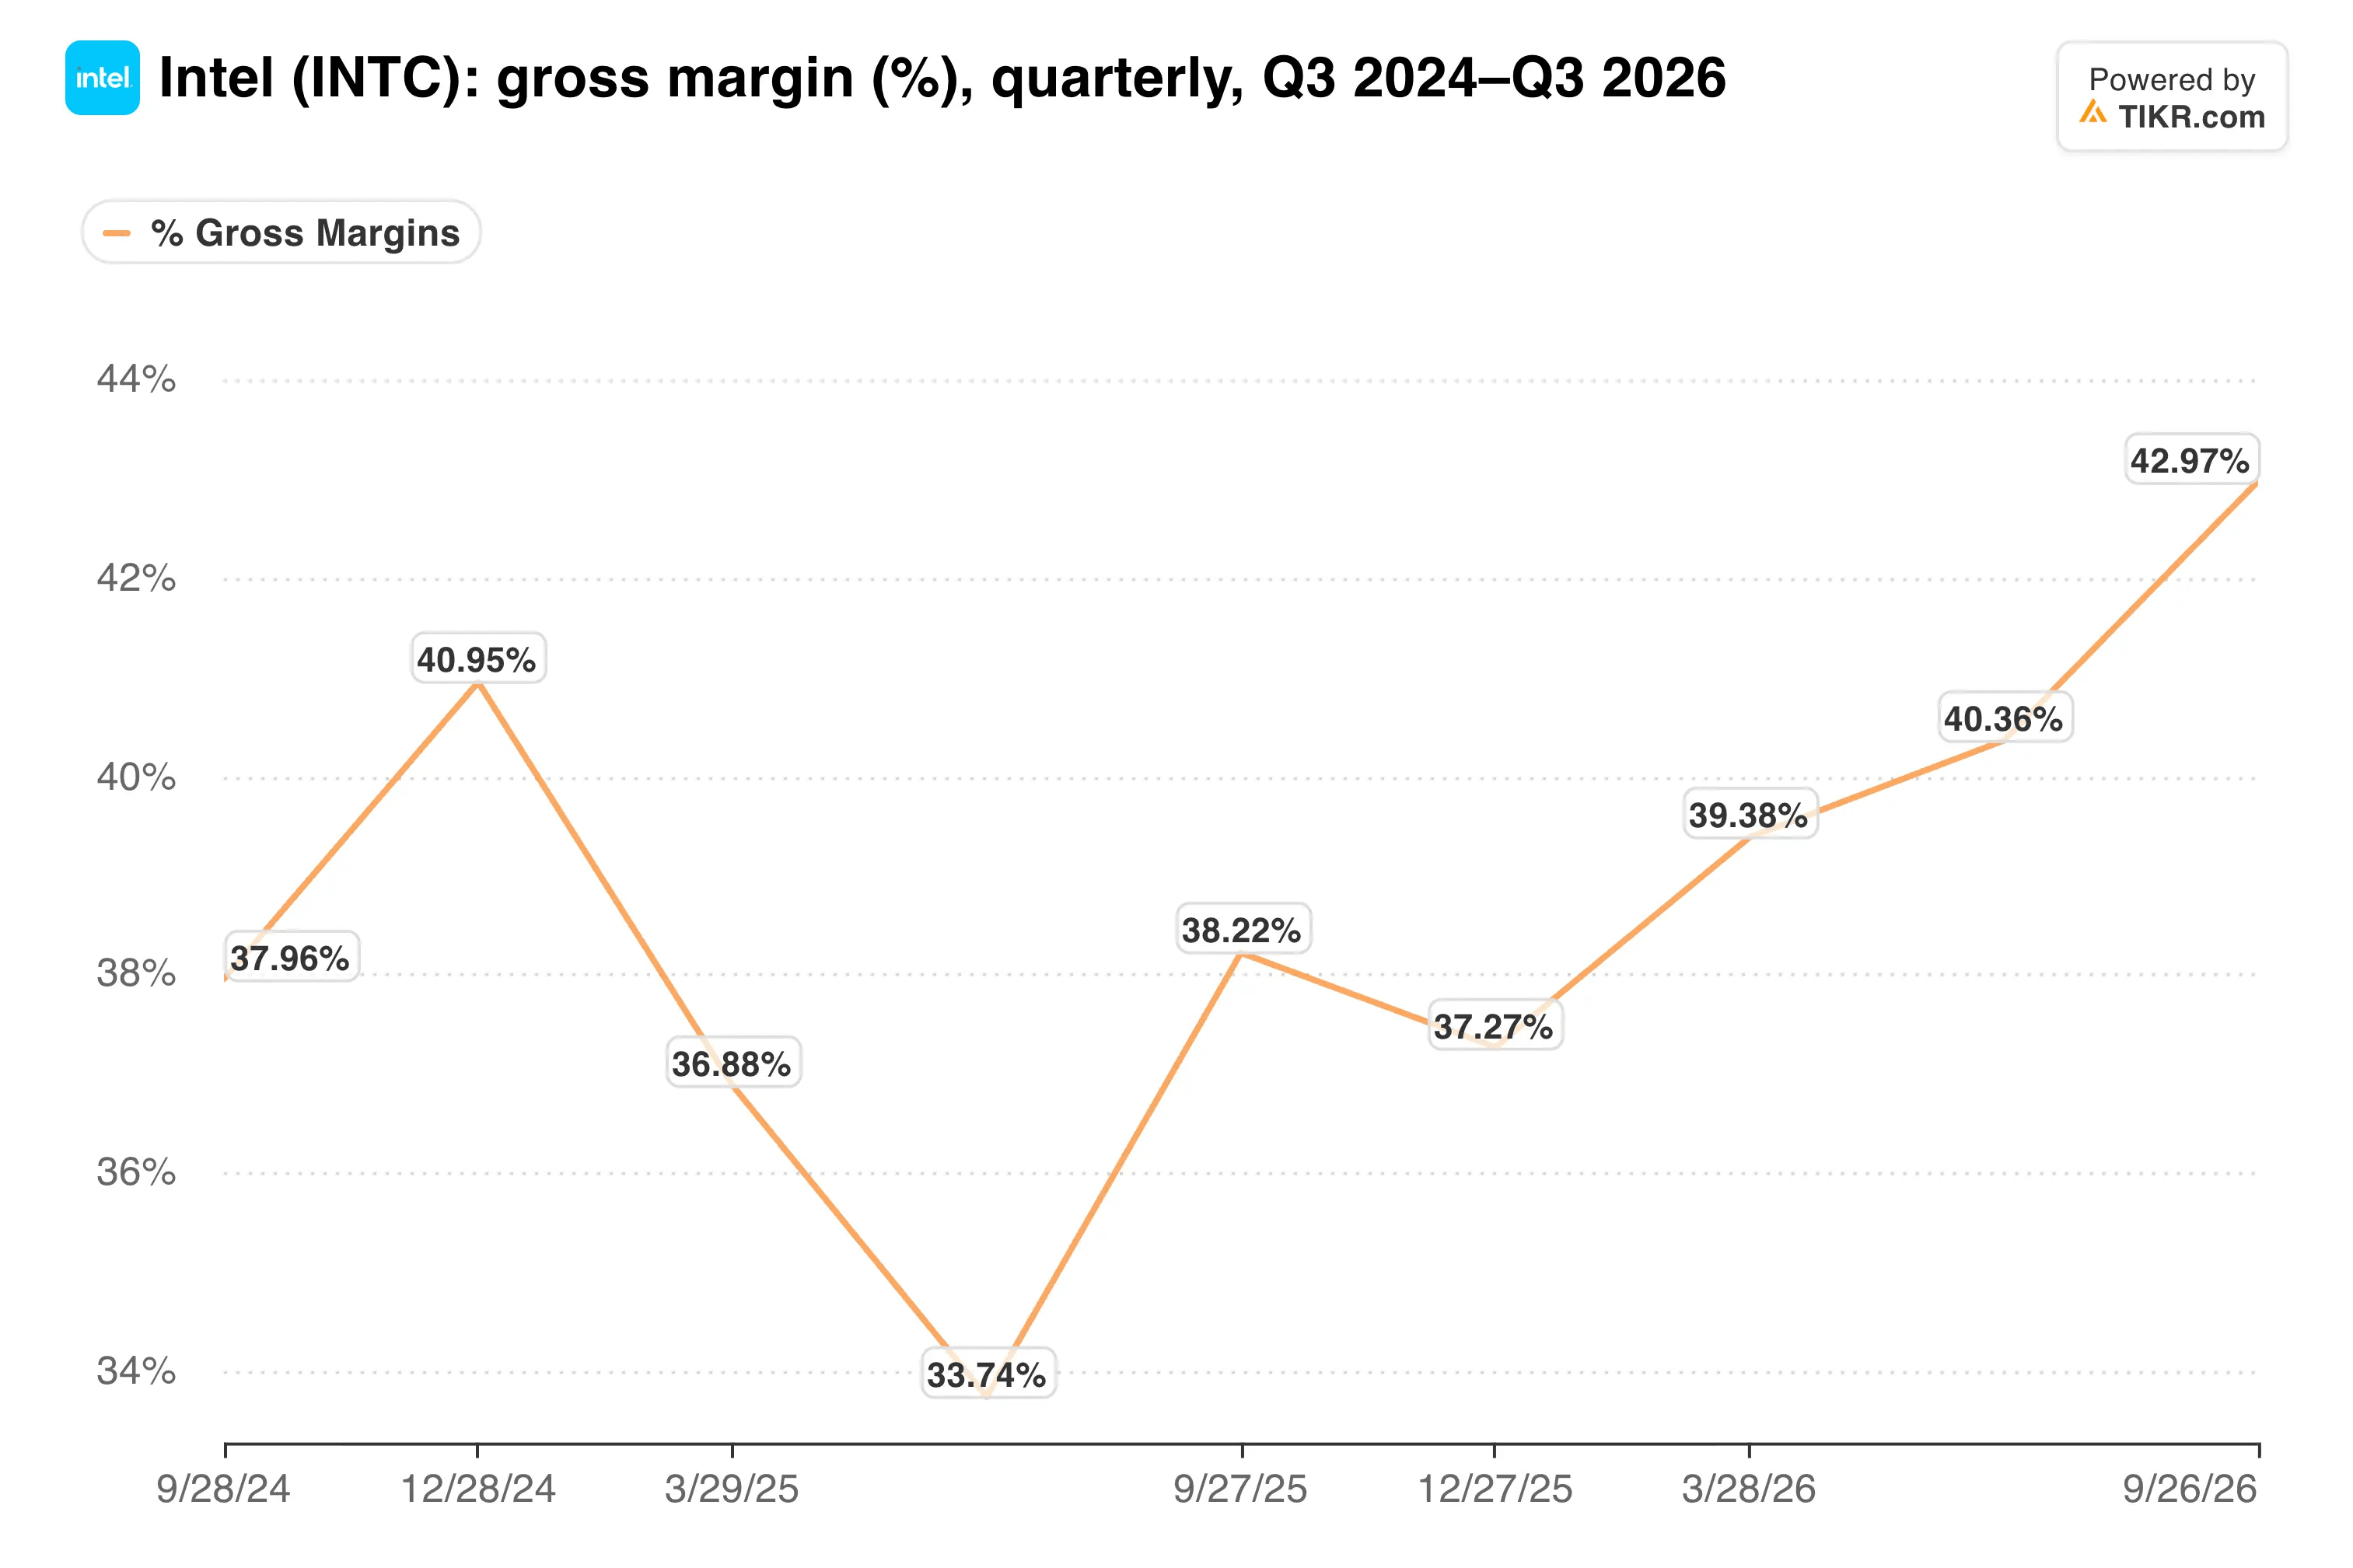
Die non-GAAP-Bruttomarge erreichte im letzten Quartal 44,1 %, gegenüber 40,0 % im Vorjahresquartal, was die Prognose von 38 % zu einem deutlichen Rückschritt macht.
Meine Einschätzung: Das Servergeschäft ist real, und ein Wachstum von 78 % bei einer Marge von 41 % beweist das. Allerdings ist Intel in seinem besten Segment produktionsbeschränkt und in seinem größten Segment nachfragebeschränkt, was normalerweise ein paar schwierige Quartale bedeutet. Ich würde vor einem Kauf dieses Dips Beweise dafür sehen wollen, dass die Xeon-Produktion sich erholt. Die Nvidia-Frage ist weniger wichtig, da Intel die 5 Milliarden US-Dollar so oder so behält.
Der für Ende Januar erwartete Bericht von Intel zum vierten Quartal wird zeigen, ob Fab 28 wieder mit voller Kapazität produziert und ob die Bruttomarge in der Nähe der prognostizierten 38 % liegt.
Was ist die Intel-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!