


Die wichtigsten Erkenntnisse
- Brad Gerstners Altimeter Capital reichte seine 13F-Meldung für das dritte Quartal am 16. November ein, und die fünf Positionen, bei denen die Wall Street das größte Aufwärtspotenzial sieht, sind CoreWeave, ein Speicherchiphersteller, Cerebras, NVIDIA und Taiwan Semiconductor.
- Alle fünf sind seit dem 30. September um mindestens 21 % gefallen, sodass die durchschnittlichen Kursziele der Analysten 63 % bis 131 % über den aktuellen Kursen liegen.
- Jedes dieser Ziele hängt von etwas noch Ungeklärtem ab, von CoreWeaves Kreditkosten über den Speicherzyklus bis hin zu NVIDIAs Führung.
- Taiwan Semiconductor ist derzeit der Kauf: Seine Oktober-Umsätze erreichten ein Hoch für 2026, und er wird unter seinem üblichen KGV gehandelt.
Brad Gerstners Altimeter Capital, das 18,75 Milliarden US-Dollar verwaltet, führt ein konzentriertes Portfolio. Seine 13F-Meldung für das am 30. September zu Ende gegangene Quartal, eingereicht am 16. November, listet nur 16 US-Aktien im Wert von 9,80 Milliarden US-Dollar auf, und NVIDIA allein macht 23 % davon aus.
Der KI-Trade hat seitdem Federn gelassen, und die Wall Street sieht nun großes Aufwärtspotenzial in Gerstners Auswahl. Unter seinen Positionen von mindestens 2 % sind die fünf, bei denen die durchschnittlichen Analystenziele am weitesten über dem Kurs liegen, CoreWeave (CRWV), Micron (MU), Cerebras (CBRS), NVIDIA (NVDA) und Taiwan Semiconductor (TSM).
1. CoreWeave: Ein starkes Quartal, eine hohe Schuldenlast
Altimeter hielt am 30. September 4,78 Millionen CoreWeave-Aktien im Wert von 416 Millionen US-Dollar, was 4,2 % seiner 13F-Aktien entsprach, nachdem die Position um 21 % reduziert worden war. Die Aktie ist seitdem um 43 % gefallen, obwohl CoreWeave am 10. November ein starkes drittes Quartal meldete, mit einem Auftragsbestand von etwa 132,5 Milliarden US-Dollar und einer höheren Umsatzprognose für 2026 von 13 bis 13,3 Milliarden US-Dollar.
Die Sorge gilt den Schulden hinter diesem Wachstum: Die Verbindlichkeiten stiegen bis zum 30. September auf 46,9 Milliarden US-Dollar, mehr als doppelt so viel wie die 21,4 Milliarden US-Dollar Ende 2025. Das durchschnittliche Analystenziel ist von einem Höchststand von etwa 144 US-Dollar im August auf etwa 115 US-Dollar gesunken:
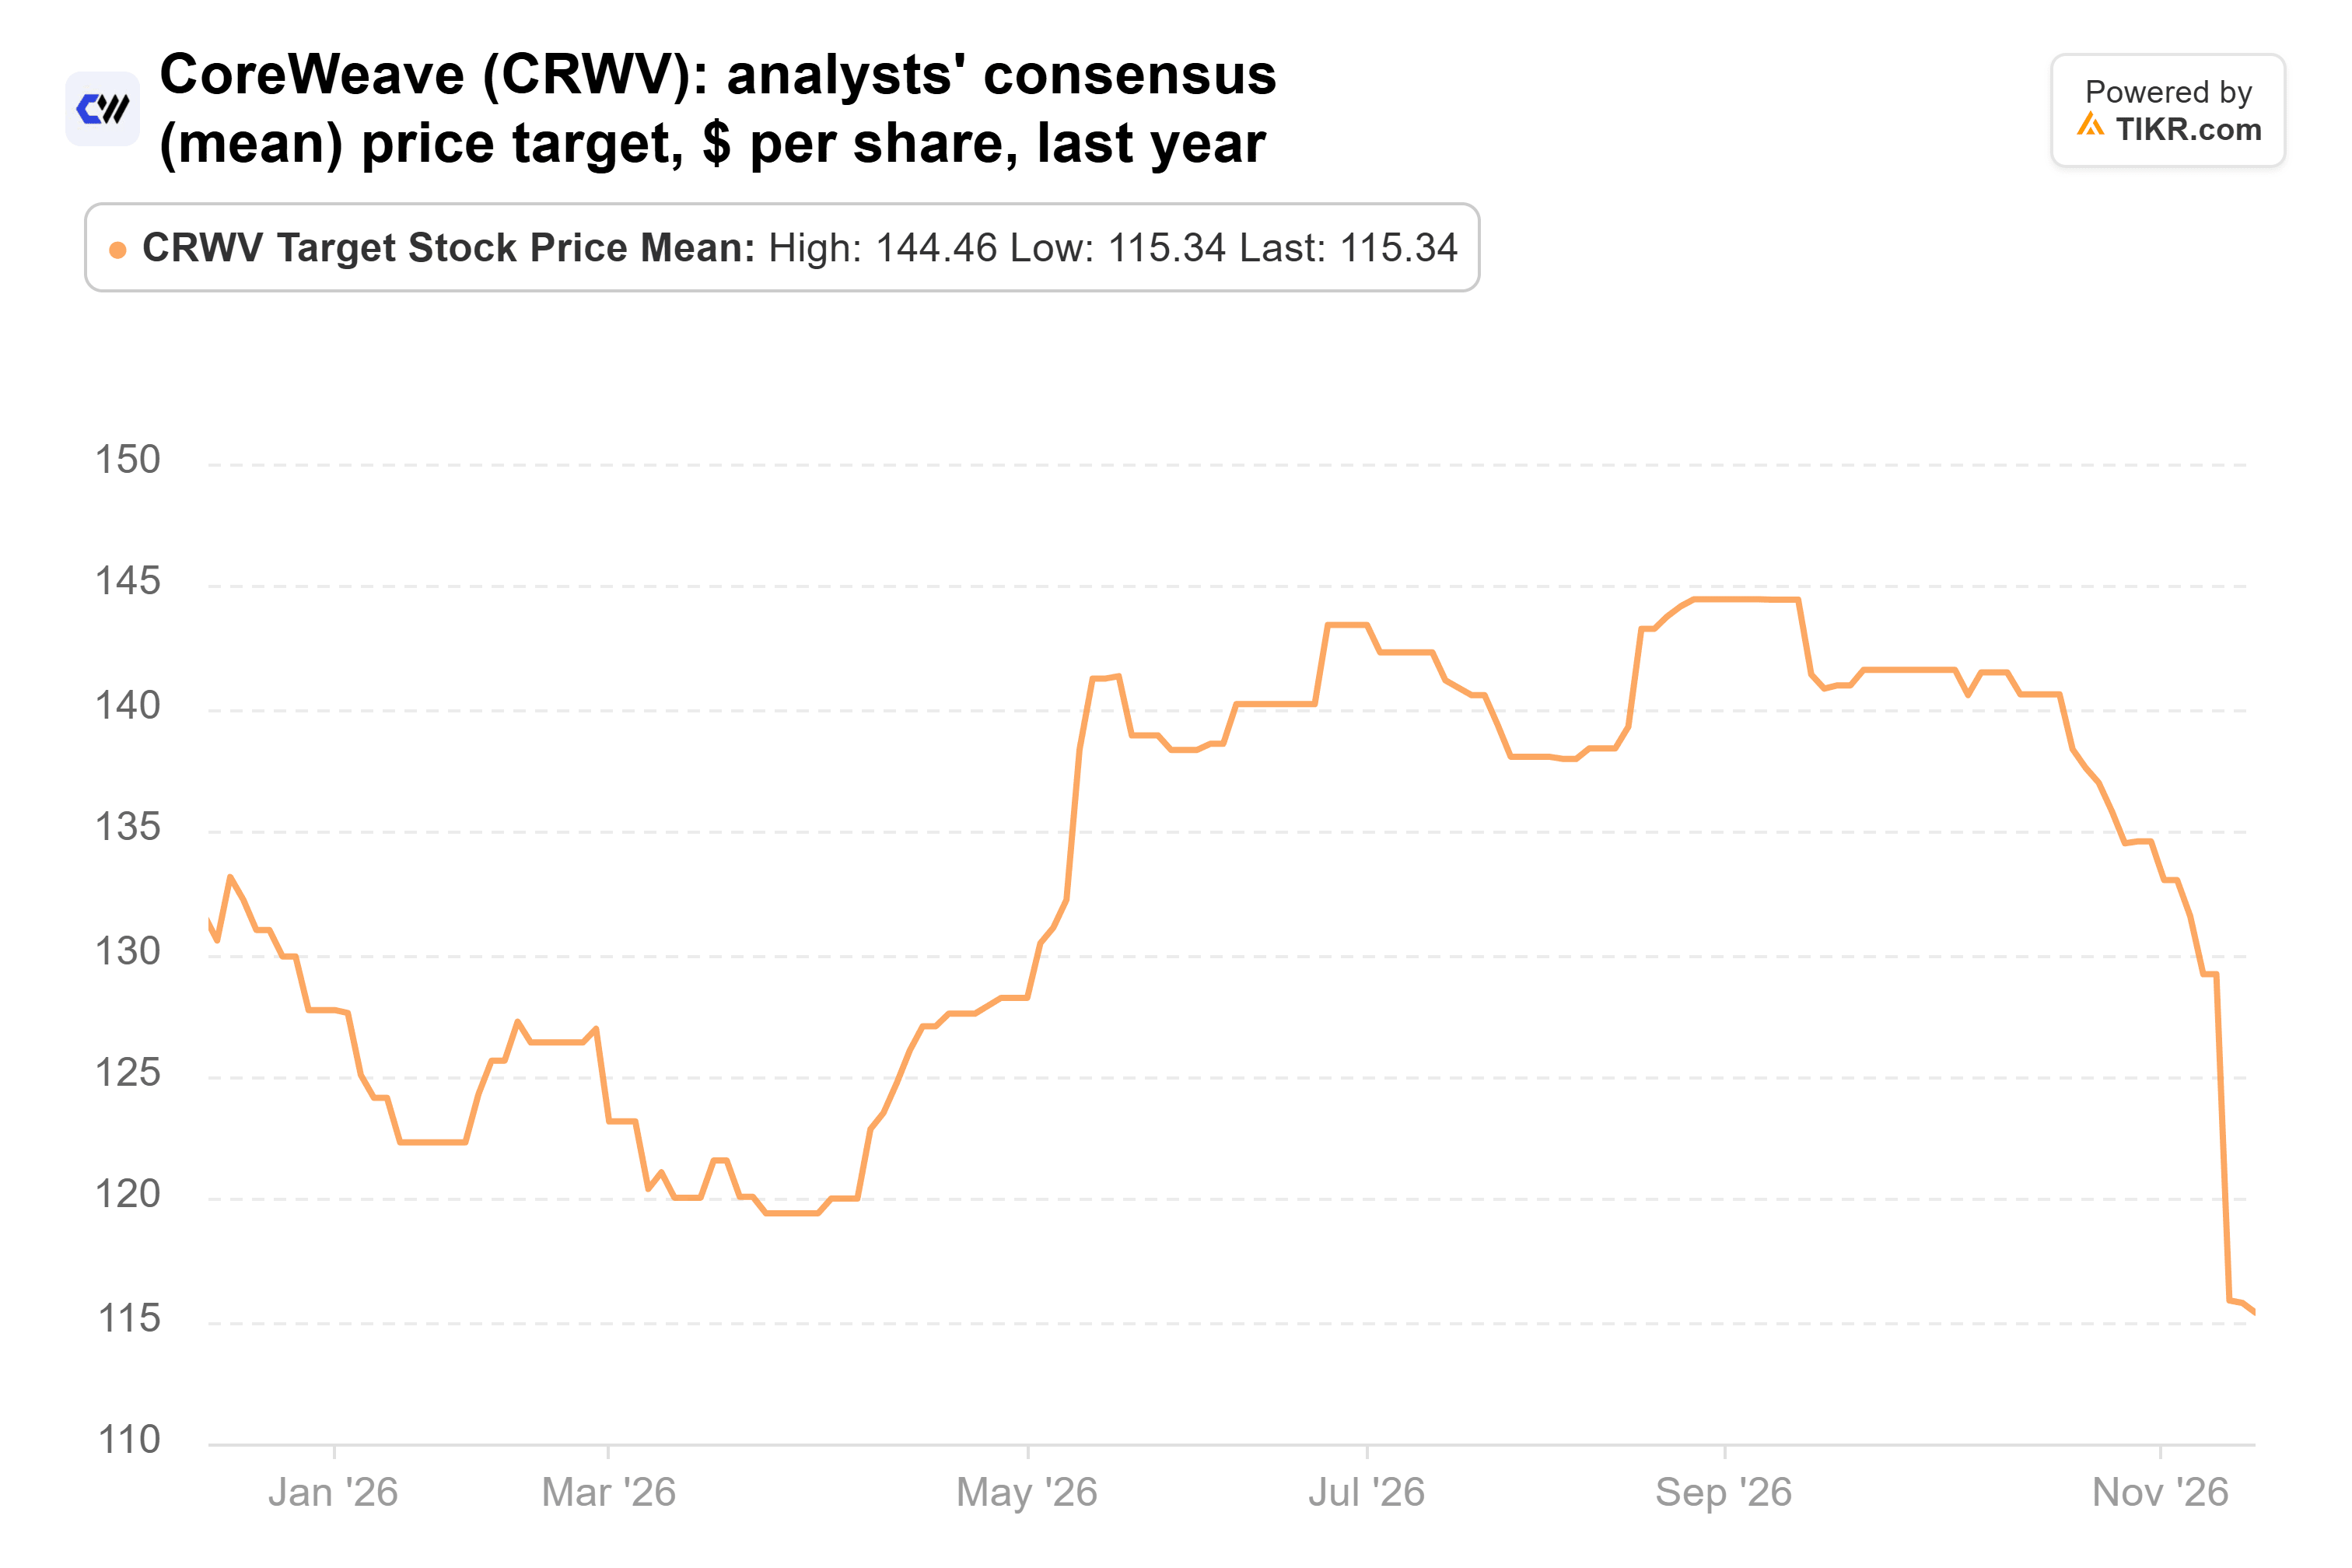
Das liegt immer noch 131 % über dem Kurs, basierend auf 41 Analysten, und das Kurs-Umsatz-Verhältnis (KUV) auf Vorjahresbasis lag am 30. September mit dem 2,5-fachen bereits auf dem niedrigsten Stand seit dem Börsengang 2025. CoreWeaves nächster vertragsgesicherter Kredit, der in den kommenden Wochen mit einer Rendite von 7 % bis 7,5 % erwartet wird, wird zeigen, ob das Unternehmen weiterhin zu Konditionen leihen kann, die seine Verträge decken.
TIKR verfolgt 41 Analysten zu CoreWeave. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoreWeave zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für CoreWeave ansehen
2. Micron: Günstig, wenn der Boom anhält
CoreWeave ist auch ein Micron-Kunde im Rahmen eines langfristigen Liefervertrags, und Gerstner stockte diese Seite des Trades auf. Altimeter erhöhte seine Micron-Position im dritten Quartal um 24 % auf 260.140 Aktien im Wert von 277 Millionen US-Dollar, was 2,8 % seiner 13F-Aktien entspricht. Die Aktie ist seit dem 30. September um 33 % gefallen, zuletzt aufgrund verschärfter US-Exportregeln, die auf die KI-Chips abzielen, in die sein Speicher verbaut wird.
Der Umsatz erreichte im Geschäftsjahr 2026 (das am 3. September endete) 133,2 Milliarden US-Dollar, gegenüber 37,4 Milliarden US-Dollar, und die bereinigte Bruttomarge erreichte im vierten Quartal 87,0 %. Analysten sind ihr hinterhergelaufen, und das durchschnittliche Kursziel liegt mehr als das Siebenfache über dem Wert vor einem Jahr:
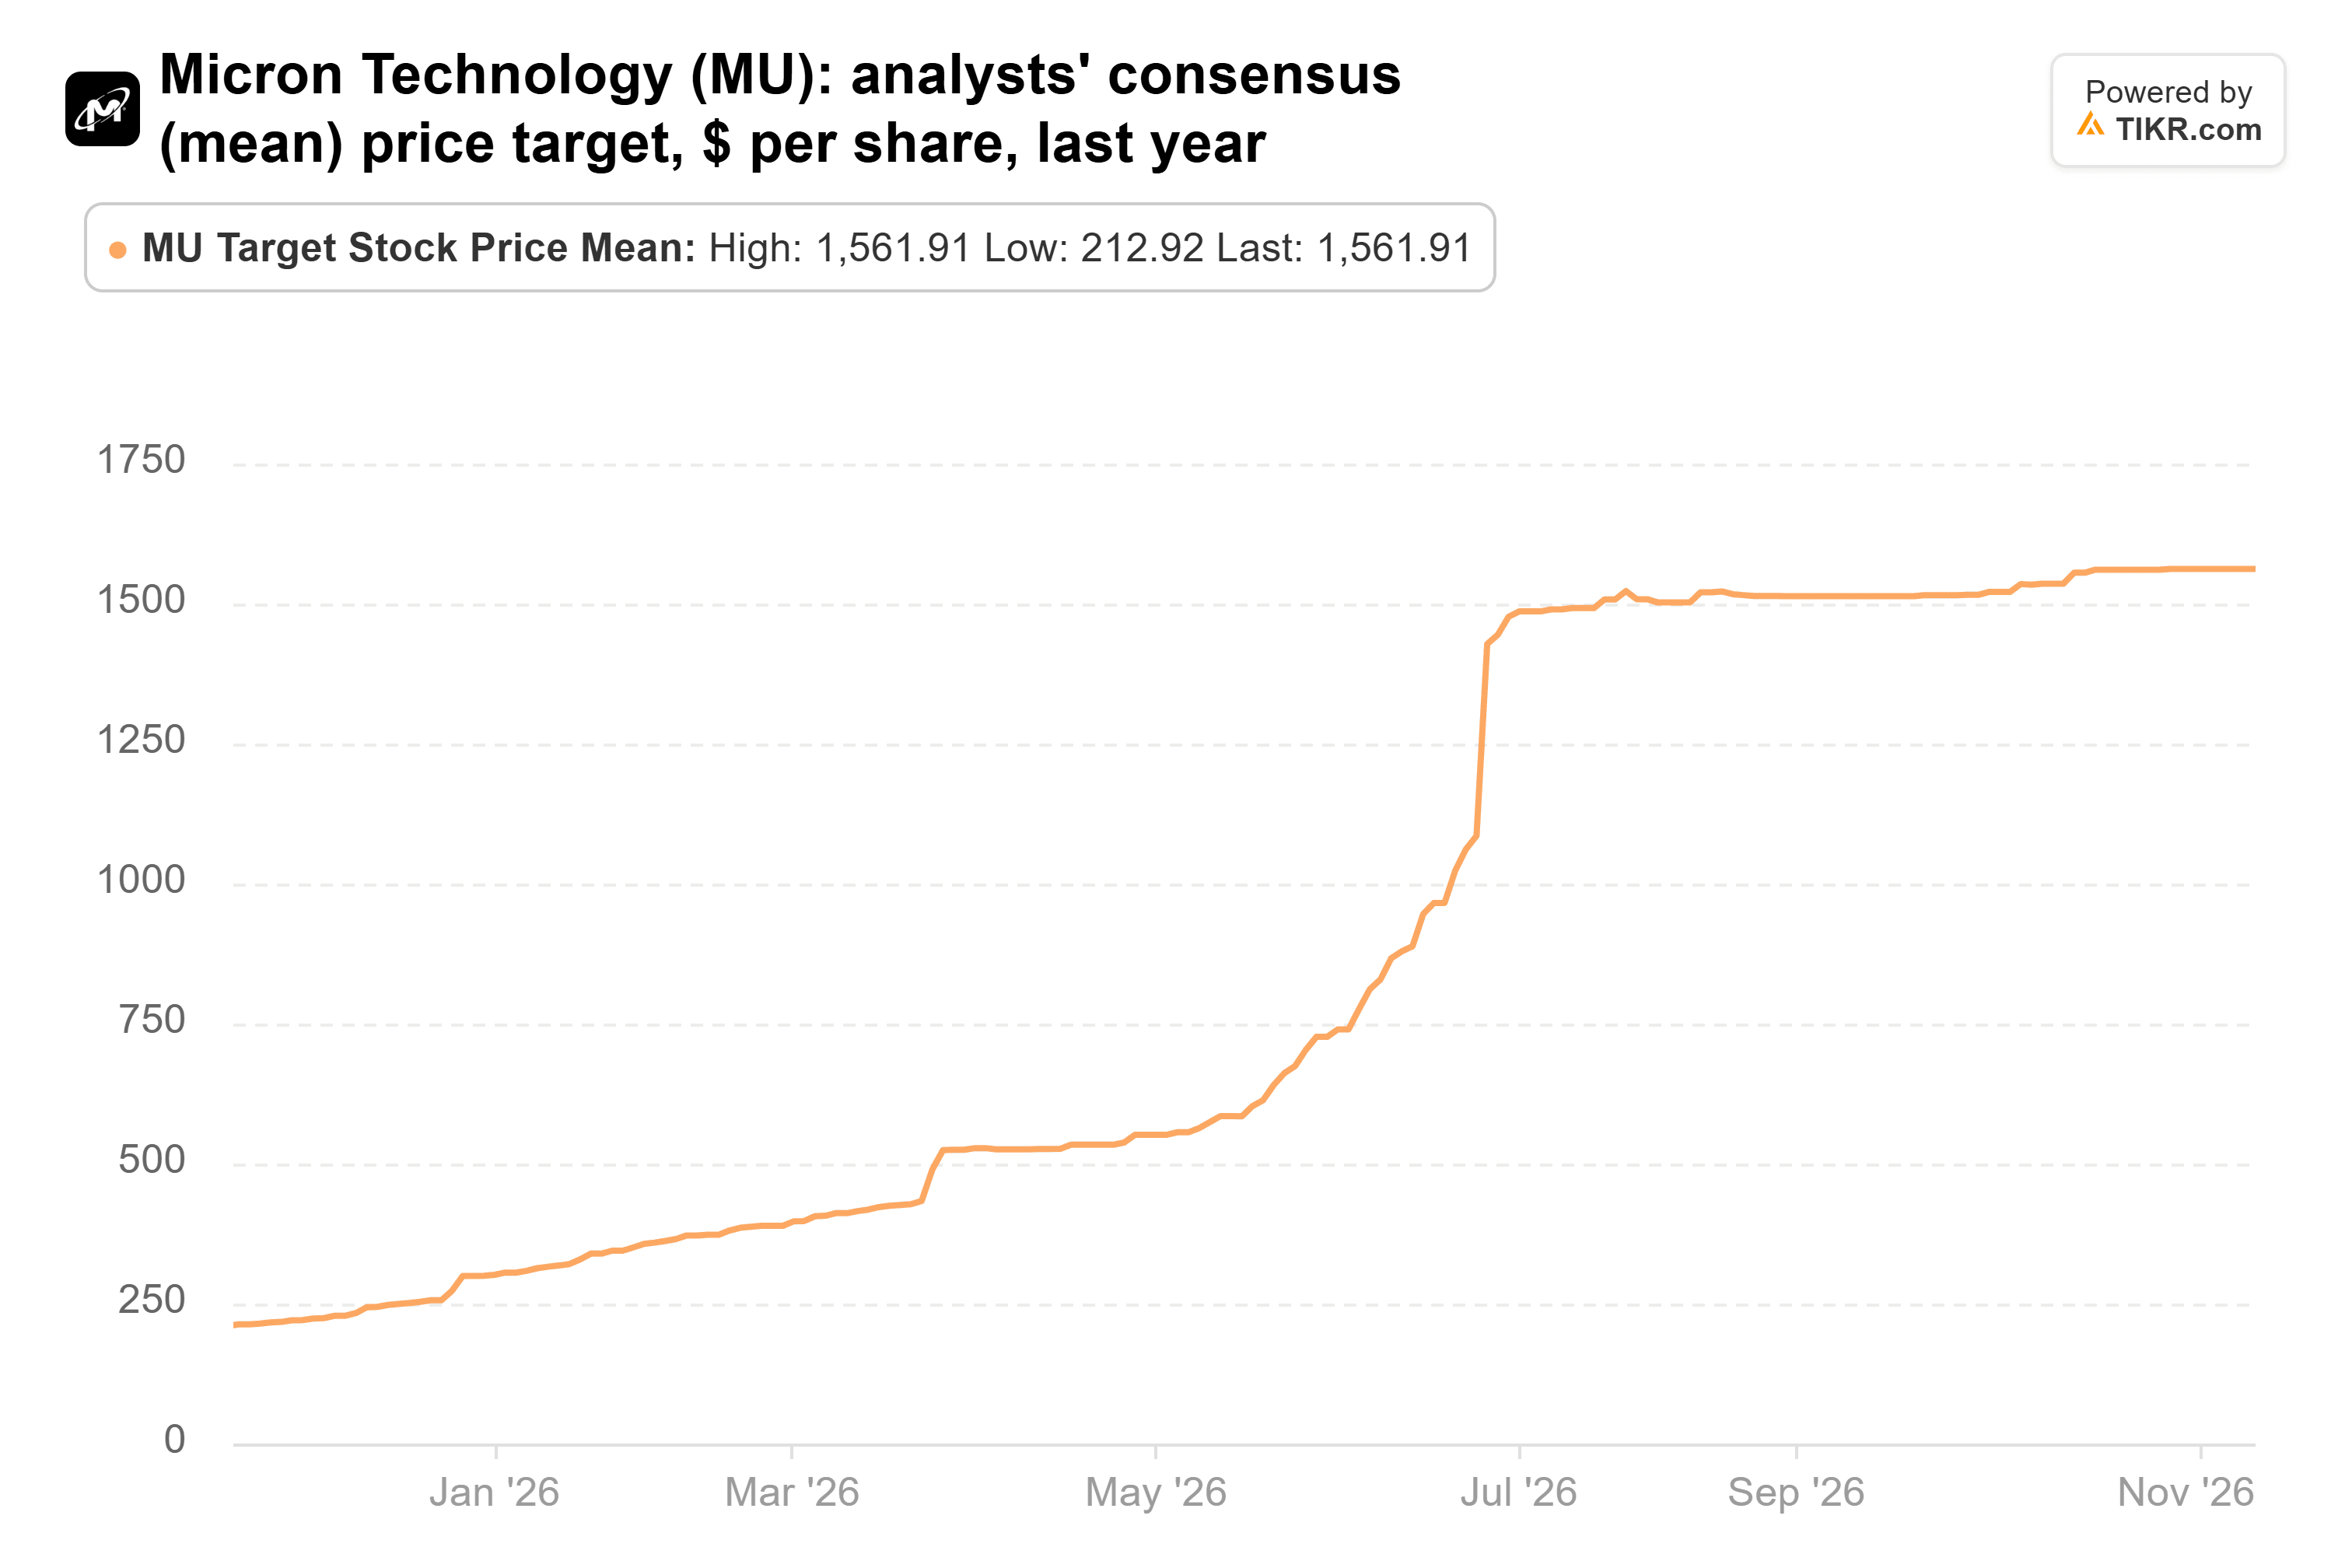
Bei etwa 1.562 US-Dollar, basierend auf 49 Analysten, liegt es 119 % über dem Kurs. Bezogen auf den Konsens-Gewinn pro Aktie (EPS) für das Geschäftsjahr 2028 von 206,89 US-Dollar entspricht das etwa dem 7,5-fachen Gewinn, unterhalb des Medianwerts von etwa dem 10-fachen bei Microns Quartalsendständen seit 2014. Es braucht also keine Neubewertung, sondern nur, dass die Rekordgewinne halten. Anleger zweifeln daran: Micron wird mit etwa dem 4-fachen des zukünftigen Gewinns gehandelt, nahe dem Niveau von 2017 und 2018, als der letzte Speicherzyklus seinen Höhepunkt erreichte. Das Management bezeichnet sein erstes Geschäftsquartal, das Mitte bis Ende Dezember gemeldet wird, als Boden für die Bruttomarge im Geschäftsjahr 2027.
3. Cerebras: Schnell wachsend und entsprechend bewertet
Gerstner setzte viel mehr auf einen viel jüngeren Chiphersteller. Cerebras ging im Mai an die Börse und ist bereits die drittgrößte Position von Altimeter: 5,95 Millionen Aktien im Wert von 1,01 Milliarden US-Dollar am 30. September, 10,3 % seiner 13F-Aktien, selbst nach einer Reduzierung um 18 %. Seitdem ist sie um 39 % gefallen.
Der Kernumsatz, Cerebras' bereinigte Kennzahl, stieg im dritten Quartal um 70 % auf 230,9 Millionen US-Dollar, und das Unternehmen erhöhte seine Prognose für 2026 und erwartet, den Umsatz 2027 zu verdreifachen. CEO Andrew Feldman nannte Microsoft als neuen Cloud-Kunden, wobei die Umsätze aus dem Deal voraussichtlich Anfang 2027 beginnen sollen. Der GAAP-Nettogewinn schrumpfte jedoch auf 161,2 Millionen US-Dollar, und die Führungskräfte sagten im Telefonat, dass Verzögerungen in Rechenzentren Teile seines OpenAI-Vertrags hinter den Zeitplan gebracht hätten.
Die Analysten haben sich seit Beginn der Berichterstattung abgekühlt, das durchschnittliche Kursziel ist von 281 US-Dollar Anfang Juni auf etwa 210 US-Dollar gesunken:
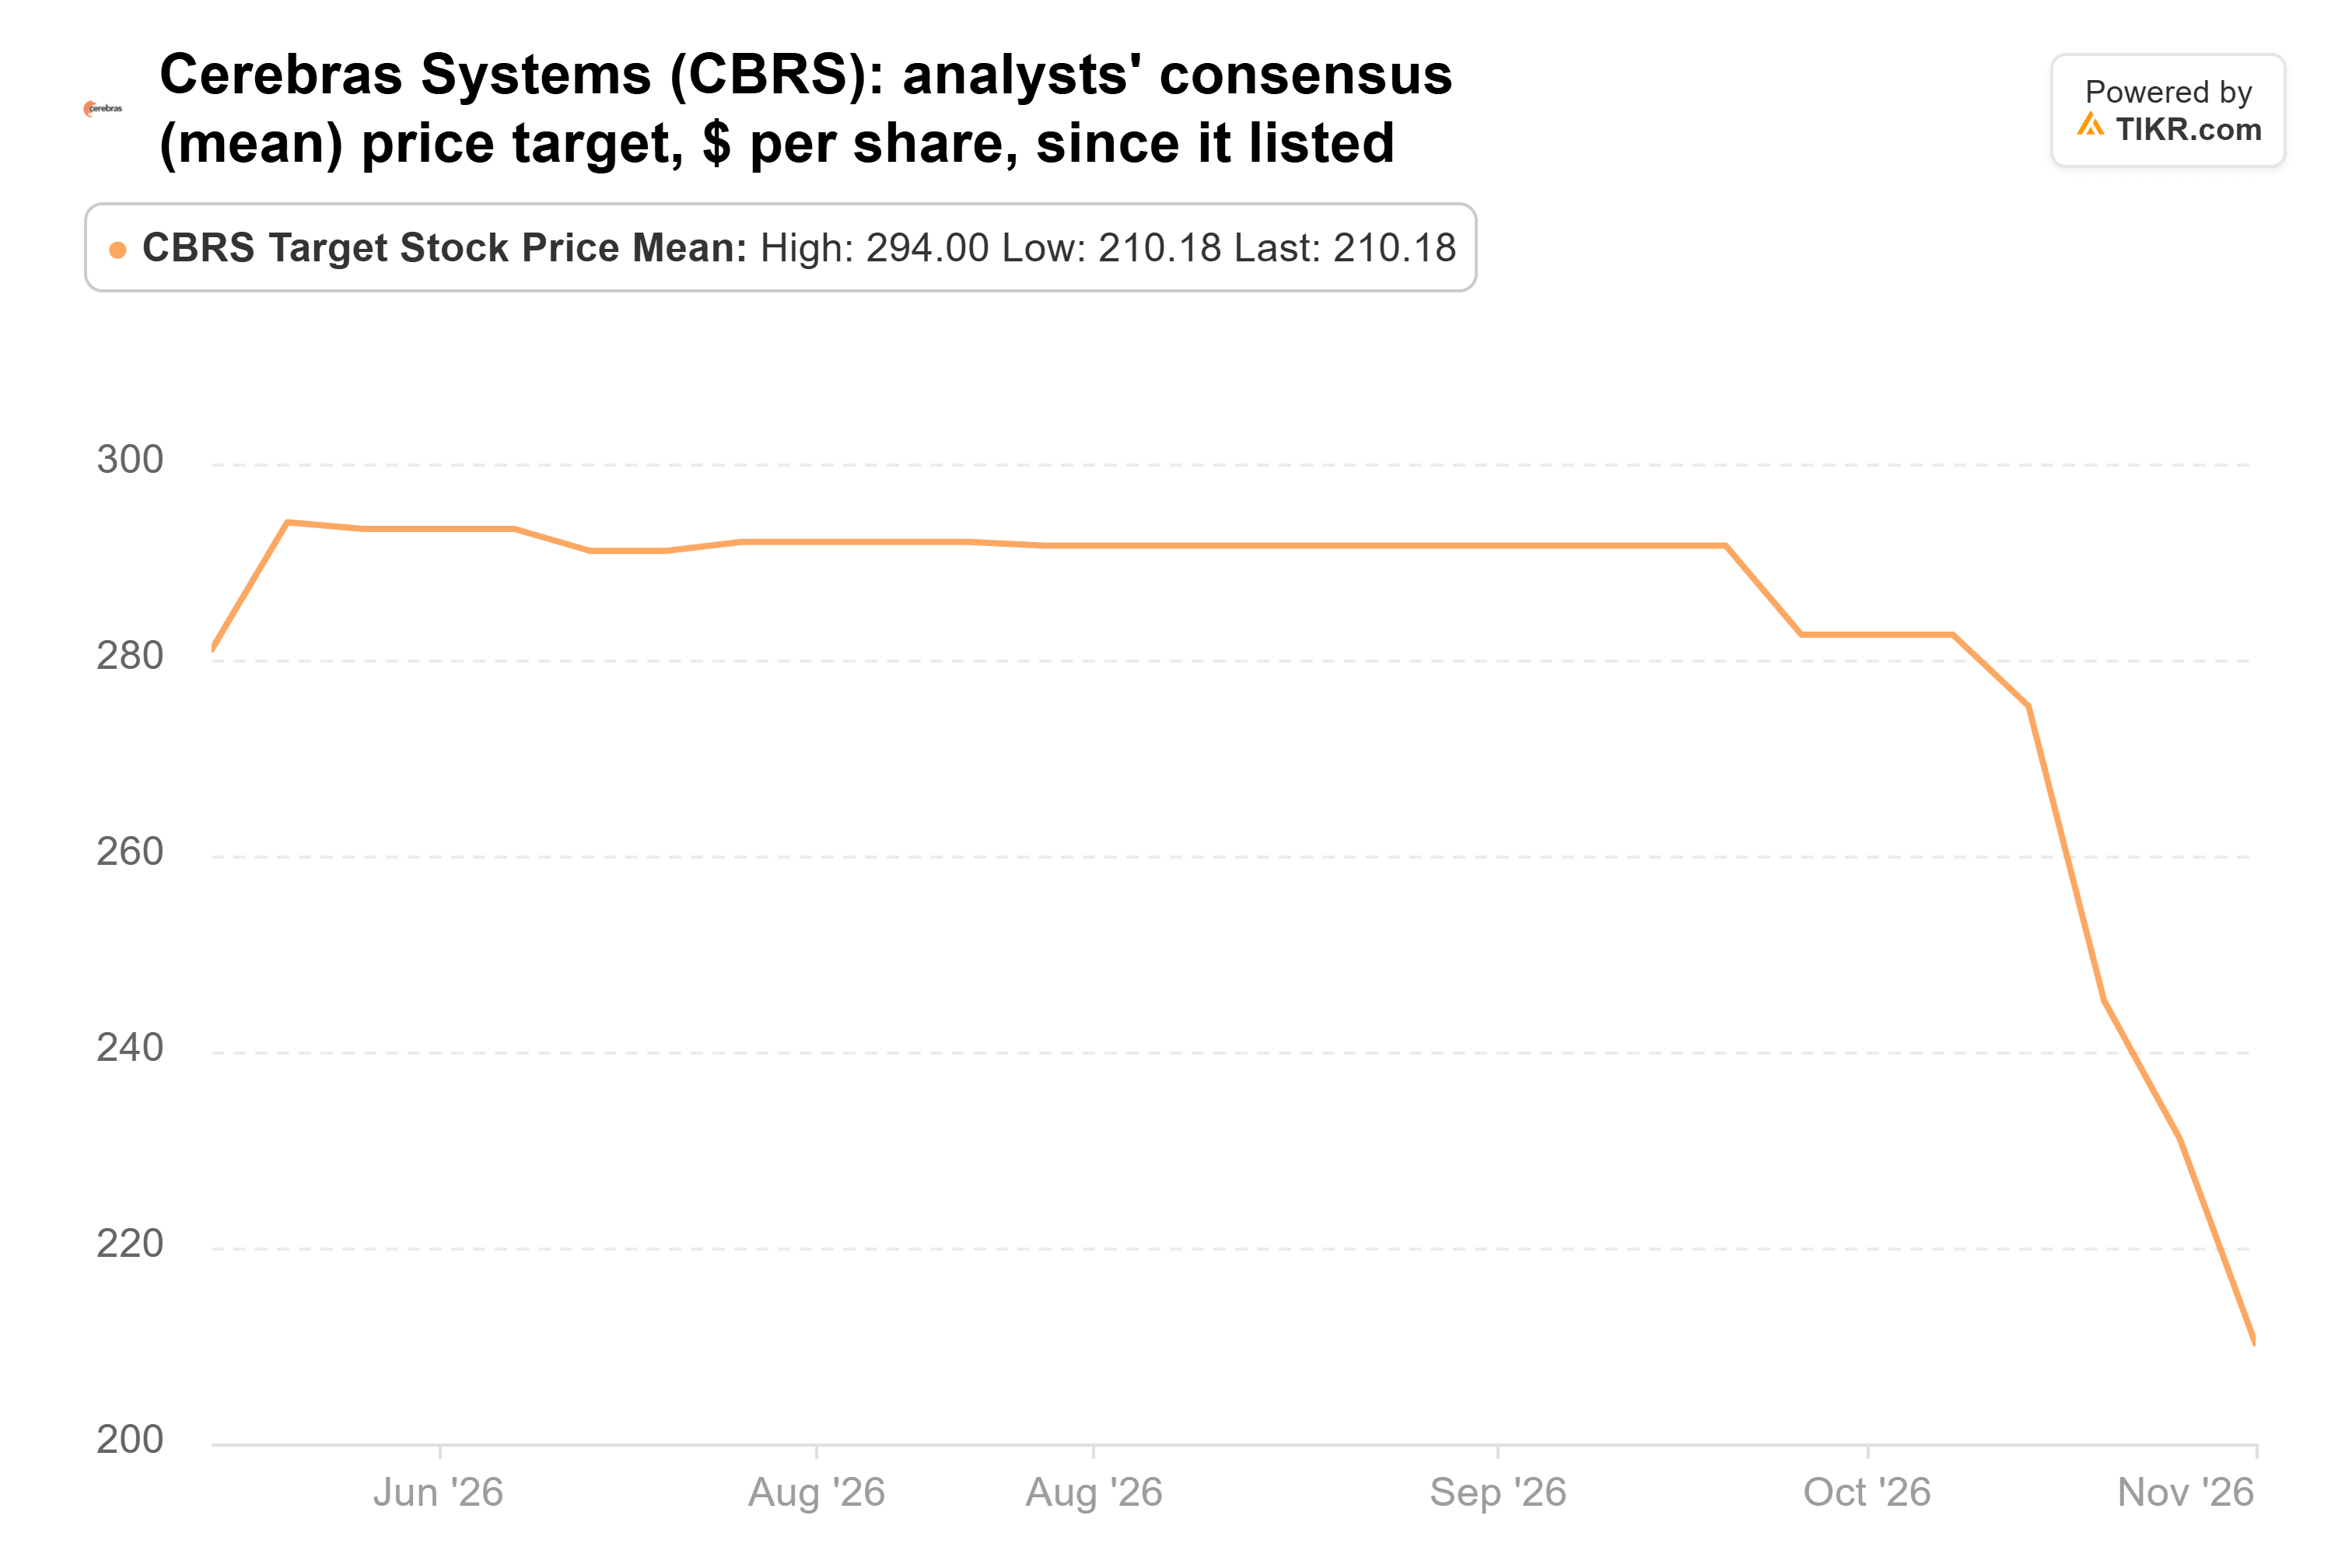
Das liegt immer noch 102 % über dem Kurs, basierend auf 11 Analysten, und selbst das niedrigste Ziel von 155 US-Dollar liegt etwa 49 % darüber. Der Haken ist die Bewertung: Mit etwa dem 96-fachen des zukünftigen Gewinns muss Cerebras diese Verdreifachung planmäßig erreichen.
4. NVIDIA: Ein großer Überraschungsgewinn, ohne Jensen Huang
Cerebras ist der Herausforderer, und NVIDIA ist immer noch Gerstners mit Abstand größte Wette. Altimeter stockte im dritten Quartal um 6 % auf und hielt am 30. September 10,01 Millionen Aktien im Wert von 2,29 Milliarden US-Dollar, was 23,3 % seiner 13F-Aktien entspricht. Die Aktie ist seitdem um 32 % gefallen.
Jensen Huang trat am 12. November als CEO zurück, CFO Colette Kress ist interimistische CEO, und der Vorstand erwägt nicht, ihn zurückzuholen. Das Geschäft lief weiter: Der Umsatz stieg im am 17. November gemeldeten Quartal um 103 % auf 115,8 Milliarden US-Dollar, über NVIDIAs eigener Prognose von 108,0 Milliarden US-Dollar, und das Unternehmen prognostizierte für das vierte Quartal einen Umsatz von 130,0 Milliarden US-Dollar, wobei die GAAP-Bruttomarge auf 71 %-72 % zurückgehen sollte.
Das durchschnittliche Kursziel ist seit Ende Oktober dennoch um etwa ein Fünftel gefallen, wobei allein am 16. November vier Unternehmen ihre Ziele senkten:
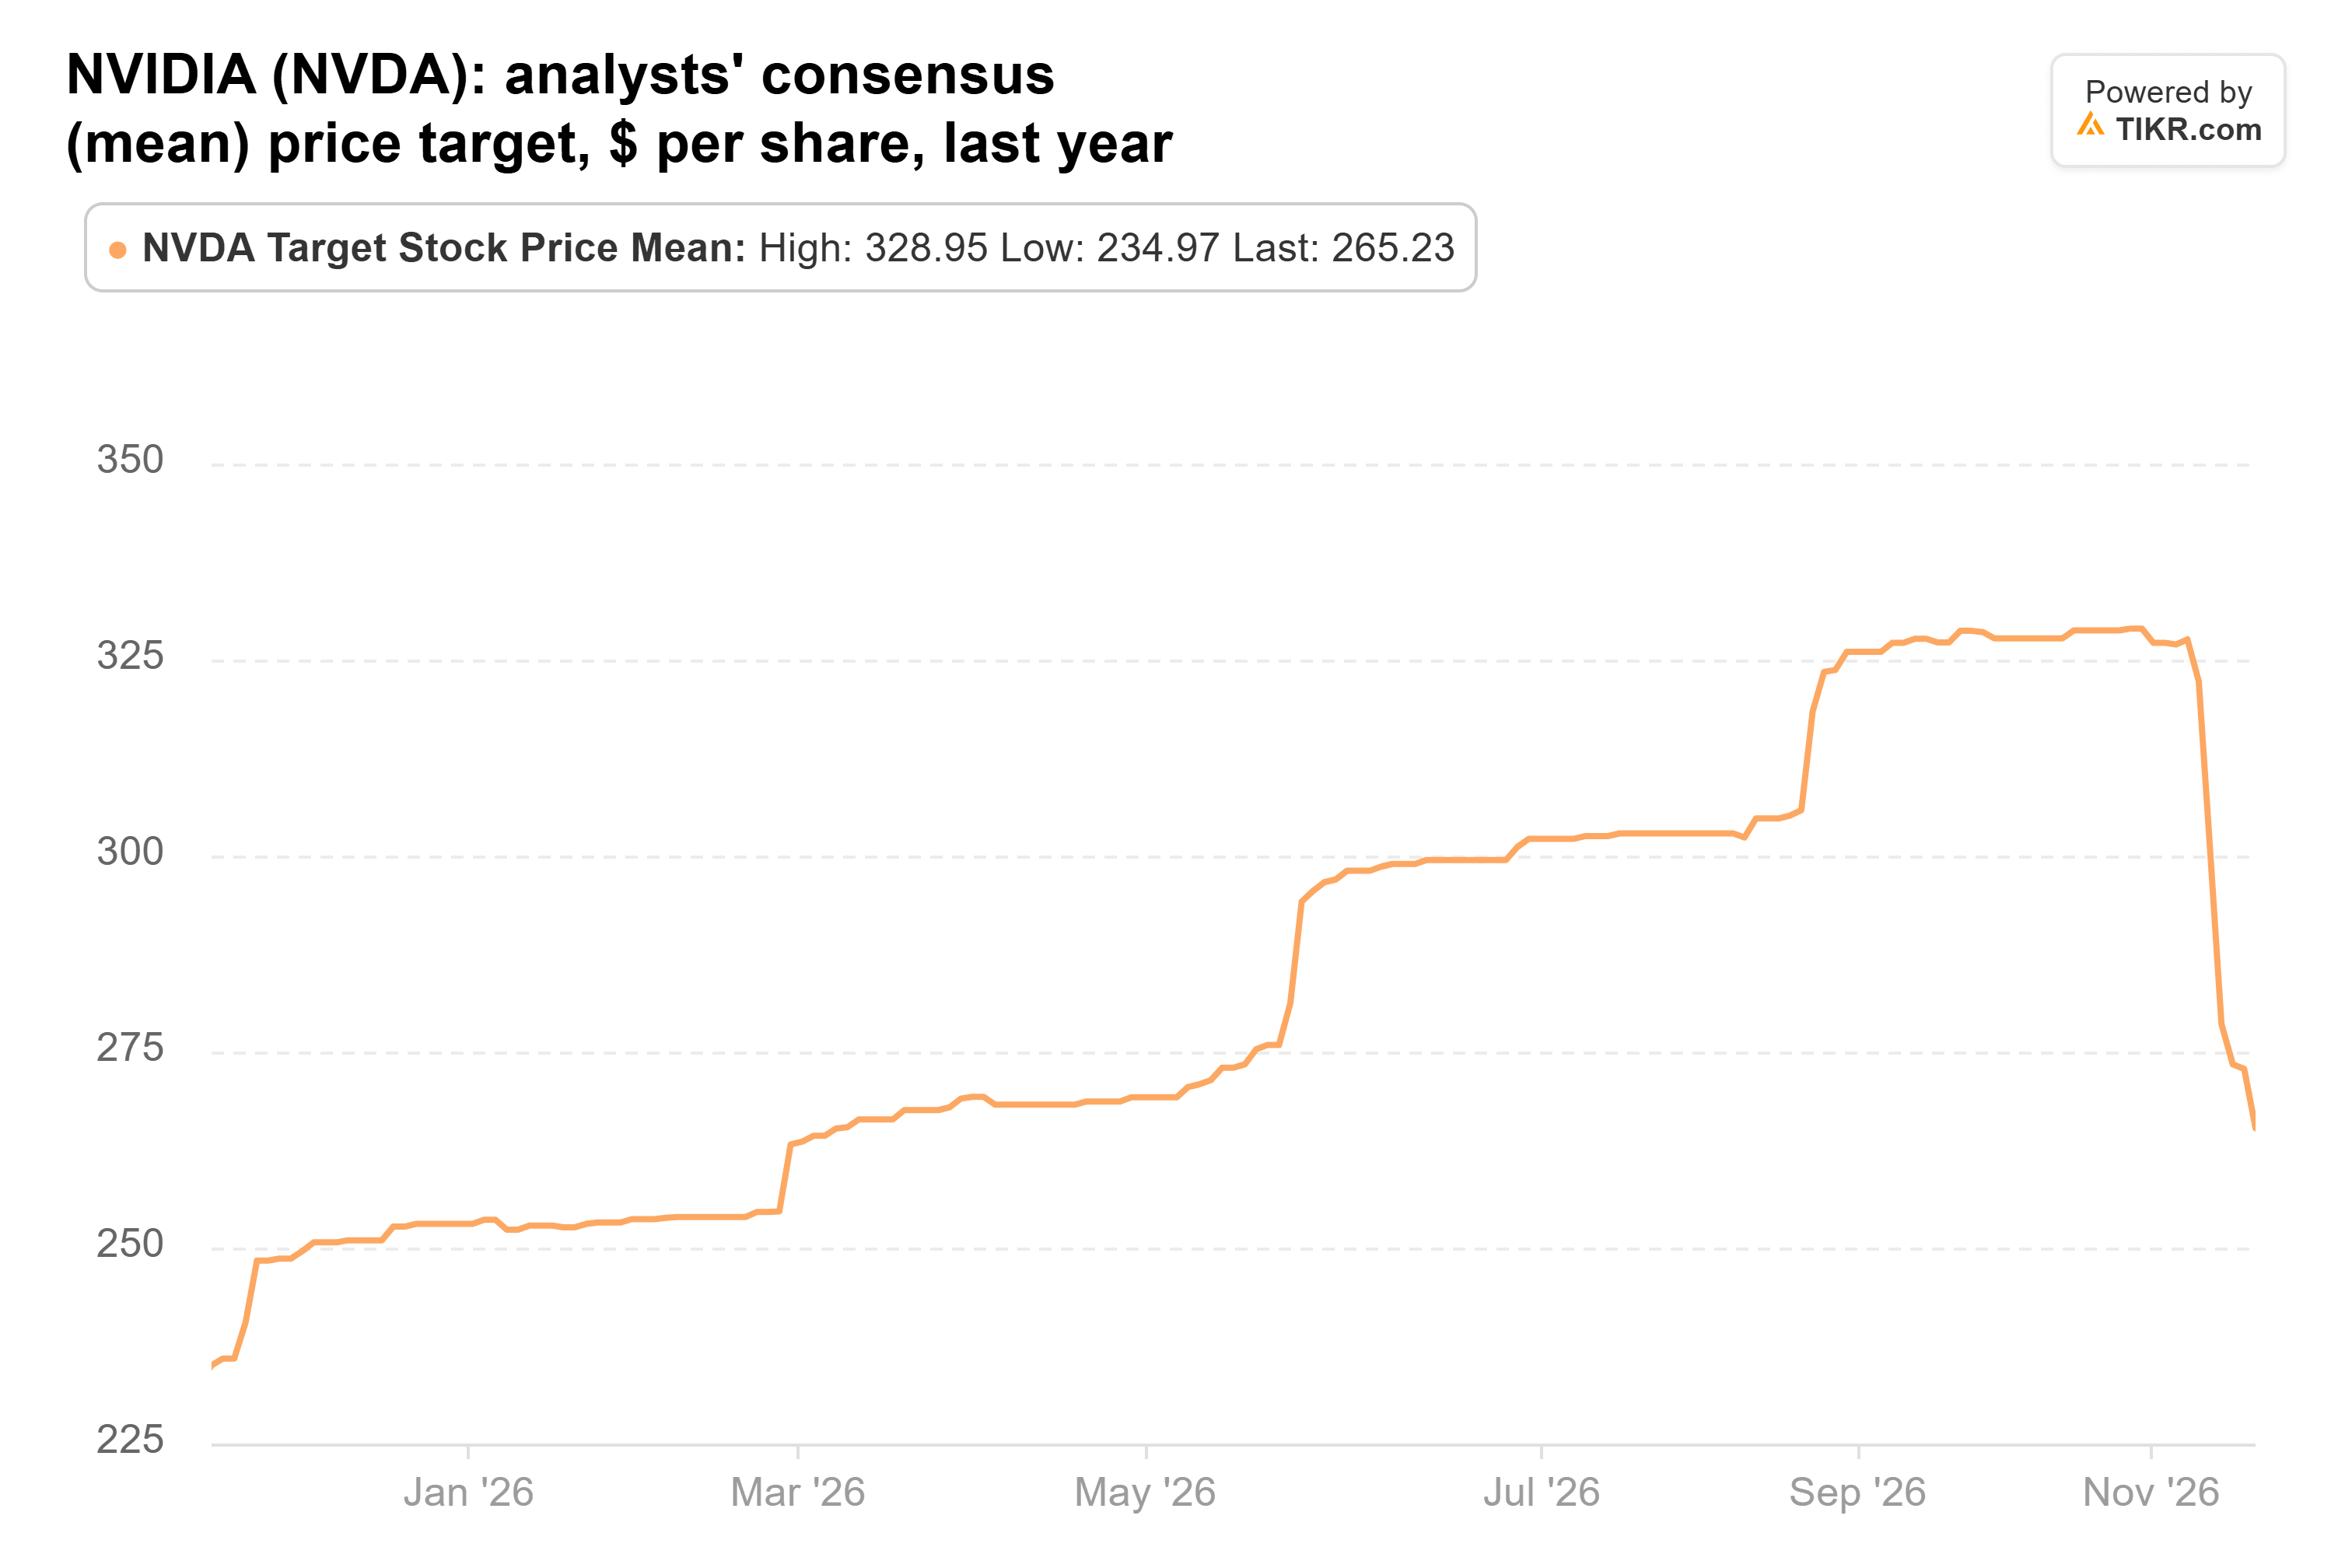
Bei etwa 261 US-Dollar, basierend auf 63 Analysten, liegt es 68 % über dem Kurs, und diese Schätzungen kamen vor dem Überraschungsgewinn am 17. November. Bezogen auf den Konsens-Gewinn pro Aktie (EPS) für das Geschäftsjahr 2029 von 21,34 US-Dollar entspricht das Ziel etwa dem 12-fachen Gewinn, etwa die Hälfte von NVIDIAs Einjahresdurchschnitt von 24-fach. Bei etwa dem 11-fachen des zukünftigen Gewinns heute, unterhalb jedes Quartalsendstands, den TIKR bis 2014 zurückverfolgen kann, braucht die Aktie keine Erholung ihres Multiplikators, um dorthin zu gelangen, solange die Schätzungen die Suche nach einem festen CEO überstehen.
5. Taiwan Semiconductor: Noch keine Verlangsamung
NVIDIAs Ergebnisse sind auch für Taiwan Semiconductor wichtig, da NVIDIA weithin als der nicht namentlich genannte Kunde hinter 19 % von TSMCs Umsatz 2025 gilt. Altimeter ließ seine Position unverändert: 1,43 Millionen Aktien im Wert von 654 Millionen US-Dollar am 30. September, 6,7 % seiner 13F-Aktien. Die Aktie ist seitdem um 21 % gefallen.
Die Oktober-Umsätze stiegen um 59,7 % gegenüber dem Vorjahr auf 586,89 Milliarden NT-Dollar, ein Hoch für 2026, und die Bruttomarge im dritten Quartal lag bei 66,4 %, gegenüber 59,5 % vor einem Jahr. Analysten haben ihre Ziele während des Verkaufs weiter erhöht, und der Durchschnitt liegt auf dem Jahreshöchststand, gegenüber etwa 340 US-Dollar vor einem Jahr:
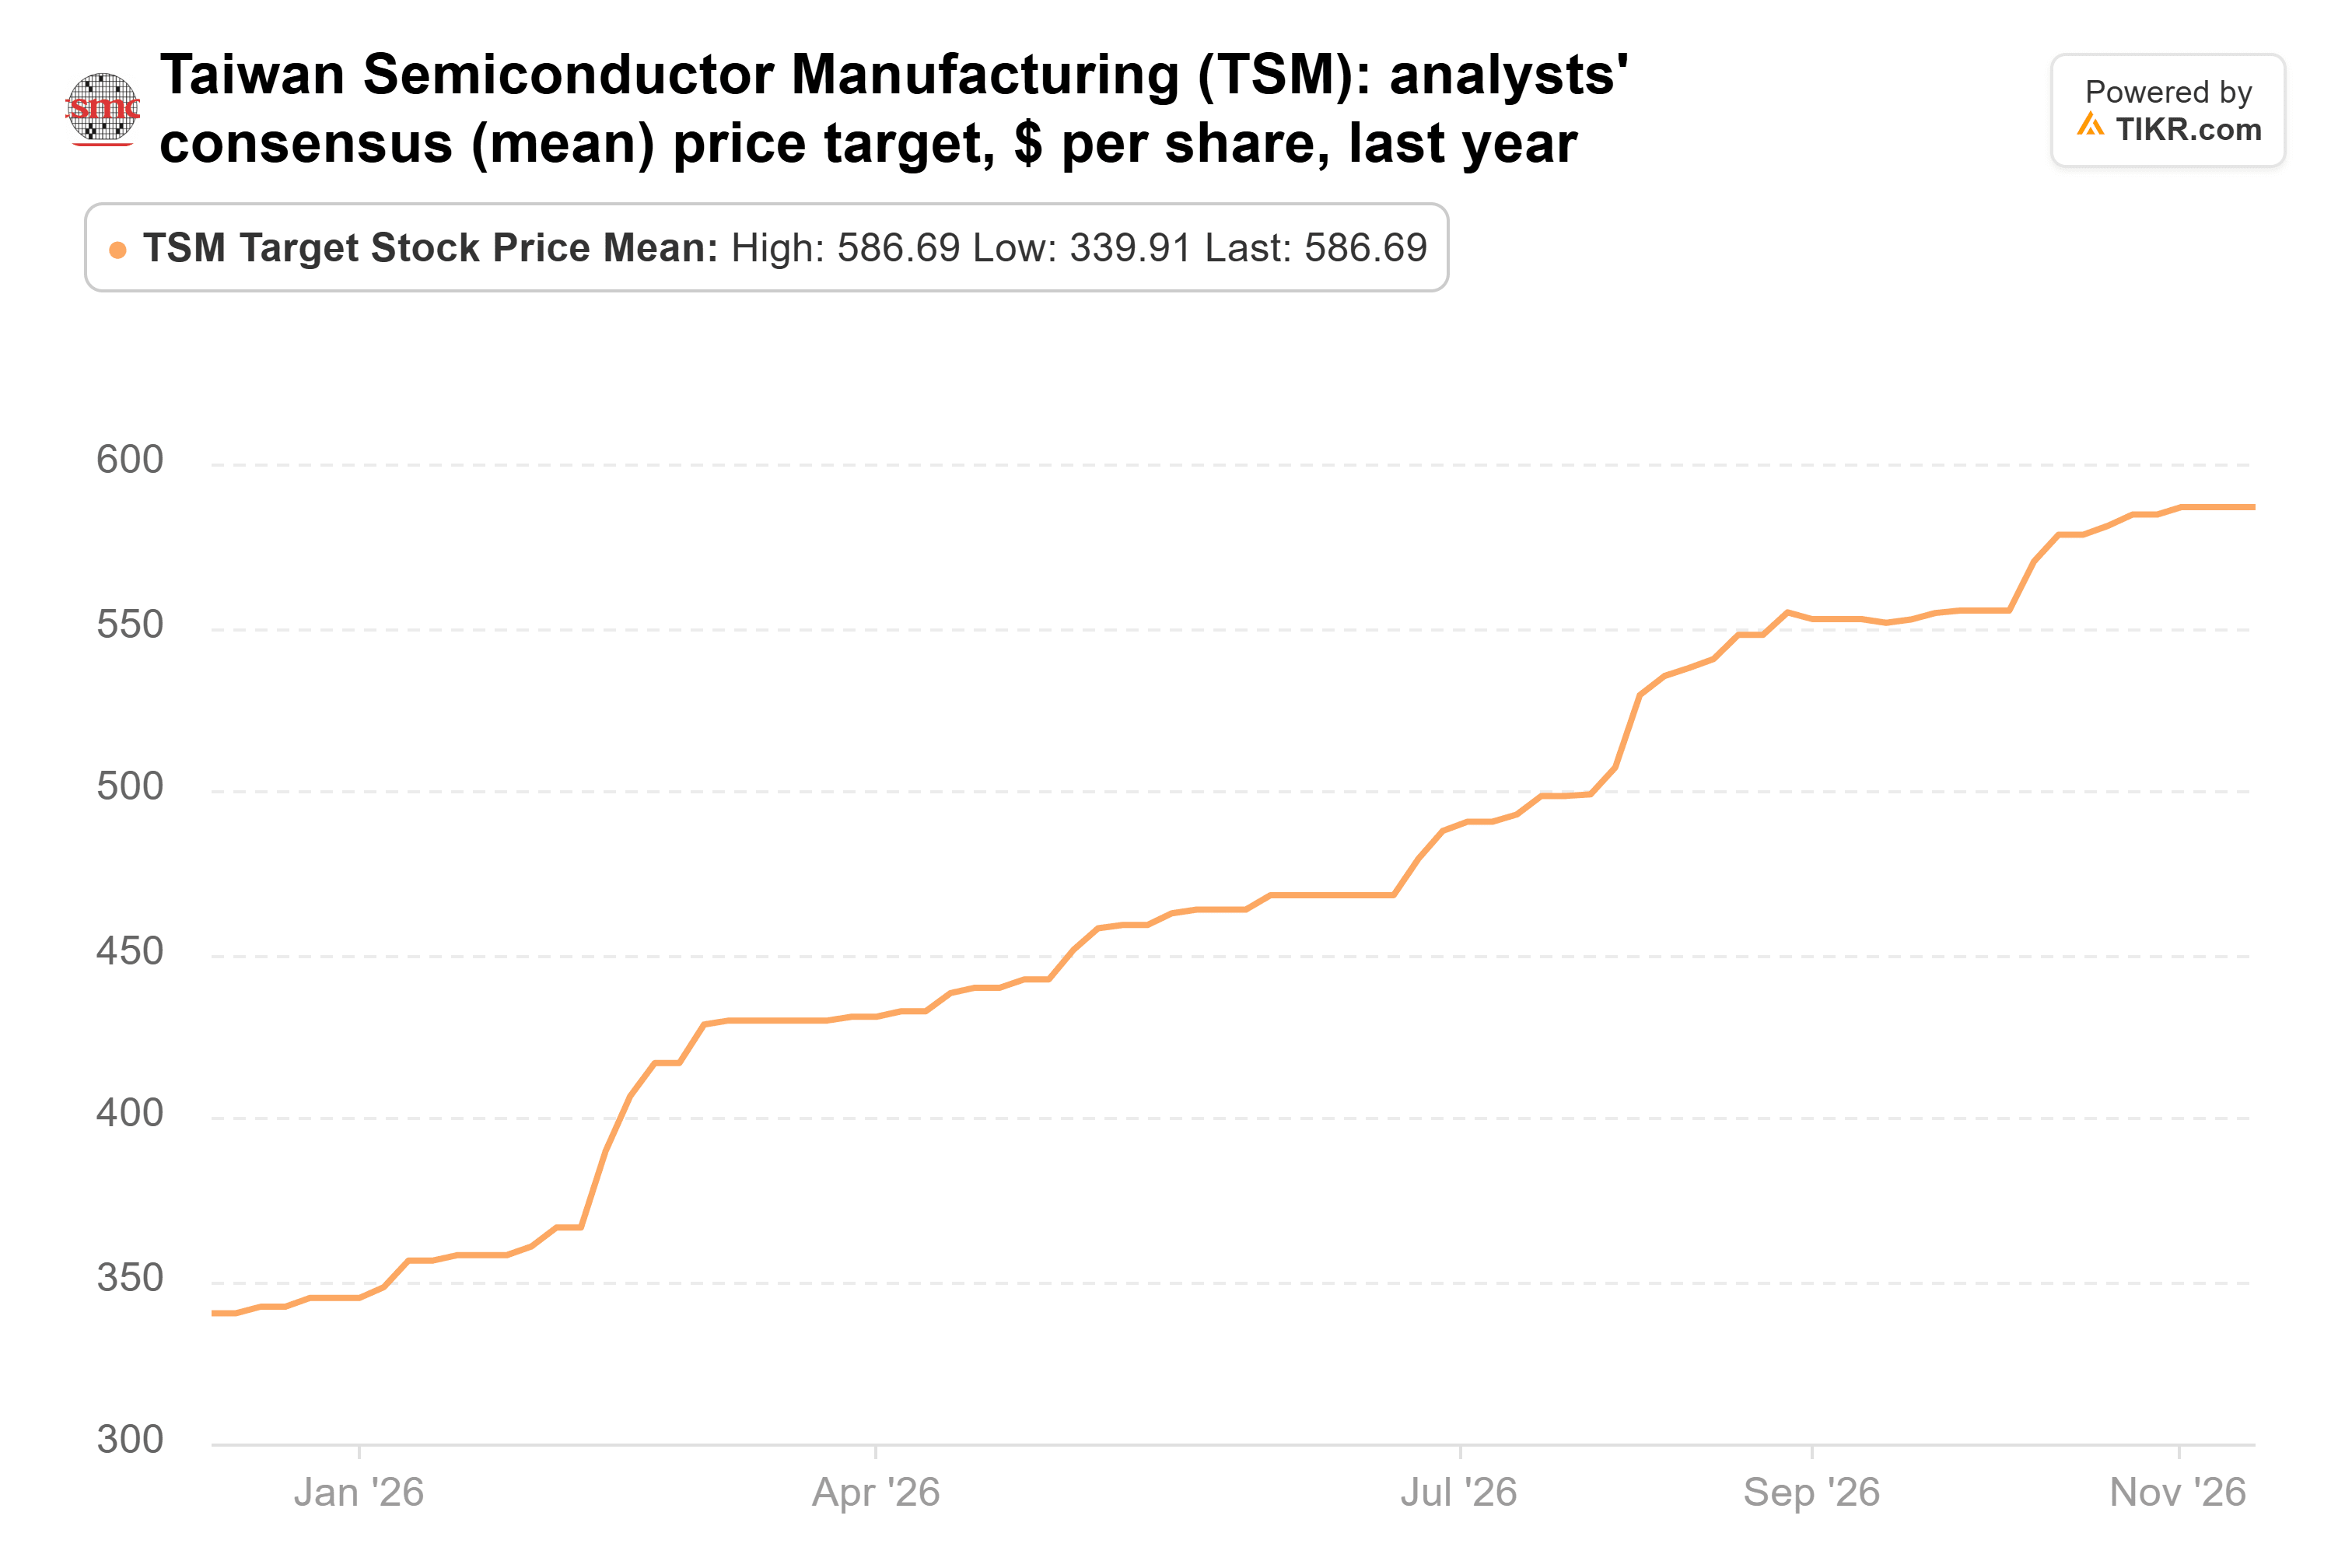
Bei etwa 587 US-Dollar, basierend auf 21 Analysten, liegt es 63 % über dem Kurs. TSMC wird mit etwa dem 17-fachen des zukünftigen Gewinns gehandelt, unterhalb seiner Ein-, Drei- und Fünfjahresdurchschnitte von 21-fach, 19-fach und 18-fach. Das Risiko ist der Ausbau: Das Management prognostiziert die Investitionsausgaben für 2026 auf 60 bis 64 Milliarden US-Dollar, größtenteils für Kapazitäten, die 2028 und 2029 zur Verfügung stehen.
Die, die ich jetzt kaufen würde
Wenn ich jetzt nur eine kaufen könnte, wäre es Taiwan Semiconductor. Es stellt Chips für NVIDIA und für die Unternehmen her, die versuchen, mit ihm zu konkurrieren, seine Oktober-Umsätze zeigen, dass die KI-Nachfrage nicht abgekühlt ist, und es kostet weniger als sein üblicher Multiplikator.
TSMCs November-Umsätze, die um den 10. Dezember fällig sind, sind der nächste Prüfstein, gefolgt von seiner Prognose für 2027 Mitte Januar, wo eine schwache Aussicht oder ein viel größeres Investitionsbudget die Antwort ändern würden. Altimeters nächste 13F-Meldung, die bis Mitte Februar fällig ist, wird zeigen, ob Gerstner gehalten hat.
Was ist CoreWeave-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse um






