Die wichtigsten Erkenntnisse
- David Teppers Appaloosa reichte seinen 13F-Bericht für das am 30. September endende Quartal am 16. November ein. Er zeigte US-Aktien im Wert von 7,56 Milliarden US-Dollar in 24 Positionen.
- Unter seinen Positionen von 2 % oder mehr sieht die Wall Street das größte Aufwärtspotenzial bei Micron, Alibaba, Oracle, SpaceX und Lam Research, mit durchschnittlichen Kurszielen, die 72 % bis 119 % über den heutigen Kursen liegen.
- Vier der fünf sind seit dem 30. September um 16 % bis 36 % gefallen, sodass ein Großteil dieses Aufwärtspotenzials vom Kursverfall herrührt.
- Micron, Appaloosas größte Position, ist diejenige, die die Zahlen am besten stützen, obwohl Speicher-Aktien auch bei früheren Zyklushöchstständen so günstig aussahen.
David Tepper streut sein Geld nicht dünn. Sein Appaloosa, das insgesamt 20,40 Milliarden US-Dollar verwaltet, hielt laut seinem 13F-Bericht für das Quartal, eingereicht am 16. November, am 30. September nur 24 US-Aktien im Wert von 7,56 Milliarden US-Dollar.
Die meisten seiner großen Wetten haben seitdem eine Schlappe erlitten. Hier sind die fünf seiner Positionen von 2 % oder mehr, bei denen die Wall Street das größte Aufwärtspotenzial sieht: Micron (MU), Alibaba (BABA), Oracle (ORCL), SpaceX (SPCX) und Lam Research (LRCX).
1. Micron: Teppers größte Wette wurde größer
Micron ist mit Abstand die größte Position von Appaloosa: 1,25 Millionen Aktien im Wert von 1,33 Milliarden US-Dollar am 30. September, oder 17,6 % seiner 13F-Aktien, nachdem es im Quartal 28 % mehr Aktien hinzugefügt hatte. Die Aktie ist seitdem um 33 % gefallen, obwohl Microns Umsatz im Geschäftsjahr 2026 auf 133,2 Milliarden US-Dollar mehr als verdreifacht hat und es im letzten Quartal mehr verdient hat als Apple.
Die Analysten haben ihre Zahlen das ganze Jahr über angehoben. In den letzten 12 Monaten ist das durchschnittliche Kursziel von etwa 213 US-Dollar auf 1.562 US-Dollar gestiegen, was 119 % über dem heutigen Kurs liegt:
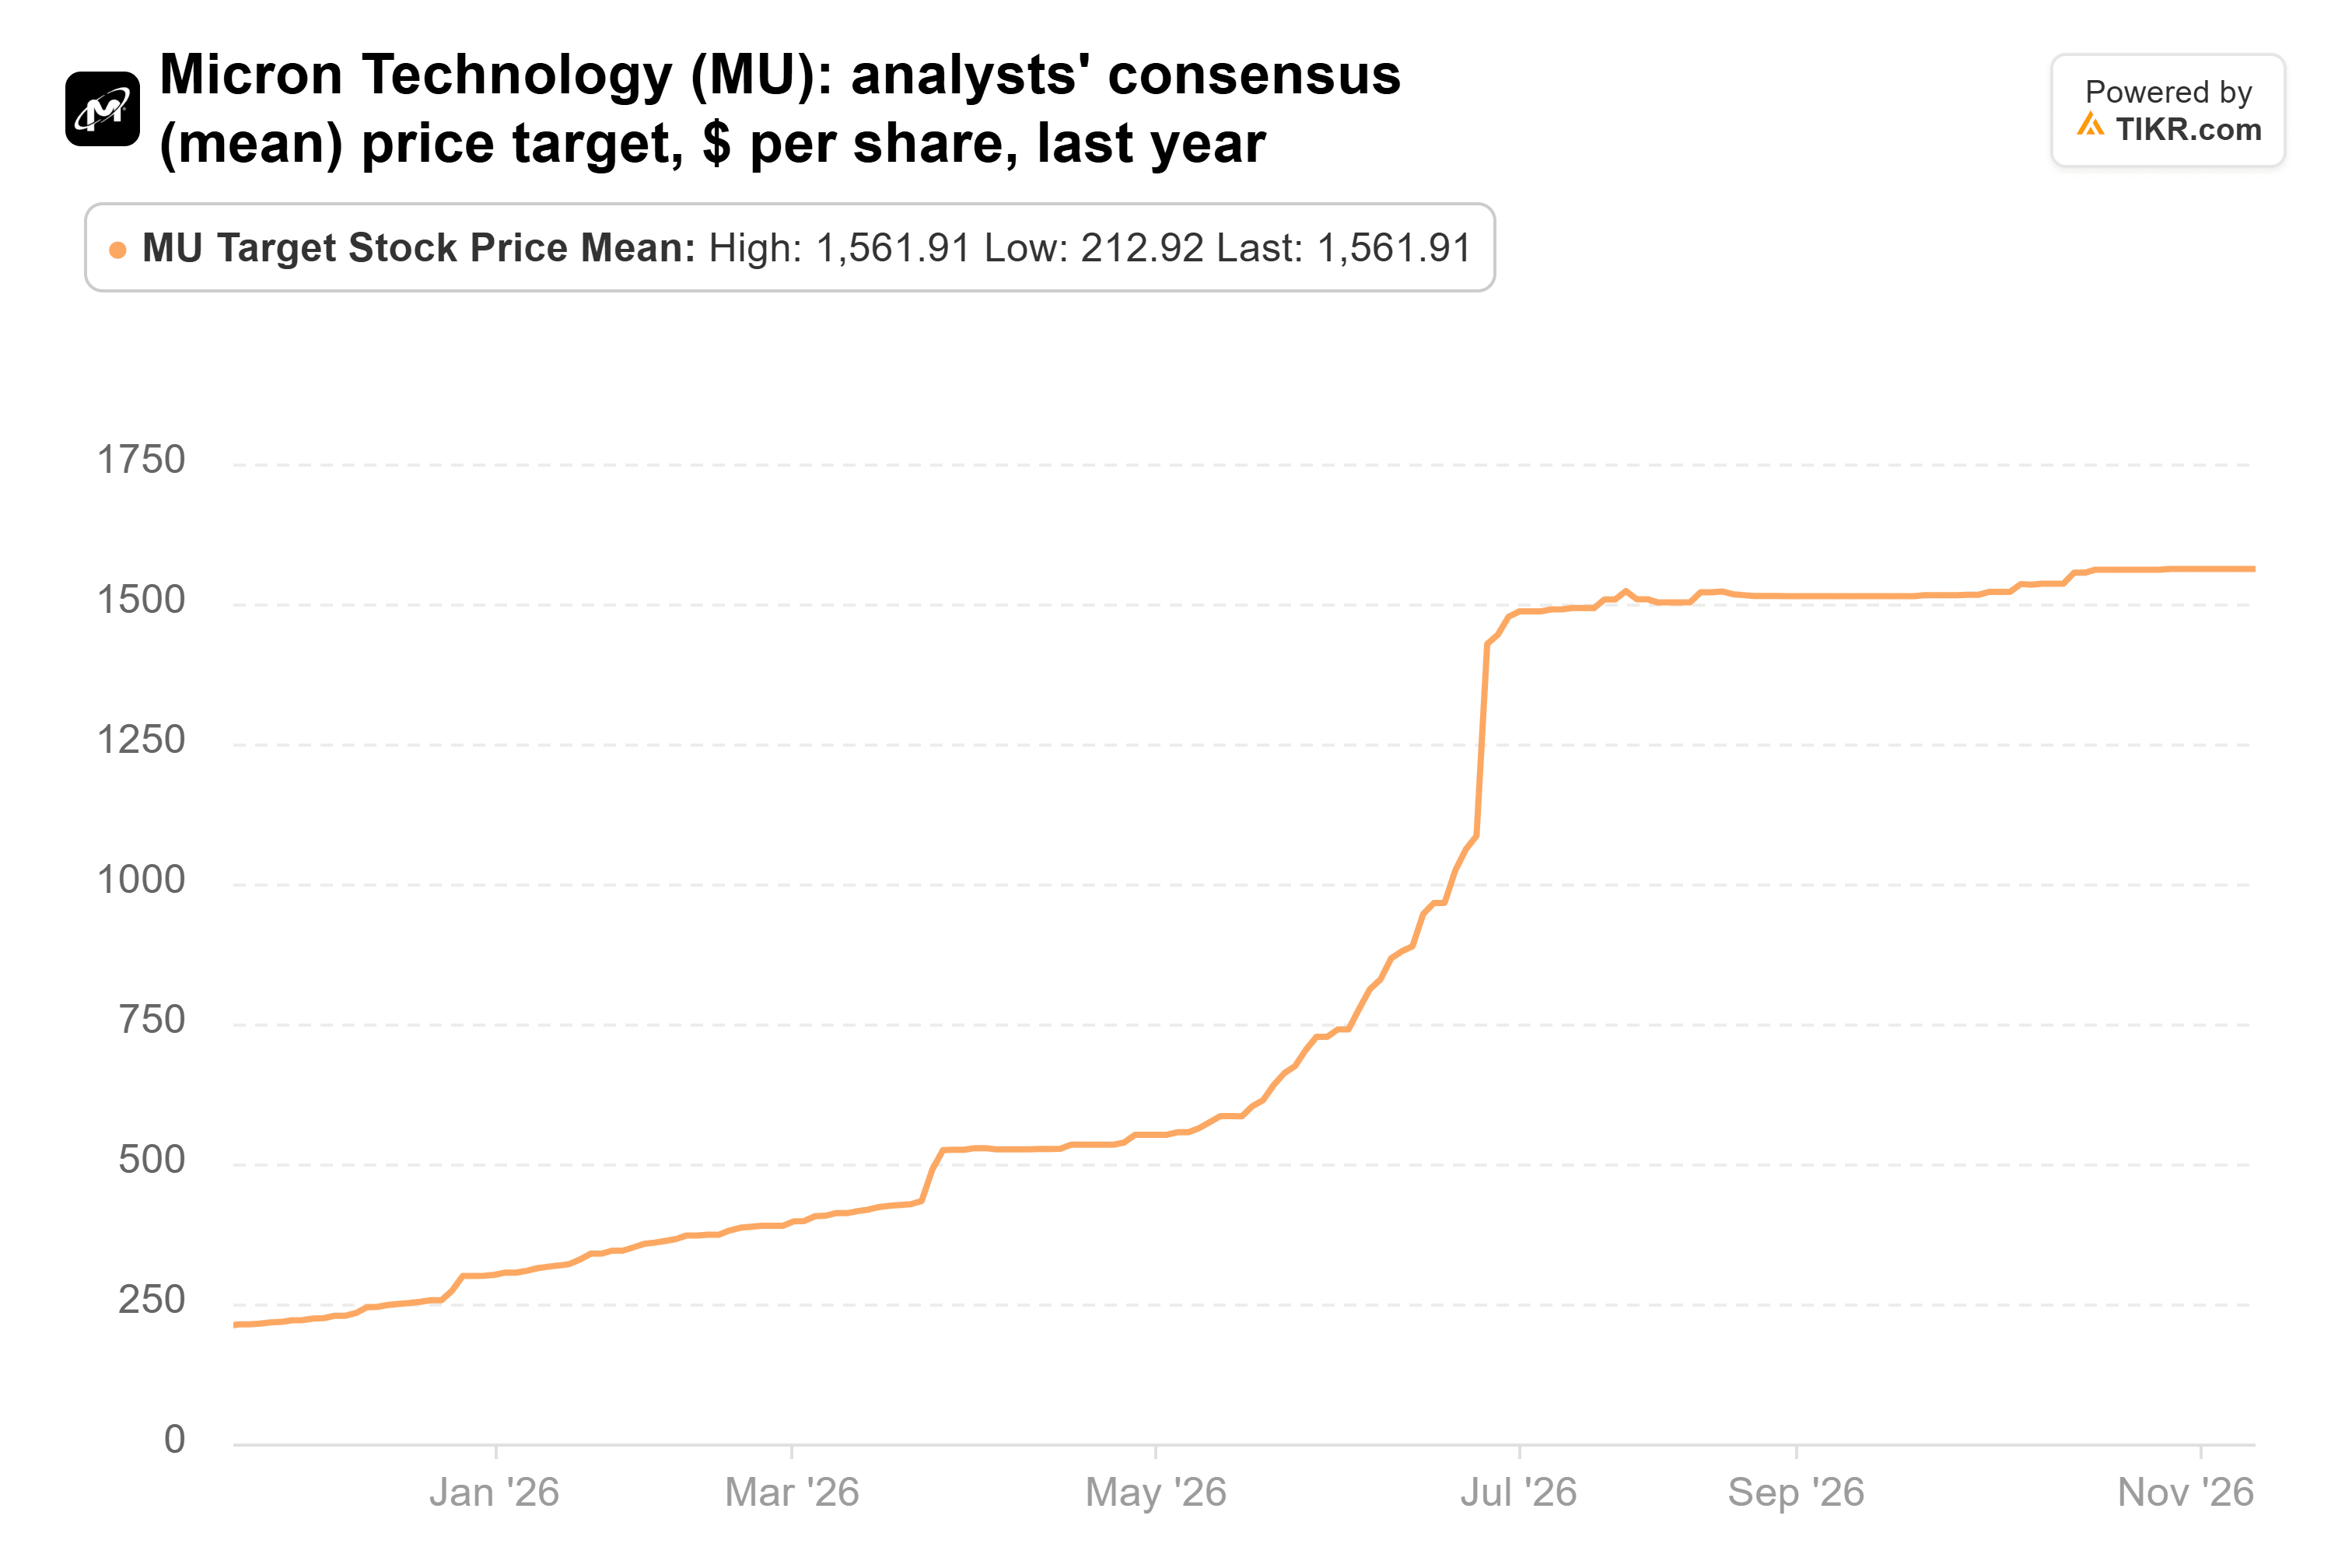
Nach unserer Rechnung sind 1.562 US-Dollar weniger als das 8-fache der Analystenschätzungen für das Geschäftsjahr 2028. Micron hat seit 2014 normalerweise mit etwa dem 10-fachen gehandelt. Heute notiert es bei etwa dem 4-fachen der erwarteten Gewinne. Sein Dezember-Bericht deckt das Quartal ab, das das Management als den Tiefpunkt der Bruttomarge in diesem Geschäftsjahr bezeichnet.
TIKR verfolgt 50 Analysten zu Micron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Micron zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Micron ansehen
2. Alibaba: Die Cloud boomt, aber die Barmittel sind noch nicht da
Appaloosa reduzierte seinen Alibaba-Anteil im dritten Quartal um 7 % auf 1,85 Millionen Aktien im Wert von 199 Millionen US-Dollar, oder 2,6 % seiner 13F-Aktien. Die Aktie ist seit dem 30. September um 19 % gefallen und liegt 52 % unter ihrem 52-Wochen-Hoch.
Das Cloud-Geschäft tut seinen Teil. Der Umsatz stieg im Juni-Quartal um 45 % auf 48,4 Mrd. RMB, und die bereinigte EBITA-Marge stieg auf 11,6 % von 7,2 % vor einem Jahr. Aber die AI-Apps-Einheit verzeichnete im gleichen Quartal einen Verlust von 13,9 Mrd. RMB, und der freie Cashflow war ein Abfluss von 44,7 Mrd. RMB. Unterdessen verschärfen die USA weiterhin ihre Chip-Beschränkungen für chinesische KI-Unternehmen.
Das durchschnittliche Kursziel der Wall Street von 185 US-Dollar liegt 113 % über dem heutigen Kurs. Aber die Analysten haben es das ganze Jahr über gesenkt, und es liegt etwa 12 % niedriger als vor 12 Monaten:
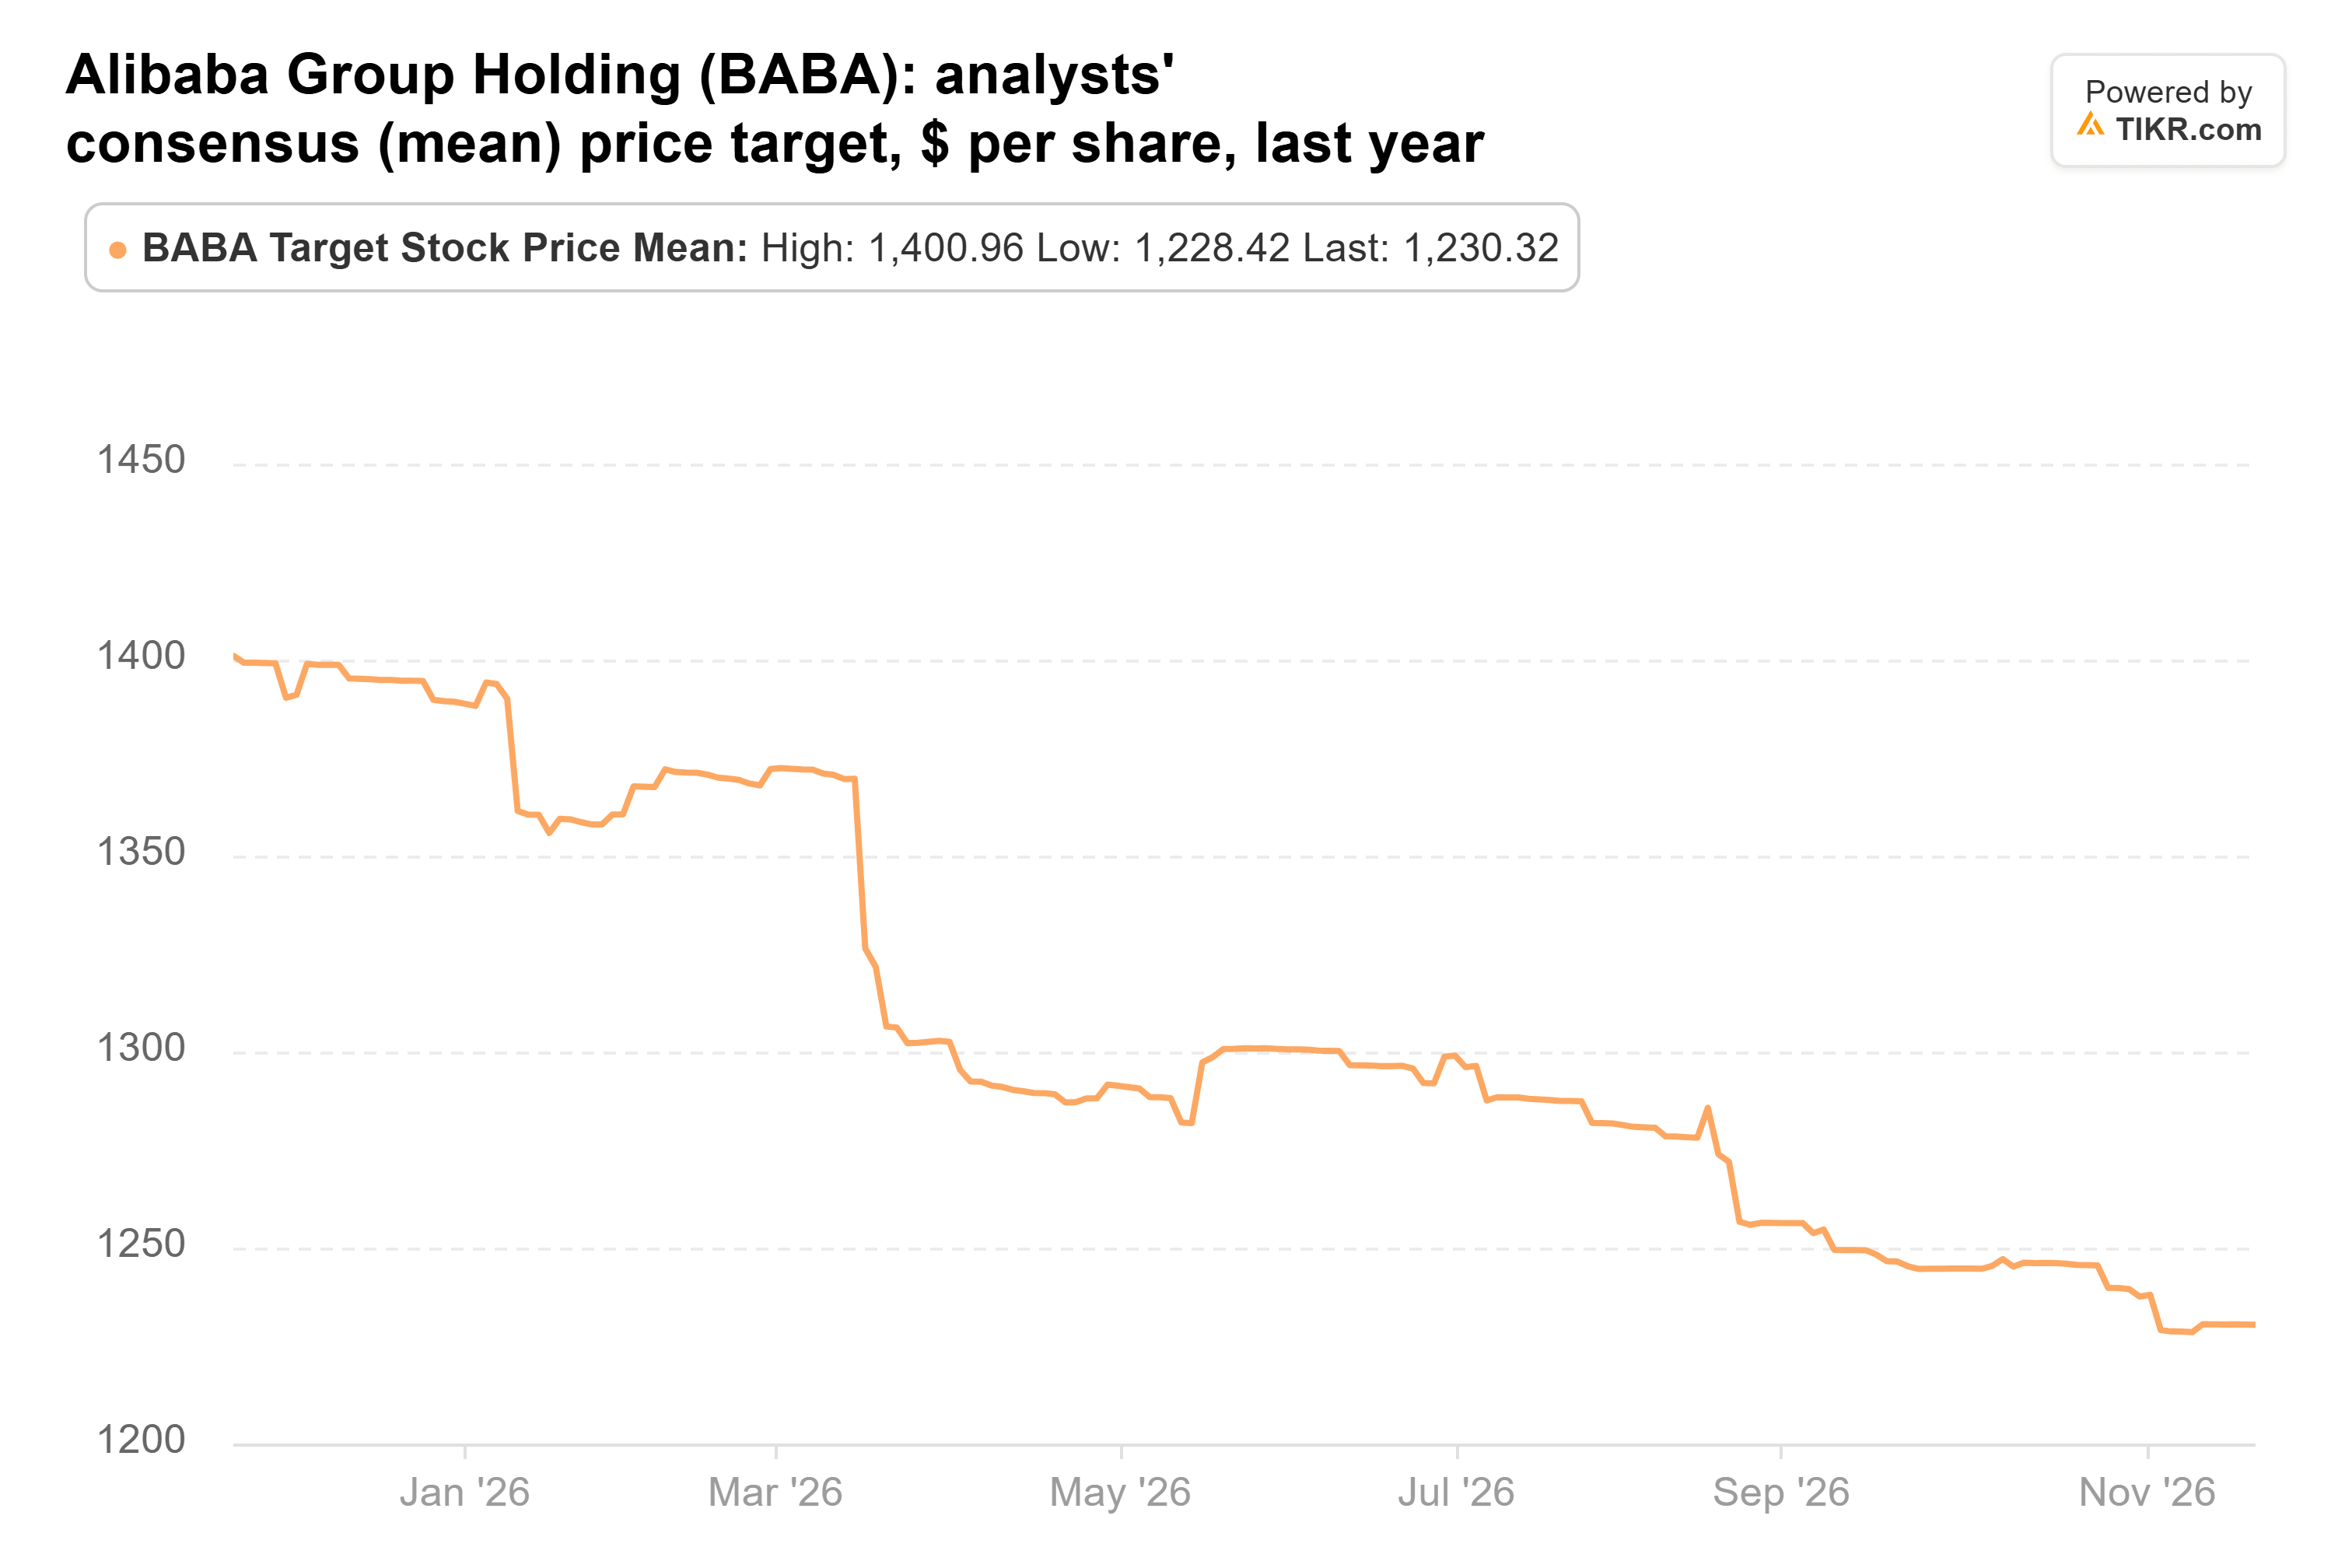
Alibaba veröffentlicht seinen September-Quartalsbericht diese Woche. Eine Cloud-Marge über den 11,6 % vom Juni und ein geringerer Verlust in der AI-Apps-Einheit würden zeigen, dass sich die Ausgaben auszuzahlen beginnen.
3. Oracle: Eine neue Position, bei der viel von OpenAI abhängt
Oracle ist neu im Portfolio. Appaloosa hielt am 30. September 1,25 Millionen Aktien im Wert von 172 Millionen US-Dollar, oder 2,3 % seiner 13F-Aktien. Die Aktie ist seitdem um 16 % gefallen und liegt 54 % unter ihrem 52-Wochen-Hoch.
Oracles vertraglicher Auftragsbestand erreichte am 31. August 664 Milliarden US-Dollar, aber S&P sagt, dass etwa die Hälfte davon von OpenAI stammt. Der Bau der Rechenzentren hinter diesem Auftragsbestand ließ den freien Cashflow im Geschäftsjahr 2026 (das Jahr bis Mai) bei negativen 23,7 Milliarden US-Dollar liegen. CFO Hilary Maxson verspricht nun mehr als 30 Milliarden US-Dollar freien Cashflow im Geschäftsjahr 2029. Trotzdem haben Analysten ihre Kursziele das ganze Jahr über gesenkt, und der Durchschnitt ist von 348 US-Dollar auf 236 US-Dollar gefallen:
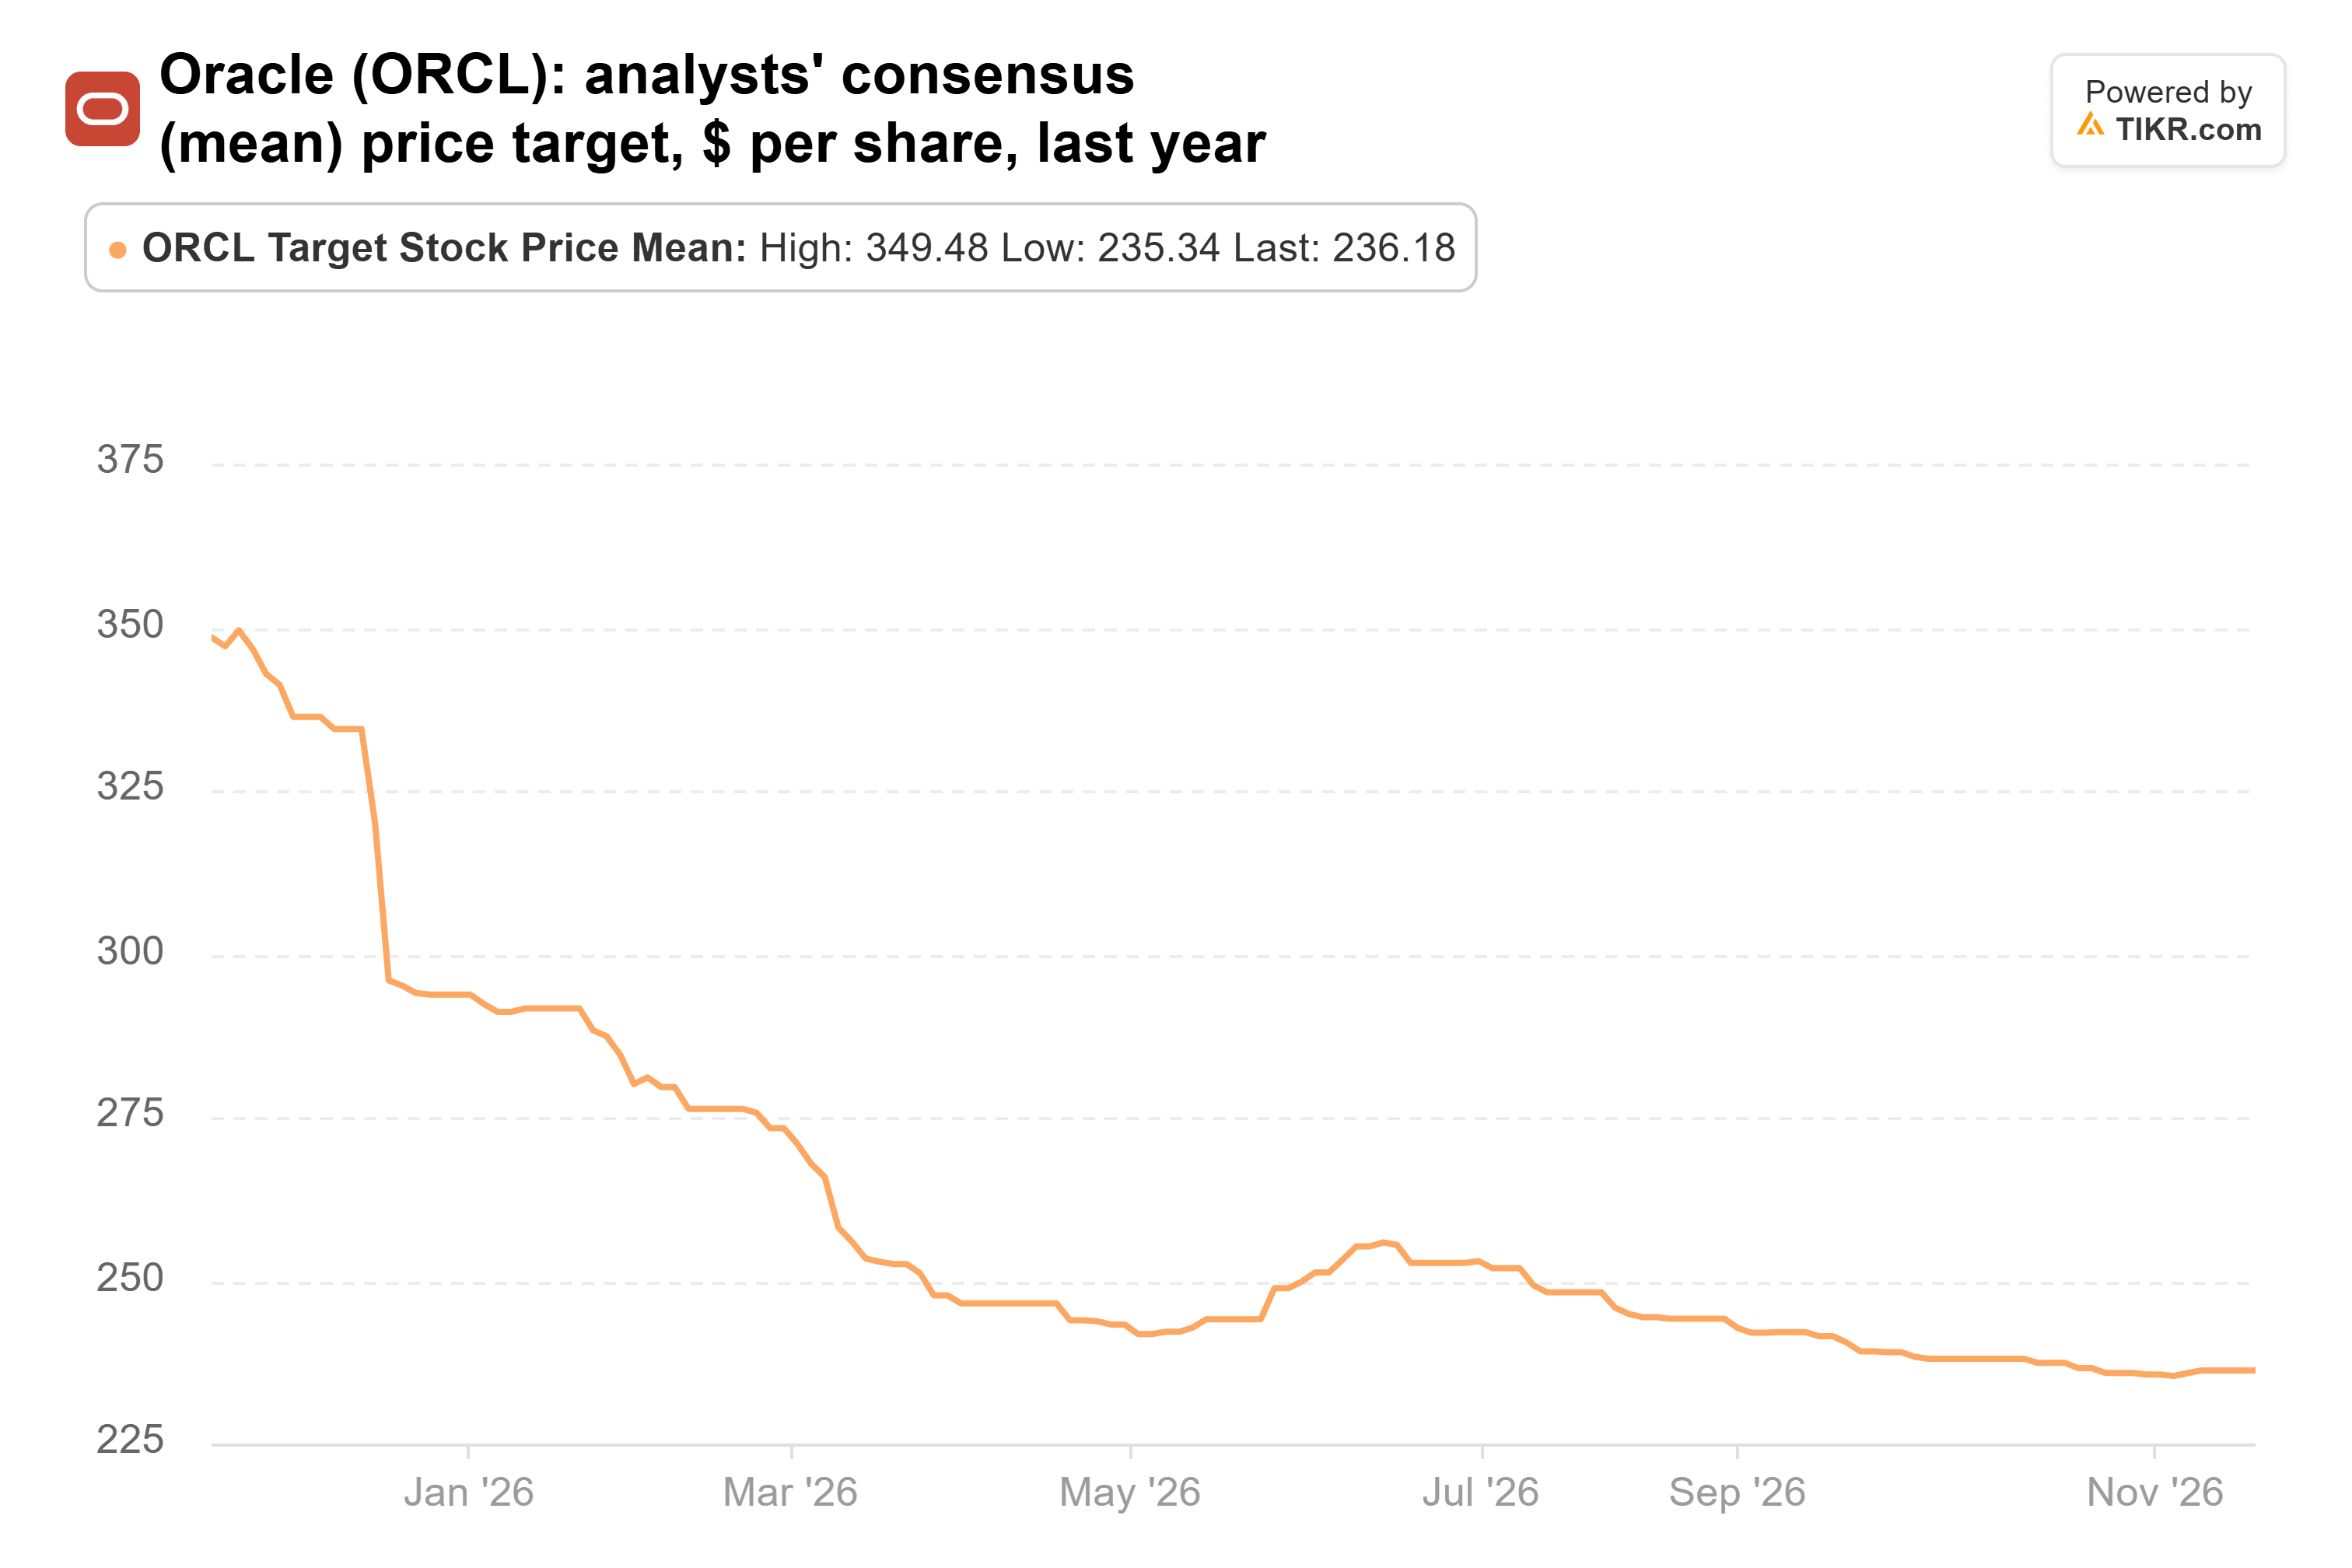
Das niedrigste Kursziel von 110 US-Dollar liegt knapp unter dem heutigen Kurs. Bezogen auf die Schätzungen für das Geschäftsjahr 2028 sind 236 US-Dollar etwa das 21-fache, genau am Fünfjahresdurchschnitt von Oracle. Um dorthin zu gelangen, müssen die Schätzungen halten und das Kurs-Gewinn-Verhältnis muss wieder auf seine jüngste Norm steigen. Oracle veröffentlicht seinen nächsten Bericht Mitte Dezember.
4. SpaceX: Der große Zukauf des Quartals
Appaloosa erhöhte seinen SpaceX-Anteil im dritten Quartal um 1.626 % auf 3,88 Millionen Aktien im Wert von 557 Millionen US-Dollar. Das sind 7,4 % seiner 13F-Aktien und seine viertgrößte Position. Die Aktie ist seitdem nur um 1 % gefallen.
Der Umsatz im dritten Quartal stieg um 161 % auf 14,6 Milliarden US-Dollar, und das KI-Cloud-Geschäft, Super Intelligence, trug mehr als die Hälfte dazu bei. Ein Kunde lieferte 34,5 % des Quartalsumsatzes. Der Ausbau kostet auch viel: Das Management erwartet allein im vierten Quartal Kapitalausgaben von 35 bis 40 Milliarden US-Dollar.
Die Analysten haben ihr durchschnittliches Kursziel von 114 US-Dollar bei SpaceXs Börsengang im Juni auf 258 US-Dollar angehoben, was 82 % über dem heutigen Kurs liegt:
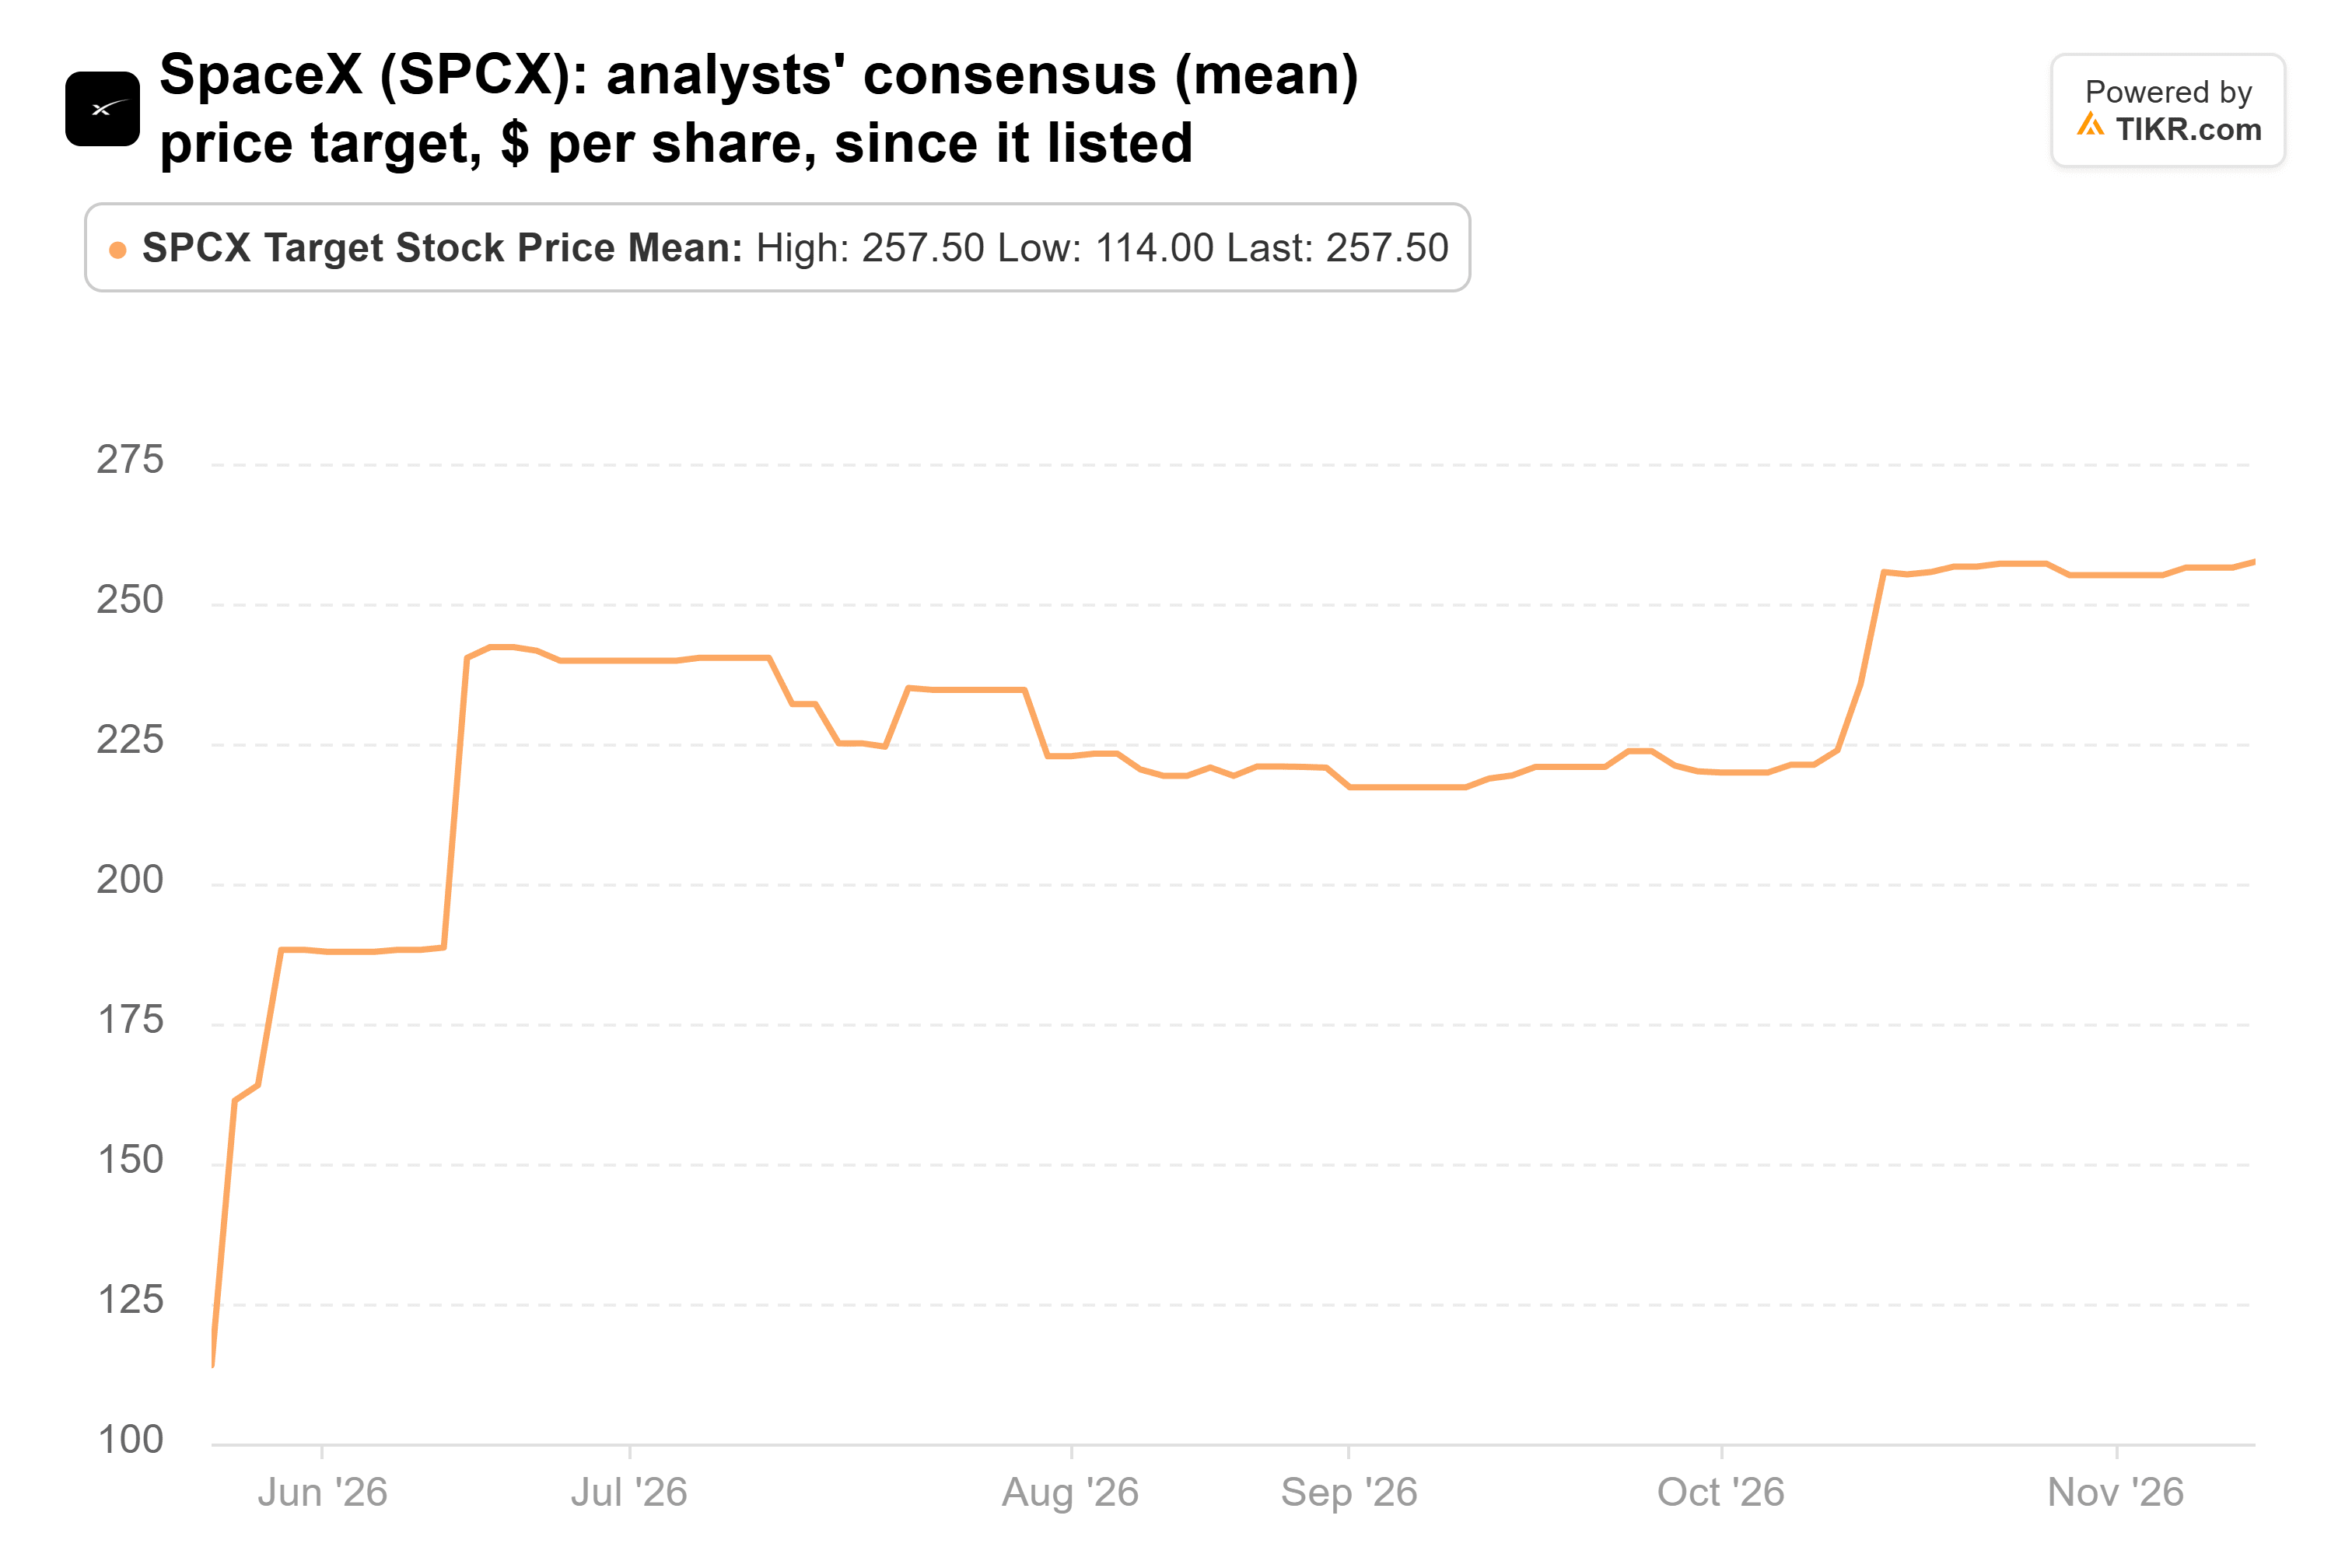
Am 14. November fing SpaceX die obere Stufe von Starship zum ersten Mal mit seinem Startturm auf, und Citi erhöhte daraufhin sein Kursziel von 240 auf 280 US-Dollar. Bezogen auf die Schätzungen für 2028 sind 258 US-Dollar etwa das 43-fache, etwas unter dem heutigen 47-fachen. Das Kursziel benötigt also kein höheres Kurs-Gewinn-Verhältnis, sondern nur, dass die Schätzungen halten.
5. Lam Research: Rekordumsätze und ein Aktienrückkauf von 25 Milliarden US-Dollar
Appaloosa erhöhte seinen Lam Research-Anteil im dritten Quartal um 63 % auf 625.000 Aktien im Wert von 205 Millionen US-Dollar, oder 2,7 % seiner 13F-Aktien. Die Aktie ist seit dem 30. September um 36 % gefallen und liegt 52 % unter ihrem 52-Wochen-Hoch.
Das Geschäft hat sich nicht verlangsamt. Der Umsatz erreichte im September-Quartal einen Rekord von 8,22 Milliarden US-Dollar, ein Plus von 54 % gegenüber dem Vorjahreszeitraum. Für das Dezember-Quartal erwartet Lam 8,6 Milliarden US-Dollar, plus/minus 400 Millionen US-Dollar, und das Management sagt, dass Lieferkettenengpässe diese Zahl gedrückt haben. Nach einer brutalen Woche für Chip-Aktien antwortete Lam mit einem Aktienrückkauf von 25 Milliarden US-Dollar, fast einem Zehntel seines Börsenwerts.
Das durchschnittliche Kursziel der Analysten hat sich im letzten Jahr mehr als verdoppelt und liegt nun bei 362 US-Dollar, was 72 % über dem heutigen Kurs liegt:
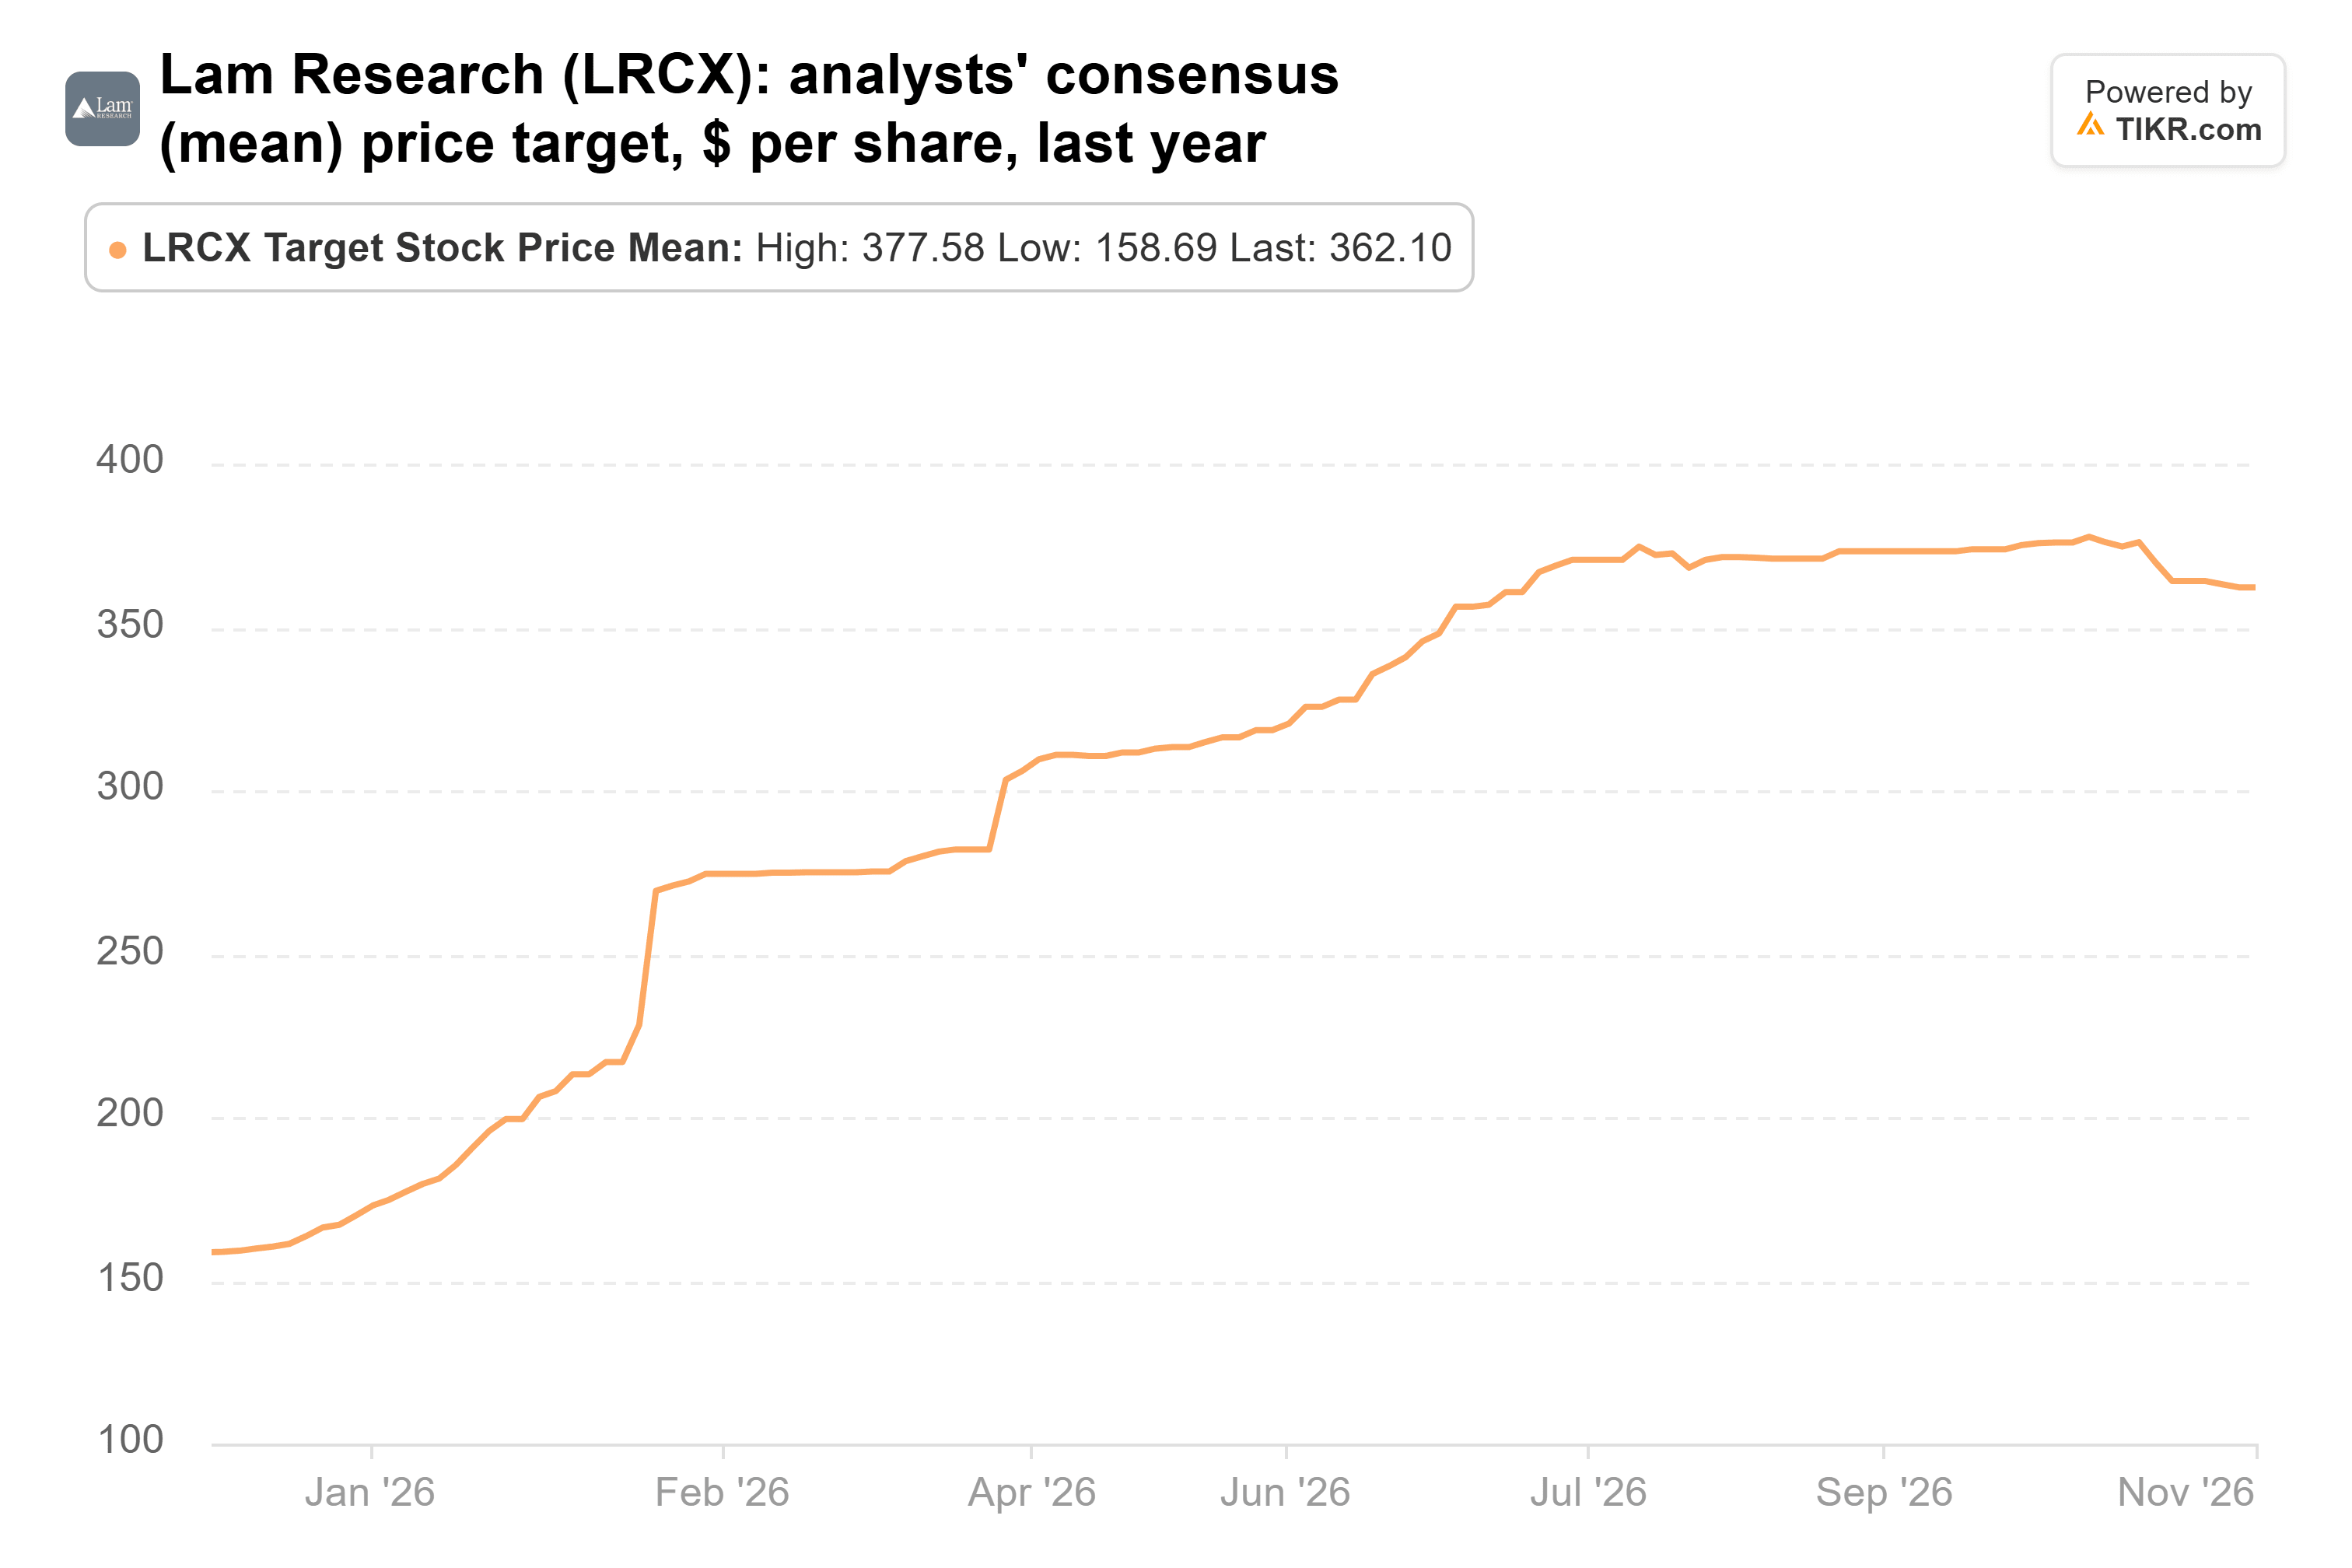
Bei etwa dem 20-fachen der erwarteten Gewinne ist Lam nicht auf einen Einbruch eingepreist. Sein nächster Bericht, Anfang nächsten Jahres, wird zeigen, ob sich diese Lieferengpässe entspannt haben.
Micron ist diejenige, die ich kaufen würde
Wenn ich jetzt nur eine kaufen könnte, wäre es Micron. Es ist Teppers größte Wette, die Analysten erhöhen weiterhin ihre Zahlen, und Micron könnte ihr Kursziel erreichen, ohne über sein übliches Kurs-Gewinn-Verhältnis zu handeln.
Das Risiko ist der Zyklus. Micron war zuletzt 2017 und 2018 so günstig bewertet, genau als der vorherige Speicher-Boom seinen Höhepunkt erreichte. Neue Fabs von Micron, seinen Konkurrenten und Chinas CXMT gehen auch 2027 und 2028 in Produktion. Microns Dezember-Bericht ist der nächste Test. Appaloosas nächster 13F, fällig Mitte Februar, wird zeigen, ob Tepper noch hält.
Was ist die Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!