Die wichtigsten Punkte
- Evercore ISI hat seine Kaufempfehlung für Snowflake am 12. November bekräftigt und sein Kursziel auf $430 angehoben, was 51 % über dem aktuellen Kurs liegt.
- Die Aktie liegt 26 % unter ihrem September-Hoch, und Snowflake selbst hat keine schlechten Nachrichten gemeldet, während die flache Prognose von Datadog für das vierte Quartal daran erinnert, dass nutzungsbasierte Umsätze stagnieren können.
- Evercores $430 impliziert ein KGV von 171 für die nächsten zwölf Monate, nahe am Dreijahresdurchschnitt von Snowflake, und Analysten haben ihre Gewinnschätzungen in den letzten 90 Tagen angehoben.
- Die Zahlen stützen Evercores Einschätzung, aber eine nachgebende Bruttomarge ist das Risiko, und Snowflakes Bericht am 2. Dezember ist der nächste Test.
Snowflake (SNOW) liegt nun 26 % unter seinem September-Hoch. Am 12. November bekräftigte Kirk Materne von Evercore ISI dennoch seine Kaufempfehlung und erhöhte sein Kursziel von $360 auf $430, was 51 % über dem heutigen Kurs von $285 liegt.
Keine schlechten Nachrichten, nur Sorgen
Snowflakes Bericht für das zweite Quartal am 2. September trieb die Aktie auf dieses Hoch. Der Produktumsatz stieg um 37 % auf 1,49 Mrd. $, das dritte Quartal in Folge mit einer Beschleunigung, und das Management erhöhte seine Jahresprognose auf ein Wachstum von 36 %. Der gleiche Bericht senkte jedoch die Prognose für die Bruttomarge der Produkte für das Jahr auf 74 % von zuvor 75 %. CFO Brian Robins sagte, die neue Prognose "beinhaltet einen höheren Umsatzanteil aus schnell wachsenden KI-Workloads, die heute eine niedrigere Deckungsbeitragsmarge aufweisen."
Snowflake hat seitdem nichts Schlechtes gemeldet. Der frischere Schrecken kam von Datadog (DDOG), das ebenfalls nach Nutzung abrechnet. Das Unternehmen steigerte seinen Umsatz im dritten Quartal um 35 % auf 1,20 Mrd. $, prognostizierte dann aber für das vierte Quartal 1,19 Mrd. $ bis 1,20 Mrd. $, also etwa flach, nachdem sein größter Kunde die Nutzung reduziert hatte. Meine Einschätzung: Anleger sorgen sich, dass Snowflakes nutzungsbasierte Umsätze auf die gleiche Weise stagnieren könnten.
TIKR verfolgt 51 Analysten für Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Evercore hat gerade mit der Wall Street gleichgezogen
Maternes $430 liegen genau beim Konsensziel von $434, diese Anhebung bringt ihn also dorthin, wo die meisten an der Wall Street bereits waren. In Snowflakes Telefonkonferenz im September fragte er, wie viel von der Beschleunigung auf die neuen KI-Produkte und wie viel auf das Kerngeschäft zurückzuführen sei. CEO Sridhar Ramaswamy sagte, die KI-Produkte hätten "etwa die Hälfte der Beschleunigung beigetragen, die wir sehen." Das Kerngeschäft habe sich also auch beschleunigt, was einem Kursziel eine stabilere Basis gibt, als es ein einzelnes heißes Produkt tun würde.
Geht $430 auf?
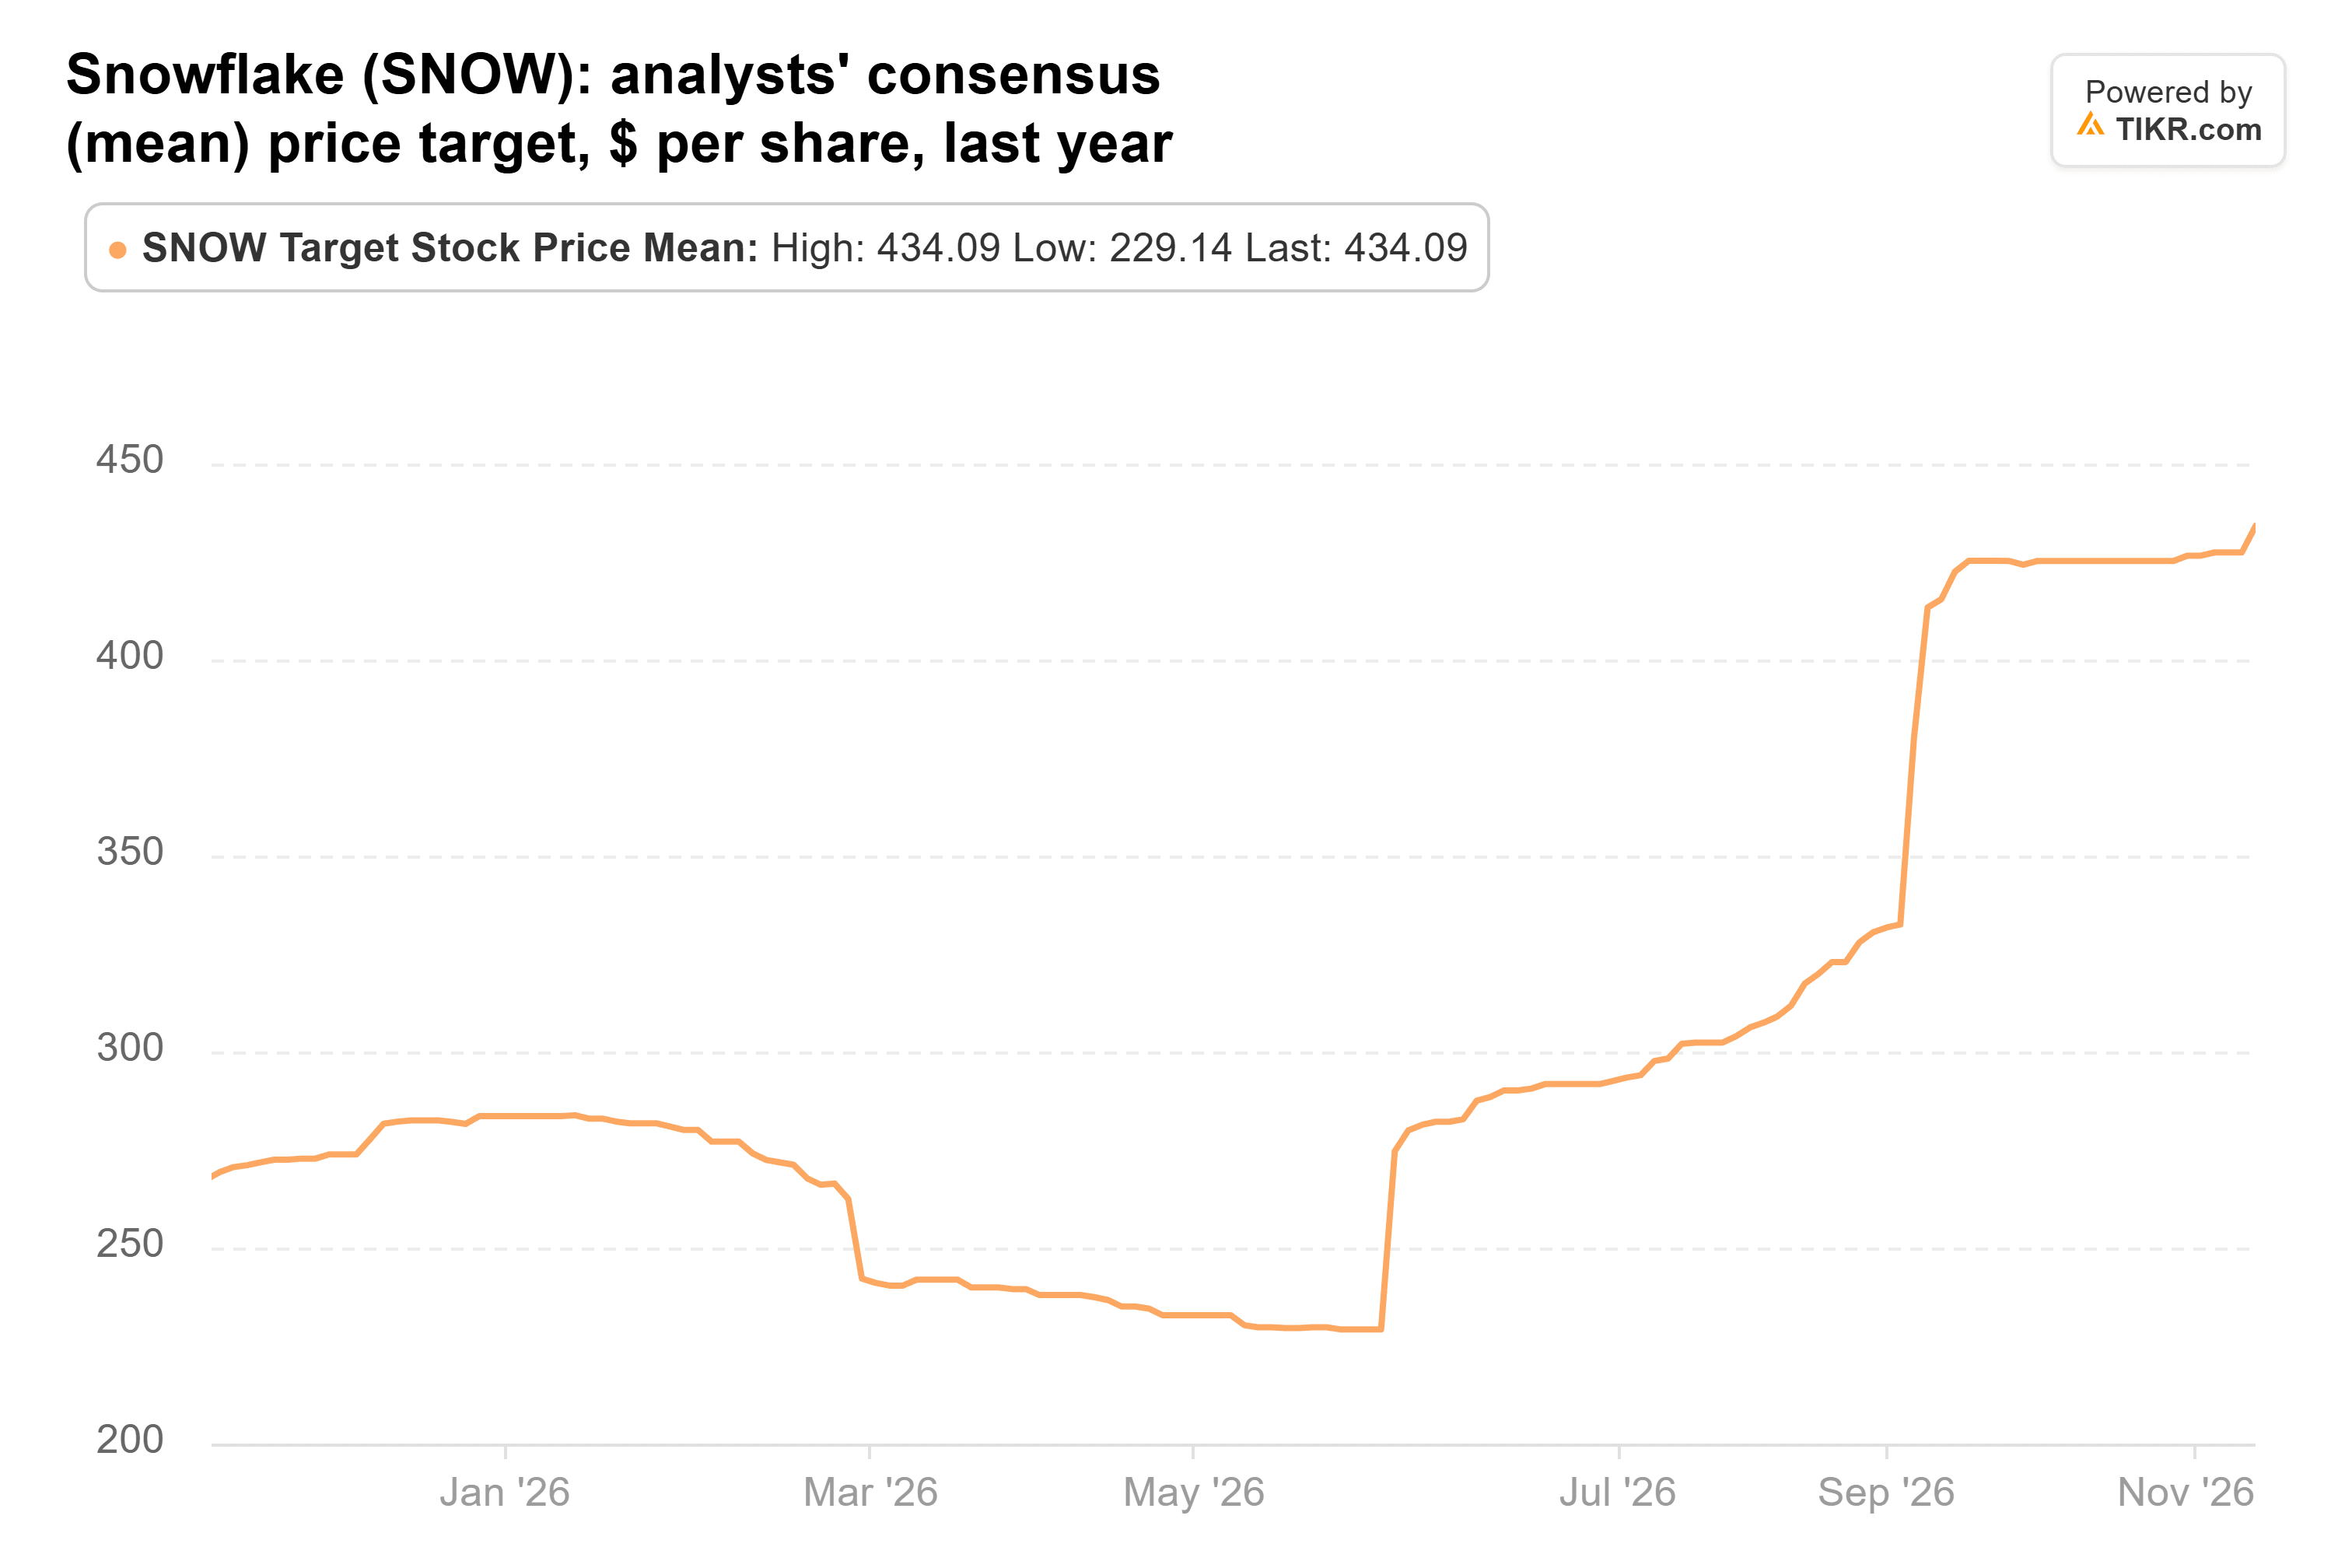
Die 53 Analysten, die Snowflake abdecken, haben ihre Ziele während des Kursrückgangs weiterhin angehoben. Der Konsens ist von $269 vor einem Jahr auf $434 heute gestiegen:
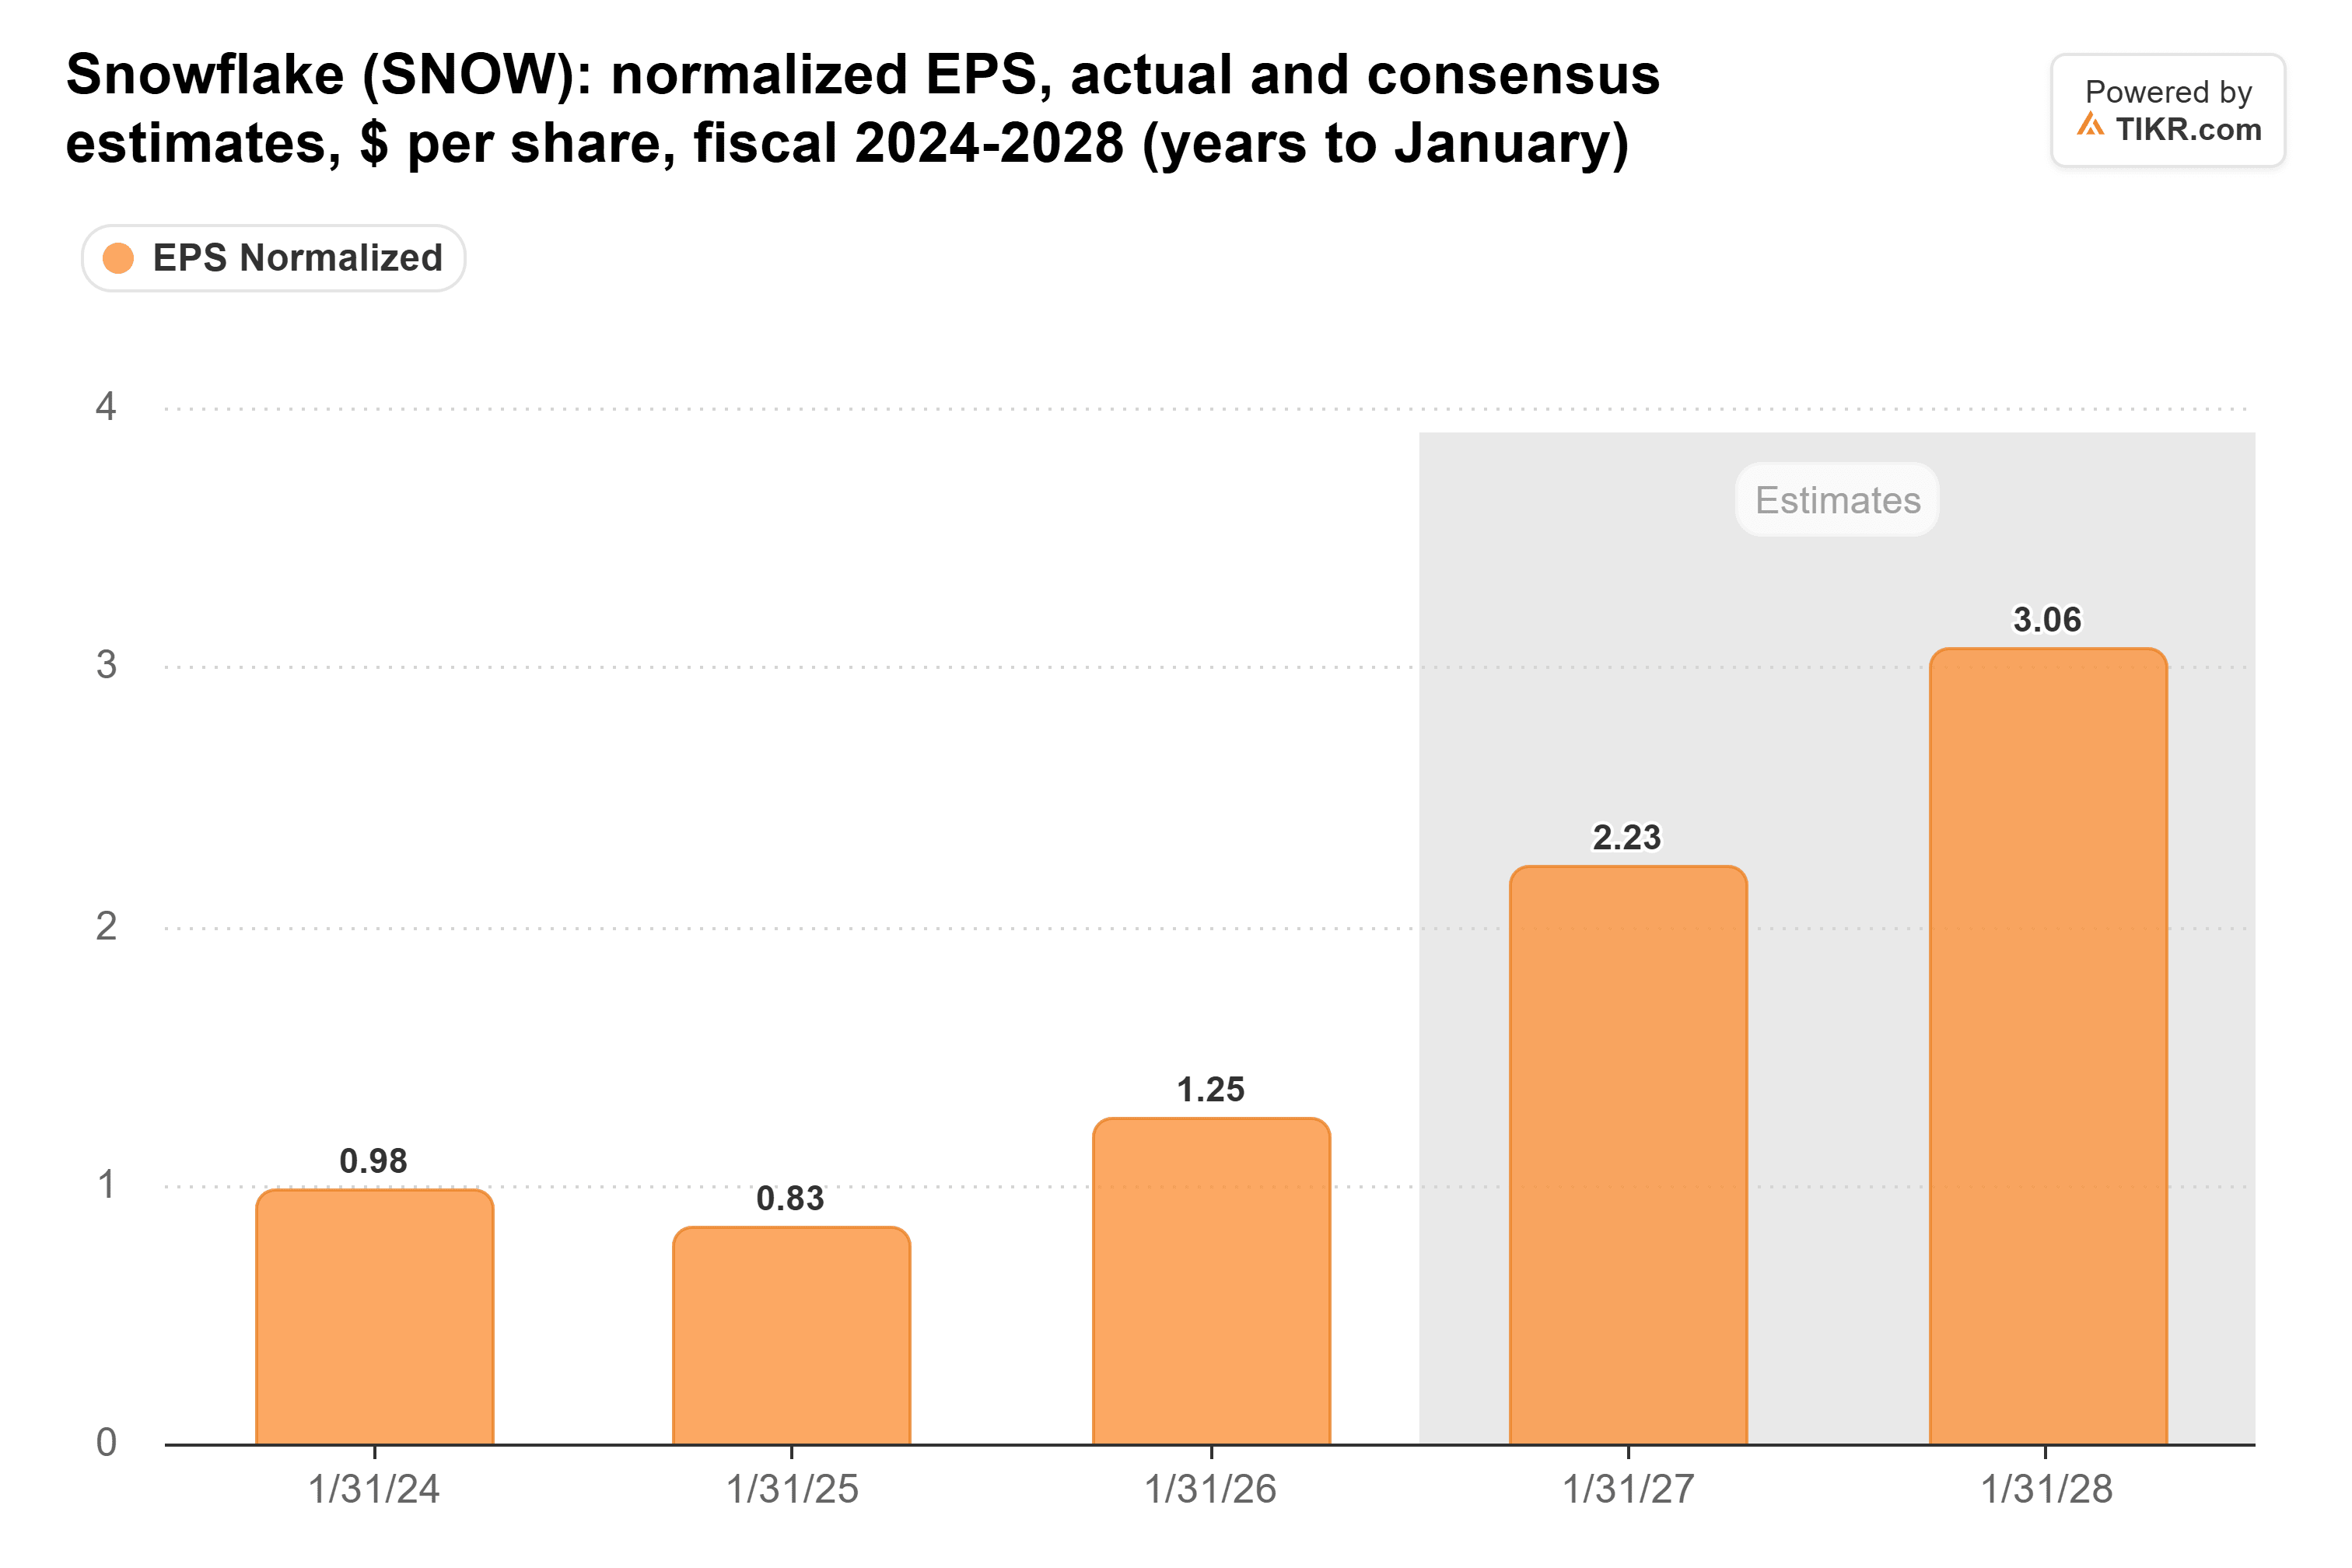
Die Gewinnschätzungen haben sich auf die gleiche Weise bewegt. Analysten erwarten nun einen normalisierten Gewinn je Aktie (EPS) von $2,23 für das Geschäftsjahr 2027 (das Jahr endend Januar 2027), gegenüber $1,94 vor 90 Tagen. Für das Geschäftsjahr 2028 erwarten sie $3,06, gegenüber $2,70:
Beim letzten Schlusskurs notierte Snowflake mit einem KGV von 115 für die nächsten zwölf Monate. Evercores $430 ergeben ein KGV von 171 für die gleichen Gewinne. Das liegt nahe am Dreijahresdurchschnitt der Aktie von 165 und über ihrem Einjahresdurchschnitt von 130. Es ist viel zu zahlen, aber wenn die Schätzungen weiter steigen, sinkt das KGV bei $430, sobald die Gewinne des nächsten Jahres eintreffen.
Die Marge ist der Haken
Snowflake erzielt mit jedem KI-Dollar weniger Bruttogewinn als mit seinem Kerngeschäft. Seine Cloud-Kosten stiegen im zweiten Quartal auf 75 % seiner Kosten für den Produktumsatz, gegenüber 70 % vor einem Jahr. Dennoch bin ich bei diesem Punkt mit Evercore einer Meinung: $430 verlangen etwa das Dreijahresdurchschnitts-KGV von Snowflake, und die Schätzungen steigen weiter. Die nächste Überprüfung kommt nach Börsenschluss am 2. Dezember, wenn Snowflake sein drittes Quartal vorlegt, gegen eine Produktumsatzprognose von 1.588 Mio. $ bis 1.593 Mio. $ und eine Bruttomargenprognose von 74 % für das Jahr. Wenn es etwas Ähnliches wie die flache Prognose von Datadog zeigt, könnten die Ziele der Wall Street als Nächstes fallen.
Was ist Snowflake-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten und Analystenschätzungen des TIKR Terminals. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!