Die wichtigsten Punkte
- SK Hynix meldete einen Rekordumsatz im dritten Quartal von ₩104,6 Billionen und eine operative Marge von 80 %, doch seine in den USA notierten Aktien liegen etwa 34 % unter ihrem September-Hoch.
- Der KI-Ausverkauf nach den US-Zwischenwahlen traf SK Hynix härter als Samsung Electronics, obwohl SK Hynix die höhere Chippmarge erzielte.
- Washington hat Lizenzen für Werkzeuge verzögert, die SK Hynix für den Ausbau seines Werks in Dalian (China) benötigt, was eine geplante Erweiterung in New York erschwert.
- Langfristige Vereinbarungen decken mehr als die Hälfte der Kapazitäten für 2027 und 2028 ab, und die für Ende Januar erwarteten Ergebnisse werden zeigen, ob HBM4 die Führung übernommen hat.
SK Hynix (000660.KS) hat gerade das beste Quartal seiner Geschichte gemeldet. Die Aktie hat sich gehandelt, als ob der Zyklus bereits seinen Höhepunkt erreicht hätte.
Ihre in den USA notierten Aktien schlossen am Freitag bei $132, etwa 34 % unter ihrem Höchststand vom 9. September. Der größte Teil des Verlusts kam schnell, weil sich der KI-Ausverkauf nach dem Sieg der Demokraten bei den Zwischenwahlen von der Wall Street nach Seoul ausbreitete.
Samsung Electronics (005930.KS) fiel ebenfalls, aber weniger. Am 6. November stürzte SK Hynix in Seoul um mehr als 8 %, während Samsung 7 % verlor. Diese Lücke ist sinnvoll, da SK Hynix die reinere KI-Speicherwette ist.
In derselben Woche kam eine zweite Sorge hinzu. Reuters berichtete, dass US-Behörden Lizenzen für Werkzeuge verzögert haben, die SK Hynix für den Ausbau seines Werks in Dalian (China) benötigt.
Rekorde, die der Markt ignorierte
Der Bericht vom 28. Oktober übertraf alle Erwartungen:
- Der Umsatz stieg im Jahresvergleich um 328 % auf ₩104,6 Billionen, das erste Quartal über ₩100 Billionen.
- Das Betriebsergebnis sprang um 632 % auf ₩83,3 Billionen, deutlich über den von LSEG SmartEstimates erwarteten ₩76,7 Billionen.
- Die Netto-Cash-Position stieg auf ₩98,7 Billionen, da die Barmittel ₩114,5 Billionen erreichten.
Selbst das sequenzielle Tempo blieb hoch…
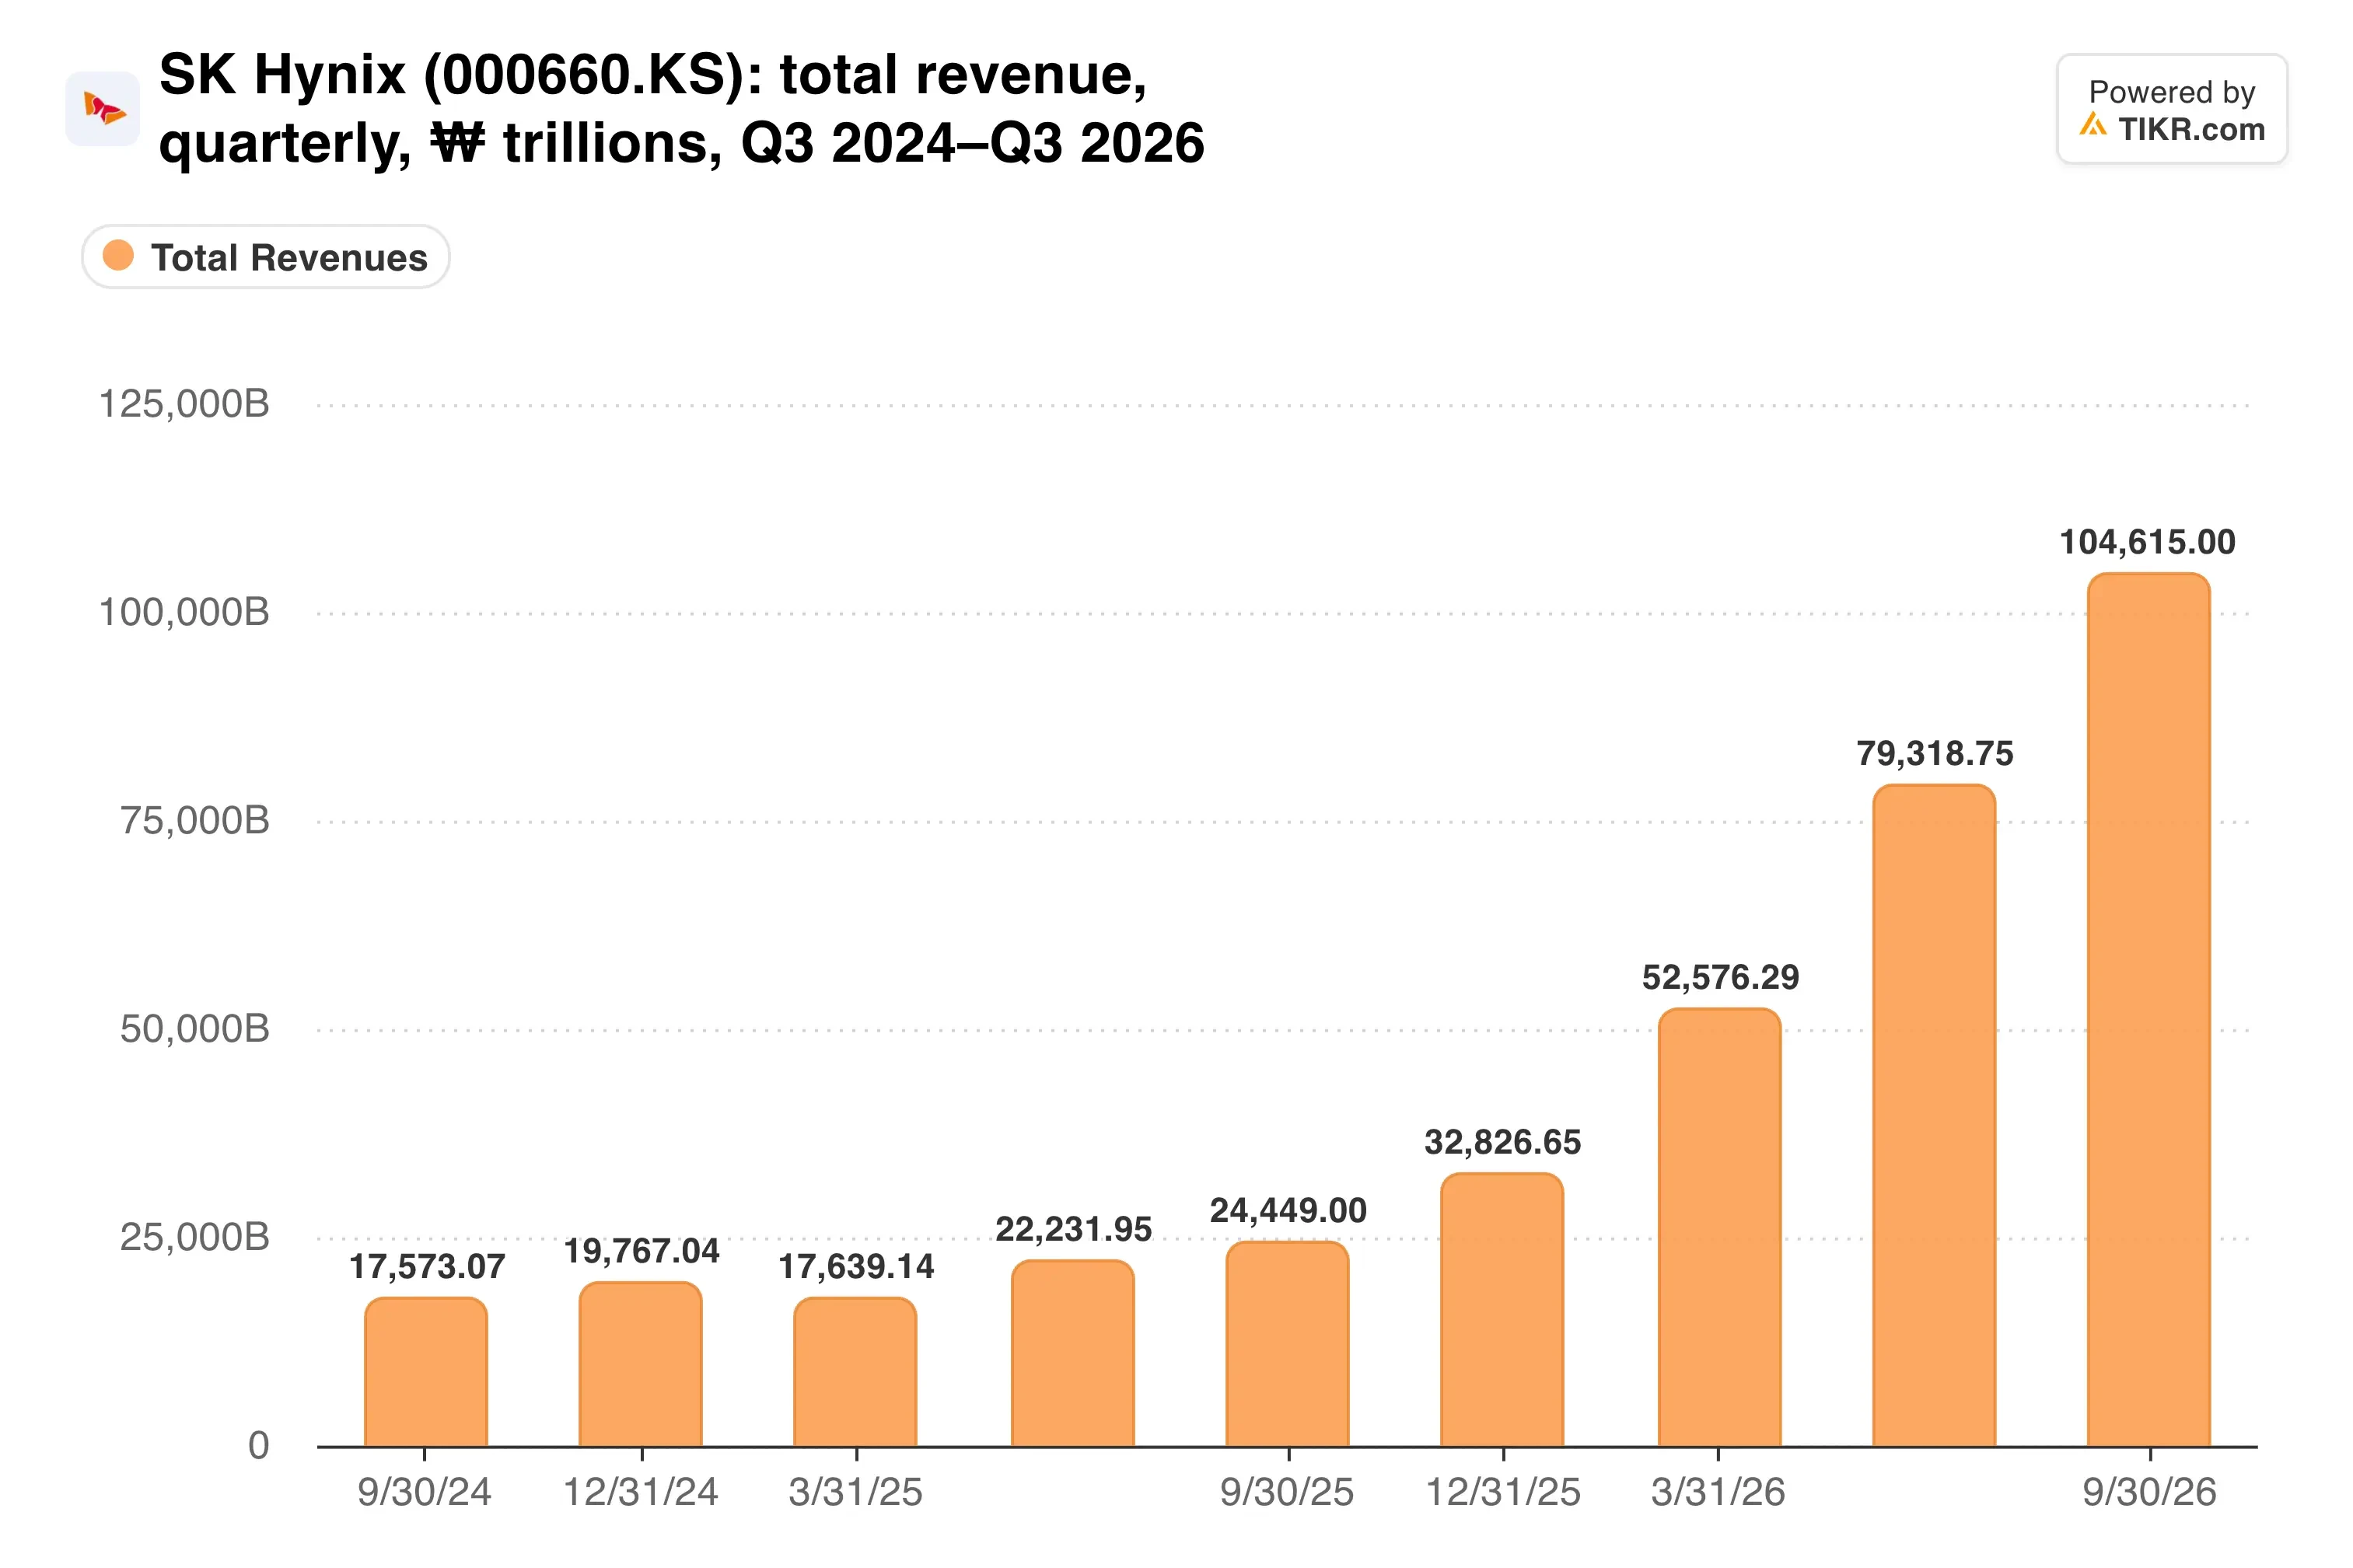
Der Umsatz wuchs allein gegenüber dem zweiten Quartal um 32 %, die Kurve hat sich also noch nicht abgeflacht.
Die Anleger jubelten zunächst. Die Aktien in Seoul schlossen am Tag der Veröffentlichung 10,9 % höher, und Futurum Group CEO Daniel Newman sagte CNBC, die Aktie sehe "lächerlich billig" aus. Doch bis zum 5. November hatten die US-Aktien ein 52-Wochen-Tief von $122 erreicht.
TIKR verfolgt 16 Analysten zu SK hynix. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für SK hynix sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für SK hynix an
Verträge verändern die Zyklusrechnung
Was diesen Aufschwung anders macht, ist die Sichtbarkeit. SK Hynix hat langfristige Vereinbarungen mit 14 wichtigen Kunden, darunter führende Cloud-Anbieter, unterzeichnet. Diese Verträge decken mehr als die Hälfte seiner Kapazitäten für 2027 und 2028 ab.
Die Preisgestaltung bewegt sich innerhalb eines mit jedem Kunden vereinbarten Rahmens, sodass SK Hynix einen Teil des Aufwärtspotenzials behält, während das Abwärtsrisiko begrenzt wird. CEO Kwak Noh-Jung sagte am 28. Oktober, das Geschäft wandele sich zu einem mit "Ertragsstabilität und mittel- bis langfristiger Nachfragesichtbarkeit".
Und die Produktmischung ist der andere Hebel. HBM4 sollte in diesem Quartal sowohl bei den Auslieferungen als auch beim Umsatz HBM3E überholen, während die M15X-Fabrik bis Jahresende mit voller Kapazität läuft.
Wo zeigt sich all diese Preissetzungsmacht?
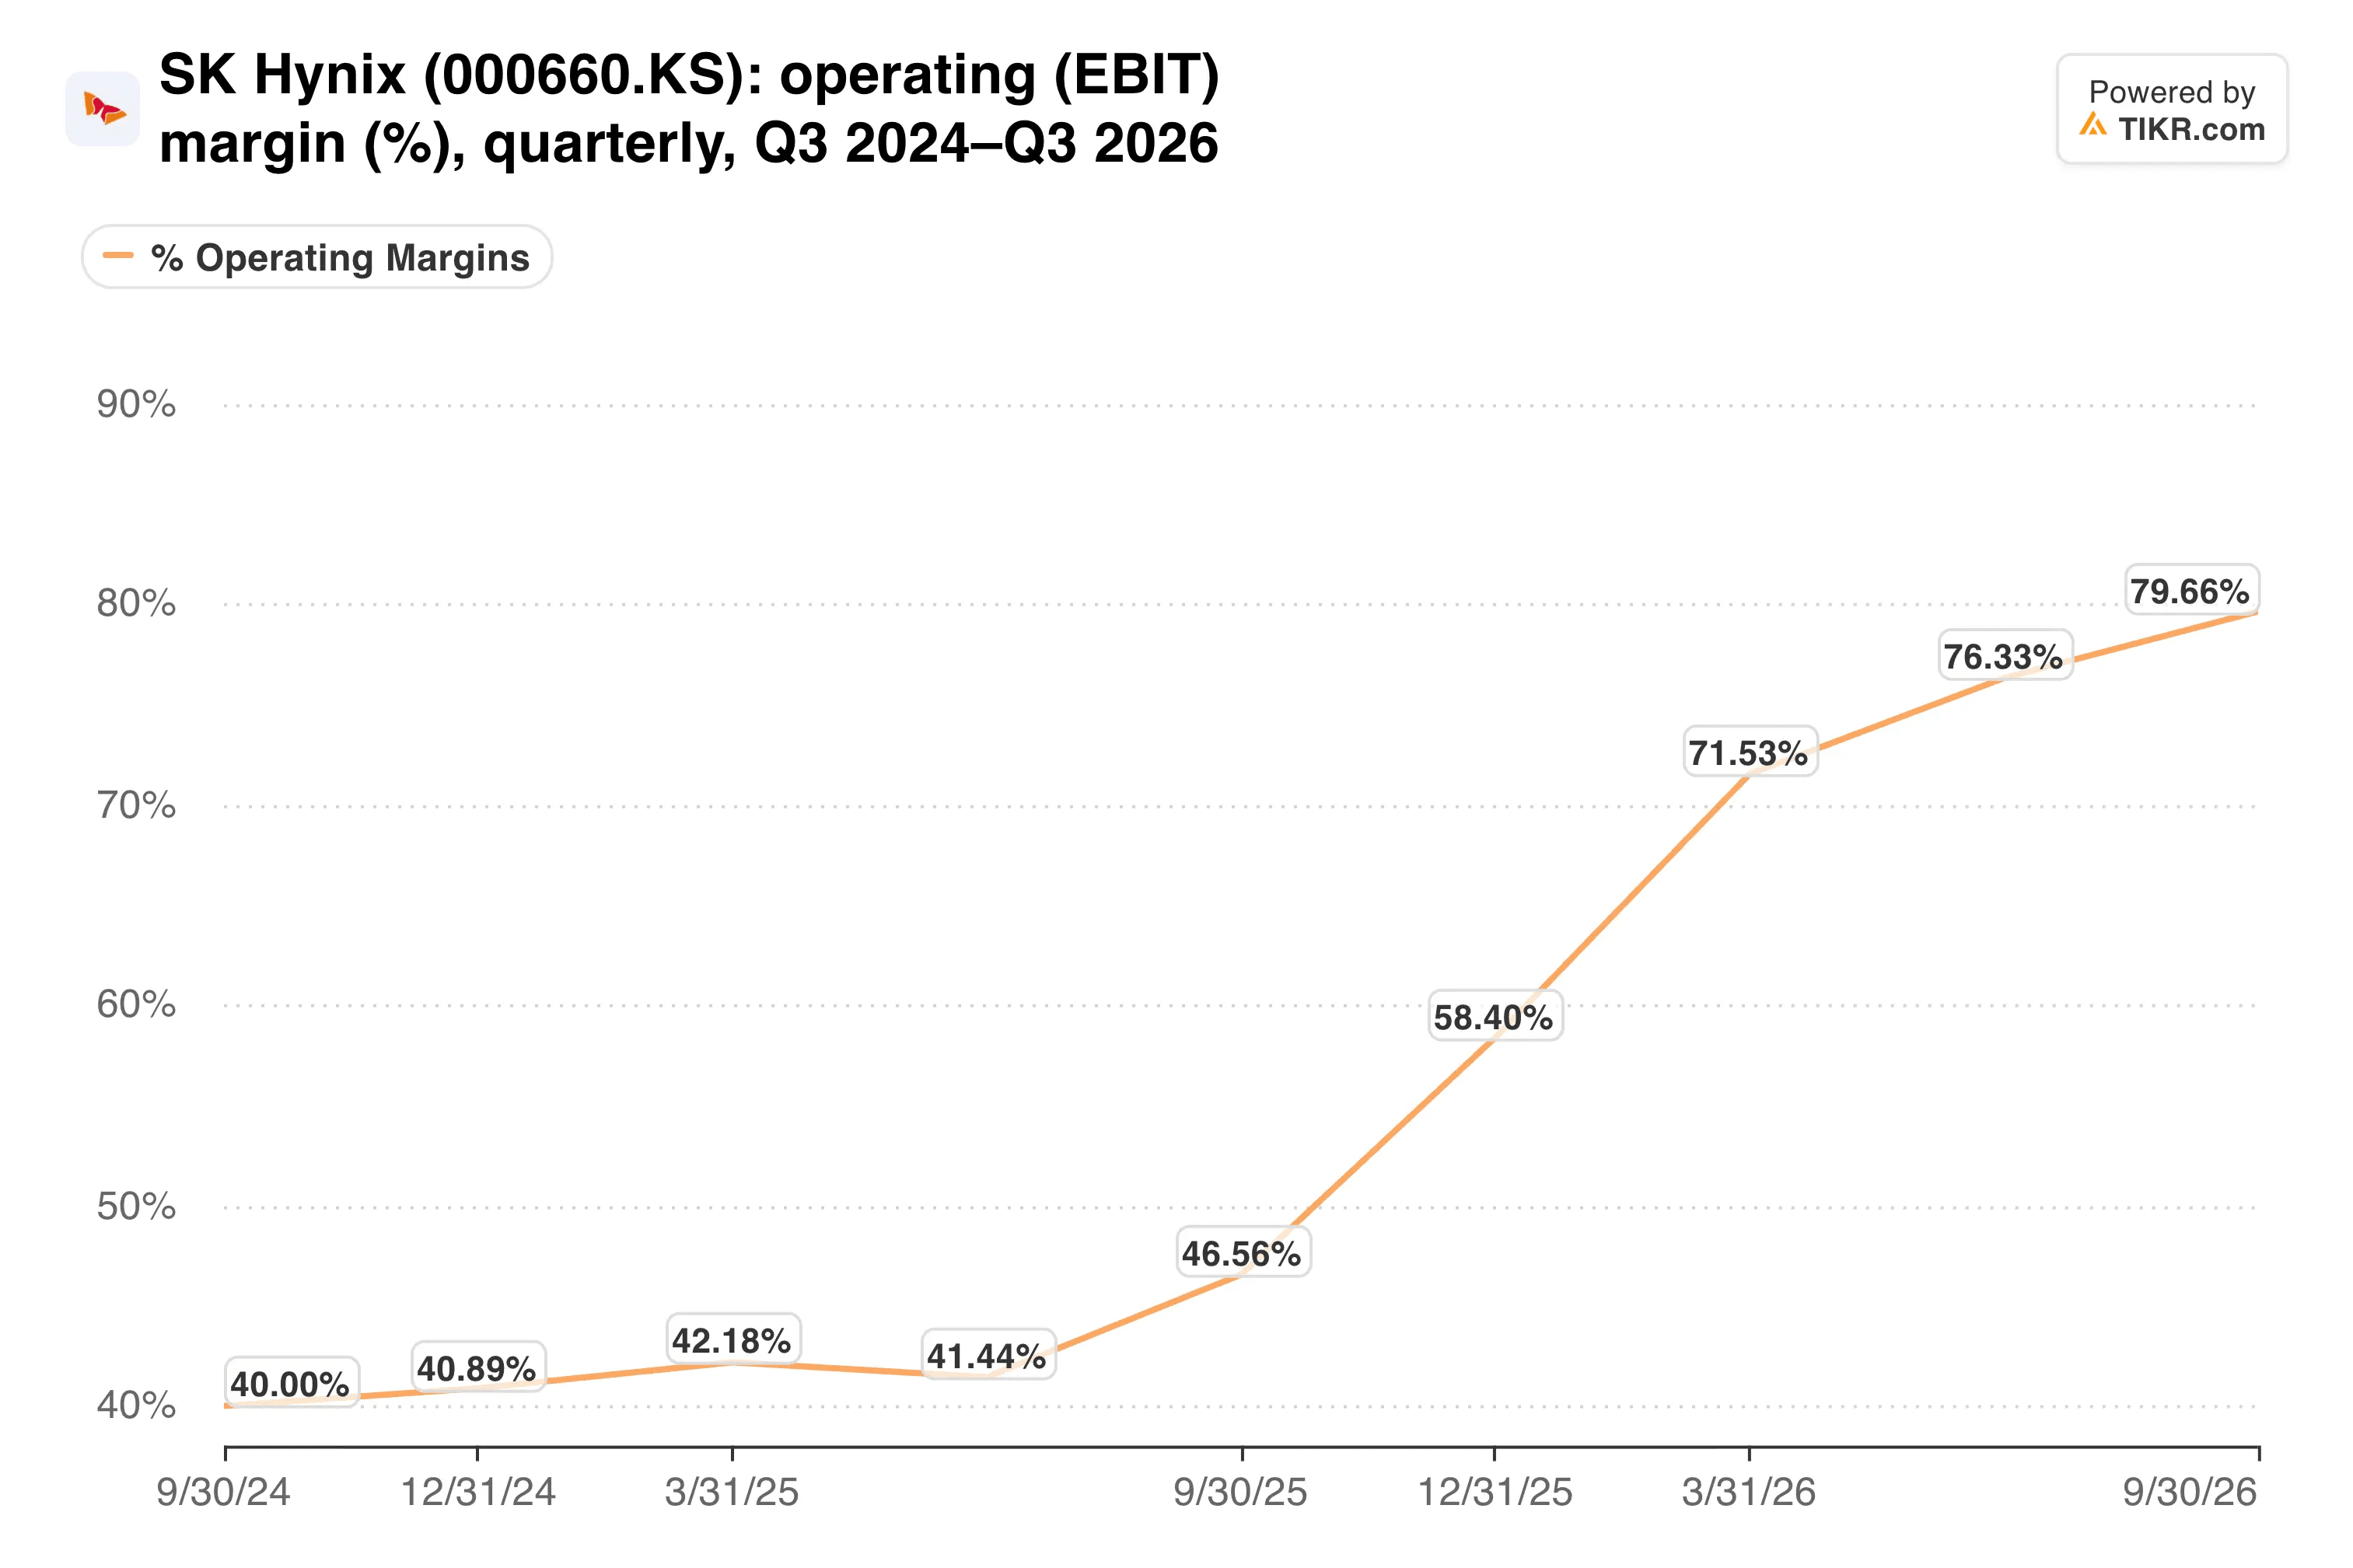
Die operative Marge erreichte im dritten Quartal 80 %, gegenüber 47 % im Vorjahresquartal.
Das schlägt auch Samsung. Samsungs Chipsparte erzielte ₩106,5 Billionen bei einem Umsatz von ₩147,1 Billionen, eine Marge von 72,4 %. Dennoch erzielte Samsung insgesamt mehr.
Der Lizenzstreit und die anstehenden Kosten
Die schwierigeren Fragen liegen außerhalb der Gewinn- und Verlustrechnung. Reuters berichtete, dass Unterstaatssekretär Jeffrey Kessler vom Handelsministerium sich gegen weitere US-Werkzeuge für den Ausbau oder die Modernisierung von Dalian ausgesprochen habe. Das ist wichtig, weil SK Hynix eine höhere Produktion in Dalian benötigt, um die geplanten NAND-Werke von Solidigm in New York zu finanzieren, ein Projekt, das Reuters auf etwa $45 Milliarden bezifferte.
Auch die Ausgaben werden steigen. Das Management erwartet, dass die Investitionen im nächsten Jahr deutlich zunehmen werden, wenn Yongin Phase 1 in Vollbetrieb geht. In der Zwischenzeit plant SK Hynix für dieses Jahr etwa ₩100 Billionen an Aktionärsrenditen.
Dann ist da noch das KGV. Die Bank of America sagte, der jüngste Ausverkauf bei KI-Hardware sei auf schrumpfende Bewertungsmultiplikatoren zurückzuführen, während die Gewinnschätzungen stabil blieben.
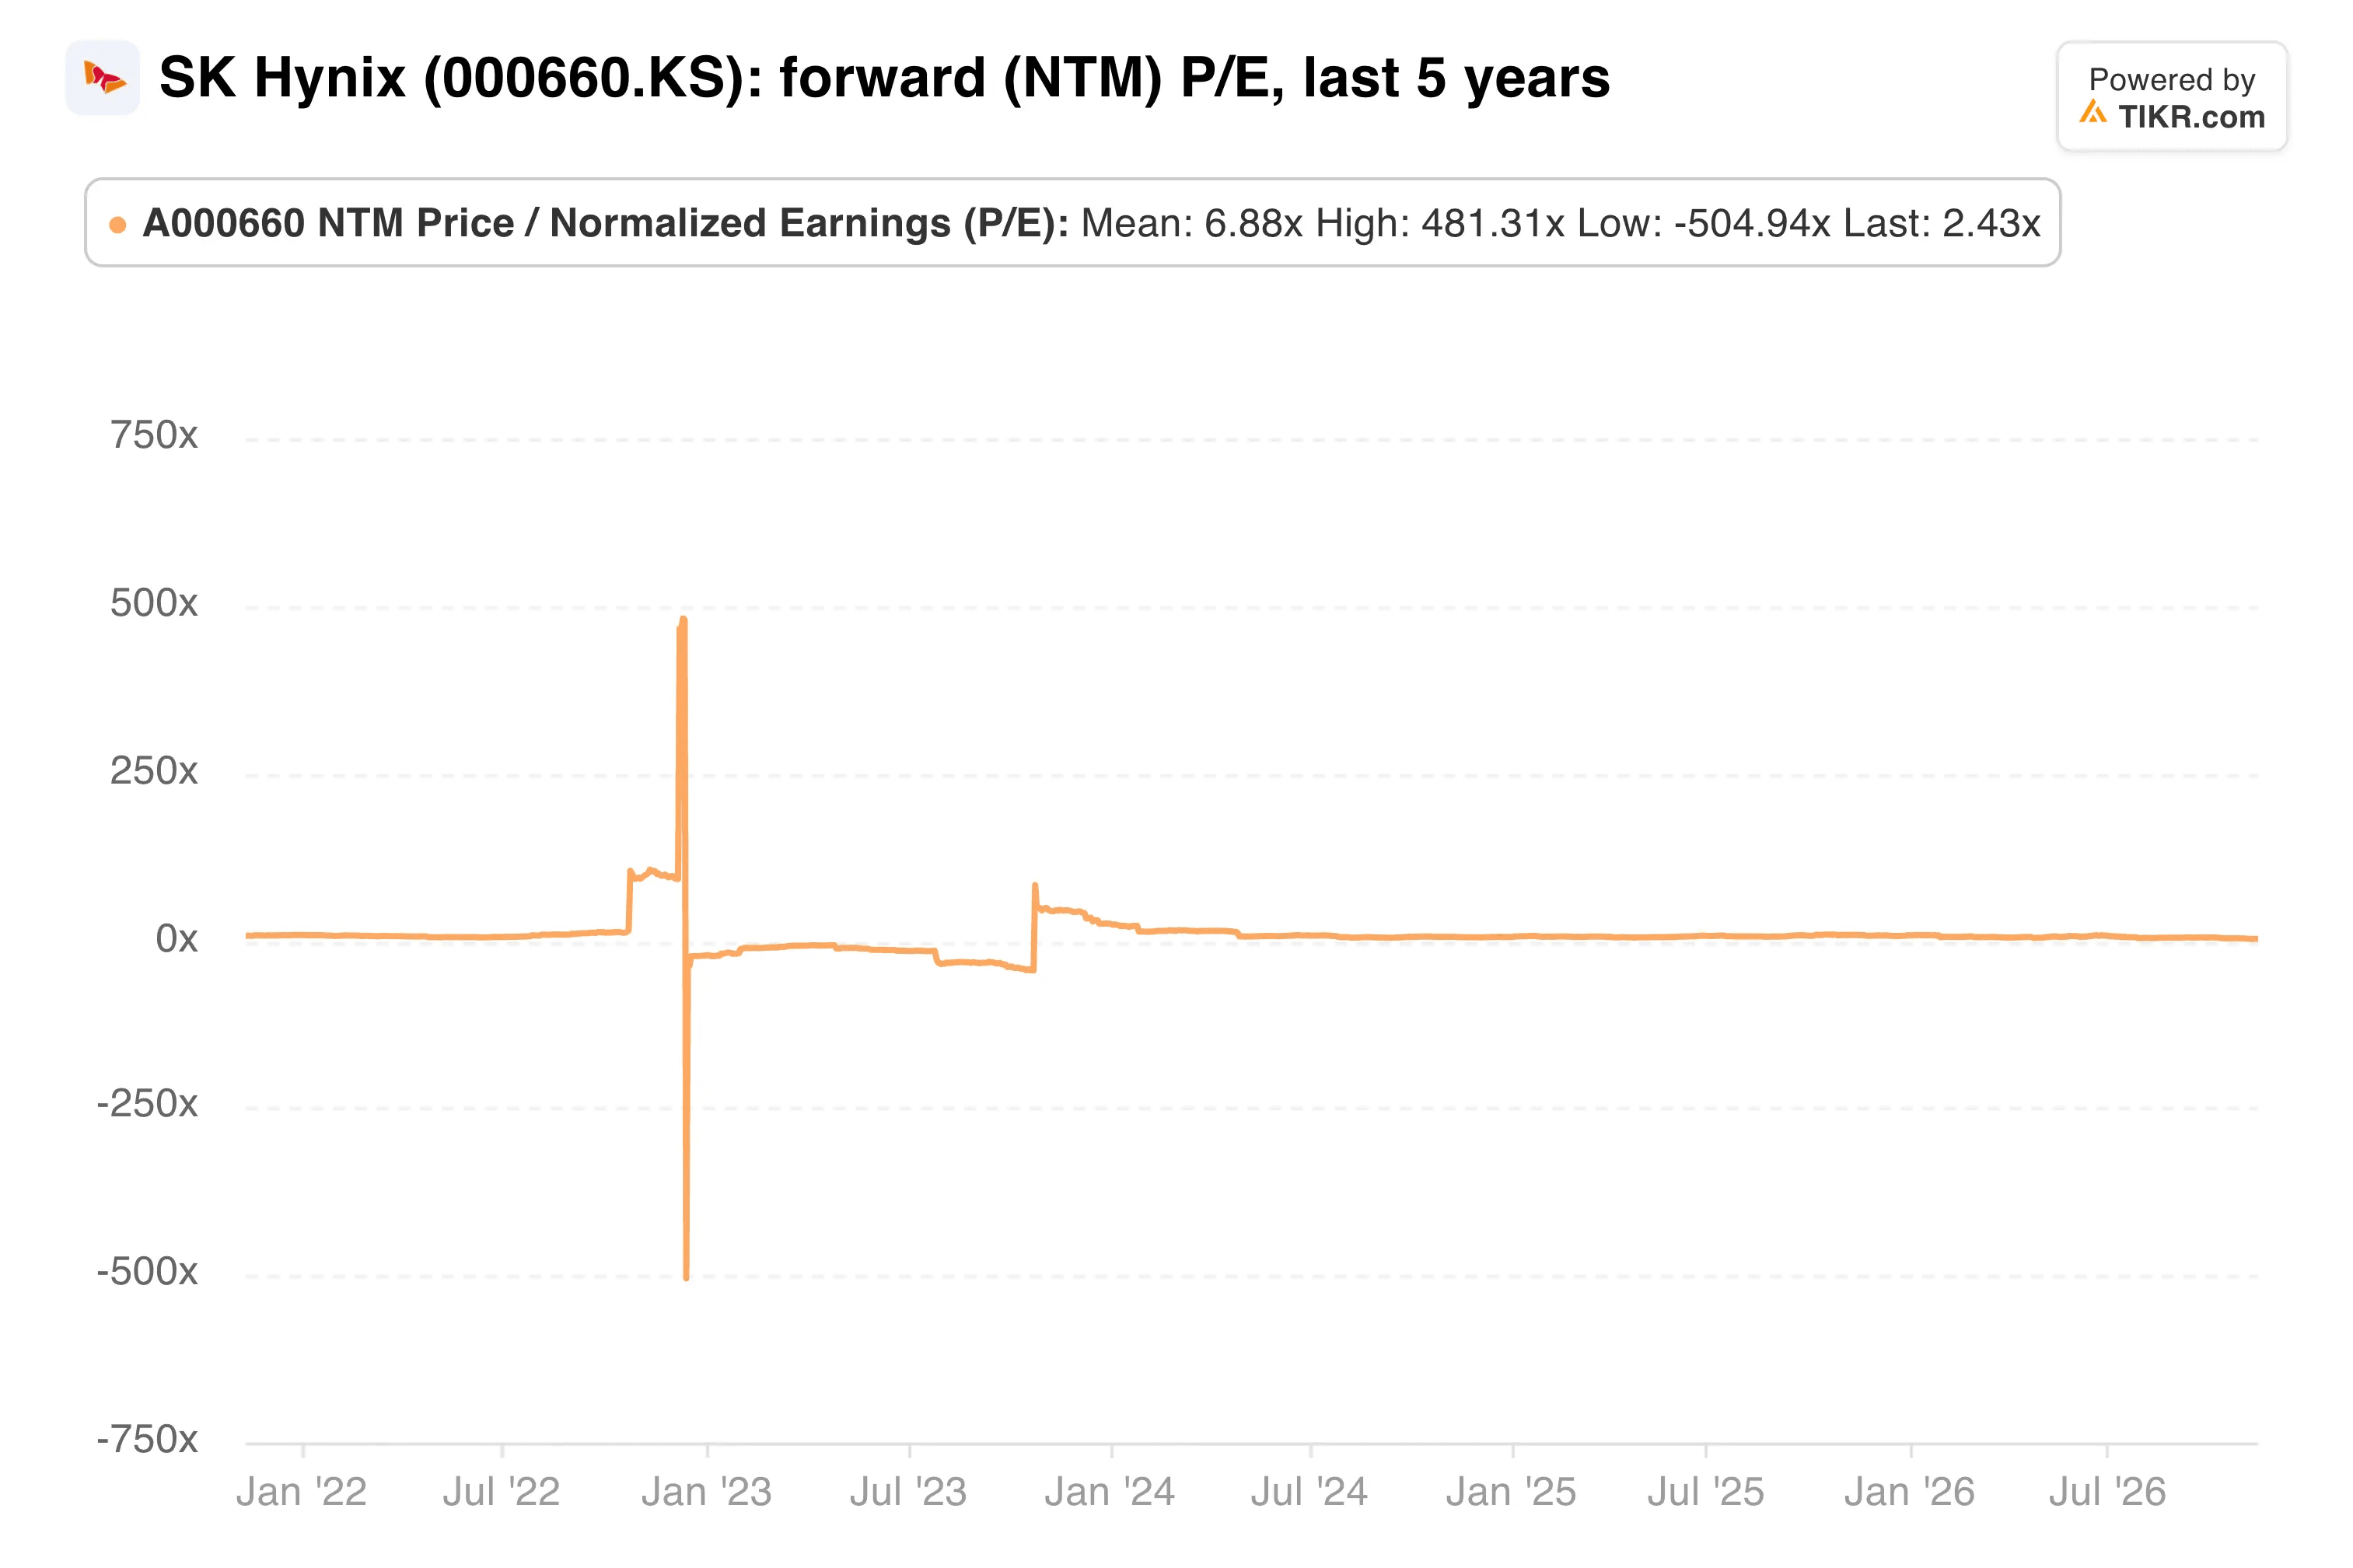
SK Hynix passt in dieses Muster, da sein vorwärtsgerichtetes KGV seit September stark komprimiert wurde.
Meine Einschätzung: Der Markt bewertet SK Hynix so, als müssten die 80 %-Margen bald einbrechen. Verträge, die mehr als die Hälfte von 2027 und 2028 abdecken, machen das schwerer zu rechtfertigen, obwohl Speicherzyklen selbstbewusste Bullen schon zuvor gedemütigt haben. Ich würde eher zum Halten tendieren, weil die Bilanz und die Aktienrückkäufe die Abwärtsseite abfedern, während der Dalian-Streit weitergeht.
Der nächste Meilenstein sind die für Ende Januar erwarteten Ergebnisse des vierten Quartals. Sie sollten zeigen, ob HBM4 tatsächlich die Führung übernommen hat und ob die Margen nahe 80 % geblieben sind.
Was ist die SK Hynix-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was SK Hynix wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie 000660.KS kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!