Die wichtigsten Punkte
- Credo Technology ist 57% unter seinem Juni-Hoch, etwas mehr als Astera Labs oder Marvell, obwohl der Umsatz im ersten Quartal um 115% auf 479 Millionen US-Dollar gestiegen ist.
- MaxLinear will 20% bis 30% der nächsten Generation aktiver elektrischer Kabel (AECs), dem Produkt hinter dem Großteil von Credos Wachstum.
- Credo kontert mit Optik und peilt in diesem Geschäftsjahr mehr als 600 Millionen US-Dollar Umsatz mit optischen Produkten an, während Marvells 115-Milliarden-Dollar-Deal für Lumentum eine Wette auf denselben Wandel ist.
- Das KGV von Credo auf Basis der Schätzungen liegt weit unter seiner eigenen historischen Bewertung, und Analysten erwarten immer noch, dass der Gewinn bis zum Geschäftsjahr 2028 fast verdreifacht wird. Die Aktie sieht daher reif für eine Erholung aus, wenn der Bericht am 1. Dezember zeigt, dass der Ausbau im Optikgeschäft planmäßig verläuft.
Credo Technology (CRDO) liegt 57% unter seinem Hoch vom 22. Juni, etwas schlechter als seine engsten Vergleichswerte. Astera Labs (ALAB) ist im gleichen Zeitraum um 50% gefallen, und Marvell (MRVL) hat 49% verloren.
Investoren sind nicht mehr bereit, für seine beinahe Monopolstellung bei aktiven elektrischen Kabeln (AECs), den Kupferverbindungen zwischen KI-Servern und Switches, einen Aufschlag zu zahlen. Jetzt will MaxLinear (MXL) 20% bis 30% der nächsten Generation.
TIKR verfolgt 20 Analysten für Credo Technology. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Credo Technology zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Credo Technology ansehen
Das Festhalten am Optik-Ziel kostete Credo
Nach einem sommerlichen Rutsch ohne Neuigkeiten und stabilen Schätzungen kam der größere Schlag mit dem Bericht vom 1. September. Der Umsatz im ersten Quartal sprang um 115% auf 479 Millionen US-Dollar, und die Prognose für das zweite Quartal von 525 Millionen bis 535 Millionen US-Dollar übertraf die von Analysten erwarteten 516,5 Millionen US-Dollar.
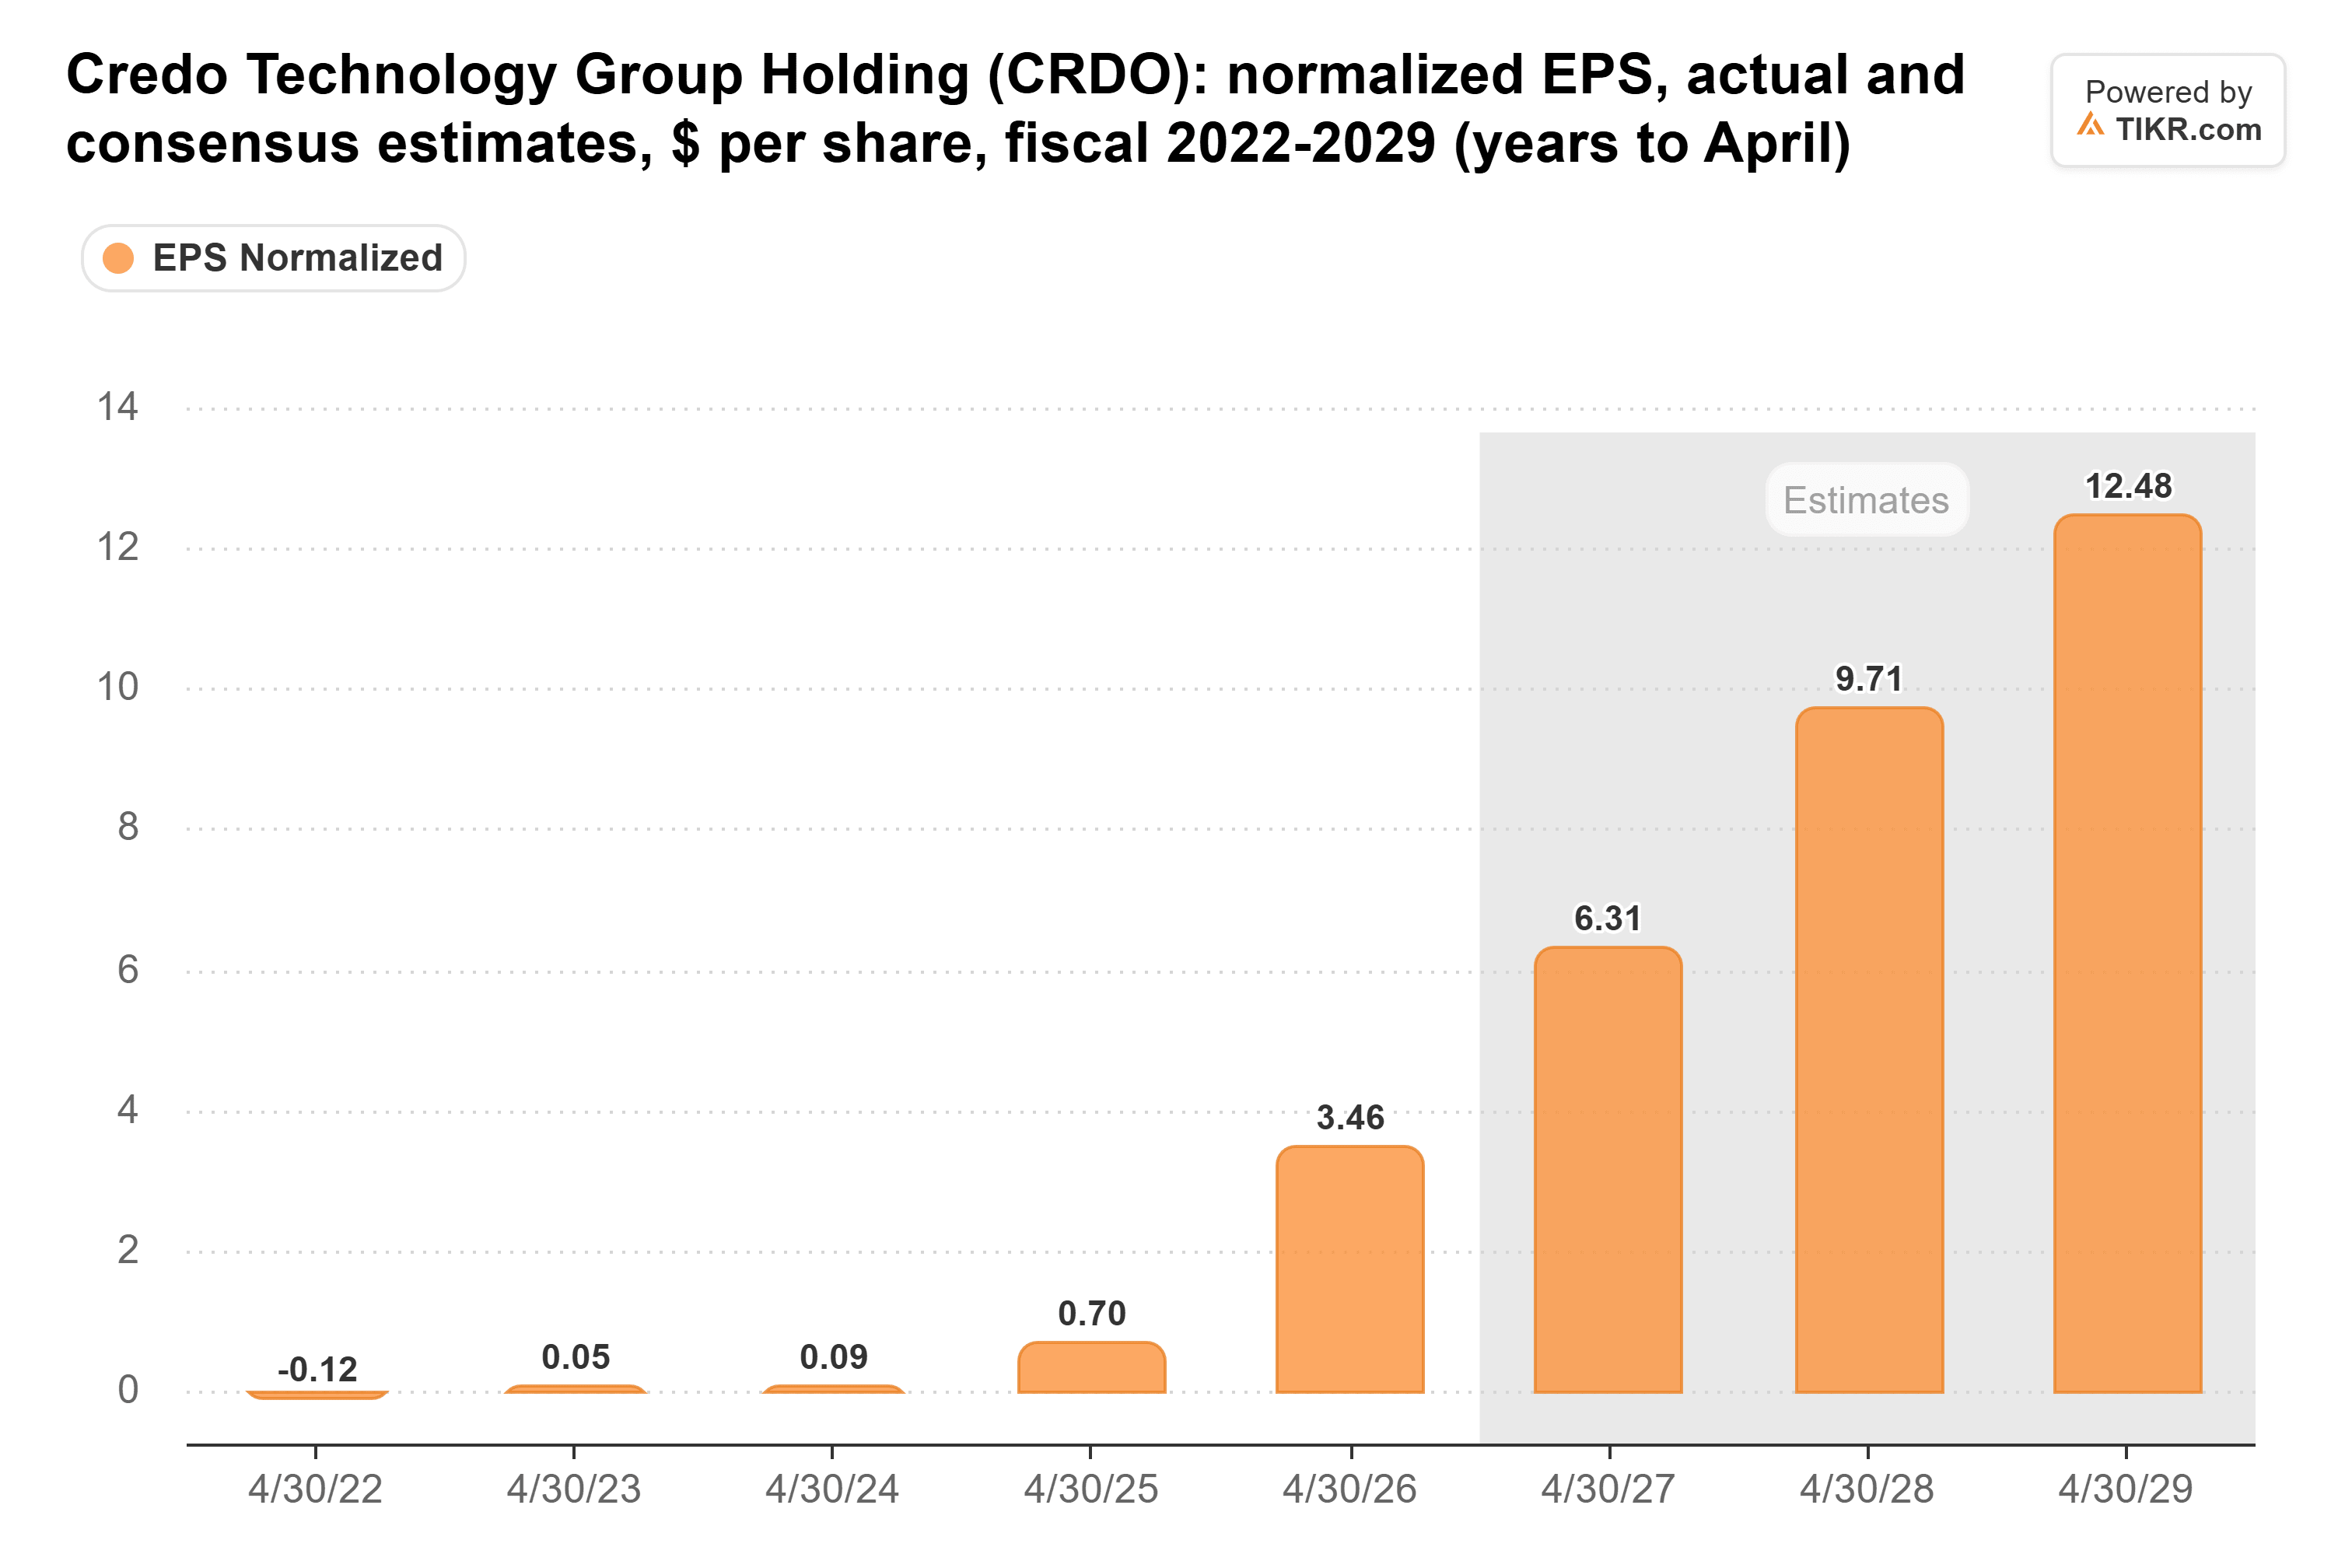
Aber das Management wiederholte lediglich sein Ziel von mehr als 600 Millionen US-Dollar Umsatz mit optischen Produkten in diesem Geschäftsjahr. Die Investoren wollten eine Anhebung. Die Aktie fiel am nächsten Tag um 20%. Analysten erwarten immer noch, dass Credos Gewinn sich fast verdreifacht, wobei der normalisierte Gewinn pro Aktie von 3,46 US-Dollar im Geschäftsjahr 2026 auf 9,71 US-Dollar im Geschäftsjahr 2028 steigen soll:
MaxLinear will ein Stück vom Kabelgeschäft
Kabel stehen hinter dem Großteil von Credos Wachstum: AECs waren für mehr als 90% des Umsatzanstiegs im ersten Quartal im Vergleich zum Vorjahreszeitraum verantwortlich, heißt es in seinem Quartalsbericht. Im Gewinncall von MaxLinear am 22. Oktober bezifferte CEO Kishore Seendripu Credos AEC-Marktanteil auf "93% oder vielleicht 99%" und sagte: "Es wird mehrere AEC-Anbieter geben." MaxLinear peilt 20% bis 30% der 1,6T-Generation in den nächsten paar Jahren an. Eine Edgewater Research-Notiz verwies auf ein Cisco-Programm, das 100.000 1,6T-Kabel pro Monat ausschreibt, die Broadcom- oder MaxLinear-Chips verwenden könnten.
Dennoch erwartet MaxLinear seine ersten 1,6T-Umsätze erst 2027 und Volumen 2028, nachdem Credos Geschäftsjahr nächsten Frühling endet. Ein 93%-Anteil kann nur schrumpfen, aber der eigentliche Kampf kommt im Geschäftsjahr 2028.
Optik ist die Absicherung, und die Gruppe sank gemeinsam
Credos Antwort sind optische DSPs, Silicon-Photonics-Chips und ZeroFlap-Transceiver, von denen jeder in diesem Geschäftsjahr mehr als 100 Millionen US-Dollar Umsatz bringen soll. Marvell machte am 2. November die gleiche Wette in viel größerem Maßstab mit einem 115-Milliarden-Dollar-Aktiendeal für Lumentum, der als Wette darauf dargestellt wurde, dass Optik Kupfer ersetzt. Dieser Deal soll erst in der ersten Hälfte 2028 abgeschlossen werden, nachdem Credos eigener Ausbau im Optikgeschäft abgeschlossen sein soll.
Dann sank die gesamte Gruppe. Die Demokraten gewannen die Zwischenwahlen am 3. November mit Versprechen strengerer Grenzen für den Bau von Rechenzentren. KI-Hardware wurde dann zwei Tage lang verkauft. Astera Labs hatte gerade einen Rekordumsatz im dritten Quartal von 584,9 Millionen US-Dollar gemeldet, ein Plus von 154%, und wurde trotzdem vom Verkauf erfasst. Daher würde ich den Großteil von Credos Rückgang dem KI-Konnektivitäts-Trade als Ganzem zuschreiben.
Reif für eine Erholung, wenn der Dezember liefert
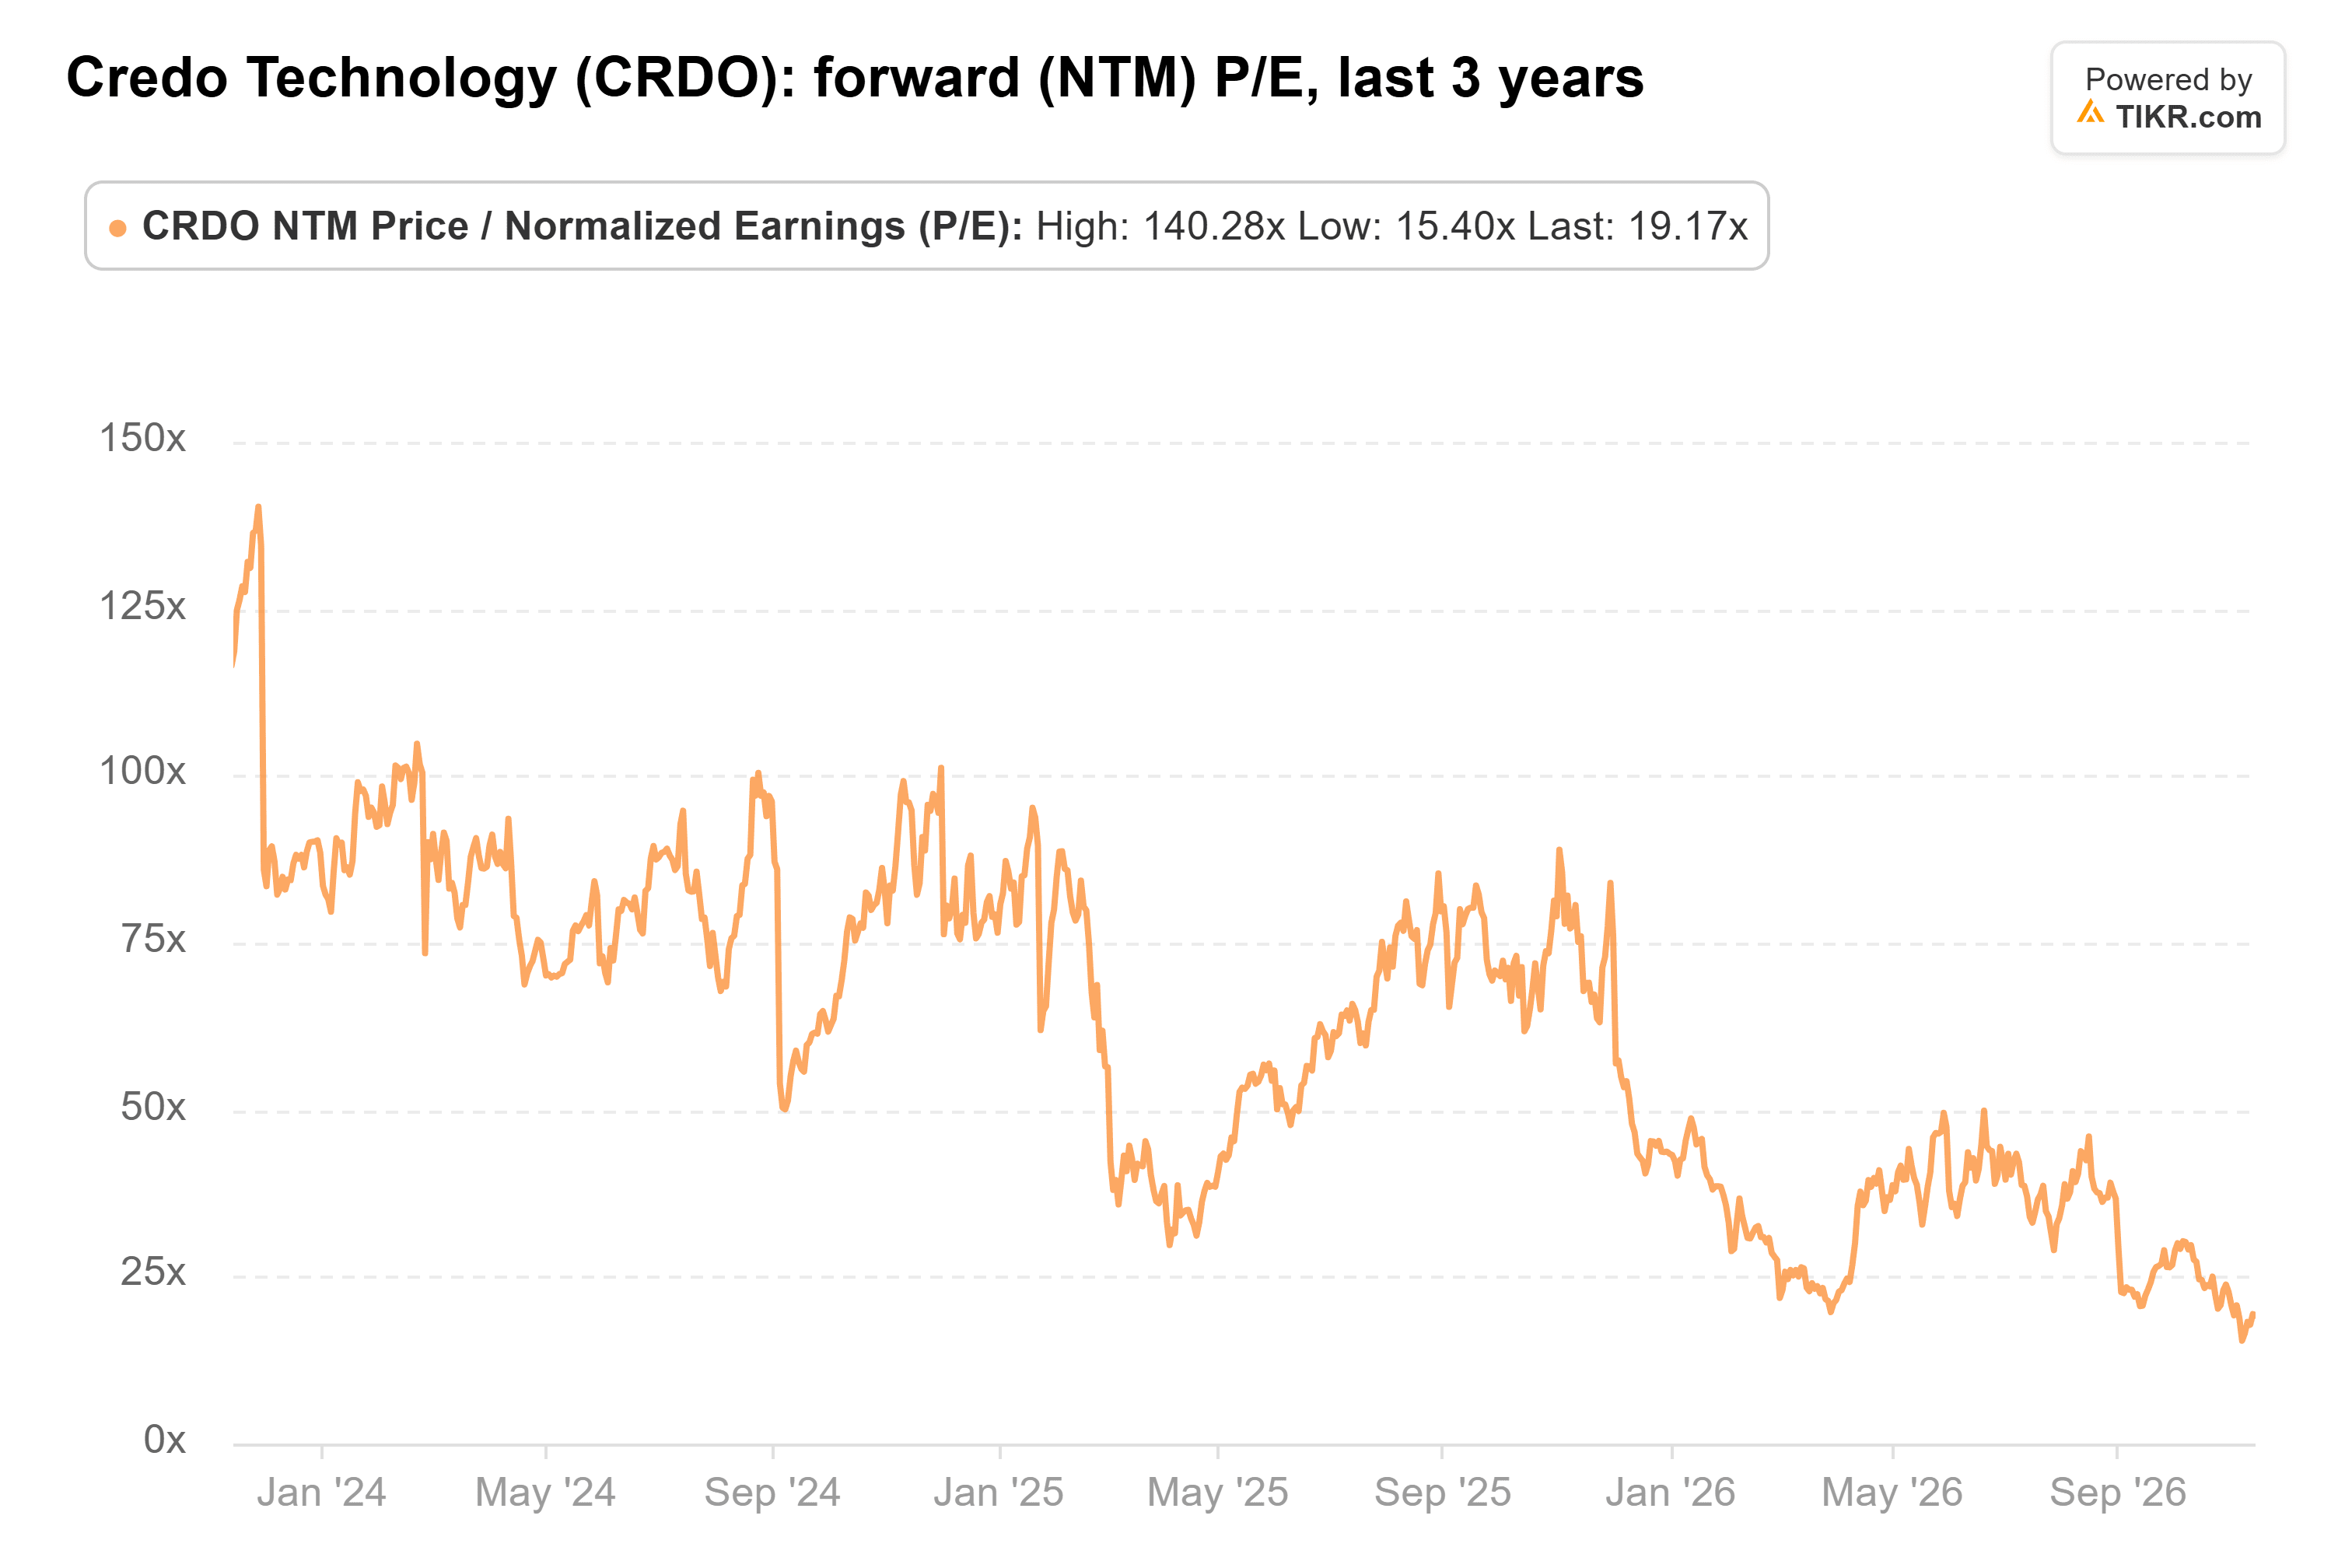
Investoren zahlen jetzt weit weniger für diese Gewinne. Das KGV von Credo auf Basis der Schätzungen ist auf etwa 19x gefallen, von 44x Ende Juni und gegenüber einem Dreijahresdurchschnitt von 62x:
Das große Risiko ist die Konzentration: Vier Kunden kauften 84% des Umsatzes im ersten Quartal. Trotzdem sieht Credo für mich reif für eine Erholung aus. Die Aktie ist bewertet, als wäre ihr Kabelvorsprung bereits dahin, und das glaube ich nicht.
Natürlich benötigt Credos Ziel von mehr als 85% Wachstum in diesem Geschäftsjahr mindestens 1,46 Milliarden US-Dollar Umsatz in der zweiten Jahreshälfte. Das wäre ein Plus von 73% oder mehr im Vergleich zum Vorjahreszeitraum. Der Bericht erscheint nach Börsenschluss am 1. Dezember. Eine deutlich höhere Prognose für das dritte Quartal, mit optischem Umsatz in Dollar, würde viel bewirken. Eine weitere moderate Prognose könnte die Aktie eine Weile feststecken lassen.
Was ist die Aktie von Credo Technology also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Credo Technology wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Credo Technology kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!