Wichtige Erkenntnisse
- GE Vernova ist im vergangenen Jahr um 44 % gestiegen, nachdem das Unternehmen seine Prognose für 2026 dreimal angehoben hat – die Free-Cash-Flow-Prognose stieg von 5,0–5,5 Mrd. $ auf 16–17 Mrd. $.
- Seit Juli hat die Aktie etwa ein Drittel ihres Wertes verloren, und zwar aufgrund von Befürchtungen bezüglich Rechenzentren, die von außerhalb des Unternehmens kamen; Vertiv und Bloom Energy fielen in denselben Verkaufswellen.
- Kundenvorauszahlungen machten den Großteil des Free Cash Flow im dritten Quartal aus, daher würde ein Rückgang der Ausgaben für Rechenzentren zunächst die Liquidität treffen.
- Das Forward-KGV liegt nahe seinem Jahrestief, während die Schätzungen weiter steigen, daher erscheint die Aktie als Kauf, und der Bericht für das vierte Quartal Ende Januar ist der nächste Test.
GE Vernova (GEV) ist im vergangenen Jahr um 44 % gestiegen, und das dahinterstehende Geschäft hat sich jedes Quartal verbessert. Dennoch liegen die Aktien etwa ein Drittel unter ihrem Juli-Hoch, nachdem eine Reihe von externen Schreckensmeldungen zu Rechenzentren die Kurse belastete.
Die gleichen Befürchtungen trafen Vertiv (VRT), das im vergangenen Jahr um 24 % gestiegen ist, und Bloom Energy (BE), das um 85 % gestiegen ist.
Drei Prognoseerhöhungen in drei Quartalen
GE Vernova hat seine Prognose für 2026 mit jedem seiner letzten drei Berichte angehoben. Die Free-Cash-Flow-Prognose stieg von 5,0–5,5 Mrd. $ auf 16–17 Mrd. $. Die Auftragseingänge im dritten Quartal stiegen organisch um 96 % auf 29,3 Mrd. $, wodurch der Auftragsbestand auf 197 Mrd. $ anwuchs. Unter Vertrag stehende Gaskraftwerkskapazität erreichte 122 Gigawatt, gegenüber 83 Gigawatt Ende 2025.
Auch die Analysten haben ihre Zahlen angehoben. Ihre Schätzung für den normalisierten Gewinn je Aktie (EPS) für 2027 ist von 18,38 $ Ende September 2025 auf 26,06 $ gestiegen. Sie erwarten zudem, dass der Gewinn von 2026 bis 2028 mehr als doppelt so hoch sein wird:
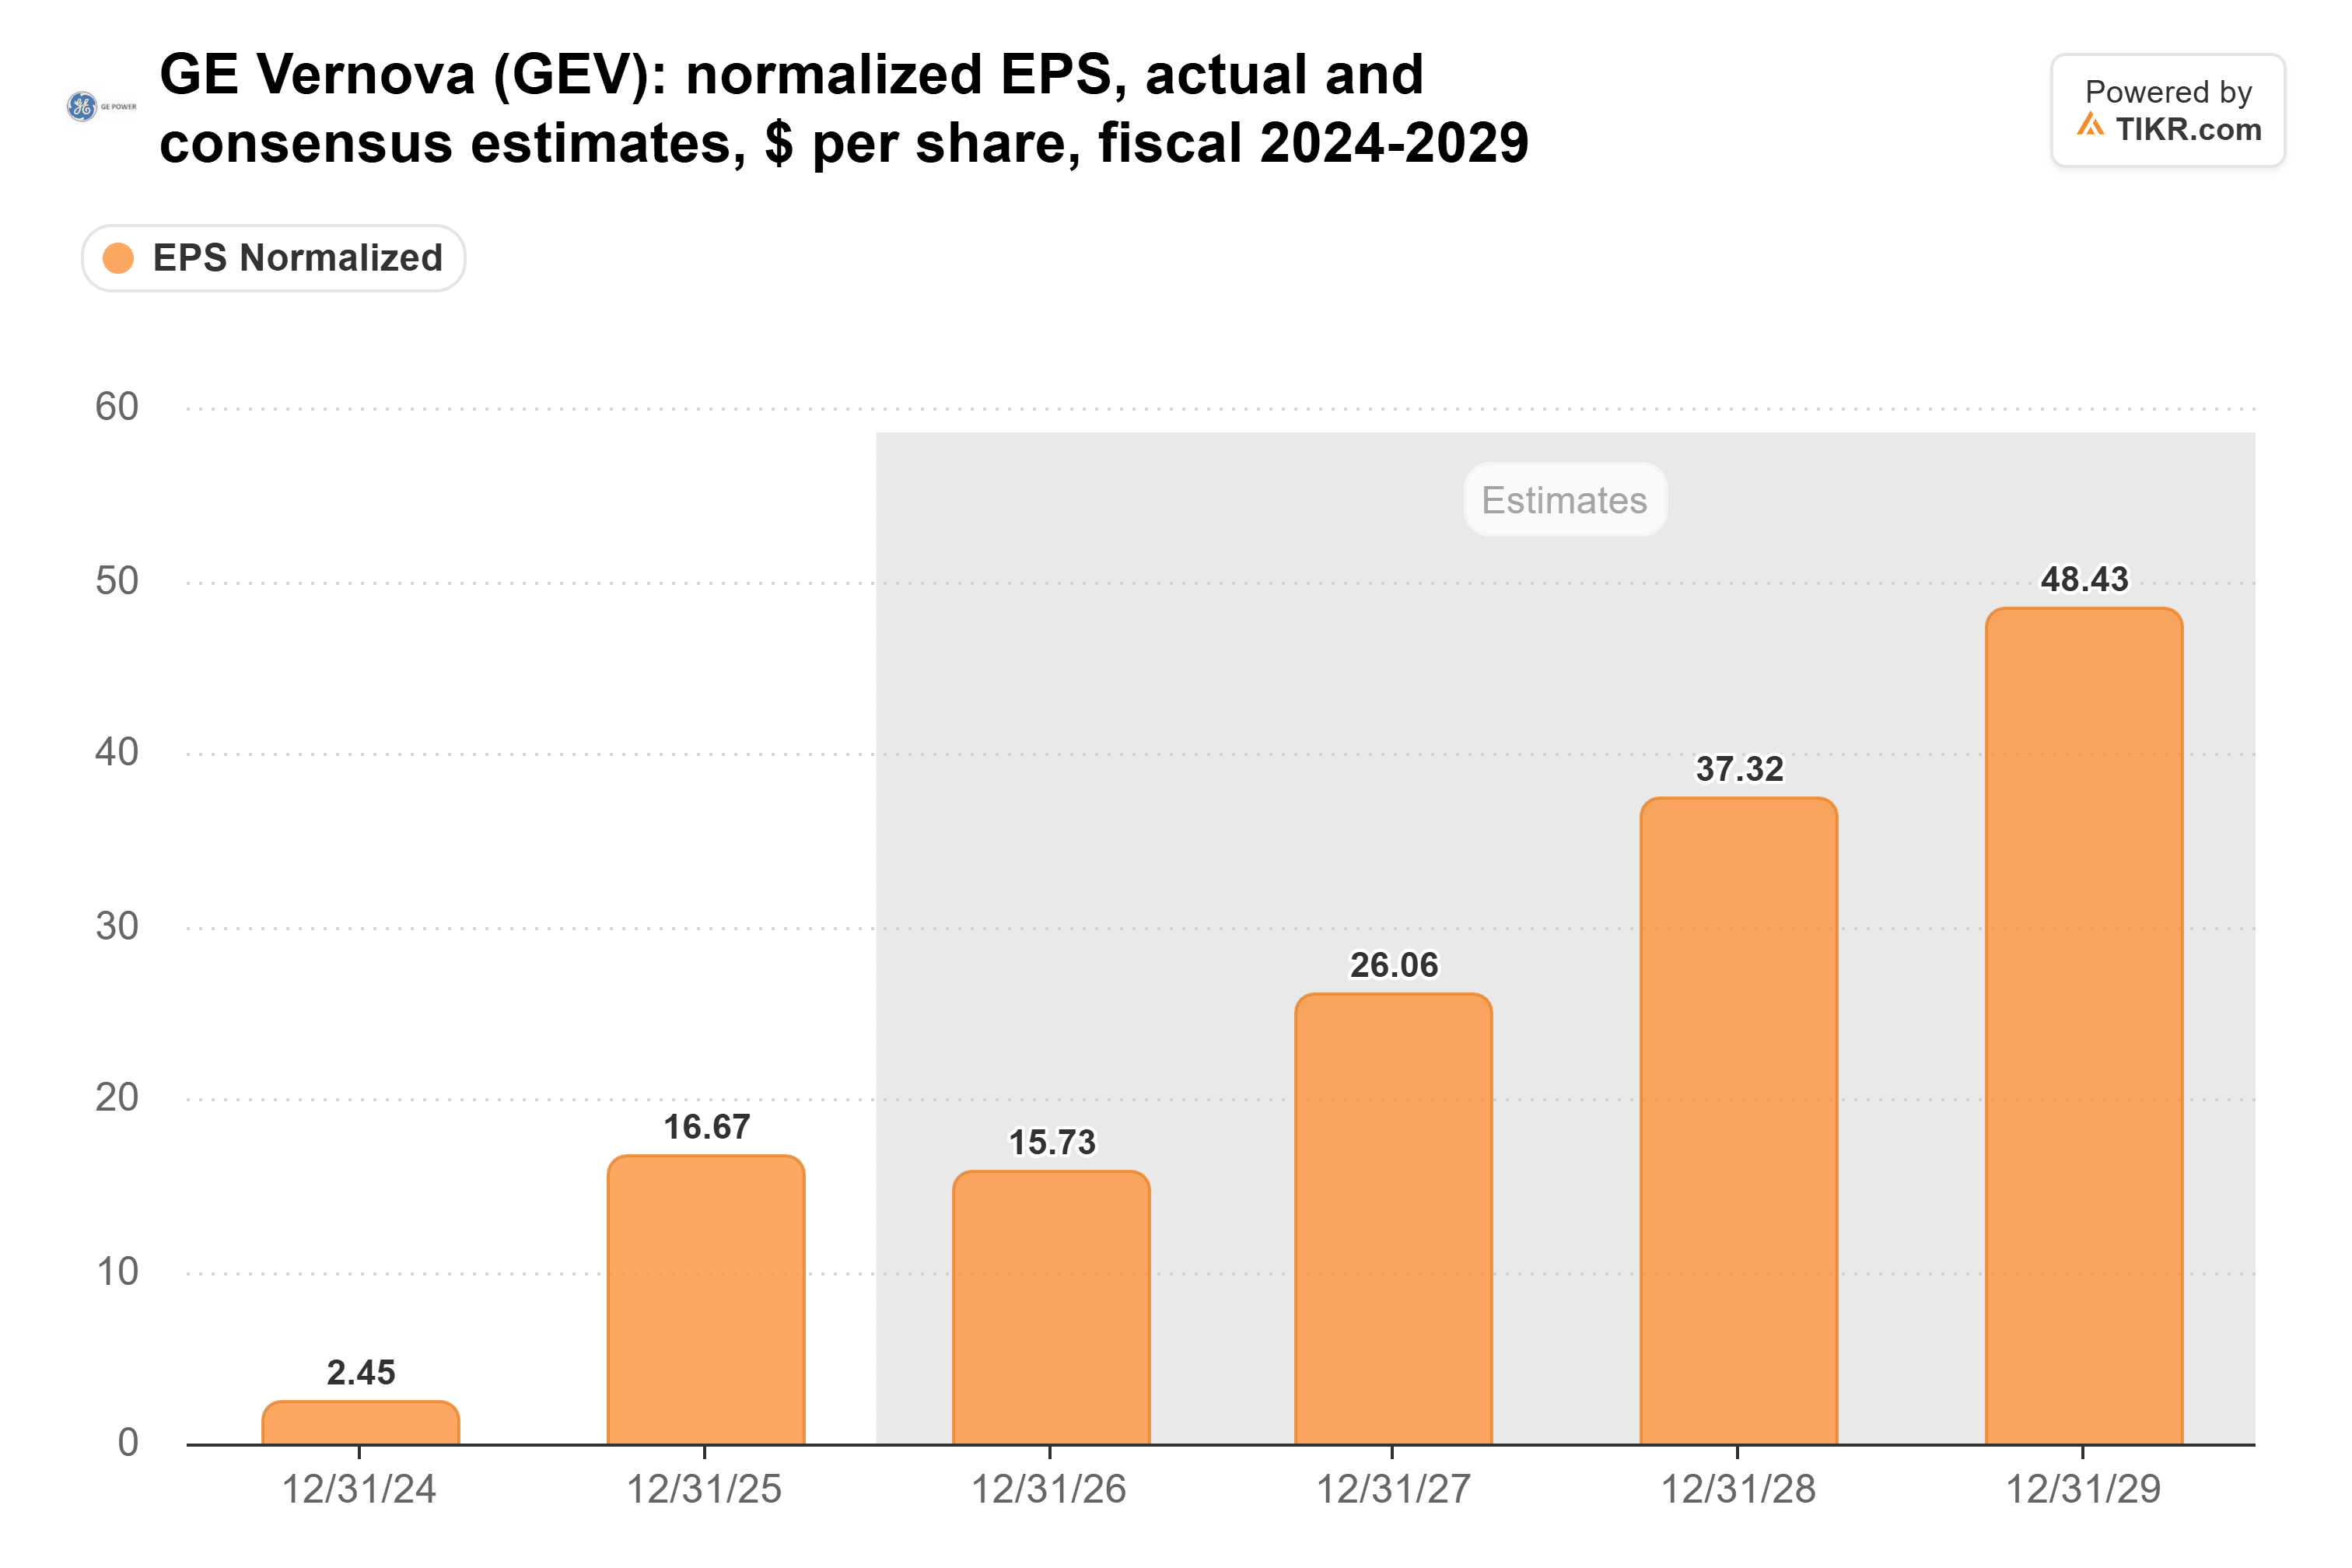
(Die 16,67 $ für 2025 enthalten einen Steuervorteil von 2,9 Mrd. $, wodurch 2026 flach erscheint, obwohl es das nicht ist.)
TIKR verfolgt 38 Analysten zu GE Vernova. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für GE Vernova sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für GE Vernova ansehen
Jede Schreckensmeldung kam von außerhalb des Unternehmens
Am 21. Oktober meldete Meta einen negativen Free Cash Flow von 2,12 Mrd. $ und erhöhte die Untergrenze seiner Investitionsausgaben (Capex)-Spanne für 2026. Am nächsten Tag verkauften sich Aktien von KI-Energieversorgern. Dann gewannen die Demokraten am 3. November beide Kammern des Kongresses. Die designierte Gouverneurin von Texas, Gina Hinojosa, versprach, neue Genehmigungen für Rechenzentren auszusetzen.
Als Nächstes kam SoftBank. Das Unternehmen hatte Turbinen von Herstellern einschließlich GE Vernova für ein 9,2-Gigawatt-Gaskraftwerk in Ohio reserviert, und Elon Musk postete am 6. November, dass "SoftBank seine Turbinenaufträge nicht erfüllt." SoftBank nahm am 10. November eine Wertberichtigung für Energieanlagen in Höhe von 3,7 Mrd. $ vor, aber sein CFO, Yoshimitsu Goto, sagte Analysten, es gebe keinen Zahlungsausfall. Selbst das gesamte Ohio-Kraftwerk wäre deutlich weniger als ein Zehntel der 122 Gigawatt von GE Vernova. Das Management gibt an, dass Rechenzentren etwa 20 % seiner vertraglich gebundenen Gaskapazität ausmachen.
Der Umsatz von Vertiv stieg im dritten Quartal um 61 % auf 4,31 Mrd. $. Allerdings meldet das Unternehmen keine Auftragseingänge mehr, daher ist sein nächster Bericht der erste echte Test der Nachfrage. Am 2. November, kurz vor dem Verkauf, unterzeichnete Bloom eine nicht bindende Vereinbarung mit California Resources. Die beiden werden mindestens 1 Gigawatt an Brennstoffzellenprojekten evaluieren.
Ein Cashflow-Boom mit einem Haken
GE Vernova erzielte in jedem Quartal dieses Jahres mehr Free Cash Flow als im gesamten Jahr 2025: 4,8 Mrd. $, 5,1 Mrd. $ und 5,4 Mrd. $ gegenüber 3,7 Mrd. $. Der Free Cash Flow wurde erst 2023 positiv:
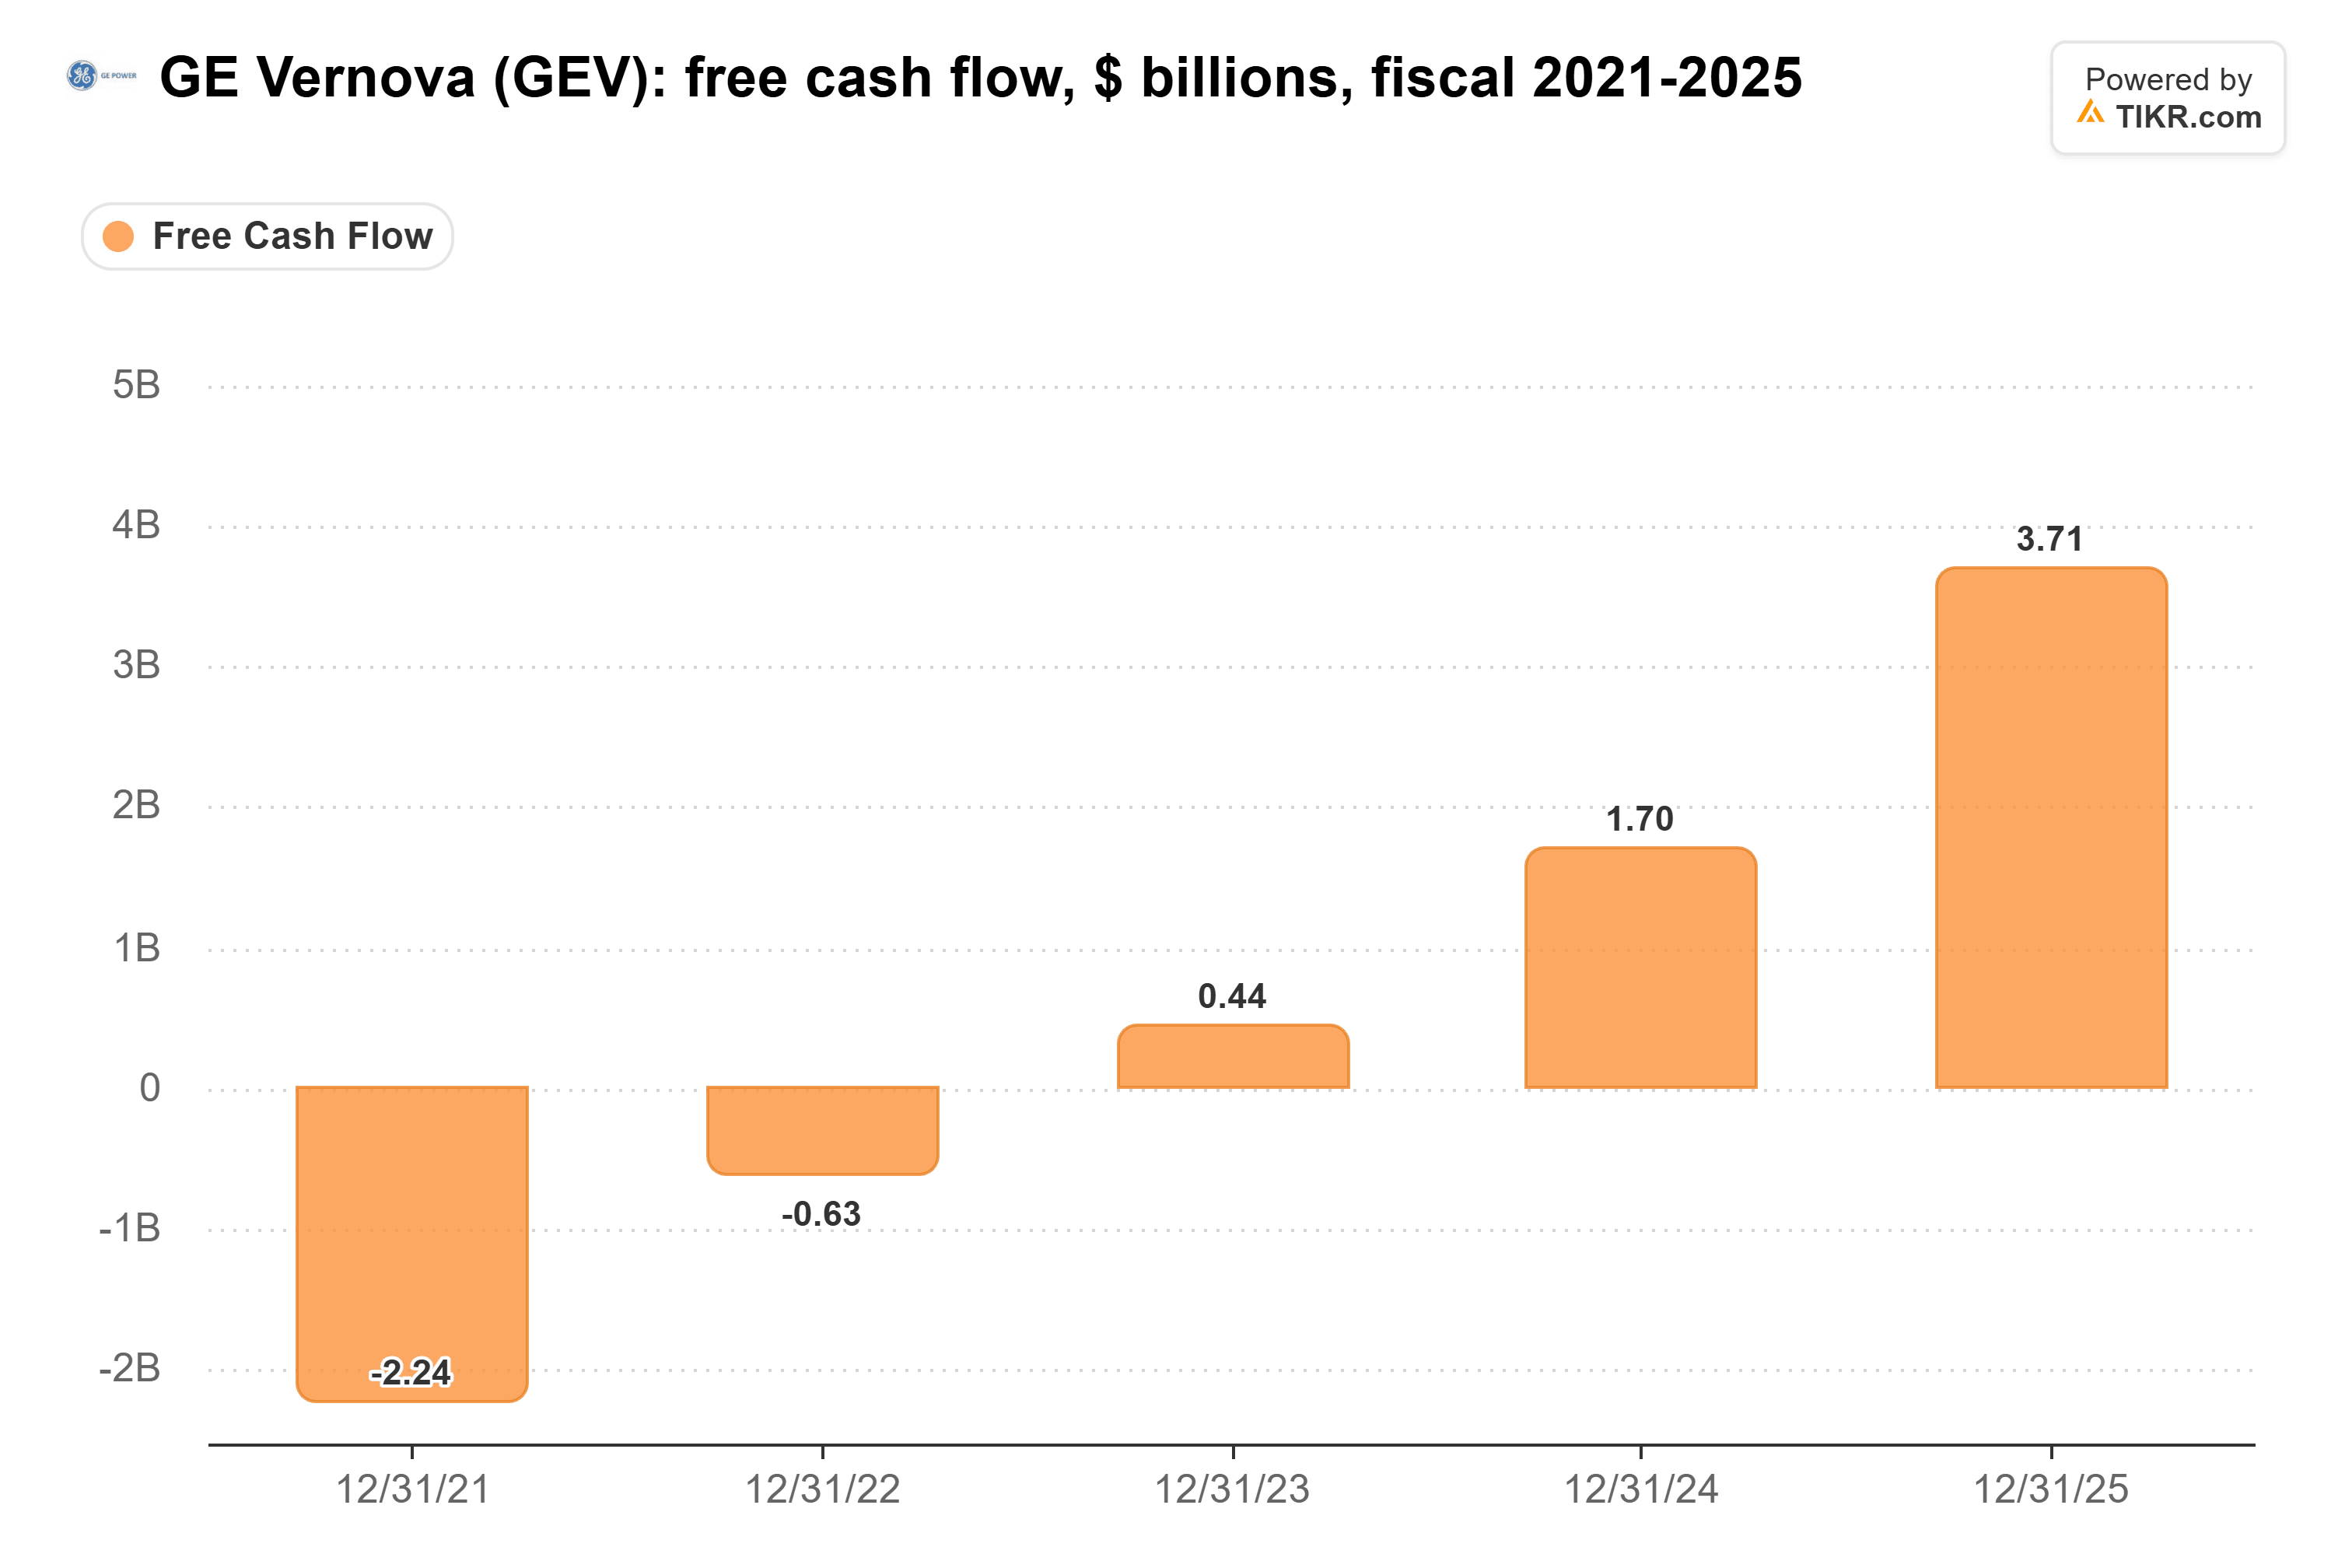
Der größte Teil dieser Liquidität kam von Kunden. Das Working Capital, hauptsächlich Vorauszahlungen, lieferte 5,3 Mrd. $ der 5,4 Mrd. $ im dritten Quartal, daher würde ein Rückgang der Ausgaben für Rechenzentren zunächst die Liquidität treffen. (Zumindest sind diese Anzahlungen nicht erstattungsfähig.) Das Quartal hatte auch Schwachstellen. Die Auftragseingänge im Bereich Elektrifizierung fielen organisch um 9 % gegenüber großen Aufträgen im Vorjahreszeitraum, und die Verlustprognose für Wind wurde auf 400–500 Mio. $ ausgeweitet.
Günstiger als im gesamten Jahr zuvor
Die Schätzungen stiegen, während die Aktie fiel, und das halbierte die Bewertung. GE Vernova notiert bei etwa dem 35-fachen des erwarteten Gewinns (Forward-KGV), gegenüber dem 70-fachen im April und deutlich unter seinem Durchschnitt von 54-fach im vergangenen Jahr:
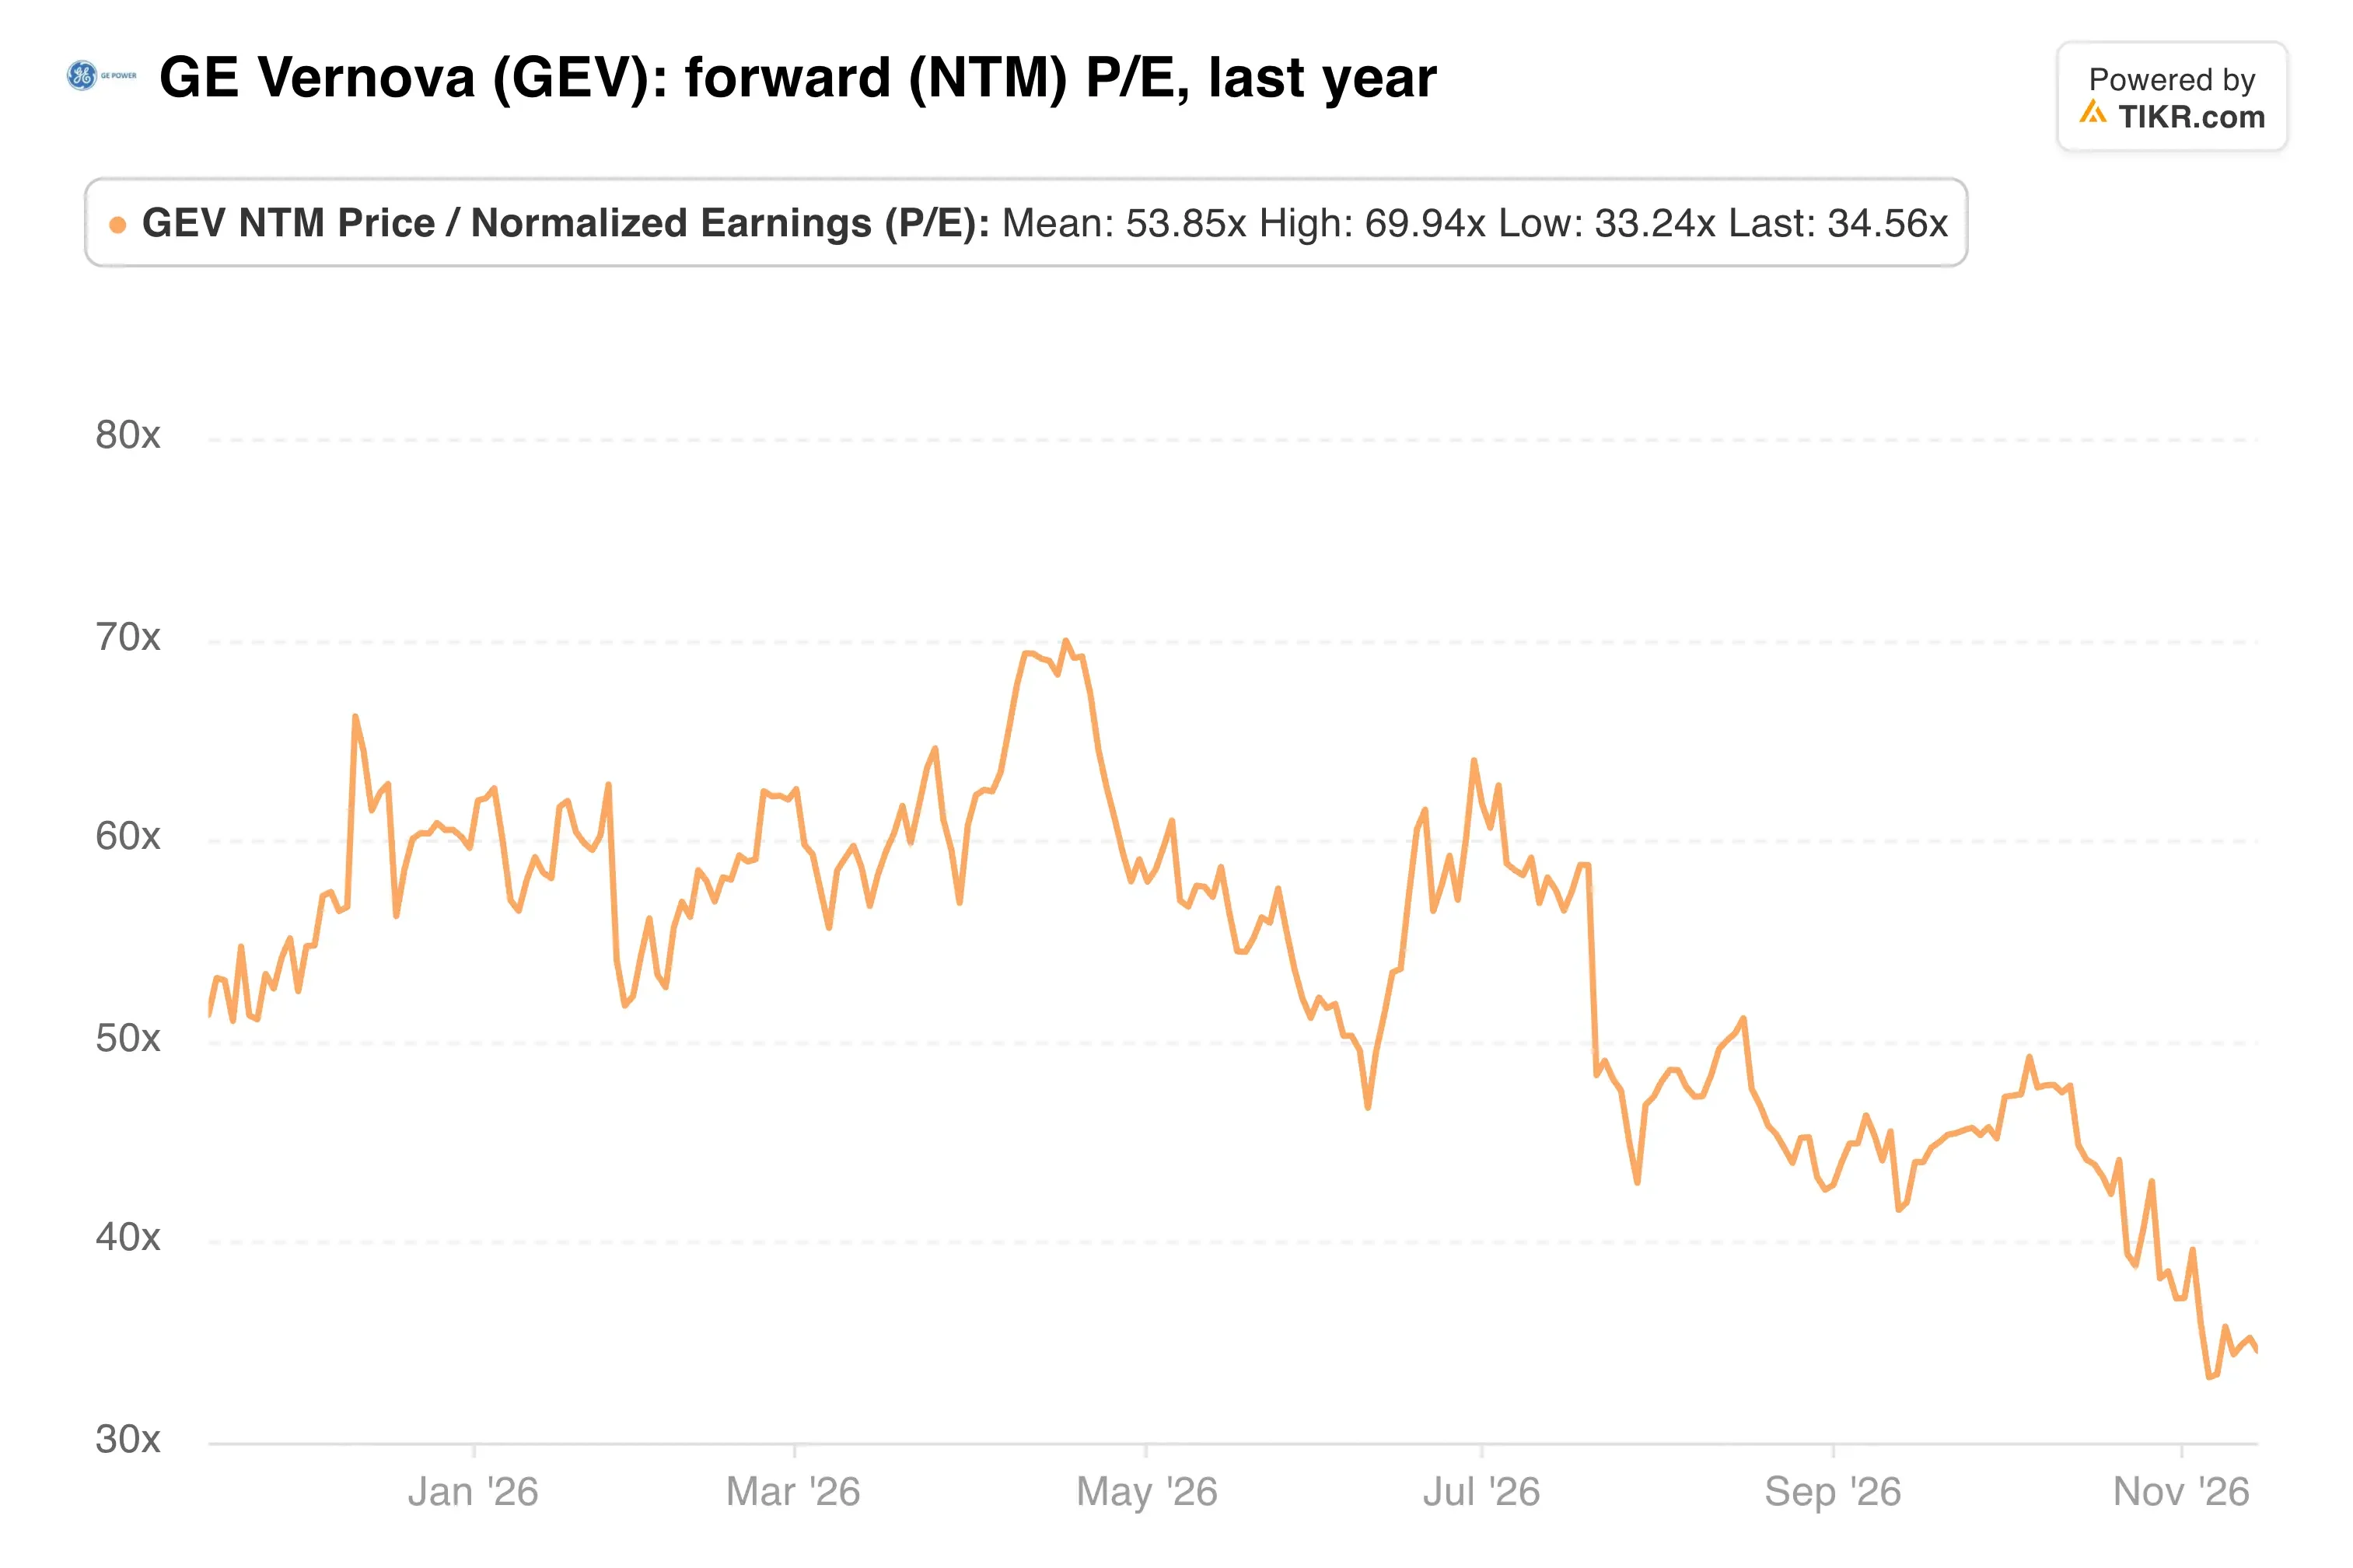
Der Konsens-Kursziel von 32 Analysten liegt bei 1.182 $, etwa 47 % über dem letzten Schlusskurs. Jede große Turbine, die es ausliefert, bringt auch Jahrzehnte an Servicearbeit mit sich. Im Telefonat zum dritten Quartal sagte CEO Scott Strazik: "Wir erwarten, dass jedes Gigawatt HA in den ersten 20 Jahren seiner Lebensdauer eine halbe Milliarde Dollar an Serviceumsatz mit hoher Marge generiert."
Fazit: Es ist nicht zu spät. Die Aktie notiert bei der Hälfte ihres April-Bewertungsmultiplikators, obwohl die Schätzungen höher sind. Der nächste Test ist der Bericht für das vierte Quartal Ende Januar. Das Management erwartet, dass der Auftragsbestand bis Jahresende 200 Mrd. $ übersteigt und die unter Vertrag stehende Gaskapazität mindestens 130 Gigawatt erreicht. Dieser Bericht wird auch zeigen, ob SoftBank oder Texas ihm Aufträge für Rechenzentren gekostet haben.
Was ist die GE Vernova-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was GE Vernova wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse kann aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!