

Wichtige Erkenntnisse
- Palo Alto Networks veröffentlicht die Ergebnisse für das erste Fiskalquartal nach Börsenschluss am 18. November. Die Aktie liegt 29 % unter ihrem 52-Wochen-Hoch, und die Prognosen des Managements sehen ein Umsatzwachstum von 33 % bis 34 % vor.
- Ein Großteil dieses Wachstums stammt aus den Übernahmen von CyberArk und Chronosphere. Auf pro-forma-Basis beträgt die Umsatzprognose für das Fiskaljahr 2027 ein Wachstum von etwa 15 %.
- Die eigentlichen Prüfsteine sind das organische Next-Generation Security ARR und eine operative Marge, die seit Abschluss der Übernahmen gesunken ist. Die Ergebnisse sind auch für Fortinet, CrowdStrike und Zscaler relevant.
- Bei einem KGV von 76 für die nächsten zwölf Monate gegenüber einem Fünfjahresdurchschnitt von 57 ist die Aktie allein aufgrund der 33 % noch nicht günstig genug zum Kauf.
Palo Alto Networks (PANW) veröffentlicht sein erstes Fiskalquartal nach Börsenschluss am Mittwoch, den 18. November. Die Aktie liegt nach einem Kursrutsch von 3 % am Dienstag 29 % unter ihrem 52-Wochen-Hoch. Es ist der wichtigste Bericht der Sicherheitsbranche seitdem Fortinet (FTNT) Ende Oktober die Branche erschütterte, und er kommt zwei Wochen vor CrowdStrike (CRWD) am 1. Dezember und Zscaler (ZS) am 2. Dezember.
Joe Terranova skizzierte in der Montagsausgabe von CNBCs Halftime Report die Messlatte, auf die die Bullen hoffen: "Sie werden ein Umsatzwachstum von 33 Prozent plus sehen." Die Aktie bereitete ihm mehr Sorgen als das Quartal: "Ich denke, Sie werden den Schätzwert übertreffen. Es ist die Reaktion, die mir Sorgen macht."
Er hat guten Grund zur Sorge. Diese 33 % sind bereits in den Prognosen des Managements enthalten, und die Übernahmen, die Palo Alto im vergangenen Jahr abgeschlossen hat, leisten einen Großteil der Arbeit.
TIKR verfolgt 55 Analysten zu Palo Alto Networks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Palo Alto Networks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Palo Alto Networks ansehen
Die 33 % sind größtenteils eingepreist
Die Prognosen sehen einen Umsatz im ersten Quartal von 3,30 bis 3,31 Milliarden US-Dollar vor, ein Plus von 33 % bis 34 %. Palo Alto gab im Fiskaljahr 2026 24,4 Milliarden US-Dollar für Übernahmen aus, hauptsächlich für CyberArk und Chronosphere, und keine davon war im ersten Quartal des Vorjahres enthalten. Auf eigener pro-forma-Basis stieg der Umsatz im Fiskaljahr 2026 um 17 % auf 12,3 Milliarden US-Dollar. Gemessen an dieser Basis beträgt die Umsatzprognose für das Fiskaljahr 2027 ein Wachstum von etwa 15 %.
Analysten haben diesen Rückgang bereits in ihre Zahlen eingebaut. Der Konsens sieht einen Umsatzanstieg von 23 % auf 14,2 Milliarden US-Dollar im Fiskaljahr 2027 vor, gefolgt von einem Anstieg um 14 % auf 16,2 Milliarden US-Dollar im Fiskaljahr 2028.
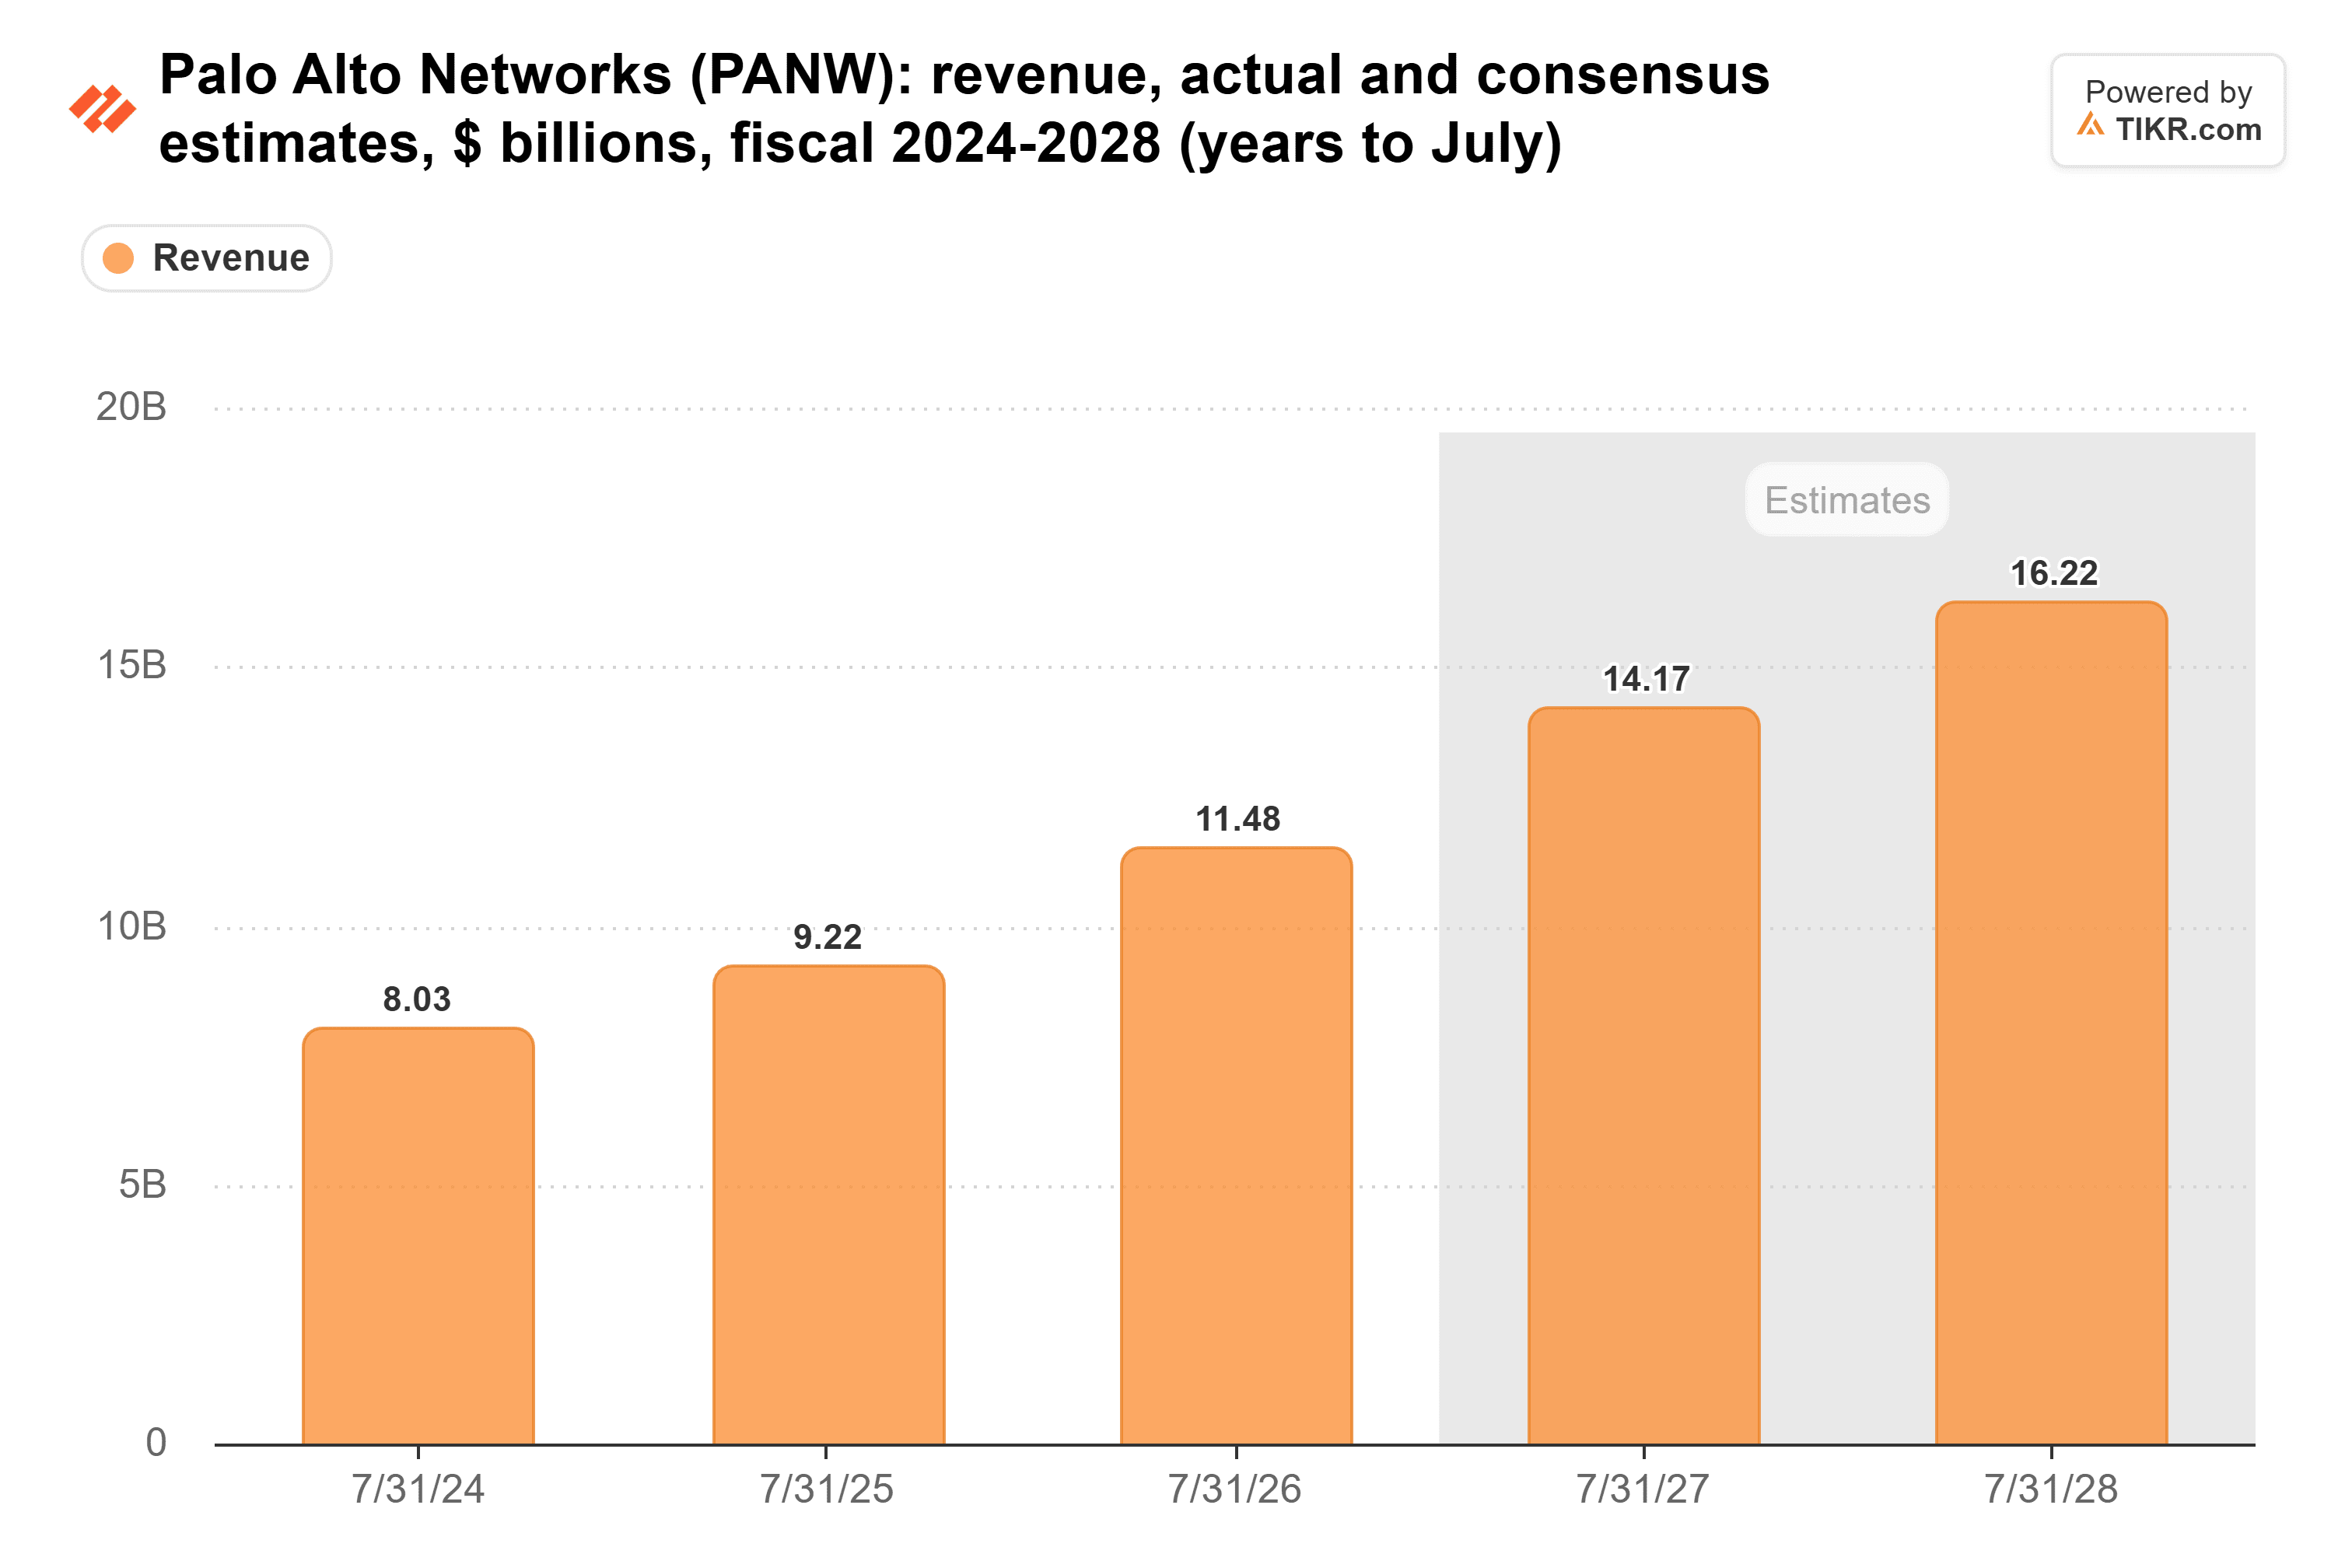
Wenn Palo Alto also am Mittwoch 33 % erreicht, zeigt das im Grunde nur, dass die Übernahmen abgeschlossen sind.
Organisches Wachstum muss sichtbar werden
In der RiskReversal Pod vom Dienstag zählte Matthew Hedberg, Leiter der globalen TIMT-Forschung bei RBC Capital Markets, Palo Alto zu den "fünf oder sechs Titeln, die ich betreue und bei denen es eine echte Beschleunigung" durch KI gibt. Das Next-Generation Security ARR wird zeigen, ob er recht hat. Das Management prognostiziert einen Wert von 9,54 bis 9,56 Milliarden US-Dollar, gegenüber 9,10 Milliarden US-Dollar am 31. Juli. Das organische NGS ARR wuchs im zweiten und dritten Quartal des Fiskaljahres 2026 jeweils um 28 %. Im vierten Quartal gab es jedoch einen neunstelligen Schub durch einen großen KI-Kunden, der zu Chronosphere wechselte, und das Management erwartet für dieses Quartal nur noch den letzten Teil dieses Wechsels. Ein Ergebnis über der Obergrenze der Prognose, bei dem das organische Wachstum noch bei etwa 28 % liegt, würde Hedbergs Einschätzung stützen.
Firewalls bieten eine zweite Messgröße, obwohl der Produktumsatz jetzt auch einige CyberArk-Softwarelizenzen enthält. Das Produktumsatzwachstum von Fortinet verlangsamte sich im dritten Quartal auf 37 % gegenüber 52 %, und seine Aktien schlossen am nächsten Tag trotz eines Rechnungsstellungsanstiegs von 29 % etwa 20 % tiefer. Der Produktumsatz von Palo Alto stieg im letzten Quartal um 28,6 %, und die Anleger werden wollen, dass dieses Tempo beibehalten wird.
CrowdStrike hat in der Sicherheitsoperationsbranche eine hohe Messlatte gesetzt. Sein neues Netto-ARR stieg im Quartal bis zum 31. Juli um 51 % auf einen Rekordwert von 333 Millionen US-Dollar. Das XSIAM von Palo Alto beendete sein Fiskaljahr mit einem ARR-Anstieg von 70 % auf über 700 Millionen US-Dollar. Wenn dieses Tempo anhält, gewinnt Palo Altos Konzept, alles auf einer Plattform zu vereinen, Ausgaben, die auch CrowdStrike anstrebt.
Für Zscaler hängt sogar noch mehr an einer einzigen Zeile des Berichts. Das SASE-ARR von Palo Alto wuchs im dritten Fiskalquartal um 40 % auf 1,6 Milliarden US-Dollar. Ohne die Übernahme von Red Canary stieg das ARR von Zscaler bis zum 31. Juli um 20 % auf 3,63 Milliarden US-Dollar, und das Unternehmen prognostiziert für das Fiskaljahr 2027 ein ARR-Wachstum von 16,6 % bis 17,4 %. Wenn das SASE-Wachstum von Palo Alto bei etwa 40 % bleibt, werden die Anleger von Zscaler am 2. Dezember wissen wollen, ob diese Prognose Vorsicht oder verlorene Marktanteile widerspiegelt.
Auch die Margen müssen halten
Die operative Marge von Palo Alto, wie TIKR sie misst, ist seit dem Abschluss von CyberArk im Februar gesunken. Sie ging von 15,5 % im Quartal bis Januar 2026 auf unter null im April-Quartal und 5,4 % im Juli-Quartel zurück:
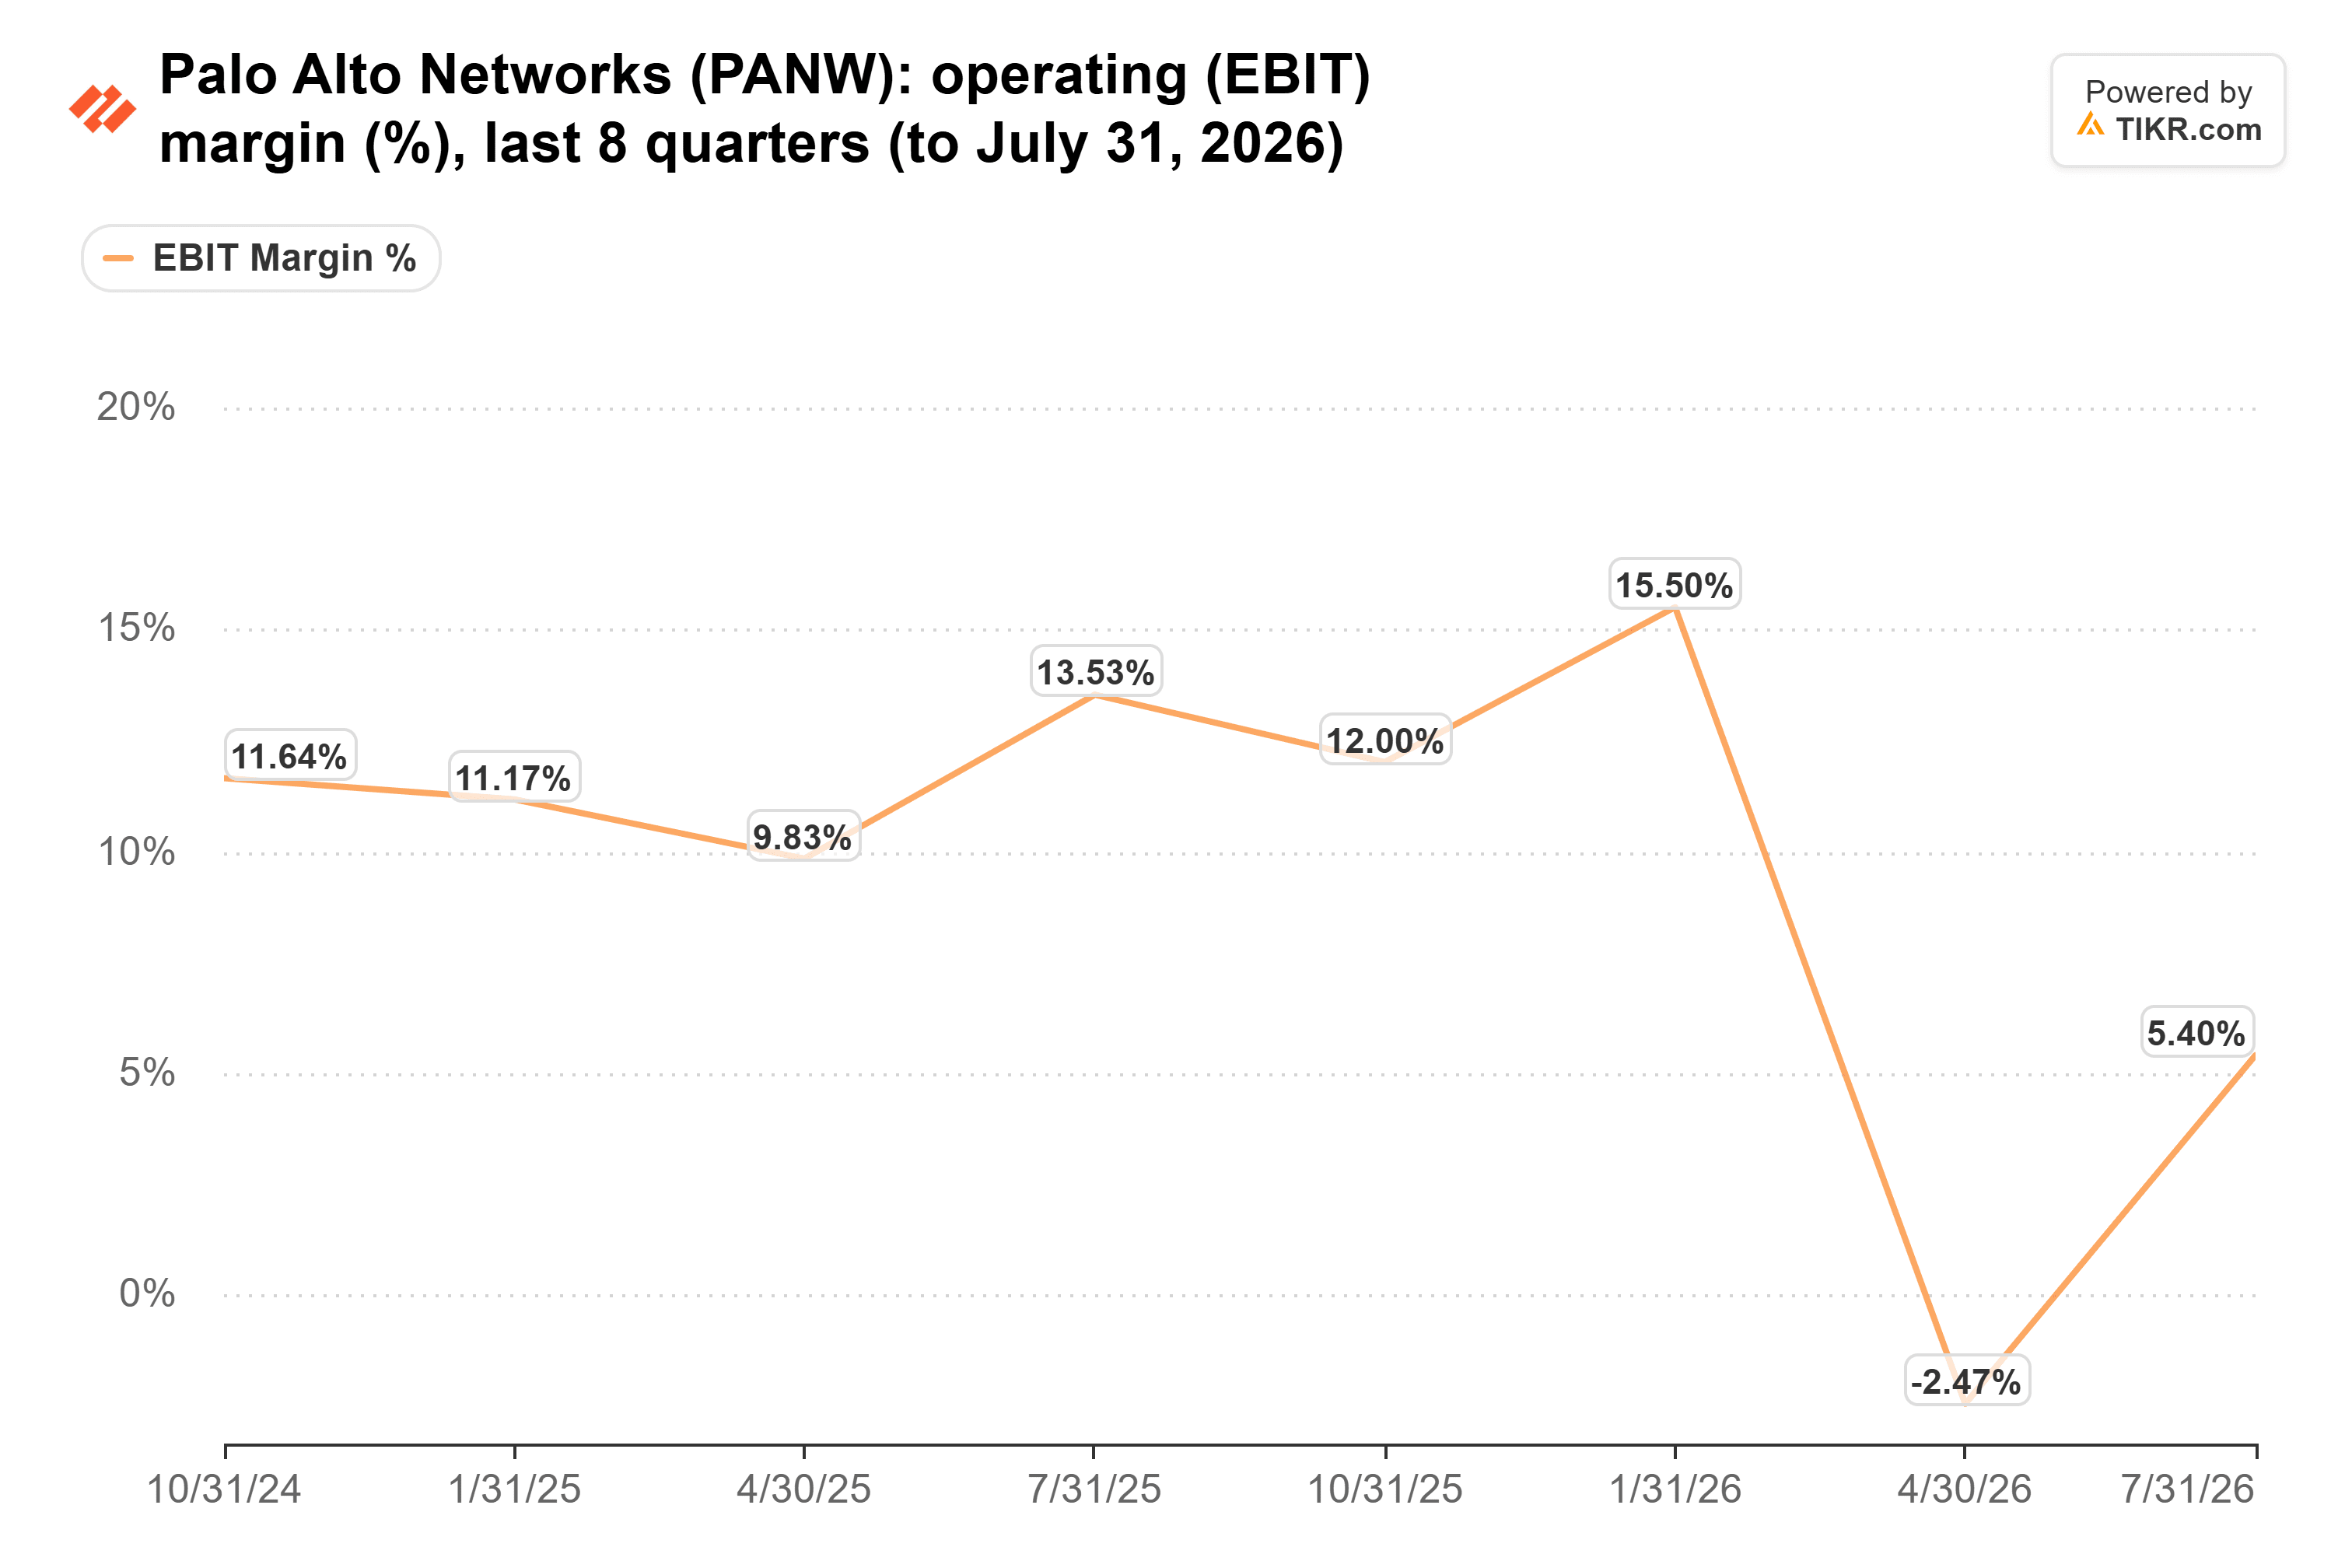
Die übernommenen Unternehmen fügten im Fiskaljahr 2026 930 Millionen US-Dollar Umsatz und nach Abschreibungen, Aktienvergütungen und Abfindungen einen operativen Verlust von 797 Millionen US-Dollar hinzu. Auf der bereinigten Basis des Managements betrug die operative Marge im vierten Quartal 29,6 % gegenüber 30,3 % im Vorjahreszeitraum, und die Prognose für das Fiskaljahr 2027 liegt bei 29,5 %. Das Management erwartet, dass die Cloud-Hosting-Kosten in diesem Jahr schneller steigen werden als der Umsatz, daher wäre eine bereinigte Marge unter 29 % ein schlechtes Zeichen. Auch die Cashflow-Erzeugung muss mithalten: Die Prognose für die bereinigte Free-Cashflow-Marge liegt für das Fiskaljahr 2027 bei 38,0 %, nach 38,4 % im Fiskaljahr 2026.
Bei einem KGV von 76 hat der Kursrutsch sie noch nicht günstig gemacht
Selbst nach dem Verkaufstrend notiert Palo Alto mit einem KGV von 76 für die nächsten zwölf Monate. Das vergleicht sich mit einem Fünfjahresdurchschnitt von 57 und einem Höchststand von 101 im August:
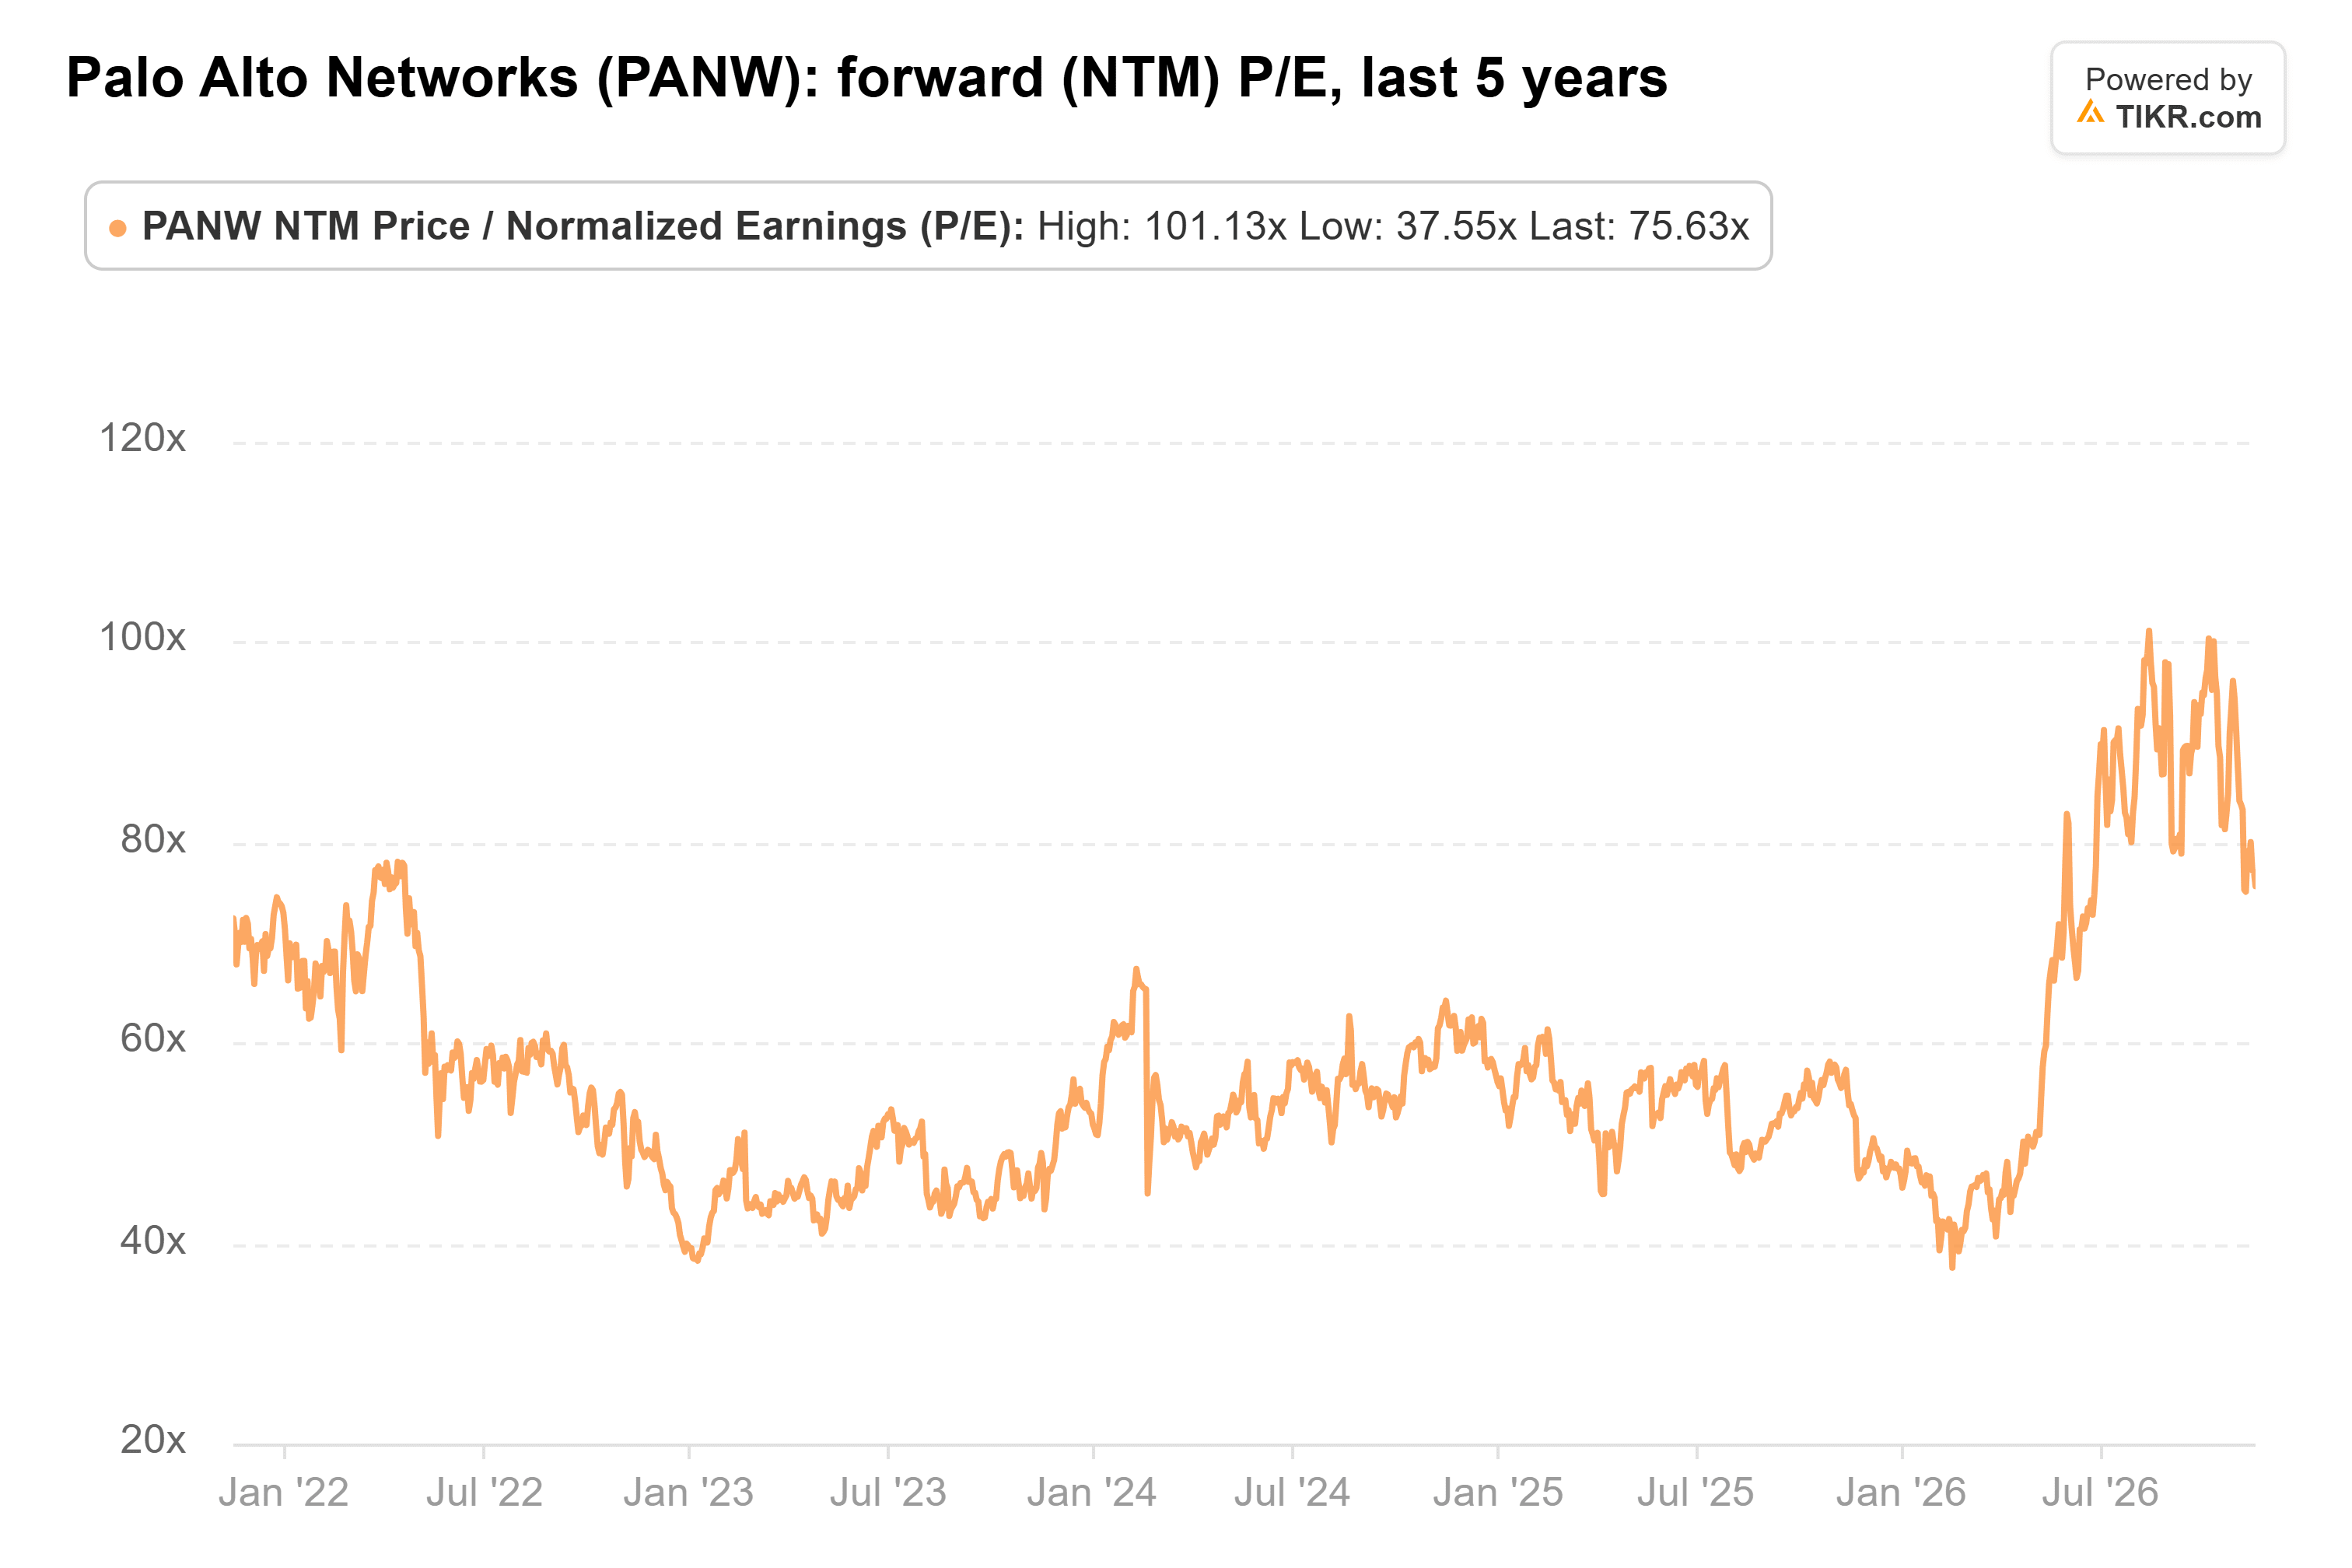
Der Gewinn je Aktie wächst auch viel langsamer als der Umsatz. Die Prognosen sehen für das Fiskaljahr 2027 einen bereinigten Gewinn je Aktie von 4,16 bis 4,19 US-Dollar vor, ein Plus von 8 % bis 9 %, da CyberArk größtenteils mit Aktien bezahlt wurde. 76-fache für einstelliges Gewinnwachstum je Aktie zu zahlen macht nur Sinn, wenn das organische Wachstum und die Margen von hier aus zulegen.
Ja, Palo Alto muss also 33 % liefern, und die Übernahmen machen das zum einfachen Teil. Der Verkaufstrend hat die Aktie noch nicht zu einem Schnäppchen gemacht. Der Kursrutsch beginnt erst dann wie eine Kaufgelegenheit auszusehen, wenn das organische NGS-ARR die Prognose übertrifft und die bereinigte operative Marge bei 29,5 % oder besser bleibt.
Die Prognose für das Gesamtjahr könnte die Aktie immer noch stärker bewegen als das Quartal. Eine Anhebung der Umsatz- oder NGS-ARR-Aussichten würde ein KGV von 76 viel leichter verteidigbar machen.
Was ist die Aktie von Palo Alto Networks also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Palo Alto Networks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Palo Alto Networks kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






