


Wichtige Erkenntnisse
- SoFis gesamtes risikobasiertes Kapitalverhältnis sank bis zum 30. September auf 17,0 % gegenüber 22,9 % Ende 2025, doch das Management sagt, dass 2027 keine Kapitalerhöhung nötig sei.
- SoFi investiert die 3,2 Milliarden US-Dollar, die es 2025 aufgebracht hat, in Kredite, die es im eigenen Bestand hält und die so mehr einbringen als verkaufte Kredite.
- Eine grobe Rechnung bringt das Verhältnis Ende 2027 auf etwa 14 % bis 15 %, was im vom Management genannten Bereich liegt, aber danach deutlich weniger Spielraum lässt.
- Der Verkauf von Krediten setzt Kapital frei, gibt aber Zinserträge auf.
SoFi Technologies (SOFI) hat gerade einen Plan für 2027 mit 6,4 Milliarden US-Dollar Umsatz und 0,90 US-Dollar Gewinn je Aktie vorgelegt. Im Telefonat zum dritten Quartal fügte CFO Chris Lapointe hinzu, dass "keine Kapitalerhöhung angenommen oder benötigt wird".
Doch SoFis 10-Q zeigt, dass sein gesamtes risikobasiertes Kapitalverhältnis bis zum 30. September auf 17,0 % gesunken ist, gegenüber 22,9 % Ende 2025. Ein Investor in r/stocks nahm den Widerspruch wahr: Seine Lesart ist, dass "kein neues Kapital" nur gilt, "wenn die risikogewichteten Aktiva langsamer wachsen als in diesem Jahr".
SoFi setzt die letztjährige Kapitalerhöhung ein
Die 22,9 % kamen direkt nachdem SoFi 2025 3,2 Milliarden US-Dollar Eigenkapital aufgebracht hatte, und in diesem Jahr hat es dieses Geld in Kredite investiert, die es im eigenen Bestand hält. Im zweiten Quartal behielt es 7,6 Milliarden US-Dollar seiner 10,7 Milliarden US-Dollar an vergebenen Privatkrediten und verkaufte den Rest an Partner.
Damit das Verhältnis so stark sinkt, mussten die risikogewichteten Aktiva in neun Monaten um etwa 35 % wachsen, selbst bei unverändertem Kapital. Und das Kapital stieg: SoFi zahlt keine Dividende, und sein materieller Buchwert wuchs allein im dritten Quartal um 234,7 Millionen US-Dollar auf 9,7 Milliarden US-Dollar. Die risikogewichteten Aktiva wuchsen also schneller als 35 %.
TIKR verfolgt 25 Analysten zu SoFi. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu SoFi zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für SoFi an
2027 muss in das verbleibende Kapital hineinwachsen
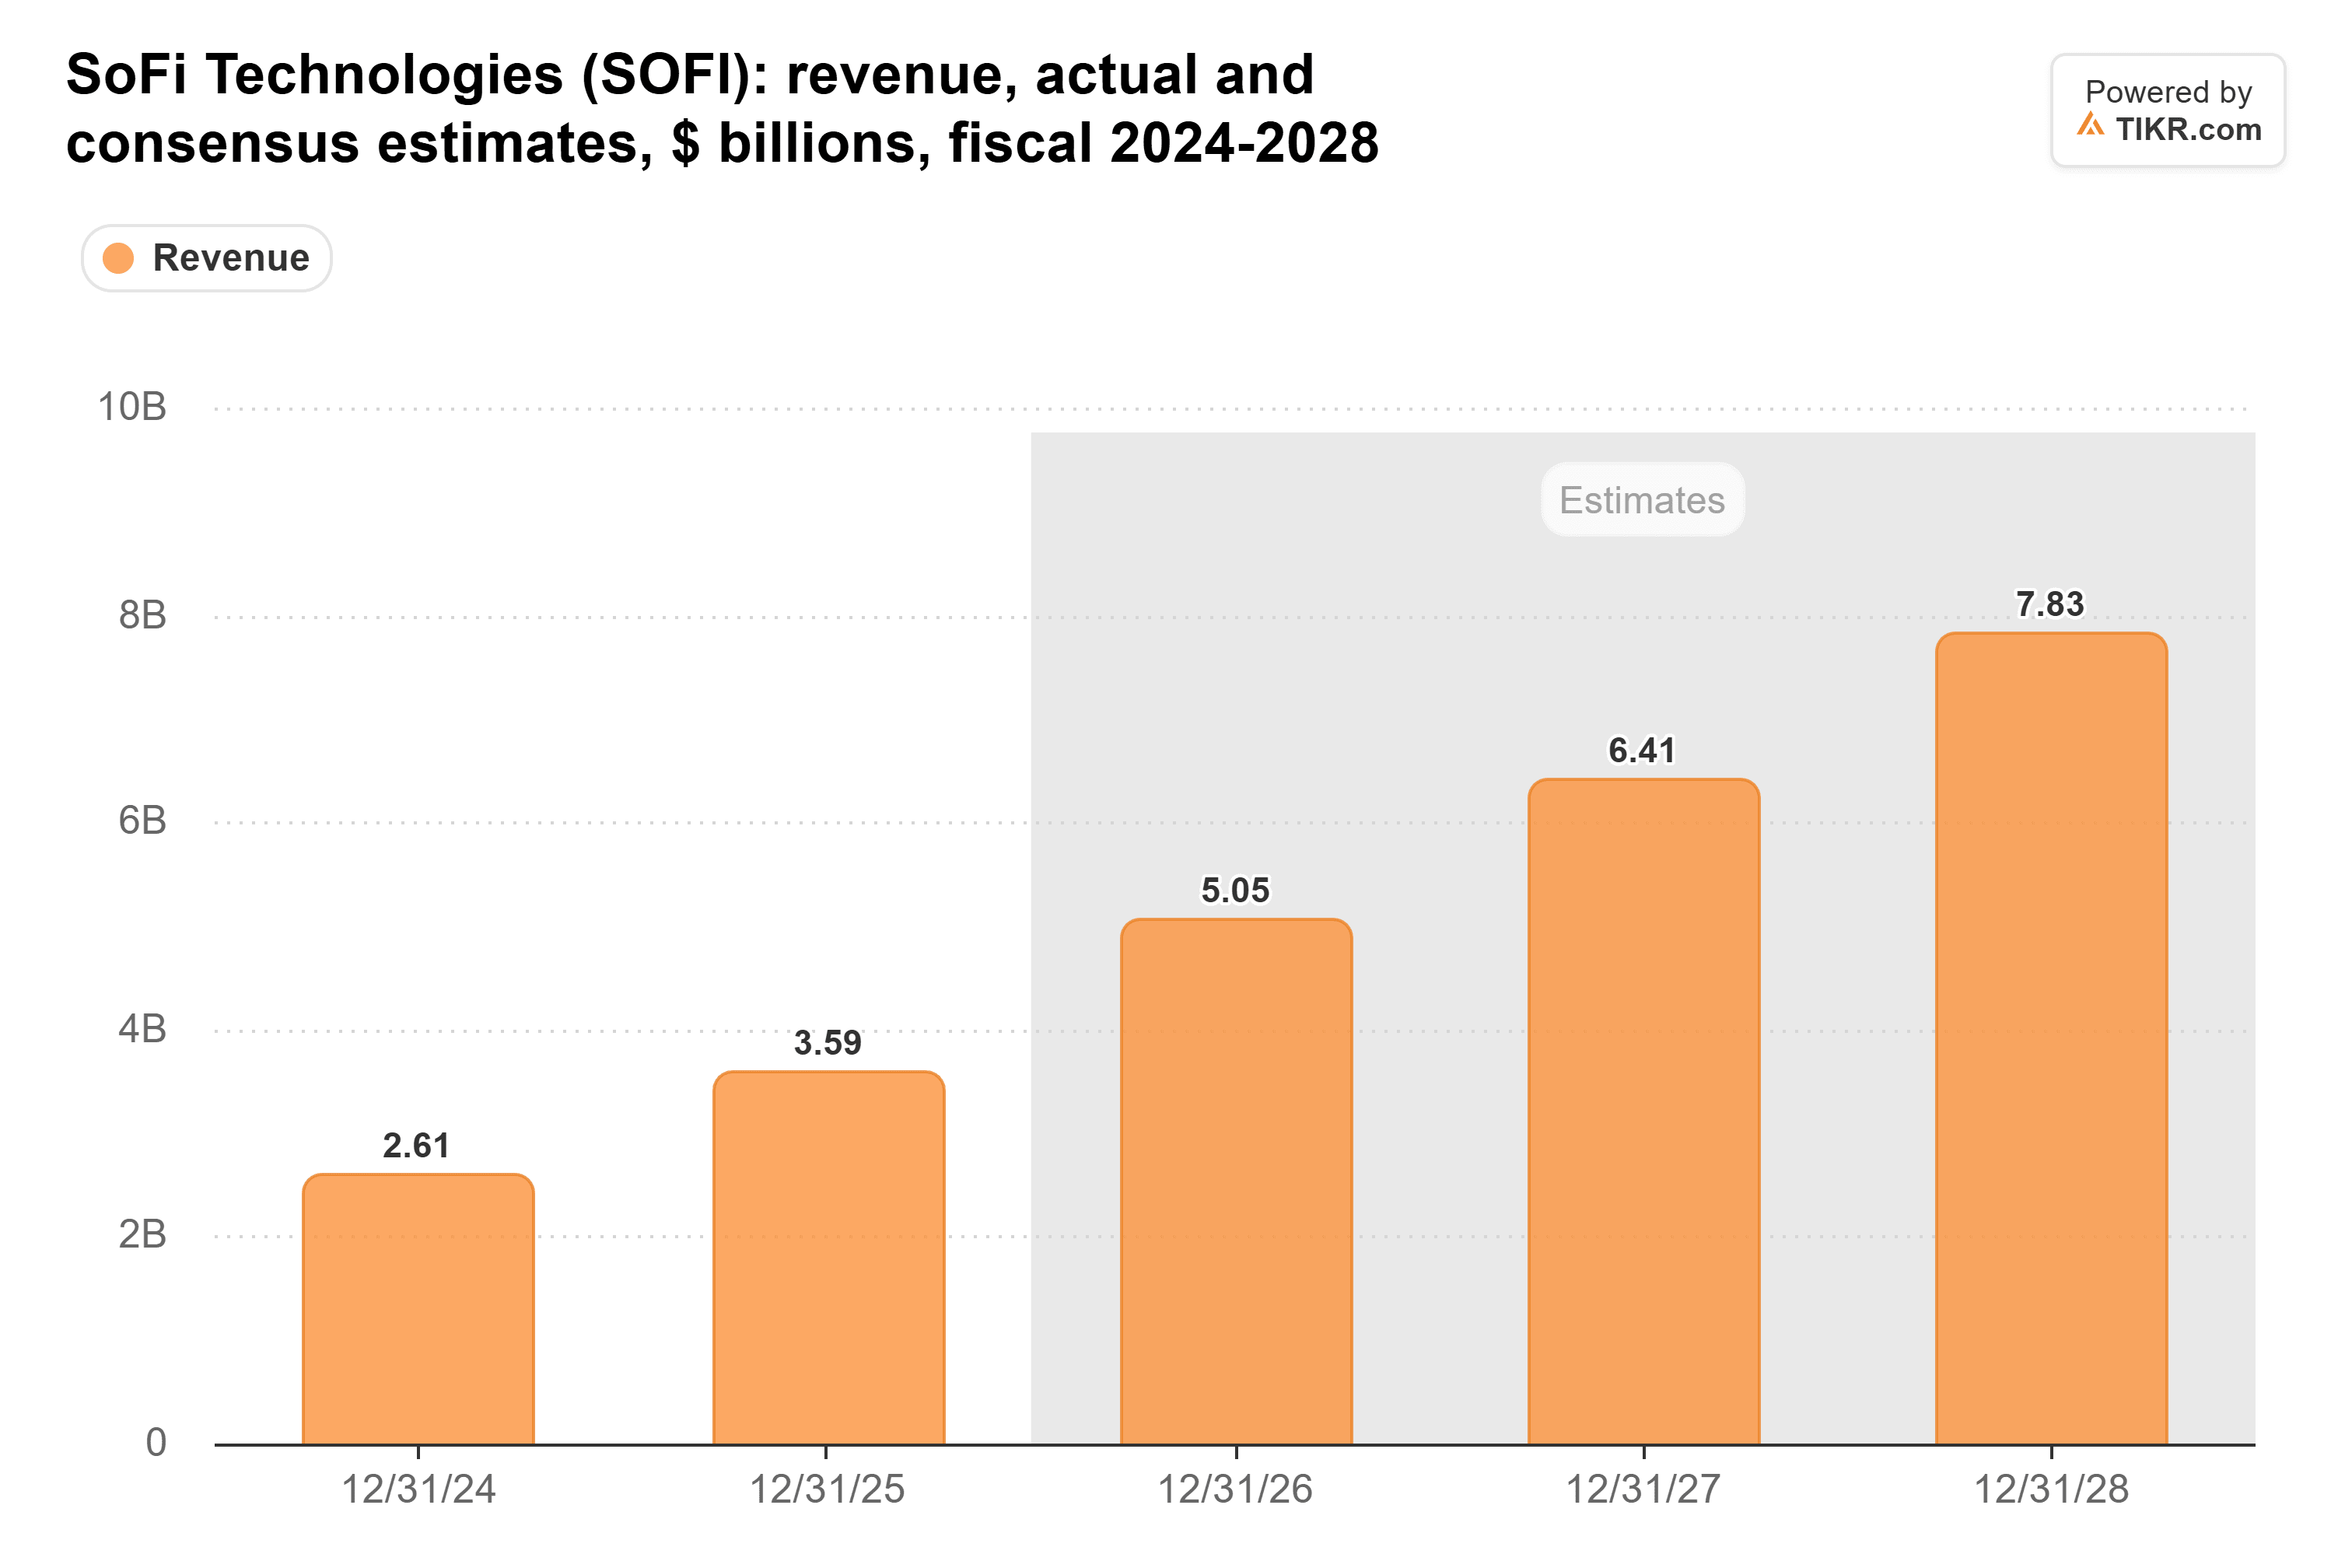
Analysten erwarten, dass der Umsatz von 5,05 Milliarden US-Dollar in diesem Jahr auf 6,41 Milliarden US-Dollar im Jahr 2027 steigt, genau im Einklang mit SoFis Prognose:
Die Gewinne sollen schneller wachsen und die von SoFi für 2027 prognostizierten 0,90 US-Dollar je Aktie erreichen:
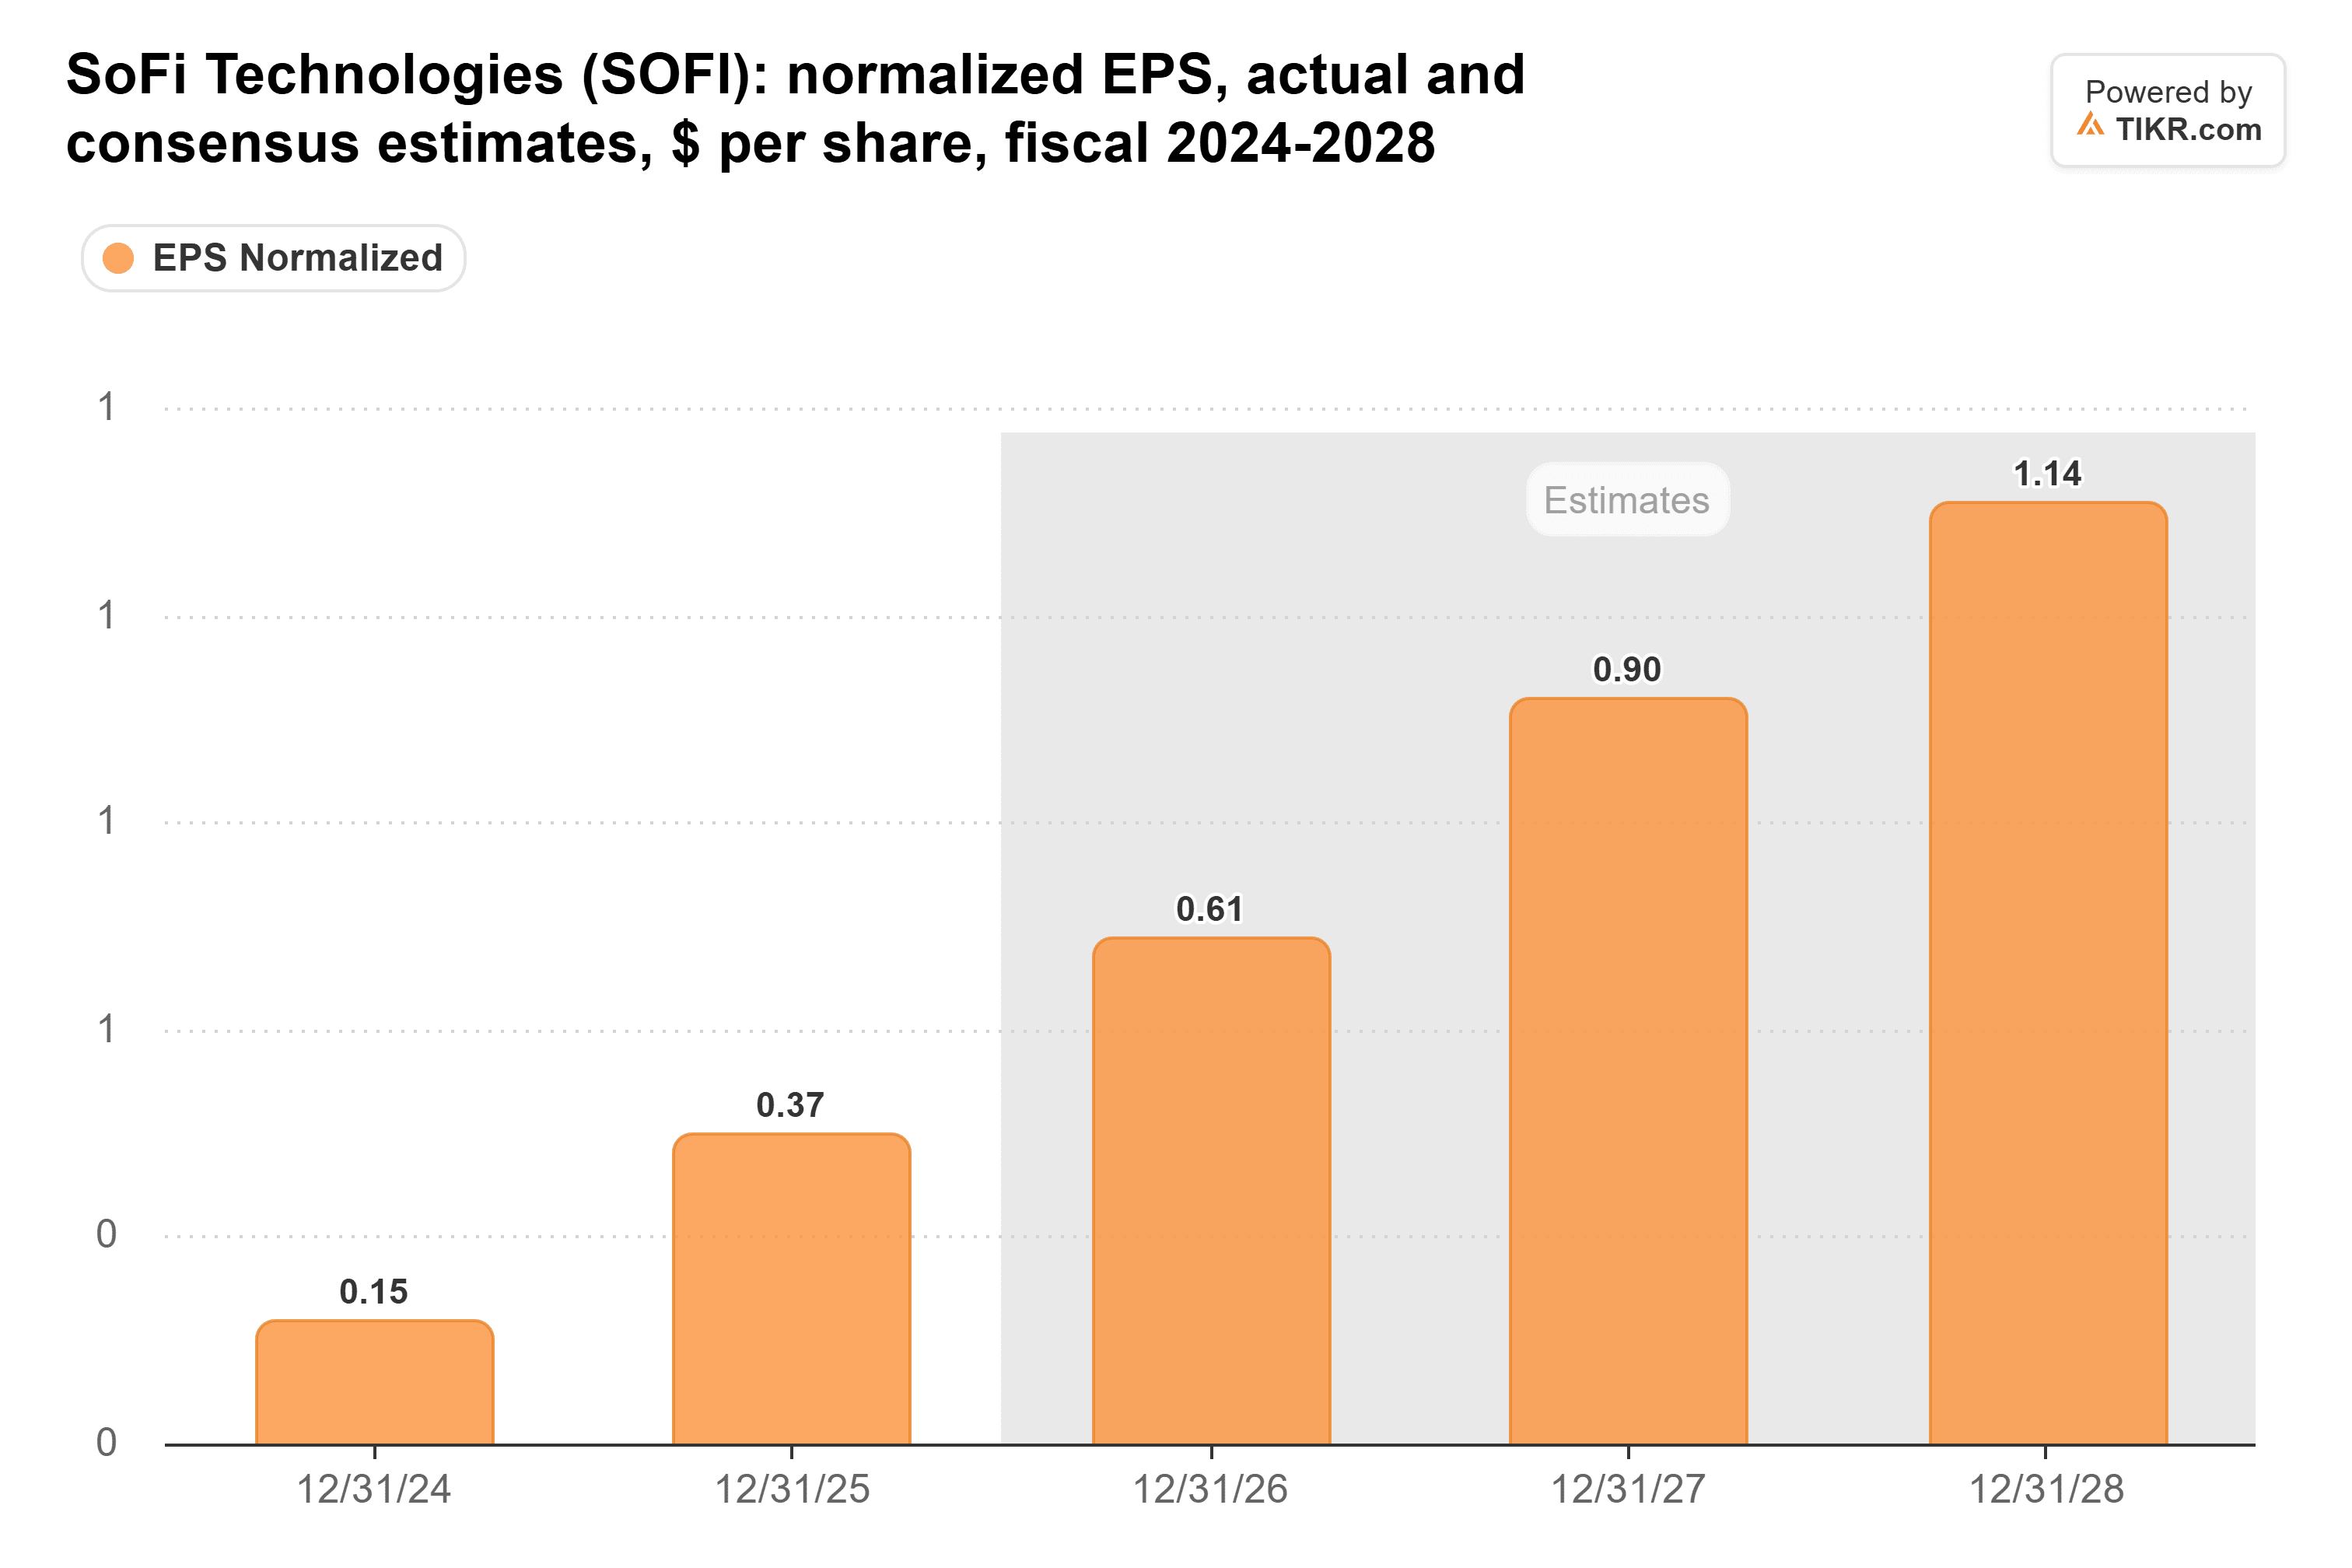
Ein sinkendes Kapitalverhältnis sollte diese Schätzungen nicht nach unten ziehen, es sei denn, SoFi beginnt, deutlich mehr seiner Kredite zu verkaufen.
Diese Gewinne sind es, die das Kapital wieder aufbauen würden. Bei 0,90 US-Dollar je Aktie auf etwa 1,34 Milliarden verwässerte Aktien würde SoFi etwa 1,2 Milliarden US-Dollar verdienen, was grob 12 % auf seinen materiellen Buchwert von 9,7 Milliarden US-Dollar entspricht (ein grober Ersatz für regulatorisches Kapital). Wenn die risikogewichteten Aktiva im Einklang mit dem Umsatz um etwa 27 % wachsen, liegt das Verhältnis Ende 2027 bei etwa 15 %. Wenn sie wieder um 35 % wachsen, liegt es näher bei 14 %.
Beide Werte liegen im Bereich der niedrigen bis mittleren Zehner, in dem das Management erwartet, dass sich das Verhältnis einpendelt. SoFi kann sein Versprechen für 2027 also wahrscheinlich halten, aber mit deutlich weniger Spielraum, als es zu Beginn des Jahres 2026 hatte.
Großhandelsgeld finanziert einen größeren Teil davon
Auch die Finanzierungsmischung hat sich verschoben. Der Poster in r/stocks zählt, dass vermittelte Einlagen bis zum 30. September auf 7,8 Milliarden US-Dollar gestiegen sind gegenüber 1,4 Milliarden US-Dollar Ende 2025, und dass Warehouse-Kreditlinien von null auf 2,05 Milliarden US-Dollar gestiegen sind. Die Zahlen von TIKR stützen die Warehouse-Zahl. Die Gesamtverschuldung hat sich gegenüber Ende 2025 etwa verdoppelt auf 3,98 Milliarden US-Dollar:
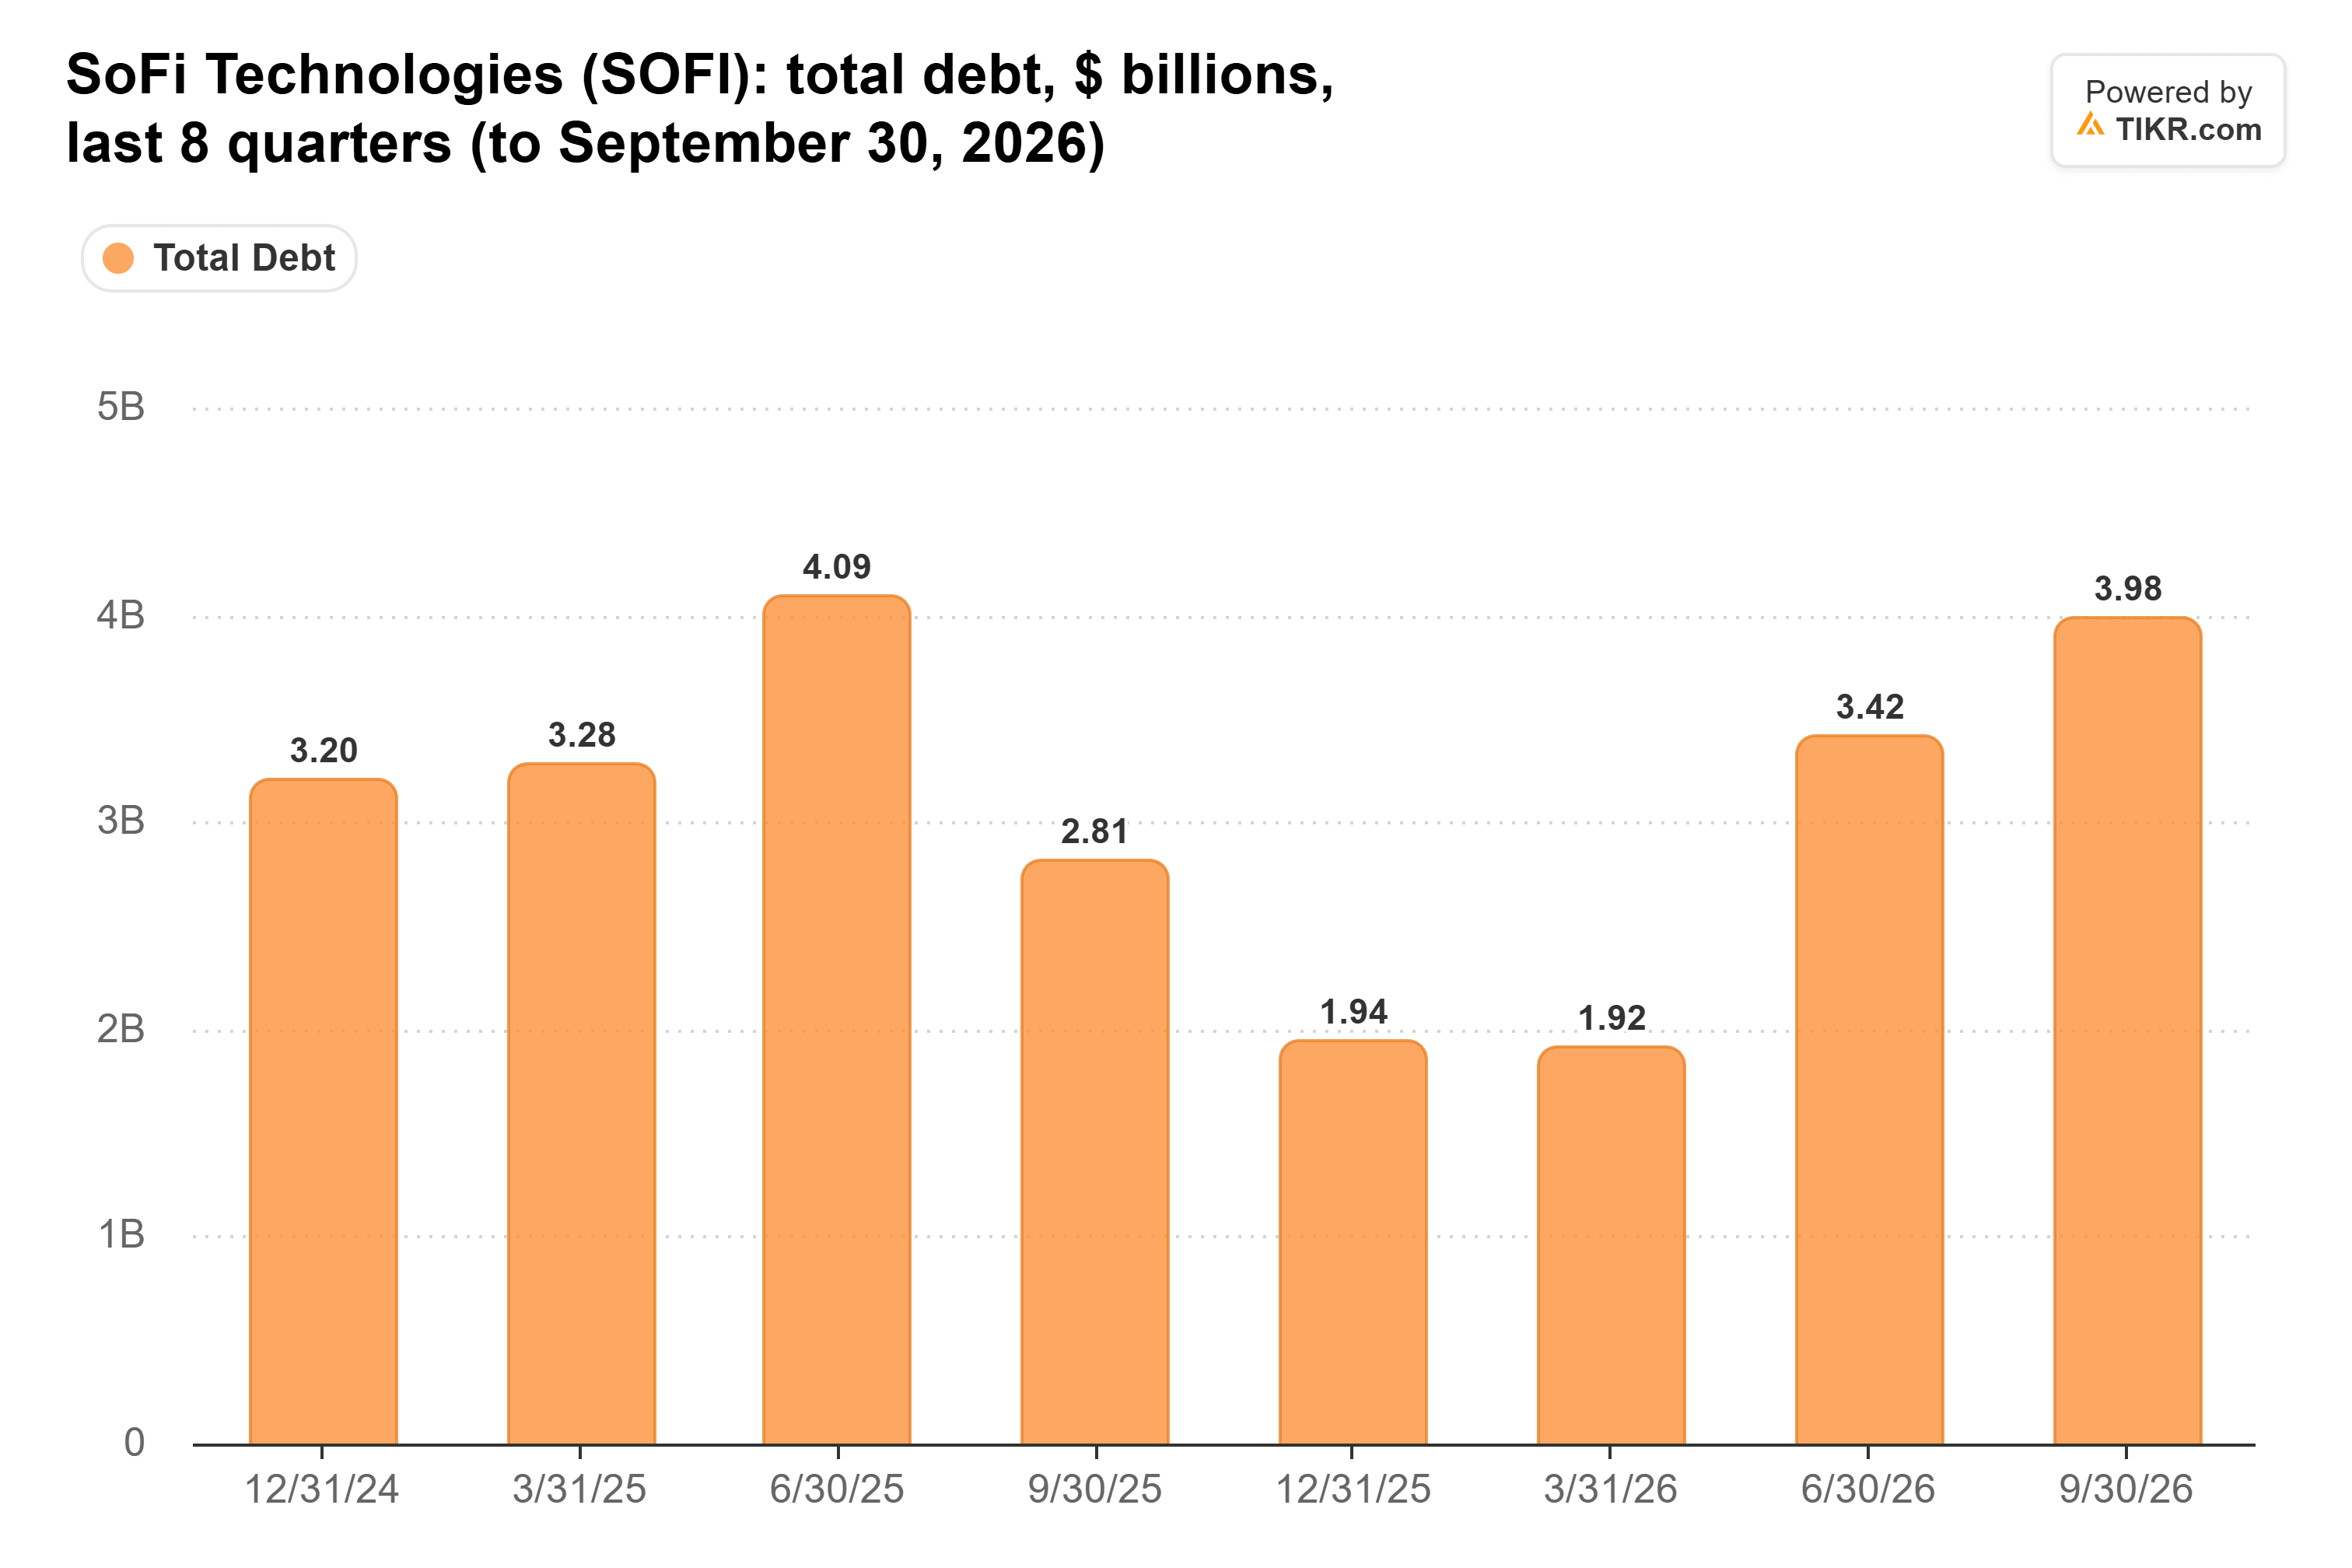
(SoFis Verschuldung war schon einmal so hoch: 4,09 Milliarden US-Dollar Mitte 2025, bevor es mehr von seiner Finanzierung auf Einlagen verlagerte.)
Diese Kreditaufnahme kostet mehr als Einlagen: SoFis durchschnittlicher Einlagenzinssatz lag im dritten Quartal 145 Basispunkte unter dem, was es für Warehouse-Einrichtungen zahlte.
Kreditverkäufe sind das Ventil
SoFi ist immer noch gut kapitalisiert: 17,0 % liegen weit über dem im Juli genannten Minimum von 10,5 %. Es kann auch Kapital freisetzen, indem es mehr Kredite an Partner verkauft, wie mit der Vereinbarung von Sixth Street in diesem Jahr, bis zu 1 Milliarde US-Dollar seiner Privatkredite zu kaufen.
Der Haken ist, dass das Halten von Krediten mehr einbringt. Das Management bezifferte die risikoadjustierte Marge auf einen im Bestand gehaltenen Privatkredit im zweiten Quartal auf etwa 6,1 % pro Jahr, verglichen mit einer einmaligen Gebühr von etwa 3,5 % für den Verkauf eines Kredits. Das ist ein großer Teil des Grundes, warum die Nettozinserträge im dritten Quartal um 59 % auf 929,5 Millionen US-Dollar stiegen, und jeder zur Sicherung des Verhältnisses verkaufte Kredit gibt einen Teil davon auf.
So wie ich es sehe, hat SoFi Spielraum, sein Versprechen, 2027 kein neues Kapital zu benötigen, zu halten. Aber es kann nach diesem Jahr nicht mehr in diesem Tempo weiterlaufen, ohne deutlich mehr seiner Kredite zu verkaufen.
Das Verhältnis zum Jahresende kommt mit den Ergebnissen des vierten Quartals, die für Ende Januar erwartet werden. Wenn es noch bei etwa 17 % liegt und die Partner-Volumina steigen, hat SoFi mehr Spielraum, als dieses Jahr vermuten lässt. Wenn es auf etwa 15 % sinkt, stützt sich der Plan für 2027 auf diesen Puffer.
Was ist die SoFi-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was SoFi wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



