Die wichtigsten Punkte
- Fractile-CEO Walter Goodwin, der Chips entwickelt, um mit Nvidia zu konkurrieren, bezeichnete TSMC als "billig zum Preis".
- Nvidias Herausforderer benötigen die gleiche TSMC-Kapazität, daher profitiert TSMC, egal welcher von ihnen Marktanteile gewinnt.
- TSMC notiert mit einem KGV von 16,5 für die nächsten zwölf Monate, unter seinem Fünfjahresdurchschnitt, und sein Hauptrisiko ist eine Verlangsamung der KI-Ausgaben bei mehreren großen Kunden.
Taiwan Semiconductor Manufacturing (TSM) fertigt die Chips für Nvidia (NVDA) und für die Konkurrenten, in die Anleger nach Nvidias Ankündigung von Jensen Huangs Rücktritt am 12. November investierten. An diesem Tag fiel Nvidia, während AMD (AMD) und Broadcom (AVGO) stiegen.
Jemand, der Chips baut, um Nvidia herauszufordern, hat einen anderen Favoriten. Im 20VC-Podcast fragte Harry Stebbings Walter Goodwin, Gründer und CEO des Chip-Startups Fractile, in welchen seiner Zulieferer er investieren würde. Goodwin wählte TSMC: "Es ist billig zum Preis. Ich würde diese Aktie jeden Tag der Woche kaufen."
Jeder Herausforderer braucht die gleiche Fabrik
Goodwins Grund ist praktischer Natur. Neue Chip-Anbieter stehen vor "einer echten Herausforderung" beim "Zugang zu beispielsweise TSMC-Kapazitäten, HBM-Kapazitäten", sagte er. Bezüglich der von ihm genannten kundenspezifischen KI-Chips, darunter die von OpenAI, fügte er hinzu: "Bei allen wird gemunkelt, dass sie beispielsweise Broadcom nutzen. Gleiche oder sehr ähnliche TSMC-Prozessknoten, gleiche HBM-Technologie."
Wenn sich also Chipaufträge von Nvidia zu AMD- oder Broadcom-Designs verlagern, fertigt TSMC immer noch die Chips.
TSMC kann nicht genug herstellen
Die Umsätze von TSMC stiegen im Oktober um 59,7 % gegenüber dem Vorjahr auf einen Rekordwert von NT$586,9 Milliarden (etwa 17,8 Mrd. US-Dollar), und Analysten erwarten, dass die Umsätze weiter steigen werden:
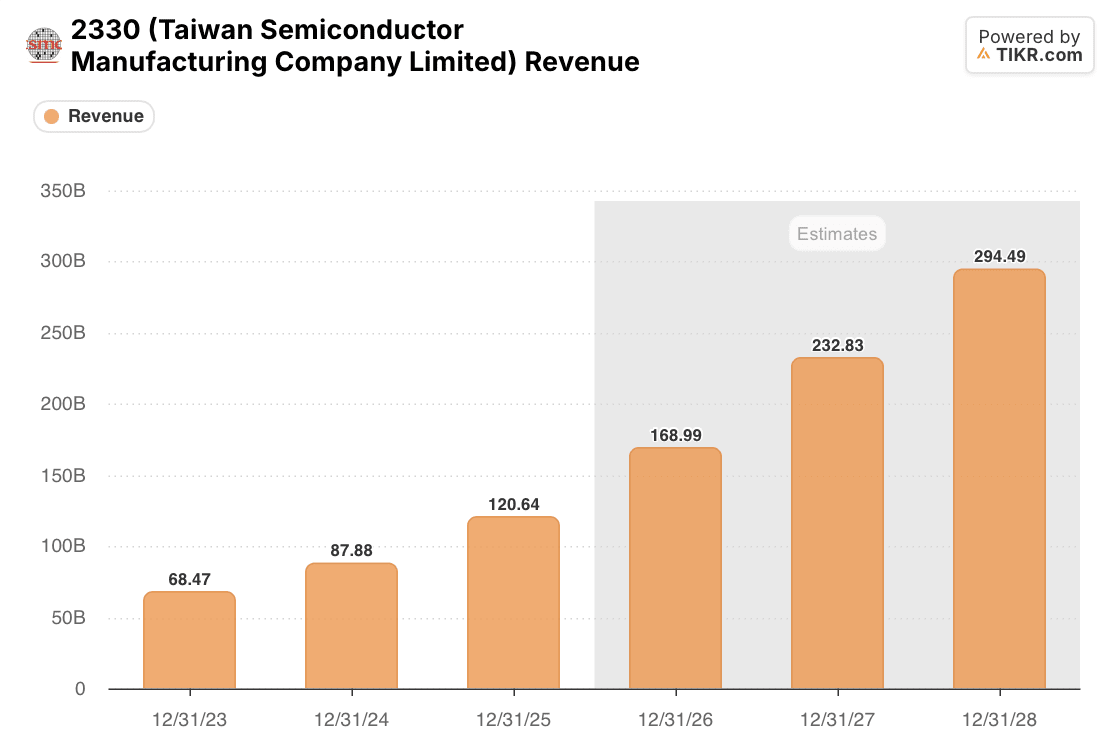
Der Konsens geht von einem Umsatzanstieg von 120,6 Milliarden US-Dollar im Jahr 2025 auf 294,5 Milliarden US-Dollar im Jahr 2028 aus, das 2,44-fache. Huangs Abgang ändert nichts daran, wie viele Wafer ein KI-Chip benötigt, egal wer ihn entwirft.
Volle Fabs zeigen sich in der Marge:
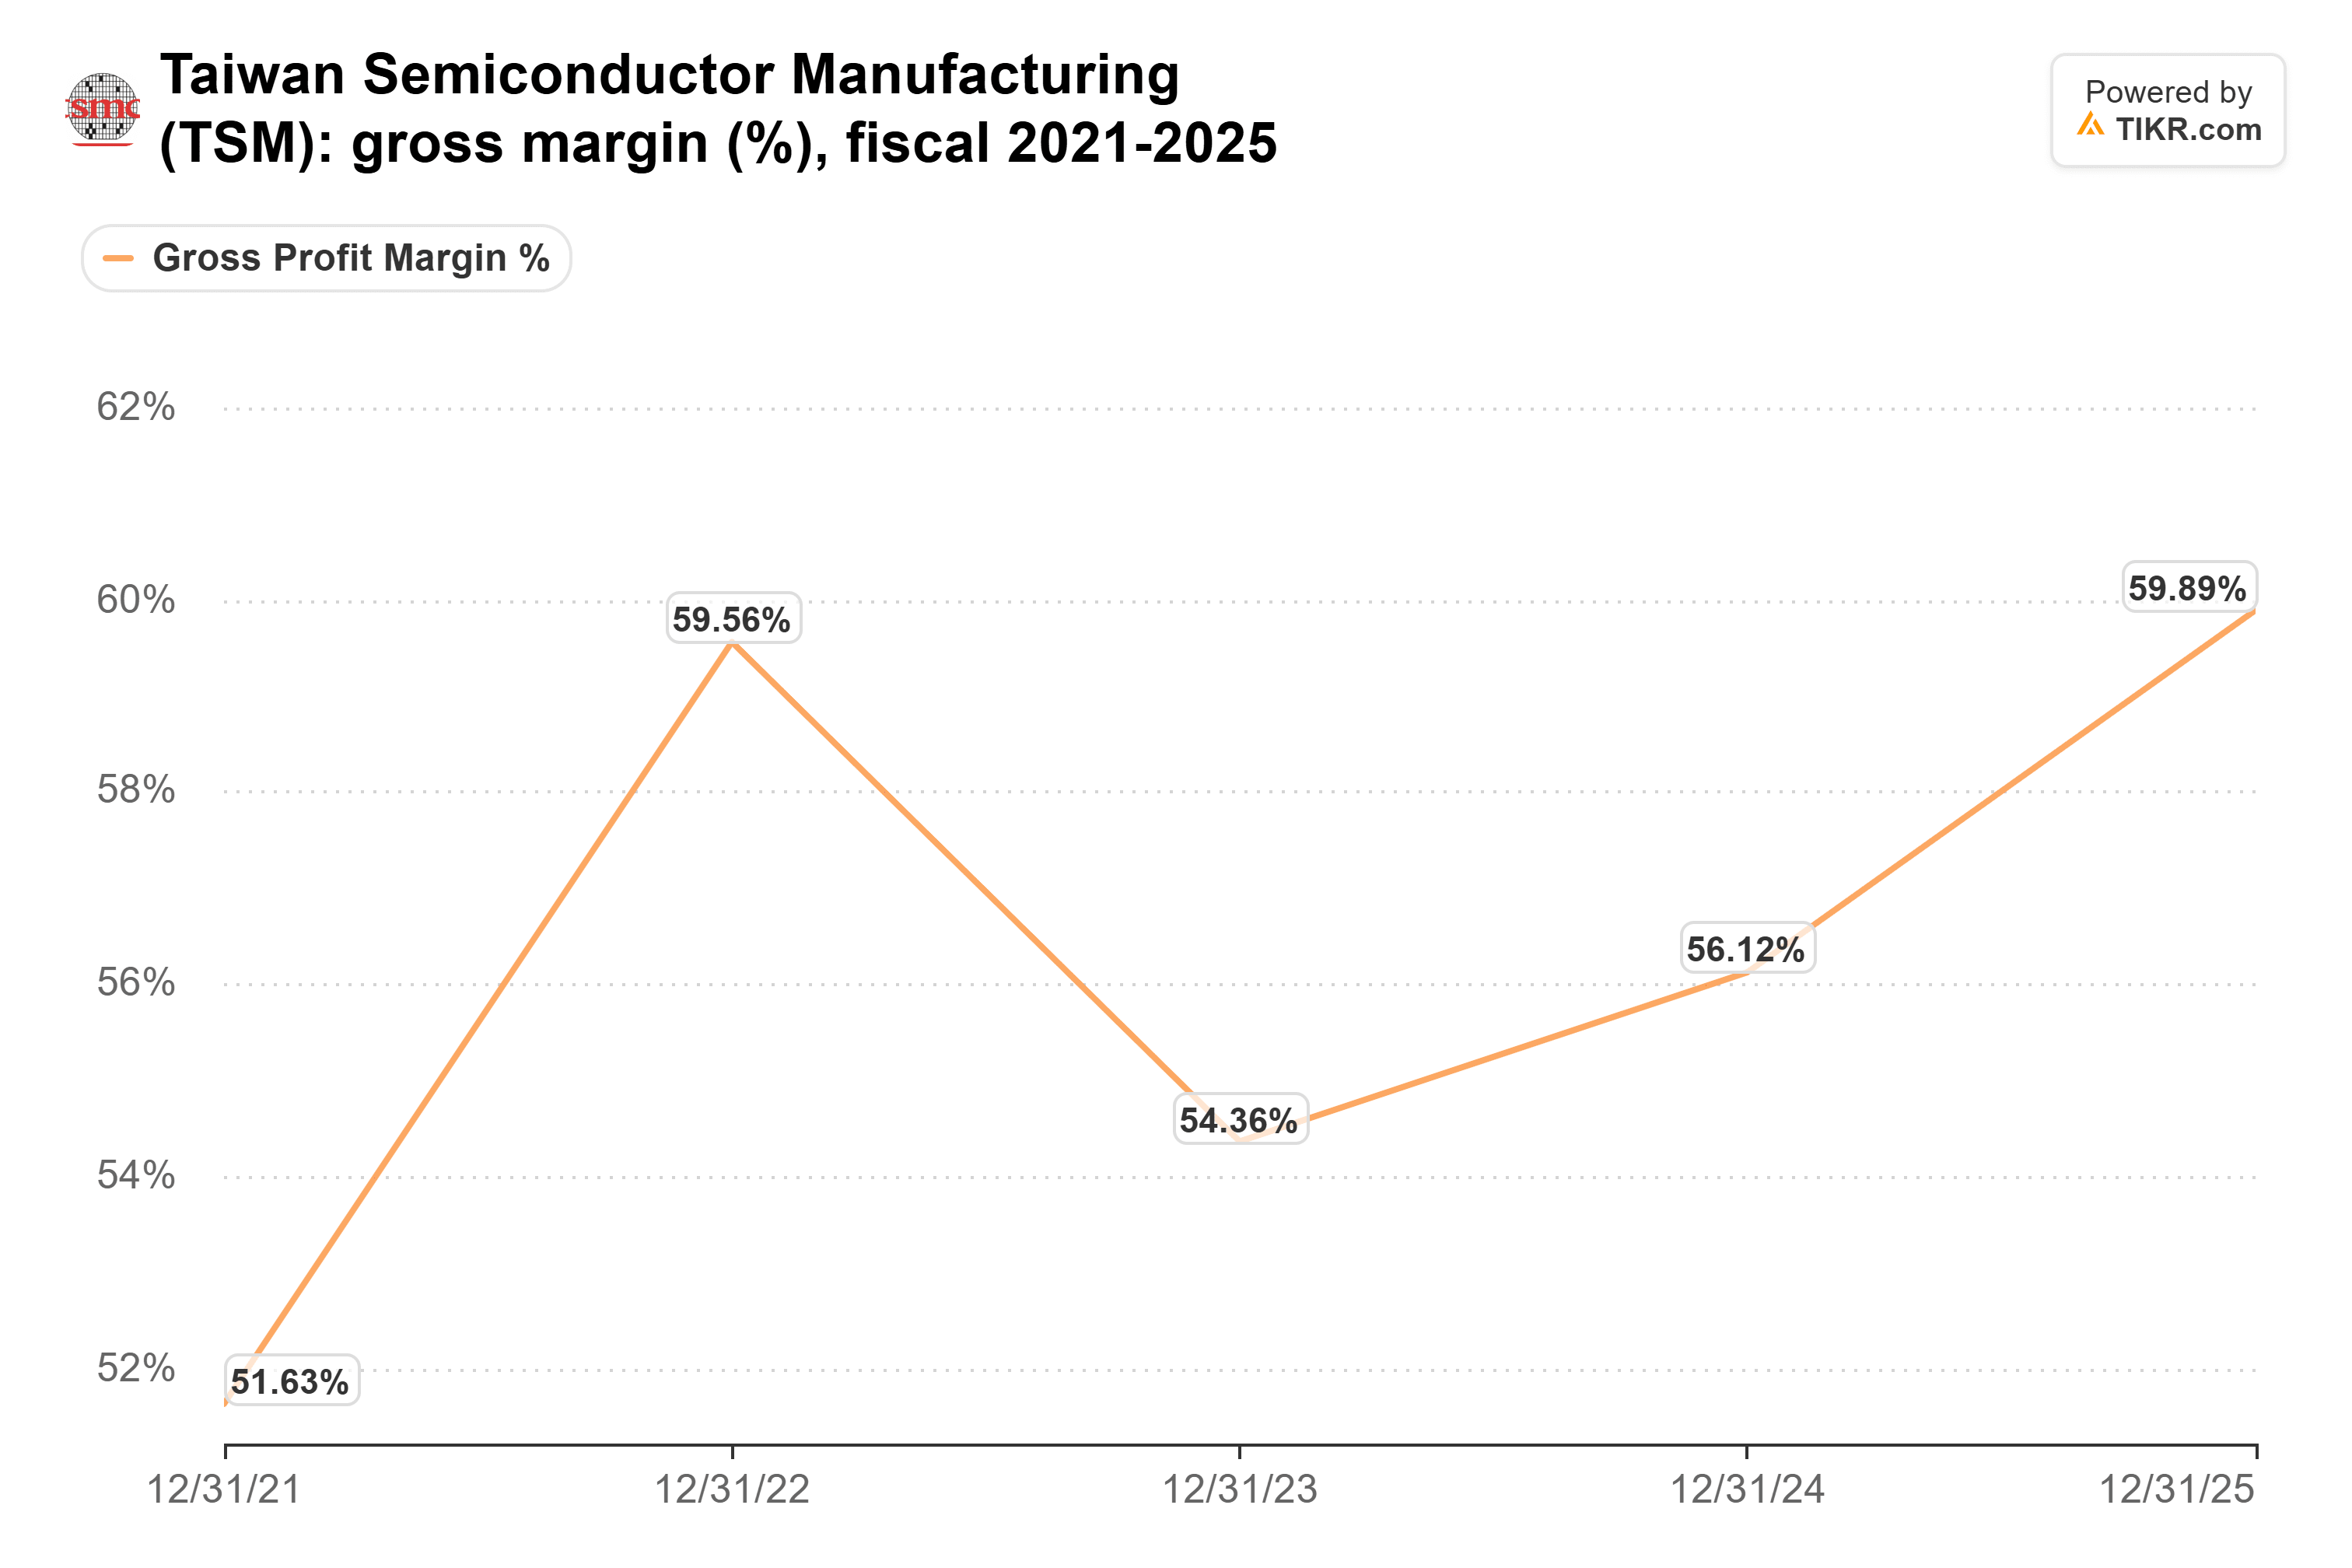
Die Bruttomarge erreichte im dritten Quartal 2026 66,4 % und lag damit deutlich über dem langfristigen Ziel des Managements von 56 % oder mehr. TSMC führte die Gewinne auf hohe Auslastung und Kosteneinsparungen zurück.
Nvidia ist immer noch der wichtigste Kunde
TSMCs größter Kunde, den es nicht namentlich nennt, machte 19 % des Umsatzes 2025 aus, gegenüber 12 % im Jahr 2024, und es wird allgemein berichtet, dass es sich dabei um Nvidia handelt. Wenn Nvidia mehr bestellt hat, als es verkaufen kann, würde TSMC dies bei künftigen Aufträgen zu spüren bekommen.
Verschiebungen von Marktanteilen zwischen Chip-Designern sind für TSMC weniger wichtig als für die Designer selbst. Das größere Risiko ist eine Verlangsamung der KI-Ausgaben, die wahrscheinlich mehrere seiner großen Kunden gleichzeitig treffen würde. Nvidia legt am 17. November Zahlen vor, und seine Prognose ist der nächste Hinweis auf diese Aufträge.
TIKR verfolgt 37 Analysten zu TSMC. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für TSMC zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für TSMC an
Das Argument für den Besitz von TSMC-Aktien
Das KGV von TSMC für die nächsten zwölf Monate ist auf 16,5x von 19,8x Ende September gesunken:
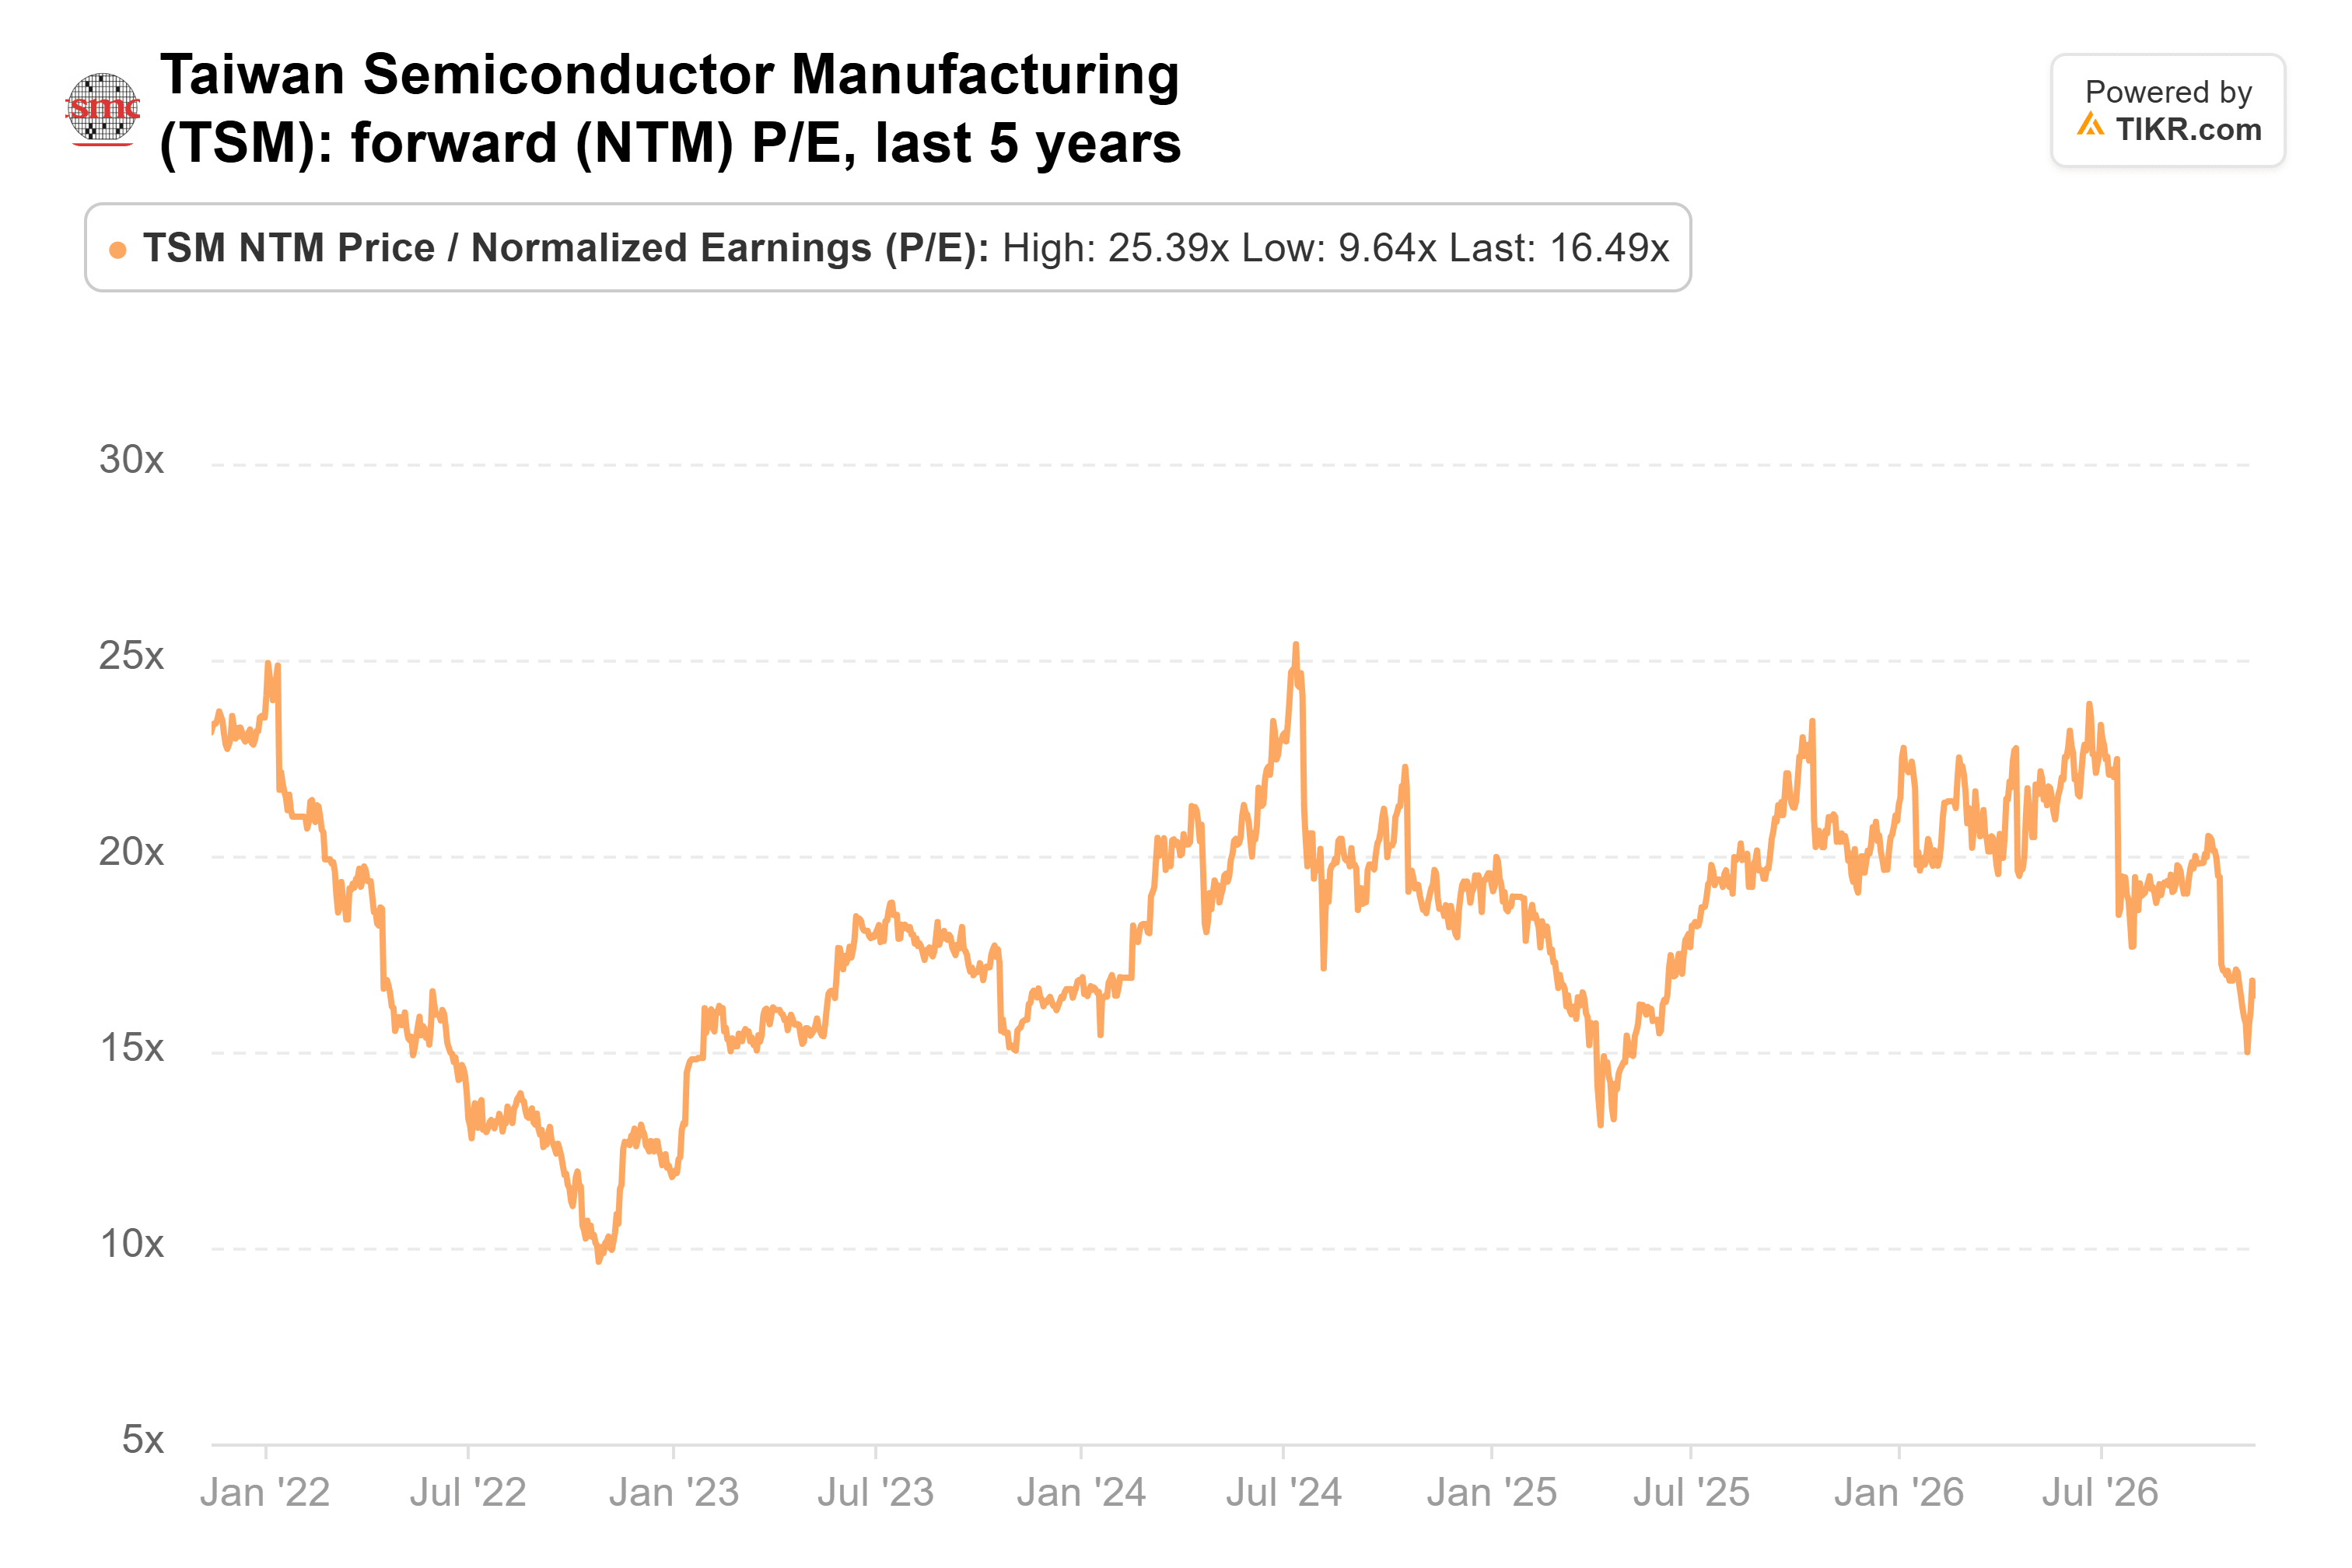
Das liegt unter seinem Fünfjahresdurchschnitt von 18,1x und deutlich unter seinem Höchststand von 25,4x im Juli 2024. Das KGV fiel, obwohl Analysten ihre Zahlen erhöhten: Der Konsensgewinn für 2027 stieg vom 30. Juni bis zum 23. Oktober um 16 %. Der Konsensumsatz impliziert ein jährliches Wachstum von 34,6 % in US-Dollar von 2025 bis 2028, deutlich über den Plänen des Managements für ein Wachstum von nahezu 25 % pro Jahr von 2024 bis 2029, auch wenn die Zeiträume unterschiedlich sind.
Ich bin bei Goodwin. TSMC wird bezahlt, egal welcher Chip-Designer gewinnt, und es notiert unter seinem üblichen KGV. Der nächste Test kommt Mitte Januar, wenn TSMC voraussichtlich seine Prognose für 2027 und sein Kapitalbudget vorlegt.
Was ist die TSMC-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TSMC wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!