Die wichtigsten Punkte
- NVIDIA legt am 17. November seine erste Gewinnmeldung unter der interimistischen CEO Colette Kress vor, nachdem Neoclouds aufgrund von Finanzierungsängsten verkauft wurden.
- KI-Clouds, industrielle und Unternehmenskunden erwirtschafteten im letzten Quartal 42 % von NVIDIAs Umsatz, und dieser Umsatz wuchs um 138 %.
- NVIDIAs KGV von 14 (auf Basis der Schätzungen für die nächsten zwölf Monate) ist ein Fünfjahrestief, aber die Prognosen für das Geschäftsjahr 2028 setzen voraus, dass diese Kunden weiterhin finanziert werden.
NVIDIA (NVDA) legt am 17. November seine erste Gewinnmeldung mit Colette Kress als interimistischer CEO vor. Jensen Huang trat am 11. November zurück, und Kress bleibt CFO. Die KI-Clouds, die NVIDIAs Chips vermieten, trugen den größten Teil des Verkaufsdrucks, angeführt von CoreWeave (CRWV) und Nebius (NBIS).
Steve Eisman erklärte in The Real Eisman Playbook, warum: „NVIDIA hat 2 Milliarden Dollar sowohl in CoreWeave als auch in Nebius investiert. Investoren betrachten NVIDIA als Sicherheitsnetz für diese beiden NeoClouds.“
In einem Gespräch im Bloomberg Intelligence Podcast am 11. November, bevor der Rücktritt bekannt gegeben wurde, schätzte Analyst Vasu Kasibhotla ein, was das für NVIDIA selbst bedeutet: „NeoClouds und das ACIE-Segment insgesamt sind zu fast der Hälfte von NVIDIAs eigenem Umsatz geworden.“
Fast die Hälfte, und die am schnellsten wachsende Hälfte
ACIE ist NVIDIAs Kategorie für KI-Clouds, Industrie und Unternehmen, zu der auch die Neoclouds gehören. NVIDIAs CFO-Kommentar zeigt, dass der ACIE-Umsatz im Quartal bis zum 26. Juli 2026 um 138 % auf 40,3 Milliarden Dollar stieg, verglichen mit einem Wachstum von 102 % bei Hyperscalern. Das entspricht 45,3 % des Data-Center-Umsatzes und 41,9 % von NVIDIAs Gesamtumsatz.
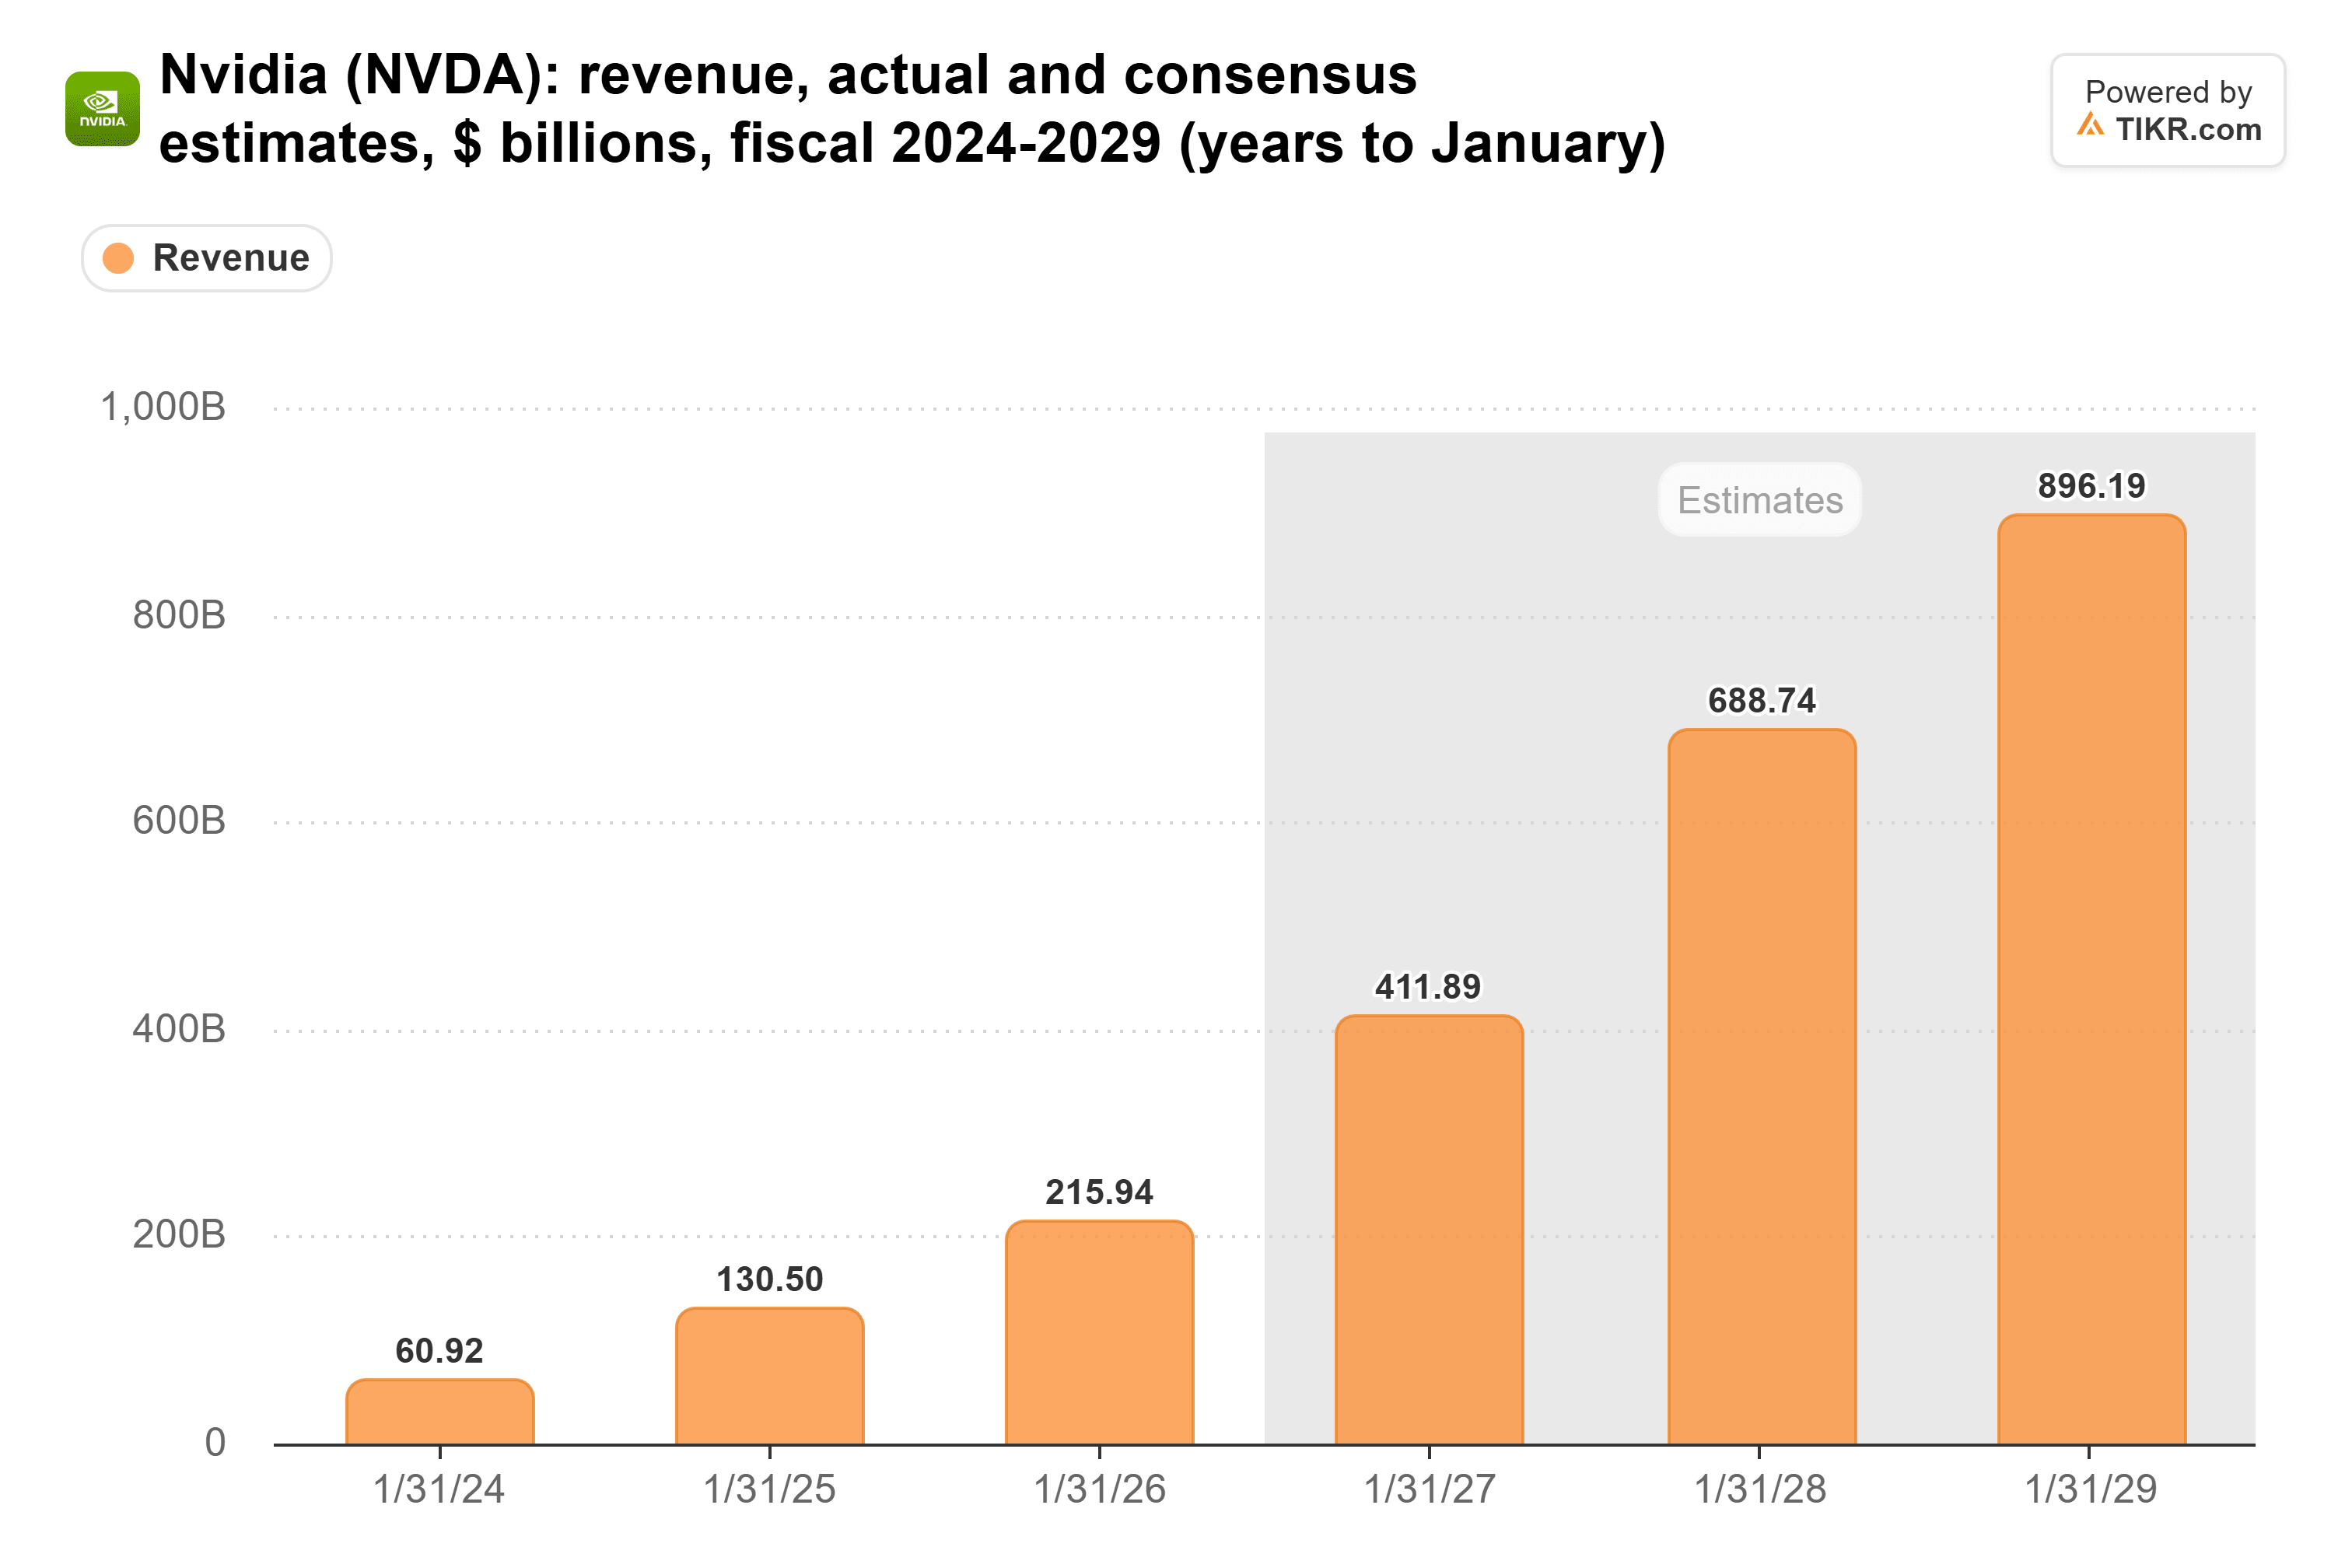
Die Wall Street rechnet mit einer Fortsetzung dieses Wachstums. Analysten erwarten, dass der Umsatz sich mehr als verdreifacht, von 216 Milliarden Dollar im Jahr bis Januar 2026 auf 689 Milliarden Dollar im Geschäftsjahr 2028:
Ein CFO hält nun NVIDIAs Scheckbuch
Dan Niles, Gründer von Niles Investment Management, erwartet, dass Kress wählerischer sein wird. Er schrieb auf X, dass sie „wahrscheinlich die Bilanz schützt“, weshalb man „vor Neo-Clouds & ihrer Finanzierungskette auf der Hut sein“ solle. The Information hat inzwischen berichtet, dass NVIDIA voraussichtlich seine KI-Investitionen und Kreditgarantien verlangsamen wird, obwohl Geschäfte unter bindenden Verträgen voraussichtlich weitergehen.
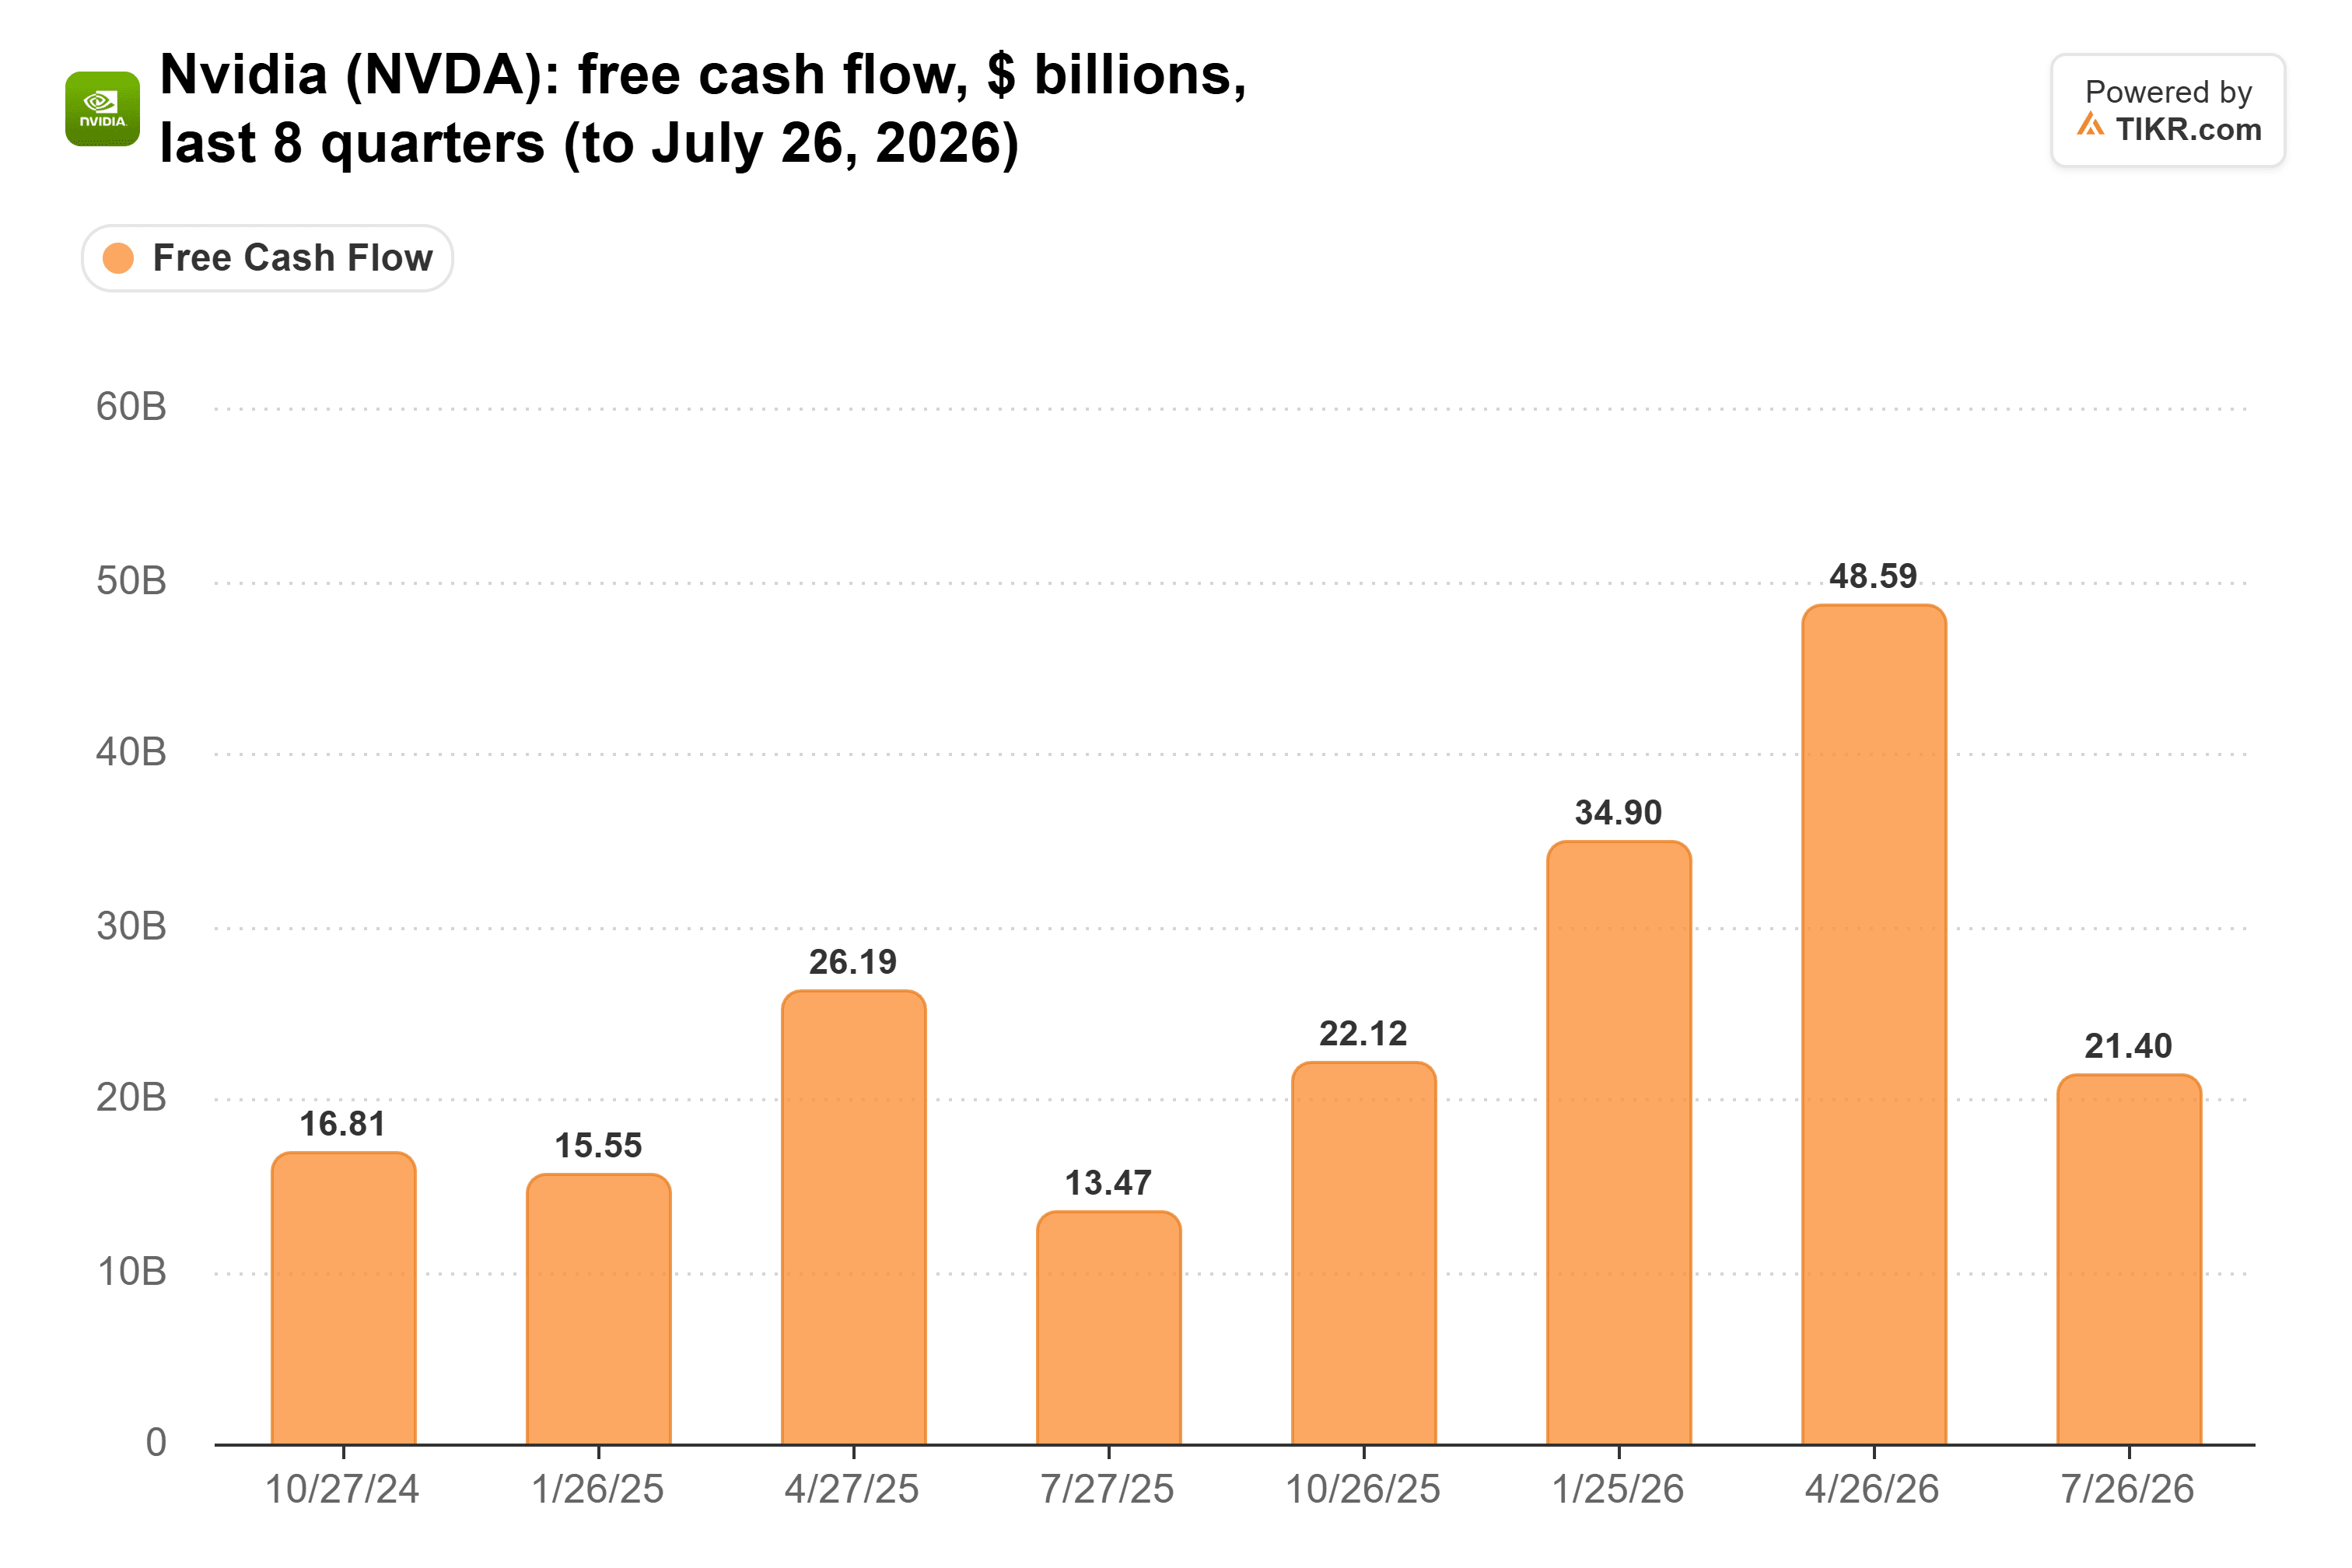
NVIDIA finanziert Käufer bereits stillschweigend. Der freie Cashflow sank von einem Rekordwert von 48,6 Milliarden Dollar im April-Quartal auf 21,4 Milliarden Dollar im Juli, da die Forderungen aus Lieferungen und Leistungen um 22,3 Milliarden Dollar sprangen und Kunden 60 Tage zur Zahlung benötigten, gegenüber zuvor 45 Tagen:
NVIDIA verknüpfte die längeren Zahlungsziele mit bestimmten Investment-Grade-Kunden in Mehrquartalsvereinbarungen, ohne sie zu nennen. So oder so ist es NVIDIAs Bargeld, das die Käufer finanziert.
TIKR verfolgt 62 Analysten zu NVIDIA. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für NVIDIA sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich NVIDIAs Analystenbewertungen an
Hyperscaler haben ihre eigenen Chips
NVIDIA hat einen Puffer. In seinem Anruf am 26. August prognostizierte das Management für das Geschäftsjahr 2028 ein Umsatzwachstum von etwa 70 % und bezeichnete diese Aussicht als angebotsbeschränkt, sodass ein Chip, den eine Neocloud nicht bezahlen kann, an einen Hyperscaler gehen könnte. Kasibhotla erwartet auch, dass NVIDIAs nächster Führungskraft das Ökosystem weiterhin unterstützen wird.
Aber Hyperscaler verkaufen inzwischen ihre eigenen Chips. Morgan Stanley schätzt die direkten TPU-Systemverkäufe von Alphabet im Jahr 2027 auf 84 Milliarden Dollar, und Amazon plant, Trainium außerhalb von AWS in der zweiten Hälfte des Jahres 2027 zu verkaufen. NVIDIAs Hyperscale-Umsatz wuchs im Vergleich zum April-Quartal um 13 %, etwa die Hälfte des ACIE-Wachstums von 25 %.
Billig aus einem Grund
NVIDIA notiert mit einem KGV von 14 (auf Basis der Schätzungen für die nächsten zwölf Monate), seinem niedrigsten Stand seit fünf Jahren und weit unter seinem Durchschnitt von 36:
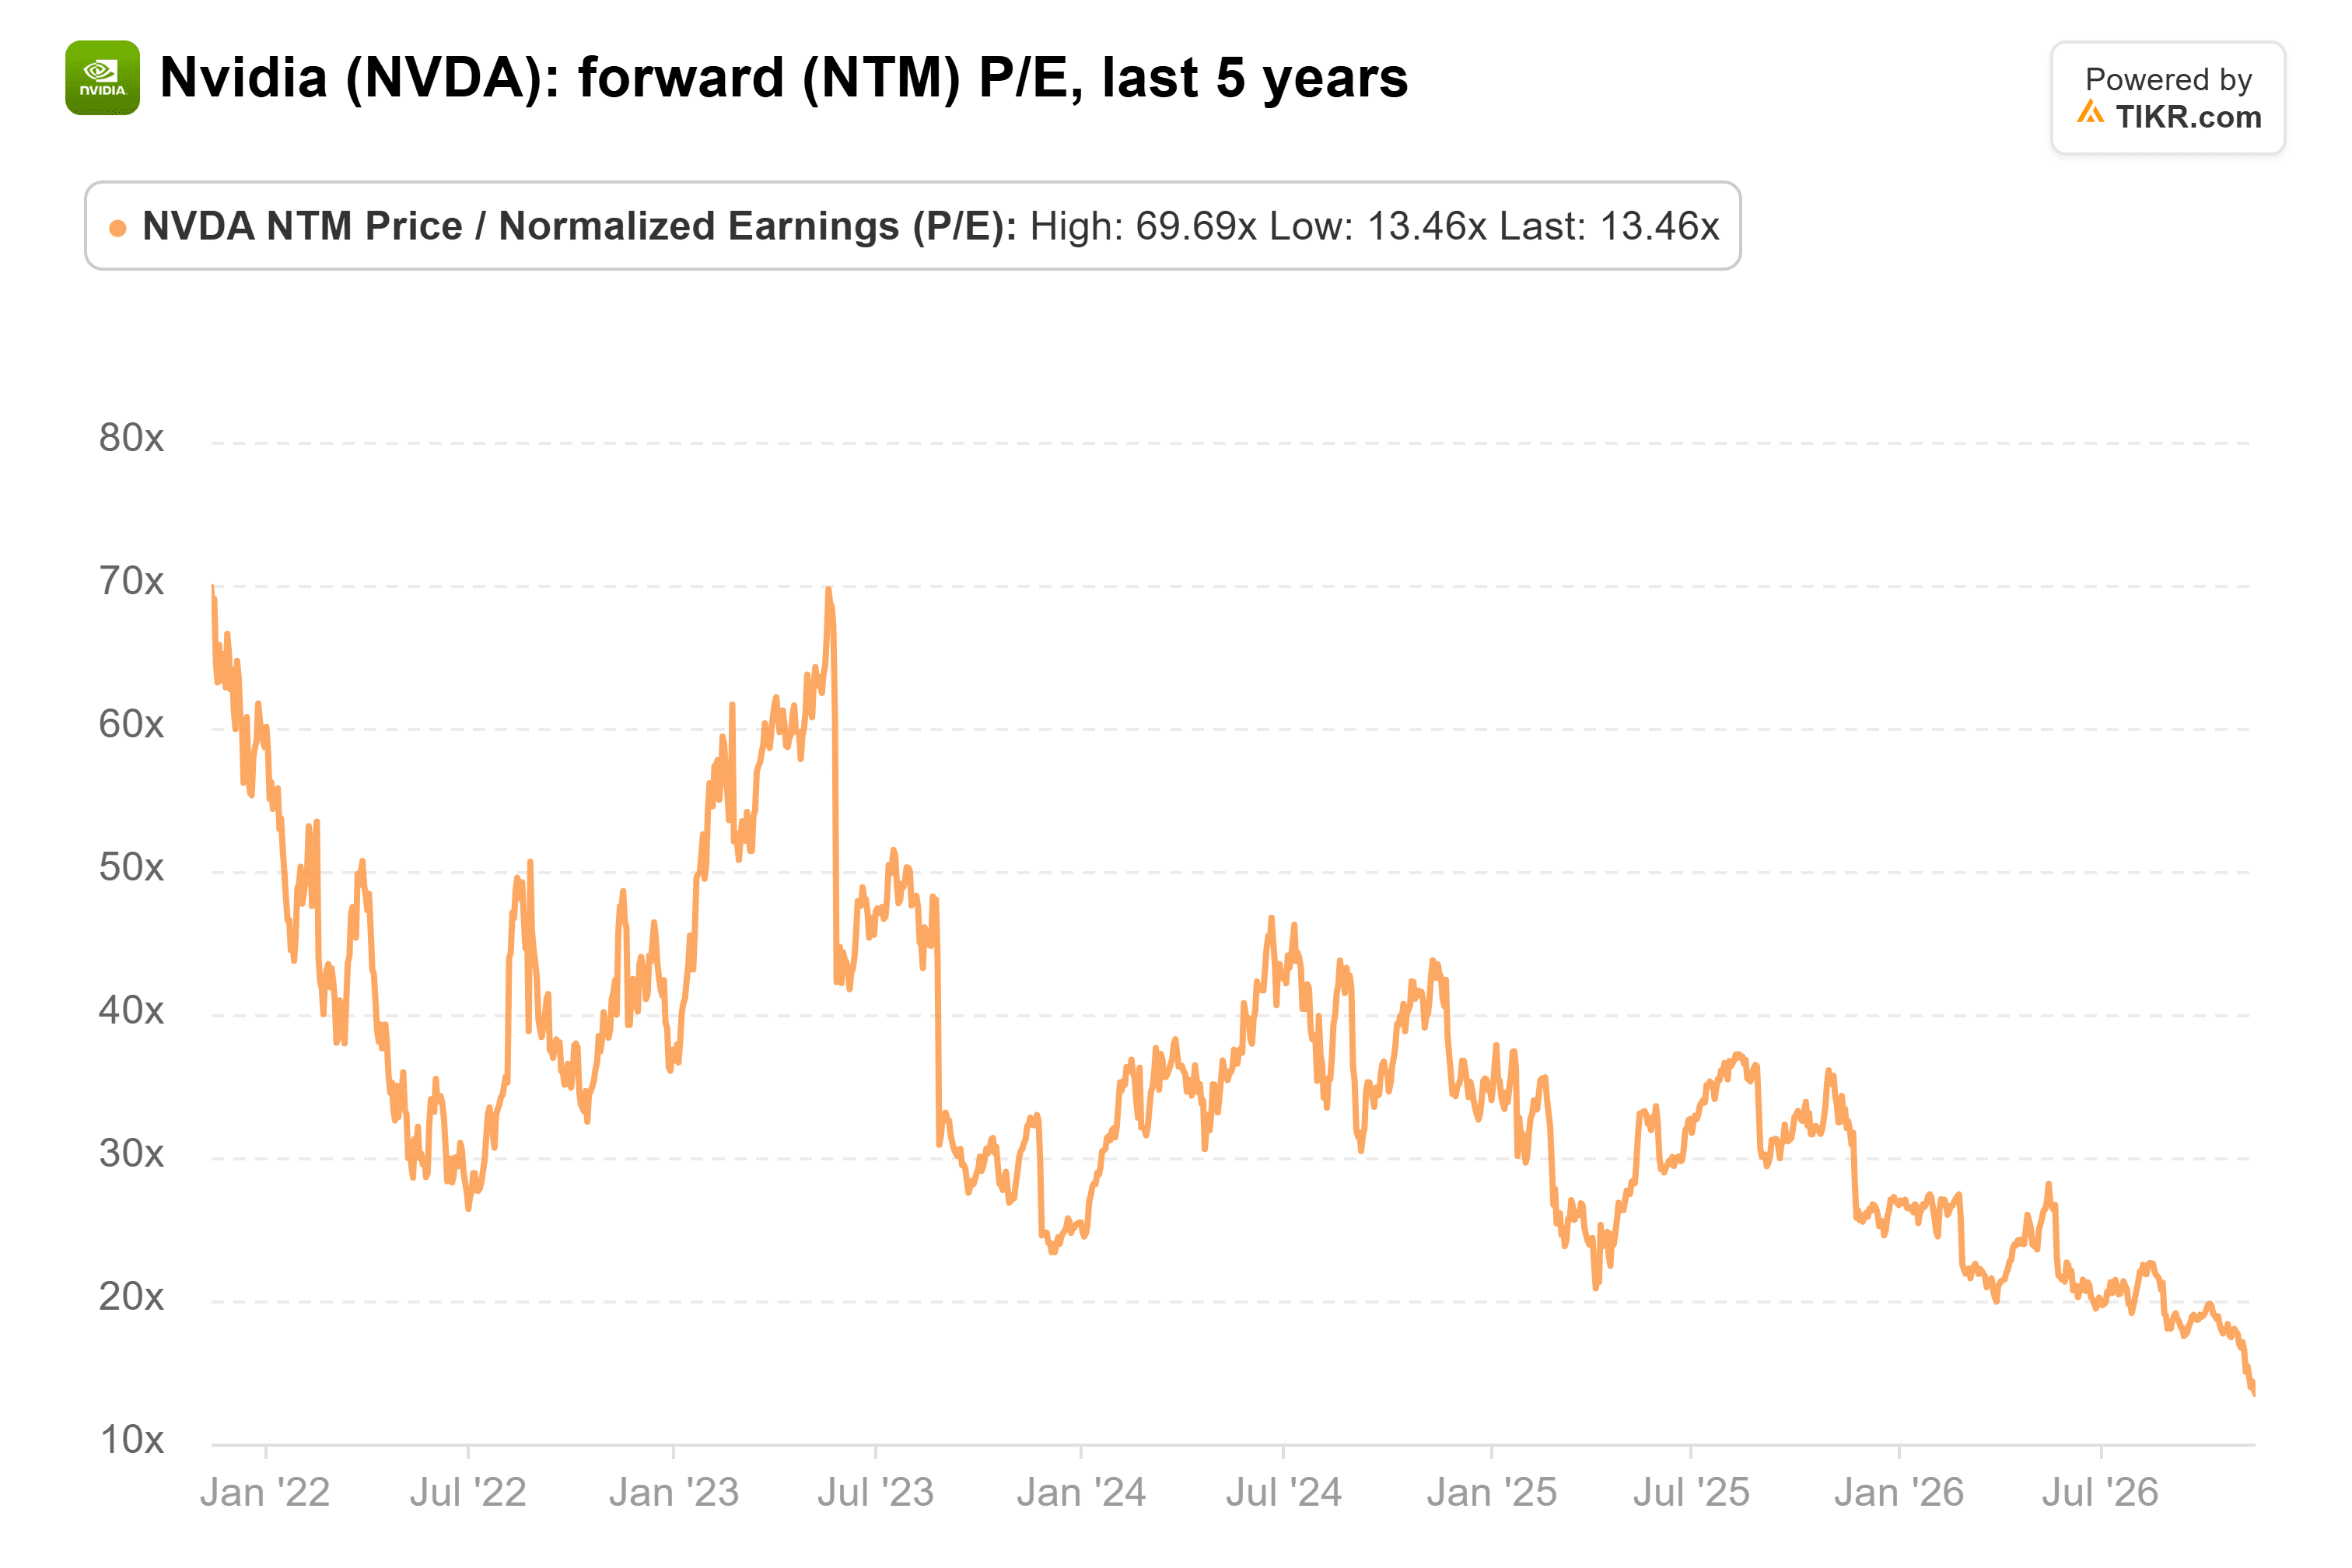
Der Markt erwartet einen Teil davon. Dennoch hängen für Aktionäre mehr an Kress' Scheckbuch, als der Neocloud-Verkauf suggeriert, weil die 689-Milliarden-Dollar-Prognose davon ausgeht, dass NVIDIAs am schnellsten wachsende Kunden weiterhin finanziert werden. Wenn das nicht der Fall ist, ist 14x nicht so billig, wie es aussieht.
Kress bekommt am 17. November ihre erste Gelegenheit, darauf zu antworten. Wenn Kunden schneller zahlen als die 60 Tage im Juli und ACIE weiterhin schneller wächst als Hyperscale, würde ich mir viel weniger Sorgen machen.
Was ist die NVIDIA-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!