Wichtige Erkenntnisse
- Moderna teilte am 6. November mit, dass das Unternehmen und Merck planen, Intismeran noch in diesem Jahr einzureichen. Die Therapie senkte in Kombination mit Keytruda das Risiko für ein Melanom-Rezidiv oder Tod um 42%.
- Merck teilt die Gewinne aus Intismeran zu gleichen Teilen mit Moderna, und eine Zulassung wird erst für 2027 erhofft. Daher hängt der Aktienkurs von den am 2. Februar erwarteten Prognosen für 2027 ab.
- Analysten erwarten für 2027 einen Gewinn je Aktie (EPS) von $8,98, was dem Wert von 2025 entspricht. Merck notiert derzeit mit einem KGV von 17,5 für die nächsten zwölf Monate, gegenüber einem Fünfjahresdurchschnitt von 14,3.
Merck (MRK) erhielt am 6. November einen festeren Zeitplan für seine Melanom-Wette, als der Partner Moderna (MRNA) mitteilte, dass die beiden Unternehmen planen, Intismeran noch in diesem Jahr einzureichen. In der Phase-3-Studie INTerpath-001 senkte die personalisierte Therapie in Kombination mit Keytruda das Risiko für ein Rezidiv oder Tod um 42% im Vergleich zu Keytruda allein.
Die näherliegende Frage für die Aktie sind die Gewinne: Keytruda machte 48,7% der Merck-Umsätze 2025 aus, und sein US-Verbindungspatent läuft im Dezember 2028 aus. Die dritten Quartale von Bristol Myers Squibb (BMY) und Pfizer (PFE) zeigen, woher Mercks nächstes Wachstum kommen könnte.
Nach zwei Jahren entsprach Phase 3 Phase 2
Der Chief Development Officer David Berman sagte, die Studie habe mehr als 1.100 Patienten mit chirurgisch entferntem Melanom im Stadium IIB bis IV eingeschlossen:
- Ein Hazard Ratio von 0,58 bei der vorgegebenen Primäranalyse
- 82,2% rezidivfrei nach zwei Jahren, gegenüber 70% mit Keytruda allein
Präsident Stephen Hoge sagte, die Partner "hoffen auf eine Zulassung im nächsten Jahr".
Dieser Wert von 0,58 liegt nahe an dem Wert von 0,56 aus Phase 2b bei ähnlicher Nachbeobachtungszeit. Investoren verglichen ihn eher mit den 49% nach fünf Jahren aus Phase 2b: Nach dem Leck am 22. Oktober fiel Moderna um 17,6% und Merck um 1,76%.
Merck verlässt sich bereits auf Qlex
Als Merck die Schätzungen übertraf und die Prognose erhöhte am 29. Oktober, erzielte Qlex einen Umsatz von $830 Millionen, fast 10% der Keytruda-Umsätze, während IV Keytruda um 5% fiel und die Produktfamilie um 6% auf $8,6 Milliarden wuchs. Bristol verzeichnete eine ähnliche Verschiebung: IV Opdivo fiel um 6% auf $2,37 Milliarden, während Opdivo Qvantig auf $334 Millionen stieg, gegenüber $67 Millionen vor einem Jahr. (Der deutsche Patentstreit von Halozyme gegen Mercks Version geht am 19. November in die Berufung.)
Jeder Intismeran-Patient bleibt auf Keytruda. Der Haken: Merck teilt die Gewinne aus Intismeran zu gleichen Teilen mit Moderna.
TIKR verfolgt 28 Analysten zu Merck. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Merck sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Merck an
Analysten erwarten ein flaches Jahr 2027
Merck erhöhte die Prognose für den nicht-GAAP-Gewinn je Aktie 2026 auf $2,77-$2,82, von zuvor $2,66-$2,76, aber etwa $550 Millionen des Umsatzes im dritten Quartal stammten aus zeitlichen Verschiebungen bei Einkäufen, und $250 Millionen davon kehren sich 2027 um.
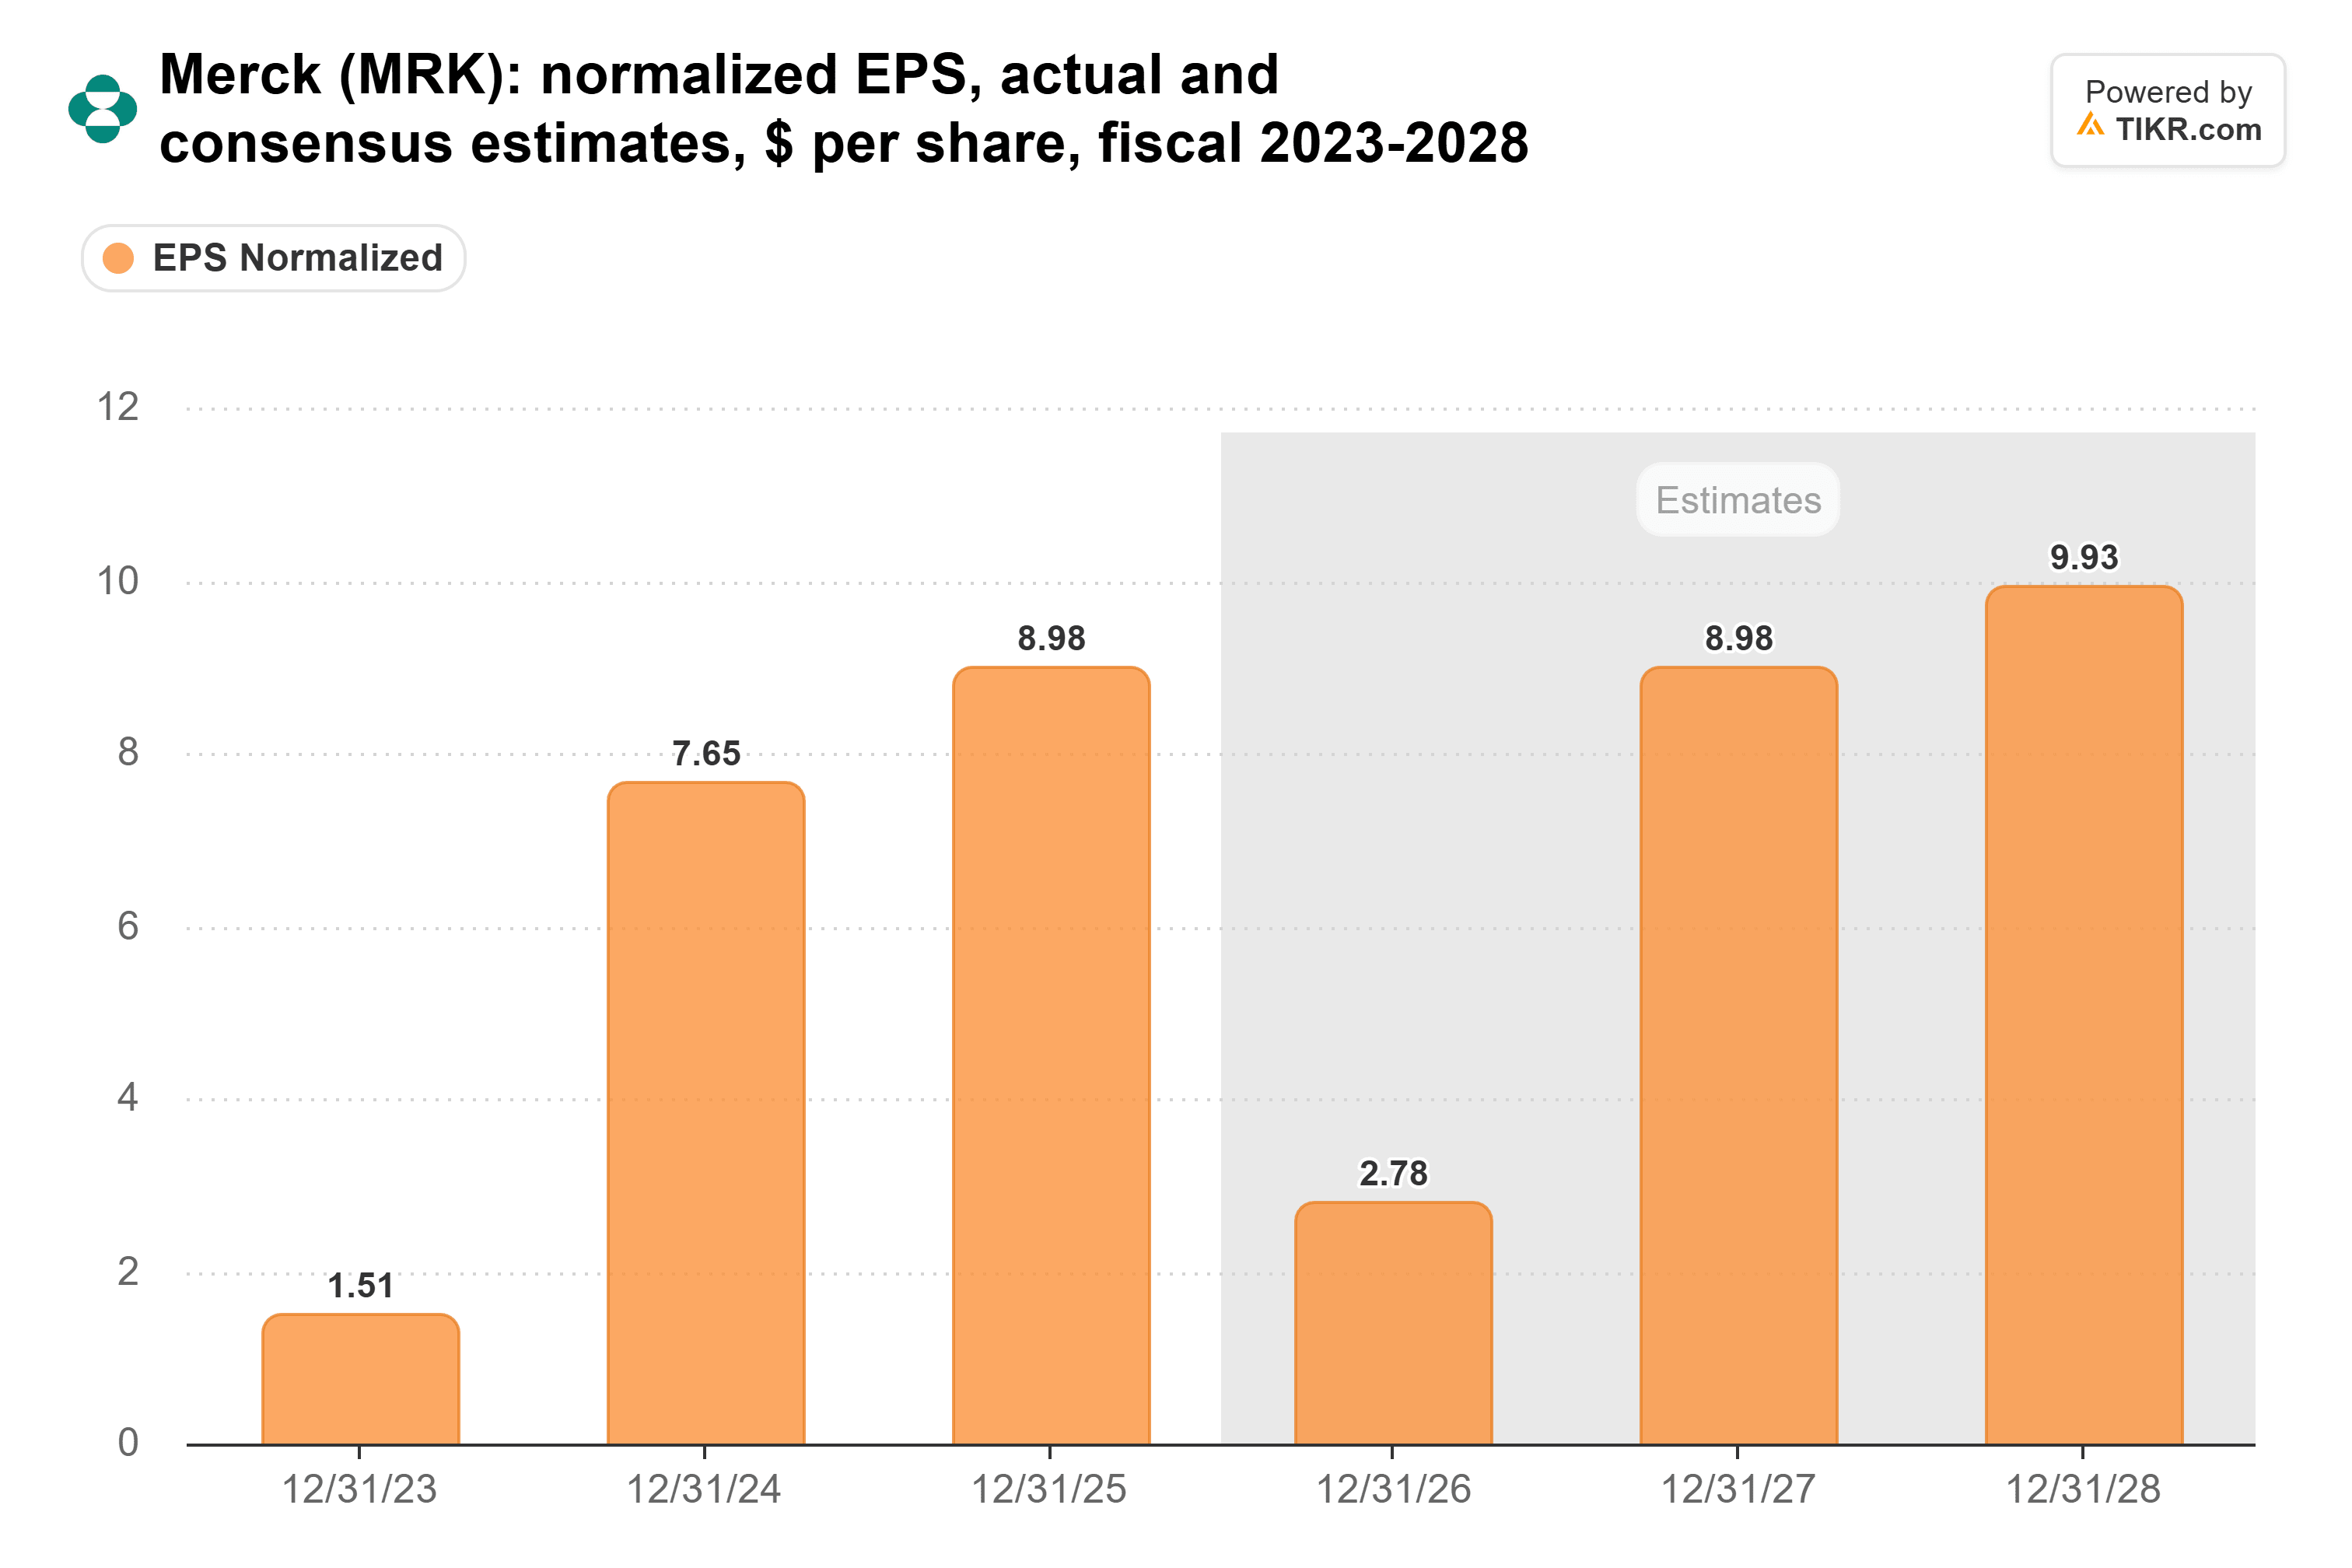
(Der Rückgang 2026 ist größtenteils auf $5,93 je Aktie an Aufwendungen für den Kauf von Cidara und Terns zurückzuführen.)
Der Konsens von $8,98 für 2027 entspricht dem tatsächlichen Wert von 2025 und liegt unter den $9,26 von Ende Oktober. Merck erwartet, dass die zugrunde liegenden Betriebsausgaben 2027 im mittleren bis hohen einstelligen Bereich wachsen, obwohl der Wegfall einer Keytruda-Lizenzgebühr die Bruttomarge erhöhen sollte.
Der Konsens sieht einen Umsatzanstieg in jedem Jahr vor, von $65,0 Milliarden in 2025 auf $73,7 Milliarden in 2028, ohne bisher einen Rückgang durch den Patentverlust von Keytruda:
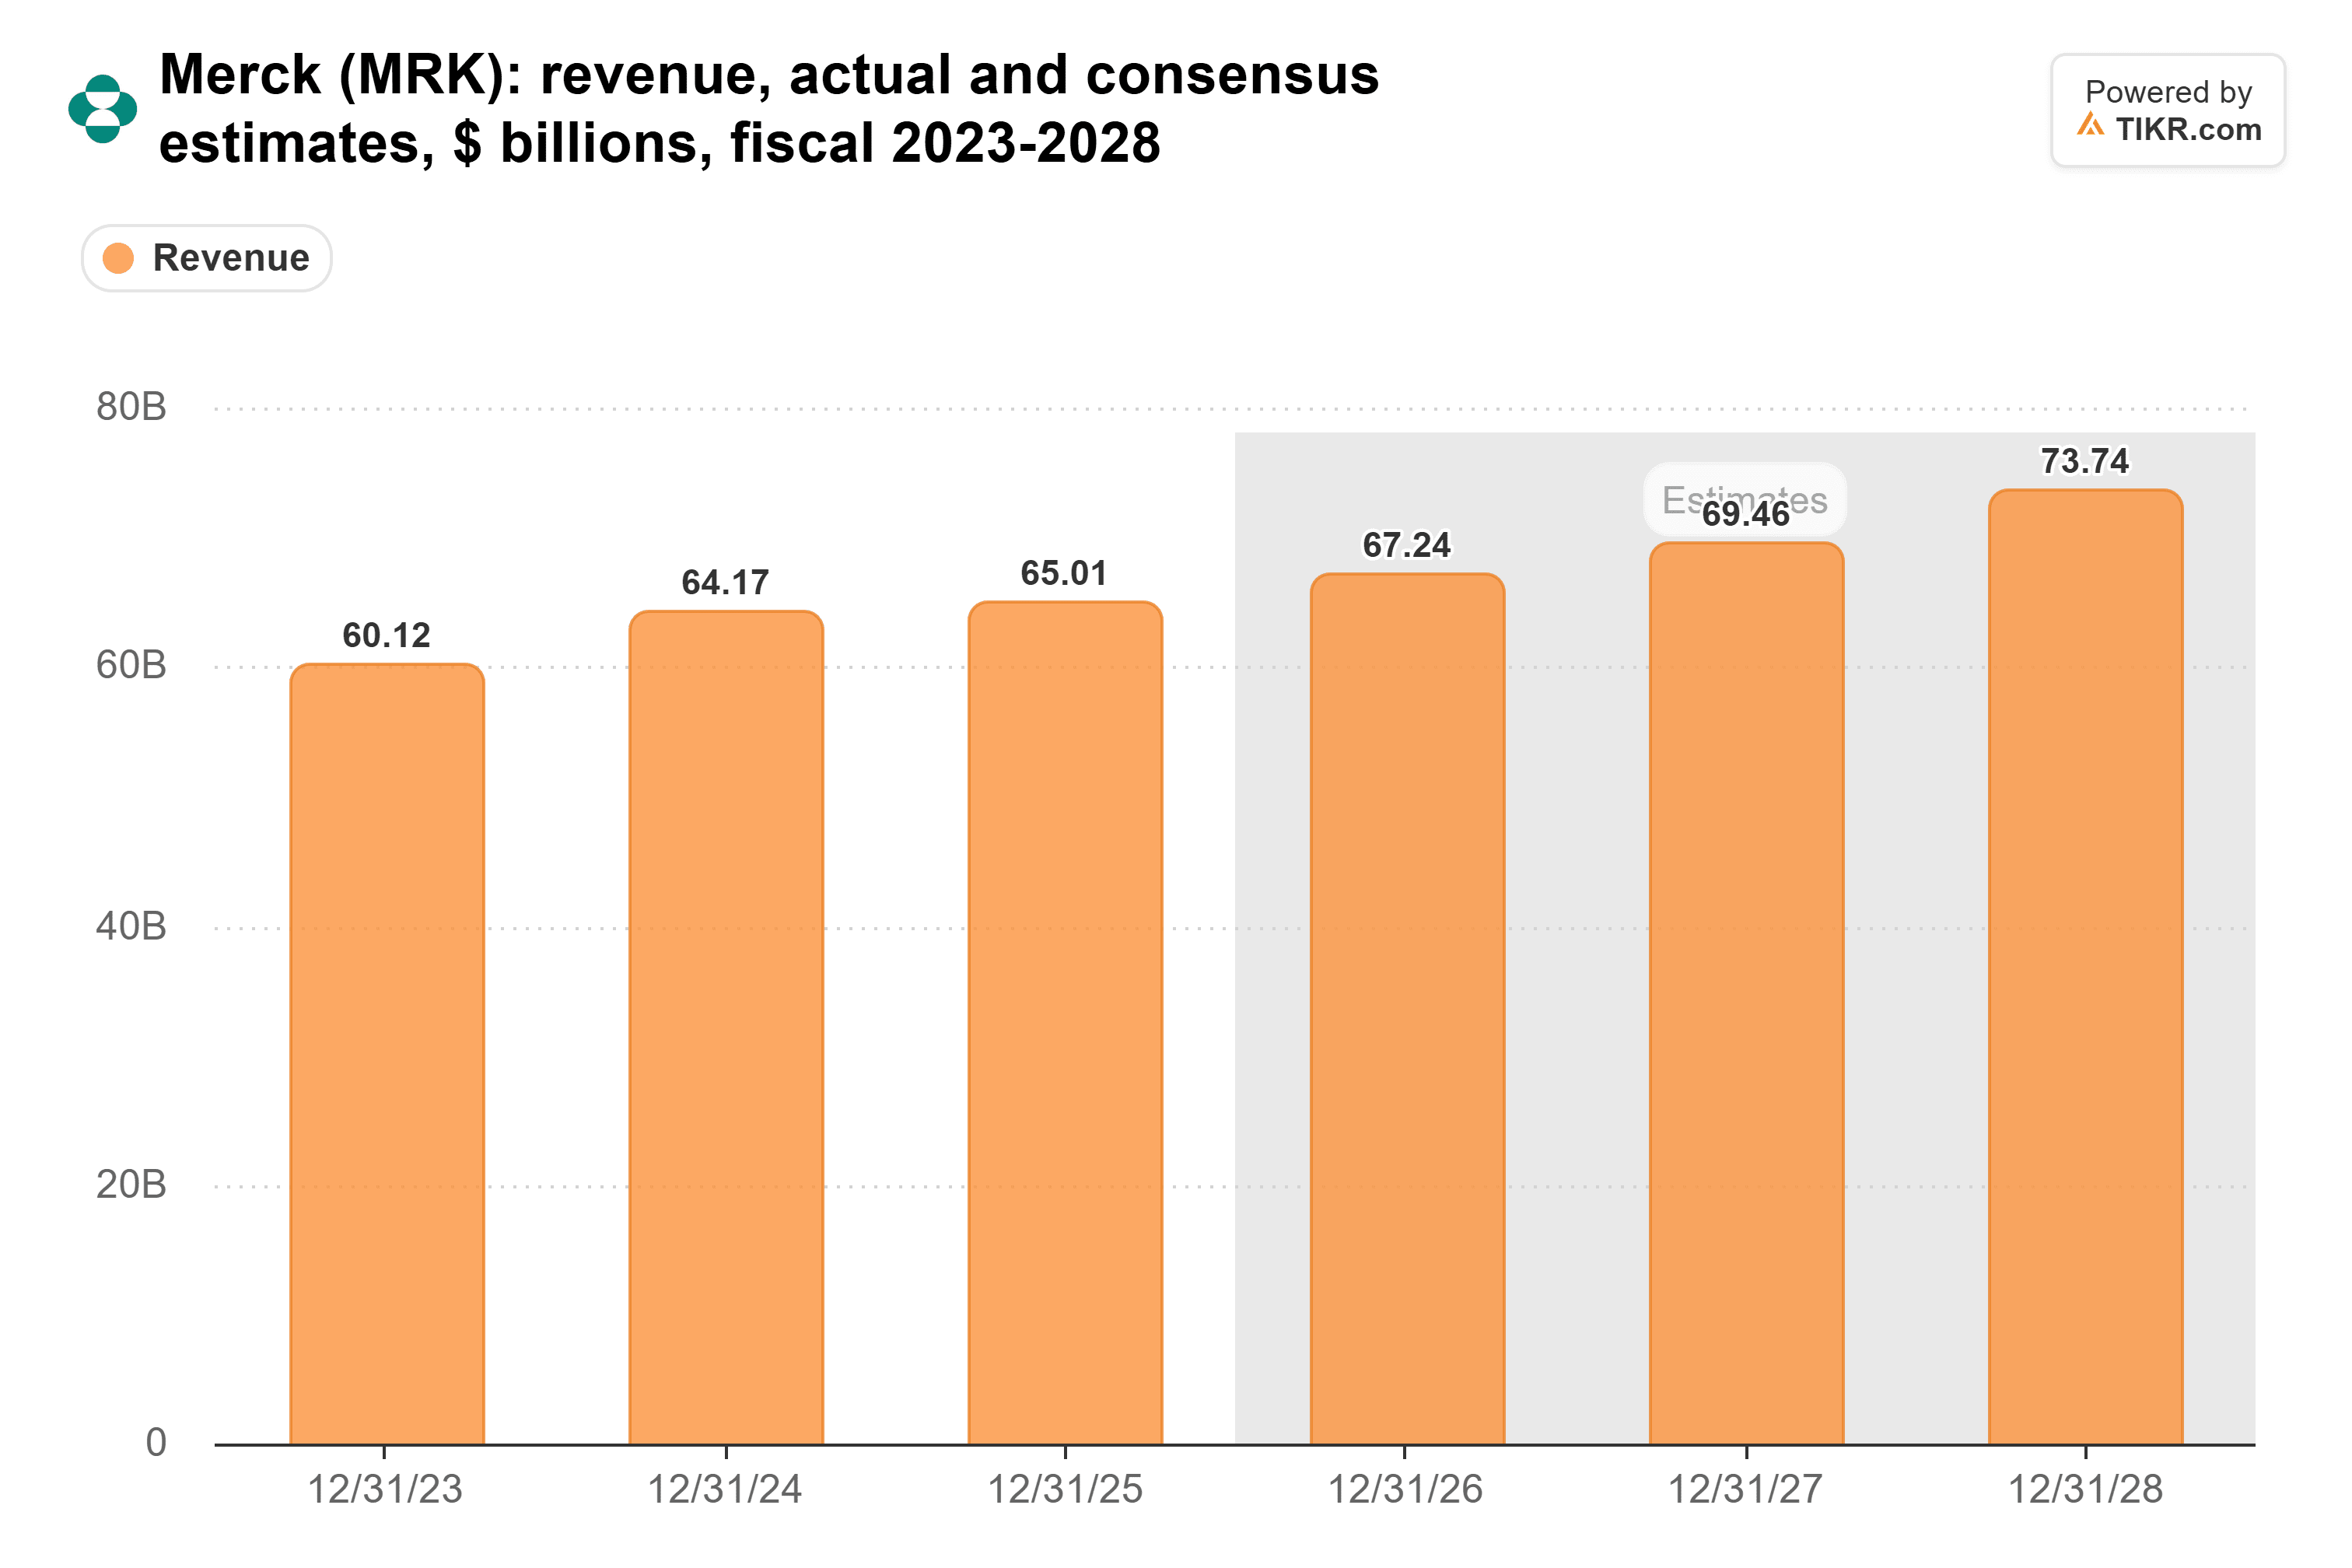
Dieser Anstieg hängt von neueren Produkten ab. Pfizers Prevnar-Familie fiel operativ um 10% im dritten Quartal, teilweise aufgrund von Marktanteilsverlusten bei Erwachsenen. Meine Einschätzung: Mercks Capvaxive, sein Pneumokokken-Impfstoff für Erwachsene, nimmt einen Teil dieser Marktanteile ein.
Mercks Prognose am 2. Februar muss $8,98 erreichen oder übertreffen
Merck notiert mit einem KGV von 17,5 für die nächsten zwölf Monate, über seinem Fünfjahresdurchschnitt von 14,3:

(Die Transaktionsaufwendungen 2026 erhöhen einen Teil dieses Aufschlags, bis sie aus der Vorwärtsschätzung herausfallen.)
Merck gibt die Prognose für 2027 mit seinem Bericht zum vierten Quartal am 2. Februar bekannt. Um ein überdurchschnittliches KGV zu halten, muss diese Prognose bei oder über $8,98 liegen. Alles darunter würde die Aktie im Vergleich zu Gewinnen, die in zwei Jahren nicht gewachsen sind, teuer dastehen lassen.
Die Melanom-Daten verbessern die Aussichten für Mercks 2030er Jahre, tragen aber wenig zu 2027 bei, und bei einem KGV von 17,5 bleibt nicht viel Spielraum für eine schwache Prognose.
Was ist die Merck-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Merck wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!