Wichtige Erkenntnisse
- Die Marvell-Aktie ist 2026 um 75 % gestiegen. Der Lauf begann, nachdem Jensen Huang, damals CEO von Nvidia, das Unternehmen im Juni als "nächstes Billionen-Dollar-Unternehmen" bezeichnete.
- Marvells $115 Milliarden schwere Aktientransaktion für Lumentum und ein Verkauf von KI-Chip-Aktien haben die Aktie 55 % unter ihrem Juni-Hoch zurückfallen lassen, obwohl das Umsatzwachstum zunimmt.
- Die Transaktion erhöht die Anzahl der Marvell-Aktien um etwa 49 %, und Regulierungsbehörden, darunter die chinesischen, müssen ihr noch zustimmen, bevor der voraussichtliche Abschluss in der ersten Hälfte des Jahres 2028 erfolgen kann.
- Marvell notiert unter seinem durchschnittlichen KGV der letzten fünf Jahre, was es zu einem Kauf macht, wenn sein Bericht vom 1. Dezember hält.
Marvell Technology (MRVL) ist 2026 um 75 % gestiegen, selbst nach einem Rückgang von 55 % von seinem Juni-Hoch. Jensen Huang, damals CEO von Nvidia (NVDA), bezeichnete Marvell am 2. Juni als "nächstes Billionen-Dollar-Unternehmen", wie CNBC berichtete. Dann vereinbarte Marvell den Kauf von Lumentum (LITE) in einer Aktientransaktion, die Anleger ablehnten.
Nvidia hat ein Eigeninteresse: Es hält $2 Milliarden an Marvell-Vorzugsaktien und investierte im März $2 Milliarden in Lumentum.
Das Geschäft hat den Lauf verdient
Am 19. August vertiefte Marvell seine Arbeit an kundenspezifischen Chips mit Google. Google erhielt eine Option auf 58,97 Millionen Marvell-Aktien zu einem Preis von $206,58. Der Umsatz für das Quartal bis zum 1. August stieg um 37 % auf einen Rekordwert von $2,74 Milliarden. An seinem Investor Day am 6. Oktober erhöhte Marvell seine Umsatzprognose für das Geschäftsjahr 2028 auf etwa $20 Milliarden, gegenüber etwa $18 Milliarden im August. Am 2. November teilte das Unternehmen mit, dass der Umsatz im dritten Quartal innerhalb von 2 % seines Mittelpunkts von $3,15 Milliarden liegen würde. Das entspricht einem Wachstum von etwa 52 % gegenüber dem Vorjahreszeitraum.
TIKR verfolgt 46 Analysten zu Marvell. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Marvell sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Marvell an
Die Transaktion, die Anleger ablehnten
Bloomberg berichtete nach Börsenschluss am 28. Oktober, dass Marvell in fortgeschrittenen Gesprächen über den Kauf von Lumentum sei. Am 2. November unterzeichneten beide Parteien: Lumentum-Aktionäre erhalten 4,5 Marvell-Aktien für jede Lumentum-Aktie, was einem implizierten Unternehmenswert von $115 Milliarden entspricht. Die Lumentum-Aktionäre würden etwa 33 % des fusionierten Unternehmens besitzen. Das erhöht die Anzahl der Marvell-Aktien um etwa 49 %, zusätzlich zur Option von Google. Regulierungsbehörden, darunter die chinesischen, müssen der Transaktion zustimmen, bevor der voraussichtliche Abschluss in der ersten Hälfte des Jahres 2028 erfolgen kann. Falls sie sie blockieren, schuldet Marvell Lumentum $3,2 Milliarden.
Lumentum ist 2026 um 52 % gestiegen, und sein Umsatz im September-Quartal stieg um 136,5 % auf $1,26 Milliarden. Seine non-GAAP-Bruttomarge betrug jedoch in diesem Quartal 53,2 %, unterhalb der Spanne von 57,5 % bis 58,5 %, die Marvell für sein Oktober-Quartal prognostiziert hatte. Marvell-CEO Matt Murphy räumte bei Fox Business ein, dass "man mehr Risiko eingeht, wenn man es tut, und manchmal ist es unorthodox, was man tun muss, um die überdurchschnittliche Rendite zu erzielen." Am 10. November stuften TD Cowen und Bank of America die Aktie herab.
Der Verkauf war nicht nur auf die Transaktion zurückzuführen
Marvell hatte am 4. und 5. November keine eigenen Neuigkeiten, als die KI-Chip-Gruppe verkauft wurde, nachdem die Demokraten beide Häuser des Kongresses gewonnen hatten und versprachen, beim Bau von Rechenzentren strenger vorzugehen. Huangs Rücktritt von Nvidia am 12. November und eine Rendite für 10-jährige US-Staatsanleihen von über 5 % trafen die Gruppe erneut. Marvell war am 10. November immer noch um 82 % im Jahresverlauf gestiegen, sodass ein großer Teil des jüngsten Rückgangs von der gesamten Gruppe und nicht nur von der Transaktion kam.
Günstiger als sein übliches KGV
Analysten erwarten immer noch, dass der normalisierte Gewinn pro Aktie (EPS) von Marvell von $2,84 im Geschäftsjahr 2026 auf $12,76 im Geschäftsjahr 2029 steigen wird:

Anleger zahlen weniger für diese Gewinne als üblich:

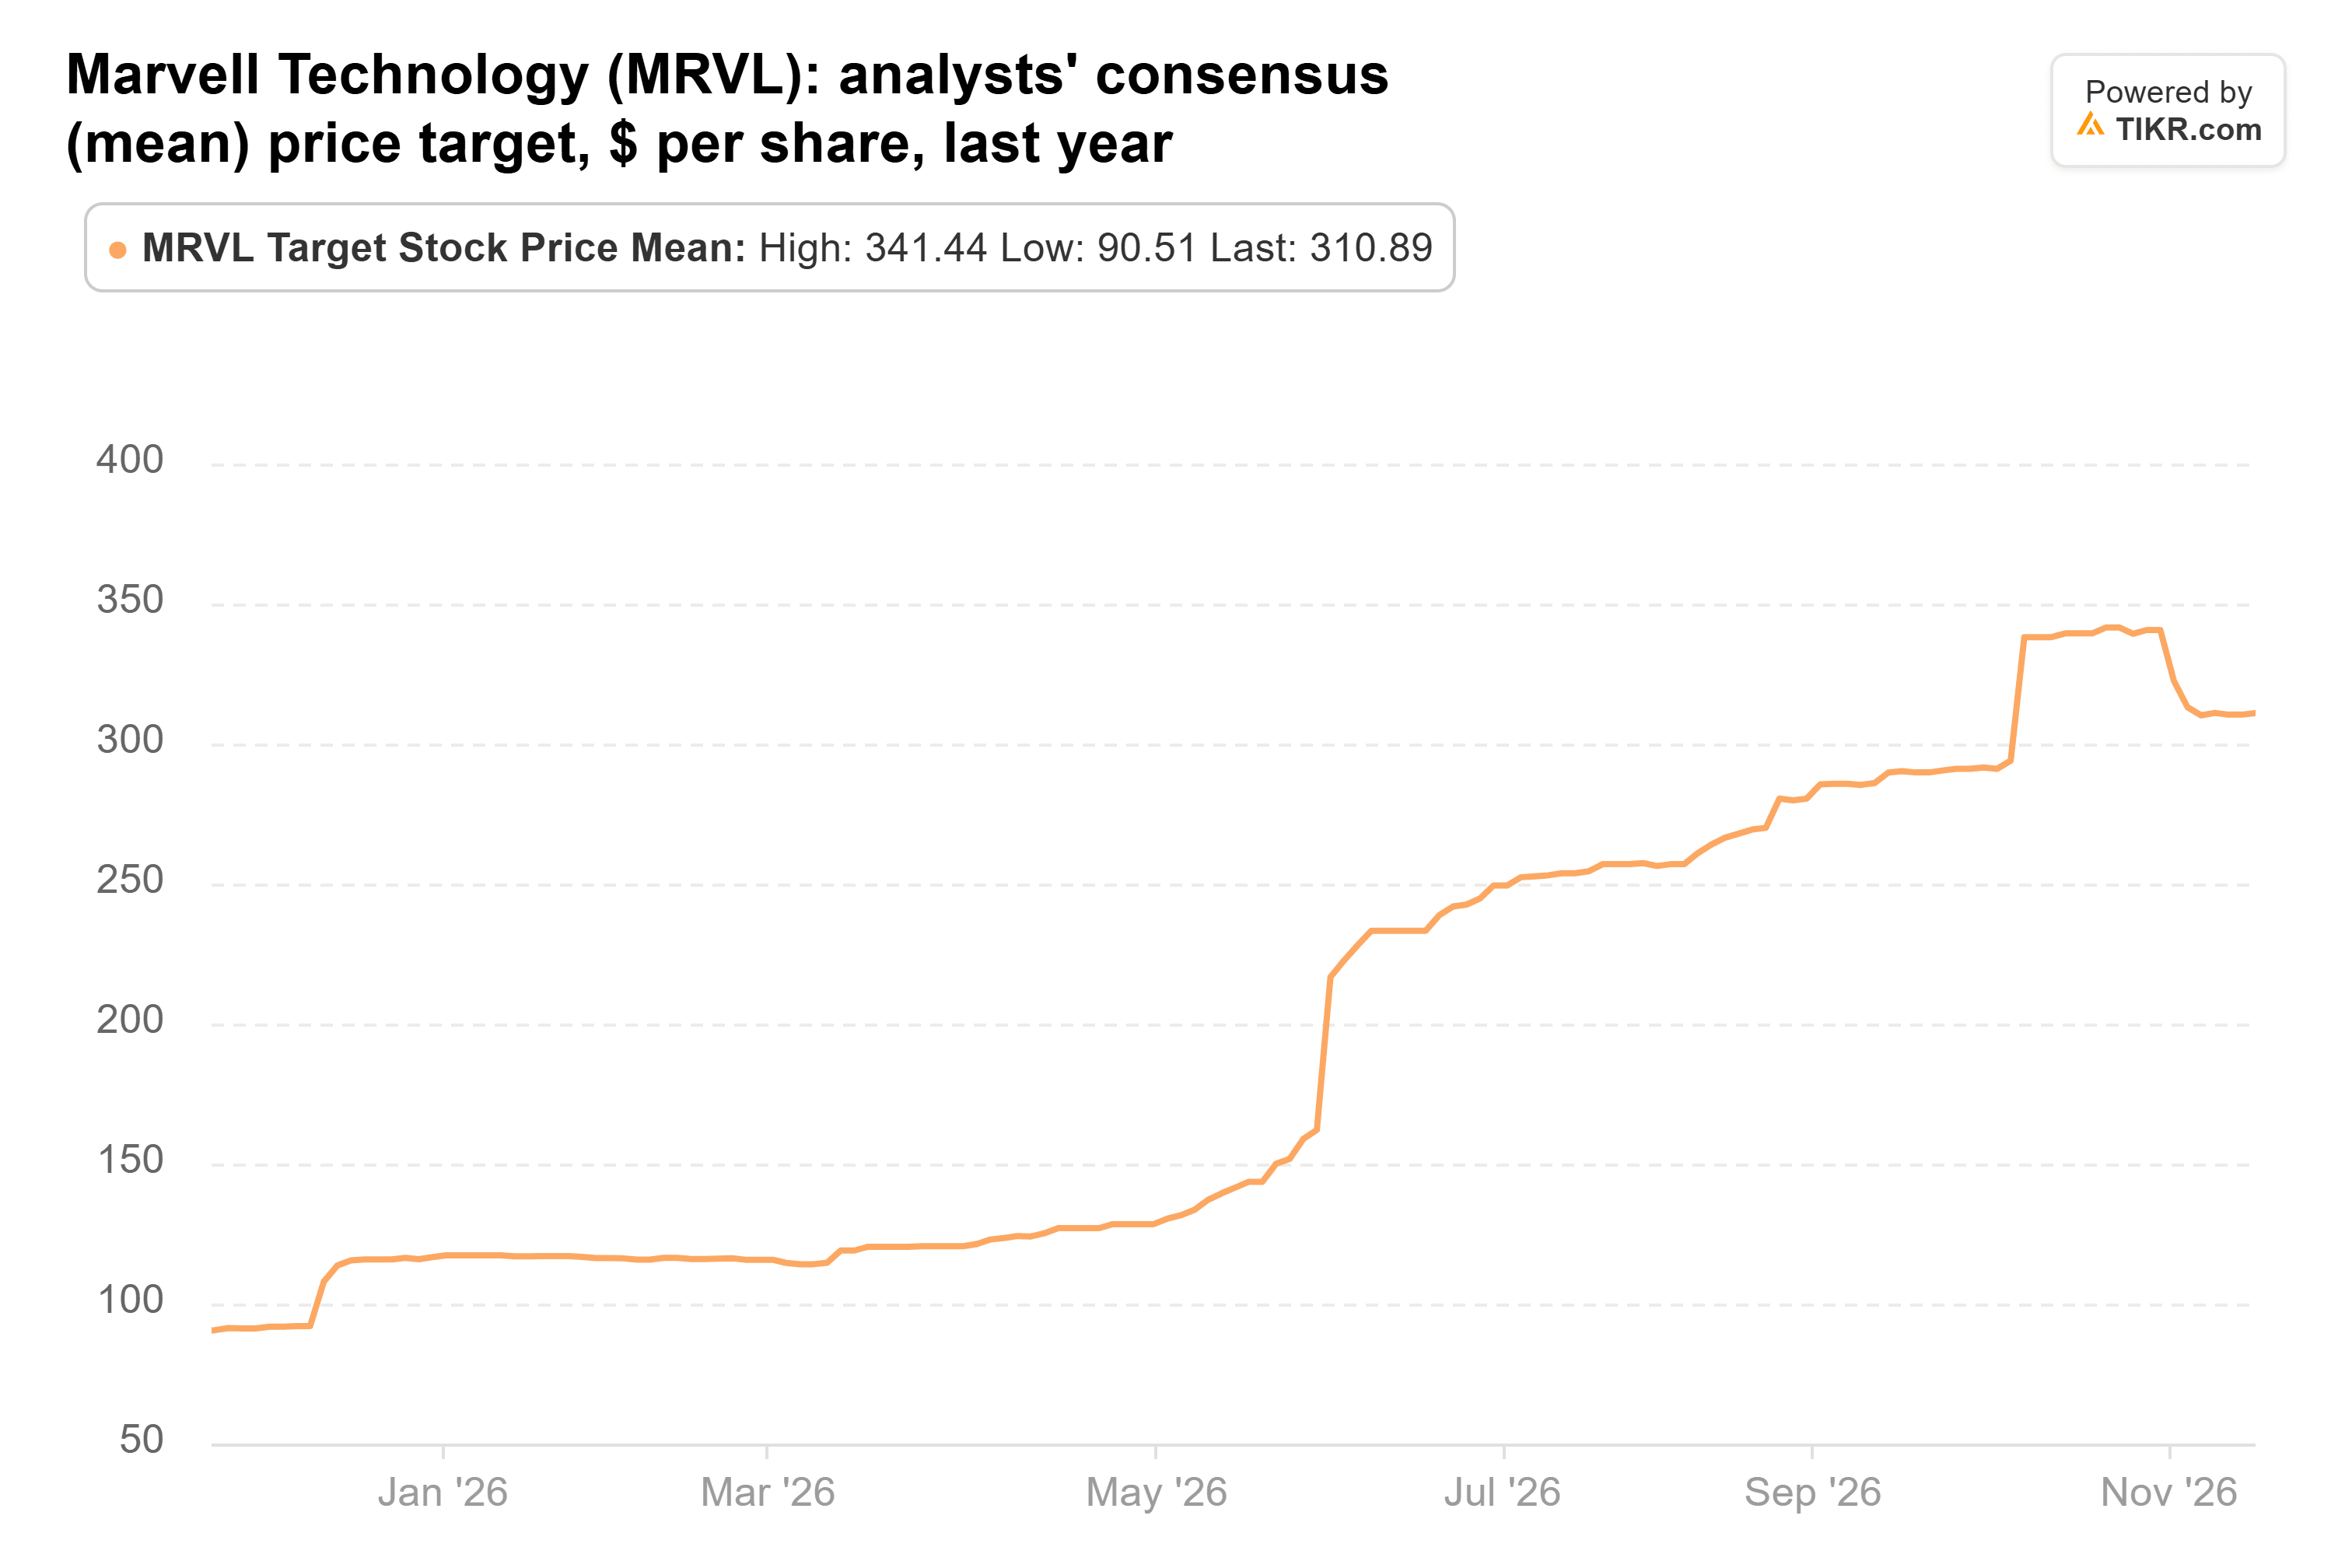
Marvell notiert bei etwa dem 26-fachen des zukünftigen Gewinns. Das liegt unter seinem Fünfjahresdurchschnitt von etwa dem 32-fachen und weit unter dem 70-fachen, das es im Juni erreichte. Das durchschnittliche Kursziel der Analysten ist von $341 Ende Oktober auf $311 gesunken, immer noch mehr als das Doppelte des aktuellen Aktienkurses:
Was am 1. Dezember halten muss
Am 1. Dezember würde ein Umsatz im dritten Quartal nahe dem Mittelpunkt, mit einer Bruttomarge innerhalb der Prognose, zeigen, dass das Geschäft auf Kurs ist. Die Prognose des Managements für das Geschäftsjahr 2027 von etwa $12 Milliarden impliziert einen Umsatz im vierten Quartal von etwa $3,7 Milliarden, das ist also die Prognose, die übertroffen werden muss. Jede Kürzung der Prognose von $20 Milliarden für das Geschäftsjahr 2028 würde die Investmentthese entkräften.
Ich würde Marvell lieber hier kaufen als auf dem Juni-Hoch. Bei diesem KGV und mit einem erwarteten dreifachen Gewinn pro Aktie von diesem Geschäftsjahr bis zum Geschäftsjahr 2029 haben Anleger bereits einen Großteil des Risikos der Transaktion eingepreist, solange das Quartal hält. Die Verwässerung ist die zu beachtende Kosten. Unterdessen übertraf der Bericht von Nvidia vom 17. November seine eigene Prognose, mit einem Umsatzwachstum von 103 % auf $115,8 Milliarden.
Was ist die Marvell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Marvell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Marvell kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!