Wichtigste Erkenntnisse
- Broadcoms Umsatz stieg im letzten Quartal um 86 %, und das Management erwartet, dass die KI-Umsätze bis zum Geschäftsjahr 2027 auf etwa 115 Milliarden US-Dollar verdoppeln werden.
- Ein Investor hinterfragt Broadcoms Kurs-Gewinn-Verhältnis (KGV) von etwa 45 auf Basis der zurückliegenden GAAP-Zahlen, aber auf Basis der bereinigten Gewinne notiert das Papier bei 36x (zurückliegend) und 20x (vorwärts).
- Marvell notiert bei 26x vorwärts KGV und Micron bei 4,0x, wobei Broadcom dazwischen liegt.
- Der Konsens für das Geschäftsjahr 2027 deckt sich mit Tans KI-Verdopplung, und der 9. Dezember ist der nächste Prüfpunkt.
Ein Nutzer auf r/ValueInvesting stellte eine Frage, die viele Broadcom (AVGO)-Investoren vor seinem Bericht am 9. Dezember beschäftigt.
Die Aktie notiert etwa 26 % unter ihrem Schlusskurs-Hoch vom 2. Juni, obwohl der Umsatz im dritten Quartal um 86 % auf 29,6 Milliarden US-Dollar stieg. Aber bei dem, was der Nutzer als "~45x zurückliegende Gewinne" bezeichnet, handelt es sich "bei keiner Definition um ein Value-KGV".
Handelt es sich also um "eine Growth-at-a-Reasonable-Price-Situation, bei der der Rücksetzer einen Einstiegspunkt geschaffen hat, oder um eine Momentum-Aktie im Value-Kostüm?"
Berechtigte Frage. Marvell (MRVL) und Micron (MU) helfen bei der Beantwortung, und Marvell berichtet zuerst, am 1. Dezember.
Broadcoms KGV schrumpft schnell
Das Bullen-Argument des Nutzers ist, dass "die Gewinne so schnell wachsen, dass sich das KGV von selbst zusammenzieht". Genau das erwarten Analysten, wobei sich der normalisierte Gewinn pro Aktie von 6,82 US-Dollar im Geschäftsjahr 2025 auf 19,41 US-Dollar im Geschäftsjahr 2027 fast verdreifachen soll:
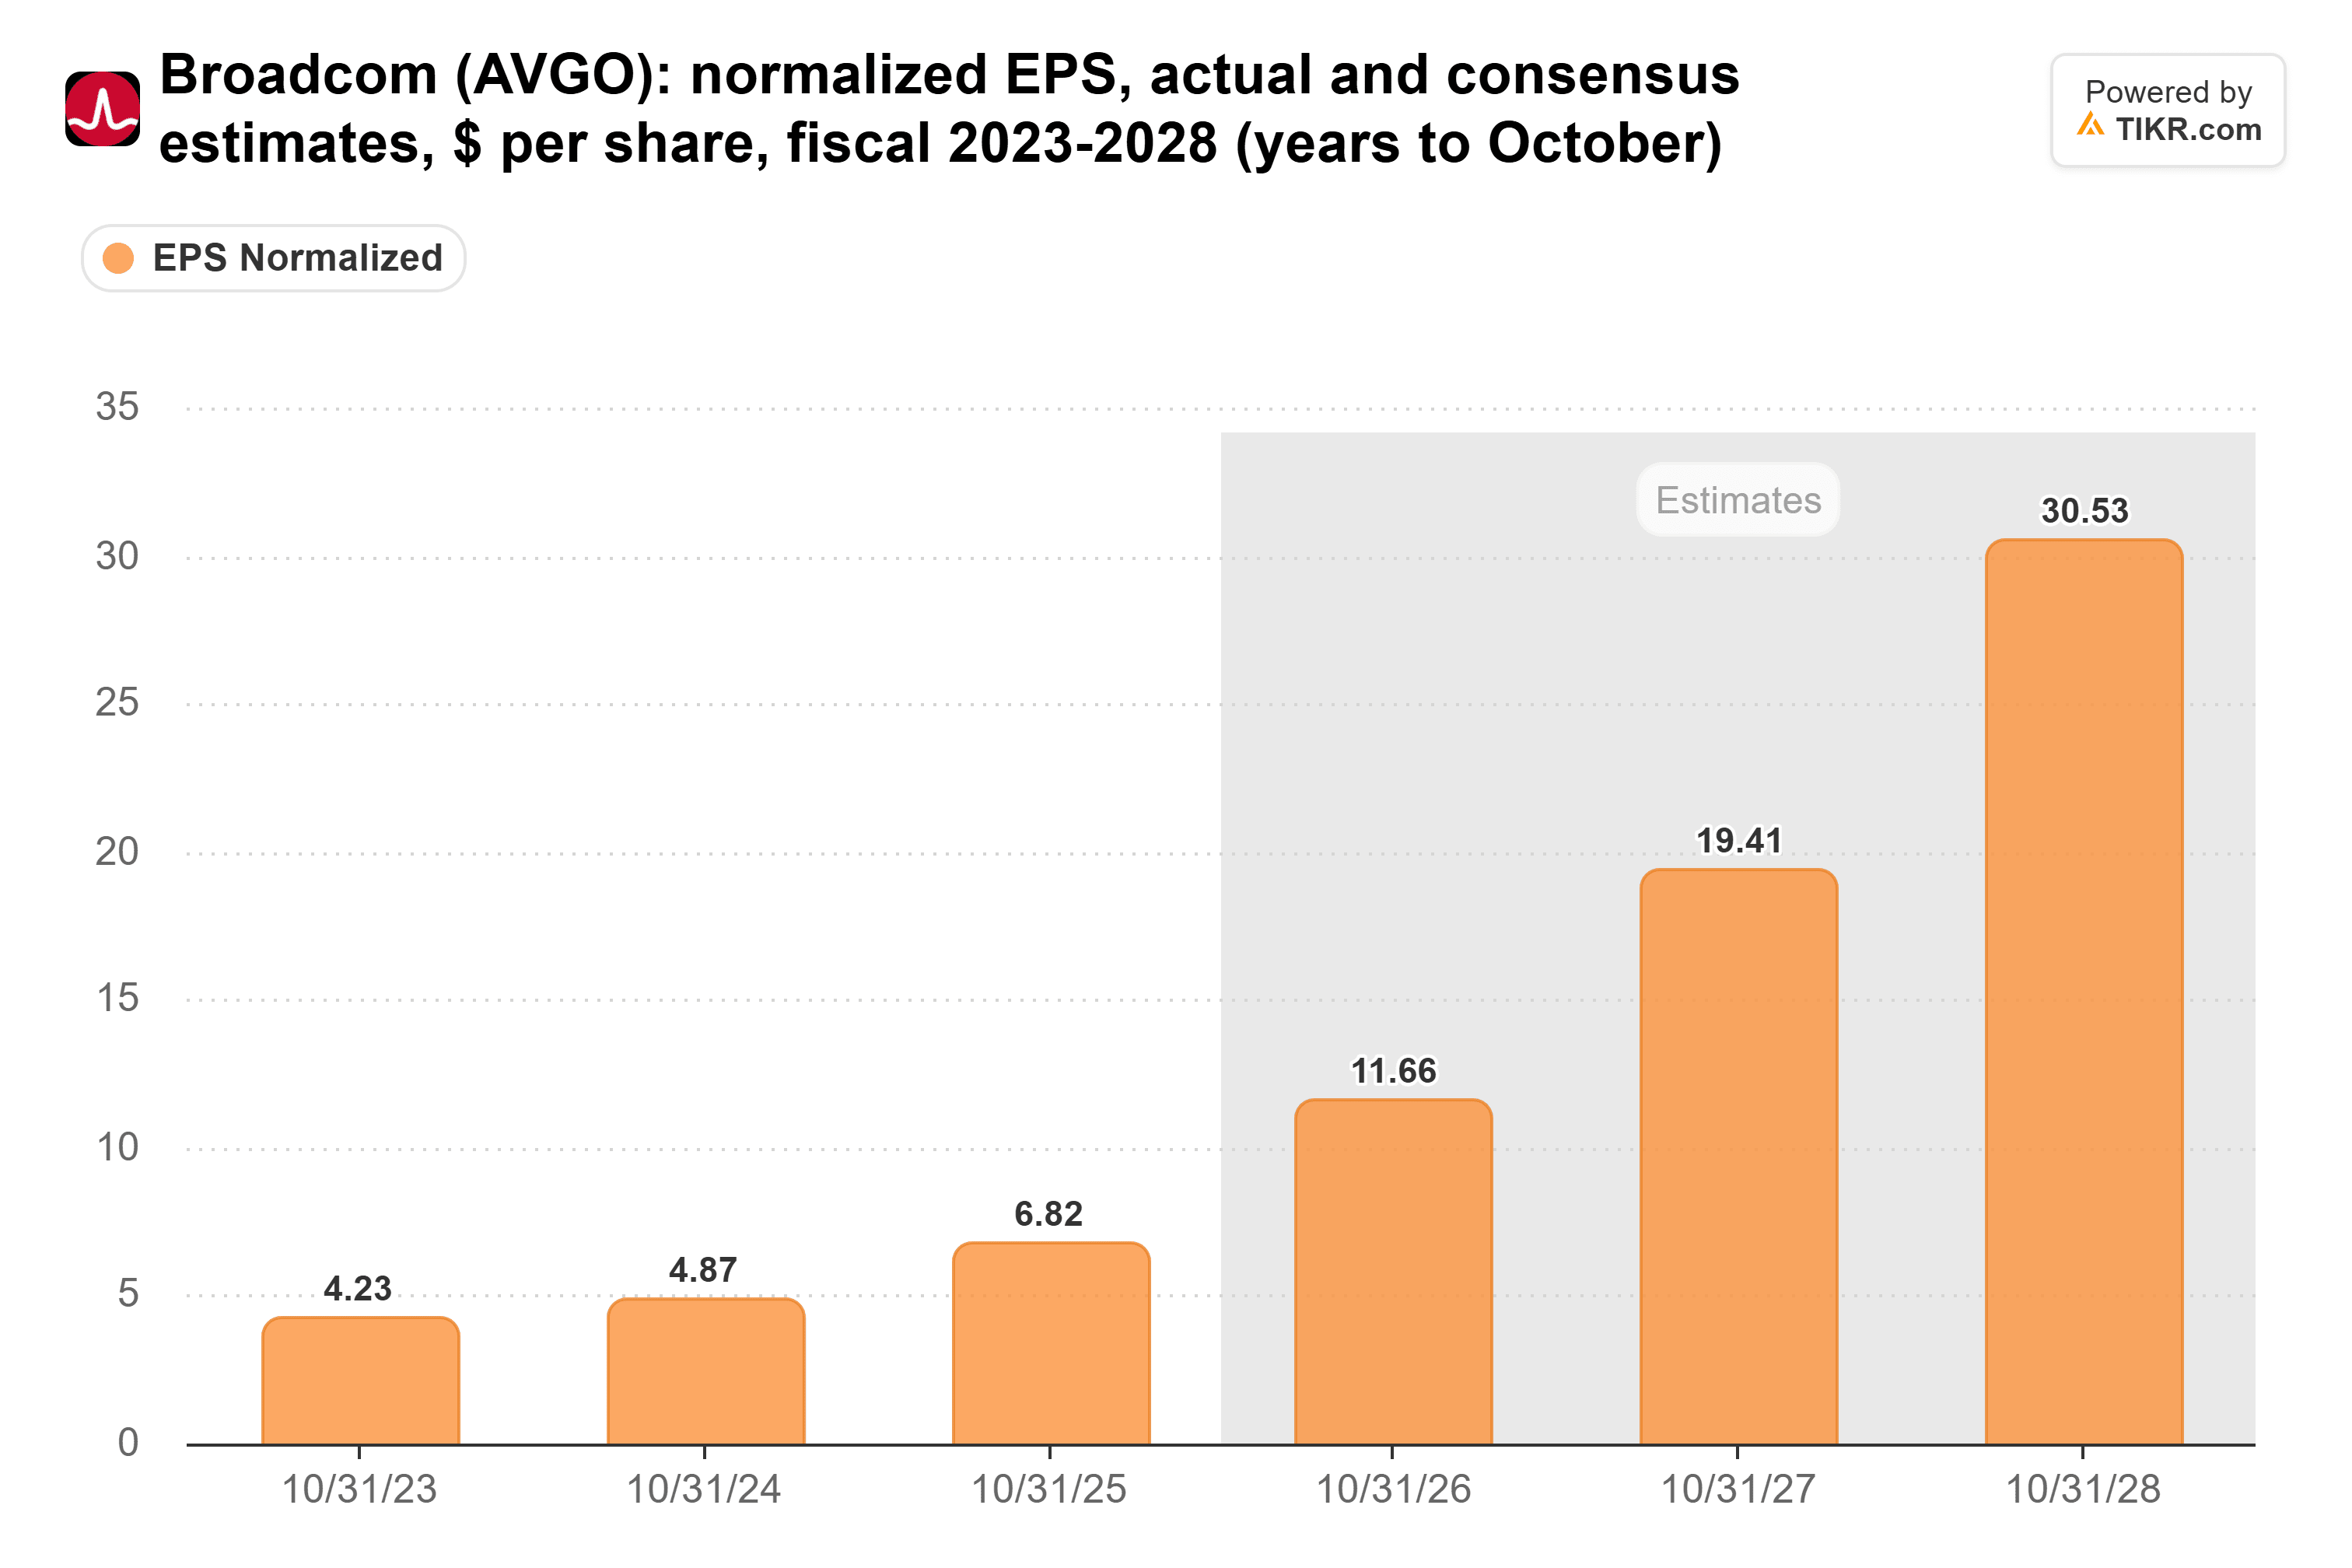
Welches KGV man auch auf Basis der Gewinne von 2025 zahlt, es schrumpft auf etwa ein Drittel auf Basis der Gewinne von 2027.
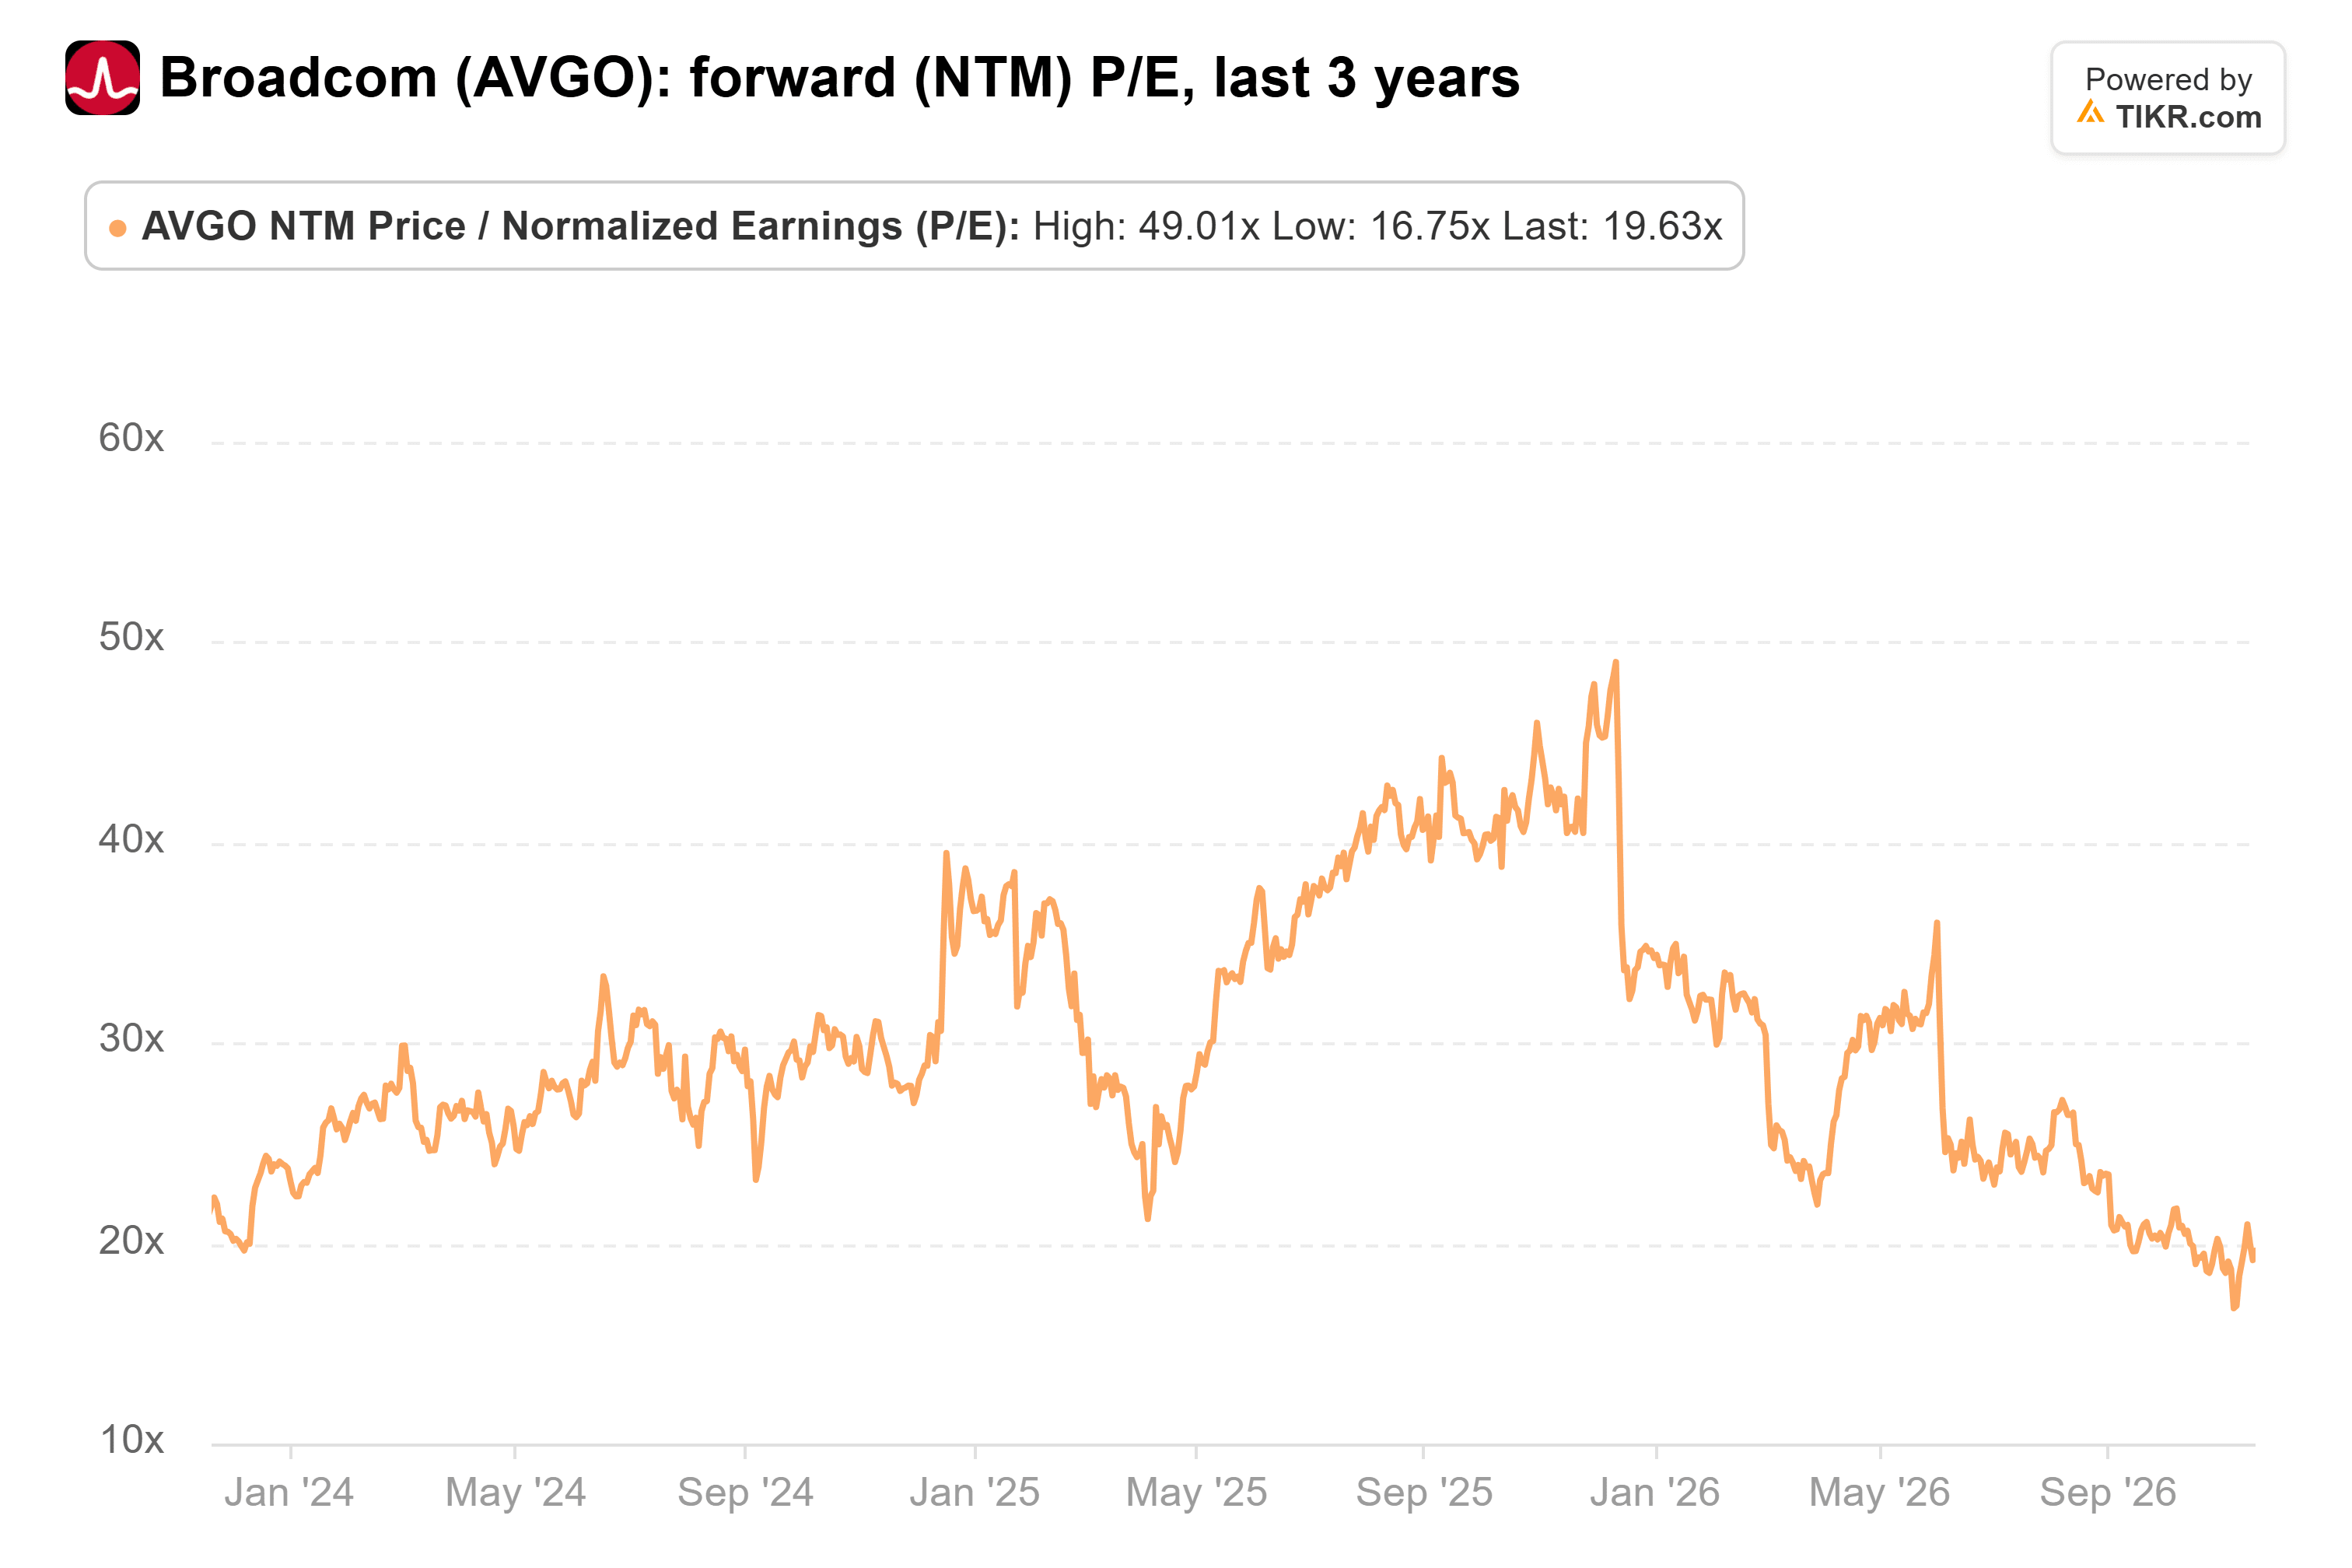
Auf Basis der bereinigten Gewinne notiert Broadcom bei 36x zurückliegend und 20x vorwärts, unter seinem dreijährigen Vorwärtsdurchschnitt von 30x und nicht weit über seinem Tief vom 5. November von 17x:
Der Kurs stützt sich auf die Verdopplung
Im Telefonat zum dritten Quartal sagte CEO Hock Tan: "Für 2027 haben wir die Lieferkette gesichert, um die KI-Umsätze erneut auf etwa 115 Milliarden US-Dollar zu verdoppeln."
Der Konsens-Umsatz deckt sich damit und steigt von 106 Milliarden US-Dollar im Geschäftsjahr 2026 auf 175 Milliarden US-Dollar im Geschäftsjahr 2027:
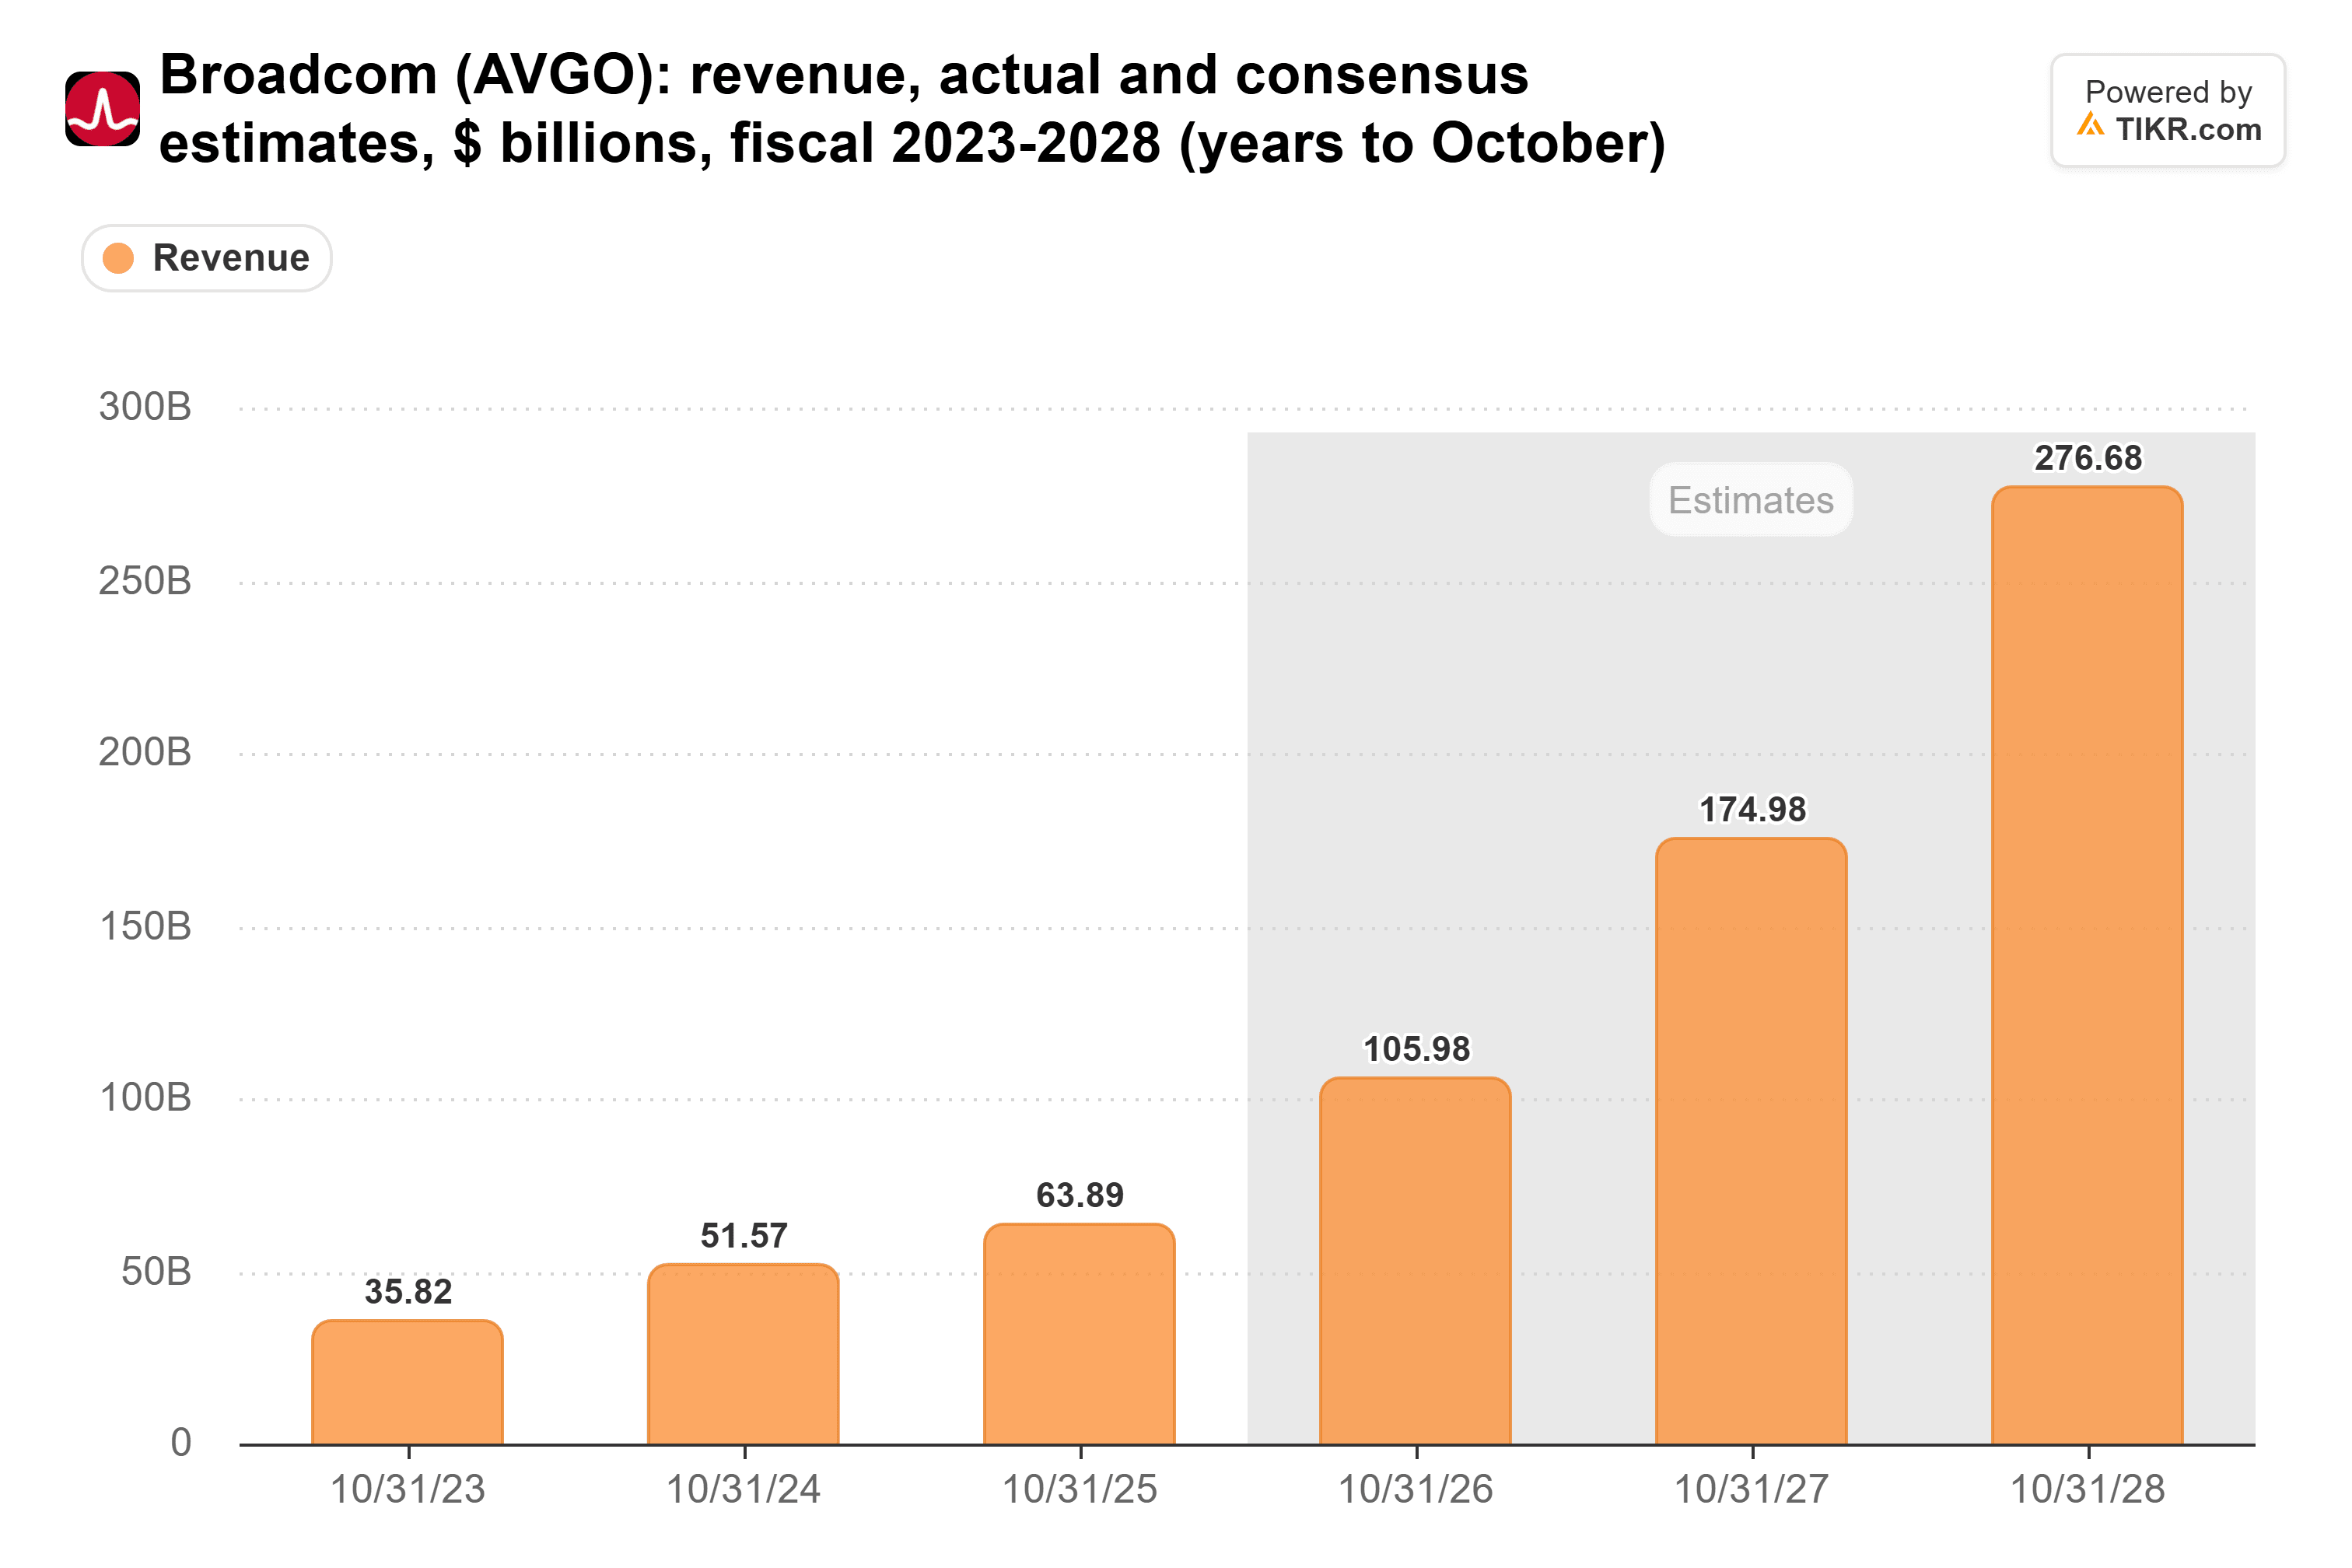
Zieht man Tans 115 Milliarden US-Dollar an KI-Umsätzen ab, bleiben etwa 60 Milliarden US-Dollar für den Rest des Geschäfts übrig, mehr als es in diesem Jahr einbringt. Das 20x KGV stützt sich auf diese Verdopplung.
TIKR verfolgt 51 Analysten zu Broadcom. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Broadcom zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Broadcom an
Das Risiko liegt darin, wer die Chips kauft. Tan erwartet, dass Anthropic im Jahr 2027 Broadcoms größter Kunde für kundenspezifische Chips wird, und Broadcom sichert jetzt zwei Runden von Anthropics Rack-Leasingverträge ab, gedeckelt auf 29 Milliarden US-Dollar und etwa 43 Milliarden US-Dollar. Das sind etwa 72 Milliarden US-Dollar, das Dreifache seiner 24,0 Milliarden US-Dollar Bargeldbestände zum 2. August, und ein Hauptgrund, warum Rothschild & Co Redburn Broadcom auf Neutral zurückstufte am 13. November und sein Kursziel von 595 auf 398 US-Dollar senkte.
Marvell ist teurer, Micron deutlich günstiger
Marvell notiert bei 26x vorwärts KGV. Im Juli schloss Google einen Vertrag über kundenspezifische Chips mit Marvell ab und erhielt dann ein Optionsrecht auf bis zu 12,2 Milliarden US-Dollar Aktien, das größtenteils mit Chipeinkäufen verfällt. Das wirft Fragen für Broadcom auf. Wenn Marvell am 1. Dezember seine Prognose von etwa 20 Milliarden US-Dollar für das Geschäftsjahr 2028 aufrechterhält, scheinen die Budgets der Hyperscaler groß genug für beide zu sein.
Micron notiert bei 4,0x vorwärts KGV, obwohl Analysten erwarten, dass sein normalisierter Gewinn pro Aktie im Geschäftsjahr 2027 auf 176,50 US-Dollar mehr als verdoppeln wird. Ich interpretiere das so, dass ein Höhepunkt des Speicherzyklus eingepreist ist. Broadcoms 20x liegt dazwischen: Investoren glauben an die KI-Verdopplung, wollen aber den Beweis, dass Kunden zahlen können.
Achten Sie am 9. Dezember auf Broadcoms Zahl für 2027
Die KI-Umsätze für das vierte Quartal werden auf 21,7 Milliarden US-Dollar prognostiziert, aber das Geschäftsjahr 2027 ist wichtiger. Wenn Tan die Angabe von etwa 115 Milliarden US-Dollar wiederholt, sieht 20x günstig aus.
Broadcom ist eine Growth-Aktie zu einem vernünftigen Preis, und der Rücksetzer hat sie verbessert. Eine schwächere Prognose für 2027, die auf die Kapazitäten und Gebäude der Kunden zurückgeführt wird, würde das schnell ändern.
Was ist Broadcom-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Broadcom wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Broadcom kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!