Die wichtigsten Punkte
- Nvidia hat seine Umsatzwachstumsprognose für das Geschäftsjahr 2028 auf etwa 75 % angehoben, gegenüber zuvor 70 %, während Analysten etwa 69 % erwarten.
- Gil Luria von D.A. Davidson bezeichnet die 75 % als Stellvertreter für das gesamte KI-Ökosystem und erwartet, dass Microsoft, Amazon und Alphabet ihre Investitionsausgaben (Capex) im nächsten Jahr um 25 % bis 50 % erhöhen werden.
- Nvidia notiert zum 9,3-fachen des konsensuellen Gewinns je Aktie (EPS) für das Geschäftsjahr 2028. Würde der Umsatz nur um 25 % wachsen und der Gewinn im gleichen Schritt fallen, würde die Aktie bei etwa dem 12,6-fachen notieren.
Nvidia (NVDA) hat die Latte erneut höher gelegt. Im Rahmen der Konferenzschaltung zum dritten Quartal am 17. November erhöhte die kommissarische CEO Colette Kress die Prognose des Unternehmens für das Geschäftsjahr 2028 auf ein Umsatzwachstum von etwa 75 %, gegenüber zuvor 70 %.
Die Nvidia-Aktie fiel am 18. November um 2,9 % auf $150,96. In der an diesem Tag erschienenen Ausgabe des Prof G Markets Podcasts erläuterte D.A. Davidson-Analyst Gil Luria, warum er glaubt, dass das Wachstum hinter Nvidias Prognose zurückbleiben könnte:
"Wenn wir sagen, Nvidia wird im nächsten Jahr um 75 % wachsen, dann ist das ein Stellvertreter für das gesamte Ökosystem. Vielleicht wachsen wir nicht um 75 %. Vielleicht wachsen wir um 25 % bis 50 %."
Er verknüpfte dieses langsamere Tempo mit den größten Käufern und erwartet, dass Microsoft (MSFT), Amazon (AMZN) und Alphabet (GOOG) im nächsten Jahr "25 bis 50 % mehr Capex" ausgeben werden. Im letzten Quartal beliefen sich Amazons Cash-Capex auf $75,9 Milliarden, die von Alphabet auf $51,4 Milliarden und die von Microsoft auf $45,2 Milliarden, einschließlich Finanzierungsleasing.
Nvidias 75 % sind die Zahl für alle
Ein Teil dieses Ökosystems läuft auf Schulden. "Denken Sie daran, dass es die Kreditaufnahme ist, die Blasen erzeugt", sagte Luria und verwies auf strengere Kreditbedingungen für Neoclouds wie CoreWeave. CoreWeave hat erklärt, es werde unbesicherte Schulden zu aktuellen Renditen vermeiden und stattdessen gegen Kundenverträge leihen.
Im August verwies Kress auf Erwartungen von etwa $1,3 Billionen Capex von den fünf größten Hyperscalern im Jahr 2027, gegenüber etwa $800 Milliarden in diesem Jahr. Das entspricht einem Wachstum von über 60 %, oberhalb der Spanne von Lurias Prognose.
Luria erwartet keinen Rückzug, "weil die Nachfrage einfach da ist". Dennoch war der freie Cashflow von Alphabet im letzten Quartal negativ $9,1 Milliarden, teilweise aufgrund einer Geldbuße der Europäischen Kommission in Höhe von $5,2 Milliarden.
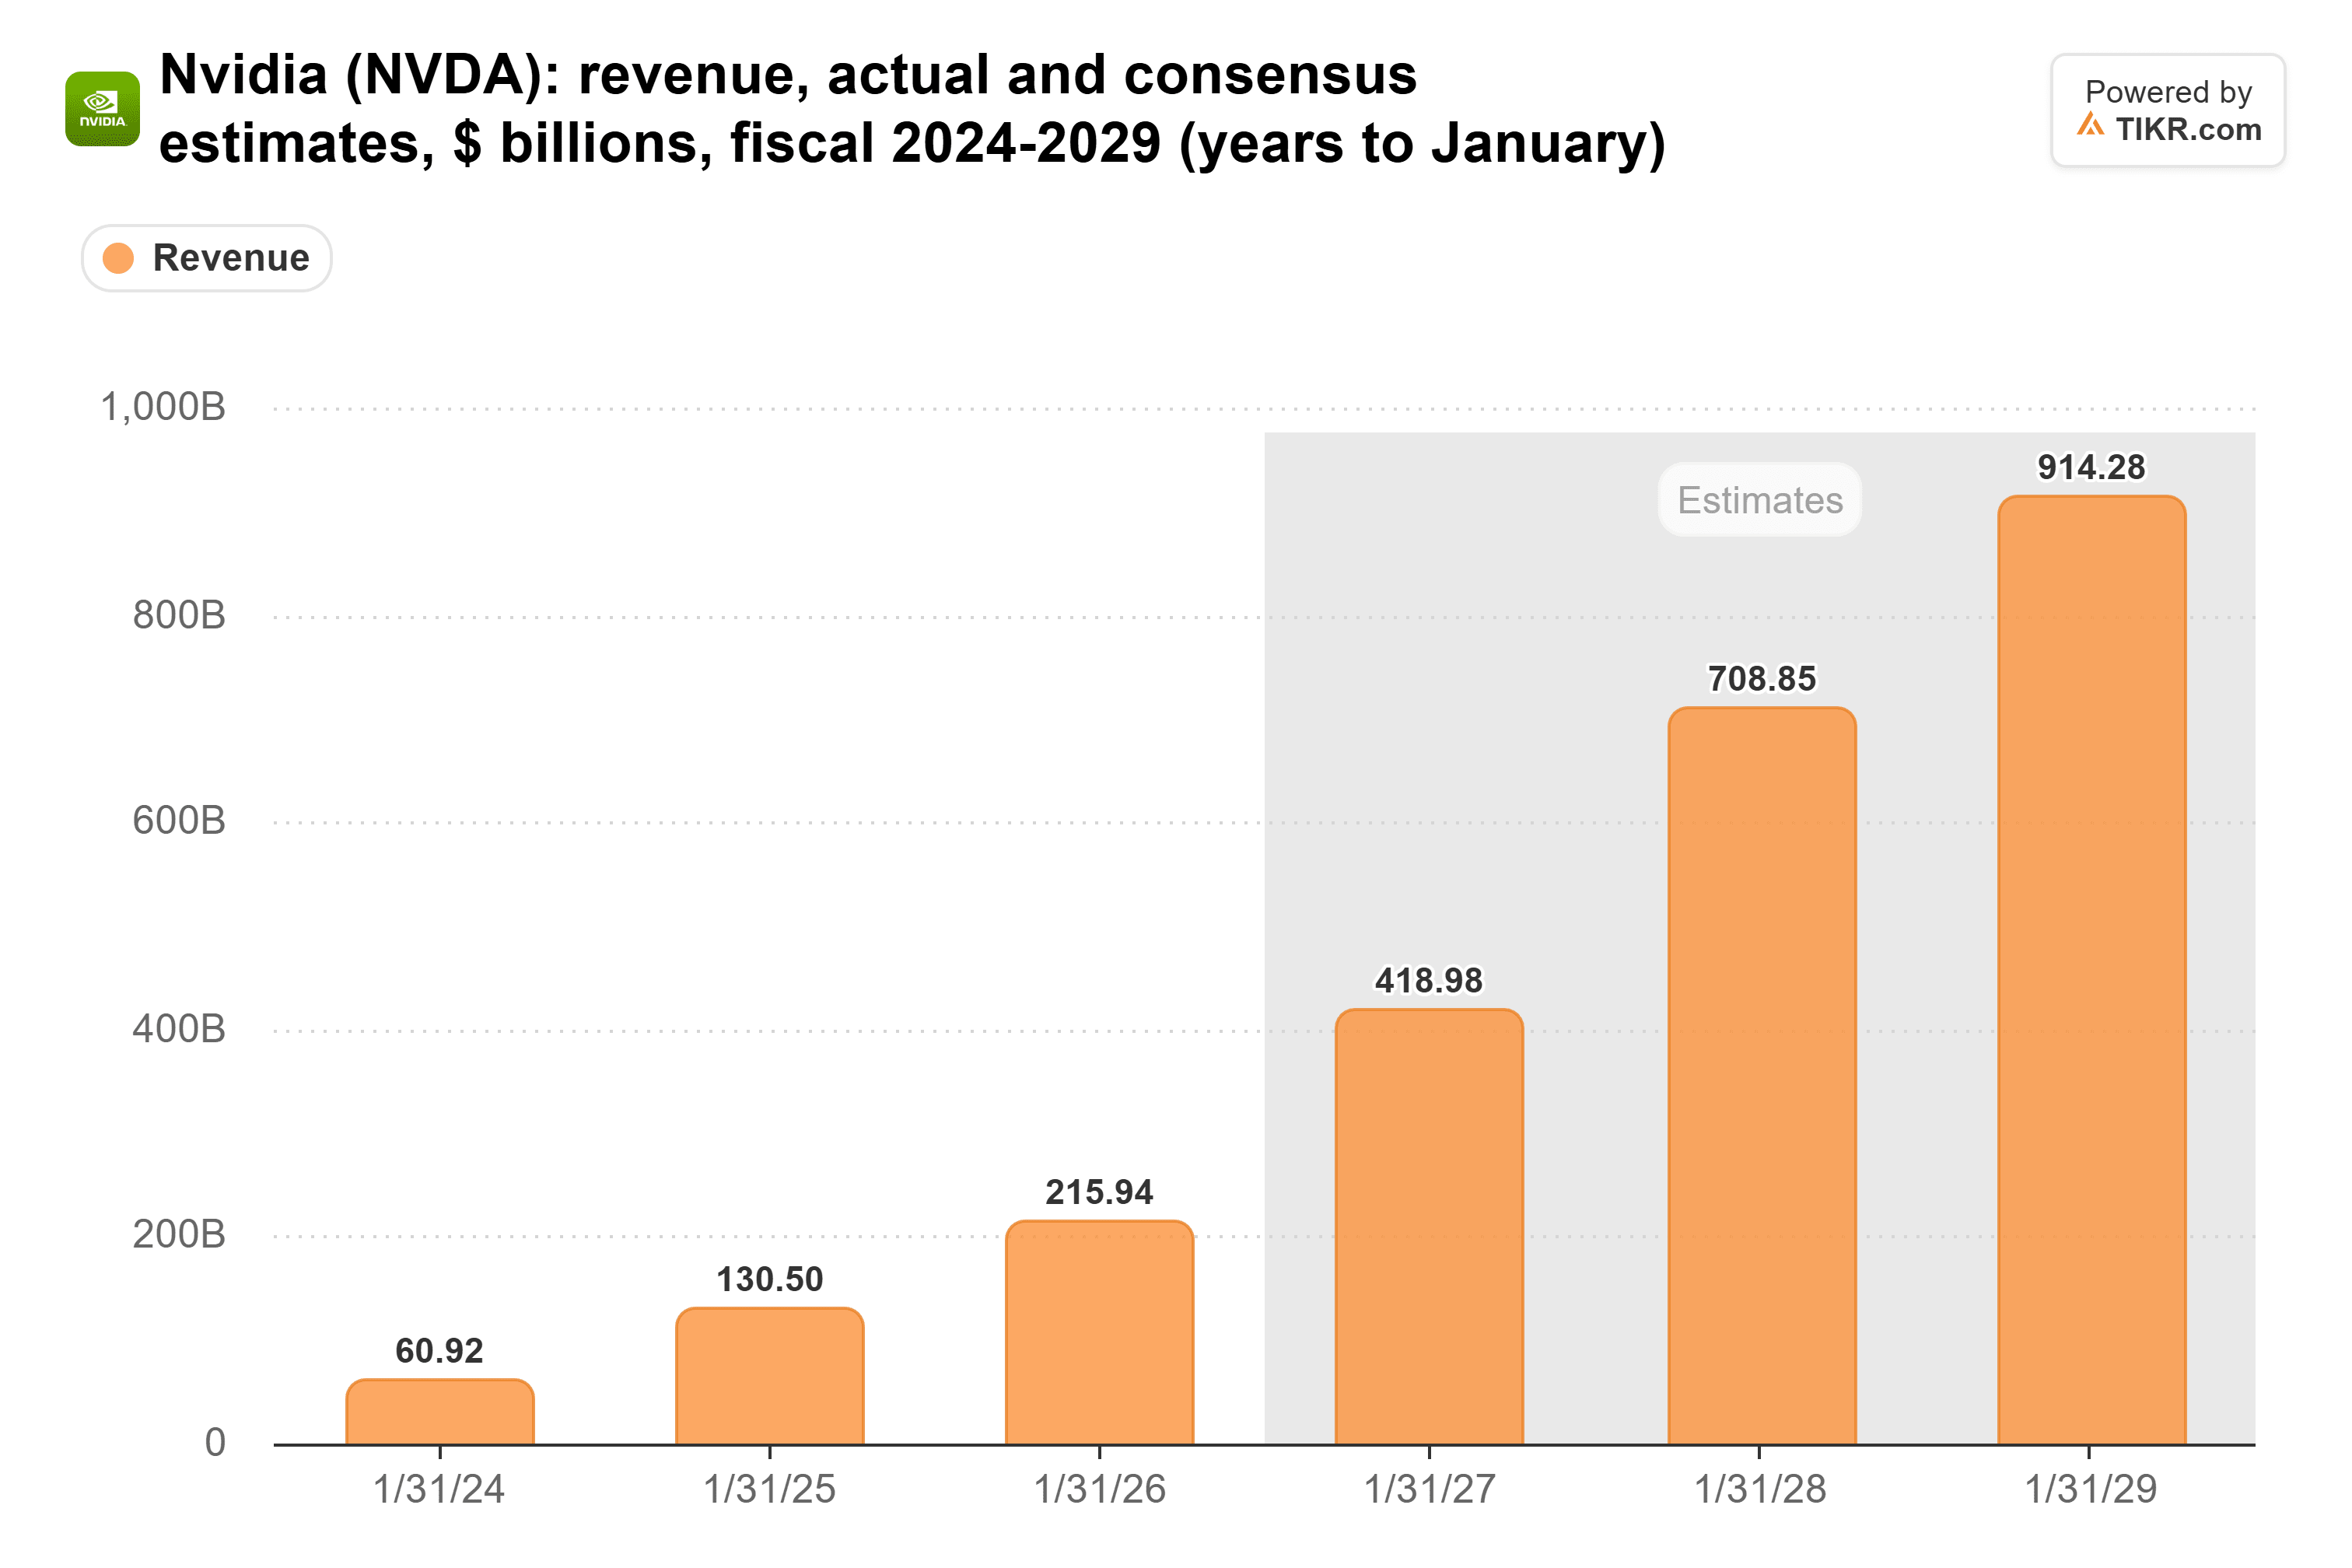
Analysten erwarten für das Geschäftsjahr 2028 einen Umsatz von $709 Milliarden, etwa 69 % mehr als die $419 Milliarden, die sie für das Geschäftsjahr 2027 erwarten:
TIKR verfolgt 63 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Nvidia an
Selbst 25 % scheinen eingepreist
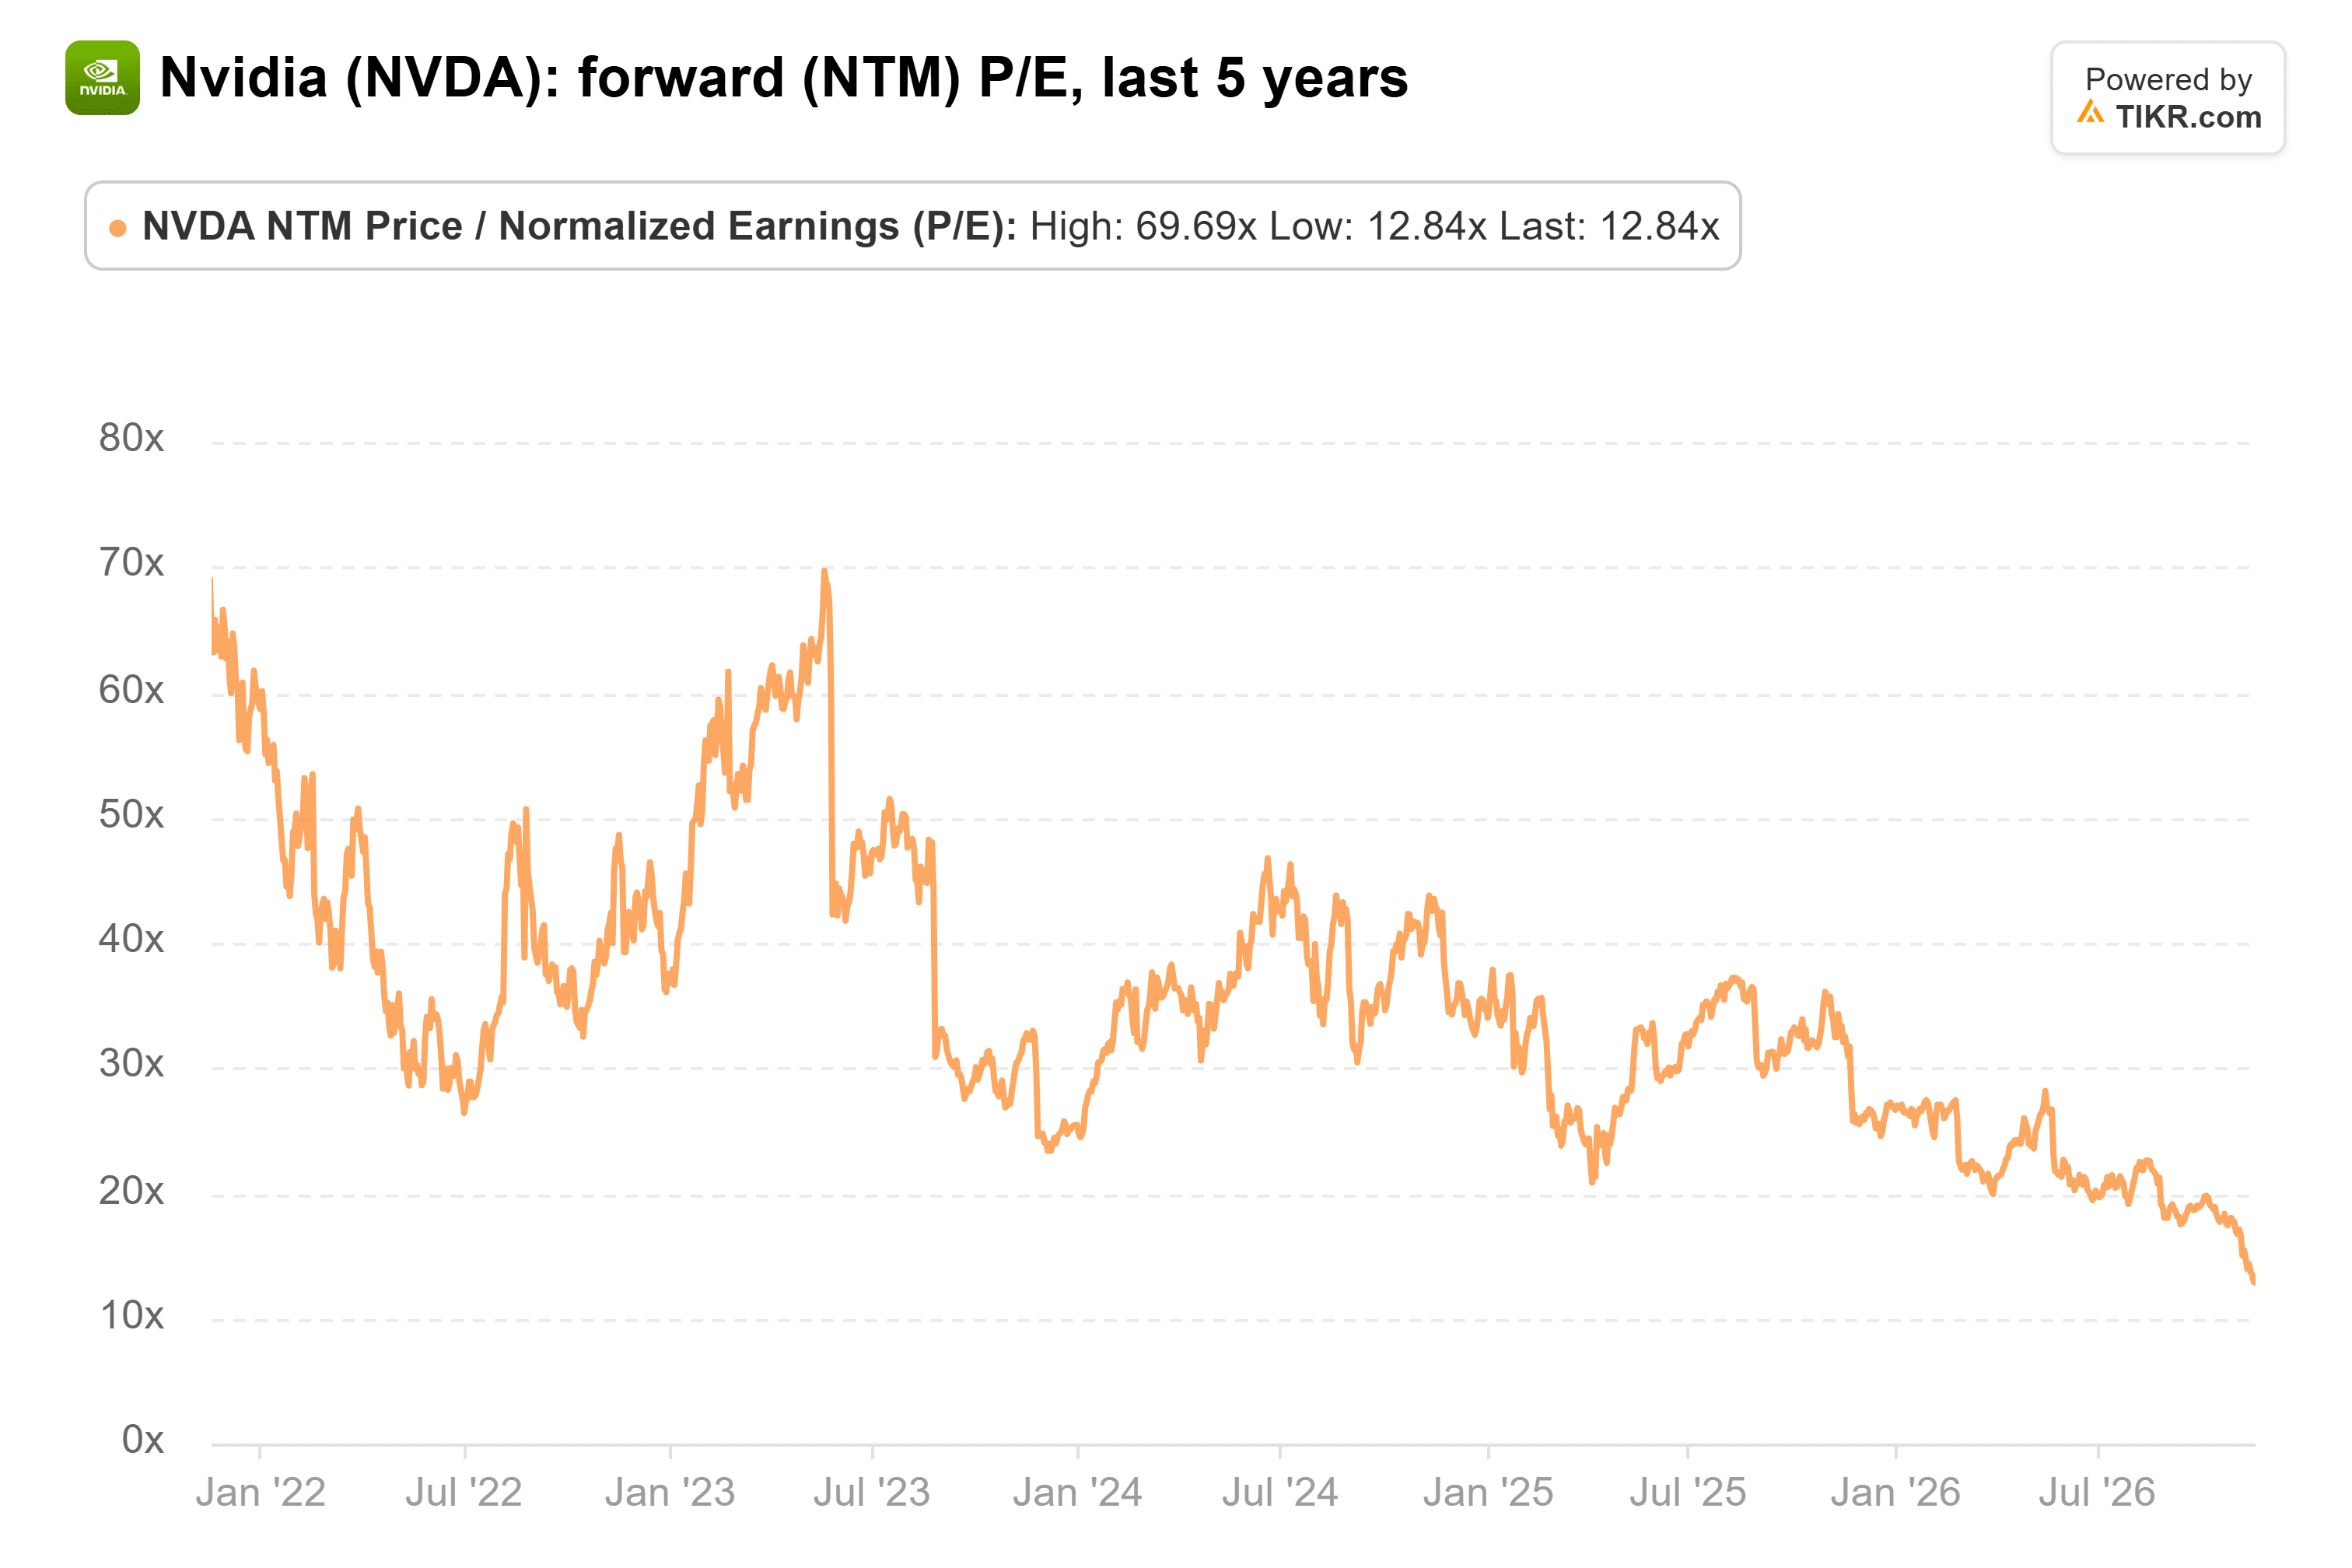
Am 17. November notierte Nvidia zum 12,8-fachen der Erträge der nächsten 12 Monate, dem niedrigsten Stand seit fünf Jahren und weit unter seinem 5-Jahres-Durchschnitt von 36x:
Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) im Geschäftsjahr 2028 auf $16,24 steigt, gegenüber $9,66 im Geschäftsjahr 2027, und auf $21,44 im Geschäftsjahr 2029:
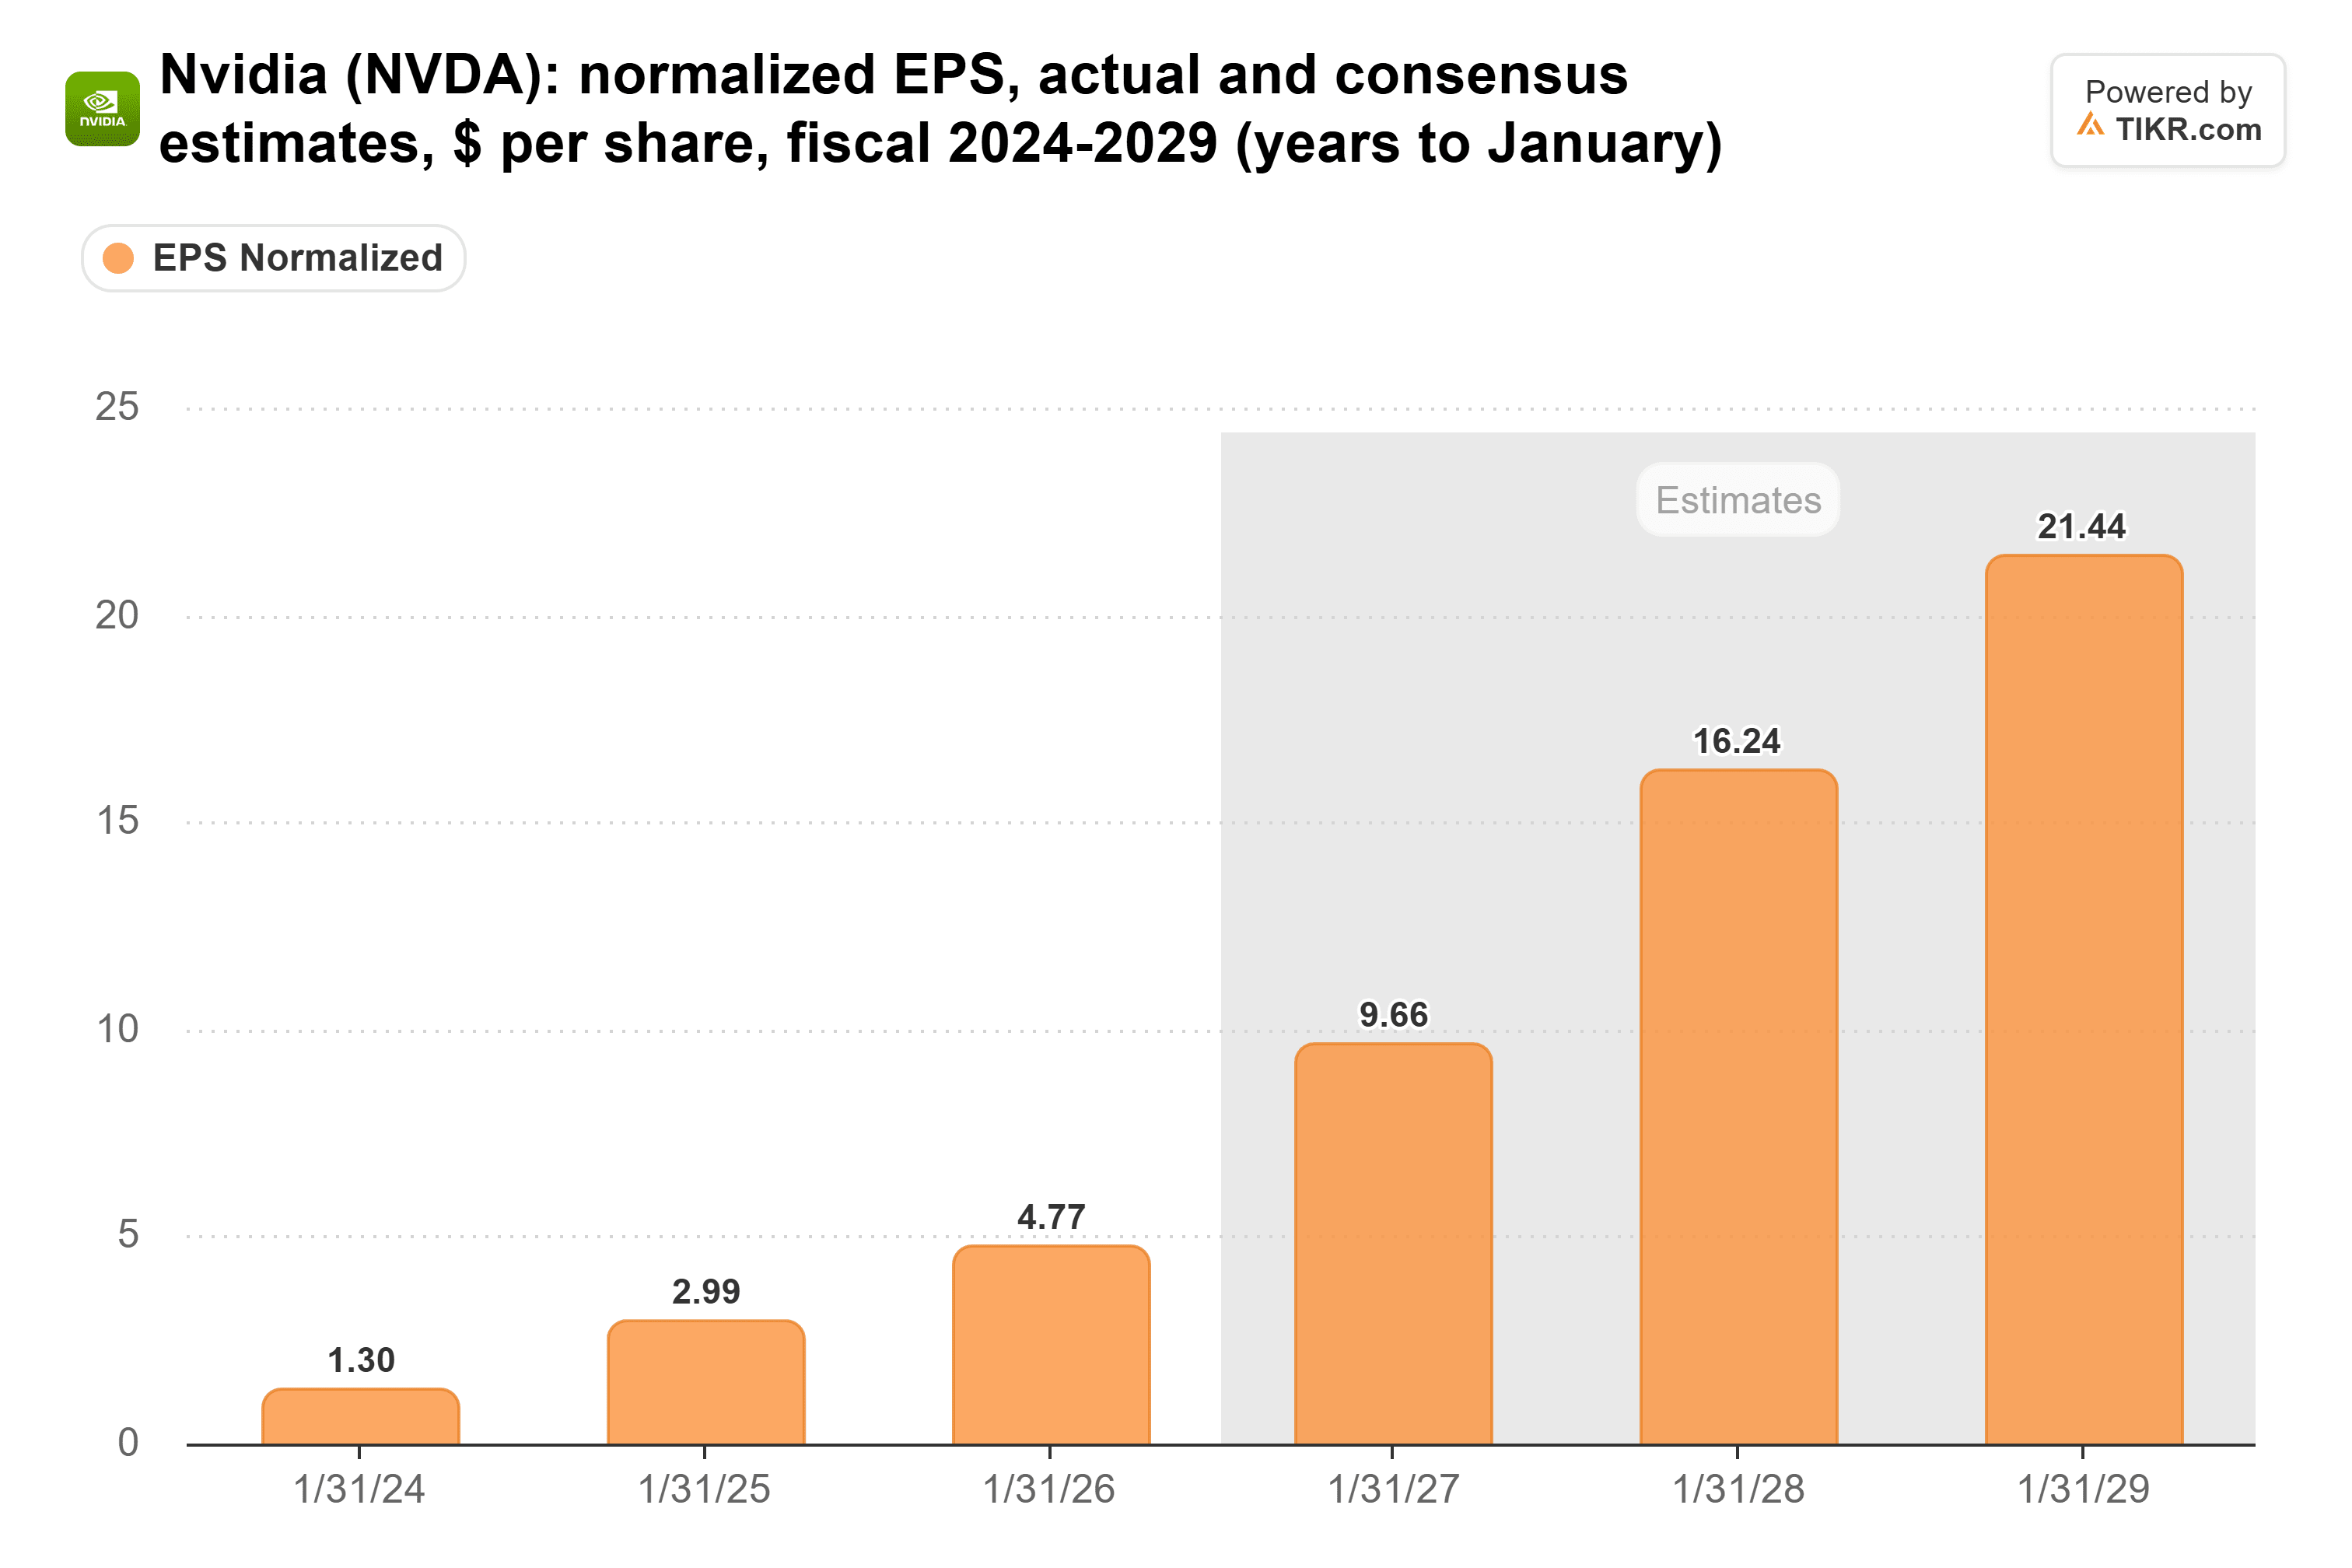
Bei $150,96 notiert die Aktie zum 9,3-fachen dieser Schätzung für das Geschäftsjahr 2028. Wendet man nun Lurias Zahlen auf dieselbe Basis von $419 Milliarden an: Ein Wachstum von 50 % ergibt etwa $629 Milliarden im Geschäftsjahr 2028, und 25 % ergeben etwa $524 Milliarden, 11 % bzw. 26 % unter dem Konsens. Kürzt man den Gewinn je Aktie um die gleichen Prozentsätze, erhält man etwa $14,40 bzw. $12,00, immer noch 24 % bis 49 % über dem Wert für das Geschäftsjahr 2027.
Bei diesen Erträgen ergibt sich der heutige Kurs zu etwa dem 10,5-fachen bzw. 12,6-fachen. Schmälere Margen würden diese Multiplikatoren etwas höher treiben.
Luria kam zum gleichen Schluss: "Es sieht so aus, als wäre das bereits im Kurs eingepreist."
Was Nvidias Rechnung gefährden könnte
Das Risiko besteht darin, dass die von Luria gewarnte Kreditaufnahme auf Nvidias eigener Bilanz landet. Seine durchschnittliche Forderungslaufzeit (Days Sales Outstanding) stieg im Oktober-Quartal auf 64 Tage, gegenüber 60 Tagen, was Nvidia mit dem Zeitpunkt der Rubin-Auslieferungen und längeren Zahlungsfristen für bestimmte Investment-Grade-Kunden in Verbindung brachte.
Bei etwa dem 9-fachen der Erträge des nächsten Jahres benötigt Nvidia Kress' 75 % nicht, um von hier aus zu funktionieren.
Die Capex-Pläne der Großen Drei für 2027 stehen als nächstes an. Wenn sie ein Wachstum von unter 25 % prognostizieren, sieht selbst Lurias Worst-Case großzügig aus.
Was ist die Nvidia-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nvidia wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!