Die wichtigsten Punkte
- Eine Reverse-DCF-Analyse eines Investors ergibt, dass Apples Kurs nahe dem Rekordniveau ein jährliches Free-Cash-Flow-Wachstum von 16,9 % über 10 Jahre erfordert – das Dreifache seines Umsatzwachstums der letzten fünf Jahre.
- Das funktioniert nur, wenn das 15%ige Umsatzwachstum im Fiskaljahr 2026 zur neuen Normalität wird oder die Margen weit über 28,4 % steigen.
- Apple macht die Speicherpreise für seine sinkende Bruttomarge verantwortlich, während Micron und Sandisk Margen von etwa 85 % oder mehr prognostizieren.
- Analysten erwarten ein jährliches Free-Cash-Flow-Wachstum von etwa 11 % bis zum Fiskaljahr 2029; bei einem KGV von 37 ist die Aktie für mehr bewertet.
Apple (AAPL) ist zu der Aktie geworden, in der sich Anleger verstecken. Sie ist die einzige Aktie der "Magnificent Seven", die nahe ihrem Rekord-Schlusskurs vom 13. November notiert.
Ein Investor auf r/ValueInvesting hat ausgerechnet, was diese Sicherheit kostet: Apples Kurs erfordert ein jährliches Free-Cash-Flow-Wachstum von 16,9 % über 10 Jahre.
Das ist eine hohe Hürde, während Speicherhersteller wie Micron (MU) und Sandisk (SNDK) Apples Marge drücken.
Wall Street sieht etwa 11 %
Der Beitrag verwendete den vergangenheitsbezogenen Free Cash Flow, einen Diskontsatz von 9 % und kein Wachstum nach Jahr 10. Neu berechnet mit Apples 136,1 Milliarden Dollar Free Cash Flow im Fiskaljahr 2026 führt ein Wachstum von 16,9 % pro Jahr genau auf seinen Marktwert von etwa 5,1 Billionen Dollar.
Die Analysten liegen nicht annähernd dort:
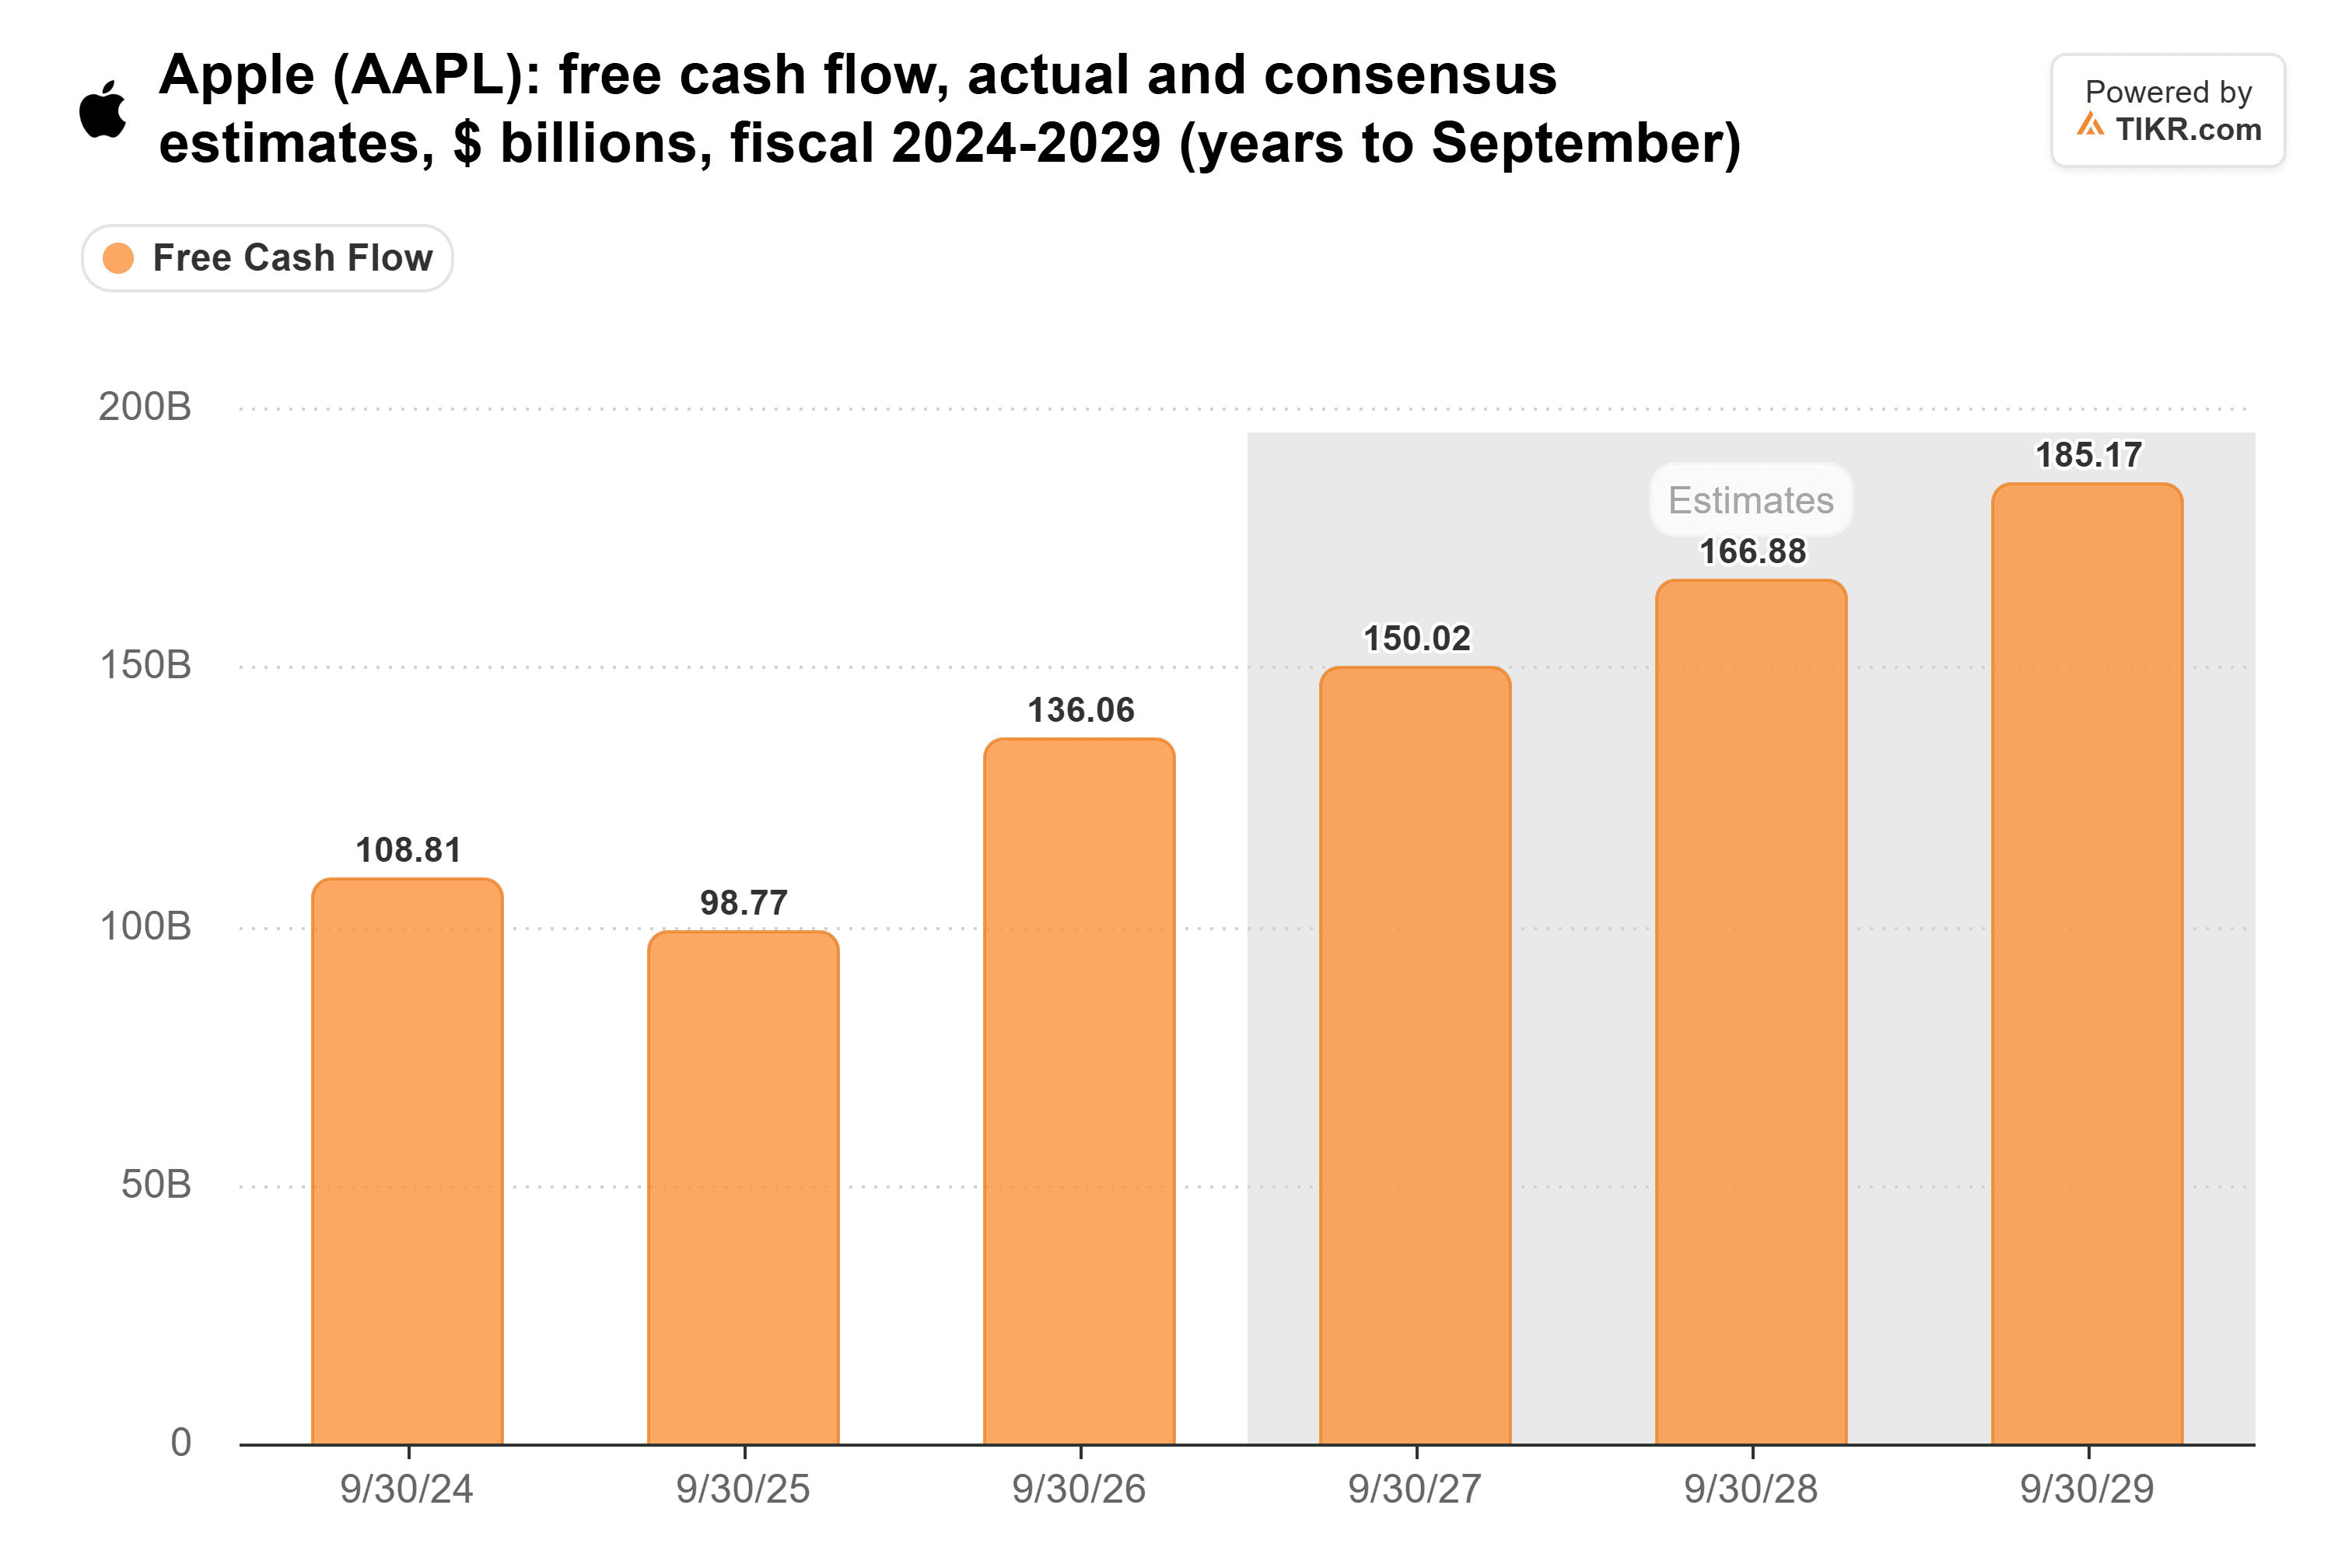
Der Konsens sieht einen Free Cash Flow von 185 Milliarden Dollar im Fiskaljahr 2029 vor, etwa 11 % pro Jahr. Bei 16,9 % wären im Fiskaljahr 2029 etwa 217 Milliarden Dollar nötig.
Das Fiskaljahr 2026 muss Apples neue Normalität werden
Der Umsatz ist sprunghaft gewachsen:
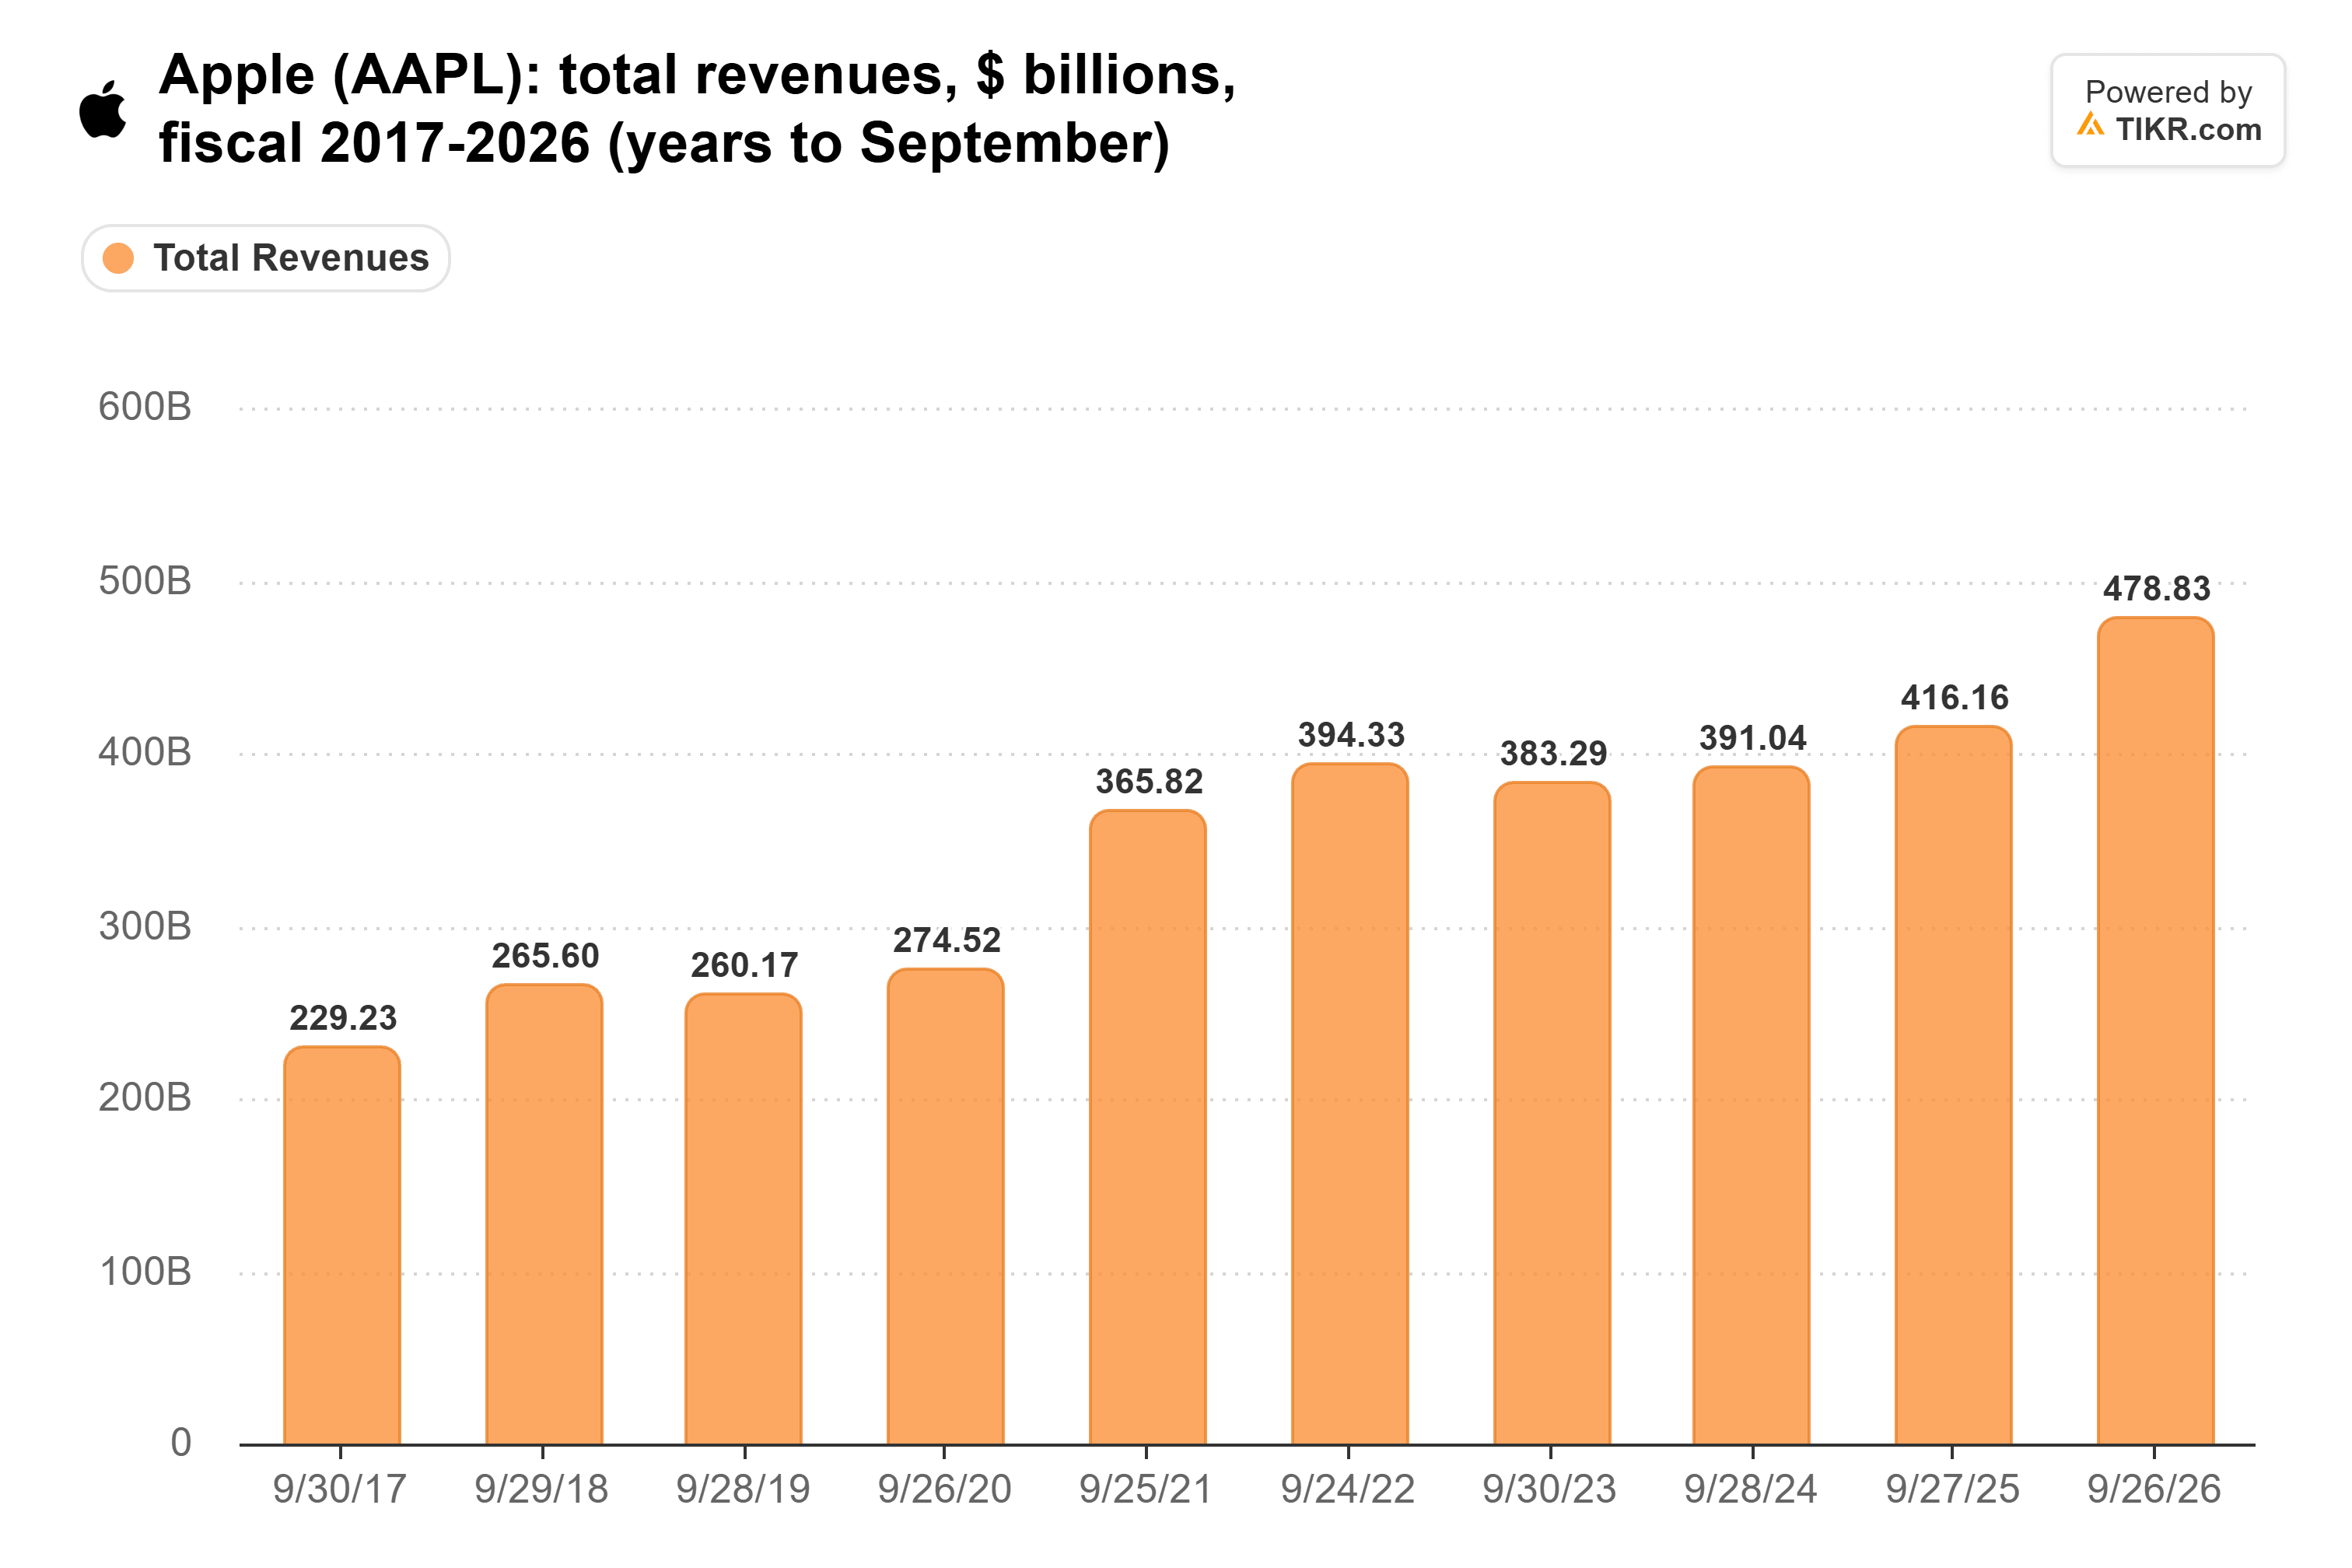
Von 366 Milliarden Dollar im Fiskaljahr 2021 auf 479 Milliarden Dollar im Fiskaljahr 2026 wuchs der Umsatz um 5,5 % pro Jahr. Bei diesem Tempo müsste Apples Free-Cash-Flow-Marge von 28,4 % auf etwa 79 % bis Jahr 10 steigen. Das erwartet niemand von einem Smartphone-Hersteller.
Allein das Fiskaljahr 2026 verzeichnete ein Umsatzwachstum von 15,0 %. Bei diesem Tempo muss die Marge nur etwa 33 % erreichen. Ohne ein Marge-Wunder setzt der heutige Kurs darauf, dass dieses Tempo ein Jahrzehnt lang anhält.
Das Problem ist, was das Wachstum derzeit antreibt. UBS erwartet, dass der iPhone-Umsatz im Dezember-Quartal um 12 % steigt, selbst wenn die Stückzahlen um 3 % fallen, sodass der Umsatz pro iPhone um 15,5 % steigt. Der 38%ige Sprung des Free Cash Flow schmeichelt dem Trend ebenfalls, da eine einmalige EU-Steuerzahlung das Fiskaljahr 2025 belastete und die Investitionsausgaben um 29 % sanken.
TIKR verfolgt 45 Analysten zu Apple. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Apple zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Apple an
Die Speicherhersteller haben die Preissetzungsmacht
Im Juli sagte CFO Kevan Parekh, Speicher erkläre mehr als 100 % des Rückgangs der Bruttomarge von Apple, Zollrückerstattungen ausgenommen. Am 2. November prognostizierte Apple eine Bruttomarge von 45 % bis 46 % für das Dezember-Quartal, unter den 48,1 %, die es im Juni-Quartal vor Zollrückerstattungen erzielte.
Apples verlorene Marge zeigt sich bei seinen Zulieferern. Microns Mobile- und Client-Einheit, die an Smartphone- und PC-Hersteller verkauft, erzielte im letzten Quartal eine Bruttomarge von 90 %, gegenüber 36 % vor einem Jahr. Sowohl Micron als auch Sandisk prognostizieren nicht-GAAP-Bruttomargen von etwa 85 % oder mehr. Solange diese Prognosen nicht nach unten korrigiert werden, läuft Apples Margenanstieg bergauf.
37-fach für Apples Sicherheit bezahlen
Apple notiert mit einem KGV von 37, nahe seinem 10-Jahres-Hoch von 38 im Oktober und deutlich über seinem Durchschnitt von 25:
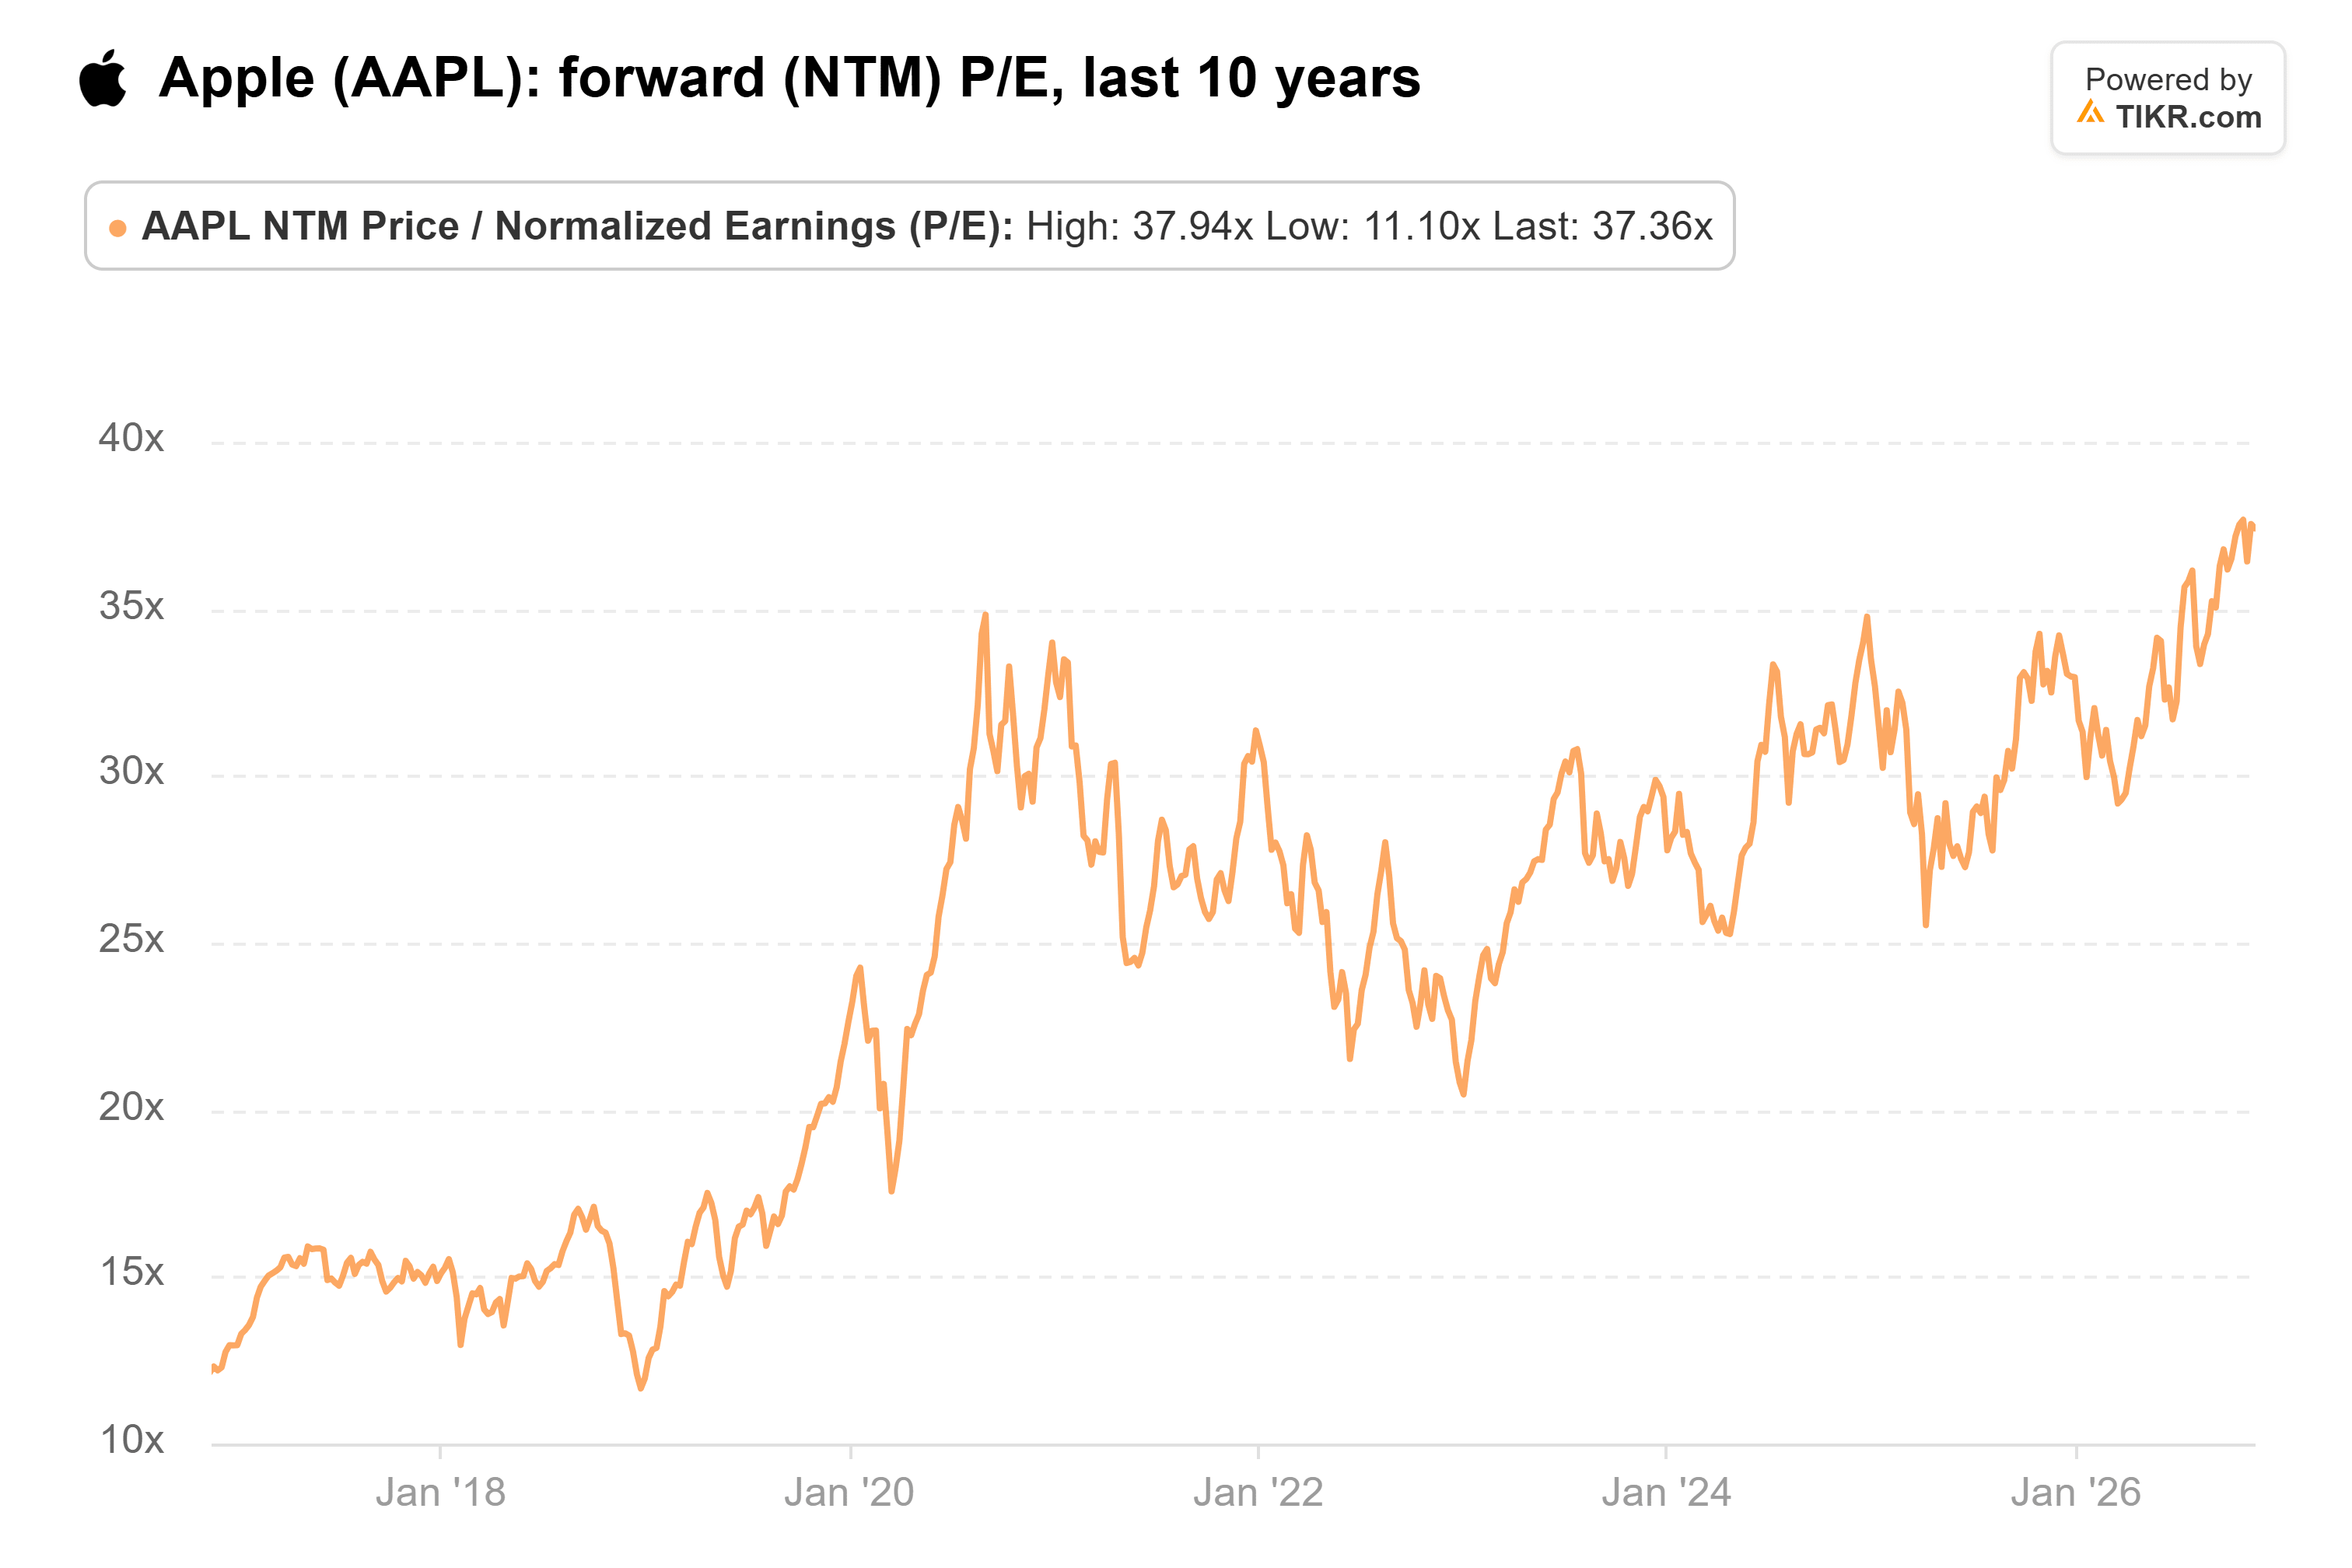
Dehnt man die Wachstumsphase jedoch auf 15 Jahre, benötigt Apple 12,5 % pro Jahr, innerhalb von zwei Prozentpunkten dessen, was Analysten erwarten.
Dies ist ein großartiges Unternehmen, das so bewertet ist, als ob sein bestes Jahr seit längerer Zeit der Mindeststandard wäre. Ich würde auf einen besseren Preis warten.
Microns Bericht, der Mitte Dezember erwartet wird, ist der erste Prüfstein. Achten Sie auf seine Kommentare zu den Preisen für Mobilfunkspeicher. Dann muss Apples Dezember-Quartal einen Umsatz am oberen Ende seiner Prognose von 7 % bis 10 % und eine stabile Bruttomarge aufweisen, damit die Wette vernünftig erscheint.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!